
米国屋根葺き市場規模とシェア
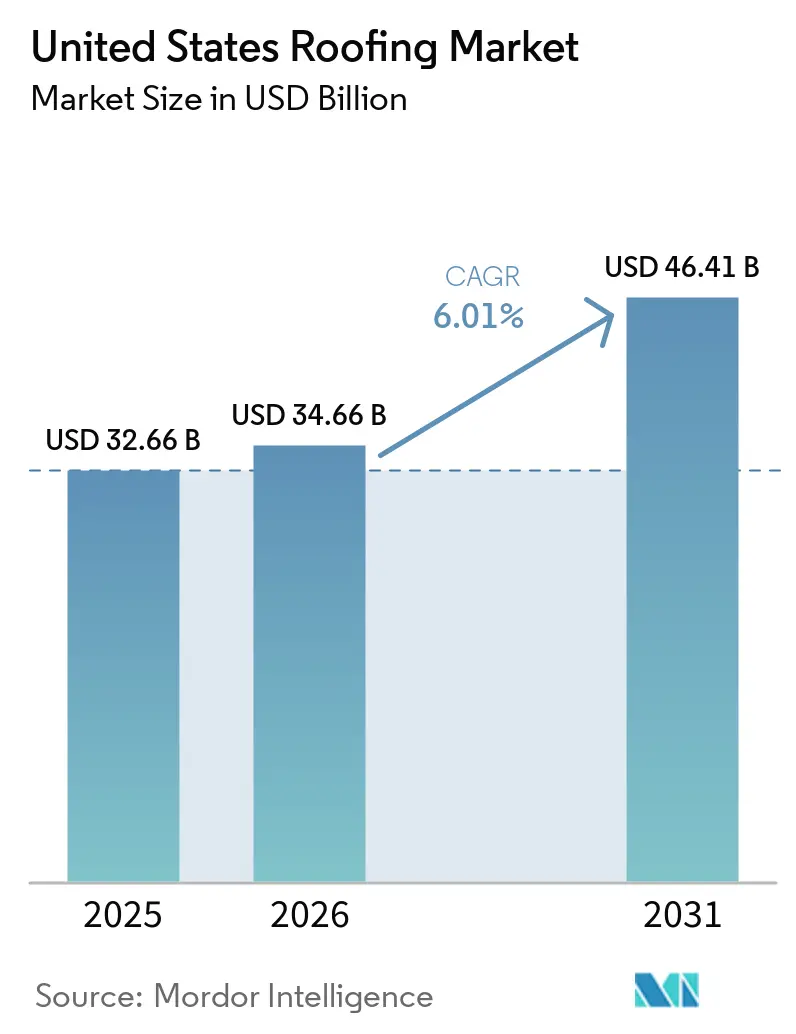
Mordor Intelligenceによる米国屋根葺き市場分析
米国屋根葺き市場規模は2026年に34.66 ビリオン 米ドルと評価され、2027年の36.74 ビリオン 米ドルから2032年には48.43 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.68%です。
米国では、老朽化したアスファルトシングル屋根と局所的な雹害が交換需要を持続させる一方、データセンターの建設が新規商業施設の設置機会を追加しています。エネルギー要件により、対象プロジェクトを単なる外装材の更から外皮全体のアップグレードへと拡大できます。メーカーは計画的な生産能力と認定システムで対応していますが、作業員の制約や出荷ベースの価格上昇が完工への転換を制限する場合があります。これにより、指定された屋根組立体と信頼性の高い適切に文書化された施工を組み合わせたオファーが有利となり、保護と建物性能の両方のニーズを取り込むことができます。
レポートの主要ポイント
- 材料タイプ別では、アスファルトシングルが2026年の米国屋根葺き市場シェアの58.3%を占めてトップとなり、単層膜(TPO、EPDM、PVC)は2027年~2032年の予測期間中に7.35%のCAGRで最も速く成長すると予測されています。
- 建設タイプ別では、再葺き・交換が2026年の米国屋根葺き市場規模の63.17%のシェアを占め、新築は2027年~2032年の予測期間中に6.6%のCAGRで最も速く成長すると予測されています。
- 住宅用途が2026年に57.56%のシェアで用途別構成をリードし、商業用途は2027年~2032年の予測期間中に7.7%のCAGRで最も速く成長すると予測されています。
- 地域別では、南東部が2026年に28.59%のシェアでトップとなり、南西部は2027年~2032年の予測期間中に6.95%のCAGRで最も速く成長する地域市場と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 老朽化した屋根ストックと高い交換サイクルによる再葺き需要の持続 | +2.6% | ウェストバージニア州、コネチカット州、ニュージャージー州、マサチューセッツ州 | 中期(2~4年) |
| 嵐および雹の発生による保険対応の修繕・再葺き活動の増加 | +1.8% | テキサス州、ミズーリ州、イリノイ州、ウィスコンシン州、オクラホマ州 | 短期(2年以内) |
| 省エネアップグレードによるクールルーフおよび断熱システムへの需要拡大 | +1.5% | カリフォルニア州 | 中期(2~4年) |
| 物流倉庫およびデータセンターの成長による商用屋根葺き施工の拡大 | +1.4% | 全国 | 中期(2~4年) |
| 太陽光発電対応および屋上PV一体型屋根葺きの採用によるアップグレード支出の増加 | +0.6% | カリフォルニア州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
老朽化した屋根ストックと高い交換サイクルによる再葺き需要の持続
設置済み屋根の残存耐用年数は、新築の意思決定とは独立して交換需要を生み出す可能性があります。Veriskの参加保険会社データによると、2025年においてアスファルトシングルを持つ米国の住宅の約29%が残存耐用年数4年未満でした。[1] 耐用年数末期に近いこの集中は、状態主導の交換を潜在的なプロジェクトの繰り返し発生源とします。この作業は既に使用中の建物を対象とするため、そのタイミングは新たな床面積の創出ではなく屋根の状態に依存します。したがって、近期の営業課題は、このコホートのどの屋根が全面交換を必要とし、どの屋根が引き続き使用可能かを特定する状態評価です。
嵐および雹の発生による保険対応の修繕・再葺き活動の増加
雹は、より広範な保険金請求サイクルが弱まっている場合でも、再葺き需要を集中させる可能性があります。Veriskの参加保険会社データによると、2025年において大規模災害による雹は屋根葺き保険金請求の33%を占め、主に大規模災害請求件数の増加を牽引しました。しかし、屋根葺き保険金請求件数全体はその年に約20%減少しました。State Farmは2025年に、住宅や車両を含む被害を受けた不動産全体で、米国の雹関連保険金請求として5.6 ビリオン 米ドル以上を支払いました。屋根葺き業者にとって、これらの調査結果は、すべての被保険屋根にわたる均一な拡大ではなく、イベント固有の修繕機会を示しています。したがって、保険金請求活動は修繕パイプラインを支援できますが、商業的な成果は保険会社と不動産所有者が実際に承認する屋根工事によって決まります。
省エネアップグレードによるクールルーフおよび断熱システムへの需拡大
エネルギー規制により、予定された屋根の改修が非住宅所有者にとってより広範な外皮アップグレードに変わる場合があります。カリフォルニア州の2025年エネルギーコードは、2026年1月1日以降に提出された許可申請に適用されます。例外および代替措置に従い、そのクールルーフ規定は、屋根面積の50%または2,000平方フィートのいずれか小さい方を超える改修に適用されます。[2] 対象となる低勾配屋根の交換または重ね葺きには、屋根断熱材も必要です。対象プロジェクトの場合、商業的な意思決定には表面性能と熱的組立体の両方が含まれるため、単純な同等品への交換以上の需要が生まれます。これらの要素を調整できる業者は、一つの屋根葺きプロジェクト内でコンプライアンスに対応でき、交換日を省エネ支出の実際的なトリガーとすることができます。
物流倉庫およびデータセターの成長による商業用屋根葺き施工の拡大
米国における民間データセンター建設支出は、2026年8月に年率換算で84.95 ビリオン 米ドルに達し、前年比73%以上増加しました。この建設指標は建物を対象とし、ラックやサーバーは除外されています。2025年9月、議会のファクトシートには、テキサス州アビリーンにあるOpenAIのワークロードを実行する1棟のデータセンタービルと、建設中の7棟が記載されていました。当時、追加の建物は2026年半ばに完成する見込みでした。屋根葺き業者にとって、建物の引き渡しが段階的なキャンパスは繰り返しの施工パッケージを提供でき、収益機会をコンピューティング機器の購入ではなく建設段階に結びつけます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 熟練労働者不足による業者能力の制限と施工コストの上昇 | -1.1% | 全国 | 中期(2~4年) |
| アスファルトシングル、金属、断熱材の原材料価格の変動によるマージンへの圧力 | -0.8% | 全国 | 短期(2年以内) |
| 許可取得、保険、保証要件によるプロジクトタイムラインの延長 | -0.3% | オクラホマ州オクラホマシティ | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
熟練労働者不足による業者能力の制限と施工コストの上昇
資格を持つ作業員は、材料の入手可能性とは独立して屋根葺きの提供を制限する可能性があります。Roofing Contractorの2025年購読者調査では、商業用屋根葺き業者の36%が資格を持つ労働者の確保を課題として挙げました。別途、KPMGの2026年屋根葺き調査結果の概要では、2025年に調査対象となった米国の屋根葺き業者の55%が人件費の増加を報告しました。入手可能性の問題は業者が引き受けられる作業量を制限し、コストの問題はその作業に付随する人件費を引き上げます。屋根葺き材料の供給を増やすだけでは、それを施工できる熟練作業員の数を増やすことはできません。したがって、適切な屋根システムが入手可能な場合でも、所有者は施工の窓口が狭まり、人件費が高くなるという状況に直面する可能性があります。
アスファルトシングル、金属、断熱材の原材料価格の変動によるマージンへの圧力
サプライヤーによる価格改定は、見積もりから出荷までの間に変化するコストに屋根葺き業者をさらす可能性があります。GAF Materials LLCは、原材料費の持続的な上昇と輸送コストの圧力を理由に、2026年6月1日以降に出荷されるシングルおよび屋根葺きアクセサリーに対して6%から9%の値上げを発表しました。この通知は、注文入力日に関わらず、その日以降に出荷される注文に新価格を適用しました。固定価格の施工契約の場合、その出荷条件は、契約が回収を認めない限り、予期しない材料費を業者に転嫁する可能性があります。値上げを所有者の価格に転嫁すると、代わりに工事続行のコストが上昇し、施工マージンまたはプロジェクトの採算性のいずれかが圧迫されます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
シングルの規模と熱可塑性膜の能力が競争を形成アスファルトシングルは2026年の米国屋根葺き市場規模の58.3%のシェアを占め、最大のセグメントとなりました。Owens Corningは、ヒップ・リッジや軒先シングルなどのコンポーネントシングルを除いた2025年の米国アスファルトシングル量を1億4,300万平方フィートと推定しました。この材料規模によりメーカーはプロセス改善を適用するための実質的な基盤を持ち、1平方フィート当たりの小さな変化を大きな製品カテゴリーに結びつけます。1平方フィート当たりの材料使用量または施工工数の変化は、別の材料に移行することなく、広範な年間作業量の経済性に影響を与える可能性があります。アスファルトシングル業者は、確立された外装材内での実行を改善することで利益を追求でき、その材料がすでに対応している大量の作業に技術的な取り組みを集中させることができます。
単層膜(TPO、EPDM、PVC)は、2027年~2032年の予測期間中に7.35%のCAGRで最も速く成長するセグメントと予測されています。2026年2月、Sika Corporation USAはテキサス州シーリーに単層熱可塑性膜プラントの起工式を行い、操業開始は2027年春を予定していました。[3] そのタイミングは、予測期間の開始時期に近い熱可塑性膜の見込み生産量を配置し、供給計画を将来のプロジェクト需要に合わせます。メーカーは専用プラントを使用して特定の膜製品をサポートできる一方、その作業を求める業者は対応する屋根組立体を提供する必要があります。したがって、対応可能な機会は計画された生産量に合致する熱可塑性屋根プロジェクトにあり、投資の効果をより広い単層カテゴリー内に集中させます。
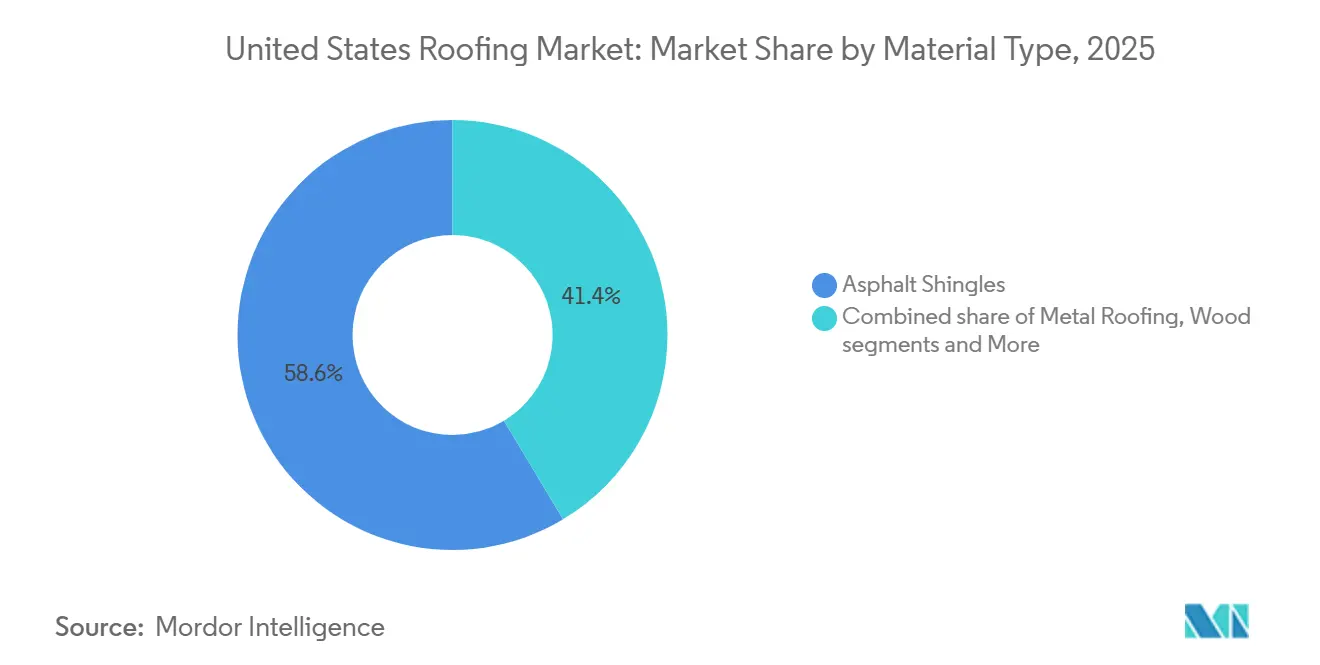
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
建設タイプ別:
交換需要と認可建設パイプライン再葺き・交換は2026年の米国屋根葺き市場シェアの63.17%を占め、最大のセグメントとなりました。商業的な課題は既存の建物から始まるため、屋根プロジェクトは新規開発進めることなく、その外装材の回復を中心に定義できます。撤去が仕様の一部である場合、業者はその作業を新しい外装材の施工および下部建物の保護と順序立てる必要があります。このセグメントの商業的な提案は、管理された屋根の移行を管理することを中心とし、物理的な交換作業と既存資産への所有者の継続的な投資を結びつけます。
新築は、2027年~2032年の予測期間中に6.6%のCAGRで最も速く成長するセグメントと予測されています。2025年、米国の許可事務所は1,431,616戸の新規民間住宅ユニットを承認し、2024年より3.1%少なくなりました。大規模な承認基盤は将来の屋根パッケージを支援できますが、この減少は建設に進むプロジェクトにより多くの商業的な重みをかけます。この作業を対象とする屋根葺きサプライヤーはプロジェクト段階の可視性を必要とします。なぜなら、承認は完成した施工ではなく見込みの建物を確立するからです。建設に入った開発案件の屋根パッケージを優先することで、建物を生み出していない承認に費やす営業努力を削減できます。
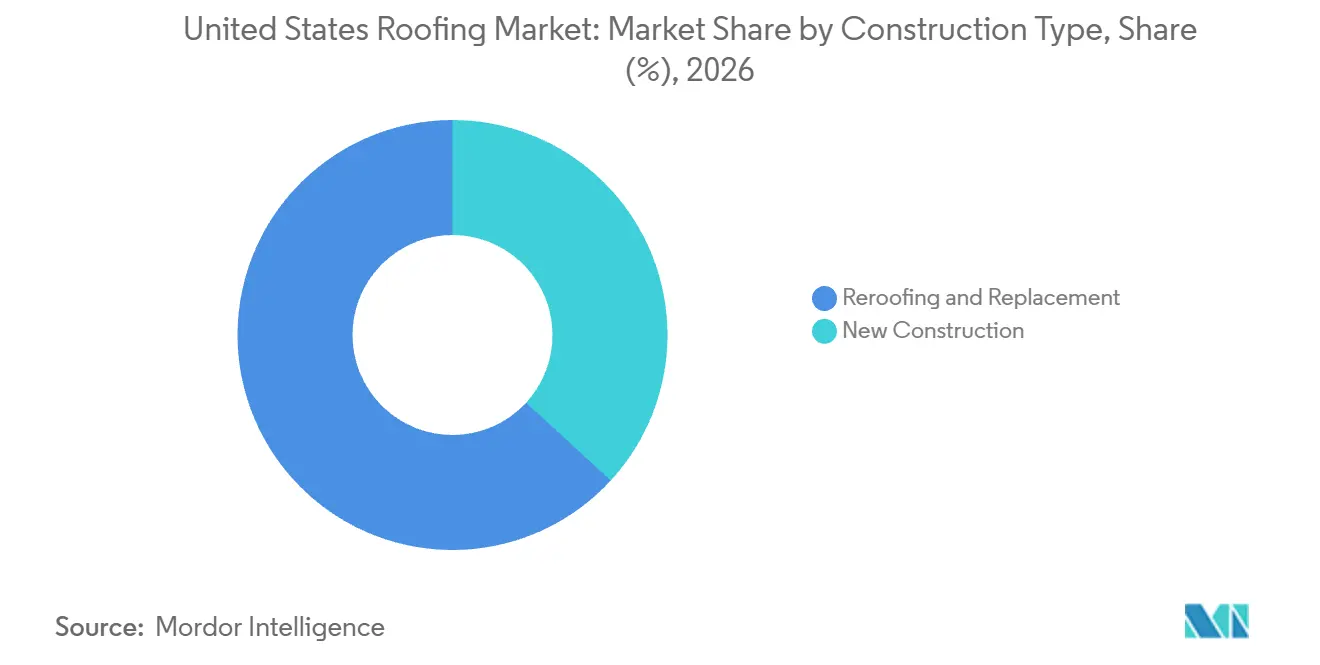
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
住宅用のリーダーシップと商業用の改修需要住宅用途は最大の用途区分であり、2026年の市場の57.56%を占めました。世帯にとって、設置された屋根は単一の住居を保護するため、完成した防水バリアとその建物との関係が関連するサービス成果となります。住宅用業者は、その物件の屋根形状と外観デザインを中心にオファーを形成し、外装材と施工を一つの建物固有のスコープにまとめることができます。目に見える住宅用屋根の場合、外観と防水保護が施工の連動した要件となり、業者に物件固有の差別化の基盤を与えます。
商業用途は、2027年~2032年の予測期間中に7.7%のCAGRで最も速く成長するセグメントと予測されています。Carlisle Companies Inc.は北米事業において、2025年のCarlisle Construction Materialsの商業用屋根葺き活動の約70%が再葺きであり、主要な業績ドライバーであったと述べました。同社のレポートは、この活動を成熟した商業用建物ストックと省エネソリューションへの需要に結びつけました。したがって、商業用途には新築物件に加えて交換ベースの需要ルートがあり、サプライヤーは既存の屋根への作業を通じて建物性能に対応できます。一つの再葺き決定が資産の老朽化とエネルギー性能の両方に対応できるため、改修志向のシステムサポートがこの購買層へのサービスの中心となります。
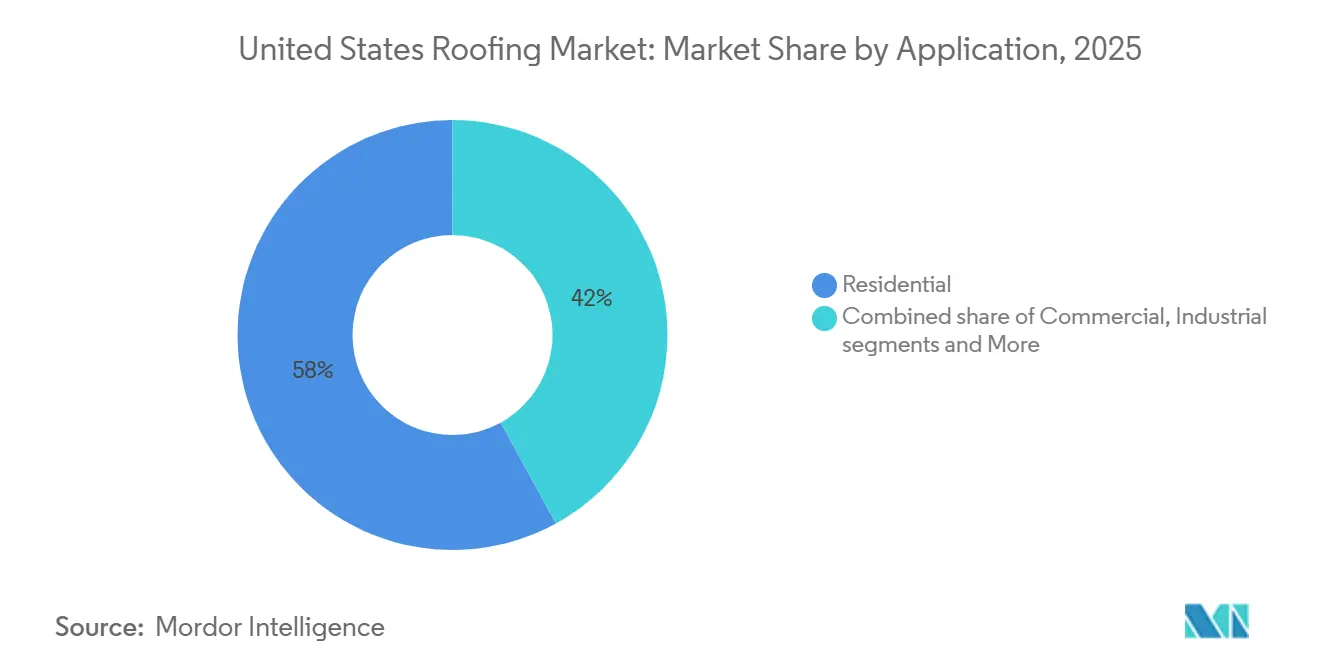
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
南東部屋根葺き市場
南東部は2026年の米国屋根葺き市場規模の28.59%のシェアを占め、設置済み屋根システムの最大の地域市場となりました。2025年9月、Owens Corningはアラバマ州プラットビルを、年間約600万平方フィートのラミネートシングル生産力を持つ計画プラントの建設地として選定しました。同社は、同社が国内最大のアスファルトシングル地域と特徴づけるこの地域にサービスを提供すると述べ、2027年の生産開始を見込んでいます。このプラントは米国全体のシングルネットワークをサポートすることも意図されていたため、その地域的な価値は生産量が地域の屋根契約にどのように届くかによって決まります。
南西部屋根葺き市場
南西部は、2027年~2032年の予測期間中に6.95%のCAGRで最も速く成長する地域市場と予測されています。そこで商業用低勾配屋根を対象とする業者にとって、機会は定義された膜施工オファーを中心に開発できます。膜に特化した事業は、選択した屋根設計を繰り返し可能な現場作業に変える必要があり、施工の専門知識を拡大戦略の一部とします。この焦点は、チームが最初にスケールアップする必要がある施工方法の範囲を制限しながら、そのサービスに明確な建物用途を維持できます。したがって、重要な選択は最初にどの建物とシステムにサービスを提供するかです。なぜなら、地域予測は一つの業者が対応できるよりも広いプロジェクトセットを包含しているからです。
北東部では、2025年に完成した新規集合住宅ユニットの大部分が50戸以上の建物にありました。中西部でも、その年に大規模建物の完成コホートが相当数ありましたが、その規模の建物には完成した集合住宅ユニットの大部分は含まれていませんでした。西部では、2025年に販売された新規連棟式一戸建て住宅の大部分が住宅所有者組合内にありました。屋根葺き業者にとって、これらのプロファイルは大規模な共有住宅構造物への作業と個別の連棟式住宅への作業を区別し、異なるプロジェクトスコープを必要とします。連棟式住宅の契約では、屋根の顧客と作業範囲を特定することが、組合員資格を購買の委任として扱うよりも正確な商業的出発点となります。
規制の枠組みと見通し
この比較は、コンプライアンスに準拠した施工を提供する屋根葺き業者の観点から、選択された米国の管轄区域を対象としています。連邦の墜落防止義務は作業方法を形成し、カリフォルニア州のエネルギー規制は対象となる非住宅プロジェクトが建物性能を実証する方法にも影響します。したがって、コンプライアンスには施工プロセスと完成した屋根の両方が含まれ、利用可能なコンプライアンスルートが商業的に重要となります。
規制表
| 意思決定要因 | 米国 | カリフォルニア州 |
|---|---|---|
| 主要機関 | 労働安全衛生局 | カリフォルニア州エネルギー委員会 |
| 主要な手段または方向性 | 29 CFR 1926.501(b)(10)および(11)、屋根葺き墜落防止 | 2025年エネルギーコード、性能または規定コンプライアンス |
| 商業的効果 | 対象となる屋根工事に指定され墜落防止システムを提供する | 適用される建物性能または屋根製品ルートを通じてコンプライアンスを実証する |
| 現在の政策の魅力度 | 中 | 中 |
| 政策の魅力度の将来の方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
全国の「中」評価は、下のレベルから少なくとも6フィート上の保護されていない屋根端での義務的な保護と、許可されたシステムおよび例外のバランスを取っています。幅50フィート以下の低勾配屋根については、基準は安全監視のみを許可し、対象となる作業に代替方法を維持しています。カリフォルニア州の「中」評価は、規定の屋根製品ルートと並んで承認されたソフトウェア性能オプションを反映しています。「変化なし」の判断は、これらの運用ルートの継続性を反映しており、カリフォルニア州の次のコードサイクルは規則制定前の段階にあり、2027年の採択と2029年1月1日の発効が予定されています。
バリューチェーンの段階
バリューチェーンは、屋根外装材の製造、卸売流通、および請負施工を収益の連続的な源泉として比較します。ABC Supplyは屋根葺き製品を認可を受けた専門業者のみに販売し、流通と最終建物工事の間に取引顧客を置きます。CentiMark Corporationの商業用再葺きプロセスは、顧客が承認した仕様と見積もりから発注書または契約へと進みます。したがって、重要な引き渡しは供給可能な製品から実行可能な屋根スコープへの移行です。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 屋根外装材の製造 | Owens Corningなどのシングルメーカー | 屋根葺き製品の販売 | 追加ラミネート能力の増強 | 設備の試運転に合わせて生産コミットメントを段階的に設定 |
| 卸売流通 | ABC Supplyなどの屋根葺き製品卸売業者 | 卸売製品の販売 | 施工スケジュールへの納品 | 施工作業員に合わせて現場への納品を調整 |
| 施工・交換 | CentiMark Corporationなどの商業用屋根葺き業者 | 施工済み屋根の契約収益 | 着工前のスコープと許可の調整 | 着工前に仕様と安全手順を確定 |
| 情報源: Mordor Intelligence | ||||
メーカーと流通業者は製品販売を獲得し、施工業者は屋根プロジェクトに対して収益を得ることで、チェーンに沿って生産スループットら現場実行へと価値がシフトします。材料発注前に屋根スコープを確定することで、外装材、許可、安全手順を意図した施工に合わせることができます。したがって、施工業者は製品供給が建物固有の契約上の約束となる場所であり、スコープ管理に独自の価値源泉を与えます。
競合環境
競合には、確立されたサプライヤーとしてGAF Materials LLC、Owens Corning、CertainTeed LLC、Carlisle Companies Inc.、IKO Industries Inc.が含まれます。大規模な生産コミットメントはこの複数サプライヤー分野における参入障壁を生み出し、能力増強のタイミングが施工業者がいつ見込み生産量を活用できるかを決定します。2025年6月、GAF Materials LLCはカンザス州ニュートンのシングルプラントの建設が開始されたと発表し、2027年の生産開始と2029年半ばまでの満稼働を見込んでいます。発表されたランプアップは見込みの供給増加を最初の生産を超えて広げるため、施工業者顧客の調達期待は建設の段階に従う必要があります。
Carlisle Companies Inc.の完全子会社であるCarlisle Construction Materialsは、EPDM、TPO、PVC屋根システムを供給しいます。Carlisle Companies Inc.は2026年第2四半期のCCM建築製品収益を1.18 ビリオン 米ドルと報告し、商業用新築の低迷にもかかわらず、数量成長と再葺き需要に支えられて8%増加しました。交換と新築の両方にさらされているサプライヤーは、開発サイクルが弱い中でも全体的に強いパフォーマンスを示すことができます。したがって、交換志向の供給は、新規商業建物のみに依存しない需要ルートをメーカーに与え、弱い開発サイクルを通じて屋根葺き顧客にサービスを提供できます。
2025年5月、CertainTeed LLCはInsurance Institute for Business & Home Safetyと提携し、そのFORTIFIED Roof基準を満たす屋根システムを提供しました。指定資格の取得には、基準を満たす完全なシステム、認定FORTIFIEDルーフィング業者による施工、およびプログラムの追加基準に従った製品と施工の文書化が必要です。必要なカテゴリーには、密閉された屋根デッキ、下葺き材、端部金属、および適切なファスナーが含まれます。したがって、競合オファーは対象コンポーネントから業者能力と文書化された組立体の提供まで拡張し、性能ポジショニングを施工実行に結びつけます。挑戦者は、独占的な屋根外装材技術を必要とせず、認定業者と提携することで文書化された組立体の提供を競合上の差別化要因とすることができます。
米国屋根葺き業界リーダー
-
GAF Materials LLC
-
Owens Corning
-
CertainTeed LLC
-
Carlisle Companies Inc.
-
IKO Industries Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
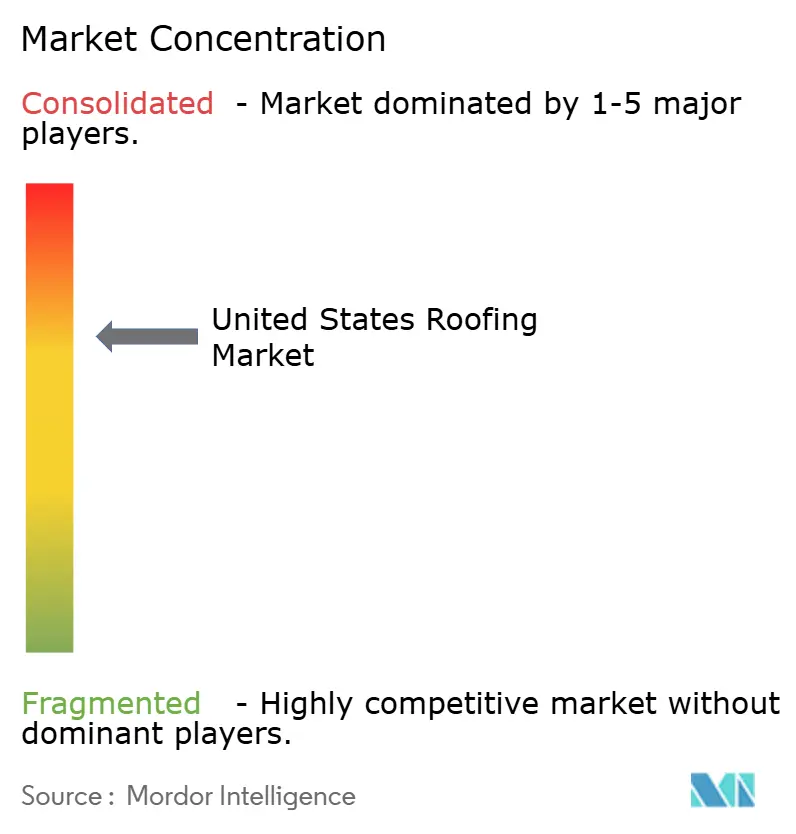
米国屋根葺き市場 このレポートでカバーされる企業
- GAF Materials LLC
- Owens Corning
- CertainTeed LLC
- Carlisle Companies Inc.
- IKO Industries Inc.
- TAMKO Building Products
- Johns Manville
- Elevate Commercial Roofing Systems (Amrize)
- Sika AG
- Soprema Group
- Atlas Roofing Corporation
- QXO, Inc.
- CentiMark Corporation
- Tecta America
- Flynn Group of Companies
- Baker Roofing Company
- Nations Roof
- IronHead Roofing
- Malarkey Roofing Products
- Best Contracting Services
市場参加者にとっての主要な機会
この機会は、交換、新築住宅への施工、および資格取得サービスを通じて、対象となるオクラホマ州の住宅所有者に屋根葺き業者がどのようにサービスを提供できるかを比較します。Strengthen Oklahoma Homesは、新築および既存の所有者居住の主要住宅である一戸建て住宅の対象となるFORTIFIED屋根アップグレードに対して、最大10,000米ドルの補助金を全州で受け付けています。申請者は風害保険を維持する必要があり、受給は利用可能な資金、必要書類、およびFORTIFIED認定によって決まります。補助金は完工後に直接業者に支払われるため、商業的な機会は屋根施工と認定およびプロジェクトのキャッシュフロー管理結びつけます。
市場機会表
| 機会 | 今なぜか | 購買者・リードセグメント | 推奨アプローチ | 主な障壁 | 見込み受益者 |
|---|---|---|---|---|---|
| 耐久性のある交換屋根 | プログラムには既存住宅のアップグレードが含まれる | 既存の一戸建て住宅の対象となる被保険所有者居住者 | 交換と対象となるFORTIFIEDアップグレードを組み合わせる | 利用可能な資金と対象となるアップグレードスコープ | 認定FORTIFIEDルーフィング業者 |
| 新築住宅向けの耐久性のある屋根 | プログラムは新規主要住宅もカバーする | 新築一戸建て住宅の対象となる被保険所有者居住者 | 初期屋根施工に対象となるアップグレードを組み込む | 住宅の適格性と有効な風害保険 | 新築住宅にサービスを提供する認定屋根葺き業者 |
| 認定付き屋根施工 | 業者への支払いは完工と書類提出後 | 施工と資格取得文書を必要とする対象住宅所有者 | 施工、認定、支払い文書を一つのプロジェクト責任にまとめる | 完工後支払いによる運転資金 | プロジェクト管理能力を持つ認定業者 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、対象となる作業を支払いに必要な文書まで完遂する屋根契約です。業者は、施工、認定、完工書類を一つのプロジェクト責任内に整合させることで、そのオファーを差別化できます。完工後支払いは運転資金の要件を生み出すため、成功は補助金の上限を保証された収益として扱わずに完工まで作業を支援することにかかっています。
最近の産業開発事情 米国屋根葺き市場
- 2026年4月:GAF Materials LLCは、注文入力日に関わらず2026年6月1日以降に出荷される注文に適用されるシングルおよび屋根葺きアクセサリーの6%から9%の値上げを発表しました。
- 2026年2月:Sika Corporation USAはテキサス州シーリーに単層熱可塑性屋根膜プラントの起工式を行いました。同社は2027年春に操業を開始する予定でした。
米国屋根葺き市場 レポートの範囲と調査方法論
市場の定義と対象範囲
米国屋根葺き市場は、米国の建物に供給・施工された屋根システムへの年間支出を測定します。その支出を屋根外装材プロジェクトタイプ、建物用途、および米国地域別に分類します。
スコープの除外:別途販売される雨樋および屋根排水製品、単独の屋根断熱材販売、屋上太陽光発電設備および施工、米国外の屋根葺きプロジェクト、および別途販売される上流の屋根葺き原材料は除外されます。
セグメンテーションの概要
- 材料タイプ別
- アスファルトシングル
- 粘土・コンクリートタイル
- 金属屋根葺き
- ビチューメン・改質ビチューメン膜
- 単層膜(TPO、EPDM、PVC)
- 木材
- その他
- 建設タイプ別
- 新築
- 再葺き・交換
- 用途別
- 住宅
- 商業
- 工業
- 公共・機関
- その他
- 地域別
- 北東部
- 中西部
- 南東部
- 西部
- 南西部
データソース、市場規模算定、および検証
デスクリサーチ
米国国勢調査局の建築許可調査および建設支出シリーズは、新規住宅承認と建設投資の指標を提供し、HUDのアメリカン・ハウジング・サーベイは既存住宅ストックの規模と状態を示します。OSHAの墜落防止基準は施工要件と業者能力の解釈に役立ち、これらの公共建設・住宅シリーズは米国屋根葺きプロジェクト全体の需要に対する独立したコンテキストを提供します。
企業の提出書類、年次報告書、投資家向け資料、製品・能力発表、および信頼性の高い建設業界レポートは、サプライヤーの活動、材料価格、施工トレンド、およびプロジェクトのタイミングを明確にすることができます。これらのソースは網羅的ではなく例示的なものであり、収、検証、および明確化にはさらなるソースが活用されます。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイには、米国の屋根葺き業者、流通業者、メーカー、および建物所有者が含まれる場合があり、回答者はエグゼクティブ、オペレーション、営業、およびプロジェクトの役割をカバーします。その意見は、施工契約金額、材料・プロジェクトミックス、労働能力、および地域需要に関する二次ソースの前提をテストし、独立した市場指標および選択的なサプライヤーまたはチャネルチェックを通じたフォローアップのためのギャップを特定することができます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | |
| 中位層:40% | 機能・ユニットリーダー:35% | |
| 小規模プレイヤー:25% | マネージャー:45% |
市場規模算定と予測
推定はまず米国における完成した施工済み屋根契約への年間支出からトップダウンで開始し、次にサンプリングされた業者収益とプロジェクト活動で選択された合計を確認します。住宅許可と着工は潜在的な新築工事を示し、国勢調査の建設支出は建設サイクルを追跡し、HUDの住宅ストックと状態指標は交換需要を示し、嵐損失と修繕指標は気象関連の再葺きを特定し、労働力の入手可能性と屋根葺き材料価格はどれだけの需要が完工に転換できるか、またどの契約金額でかをテストします。プロジェクト数、典型的な施工済み契約金額、および材料、建設タイプ、用途、地域に関する証拠が関連するシェアを構築し、選択的なサプライヤーのロールアップとチャネルチェックがトップダウン合計を置き換えることなくこれらの分割をテストします。多変量回帰は市場価値をこれらの需要とコスト指標に関連付けることができ、異常な嵐シーズン、建設サイクル、および原材料価格変動のシナリオ分析を行い、欠落または矛盾する指標は代替前提で境界を設定し、変数レベルの予測が確定される前に一次回答者に対して確認されます。
データ検証と更新サイクル
アナリストは推定を建設活動、住宅・修繕シグナル、サプライヤーの開示、およびチャネル証拠に対して三角測量し、れ値と大きな差異をソース定義、タイミング、および単位基準に対して確認します。調整後に第二のアナリストレビューが続き、未解決の変動はサインオフ前にソースの再確認または回答者への再連絡を引き起こします。このシリーズは年次で更新され、主要な嵐や能力・価格変動などの重要なイベント後に年次更新の間にレビューされ、現在のデータと内部整合性について納品前に新たな確認が行われます。
Mordor Intelligenceの米国屋根葺き市場規模と他の公表推定値との比較
公表された数値は、選択された推定値が屋根葺きバリューチェーン内の異なる取引を計上し、米国建設市場の異なる部分をカバーするため、乖離しています。本レポートの施工済みプロジェクト境界は完成した屋根外装材とその施工を一度計上しますが、グローバルコンサルタントAは住宅・商業用屋根葺き材料を報告し、グローバルコンサルタントBは住宅用屋根葺き需要を報告しています。公表された期間も異なるため、各推定値はその記載された測定年のコンテキストで読まれます。
主要なギャップドライバーは計上された取引と建物カバレッジです。グローバルコンサルタントAの公表推定値は住宅・商業用途の屋根葺き材料からの収益を測定しますが、本レポートの測定されたプロジェクト価値は施工を含む完成した契約を計上します。グローバルコンサルタントBは住宅用屋根葺き需要をカバーするため、商業、工業、公共・機関、およびその他の建物用途を除外しています。これらの狭い取引および用途の境界は、米国の建物用途全体の施工済みプロジェクトをカバーする指標よりも低い報告合計に寄与する可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 36.74 ビリオン 米ドル(2027年) | |
| グローバルコンサルタントA | 21.69 ビリオン 米ドル(2030年) | 2030年の基準値において、この推定値は3年前の本レポートの2027年値36.74 ビリオン 米ドルを41.0%下回っています。公表された合計は住宅・商業用途の屋根葺き材料をカバーしますが、本レポートは建物用途全体の施工価値を含む施工済みプロジェクト契約を計上します。 |
| グローバルコンサルタントB | 15.2 ビリオン 米ドル2027年) | 2027年の基準値において、この推定値は本レポートの2027年値36.74 ビリオン 米ドルを58.6%下回っています。公表された合計は住宅用屋根葺き需要のみをカバーし、商業、工業、公共・機関、およびその他の用途の施工済み屋根葺きプロジェクトを除外しています。 |
推定値は異なるものを測定しています。施工済みプロジェクト合計には業者の施工価値が含まれますが、外部の数値は屋根葺き材料または住宅用屋根葺き需要をカバーしています。Mordor Intelligenceの境界は建物用途全体の完成した施工済み屋根契約を計上しており、これが屋根葺き材料または住宅需要のみを計上する推定値を超える合計の一因となっています。
レポートで回答される主要な質問
米国屋根葺き市場の規模と成長見通しは?
市場は2026年に34.66 ビリオン 米ドルと評価され、2027年には36.74 ビリオン 米ドルと推定されています。2027年~2032年の予測期間中に5.68%のCAGRで、2032年までに48.43 ビリオン 米ドルに達すると予測されています。
米国の屋根葺き需要を支えるものは何ですか?
Veriskは、2025年の参加保険会社データにおいてアスファルトシングルを持つ米国の住宅の約29%が残存屋根耐用年数4年未満であると推定し、交換需要を支えています。
主要な屋根葺き材料は何ですか?
アスファルトシングルは2026年に市場の58.3%を占めました。単層膜(TPO、EPDM、PVC)は2027年~2032年の予測期間中に7.35%のCAGRで最も速く成長すると予測されています。
米国の主要な屋根葺きサプライヤーはどの企業ですか?
GAF Materials LLC、Owens Corning、CertainTeed LLC、Carlisle Companies Inc.、IKO Industries Inc.が主要な参加者です。
屋根葺き施工の主要な制約要因は何ですか?
Roofing Contractorの2025年商業用屋根葺き購読者調査では、回答者の36%が資格を持つ労働者の確保を課題として挙げました。この不足は業者の能力を制限する可能性があります。
米国屋根葺きのどの地域がリードし、どの地域が最も速く成長すると予測されていますか?
南東部が2026年に28.59%の最大シェアを保持しました。南西部は2027年~2032年の予測期間中に6.95%のCAGRで最も速く成長すると予測されています。