
マイクロファイナンス市場規模とシェア
Mordor Intelligenceによるマイクロファイナンス市場分析
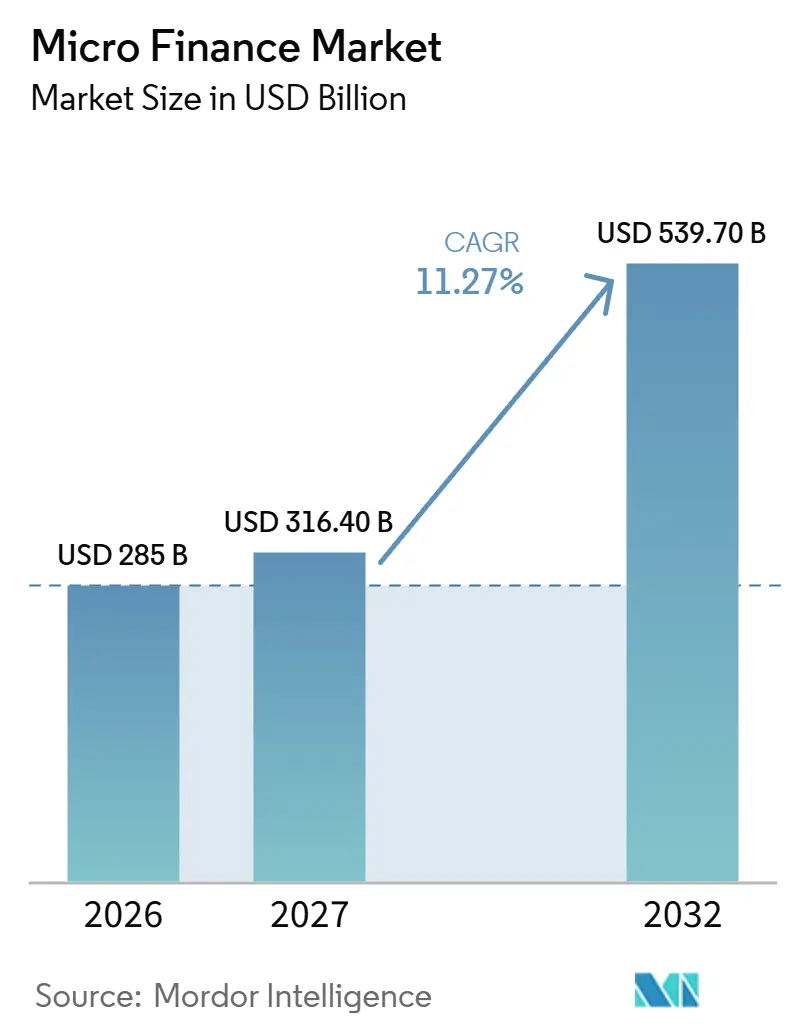
マイクロファイナンス市場規模は、2026年の2,850億 ミリオン 米ドルおよび2027年の3,164億 ミリオン 米ドルから2032年には5,397億 ミリオン 米ドルへと拡大し、2027年から2032年にかけてCAGR 11.27%を記録すると予測されている。
インドにおける政府支援の集団信用チャネルおよび未充足の企業融資ニーズが小口融資への需要を支えているが、家計の返済能力がプロバイダーの拡大速度を制約している。デジタルサービスは、顧客記録と現場の融資担当者にわたる共通の業務システムを展開する機関全体のデジタル化を通じて、繰り返しの小口取引をより経済的にすることができる。貸し手は、デジタル返済オプションの追加と借り手選定の厳格化によって競争力を高め、より簡便な口座サービスと厳格な審査基準を組み合わせることができる。債権担保融資は追加のマイクロローンのための資本を解放し、保険の販売は既存の借り手関係を通じて保護商品を追加する。したがって、成長は家計の再借入能力を維持する引受を行うプロバイダーに有利であり、資金需要が続く場合でも過剰債務は繰り返し融資を制限するためである。
主要レポートのポイント
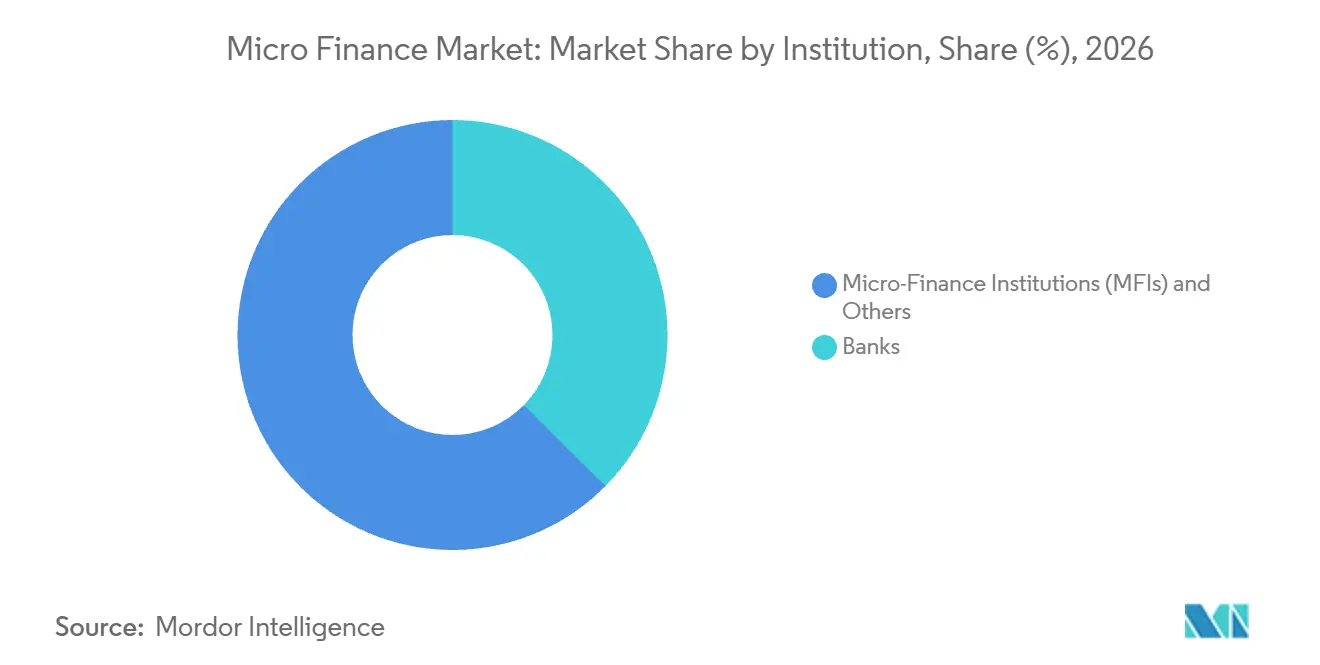
- 機関別では、マイクロファイナンス機関(MFI)およびその他が2026年のマイクロファイナンス市場シェアの62.61%を占め、2027年から2032年にかけてCAGR 12.94%で最も速く成長すると予測されている。
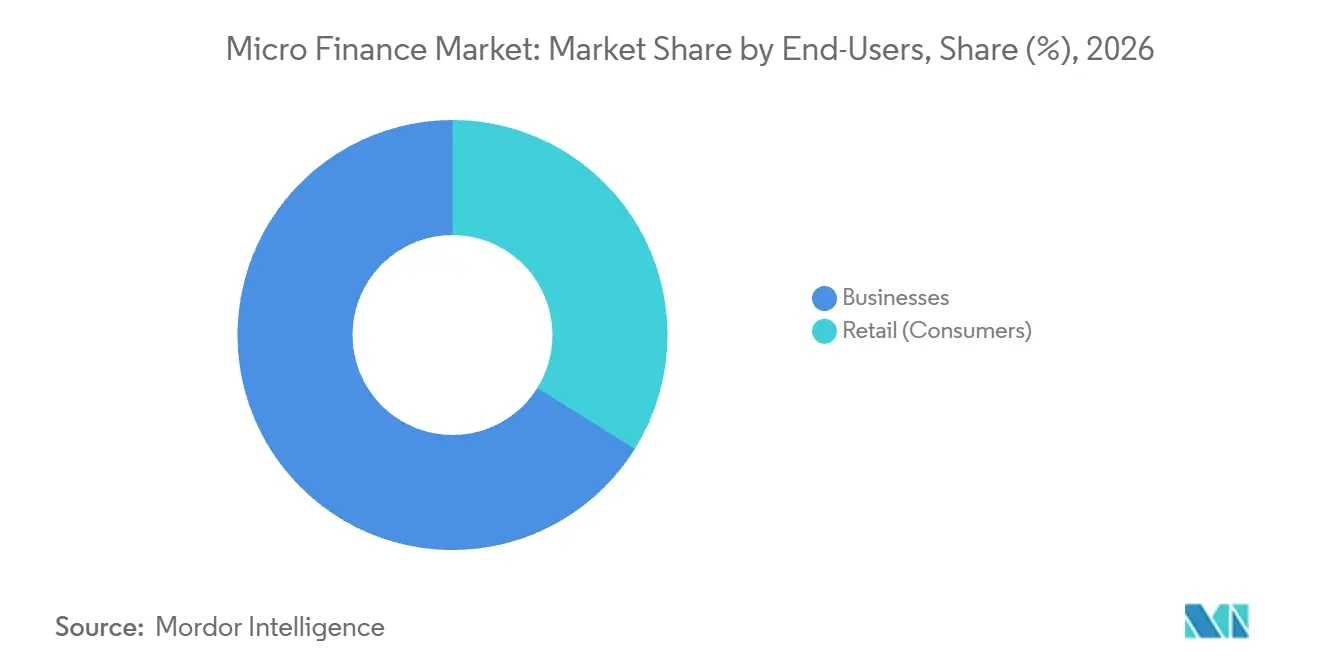
- 企業エンドユーザーは2026年のマイクロファイナンス市場規模の66.11%を占め、小売消費者は2027年から2032年にかけてCAGR 11.81%で最も速く成長すると予測されている。
- 提供サービス別では、マイクロローンが2026年の市場価値の91.59%をリードし、マイクロ保険は2027年から2032年にかけてCAGR 14.72%で最も速く拡大すると予測されている。
- チャネル別では、オフライン提供が2026年の市場価値の67.19%を占め、オンライン提供は2027年から2032年にかけてCAGR 15.58%で最も速く成長すると予測されている。
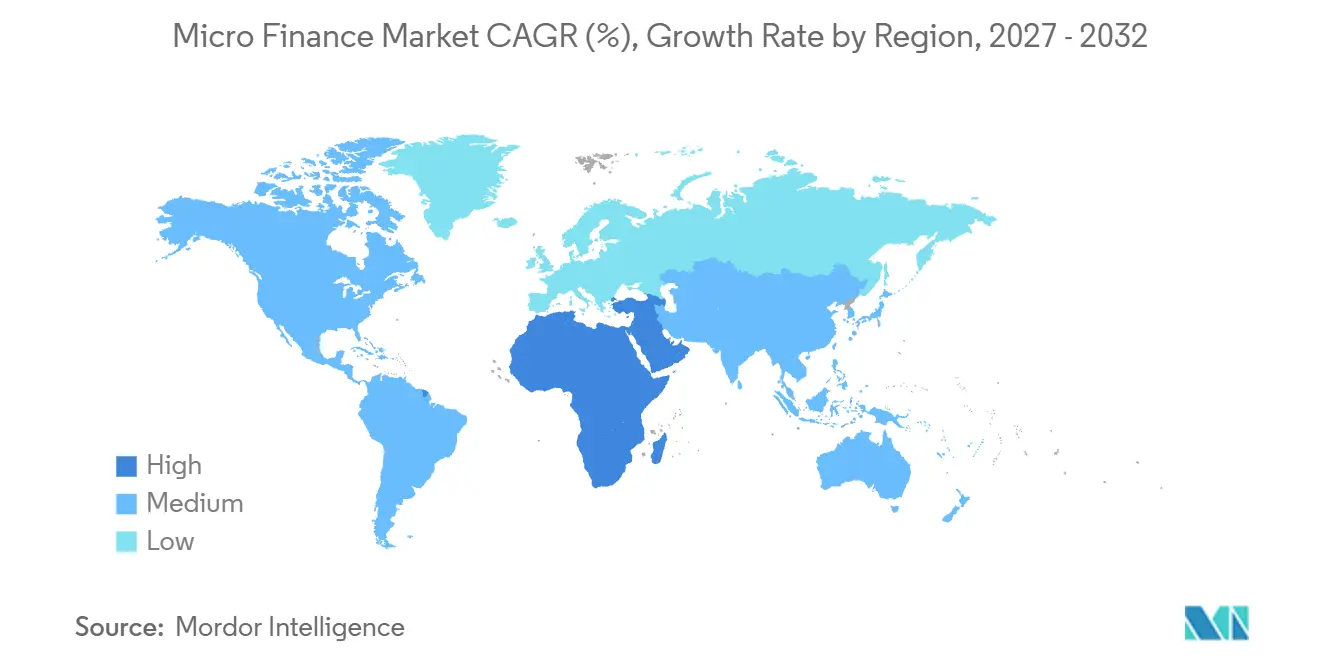
- 地域別では、アジア太平洋が2026年の市場価値の44.8%を占め、中東・アフリカは2027年から2032年にかけてCAGR 13.46%で最も速く成長すると予測されている。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 政府主導の金融包摂プログラム | +3.4% | インドの農村地区 | 中期(2〜4年) |
| デジタル・モバイル普及によるサービスコスト低下 | +3.1% | タンザニアのマイクロファイナンスサービス地域 | 中期(2〜4年) |
| MSME向け信用需要の未充足の増大 | +4.2% | インドの製造・貿易センター | 長期(4年以上) |
| 証券化およびインパクト投資によるマイクロローン資産への資金流入 | +2.5% | インドの金融センター | 中期(2〜4年) |
| B2Bコマースプラットフォームを通じた組み込み型金融 | +1.1% | 米国のビジネスセンター | 短期(2年以内) |
| 気候変動対応・グリーンマイクロファイナンス商品 | +0.7% | カンボジアのマイクロファイナンスサービス地域 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
政府主導の金融包摂プログラム
公的包摂プログラムは、参加銀行への補償と優遇借り手価格を整合させることで、農村の集団融資をより実現可能にすることができる。2026年7月時点で、920万の女性自助グループがインドの政府運営の国家農村生計ミッションプラットフォームに登録されており、銀行信用へのアクセスが追跡されている。[1] 2025〜26年度において、同プログラムは優遇年利7%の借り手金利を設定し、融資・残高上限内の適格農村女性自助グループ信用に対して年4.5%の銀行利子補給を提供した。補給は口座が標準カテゴリーに留まっている間のみ支払われた。これにより、借り手の価格優遇と口座パフォーマンスに連動した銀行インセンティブが結びついている。実績ある集団信用関係は銀行に補給へのアクセスを与え、包摂プログラムの商業的魅力を融資パフォーマンスに結びつけている。
デジタル・モバイル普及によるサービスコスト低下
ASA Internationalの子会社であるASAマイクロファイナンスタンザニアは、2026年3月17日にグループのコアバンキングシステムおよびデジタル金融サービスを稼働させた。この移行により313,000人の顧客が新しいコアバンキングシステムに移行し、累積カバレッジはグループの総顧客基盤の約半数に達した。このマイルストーン時点で、1,100人のタンザニア人融資担当者が日常業務においてデジタル金融サービスプラットフォームを使用していた。顧客記録と現場スタッフの両方にデジタルシステムを拡張することで、小口残高の繰り返しサービスをより経済的にすることができる。追加口座あたりのサービス負担の低下は、プロバイダーが経済的に提供できる小口融資の範囲を広げることができる。
中小零細企業の未充足信用需要の増大
中小零細企業(MSME)にとって、総信用供給の増加は必ずしも資金調達ギャップを解消しない。2025年5月のレポートにおいて、インド中小企業開発銀行は適時かつ十分な信用アクセスを主要な課題として特定し、持続的な未充足需要を報告した。この調査結果は、製造業、サービス業、貿易業にわたる10の州の2,097のインドのMSMEに基づいている。同レポートはまた、MSMEへの総信用供給が増加しており、既存チャネルが供給するものとのギャップが残っていることを指摘した。マイクロファイナンスプロバイダーにとって、調査が強調する適時信用は、定義された事業用途に対して小口融資を迅速に承認・実行できる貸し手に有利である。持続的な未充足需要は、その提案を実現できるプロバイダーに追加の融資量をもたらす。
証券化およびインパクト投資によるマイクロローン資産への資金流入
証券化は、マイクロローン債権を個々の借り手申請とは別に投資家が評価できる有価証券として提示することで、潜在的な資金調達ルートを生み出す。Muthoot Microfinは、マイクロファイナンスローン債権を裏付けとするインドの2025年MFIロカルノ取引を組成し、シリーズA1パススルー証書を発行した。これらの証書は2026年3月にCrisil AA(SO)の最終格付けを取得した。この仕組みにより、小口の基礎融資を定義された格付けプールを中心とした投資判断と結びつけることができる。これらの有価証券を発行する貸し手は、既存の債権を追加融資のための資金に転換し、借り手需要がすでに存在する場所で融資能力を追加することができる。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い実効金利と借り手の過剰債務 | -1.8% | インドのマイクロファイナンス融資地域 | 短期(2年以内) |
| 複雑かつ変化する規制コンプライアンス要件 | -1% | インドの規制融資地域 | 中期(2〜4年) |
| 新型コロナウイルス感染症後の主流銀行からの卸売資金調達の引き締め | -0.6% | インドの小規模MFI運営地域 | 短期(2年以内) |
| デジタルチャネルにおけるデータプライバシーおよびサイバーセキュリティの懸念 | -0.3% | ケニア、タンザニア、ウガンダ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い実効金利と借り手の過剰債務
借り手の債務圧力は、家計が引き続き小口融資を求める場合でも、追加信用が返済義務を増加させるため、繰り返し融資を制限することがある。Sa-Dhanは2025〜26年度レポートにおいて、借り手の過剰レバレッジ、引受の厳格化、慎重な新規融資を背景に、インドのマイクロファイナンスローン残高が前年比11%減少したと述べており、これは以前の返済不振と複数借入による資産品質ストレスに続くものであ。CreditAccess Grameen Limitedは2025〜26年度第3四半期の加重平均マイクロファイナンス金利として22.71%を報告しており、借入の金利コスト要素を示している。Sa-Dhanはまた、2025〜26年度第4四半期に順次ポートフォリオ成長と信用品質の改善を報告した。したがって、貸し手は追加信用の要求と返済能力を区別するための債務評価が必要である。残る制約は家計が維持できる返済負担であり、これが既存顧客への繰り返し融資による安全な拡大を制限する。
複雑かつ変化する規制コンプライアンス要件
家計レベルの支払能力規則により、マイクロローンの決定は提供される特定のローン以外の財務的コミットメントにも依存する。2022年4月1日施行のインド準備銀行(RBI)のマイクロファイナンス枠組みの下、インドの規制貸し手は、月次ローン返済額が月次家計収入の50%を超える対象低所得家計への新規融資を差し控えなければならない。この計算にはマイクロファイナンスおよびその他の担保付き家計ローンと提案されたローンが含まれる。上限を超える既存ローンは満期を迎えることができるが、新規融資は家計がコンプライアンスを達成するまで待機しなければならない。事業者にとって、小口申請の評価には家計の総合的な信用義務の把握が必要である。要求されたマイクロローン単独では支払可能に見える場合でも、意欲ある借り手が融資実行の遅延に直面することがある。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
機関別:
専門的規模と集団融資が提供を形成するマイクロファイナンス機関(MFI)およびその他は2026年のマイクロファイナンス市場規模の62.61%を占め最大セグメントであり、2027年から2032年にかけてCAGR 12.94%で最も速く成長するセグメントと予測されている。ASA International Group plcは2026年6月30日時点で6億399万 ミリオン 米ドルの総融資残高ポートフォリオを報告した。[2] この企業レベルの残高は、専門機関がアジアおよびアフリカの事業全体で維持できる融資規模を示している。ASAは多くの市場における困難な状況にもかかわらずポートフォリオ拡大を報告しており、グループレベルの成長が困難な事業環境と共存できることを示している。
もう一方の機関セグメントである銀行は、インドのSHG銀行連携プログラムを通じて2025〜26年度に535万の自助グループに新規融資を実行した。国立農業農村開発銀行によれば、これらの銀行融資は特に女性主導の生計活動を支援した。ASA Internationalは報告された2026年上半期のポートフォリオ成長をパキスタン、ウガンダ、ケニアに主に帰属させた。SHG銀行連携プログラムは個々の借り手ではなくグループを計上するため、このチャネルにおける銀行融資のリーチは提供されたグループ数によって測定される。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー別:
企業金融がリードし、家計用途が多様化企業は2026年のマイクロファイナンス市場シェアの66.11%を占めた。2025年の全国応用経済研究評議会による10のインドの州、50の地区、300の郵便番号、19の規制機関にわたる10,342人の借り手の調査では、75.4%がマイクロファイナンスローンを事業活動に使用したことが判明した。この最大セグメントにとって、ローンによって資金調達される活動はその商業的目的の評価の中心である。調査対象の全借り手のうち48.1%が既存事業に投資しており、事業用途の借り手の大半がすでに稼働中の企業に資金を提供したことを示している。
小売消費者は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 11.81%が予測されている。Talaは2025年グローバルインパクトレポートにおいて、281人のフィリピン人借り手へのインタビューを説明し、多くが緊急の請求書、食料品、または授業料にローンを使用したと述べた。これらの用途は、家計の義務のタイミングを中心とした商品設計上の問題を示しており、小口融資が特定の支払いニーズを橋渡しできる。したがって、返済条件はそれらの請求書後の家計資源に合わせなければならない。なぜなら、緊急費用の資金調達は企業ローンを返済できる事業収益を自ら生み出すわけではないからである。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
提供サービス別:
融資規模が金融保護の基盤を形成するマイクロローンは最大セグメントであり、2026年の市場価値の91.59%を占めた。2025年、国際金融公社の金融クライアントは零細企業に4,460万件のローンを提供し、総額758億 ミリオン 米ドルに達した。多数のローンと相当な総融資額の組み合わせは、小企業信用が金融機関を通じてどのように規模に達するかを示している。これらのローンに分散すると、758億 ミリオン 米ドルは1件あたり約1,700米ドルとなり、マイクロローンの規模は大口ではなく多数の小口から生まれることを示している。
マイクロ保険は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 14.72%が予測されている。報告されたインドのマイクロファイナンス機関は、2025〜26年度のクレジットプラス活動を通じて1,435万人のクライアントに非融資の生命保険、健康保険、非生命保険サービスを提供し、受益者は重複する可能性がある。ASA InternationalのTuracoとのマイクロ保険パートナーシップは、2026年上半期にザンビアとパキスタンでASA LifeCareを立ち上げ、5市場のクライアントをカバーした。これらの事例は、マイクロファイナンス関係を通じた保護の配布を中心に構築された拡大経路を支持しており、サービスの幅と地理的リーチの両方が機会に貢献している。特定リスクに対る保護はローン自体を超えた需要源を追加し、顧客関係の商業的目的を広げる。
チャネル別:
物理的リーチとデジタル返済が異なるニーズに対応オフライン提供は最大セグメントであり、2026年に67.19%のシェアを占めた。バングラデシュの693の認可マイクロファイナンス機関は、2024〜25年度に27,113の支店を通じて運営し、4,398万人以上のクライアントにサービスを提供した。この物理的ネットワークは認可貸し手に全国の顧客への確立されたルートを与える。数字は支店あたり約1,600人のクライアントを示唆しており、物理的サービスポイントによって支えられる関係の規模を示している。報告されたリーチは、クライアントがその後の支払いをどのように行うかに関わらず、支店を独自の実質的なサービスチャネルとしている。
オンライン提供は最も速く成長するセグメントであり、2027年から2032年にかけてCAGR 15.58%が予測されている。2025〜26年度において、Ujjivan Small Finance Bankのインドにおけるマイクロバンキングローン返済の45%がデジタルで完了した。返済の採用はプロバイダーに継続的なローン関係を通じてデジタル利用を拡大するルートを与える。なぜなら、サービスは最初の申請と実行後に繰り返し発生するからである。借り手にとって、実際の決定は次の支払いをどのように行うかに関わることがあり、デジタルチャネルを使用する繰り返しの機会を生み出す。
地域分析
アジア太平洋マイクロファイナンス市場
アジア太平洋は2026年のマイクロファイナンス市場規模の44.8%のシェアを占め、最大の地域となった。2025年、アジア開発銀行のマイクロファイナンスプログラムは、動員された2億1,700万 ミリオン 米ドルを含む4億3,300万 ミリオン 米ドルをマイクロファイナンス機関およびパートナー金融機関に提供し、80万人以上の受益者を支援した。[3] パートナーネットワークにはインドとフィリピンのほか、バングラデシュ、ネパール、パキスタンが含まれており、プログラムにいくつかの異なる国内融資環境にわたる資金調達チャネルを与えている。プログラムはマイクロファイナンス機関およびパートナー金融機関を通じて資金を提供するため、これらの国の受益者は地域の貸し手を通じてリーチされる。
中東・アフリカマイクロファイナンス市場
中東・アフリカは最も速く成長する地域であり、2027年から2032年にかけてCAGR 13.46%が予測されている。西アフリカ通貨同盟8カ国のマイクロファイナンス機関は、2025年12月時点で推定2,038万人のクライアントにサービスを提供しており、2024年12月から6.6%増加した。この推定は、同盟の預金・信用業務の90%以上を占める190の機関に基づいている。融資残高は同期間に9%増加し、クライアント基盤よりも速く成長した。したがって、クライアントあたりの平均融資残高はクライアントリーチとともに増加し、貸し手はより多くのクライアントにサービスを提供するとともに、関係あたりのサービスエクスポージャーも増加した。
北米では、米国を拠点とするGrameen Americaが2025年に起業家とその中小企業に10億 ミリオン 米ドル以上の融資資本を投資した。南米では、2025年6月時点でコロンビアのAsomicrofinanzas加盟機関が提供するマイクロ起業家の52%を女性が占めた。欧州にはフランスのADIEが含まれており、2025年に30,971件の事業マイクロクレジットを発行し、従来の銀行信用にアクセスできない起業家に資金を提供している。これらの活動は、3つの地域すべてで専門貸し手と協会会員によって担われる企業融資を示している。従来の銀行信用へのアクセスはADIEが対処する制約を定義しており、借り手の適格性を企業ステータス単独よりも具体的にしている。
規制の枠組みと見通し
この比較は、事業および消費者ローンの拡大を検討している認可マイクロファイナンス貸し手の観点から選択された管轄区域を検討する。インドの適格資産規則は非銀行金融会社マイクロファイナンス機関(NBFC-MFI)に適用され、米国の支払い移転規則は対象となるペイデイローン、自動車担保ローン、および特定の高コスト分割払い消費者ローンに適用される。ブラジルの国家指向的生産的マイクロクレジットプログラム(PNMPO)は独自の登録・監視枠組みを持つ。これらの区別により、プロバイダーの種類と商品カバレッジが各枠組みの商業的効果を判断する上で中心的となる。
規制表
| 決定要因 | 米国 | ブラジル | フランス | インド | ナイジェリア |
|---|---|---|---|---|---|
| 主要当局 | 消費者金融保護局 | 労働雇用省 | 健全性監督・破綻処理機構(ACPR) | インド準備銀行 | ナイジェリア中央銀行 |
| 主要な手段または方向性 | 対象消費者ローンに関する連邦規則集第12編第1041部 | PNMPOおよび2026年3月のマイクロファイナンス改正 | 金融通貨法典R. 518-57;2026年11月20日施行の消費者信用改革 | 無形資産控除後の総資産の60%以上のNBFC-MFI適格資産最低基準 | マイクロファイナンス銀行に関する2020年銀行その他金融機関法 |
| 商業的効果 | 同一口座からの2回連続の失敗後は、承認例外を条件として追加の移転が禁止される | 認可PNMPO事業者は、同一機関における借り手の総生産指向マイクロクレジット残高上限の20%まで追加のマイクロファイナンスを配分できる | 特定の非営利団体および公益財団のローンに対する認可;消費者信用規則は2026年11月に一部の低額信用に拡大される | 最低基準を下回る4四半期連続後にRBIに是正計画を提出する | 支払能力および損失によって損なわれない最低資本が認可業務の条件 |
| 現在の政策の魅力度 | 中程度 | 高 | 中程度 | 中程度 | 中程度 |
| 政策の魅力度の将来の方向性 | 緩和 | 緩和 | 強化 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | |||||
インドとナイジェリアの中程度の評価と変化なしの方向性は、運用ポートフォリオと認可業務の義務を反映しており、ナイジェリアの2026年7月の46のマイクロファイナンス銀行ライセンスの取り消しはコンプライアンス違反の結果を示している。米国の中程度の評価と緩和の方向性は、消費者金融保護局の2025年3月28日の声明(対象となるペイデイローン、自動車担保ローン、特定の高コスト分割払いローンに対する支払い規定のペナルティを優先しないとする)と、残りの規定を再検討する2026年統一アジェンダ計画を反映しており、承認例外を伴う成文化された移転制限は引き続き有効である。ブラジルの高評価と緩和の方向性は、2026年3月26日の改正による追加マイクロファイナンス許容量を反映しており、認可プログラム業者に借り手へのサービス提供の余地を与えている。フランスの中程度の評価と強化の方向性は、適格非営利貸し手に対する確立された認可と、2026年11月20日の一部低額ローンへの消費者信用規則の拡大を組み合わせている。
バリューチェーンの段階
この比較は、統合されたマイクロファイナンス融資モデル内での借り手エンゲージメント、融資提供、および継続的なクライアントサービスを追う。ASA Internationalは、融資担当者がグループで定期的にクライアントと会うコミュニティベースの支店を運営している。2025年、グループは顧客マイクロファイナンスローン、銀行残高、定期預金の利息を含む利息および類似収入として2億9,990万 ミリオン 米ドルを報告した。顧客ローン利息がこのモデル内での組成とサービスの両方を支えるため、追加のサービス業務は同じ融資関係の収益でカバーされなければならない。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 借り手エンゲージメント | ASA Internationalなどの支店ベースのマイクロファイナンス貸し手 | 統合融資内の顧客ローン利息 | グループコンタクトを適切な申請に転換すること | グループエンゲージメントと借り手評価を結びつける |
| 融資提供 | ASA Internationalなどの統合マイクロファイナンス貸し手 | 顧客マイクロファイナンスローンの利息 | 新規融資とポートフォリオエクスポージャーのバランス | ポートフォリオリスク限度内で融資を段階的に実行する |
| 継続的なクライアントサービス | ASA Internationalなどの支店・融資担当者業務 | 継続的な融資関係内の顧客ローン利息 | 口座増加に伴う定期的な連絡の維持 | 支店の業務量とクライアントミーティングスケジュールを調整する |
| 情報源: Mordor Intelligence | ||||
エチオピアのVisionFund MFIは、支店、USSDBバンキング、モバイルアプリを通じて金融サービスを提供している。物理的アクセスとデジタルアクセスを組み合わせることで、貸し手は業務モデル全体でトランザクションと顧客コンタクトをより多くの方法で配分できる。VisionFundは支店、USSD、アプリアクセスを1つの認可機関として提供しており、デジタルチャネルが信用エクスポージャーを保有する同じ貸し手のリーチを拡大している。
競合環境
市場集中度
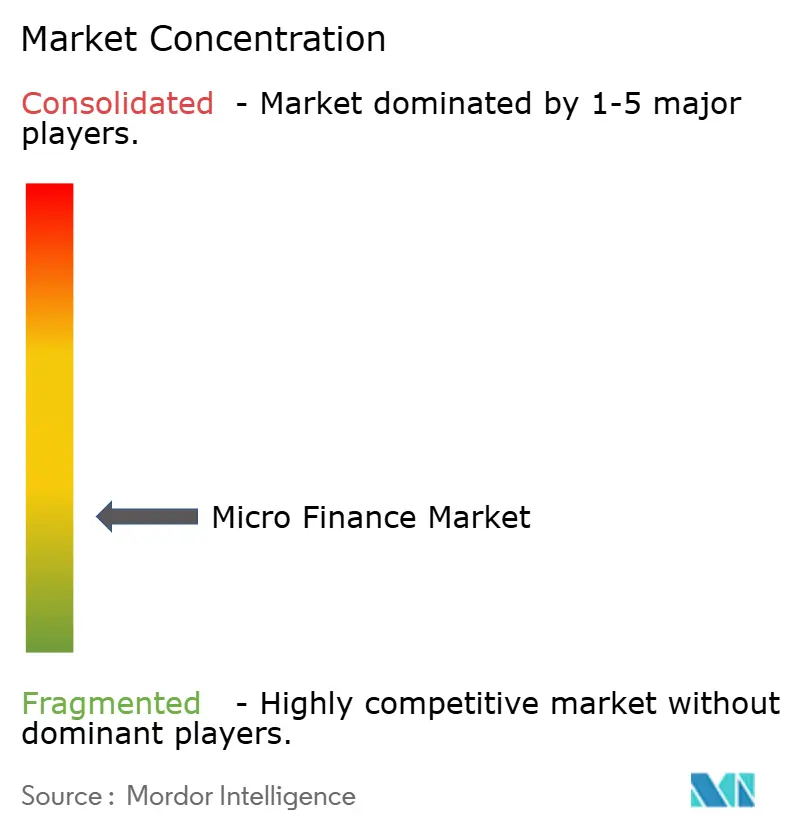
競争は専門貸し手と銀行に分散しており、機関のリーチと顧客選定の違いが特定の借り手にサービスを提供できるプロバイダーを形成している。Annapurna Finance、BSS Microfinance Limited、Asirvad Microfinance Limited、Bandhan Bank、CreditAccess Grameen Limitedがこの競争分野に参加している。CreditAccess Grameen Limitedは2026年3月31日時点で442万人のアクティブ借り手の全社ベースを報告しており、確立された事業者が利用できる規模を示している。その規模のベースに対して、挑戦者はリーチで競争する余地が少なく、借り手の選定とサービス方法でより多く競争する。
2024〜25年度において、Manappuram Financeの子会社であるAsirvad Microfinance Limitedは、リスク下のポートフォリオが2%未満のセンターへの実行を制限した。また、生体認証と強化された収入スコアカードを導入し、2024〜25年度中に高リスク支店を一時停止した。Bandhan Bankは2024〜25年度に独自のマイクロファイナンスガードレールを実施し、貸し手数と借り手エクスポージャーを制限し、マイクロファイナンス貸し手全体で60日以上延滞している顧客への融資を制限した。これらの措置は、顧客選定と信用延長の条件競争戦略の中心に置く。これらの管理に直面する借り手は、機関が類似の小口融資商品を提供している場合でも、異なる貸し手で異なる承認基準に遭遇することがある。
2026年度第2四半期において、Bandhan Bankは新興起業家ビジネス顧客向けに固有のQRコードを導入し、バーラト・ビル・ペイメント・システムと統合した。この動きは競争に返済チャネルの次元を加え、貸し手に融資組成後のインタラクションを差別化する方法を与える。挑戦者にとって、同等の提案は顧客向け支払い設計を借り手の選定とサービスに使用される管理と結びつける必要がある。BandhanのQR返済チャネルは、誰が承認されるかではなく、承認後のサービスで競争する。
マイクロファイナンス業界のリーダー企業
-
Annapurna Finance
-
BSS Microfinance Limited
-
Asirvad Microfinance Limited
-
Bandhan Bank
-
CreditAccess Grameen Limited
- 注:主要企業の掲載順は順位を示すものではありません。
マイクロファイナンス市場 このレポートでカバーされる企業
- Annapurna Finance
- BSS Microfinance Limited
- Asirvad Microfinance Limited
- Bandhan Bank
- CreditAccess Grameen Limited
- Grameen Bank
- Compartamos Banco
- Kiva
- Accion International
- ASA International
- Ujjivan Small Finance Bank
- Spandana Sphoorty Financial
- Bharat Financial Inclusion (SKS)
- BancoSol
- VisionFund International
- FINCA International
- BRAC Microfinance
- GoTyme Bank
- Kaleidofin
- Tala
市場参加者にとっての主要な機会
この比較は、IFCのコロンビア地震後復興保証公募内の3つの潜在的な小口融資申請を検討する。2026年の公募は女性、農業金融、持続可能なMSME融資を優先し、地域で認可された貸し手に財務、環境・社会、誠実性、インパクト、業務能力の審査を通過することを求める。記載された申請期限は2026年11月5日であり、IFCはこれを短縮または延長することがある。IFCは複数のプロバイダーを選定することも、いずれも選定しないこともあり、保証契約はデューデリジェンスと承認に依存する。
市場機会表
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨される戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 女性起業家向け復興マイクロローン | 女性は復興金融の優先事項 | コロンビアの女性マイクロ起業家 | 定義された復興ニーズを中心とした小口融資提案を構築する | IFCの財務能力およびインパクト審査 | 資格を条件としたBanco Wなどの潜在的な地域貸し手 |
| 農業マイクロ企業復興ローン | 農業金融は公募の優先事項 | コロンビアの農業マイクロ企業 | ローン構造を借り手の復興計画に合わせる | IFCの業務能力デューデリジェンス | 適格マイクロファイナンス貸し手および農業マイクロ企業 |
| 持続可能なマイクロ企業再建ローン | 持続可能なMSME融資が優先される | 持続可能な再建を行うマイクロ企業 | 適格な再建目的を小口融資に転換する | 環境・社会リスク審査 | 資格を条件としたFundación delamujerなどの潜在的な地域貸し手 |
| 情報源: Mordor Intelligence | |||||
2026年9月29日に導入された別のBancóldex復興ラインには、アンティオキア州やカルダス州を含む適格県の被災MSMEに対する上限付きマイクロファイナンスメカニズムが含まれている。農業は除外され、借り手には地震被害証明書と有効な商工会議所証明書が必要である。金融仲介機関が申請を評価し、必要な証明書をBancóldexに転送する。したがって、IFCの農業優先事項は、その別の公的信用ラインが購入者セグメントを除外するマイクロ企業復興融資の補完的なルートを提供する。
最近の産業開発事情 マイクロファイナンス市場
- 2026年9月:Gojo & Companyはウズベキスタンのルネサンスマイクロファイナンス機関への出資比率を9.8%から19.8%に引き上げ、ルネサンスへの主要資本投資と創業者への部分的なエグジットを提供するセカンダリー取引を組み合わせた。
- 2026年9月:Bancóldexとコロンビア商工観光省は、アンティオキア州やカルダス州を含む適格県の地震被災MSMEに対する上限付きマイクロファイナンスチャネルを含む復興信用ラインを導入した(農業を除く)。申請は金融仲介機関を通じて行われ、地震被害証明書と有効な商工会議所証明書が必要である。
- 2026年7月:ナイジェリア中央銀行は、継続業務要件を満たさなかった46のマイクロファイナンス銀行の営業ライセンスを取り消した。
マイクロファイナンス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
マイクロファイナンス市場は、世界のマイクロファイナンスサービスへの年間支出を測定する。銀行、マイクロファイナンス機関、その他のプロバイダーは、オンラインおよびオフラインチャネルを通じて事業および小売借り手にマイクロローン、マイクロ保険、その他の金融サービスを提供する。
対象外の範囲:個人間の純粋なインフォーマル融資および規制または追跡可能な機関を通じない未記録のコミュニティ融資、マイクロファイナンスの提供ではない主流の商業または消費者信用、マイクロローン資産を含む独立した卸売資金調達および証券化取引、ならびにプロバイダーに販売される独立したデジタルアイデンティティ、決済レール、またはコマースプラットフォームサービスは除外される。
セグメンテーションの概要
- 機関別
- 銀行
- マイクロファイナンス機関(MFI)およびその他
- エンドユーザー別
- 企業
- 小売(消費者)
- 提供商品別
- マイクロローン
- マイクロ保険
- その他の提供商品
- チャネル別
- オンライン
- オフライン
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- 南米のその他
- 欧州
- 英国
- ドイツ
- フランス
- スペイン
- イタリア
- ベネルクス(ベルギー、オランダ、ルクセンブルク)
- 北欧(スウェーデン、ノルウェー、デンマーク、フィンランド、アイスランド)
- 欧州のその他
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- 東南アジア(シンガポール、インドネシア、マレーシア、タイ、ベトナム、フィリピン)
- アジア太平洋のその他
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- ナイジェリア
- 中東・アフリカのその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
CGAPの資料(マイクロファイナンスの定義やグローバルマイクロファイナンスデジタル化パイロットなど)は、プロバイダーとサービスの境界を定義し、デジタルチャネルの前提を情報提供することができる。世界銀行のグローバルフィンデックスは、信用、貯蓄、支払い、金融レジリエンスの国別、地域別、所得グループ別の利用状況を追跡し、IFCのMSME金融エビデンス(金融クライアントを通じて報告されたローン総額を含む)は、企業信用のカバレッジを固定し、事業融資の規模に関する前提を検証することができる。
プロバイダーの年次報告書、銀行および非銀行の届出書類、投資家向けプレゼンテーション、監督データ、信頼性の高い金融プレスは、これらのシリーズをポートフォリオ、新規融資、価格設定、借り手リーチ、流通の変化で補完し、市場レベルの推定のクロスチェックとして機能する。これらのソースは網羅的ではなく、収集、検証、明確化にはさらなるソースが情報を提供する。
一次インタビューおよびサーベイ
インタビューは、APAC、EMEA、アメリカ大陸の銀行、マイクロファイナンス機関、コミュニティ金融プロバイダー、マイクロ保険パートナー、デジタル提供企業の経営幹部および機能リーダーを対象とし、サービス利用とチャネルの区別を検証するために適切な場合は借り手側の代表者も含める。構造化された質問とフォローアップ討議により、提供サービス、プロバイダーの役割、価格設定、流通、地域需要に関する二次調査の結果を確認し、相反する回答を公開報告と市場シグナルに照らして調整する。アナリストはギャップを文書化し、定義やタイミングが矛盾する場合は関連する回答者に明確化を求め、裏付けなしに単一国からのエビデンスをグローバル市場全体に拡張することを避ける。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | 最高経営幹部:18% | APAC:48% |
| 中位層:46% | 機能・部門リーダー:36% | EMEA:30% |
| 小規模プレイヤー:20% | マネージャー:46% | アメリカ大陸:22% |
市場規模算定と予測
アナリストはマイクロローン、マイクロ保険、その他のマイクロファイナンスサービスへの年間グローバルエンドユーザー支出のトップダウン推定を構築し、次に公開プロバイダーおよび地域シェアから機関別、エンドユーザー別、提供サービス別、チャネル別、地域別の見解を展開する。インプットにはマイクロローンの組成と融資残高、マイクロ保険プレミアム、借り手および企業の信用利用指標、その他の計上された金融サービスの活動、デジタルチャネルのリーチが含まれ、それぞれがサービスプールの規模またはその提供能力を示す。シナリオ分析は企業信用需要、金融包摂の拡大、デジタルサービスのリーチ、資金調達の可用性、規制上の制限を予測に通し、公開されたサービスミックスとプロバイダーのエビデンスがセグメントシェアを導く。アナリストは選択されたプロバイダーの集計と抽出されたサービス価値×数量をトップダウン合計と比較し、重複するトランザクションを除去し、各チェックの背後にあるカバレッジと期間を記録する。データが欠落している場合、アナリストは最も近い比較可能な国またはサービストレンドを使用し、エビデンスが点推定を支持するまで範囲を保持する。セクター専門家と一次回答者は変数レベルのパスを確認し、製品利用、チャネルシフト、返済能力に関する前提を検証し、支持された修正は合計とセグメント推定に反映される。
データ検証と更新サイクル
アナリストは市場推定を独立したプロバイダー届出書類、監督・協会データ、借り手利用指標、市場レートと照合し、カバレッジと測定年の差異を調整する。第2のアナリストが合計、セグメントシェア、前年比変動、外れ値をソース記録と照合し、上級レビュアーがサインオフ前にフラグが立てられた差異を解決する。定義、タイミング、または業務変更がエビデンスと矛盾する場合は回答者に再連絡し、モデルは年次更新され、重要な規制または市場イベント後にサイクル間で更新され、新たに入手可能なソースに対して新鮮な事前納品パスでレビューされる。
Mordor Intelligenceのマイクロファイナンス市場規模と他の公表推定値との比較
公表された推定値は、計上するトランザクションと製品、および需要をモデル化するために使用するインプットが異なる場合がある。マイクロファイナンス市場は、世界のマイクロファイナンスサービスへの年間支出を測定する。
主要なギャップ要因には、調査の定義されたカバレッジと市場固有のモデリング選択が含まれる。インプットにはマイクロローンの組成と融資残高、マイクロ保険プレミアム、借り手および企業の信用利用指標、その他の計上された金融サービスの活動、デジタルチャネルのリーチが含まれ、それぞれがサービスプールの規模またはその提供能力を示す。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 3,164億 ミリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 2,390.9億 ミリオン 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値3,164億 ミリオン 米ドルを2年後として24.4%下回る。この推定値は拡大予測において早期のベース年を使用しており、後の比較年を下回る。 |
| グローバルコンサルタンシーB | 1,390億 ミリオン 米ドル(2025年) | 2025年ベースでは、この推定値は本レポートの2027年値3,164億 ミリオン 米ドルを2年後として56.1%下回る。2025年の評価は、出版社が示す上昇予測において比較年より前である。 |
Mordor Intelligenceのアナリストは市場推定を独立したプロバイダー届出書類、監督・協会データ、借り手利用指標、市場レポートと照合し、カバレッジと測定年の差異を調整する。
レポートで回答される主要な質問
マイクロファイナンス市場の規模と成長見通しは?
業界は2027年の3,164億 ミリオン 米ドルから2032年には5,397億 ミリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 11.27%を記録すると予測されている。
小口金融への需要を支えるものは何か?
インドにおける政府支援の集団信用と持続的なMSME資金調達ニーズが需要を支えている。インドの農村生計プラットフォームは2026年7月時点で920万の女性自助グループを登録した。
マイクロファイナンスの最大シェアを占める提供サービスはどれか?
マイクロローンは2026年の市場価値の91.59%を占めた。マイクロ保険は2027年から2032年にかけてCAGR 14.72%で最も速く成長すると予測されている。
マイクロファイナンスサービスで競争している企業はどこか?
Annapurna Finance、BSS Microfinance Limited、Asirvad Microfinance Limited、Bandhan Bank、CreditAccess Grameen Limitedがプロバイダーの一部である。
インドで新規マイクロローンを制約する家計返済限度額は何か?
インドでは、借り手の過剰債務が繰り返し融資を制限することがある。規制貸し手は、月次ローン返済額が月次家計収入の50%を超える対象低所得家計への新規融資を、コンプライアンスが達成されるまで差し控えなければならない。
マイクロファイナンス活動と予測成長をリードする地域はどこか?
アジア太平洋が2026年に44.8%のシェアでリードした。中東・アフリカは2027年から2032年にかけてCAGR 13.46%で最も速く成長すると予測されている。