
Mordor Intelligenceによる英国データセンター市場分析
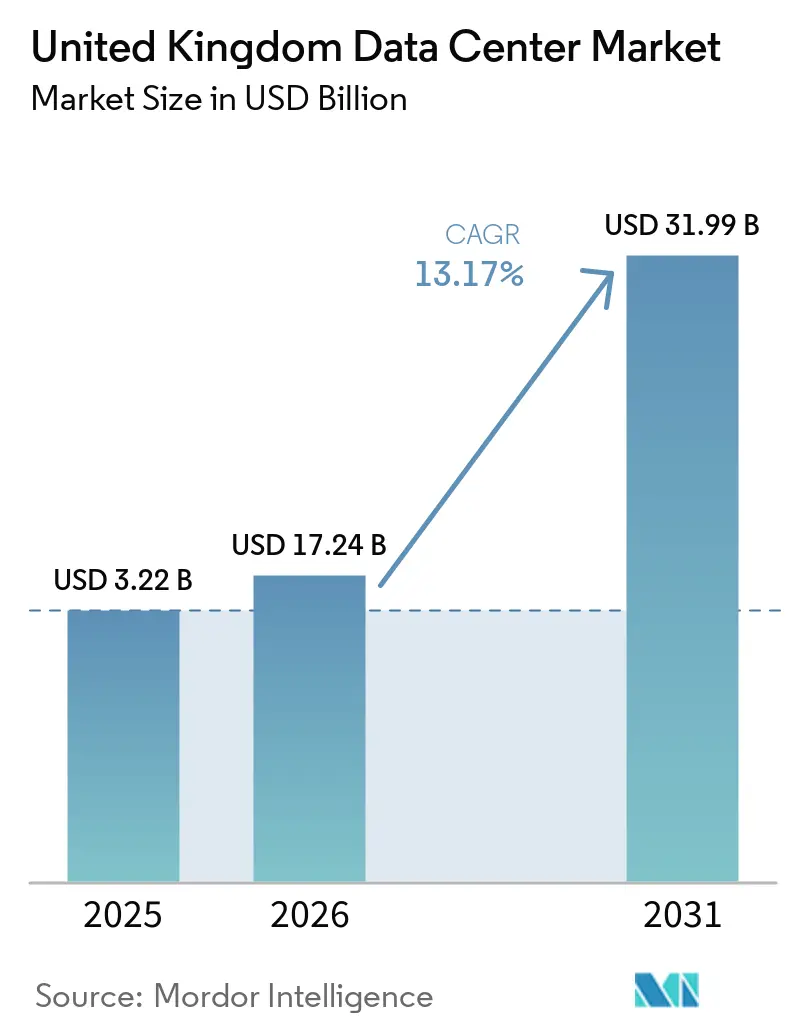
英国データセンター市場規模は2026年に3.71千メガワットと評価され、2027年の5.8千メガワットから2032年には53.12千メガワットに達すると推定されており、予測期間(2027年~2032年)においてCAGR 55.73%で成長します。
AIコンピューティングとクラウドの拡大により電力集約型施設への需要が高まる一方、ハイブリッド展開は外部および内部のキャパシティ要件を維持しています。英国全土において、コロケーション顧客はプロバイダーが運営する施設を利用しながら、自社のコンピューティング機器の管理を維持しています。オペレーターはキャパシティ契約と段階的開発で対応し、顧客の展開ニーズに合わせて増設を調整しています。ウェストロンドンにおけるグリッド接続の遅延と建設資本リスクは、電力を確保し、コミット済みテナントを中心に投資を段階的に実施できるサプライヤーを優位にし、未使用キャパシティのコストを抑制しています。
レポートの主要ポイント
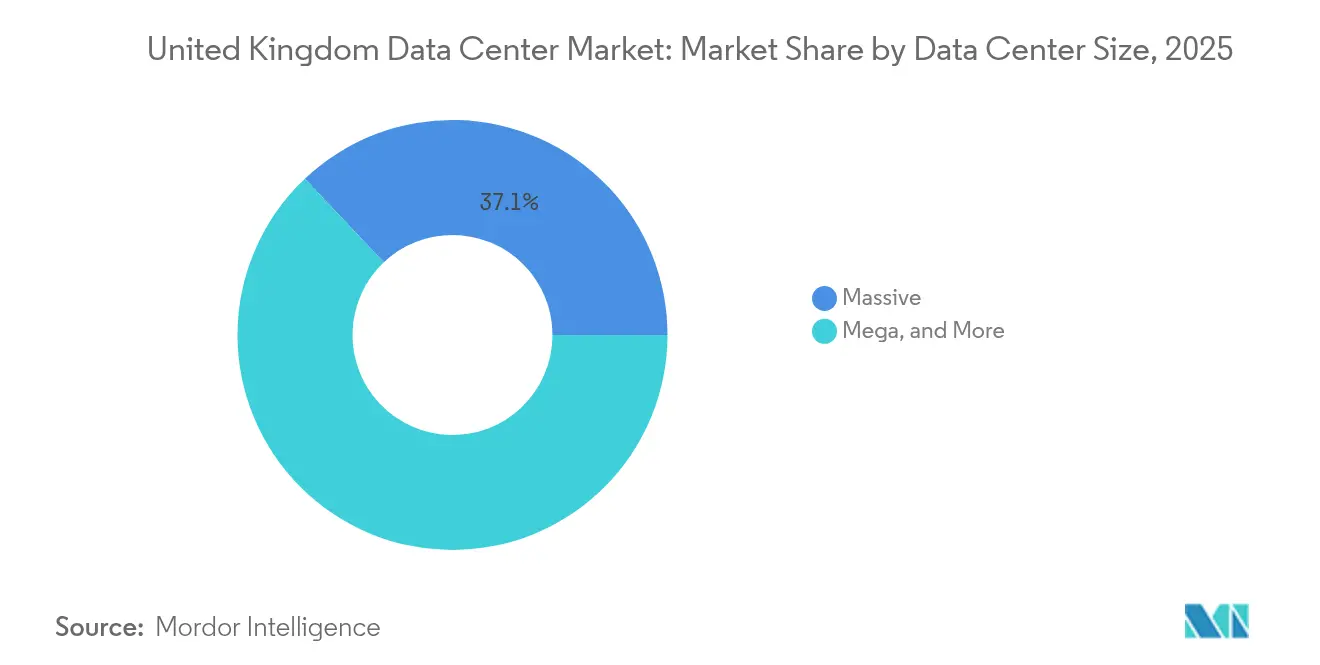
- データセンター規模別では、マッシブ施設が2026年の英国データセンター市場シェアの55.14%をリードし、メガ施設は2027年から2032年にかけてCAGR 71.2%で最も速く成長すると予測されています。
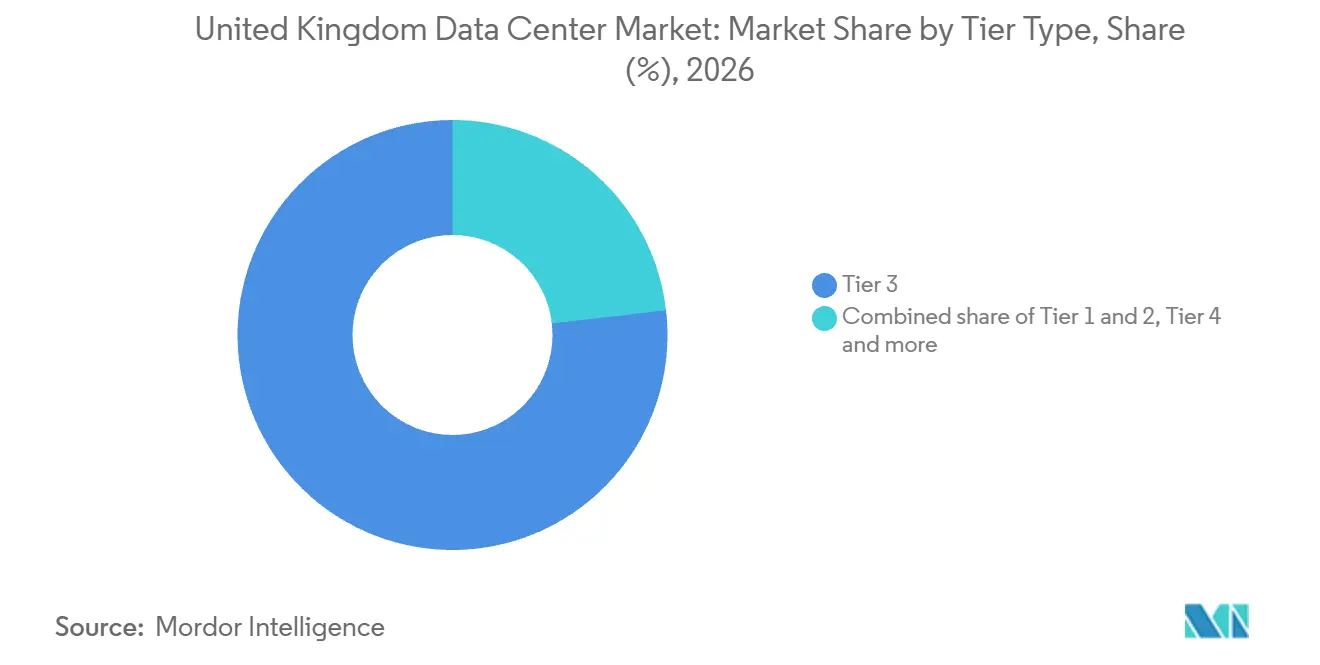
- ティアタイプ別では、ティア3が2026年の英国データセンター市場規模の76.84%のシェアをリードし、ティア4は2027年から2032年にかけてCAGR 124.6%で最も速く成長すると予測されています。
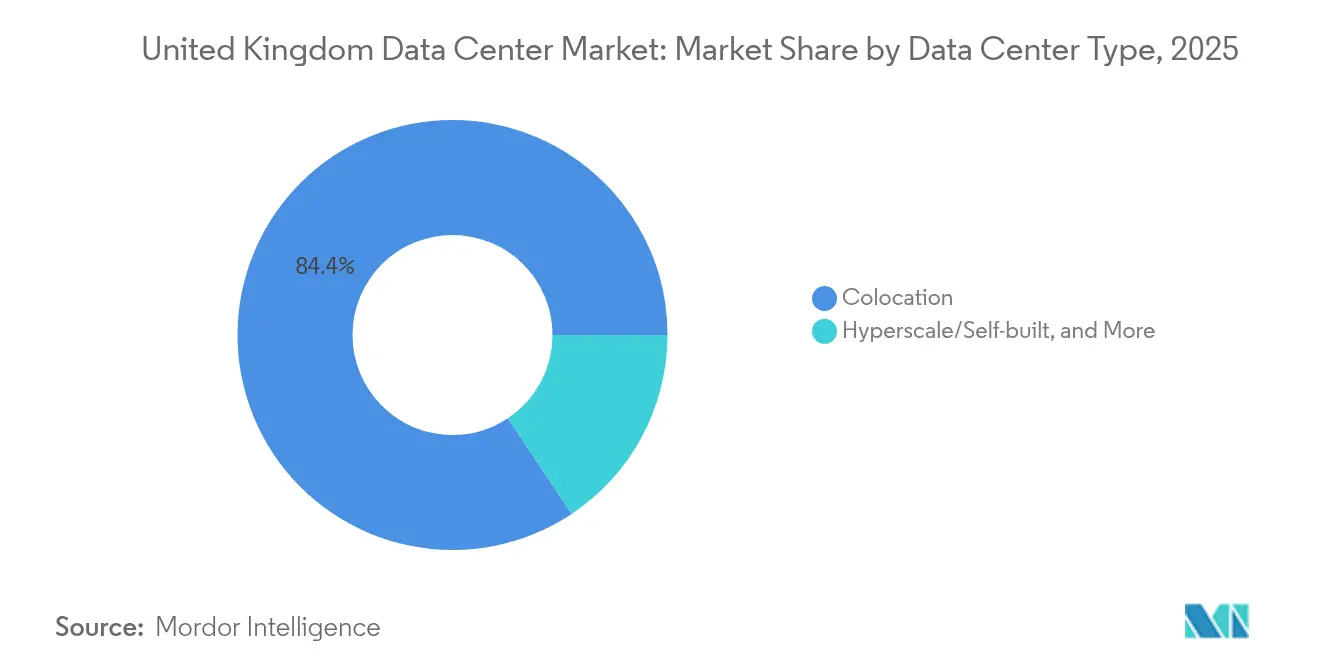
- データセンタータイプ別では、コロケーションが2026年の設置済みITロードキャパシティの73.18%をリードし、ハイパースケールおよび自社構築施設は2027年から2032年にかけてCAGR 64%で最も速い成長予測を持っています。
- エンドユーザー別では、ITおよびITESが2026年の設置済みITロードキャパシティの17.45%をリードし、BFSIは2027年から2032年にかけてCAGR 50.3%で最も速く拡大すると予測されています。
- ホットスポット別では、グレーターロンドンが2026年の設置済みITロードキャパシティの60.97%で最大シェアを保持し、英国その他地域は2027年から2032年にかけてCAGR 83%で最も速く成長すると予測されています。
- 地理的には、英国その他地域は2027年から2032年にかけてCAGR 83%で最も速く成長すると予測されており、グレーターロンドンは2026年の設置済みITロードキャパシティの60.97%で最大シェアを保持しています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
600+
Mordor Intelligenceによるデータセンターレポート
AI施設、サーバー、建設などを網羅し、グローバル、地域、国レベルから個々のデータセンターコンポーネントまで対応
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの予測影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ハイパースケールクラウドおよびAIコンピューティング需要の急増 | +36% | ブリストルおよびニューポートキャンパス | 中期(2〜4年) |
| 英国全体における5Gおよびエッジコンピューティングの成長 | +12% | テムズ河口工業回廊 | 中期(2年~4年) |
| BFSIおよびエンタープライズセグメントにおけるハイブリッドITの採用拡大 | +10% | 全国規模 | 短期(2年以内) |
| デジタルインフラに対する政府インセンティブおよび国家計画政策フレームワーク | +9% | イングランド全域の地方計画区域 | 中期(2〜4年) |
| 英国東海岸における新たな海底ケーブル陸揚げの普及 | +5% | マーゲート沿岸陸揚げエリア | 長期(4年以上) |
| 北イングランドにおける旧来の工業団地のAI対応キャンパスへの転用 | +4% | カンボイス旧発電所跡地 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ハイパースケールクラウドおよびAIコンピューティング需要の急増
AI需要は、共有パブリックシステム商業クラウドキャパシティのコミットメントの両方を通じて施設要件を生み出しています。2026年6月、ブリストル大学は、公共AIコンピューティング施設であるIsambard-AIに5,448基のNvidia GH200 Grace Hopperスーパーチップが搭載されていると報告しました。[1] 同大学は、政府資金によるAI研究リソース内のブリストル・スーパーコンピューティングセンターを通じてシステムを運営し、学術界および産業界へのアクセスを提供しています。2026年8月13日、Vantage Data CentersとNebiusは、NebiusがウェールズのニューポートにあるVantageの稼働中CWL1キャンパスで高密度のNvidiaを活用したAIキャパシティをリースすることに合意しました。このリースは、トレーニング、推論、およびエンタープライズAIワークロードのサポートを目的としていました。Nebiusによる高密度キャンパスキャパシティのリース合意は施設オペレーターに商業的需要シグナルを与え、一方でIsambard-AIは公共部門規模でのAIコンピューティングを示しています。
英国全体における5Gおよびエッジコンピューティングの成長
産業ネットワーク展開は、5Gドライバーを特定の場所とコンピューティングアプリケーションに結びつけています。英国通信規制機関(Ofcom)は、2025年の英国月間5Gトラフィックが2024年比で約53%増加し348 PBに達したと報告しました。[2] 2025年6月、Verizon Business、テムズ・フリーポート、およびノキアは、テムズ河口沿いの物流、製造、およびイノベーションサイト向けのプライベート5Gパートナーシップを発表しました。Verizonはノキアを唯一のハードウェアおよびソフトウェアサプライヤーとして、MXインダストリアルエッジプラットフォームを含むネットワークを展開する予定でした。パートナー各社は、エッジコンピューティングインフラをネットワーク構築の計画的用途として特定し、プロセス自動化、安全監視、およびリアルタイム物流オーケストレーションも可能にするとしました。これらのテムズ河口サイトに紐づいたエッジキャパシティは、個々の港湾および製造アプリケーションに対応し、各サイトの業務に近接した処理を配置できるサプライヤーが優位となります。
BFSIおよびエンタープライズセグメントにおけるハイブリッドITの採用拡大
データベースの配置は、エンタープライズ運営施設の役割を維持しながら、ハイブリッドインフラに銀行需要への具体的な経路を与えています。2025年から2026年にかけて、デジタル化されたデータを扱う英国企業2,050社のうち7%が、データの保存と処理に外部データセンターとエンタープライズデータセンターの両方を使用していました。2025年3月、ロイズ・バンキング・グループは、マイクロソフトAzureデータセンターへの移行と自社データセンターでのOracle Exadata Cloud@Customerの計画的利用を組み合わせた複数年のOracleコラボレーションに合意しました。この取り決めは、ビジネス機能と銀行サービスをサポートするOracleデータベースに関するもので、Oracleが技術を提供します。ロイズが合意したモデルの下、移行するデータベースはAzureホスト型キャパシティへの開口部を生み出す一方、計画された内部展開は銀行自身の施設の役割を維持します。
デジタルインフラに対する政府インセンティブおよび国家計画政策フレームワーク
将来のコンピューティングニーズの認識は、施設が稼働を開始する前に開発者に計画上の根拠を与えます。イングランドの国家計画政策フレームワークは、必要性が存在するまたは予測される場合に、データ駆動型産業を支援するデータセンターを開発計画に盛り込むよう指示しています。[3] この規定は、グリッド接続のための関連発電キャパシティおよび電力ネットワークインフラもカバーしています。したがって、予測される需要は、コンピューティングと支援電力インフラの両方のための土地確保に関する開発計画の根拠の一部を形成することができます。接続遅延に直面する開発者にとって、この規定はコンピューティング建物と並んで電力資産のための土地確保を支援し、電力接続を予測される需要に対応するためのキャンパス提供事例の一部とします。
抑制要因の影響分析*
| 抑制要因 | (〜)% CAGRへの予測影響 | 地理的関連性 | 影響期間 |
|---|---|---|---|
| ロンドンアベイラビリティゾーンにおける電力系統接続の遅延 | -9% | ウェストロンドン開発エリア | 中期(2年~4年) |
| 建設費およびエネルギーコストの上昇 | -6% | ロンドンデータセンター開発サイト | 短期(2年以内) |
| 厳格な持続可能性および炭素削減規制 | -3% | エディンバラ、サウス・ジャイル | 中期(2年~4年) |
| ロンドン以外における液体冷却および高密度オペレーションの熟練労働者不足 | -2% | ウェールズ全域の建設エリア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ロンドンアベイラビリティゾーンにおける電力系統接続の遅延
電力アクセスは、完成した建物とオペレーターが商業利用に供せるキャパシティを分ける要因となり得ます。2026年1月に公表されたNESOのグレーターロンドン移行エネルギー計画は、ウェストロンドンの送電および配電の制約が成長を制限し、重大な接続遅延を引き起こしていると説明しました。この計画は2028年から2033年の価格管理期間に関するものでした。これらの制約にさらされている開発者にとって、建設の進捗だけでは顧客機器がいつ通電できるかを確定することはできません。したがって、接続遅延は、需要がサイトを支持している場合でも、開発支出からサービス収入への転換を遅らせる可能性があります。固定された展開日を持つ購入者にとって、確実な通電ウィンドウは結果として、より速い建設スケジュールを上回る価値を持つ可能性があります。
建設費およびエネルギーコストの上昇
Savills社は、ロンドンのデータセンター建設コストが2025年に1ワットあたり12.02米ドルと、2024年の1ワットあたり11.2米ドルから上昇し、年間約7.3%増加したと報告しました。エネルギー安全保障・ネットゼロ省は、英国の非家庭用電力価格の長期的な上昇を報告しましたが、気候変動税を除いた価格は2024年第2四半期から2025年第2四半期にかけて7%低下しました。Turner & Townsendの2026年ロンドン建設見通しも、長引くエネルギー価格インフレをさらなるコスト増加のリスクとして特定しました。1ワットあたりの建設支出は、開発支出が入居からの収入に先行するため、初期建設フェーズを重要なものにしています。コミット済み要件に合わせて作業を段階化することで、顧客を待つ投資額を抑制できす。ただし、各完成フェーズは建設コストを回収するのに十分な入居キャパシティを確保する必要があり、資本集約度が拡張の制約として残ります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
データセンター規模別:
キャパシティ集中が運営上の選択を形成するマッシブ施設は2026年の英国データセンター市場規模の55.14%のシェアを占めました。Colt DCSは、ロンドン・ヘイズキャンパスに3棟のハイパースケールデータセンターを計画しており、98 MWのITパワーを追加してキャンパス総キャパシティを160 MWとし、第1フェーズの引き渡しは2028年を予定しています。Coltは、建物の引き渡しを顧客要件に合わせて変更できると述べています。大規模な負荷を集中させる購入者にとって、キャンパス建物が引き渡される順序は、キャパシティがいつ使用可能になるかを左右します。
メガ施設は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 71.2%の予測成長率を持っています。その小さな出発点は、この拡大が確立されたマッシブ施設よりも少ないキャパシティから始まることを意味します。したがって、追加のメガスケールブロックを求める購入者は新たなキャンパス引き渡しに依存しており、2027年から2032年がその供給拡大の予測ウィンドウとなっています。



ティアタイプ別:
メンテナンスと障害保護が施設設計を形成するティア3は2026年の英国データセンター市場シェアの76.84%を占めました。ApolloとStantecの2025年10月の調査は、英国のデータセンター施設の大部分がUptime Instituteのティア3に分類されると報告しました。Uptime Instituteはティア3を「同時メンテナンス可能」と定義しており、冗長コンポーネントと配電経路を使用することで、IT運用に影響を与えることなくコンポーネントをメンテナンスまたは交換のためにシャットダウンできます。
ティア4は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 124.6%の予測成長率を持っています。Uptime Instituteは、英国においてIONOS Cloud Ltd.のウスター施設がティア4の設計文書および構築施設認証を取得していることを掲載しています。ティア4は物理的に隔離された冗長システム、すべてのIT機器への耐障害性電力、および機器または配電経路の障害から運用を保護するための継続的冷却を追加しますが、冗長システムのメンテナンスシャットダウンは別の障害発生時にリスクを高める可能性があります。ApolloとStantecの2025年10月の調査は、クラウドコンピューティング、AI、および超高信頼性の耐障害性インフラを必要とするミッションクリティカルなアプリケーションをサポートするためのティア4施設への需要が高まっていると報告しました。ウスターの認証は、購入者に英国における構築済み耐障害性インフラの具体例を提供し、機器障害に対する保護をコンポーネント冗長性を超えた具体的な施設仕様とします。

データセンタータイプ別:
管理と近接性が展開モデルを定義するコロケーションは最セグメントであり、2026年の設置済みITロードキャパシティの73.18%を占めました。Equinix, Inc.は2025年10月に英国で14のデータセンターを報告しました。外部運営キャパシティを検討している顧客にとって、確立された施設基盤は自社プロジェクトの委託・運営とは異なる経路を提供し、施設提供の役割をプロバイダーに移転します。
ハイパースケールおよび自社構築施設は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 64%の予測成長率を持っています。Googleは2025年9月16日、AIサービス(Google Cloud、検索、マップを含む)への高まる需要に対応するため、ハートフォードシャーのウォルサム・クロスにデータセンターを開設しました。この開設は施設開発をコンピューティングを消費するサービスと結びつけ、インフラ拡張とサービスプラットフォームを同一オペレーターの戦略に組み込みます。エンタープライズおよびエッジセグメントには、ユーザーが構築・所有・運営するオンプレミスのエンタープライズ施設に加え、低遅延のためにエンドカスタマーに近接した小規模な分散エッジサイト(コロケーションまたはマネージドホスティングを使用する場合がある)が含まれます。エッジ展開は近接性を維持しながら施設運営をホストに委任し、所有の意思決定を低遅延に必要な場所から切り離すことができます。
エンドユーザー別:
クラウドインフラと銀行プログラムが需要を形成するITおよびITESは最大セグメントを形成し、2026年の設置済みITロードキャパシティの17.45%を占めました。Nebiusは2025年11月に英国初のNvidia Blackwell Ultraインフラの展開を開始しました。このAIクラウド企業はコンピューティングインフラを使用してサービスを運営しており、ITサービス事業者を施設関係のユーザー側に位置づけます。AIクラウドプロバイダーによる展開は、1つのインフラ顧客を通じて下流ユーザーにサービスを提供でき、施設サプライヤーに個別エンタープライズホスティングとは異なる商業チャネルを提供します。
BFSIは最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 50.3%の予測成長率を持っています。NatWestグループは2025年7月23日、デジタル、データおよびアナリティクス、AIの能力を近代化するためにAmazon Web Services, Inc.およびアクセンチュアとの5年間のコラボレーションを発表しました。2025年7月、NatWestはまた、プライベートバンクのコアバンキングプラットフォームがスイスのサードパーティプロバイダーから英国のグループデータセンターに再ホスティングされていると報告しました。政府需要には直接的な調達経路があり、英国歳入関税庁が2026年3月6日にCrown Hosting Data Centres Ltdと物理的ホスティングおよびインフラに関して行った取引がその例として挙げられます。NatWestが発表したクラウドコラボレーションと報告された内部再ホスティングは、銀行の近代化を外部サービスプラットフォームと銀行自身の施設運営の両方に結びつけています。
ホットスポット別:
都市部フィットアウトと地域ラック電力が供給を定義するグレーターロンドンは最大セグメントであり、2026年の設置済みITロードキャパシティの60.97%を占めました。2026年1月、GlencarはパークロイヤルにあるVantageの6階てLHR21ビルを完成させ、20 MWのITキャパシティと段階的入居のための部分的な技術フィットアウトを提供すると説明されました。部分的な技術フィットアウトにより、ロンドンのオペレーターは完成した建物内で設置支出を段階化し、入居の計画的な順序に合わせて投資を調整できます。
英国その他地域は最も成長が速いセグメントであり、2027年から2032年にかけてCAGR 83%の予測成長率を持っています。Datumは2025年6月26日、マンチェスター第2データセンターMCR2を開設し、デュアル回路で最大30 kWの電力供給が可能なラックを最大1,200台収容できるキャパシティを持ちます。マンチェスターの顧客は、高密度展開をコミットする前に、機器要件をDatumが提示するデュアル回路電力上限と比較することができます。
地理分析
グレーターロンドンデータセンター市場
グレーターロンドンは2026年の英国データセンター市場規模の60.97%を占めました。Telehouse International Corporation of Europe Ltdは2025年のファクトシートで、Telehouse Southの既存ITキャパシティが7.4 MWであり、フルビルドアウト時の最大値が18 MWであると報告しました。Telehouseの2026年7月の更新では、レベル4および5がテストおよびコミッショニング中であると報告されました。したがって、追加フロアへのロンドンテナントの展開はコミッショニングとビルドアウトの完了に依存しており、これらのマイルストーンが拡張コミットメントの関連する根拠となります。
英国その他地域データセンター市場
英国その他地域は、2027年から2032年にかけてCAGR 83%で最も速く成長する地域と予測されています。2026年5月5日、Stellanorは約450社のエンタープライズ顧客にサービスを提供するRedcentric plcの既存8データセンターの買収を完了し、ウェスト・ヨークシャーを含む英国での運営ポートフォリオを11施設に拡大しました。2026年6月、ArkはNebiusを支援するサリーのロングクロス・パーク拡張を発表し、36 MWの将来キャパシティを持つ追加施設を含みます。計画されたサリーの追加は地域拡張をAIクラウドプロバイダーの展開に結びつけ、一方でStellanorの統合は既存エンタープライズ施設を担当するサプライヤーを変更します。
サプライヤー主導のプロジェクトは、QTSが2025年10月にカンボイスキャンパスの整備工事を開始した北イングランドと、VantageのCWL1キャンパス(ウェールズのニューポート)で計画された3棟のデータセンターのうち2棟が稼働しているウェールズにまたがっています。スコットランドでは、DataVitaが2026年8月にノース・ラナークシャーのDV1拡張および新設DV3の資金調達を確保し、両施設のキャパシティはAIインフラプロバイダーのCoreWeaveに15年リースで契約されています。リンカンシャーの警察・犯罪コミッショナーは、2026年7月1日から12月31日までのコロケーションサービス契約をFujitsu Services Limitedに付与しました。ノーフォークでは、ジョン・イネス・センターが2026年4月7日にジョン・バーク・アソシエイツとノリッジ・バイオサイエンス研究所のオンサイトデータおよびエネルギーセンター建設に関する現場監督契約を2027年5月11日まで締結しました。長期AIリースは開発者の拡張を支援し、一方で公共契約は期間限定のホスティングまたは建設監督に対して支払いを行い、異なるサプライヤー能力を必要とします。
規制フレームワークと見通し
この比較は、評価義務と計画の確実性を評価するオンショアデータセンター開発者およびオペレターの観点から、選択された管轄区域をカバーしています。英国全体のESOSの義務は適格組織に適用され、規制当局は登録事務所の管轄区域によって割り当てられます。スコットランドのデータセンター指針は、提案された開発の電力キャパシティと計画クラスを使用します。ウェールズは、その有効な開発フレームワークをコンサルテーションおよびセクター政策作業と組み合わせ、投資決定を定義された改訂プロセスの中に位置づけています。
規制テーブル
| 意思決定要因 | 英国 | スコットランド | ウェールズ |
|---|---|---|---|
| 主要機関 | 登録事務所の規制当局:イングランドでは環境庁、ウェールズ天然資源局、北アイルランド環境庁、スコットランド環境保護庁 | スコットランド大臣および計画当局 | ウェールズ政府 |
| 主要な手段または指針 | 適格組織向けESOSフェーズ4;4年ごとの評価 | 2026年9月17日発効のEIA指針、総提案電力が50 MWを超える特定の工業団地または都市開発データセンターに適用 | 有効なFuture Walesフレームワーク;2026年11月20日までの改訂コンサルテーション;データセンター政策開発 |
| 商業的効果 | エネルギー使用を評価し、行動計画の進捗を報告し、未達成のコミットメントを説明する | 閾値を超える場合は強制的なEIA;50 MW以下のプロジェクトはケースバイケースのスクリーニングを維持 | Future Walesの段階的改訂中も引き続きプロジェクト計画を継続 |
| 現在の政策魅力度 | 中程度 | 中程度 | 中程度 |
| 政策魅力度の将来の方向性 | 強化 | 強化 | 変化なし |
| 情報源: Mordor Intelligence | |||
国家レベルの「強化」方向性は、適格組織に対するフェーズ4報告の追加を反映しており、コンプライアンス通知の期限は2027年12月5日です。スコットランドの「強化」方向性は、2026年9月17日に適格なスケジュール2プロジェクトの重大影響スクリーニングから、総提案電力が50 MWを超える特定のデータセンタークラスへの強制的なEIAへの移行に続くものです。ウェールズの「変化なし」方向性は、Future Walesが改訂中も有効であり続けることを反映しており、代替版の公表は2029年から2030年冬と推定され、セクター固有の政策が開発中です。現在の魅力度が「中程度」なのは、ESOSの義務が適格組織に限定されており、スコットランドが特定の開発クラスについて50 MW以下でケースバイケースのスクリーニングを維持し、ウェールズが改訂中に有効な計画フレームワークを提供しているためです。
バリューチェーンの段階
バリューチェーンの比較は、サプライヤーの収益と実行上の制約に従って、グリッド接続エンジニアリング、ファイバー接続、およびコロケーション運営を追跡します。エンジニアリングおよびネットワークサービスは施設を使用可能にし、一方で運営は入居者との継続的な商業関係を生み出します。Equinix, Inc.のグローバルインフラ提供は、通常、月次定期収益を生み出す固定期間契約の下で消費されたスペースと電力に対して請求します。施設がサービスに入ると、接続およびネットワーク請負業者は、オペレーターが継続的なスペースと電力の消費を通じて収益を得る資産を支援し、これらの段階に異なる収益の時間軸を与えます。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| グリッド接続エンジニアリング | NG Baileyなどの接続請負業者;UK Power Networksなどのネットワークオペレーター | エンジニアリングおよび接サービス料 | 適切なデュアル回路接続が遠距離にある場合がある | 段階的な接続オプションを設計する |
| ファイバー接続 | EXA Infrastructureなどのファイバーネットワークオペレーター | ファイバーキャパシティ販売およびマネージドネットワークサービス料 | 海底ルートの困難な海底条件 | 専門的なウェットセグメント設置を使用する |
| コロケーション運営 | Equinix, Inc.およびDigital Realty Trust Inc.などのコロケーションオペレーター | Equinix, Inc.は通常、月次定期スペースおよび電力料金を収益とする | 顧客の展開は通電済みの使用可能なキャパシティに依存する | 使用可能なキャパシティに合わせてコミッショニングを段階化する |
| 情報源: Mordor Intelligence | ||||
EXAの2025年ロンドン、フランクフルト、アムステルダム、ブリュッセルルートの展開は、北海の海底条件に対して専門的な設置技術を必要としました。EXAルートは、ファイバープロバイダーがコロケーションオペレーター自身の構築の外で物理的な設置リスクを負うことを示しており、サイト接続をネットワークサプライヤーによる実行に依存させます。したがって、オペレーターの定期契約は、入居済みキャパシティを有用にする電力接続とネットワーク経路の維持に依存します。
市場ランドスケープ
市場集中度
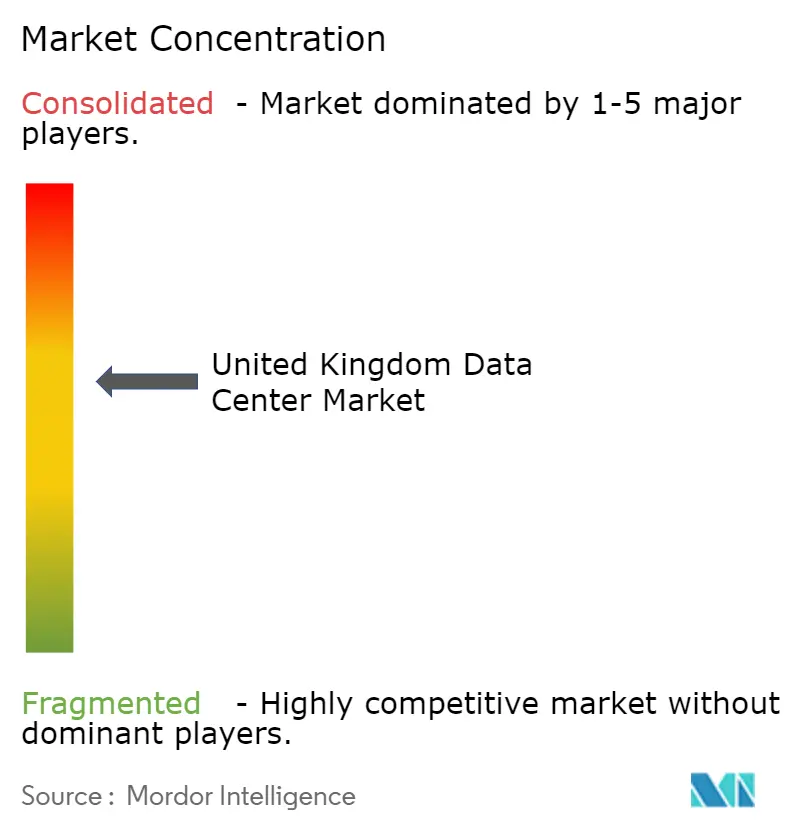
適度に集中した施設プラットフォームのグループがクラウドサービス専門業者と競合し、エンタープライズワークロードに対応するいくつかの方法を支援しています。Digital Realty Trust Inc.は、クローリー、スラウ、ウォーキングを含むロンドン広域圏のフットプリントに13のデータセンターと435社以上の顧客を報告しています。Equinix, Inc.はキャンパス開発を推進し、Rackspace Technology Inc.はドミノ・ピザUK&アイルランドなどの顧客にハイブリッドクラウドの専門知識を提供しています。NTT CorporationはNTT DATAのデータセンタービジネスを通じて参加し、VIRTUS Data Centres Ltd (ST Telemedia Global Data Centres)は英国施設を開発・運営しています。この役割の多様性は、ワークロードをホストするために利用可能な施設の規模と並んで、サービスの幅を差別化の源泉としています。
拡張戦略は、大規模な将来のキャンパスと既存拠点への小規模な追加を組み合わせ、購入者に異なる提供の時間軸を生み出しています。2025年10月、Equinix, Inc.は250 MWを超えるコンピューティングキャパシティを持つハートフォードシャーキャンパスの計画を発表し、建設は2027年、稼働は2031年を予定しています。VIRTUS Data Centres Ltd (ST Telemedia Global Data Centres)は2026年6月30日、スラウ・トレーディング・エステートに計画中のLONDON19を発表し、32.5 MWのITロードを指定しました。Equinix, Inc.の予定される2031年開業は2027年から2032年の予測ウィンドウの最後の2年間に入り、キャンパスの運営貢献をその期間の後半に位置づけます。
NTT DATAは2025年5月、計画中のロンドンサイトLON2のために26.3エーカーを確保し、既存のロンドン施設の底地所有権を取得したと報告しました。Equinix, Inc.はサイトインフラと整備工事をカバーするハートフォードシャーの申請を提出しており、詳細なデータセンター建物の提案は後の申請に割り当てられています。これらの行動は、完成したコンピューティング建物に先立って土地と準備インフラの管理を開発シーケンスの前段に置きます。不動産の権利と計画の範囲は異なる競争上の立場を生み出しており、NTT DATAが既存のロンドン施設で底地管理を確保する一方、Equinix, Inc.の入居可能なハートフォードシャースペースへの道筋は後の建物申請を必要とします。
英国データセンター産業リーダー
-
Digital Realty Trust Inc.
-
Equinix, Inc.
-
Rackspace Technology Inc.
-
NTT Corporation
-
VIRTUS Data Centres Ltd (ST Telemedia Global Data Centres)
- 注:主要企業の掲載順は順位を示すものではありません。
英国データセンター市場 このレポートでカバーされる企業
- Digital Realty Trust Inc.
- Equinix, Inc.
- VIRTUS Data Centres Ltd (ST Telemedia Global Data Centres)
- IBM Corporation
- Ark Data Centres
- Vantage Data Centers Management Company, LLC
- NTT Corporation
- CyrusOne LLC
- Redcentric Data Centres
- Rackspace Technology Inc.
- Green Mountain AS
- Global Switch Holdings Limited
- Amazon Web Services, Inc.
- Telehouse International Corporation of Europe Ltd
- Oracle Corporation
最近の産業開発事情 英国データセンター市場
- 2026年9月:Civoは計画中の40サイト英国エッジデータセンター展開の最初のサイトを発表し、ハートフォードシャーで初期8 MWのフィットアウトが進行中で、38 MWへの拡張を計画しています。
- 2026年7月:YondrはGLIL Infrastructure LLPにスラウキャンパスの稼働中ハイパースケール建物2棟の過半数持分を売却することに合意しました。取引はその後完了しました。Yondrは少数持分と運営管理を維持する計画でした。
- 2026年5月:Stellanor DatacentersはRedcentric plcから英国の8デーセンターの買収を完了し、取得した施設は約450社のエンタープライズ顧客にサービスを提供しています。
調査範囲と方法論
セグメンテーション概要
データセンター規模別
| 小規模 |
| 中規模 |
| 大規模 |
| メガ |
| マッシブ |
ティアタイプ別
| ティア1および2 |
| ティア3 |
| ティア4 |
データセンタータイプ別
| ハイパースケール/自社構築 | ||
| エンタープライズ/エッジ | ||
| コロケーション | 未利用 | |
| 利用済み | リテールコロケーション | |
| ホールセールコロケーション | ||
エンドユーザー別
| BFSI |
| ITおよびITES |
| Eコマース |
| 政府 |
| 製造業 |
| メディアおよびエンターテインメント |
| 通信 |
| その他のエンドユーザー |
ホットスポット別
| 大ロンドン |
| 英国のその他地域 |
| データセンター規模別 | 小規模 | ||
| 中規模 | |||
| 大規模 | |||
| メガ | |||
| マッシブ | |||
| ティアタイプ別 | ティア1および2 | ||
| ティア3 | |||
| ティア4 | |||
| データセンタータイプ別 | ハイパースケール/自社構築 | ||
| エンタープライズ/エッジ | |||
| コロケーション | 未利用 | ||
| 利用済み | リテールコロケーション | ||
| ホールセールコロケーション | |||
| エンドユーザー別 | BFSI | ||
| ITおよびITES | |||
| Eコマース | |||
| 政府 | |||
| 製造業 | |||
| メディアおよびエンターテインメント | |||
| 通信 | |||
| その他のエンドユーザー | |||
| ホットスポット別 | 大ロンドン | ||
| 英国のその他地域 | |||
市場の定義
- IT負荷容量 - IT負荷容量または設置容量とは、設置されたラックに収容されているサーバーおよびネットワーク機器が消費するエネルギー量を指します。メガワット(MW)単位で測定されます。
- 吸収率 - データセンターの容量がどの程度リースされているかを示します。たとえば、100 MWのデータセンターが75 MWをリースアウトしている場合、吸収率は75%となります。稼働率およびリースアウト容量とも呼ばれます。
- 二重床スペース - 床面の上に構築された高架スペースです。元の床と高架床の間の空間は、配線、冷却、その他のデータセンター機器の収容に使用されます。この構造により、適切な配線および冷却インフラの確保が可能となります。平方フィート(ft²)単位で測定されます。
- データセンター規模 - データセンター規模はデータセンター施設に割り当てられた二重床スペースに基づいてセグメント化されています。メガデータセンター:ラック数が9,000超またはRFS(二重床スペース)が225,001平方フィート超;マッシブデータセンター:ラック数が3,001〜9,000またはRFSが75,001〜225,000平方フィート;大規模データセンター:ラック数が801〜3,000またはRFSが20,001〜75,000平方フィート;中規模データセンター:ラック数が201〜800またはRFSが5,001〜20,000平方フィート;小規模データセンター:ラック数が200以下またはRFSが5,000平方フィート以下。
- ティアタイプ - アップタイム・インスティテュートによれば、データセンターはインフラの冗長性能力に基づいて4つのティアに分類されます。このセグメントでは、データセンターはティア1、ティア2、ティア3、ティア4としてセグメント化されています。
- コロケーションタイプ - このセグメントはリテール、ホールセール、ハイパースケールコロケーションサービスの3つのカテゴリーに分類されます。分類は潜在的な顧客にリースアウトされるIT負荷量に基づいて行われます。リテールコロケーションサービス:リース容量が250 kW未満;ホールセールコロケーションサービス:リース容量が251 kW〜4 MW;ハイパースケールコロケーションサービス:リース容量が4 MW超。
- エンドコンシューマー - データセンター市場はB2Bベースで運営されています。BFSI、政府、クラウドオペレーター、メディアおよびエンターテインメント、Eコマース、通信、製造業が調査対象市場の主要なエンドコンシューマーです。範囲には、エンドユーザー産業のデジタル化の進展に対応するコロケーションサービスオペレーターのみが含まれます。
| キーワード | 定義#テイギ# |
|---|---|
| ラックユニット | 一般にUまたはRUと呼ばれ、データセンター内のラックに収容されているサーバーユニットの測定単位です。1Uは1.75インチに相当します。 |
| ラック密度 | ラックに収容されている機器およびサーバーが消費する電力量を定義します。キロワット(kW)で測定されます。この要素はデータセンターの設計、冷却および電力計画において重要な役割を果たします。 |
| IT負荷容量 | IT負荷容量または設置容量とは、設置されたラックに収容されているサーバーおよびネットワーク機器が消費するエネルギー量を指します。メガワット(MW)単位で測定されます。 |
| 吸収率 | データセンターの容量がどの程度リースされているかを示します。たとえば、100 MWのデータセンターが75 MWをリースアウトしている場合、吸収率は75%となります。稼働率およびリースアウト容量とも呼ばれます。 |
| 二重床スペース | 床面の上に構築された高架スペースです。元の床と高架床の間の空間は、配線、冷却、その他のデータセンター機器の収容に使用されます。この構造により、適切な配線および冷却インフラの確保が支援されます。平方フィート/メートル単位で測定されます。 |
| コンピュータールームエアコンディショナー(CRAC) | データセンター内のサーバー室の温度、空気循環、湿度を監視・維持するために使用される装置です。 |
| アイル | ラックの列の間にある開放スペースです。この開放スペースは、サーバー室内の最適温度(20〜25℃)を維持するために重要です。サーバー室内には主にホットアイルとコールドアイルの2種類があります。 |
| コールドアイル | ラックの前面がアイルに向いているアイルです。ここでは冷却空気がアイルに送り込まれ、ラックの前面から入り込んで温度を維持します。 |
| ホットアイル | ラックの背面がアイルに向いているアイルです。ここでは、ラック内の機器から放散された熱がCRACの排気口に向けて排出されます。 |
| クリティカルロード | データセンターの運用に稼働率が重要なサーバーおよびその他のコンピューター機器が含まれます。 |
| 電力使用効率(PUE) | データセンターの効率性を定義する指標です。計算式は:(データセンター総エネルギー消費量)÷(IT機器総エネルギー消費量)。PUEが1.2〜1.5のデータセンターは高効率とみなされ、PUEが2を超えるデータセンターは低効率とみなされます。 |
| 冗長性 | 電源障害や機器故障が発生した場合にIT機器が影響を受けないように、追加コンポーネント(UPS、発電機、CRAC)を追加するシステム設計として定義されます。 |
| 無停電電源装置(UPS) | 公共電力供給に直列接続され、バッテリーにエネルギーを蓄えることで、公共電力が遮断された場合でもIT機器への供給を継続する装置です。UPSは主にIT機器のみをサポートします。 |
| 発電機 | UPSと同様に、発電機はデータセンターに設置されてダウンタイムを防ぎ、継続的な電力供給を確保します。データセンター施設にはディーゼル発電機が設置されており、一般的に施設内には48時間分のディーゼル燃料が貯蔵されています。 |
| N+1 | 「ニードプラスワン」と呼ばれ、障害発生時のダウンタイムを回避するための追加機器の設置を示します。4台のコンポーネントごとに1台の追加ユニットが存在する場合、データセンターはN+1とみなされます。たとえば、データセンターに4台のUPSシステムがある場合、N+1を達成するためにはさらに1台のUPSシステムが必要となります。 |
| 2N | 完全冗長設計を指し、2系統の独立した電力配電システムが展開されます。そのため、1系統の配電システムが完全に故障した場合でも、もう一方のシステムがデータセンターへの電力供給を継続します。 |
| 列内冷却 | 行内のラック間に設置された冷却設計システムで、ホットアイルから温かい空気を吸引し、コールドアイルに冷気を供給することで温度を維持します。 |
| ティア1 | ティア分類はデータセンター施設のデータセンター運用維持に向けた準備状況を決定します。データセンターは、非冗長(N)電力コンポーネント(UPS、発電機)、冷却コンポーネント、および電力配電システム(公共電力網から)を備える場合にティア1データセンターとして分類されます。ティア1データセンターの稼働率は99.67%であり、年間ダウンタイムは28.8時間未満です。 |
| ティア2 | データセンターは、冗長電力および冷却コンポーネント(N+1)と単一の非冗長配電システムを備える場合にティア2データセンターとして分類されます。冗長コンポーネントには追加の発電機、UPS、チラー、熱排出機器、および燃料タンクが含まれます。ティア2データセンターの稼働率は99.74%であり、年間ダウンタイムは22時間未満です。 |
| ティア3 | 冗長電力および冷却コンポーネントと複数の電力配電システムを備えるデータセンターをティア3データセンターと呼びます。この施設は計画的(施設メンテナンス)および非計画的(停電、冷却障害)な障害に対して耐性があります。ティア3データセンターの稼働率は99.98%であり、年間ダウンタイムは1.6時間未満です。 |
| ティア4 | 最も耐障害性の高いタイプのデータセンターです。ティア4データセンターは複数の独立した冗長電力および冷却コンポーネントと複数の電力配電経路を備えています。すべてのIT機器はデュアル電源供給されており、あらゆる障害に対してフォールトトレラントであるため、継続的な運用が保証されます。ティア4データセンターの稼働率は99.74%であり、年間ダウンタイムは26.3分未満です。 |
| 小規模データセンター | 床面積が5,000平方フィート以下、または設置可能なラック数が200台以下のデータセンターは小規模データセンターに分類されます。 |
| 中規模データセンター | 床面積が5,001〜20,000平方フィート、または設置可能なラック数が201〜800台のデータセンターは中規模データセンターに分類されます。 |
| 大規模データセンター | 床面積が20,001〜75,000平方フィート、または設置可能なラック数が801〜3,000台のデータセンターは大規模データセンターに分類されます。 |
| マッシブデータセンター | 床面積が75,001〜225,000平方フィート、または設置可能なラック数が3,001〜9,000台のデータセンターはマッシブデータセンターに分類されます。 |
| メガデータセンター | 床面積が225,001平方フィート以上、または設置可能なラック数が9,001台以上のデータセンターはメガデータセンターに分類されます。 |
| リテールコロケーション | 容量要件が250 kW以下の顧客を指します。これらのサービスは主に中小企業(SME)に選択されます。 |
| ホールセールコロケーション | 容量要件が250 kW〜4 MWの顧客を指します。これらのサービスは主に中規模から大規模の企業に選択されます。 |
| ハイパースケールコロケーション | 容量要件が4 MW超の顧客を指します。ハイパースケールの需要は主に大規模クラウドプレーヤー、IT企業、BFSI、およびOTTプレーヤー(ネットフリックス、フールー、HBO+など)から生じます。 |
| モバイルデータ速度 | スマートフォン経由でユーザーが体験するモバイルインターネット速度です。この速度はスマートフォンで使用されているキャリア技術に主に依存しています。市場で利用可能なキャリア技術は2G、3G、4G、5Gであり、2Gが最も遅く、5Gが最も速い速度を提供します。 |
| ファイバー接続ネットワーク | 農村部と都市部を高速インターネット接続で結ぶ、国内全体に展開された光ファイバーケーブルのネットワークです。キロメートル(km)単位で測定されます。 |
| スマートフォン1台あたりのデータトラフィック | スマートフォンユーザー1人が1ヵ月間に消費する平均データ量の指標です。ギガバイト(GB)単位で測定されます。 |
| ブロードバンドデータ速度 | 固定ケーブル接続を通じて提供されるインターネット速度です。一般的に、住宅用および商業用の両方に銅線ケーブルと光ファイバーケーブルが使用されています。ここで、光ファイバーケーブルは銅線ケーブルよりも高速なインターネット速度を提供します。 |
| 海底ケーブル | 2つ以上の陸揚げ地点に敷設された光ファイバーケーブルです。このケーブルを通じて、世界各国間の通信とインターネット接続が確立されます。これらのケーブルは1点から別の1点へ毎秒100〜200テラビット(Tbps)を伝送できます。 |
| カーボンフットプリント | データセンターの通常運用中に発生する二酸化炭素の排出量の指標です。石炭および石油・ガスが主要な発電源であるため、この電力の消費が炭素排出に寄与しています。データセンターオペレーターは、施設から生じるカーボンフットプリントを削減するために再生可能エネルギー源を導入しています。 |
研究方法論
Mordor Intelligenceは、すべてのレポートで4段階の方法論に従います。
- ステップ1:主要変数の特定: 堅牢な予測方法論を構築するため、ステップ1で特定された変数と要因を利用可能な過去の市場実績と照合して検証します。反復プロセスを通じて、市場予測に必要な変数を確定し、これらの変数に基づいてモデルを構築します。
- ステップ2:市場モデルの構築: 予測年度の市場規模の推定は名目ベースで行われます。価格設定にインフレは含まれず、各国の平均販売価格(ASP)は予測期間を通じて一定に保たれます。
- ステップ3:検証と最終確定: この重要なステップでは、調査対象市場の広範な一次調査専門家ネットワークを通じて、すべての市場数値、変数、アナリストの見解を検証します。市場全体の総合的な見通しを生成するために、あらゆるレベルと機能にわたって回答者が選定されます。
- ステップ4:調査アウトプット: シンジケートレポート、カスタムコンサルティング業務、データベース・サブスクリプションプラットフォーム




