
超高分子量ポリエチレン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 0.59 百万トン |
| 市場取引高 (2031) | 1.06 百万トン |
| 成長率 (2026 - 2031) | 12.36 % |
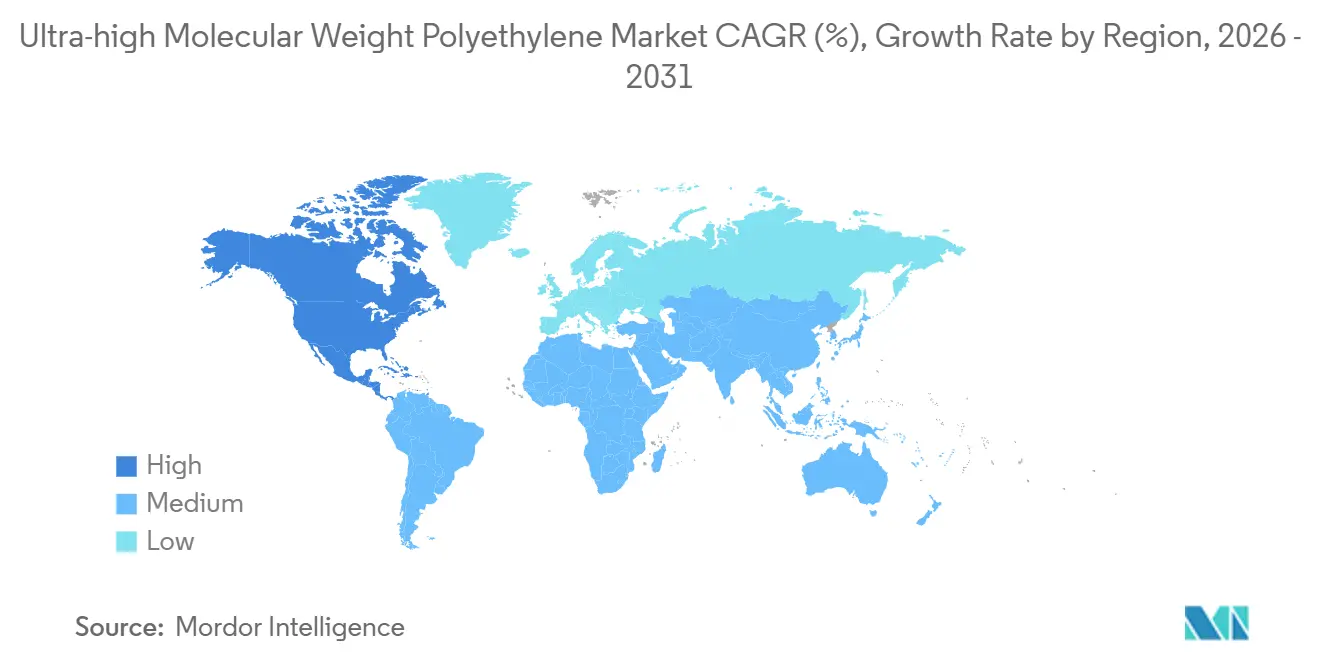
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋 |
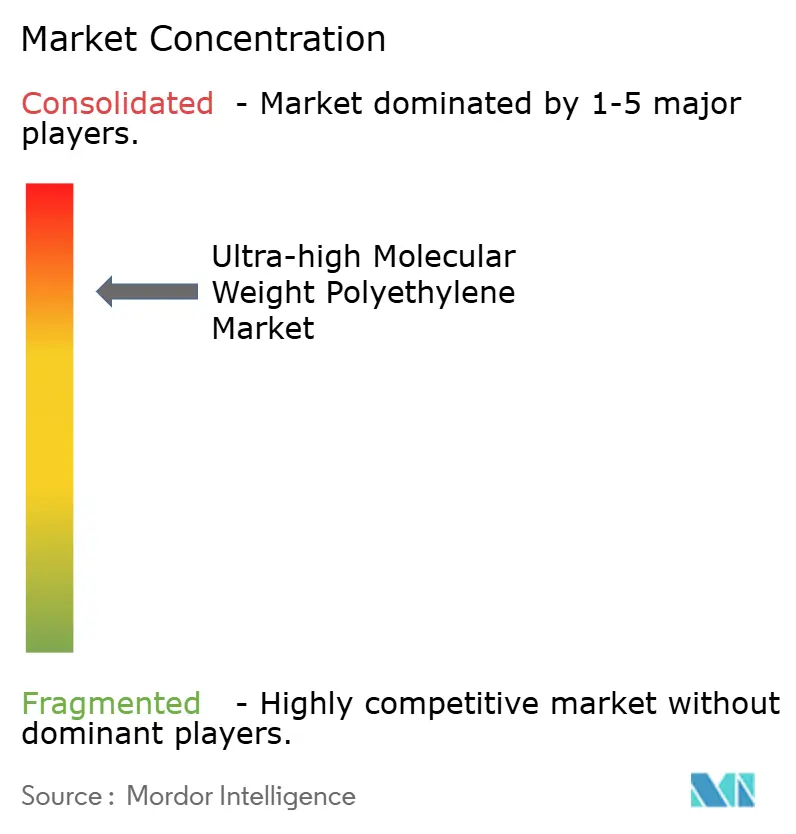
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる超高分子量ポリエチレン市場分析
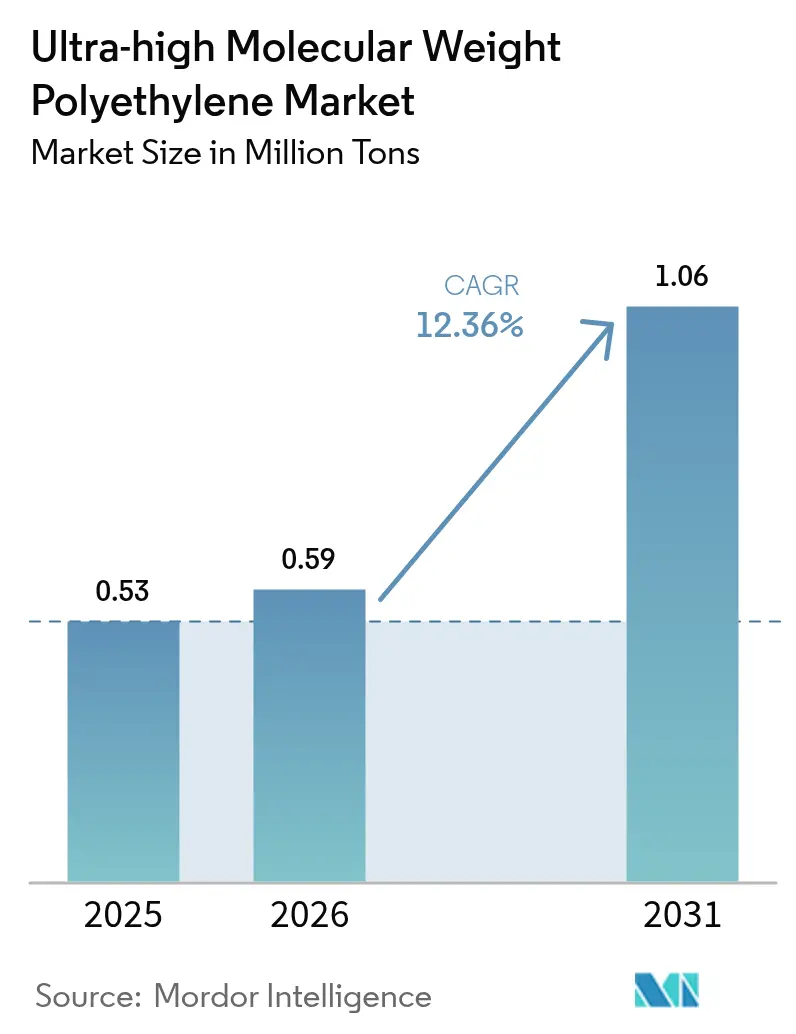
超高分子量ポリエチレン市場規模は、2025年に53万トン、2026年に59万トンと予測され、2026年から2031年にかけてCAGR 12.36%で成長し、2031年までに106万トンに達する見込みです。需要の牽引力は、電気自動車向けリチウムイオン電池セパレーター、洋上風力ロープおよびムーリングライン、ならびに3Dプリント整形外科用インプラントなどの医療革新から生まれています。粉末は主要な形態であり続けており、中国および北米で稼働を開始したゲル紡糸ラインがこの原料を高強度繊維に転換しています。医療は引き続き最大の最終用途数量を占めていますが、チップパッケージングおよび先進絶縁材料が熱応力管理のためにUHMWPEフィルムを採用するにつれ、電子機器が最も急速な成長を示しています。地域別では、アジア太平洋が生産・消費の中心を担い、北米はエネルギー政策の支援により加速し、欧州は厳格な医療機器規制を活用してプレミアム輸入品を確保しています。競争の激しさは中程度であり、Celanese、Asahi Kasei、Honeywell、DSM、SABICが独自技術を守る一方、中国の新規参入企業が低コスト生産能力を拡大しています。
主要レポートのポイント
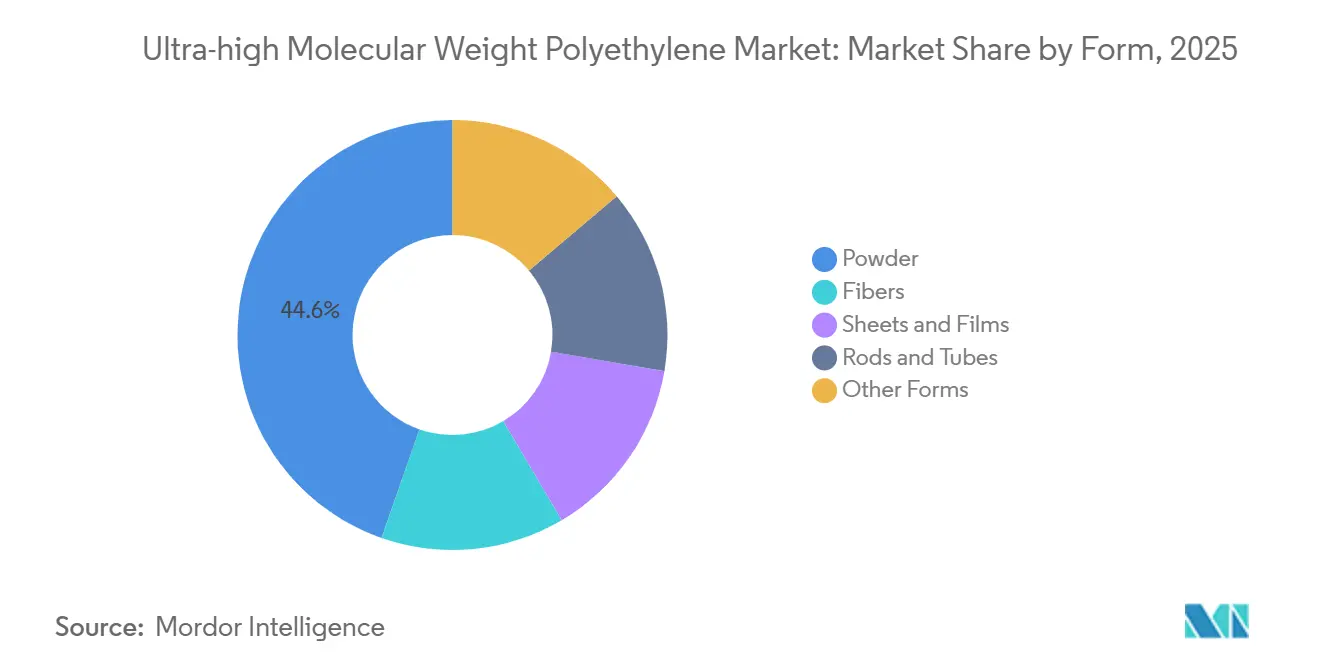
- 形態別では、粉末が2025年の超高分子量ポリエチレン市場シェアの44.65%を占め、2031年にかけてCAGR 12.64%で成長する見込みです。
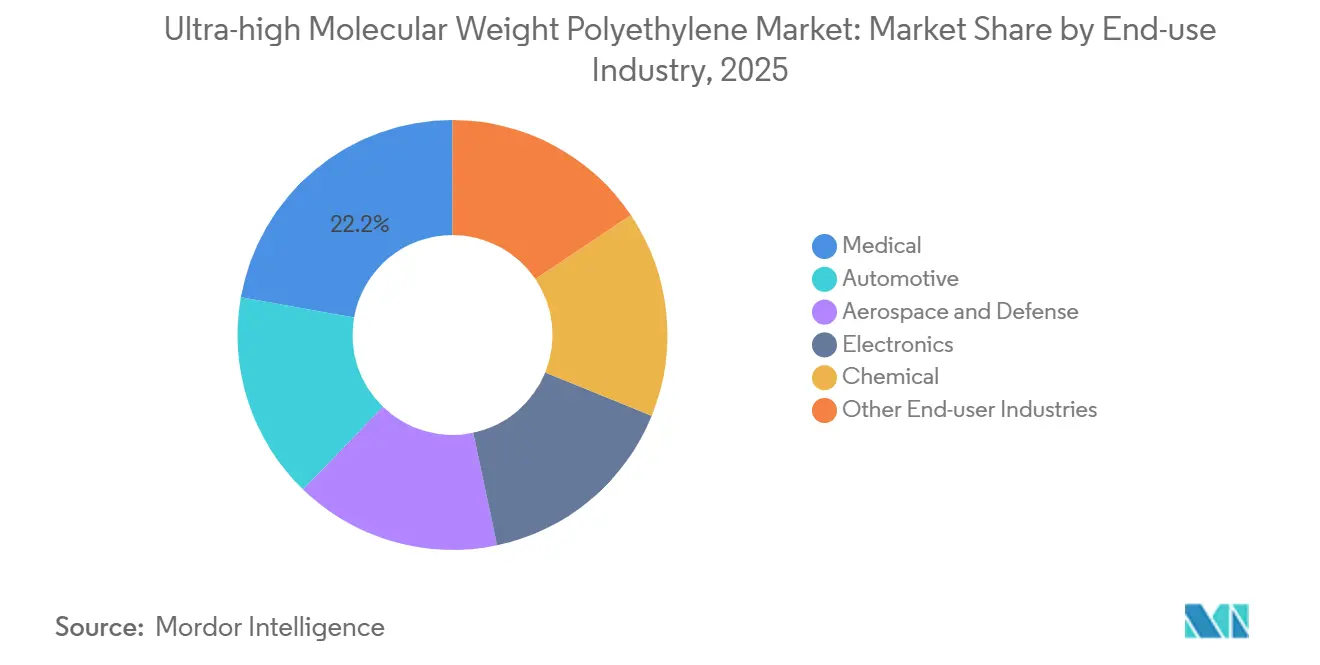
- 最終ユーザー別では、医療セグメントが2025年に22.20%のシェアでトップとなり、電子機器は2031年にかけて最も速いCAGR 13.10%を記録すると予測されています。
- 地域別では、アジア太平洋が2025年に44.57%の数量シェアで首位を占め、北米は2031年にかけて最高のCAGR 12.99%が見込まれています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
超高分子量ポリエチレン市場の促進要因影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EV電池セパレーターにおける高性能ポリマー代替 | +3.2% | 中国、北米、欧州に集中するグローバル市場 | 中期(2〜4年) |
| アジア太平洋における造船および洋上ロープ需要の急増 | +2.8% | アジア太平洋中心、中東洋上プロジェクトへの波及 | 短期(2年以内) |
| 医療用ウェアラブルおよびスマートテキスタイルへの利用拡大 | +1.9% | 北米、欧州、日本 | 中期(2〜4年) |
| 3Dプリント超高分子量ポリエチレン整形外科用インプラントの需要拡大 | +2.1% | 北米、欧州 | 長期(4年以上) |
| クローズドループ型医療グレード超高分子量ポリエチレンリサイクルルート | +1.4% | 欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EV電池セパレーターにおける高性能ポリマー代替
リチウムイオン分野のセルメーカーは、熱誘起相分離法で製造されたUHMWPEメンブレンをますます採用しています。この選好は、樹脂の高分子量に起因しており、20µm未満の厚さでも堅牢な機械的性能を確保します。重要な動きとして、Braschemは2024年10月にエネルギー省から助成金を獲得しました。この資金はテキサス州のセパレーター粉末生産能力の強化を目的とし、国内サプライチェーンを強固にし、熟練した雇用を創出します。さらに、ナノ粒子改質UHMWPEは電解質の濡れ性を向上させ、セルインピーダンスを低減し、自動車OEMが求める急速充電プロファイルに対応しています。セパレーター需要が急増するにつれ、粉末がコモディティシート市場から離れる顕著な動きが見られ、クリーンルーム押出および自動車品質システムへの投資を進めるメーカーが恩恵を受けています。
アジア太平洋における造船および洋上ロープ需要の急増
2023年、中国は洋上風力発電容量を追加しました。ギガワット規模の設置ごとにUHMWPEロープが消費され、年間の繊維総量に達しました。ポリマーから製造されるUHMWPEロープは、鋼線と比較して大幅に軽量でありながら、より優れた引張強度を誇り、深海タービンに最適です。UHMWPEの代替率は年々上昇しており、2030年までさらに成長が続くと予測されています。2024年10月に施行予定の中国の新規格GB/T 21328-2024は、破断荷重および耐摩耗性の基準を定め、地域での採用をさらに加速させています。また、韓国および日本のLNG運搬船においても、UHMWPEコンポジットムーリングラインの採用が進んでいます。
医療用ウェアラブルおよびスマートテキスタイルへの利用拡大
2024年、UHMWPEファイバーを組み込んだ超高強度編組スマートヤーンに関する研究が発表され、高い引張強度を達成しました。トリボエレクトリックセンサーを内蔵したこの革新的なヤーンは、構造的サポートの提供と信号変換の促進という二重の目的を果たします。こうした特性により、このポリマーは動作モニタリング、エネルギーハーベスティング、洗濯耐久性を目的とした次世代ガーメントの基盤素材として位置づけられています。2024年、中国の外科ロボット市場はUHMWPEテンドンを使用した多数のユニットを統合し、段階的な需要増加をもたらしました。世界的に、ヒューマノイドロボットプラットフォームはペイロード対重量比の最適化を目的としてUHMWPEケーブルをますます採用しています。ウェアラブルはトン数では主流ではないかもしれませんが、そのプレミアム価格設定と多様な電子チャネルが全体的なマージンを大幅に押し上げています。
3Dプリント超高分子量ポリエチレン整形外科用インプラントの需要拡大
ハイブリッドUHMWPE-PEEKラティスの試験的試験では、患者の骨剛性に合致した積層造形による股関節および膝関節コンポーネントが実証され、応力遮蔽を軽減し、再手術リスクを低減することが示されました。米国FDAのガイダンスは、整形外科用デバイスへの適格性を得るためにポリマーサプライヤーが満たすべき酸化指数、分子量分布、および摩耗デブリ限界を定義しています。プリンターが100µm未満の積層解像度を達成するにつれ、患者適合ライナーはプロトタイプから臨床評価へと移行しています。北米および欧州の高齢化人口がベースライン需要を支え、積層造形ワークフローがスキャンから手術までのリードタイムを短縮しています。
超高分子量ポリエチレン市場の抑制要因影響分析*
| 制約要因 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バイオベース代替品と比較した高い加工エネルギー強度 | -1.8% | 炭素価格設定により欧州で特に圧力が高まるグローバル市場 | 中期(2〜4年) |
| 低融点が高負荷コンポジット設計を制限 | -1.3% | 北米・欧州の航空宇宙・自動車セクター | 長期(4年以上) |
| アジア産超高分子量ポリエチレン粉末輸出に対する貿易救済関税 | -0.7% | 輸入依存地域:欧州、北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
バイオベース代替品と比較した高い加工エネルギー強度
ゲル紡糸材料の製造には、従来のポリエチレンフィルム押出と比較して、1トン当たり大幅に多くのエネルギーが必要です[1]。このエネルギー需要の増大は、多段延伸を行う前にポリマーを高温デカリンまたはパラフィンに溶解する必要性から生じています。2024年、欧州の炭素価格設定によりUHMWPEの生産コストが上昇しました[2]。バイオベースポリエチレンはより軽いカーボンフットプリントを誇りますが、この優位性はコモディティシートおよびフィルムの価格に下方圧力をかけています。超臨界CO₂溶媒試験や廃熱回収プロジェクトの有望性にもかかわらず、その資本集約的な性質が即時の財務的救済を制限しています。
低融点が高負荷コンポジット設計を制限
UHMWPEの融点は、自動車アンダーボディシールドや航空宇宙構造物で遭遇する使用温度を大幅に下回るため、その適用範囲が制限されます。架橋処理は熱安定性を向上させますが、同時に伸びを低下させ脆性を高めます。その結果、設計エンジニアは高熱ゾーンの用途に対して、融点が大幅に高いPEEKまたはPPSに移行しています。さらに、航空機キャビンにおける熱可塑性コンポジットの採用拡大も、ポリマーの限られた加工ウィンドウがテープレイングに課題をもたらすため、UHMWPEをさらに脇に追いやっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
超高分子量ポリエチレン市場セグメント分析
形態別:
ゲル紡糸ラインの増強により粉末がリーダーシップを維持粉末は2025年に数量の44.65%を占め、2031年にかけてCAGR 12.64%で成長します。この成長は、2024年に稼働した九洲星際の施設など、大規模ゲル紡糸ラインの立ち上げによって支えられています。超高分子量ポリエチレン粉末の市場規模は予測期間中に拡大する見込みです。弾道防護、洋上ロープ、特殊フィルムへの用途に牽引された繊維グレードの需要が設備投資を誘導しています。一方、圧縮成形シートおよびラム押出ロッドは耐摩耗ライナーとして活用されています。戦略的な動きとして、Mitsui Chemicalsは2024年にHI-ZEX生産能力を増強し、電池セパレーター向け粉末の安定供給を確保しました。
市場で第2位を占める繊維は、防衛予算から恩恵を受けています。これらの予算は、従来のアラミド装甲よりも大幅に軽量でライフル弾を阻止できるUHMWPEラミネートを優先しています。シートおよびフィルムは、低摩擦性と化学的不活性が重要視される半導体ウェーハキャリア、食品取扱機器、シュートライナーに用途を見出しています。ロッドおよびチューブは機械部品においてニッチな地位を確立していますが、実験的な3Dプリント用フィラメントは、医療プロトタイプへの有望な実験室実証にもかかわらず、粘度の課題に取り組んでいます。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
最終用途産業別:
電子機器が医療の優位性に挑戦医療は、関節置換術においてUHMWPEアセタブラーライナーの摩耗率が年間0.1mm未満と規定され続けているため、2025年に数量の22.20%を占めました。電子機器は、低誘電率・耐湿性絶縁フィルムを必要とする5nm未満ノードパッケージングを背景に、2031年にかけてCAGR 13.10%を記録します。第3位の自動車は、セパレーターの採用と電動パワートレインにおけるポリマーベアリングから恩恵を受けています。航空宇宙・防衛はUHMWPE装甲およびローターブレードに依存していますが、公的予算に連動した長い調達サイクルに直面しています。化学処理およびニッチなスポーツ用品が残りを吸収し、安定しているものの小幅な増加を提供しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
アジア太平洋地域の超高分子量ポリエチレン市場
アジア太平洋地域は2025年に数量ベースで44.57%を占め、超高分子量ポリエチレン市場の中心地であり続けている。中国はモノマーから完成品ロープに至る一貫したサプライチェーンを有しており、国家規格GB/T 21328-2024が洋上風力発電事業者向けの品質保証を合理化している。日本は外科用縫合糸およびTEIJIN LIMITEDの医療機器向けにパウダーを調達し、韓国の造船業者はLNG運搬船にUHMWPEの係留ラインを組み込んでいる。インドおよびASEAN諸国は、地域のEVおよび食品加工セクターの拡大に伴い、小規模な基盤から成長している。
北米の超高分子量ポリエチレン市場
北米は2031年までのCAGRが12.99%と地域別で最も高い成長率を記録しており、エネルギー省によるBraskem社のテキサス州セパレーター工場への資金援助、および国内Spectraファイバー供給を優先する国防支出によって押し上げられている。FDA規制は高い参入障壁を維持し、一定の分子量分布を持つパウダーの品質を確保している。カナダはオイルサンドにUHMWPEスラリーライナーを使用しており、メキシコの自動車工場はセパレーターラミネーションの内製化へと移行しつつある。Honeywell International Inc.が2026年初頭までに先端材料部門をスピンオフする計画は、地域拡大に向けた新たな資本源を開放する可能性がある。
欧州・中東・アフリカおよび南米の超高分子量ポリエチレン市場
欧州は数量では後れを取るものの、UHMWPEの生体適合性を優遇する厳格な医療機器規制(MDR)の恩恵を受けている。ドイツのプレミアムEVメーカーはセパレーターの試験導入を進めており、英国は治安部隊にUHMWPEボディアーマーを装備させている。DSMおよびSABICによるリサイクルDyneemaの試験はEUの循環経済インセンティブと整合している。南米および中東・アフリカは依然として小規模な輸入地域にとどまっており、ブラジルの鉱業セクターはシートを使用し、サウジアラビアは腐食性塩水向けUHMWPEパイプラインライナーの試験を実施している。
バリューチェーン分析
上流工程では、バリューチェーンはエチレン原料と超高分子量化を実現する特殊重合を可能にする触媒系から始まる。生産者はUHMWPE樹脂を粉末に変換し、より高付加価値な用途向けには、溶剤ベースのゲル紡糸と多段延伸を行い、防弾装備やオフショア用ロープ向けの高強度繊維、あるいはリチウムイオン電池セパレーターや電子機器絶縁用のクリーンルームフィルム・membrane経路を製造する。
中流・下流工程は、差別化とボトルネックが集中する部分である。厳密な分子量管理、不純物管理、そして用途別のコンパウンディングとラミネーションによって、医療用、セパレーター用、防衛用の規格へのアクセスが決まる一方、汎用シートやロッド市場はより強い価格圧力に直面する。中国での生産能力増強や、CNOOC寧波大榭石化が発表した年産40,000トンのUHMWPE設備といった対象プロジェクトは、上流投資の継続を示しているが、価値の獲得は次第に統合型繊維・フィルムコンバーターや、医療・電池サプライチェーン向けの適格な流通チャネルへと移行している。
競合ランドスケープ
超高分子量ポリエチレン市場は集中しています。中国企業は急速に生産能力を拡大し、織布およびラミネーション工程を統合することで、コモディティグレードのマージンを圧縮しています。技術的優位性は現在、フィッシュアイのない薄膜を可能にする酸化防止剤、粘度調整剤、および分子量制御にかかっています。2024〜2025年の特許出願は、融点を150℃以上に引き上げる架橋化学を探求しており、航空宇宙インテリアへの道を開いています。標準化団体ASTMおよびISOはデブリ分析および酸化試験を精緻化しており、小規模プレーヤーが吸収しなければならない認証コストを生み出しています。合併・買収の関心は、医療リサイクル、先進セパレーターフィルム、および弾道コンポジットプリプレグに集中しています。西側の樹脂サプライヤーは、アプリケーションエンジニアリングおよび規制コンプライアンスに紐づいた長期供給契約を通じて粗利益率を守っています。
超高分子量ポリエチレン産業リーダー
-
Celanese Corporation
-
Braskem
-
Mitsui Chemicals Inc.
-
LyondellBasell Industries Holdings B.V.
-
dsm-firmenich
- 注:主要企業の掲載順は順位を示すものではありません。
超高分子量ポリエチレン市場 このレポートでカバーされる企業
- Asahi Kasei Corporation
- Avient Corporation
- Braskem
- Celanese Corporation
- dsm-firmenich
- DuPont
- Honeywell International Inc.
- Korea Petrochemical Ind. Co., LTD.
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals Inc.
- Röchling SE & Co. KG
- Shandong Longforce Engineering Material Co., Ltd
- TEIJIN LIMITED
市場機会と将来展望
設置された生産能力と、高級用途向けの適格な生産量との間には明らかなギャップが存在し、特にセパレーター膜や医療機器のように、樹脂の高い清浄度と一貫した分子量分布に採用が依存する分野で顕著である。同様の傾向は、北米における電池材料の現地化されたサプライチェーンの推進にも見られ、これには米国エネルギー省による、Braskem社のテキサス州ラポート拠点のリチウムイオン電池セパレーター向けUHMWPE生産能力に関連する補助金交付プロセスが含まれる。オフショアおよび医療用途における規格化の動きも、適格性確保への重視を高めており、これには中国のオフショア用ロープ性能に関するGB/T 21328-2024や、整形外科用部品に関するFDAの指導内容の進展が含まれる。
欧州もまた、新たな地域供給プロジェクトがプレミアム輸入品に現在依存しているコンバーターの適格性確認サイクルを短縮することで、輸入代替の短期的な機会をもたらしている。Repsol社は、スペインのプエルトリャノ工業コンプレックスで年産15,000トンのUHMWPEプラントを建設中であり、2026年の商業運転開始が予定されている。同時に、プロジェクトの時期や資本配分は、石油化学サイクルの状況やEV需要の変動に依然として左右されており、これにはBraskem社が2025年12月のFEL-2エンジニアリング完了後にラポート拠点のUTEC-1 LIBS改修・拡張プロジェクトを終了した事例が含まれる。その結果、機会はより高マージンのグレードへ生産能力を転換でき、オフテイク契約を確保できる供給業者に集中している。
超高分子量ポリエチレン市場における最近の業界動向
- 2026年1月:Solstice Advanced Materials社は、バージニア州コロニアルハイツにおける弾道用繊維生産の2億2,000万米ドル規模の拡張を発表し、Spectra Shield繊維の生産量を増加させる。この投資は、UHMWPEベースの防弾材料の国内供給を強化し、防衛・安全保障用途向けの特殊繊維供給における競争圧力を高める。
- 2025年6月:Braskem社は、テキサス州ラポート拠点でのUHMWPE生産拡大に向け、米国エネルギー省による5,000万米ドルの補助金交付に関する最終交渉に入り、リチウムイオン電池セパレーター用途を対象とする。この動きは、電動化サプライチェーン向けの重要ポリマー原料の国内生産化を後押しする政策主導の取り組みを浮き立たせ、国内粉末供給源を中心としたコンバーターの適格性確保活動を支援する。
- 2024年11月:米国FDAによる整形外科用骨プレートおよびネジに関する510(k)ガイダンスの更新は、UHMWPE部品に関する性能データの期待事項を明確化した。このガイダンスは、医療グレードUHMWPEの適格性確保への道筋を強化し、医療機器分野における供給業者の判断や市場参入時期に影響を与える。
超高分子量ポリエチレン市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査手法において、超高分子量ポリエチレン(UHMWPE)市場は、産業用および特殊用途における高耐摩耗性、低摩擦性、高強度用途に使用されるUHMWPE樹脂および半製品形態に対する需要を対象としています。
対象外範囲:UHMWPEが一つの原材料に過ぎない下流の完成加工品(例:完成デバイス、アセンブリ、または設置済みシステム)は、市場規模の算定から除外されています。
セグメンテーション概要
- 形態別
- 粉末
- 繊維
- シートおよびフィルム
- ロッドおよびチューブ
- その他の形態(3Dプリント用フィラメントなど)
- 最終用途産業別
- 自動車
- 航空宇宙・防衛
- 医療
- 電子機器
- 化学
- その他の最終ユーザー産業(石油・ガス、スポーツなど)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、モデルに前提条件を加える前に実際のアンカーポイントを確保するため、UHMWPEのサプライ、貿易、および最終用途の需要をマッピングすることから始まります。ポリマー需要および産業活動を把握するために、USITC(米国国際貿易委員会)およびUN Comtradeの貿易統計、Eurostatの産業テーブル、USGSの素材コンテキスト、ならびに一部の国家機関が公表する税関・港湾統計などの公開情報源を活用しました。
また、性能報告の方法に関するISOおよびASTM関連の試験参照資料、プロセスおよびアプリケーション活動に関する特許データベース、バッテリーセパレーター性能、医療用摩耗部品、繊維加工などに関する査読済み学術誌から、技術的・採用動向シグナルも調査しました。設備増強、製品ポジショニング、および地域需要に関するコメントを確認するため、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高いプレスリリースを確認し、タイムラインと識別子を標準化するために企業財務データおよびニュースインテリジェンスデータベースを使用しました。これらのソースは網羅的なものではなく、収集、クロスチェック、および明確化のために追加の公開文書およびデータポイントも活用しました。
一次インタビューおよびサーベイ
一次調査は、デスクソースでは十分に把握できない事項、特にUHMWPEのフォームレベルのミックスシフトおよび短期的な価格・契約動向を検証するために実施しました。樹脂および繊維のバリューチェーン全体の参加者(ディストリビューター、コンバーター、ならびにアジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域の調達・エンジニアリング担当者)と対話しました。得られた情報は、医療用摩耗部品、産業用摩耗コンポーネント、およびエネルギー貯蔵用途における採用パターンのギャップ解消と確認に活用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:26% | 最高経営幹部(CXO):13% | アジア太平洋地域:41% |
| 中位層:56% | 部門・ユニットリーダー:38% | 欧州・中東・アフリカ地域:32% |
| 小規模プレイヤー:18% | マネージャー:49% | 南北アメリカ地域:27% |
市場規模算定と予測
コアモデルは、生産量、貿易フロー、および消費シグナルを地域別の見かけ需要(トン単位)に変換し、主要なアプリケーションプールに分割するトップダウン方式で構築されています。その後、サプライヤーの設備増強と標準的な稼働率のサンプリング、および平均販売価格(ASP)レンジを用いた推定量の検証など、選択的なボトムアップチェックによって結果を裏付け、合計値の現実性を確保しています。
モデルで使用する入力データには、ポリマー生産量と貿易方向、設備増強とデボトルネッキングのタイムライン、粉末から繊維およびセパレーター関連素材への標準的な転換歩留まり、産業部品における交換・摩耗起因の需要、ならびに高純度需要に影響を与えるEVバッテリーセパレーターの建設ペースが含まます。非公開事業者に関するボトムアップチェックのカバレッジが不足している場合、ギャップはインタビューで検証した保守的な稼働率レンジで補完し、地域別に一貫して適用しています。
予測は、産業生産指標、車両・エネルギー貯蔵の建設サイクル、および過去の樹脂価格動向の間の軽量回帰スタイルの関係性に支えられたシナリオ分析によって実施され、その後、現実性の確認のために専門家レビューを行います。年次ロジックが確定した後、ボリューム成長と価格推移はビルド中は別々に管理され、ドライバーの整合性が確認された後にのみ再統合されます。
データ検証と更新サイクル
合計値が現実の制約から乖離しないよう、複数のポイントでチェックを実施しています。モデルのアウトプットを、貿易収支の方向性、発表済みの設備・稼働開始の遅延、および用途別の推定強度などの独立したシグナルと比較します。外れ値はサインオフ前に再度確認されます。
異常値チェックには、前年比の急激な変動、地域シェアの急変、および価格・ボリュームの不一致が含まれ、これはドライバーの前提条件に遡って追跡され、必要に応じて修正されます。レポートは年次で更新され、大規模なプラント停止、大型増設、または急激な原料価格変動などの重要なイベントが発生した場合には中間更新実施されます。納品前にアナリストが最終確認を行い、クライアントが最新の更新済みビューを受け取れるようにしています。
Mordor Intelligenceの超高分子量ポリエチレン市場規模と他の公表推計値との比較
UHMWPEの公表推計値はしばしば異なります。その理由は、測定単位、UHMWPEと隣接ポリマーの計上方法、および価格の適用方法が必ずしも一致していないためです。収益を主軸とするソースもあれば、出荷量に焦点を当てるソースもあり、地域カバレッジと更新タイミングが異なるとさらに乖離が広がります。
Mordor Intelligenceは、トン単位でボリュームを追跡し、透明性のある価格レンジ(トン当たり)を用いて推定価値をクロスチェックすることで、UHMWPEを下流の完成品と混在させることなく樹脂需要として計上しています。繊維およびバッテリーセパレーター関連需要を樹脂消費として扱うか、より高付加価値の転換製品として扱うか、また通貨タイミングとインフレ調整を年度間で均一に適用するかどうかによっても差異が生じます。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 0.59 ミリオン トン(2026年) | |
| グローバルコンサルタンシーA | 2.93 ビリオン 米ドル(2025年) | この推計は米ドルで公表されており、転換形態や下流の高い価格が合計に混入し得るより広いバリューチェーンスコープを適用している可能性が高く、樹脂ボリュームを基準とした見方と比較して価値が高くなっています。 |
| 産業出版社B | 2.14 ビリオン 米ドル(2024年) | 記載されている数値は収益主導であり、2024年を基準年としており、ボリュームと収益の両方を参照しているため、測定基準の混在が生じる可能性があり、設備タイミングと価格変動の更新が遅れる場合があります。 |
この表は、最大のギャップが年度だけでなく、合計がトンから積み上げて価格付けされているか、より広い製品境界を持つ収益から直接構築されているかにあることを示しています。同じスコープと単位を一貫して維持することで、市場の全体像を設備増強、貿易方向、最終用途の需要といった明確なドライバーに遡って追跡しやすくなり、隠れた乗数に頼ることなく各ステップを説明できます。
レポートで回答される主要な質問
2031年までに超高分子量ポリエチレンのグローバル需要はどの程度になるか?
数量は2026年の59万トンから12.36%のCAGRを反映し、2031年までに106万トンに達すると予測されています。
将来の成長に最も貢献する形態はどれか?
粉末はリーダーシップを維持し、新たなゲル紡糸ラインが高強度繊維に転換することでCAGR 12.64%で拡大します。
北米における地域拡大の原動力は何か?
電池セパレーター粉末向けのエネルギー省資金援助とスペクトラ繊維への防衛需要が、地域CAGRを12.99%に押し上げています。
電子機器が医療を成長率で上回っている理由は何か?
半導体パッケージングおよび絶縁フィルムが低誘電率UHMWPEを必要とし、電子機器を2031年にかけてCAGR 13.10%に押し上げています。