
Mordor Intelligenceによる低密度ポリエチレン市場分析
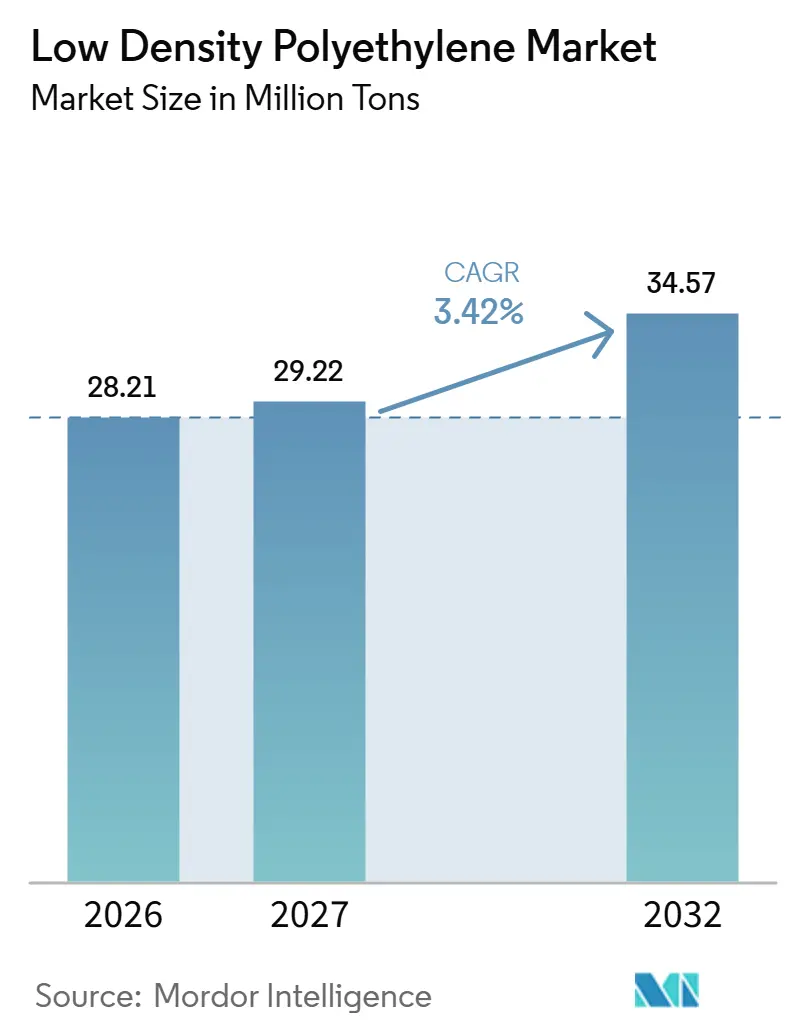
低密度ポリエチレン市場規模は、2026年の2,821万トンから2027年には2,922万トンに増加し、2032年までに3,457万トンに達すると予測されており、2027〜2032年のCAGRは3.42%です。
オンライン配送および農業用途からのフィルム需要は樹脂の販売先を生み出しますが、再生材含有量の仕様により材料ミックスが商業的に重要となっています。サプライヤーの対応としては、中国における用途開発と、将来の包装材含有量およびデザイン要件に適した樹脂配合を組み合わせることが考えられます。2026年2月28日の米国およびイスラルによるイランへの爆撃後に発生した中東紛争は、欧州の原料コストを上昇させ、コンバーターのコスト回収を圧迫しました。したがって、成長は再生材含有包装およびコーティング用途向けにLDPEを認定したメーカーに有利に働く一方、容易に代替可能なグレードのサプライヤーは代替品への切り替えと原料コスト圧力に直面します。
主要レポートのポイント
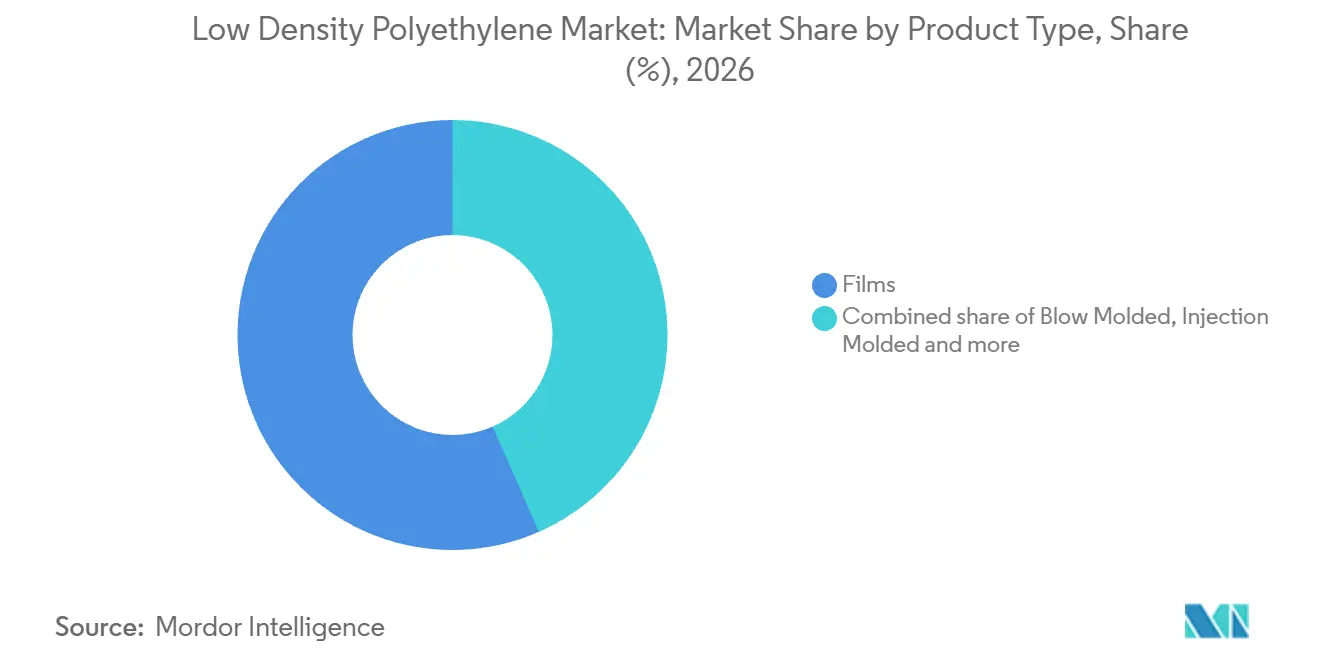
- 製品タイプ別では、フィルムが2026年の低密度ポリエチレン市場シェアの56.58%を占め、電線・ケーブル絶縁材が2027〜2032年の予測CAGRで4.1%と最も成長の速いセグメントです。
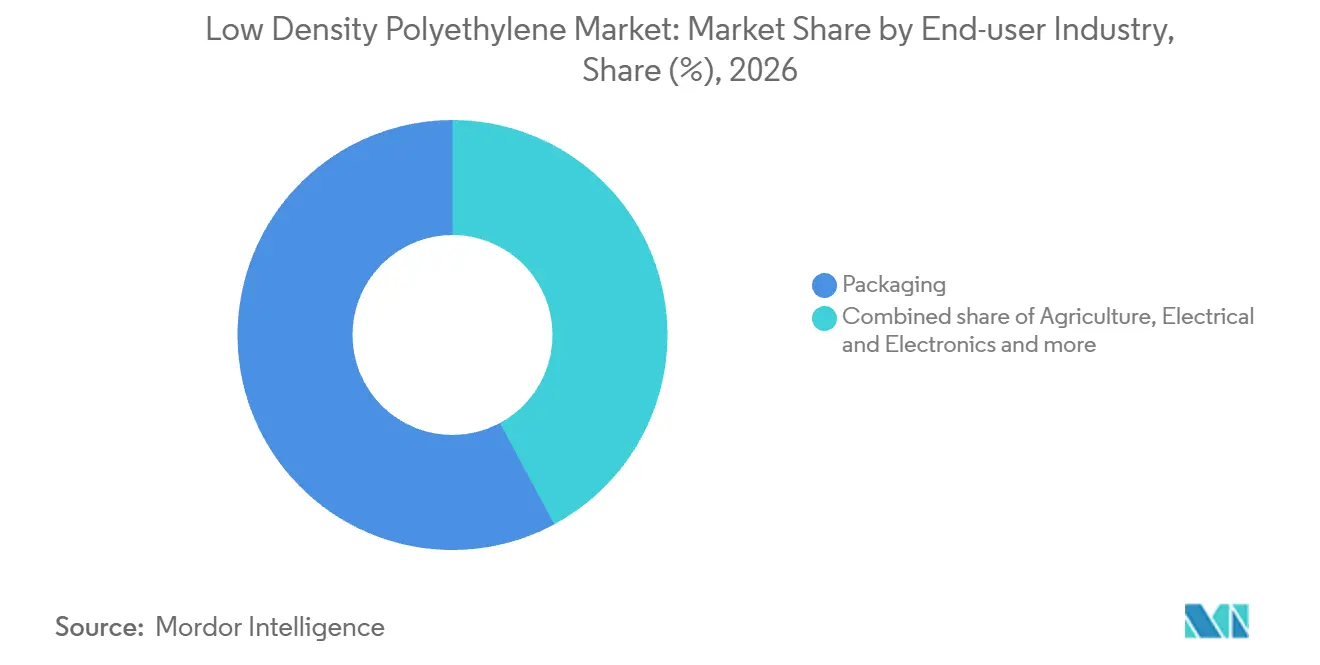
- エンドユーザー産業別では、包装が2026年の低密度ポリエチレン市場規模の57.86%を占め、ヘルスケア・医薬品が2027〜2032年のCAGR 4.05%で最も成長の速いセグメントです。
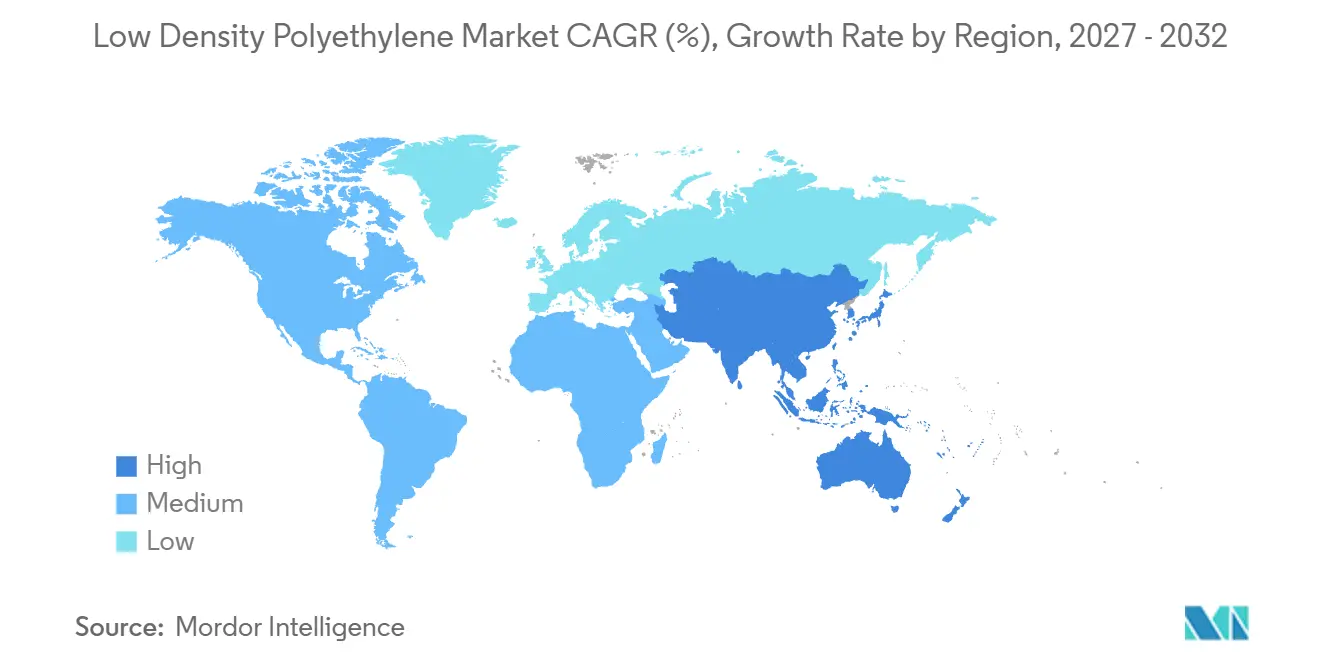
- 地域別では、アジア太平洋が2026年に47.77%のシェアで首位を占め、2027〜2032年の予測CAGRで4.3%と最も成長の速い地域でもあります。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| eコマース向け軟包装の成長 | +1.8% | 欧州大陸 | 短期(2年以内) |
| 農業用フィルムの需要増加 | +1.5% | 米国および中国 | 中期(2〜4年) |
| 押出コーティング用途への需要 | +1.3% | 中国本土および東南アジア | 短期(2年以内) |
| 太陽光パネル用封止フィルムの普及 | +0.3% | インド | 長期(4年以上) |
| 高度なリサイクルによるプレミアムLDPEグレードの実現 | +0.2% | オーストラリア | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
eコマース向け軟包装の成長
発送用メーラーの使用拡大は、オンライン小売業者が配送包装の要件を増やすにつれて、LDPEフィルムの需要を拡大する可能性があります。ABOUT YOUは、FY 2024/2025の発送用にLDPEポリメーラーを1,020.7メトリックトン使用しており、FY 2023/2024の886.9メトリックトンと比較して増加しています。同社のメーラー重量は前年比で約15%増加しました。同小売業者は、ポリメーラーに90%超の消費後再生材料が含まれており、削減が困難な少量の添加剤が含まれていると述べています。メーラーのトン数増加はこの用途に供給するコンバーターにとってより大きな下流の販売先を生み出します。これらのメーラー向けに樹脂を購入するコンバーターにとって、より多くのフィルム生産を支援することは、小売業者の再生材含有量仕様を満たすことと両立させる必要があります。
農業用フィルムの需要増加
農業用フィルムの需要は、雑草・水管理および被覆栽培の拡大と結びついています。米国で市販されているマルチフィルムは通常LDPEで製造されており、主に果物・野菜の換金作物に使用されています。[1] これらのフィルムは雑草の抑制、地温の上昇、水分損失の低減に役立ちます。中国の濰坊では、プラスチック被覆温室の面積が2016年から2025年にかけて21.3%増加し、752平方キロメートルに達しました。土壌被覆用途と被覆栽培は、農業バイヤーに供給するサプイヤーにとって異なる経路を生み出します。したがって、LDPEマルチの代替品は、雑草抑制、地温上昇、保水性を同等に満たす必要があり、これが代替樹脂が満たすべき性能基準を設定します
押出コーティング用途への需要
コーティング市場の開発は、LDPEメーカーが別の樹脂カテゴリーに参入することなく商業的な展開を広げることができます。Asia Polymerは2026年上半期のLDPE総販売量が27,538メトリックトンと7年ぶりの高水準を記録したと報告しました。同メーカーはまた、中国本土および東南アジアにおけるコーティング市場の継続的な開発についても説明しました。LDPEの販売基盤を持つサプライヤーにとって、コーティングコンバーターを対象とすることは、これらの地域の追加顧客への用途特化型の経路を生み出します。この機会は、その市場開発をコーティンググレード樹脂の受注に転換できるかどうかにかかっています。
太陽光パネル用封止フィルムの普及
LDPEサプライヤーが封止フィルムの普及から利益を得られるのは、モジュール仕様にその樹脂が含まれている場合に限られます。関連するバイヤーは指定されたフィルムを製造するコンバーターであるため、モジュール容量は樹脂機会の間接的な指標にすぎません。適格な配合については、販売ポテンシャルはのLDPE含有量と各モジュール設計に必要な封止フィルムの量に依存します。配合を変えずに生産を拡大するコンバーターは、同じ生産量で材料ミックスを変更するコンバーターとは異なる樹脂要件を生み出します。この区別により、配合への採用と樹脂使用強度は、太陽光発電設置量の合計だけよりも有用な商業参入基準となります。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| LLDPEおよびHDPEとの競合 | -0.8% | イタリア | 短期(2年以内) |
| エチレン原料価格の変動 | -0.6% | 欧州 | 短期(2年以内) |
| 欧州連合の特定の一回使用ポリオレフィンフィルムに対する2030年禁止 | -0.35% | 欧州連合加盟国 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
LLDPEおよびHDPEとの競合
価格プレミアムは、競合グレードが同じ技術仕様を満たせる場合にLDPE需要を代替品への切り替えにさらします。2026年2月、イタリアの一部のバイヤーは、技術仕様が許す範囲でLDPEの価格プレミアムを背景にLDPEの代わりにmLLDPEまたはLLDPEを選択しました。この反応は、仕様が許す場合にLDPEの価格上昇が注文を別のポリマーに移す可能性があることを示しています。これらの用途に供給するサプライヤーにとって、価格設定の決定は即時の価格交渉を超えた数量リスクを伴います。技術要件は、どの注文がリニアグレードに移行できるかを決定することで、そのリスクへの露出を制限します。その結果生じる制約は代替可能な用途に集中しており、プレミアムを維持することが樹脂販売の喪失を意味する場合があります。
エチレン原料価格の変動
2026年2月28日の米国およびイスラエルによるイランへの爆撃後に発生した中東紛争はサプライチェーンを混乱させ、欧州の原料コストを上昇させました。2026年4月納入分の欧州エチレン契約価格は3月から39%上昇しました。[2] 2026年4月、欧州の多くのコンバーターはコスト上昇を転嫁することが困難になったため、ポリエチレンの購入量を通常水準の50%未満に削減しました。より広範なポリエチレン価格の上昇はLDPEから始まり、その後他のグレードに拡大しました。その結果生じた購買圧力は、コンバーターが上流と下流の価格の間に挟まれた場合に、上流コストの増加が注文を制約する可能性を示しています。したがって、樹脂価格の上昇は、コンバーターが同等の販売価格回収を欠く場合に、物理的な販売量の減少と共存する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
フィルムが首位を維持しながらケーブル用途が拡大フィルムは2026年の低密度ポリエチレン市場規模の56.58%を占めました。Westlake Corporationは、2026年2月18日時点でルイジアナ州レイクチャールズおよびテキサス州ロングビューにおける年間定格LDPE生産能力が15億ポンドであると報告しました。同社のLDPEの最終用途には、シュリンクフィルム、食品包装、コーティング紙板などが含まれます。同メーカーはポリエチレンを造粒樹脂として外部顧客に販売しています。その生産能力はコーティング紙板、クロージャー、汎用成形にも使用されるため、合はフィルムコンバーターが利用できる樹脂プールの上限を設定します。
電線・ケーブル絶縁材は最も成長の速いセグメントであり、2027〜2032年の予測CAGRは4.1%です。2025年の業界分析では、ケーブルの地中化、地域間電力送電、洋上風力が中国の第15次五カ年計画期間中にケーブル専用LDPE需要を拡大させる力として特定されました。樹脂サプライヤーにとって、これは用途の成長を電力供給・接続資産への投資と結びつけます。同分析はまた、ケーブル専用LDPE全体よりも高電圧・超高電圧グレードの需要成長が強いと予測しています。したがって、高電圧・超高電圧グレードを販売するメーカーは、その予測の中でより速い部分に露出しています。



エンドユーザー産業別:
包装の規模と医薬品の専門化包装は2026年の低密度ポリエチレン市場シェアの57.86%を占めました。Rompetrol Rafinare S.A.は2025年にルーマニアで全グレード合計31,506メトリックトンのLDPEを生産しました。同社のLDPEレードミックスには液体包装フィルム用のB21/05が含まれ、ヒートシュリンクフィルムグレードとともに複数の包装形態への生産を結びつけています。同メーカーは2026年上半期にLDPEおよびポリプロピレンユニットの安定稼働を報告しました。薄膜グレードと厚手バッググレードは、このルーマニアのメーカーから包装バイヤーが調達できるフィルム要件の範囲を広げます。
ヘルスケア・医薬品は最も成長の速いセグメントであり、2027〜2032年の予測CAGRは4.05%です。The Ritedose CorporationはLDPEアンプルを成形し、無菌液体医薬品を充填し、無菌ブロー・フィル・シール加工によって密封しています。2026年1月までに、同社は眼科および呼吸器用医薬品向けに3億6,000万単位用量の生産能力を追加する高速ライン2本を追加設置しました。米国の医薬品メーカーは保護容器を使用し、書面による仕様と試験方法に従い、医薬品の性質上必要な場合は滅菌を行わなければなりません。医薬品製造能力の追加は、医薬品品質要件が商業供給の条件を設定する中で、LDPEコンテナ需要を増加させる可能性があります。

地域分析
アジア太平洋低密度ポリエチレン市場
アジア太平洋は2026年の低密度ポリエチレン市場シェアの47.77%を占め、2027〜2032年の予測CAGRで4.3%と最も成長の速い地域です。Asia Polymer Corporationは、定期メンテナンスを除き、2026年第1四半期に台湾のLDPE生産を満稼働で運営しました。同メーカーの同四半期のLDPE販売量は近年の水準を上回りました。また、2026年1月および2月に輸出市場の開発を積極的に拡大しました。中国の裕龍島精製・石油化学フェーズ2は、2026年1月中旬のEVA-LDPEの立ち上げにより、年間合計定格生産能力30万メトリックトンで地域の生産能力を追加しました。
北米のLDPE供給基盤には、他のポリエチレングレードも生産するLyondellBasellのイリノイ州モリス工場が含まれます。欧州では、Rompetrol Rafinareが2025年にルーマニアのLDPE工場を再稼働させ、同年に国内外の顧客に26,311メトリックトンのLDPEを納入しました。Rompetrolの2025年の納入量は国内54%、輸出46%に分かれており、国際的な注文がぼ同等の第二の販売先を形成しています。再稼働したユニットの商業的価値は、したがって国内バイヤーの維持と輸出市場へのアクセス確保にかかっています。
南米のサプライヤー基盤には、ブラジルのサンパウロ州クバタンにあるBraskem S.A.のLDPEユニットが含まれます。BraskemのブラジルおよびSouth Americaのクラッカー全体では、2025年第4四半期の稼働率がサンパウロの原料供給減少、2026年1月に完了したバイーアのメンテナンス、および季節的な需要低下に伴う生産調整により第3四半期から低下しました。中東・アフリカには、Saudi Kayan Petrochemical Companyのジュバイル事業が含まれ、LDPEは2025年の同メーカーの収益に貢献した主要製品の一つでした。Saudi KayanのLDPE製品にとって、包装フィルム、袋、食品容器が潜在的な用途の販売先です。したがって、同社の包装への露出は、より広範な石油化学事業の中で複数の最終形態にわたっています。
地域版
規制の枠組みと見通し
農業用および包装用フィルムにバージンLDPEを使用するコンバーターの観点から、選択された法域を比較します。規制は、フィルム仕様、拡大生産者責任(EPR)、または消費後再生(PCR)含有量への商業的アクセスを結びつけています。包装メーカーに課される義務は、農業用フィルムユーザーに課される回収義務とは異なる露出を生み出します。移行日は、コンバーターが追加の材料仕様または行政要件に直面する時期を決定します。
規制表
| 決定要因 | 中国 | 米国 | ドイツ | ブラジル | 南アフリカ |
|---|---|---|---|---|---|
| 主要機関 | 製品品質に関する地方市場規制当局;使用・回収に関する農業当局 | カリフォルニア州のCalRecycle | EPR認可のためのZentrale Stelle Verpackungsregister | 集団システム認可のための環境・気候変動省(MMA) | 林業・漁業・環境大臣 |
| 主要な手段または方向性 | プラスチック規制意見;農業用フィルム管理措置;12ヶ月のプロジェクト期間を持つ2026年マルチフィルム制基準改訂プロジェクト | 2026年5月1日発効のカリフォルニア州SB 54規則、2032年までの目標 | システム参加の対象外の包装に対する包装・包装廃棄物規制(PPWR)認可手続き | 政令12.688/2025;大企業向けに2026年1月、中小企業向けに2026年7月から内容義務が開始 | プラスチック製キャリアバッグおよびフラットバッグ規制、通知317 |
| 商業的影響 | 0.01mm未満のPE農業用マルチフィルムは禁止;メーカーは販売記録を保持;ユーザーは非生分解性農業用フィルムを回収 | カリフォルニア州のメーカーは2032年までに一回使用プラスチックを25%削減し、リサイクル可能またはコンポスト可能な包装を実現しなければならない | 2028年1月1日から、対象メーカーはZSVR認可が必要となり、事前移行期間が設けられる;義務は直接または生産者責任組織を通じて履行可能 | メーカー、輸入業者、販売業者、販売者は比例的な逆物流に資金を提供;メーカーと輸入業者は2026年に22%、2027年に24%の再生材含有量に直面;特定規則の免除が適用され、MMAガイダンスの下でPCRが法律で認められる場合は食品接触包装も対象 | 指定さた袋は2025年から少なくとも75%、2027年1月1日から100%の消費後再生材料を必要とする;2027年水準を満たせない者は免除を申請可能 |
| 現在の政策の魅力度 | 中 | 中 | 中 | 中 | 低 |
| 政策の魅力度の将来の方向性 | 強化 | 強化 | 強化 | 強化 | 強化 |
| 情報源: Mordor Intelligence | |||||
中国の既存の製品規制は「中」の魅力度を支持しており、2026年の基準プロジェクトは追加のマルチフィルムタイプと耐候性能に対する強制要件を追加する予定です。カリフォルニア州のメーカー義務と2032年目標は、同州に供給するコンバーターにとって強化方向を伴う「中」の評価を支持します。ドイツの「中」評価は、2028年1月からのシステム参加外の包装に対する認可に関連する行政準備を反映しています。ブラジルの資金調達義務は「中」を支持し、南アフリカの袋の75%最低基準は「低」を支持しており、両国とも予定されている2027年の再生材含有量増加を通じて強化されています。
バリューチェーンの段階
エチレン供給、LDPE樹脂製造、および下流のフィルムまたは包装コンバージョンにわたって価値獲得を比較します。LDPE樹脂は、ートクレーブまたはチューブラー反応器での高圧エチレン重合によって製造されます。Asia Polymerの国内販売は2025年に主にLDPEであり、エチレン酢酸ビニル(EVA)が主な輸出製品でした。これらの樹脂のバイヤーにはコンバーターと商社が含まれており、樹脂販売はコンバートされたフィルムまたは包装の販売より前に行われます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| エチレン生産 | LyondellBasell Industries Holdings BVなどのエチレンメーカー | エチレン販売 | 原料および樹脂価格変動へのエクスポージャー | 商業的価格条件を原料変動に連動させる |
| LDPE重合 | Asia Polymer CorporationおよびLyondellBasell Industries Holdings BVなどの樹脂メーカー | LDPE樹脂販売 | 高圧反応器資産への依存 | 反応器メンテナンスをグレード生産スケジュールと調整する |
| フィルムおよび包装コンバージョン | Ecoplast Limitedなどのポリエチレンフィルムメーカー;UFlex Limitedなどの無菌包装コンバーター | フィルムおよびコンバート包装の販売 | フィルムおよびラネート仕様への樹脂加工の適合 | 選択したコンバージョン経路に対して樹脂グレードを認定する |
| 情報源: Mordor Intelligence | ||||
PTT Global Chemical PLCは、2025年のLDPE平均価格をメトリックトンあたり1,121米ドルと報告しており、2024年の1,182米ドルから低下しました。[3] 報告されたLDPEとエチレンのスプレッドは同期間にメトリックトンあたり219米ドルから282米ドルに拡大しました。PTTGCが報告したエチレンに対する樹脂価格プレミアムは、LDPEの価格がメトリックトンあたり61米ドル低下する一方で、メトリックトンあたり63米ドル増加しました。
競合環境
市場集中度
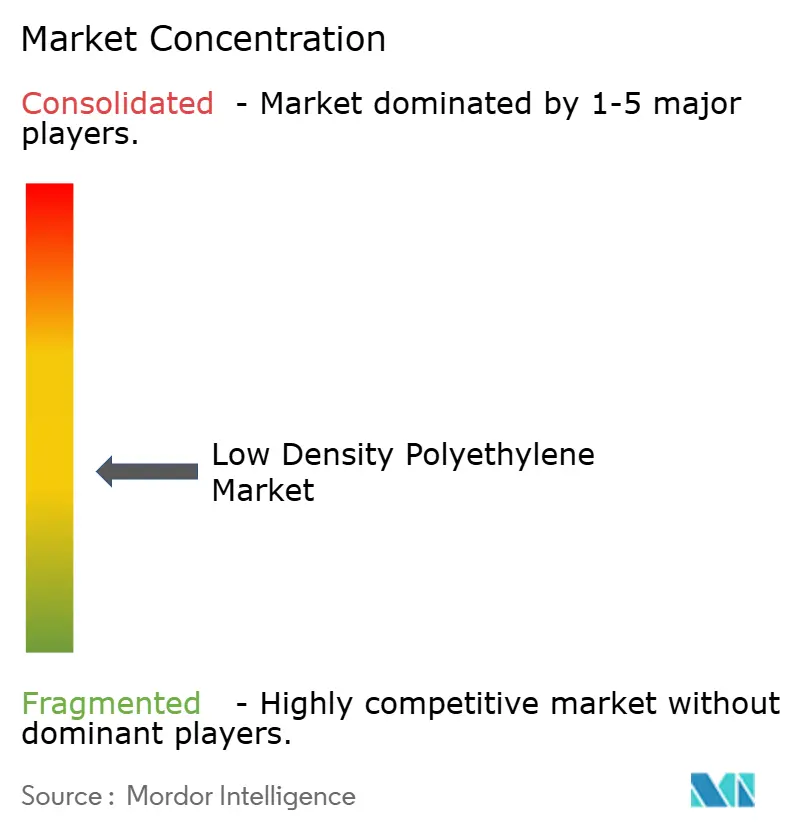
主要参加者には、ExxonMobil Corporation、LDPE樹脂を供給するLyondellBasell Industries Holdings BV、Dow、SABIC、China Petrochemical Corporationが含まれます。ExxonMobilは2025年に中国広東省恵州の完全子会社複合施設を稼働させ、ポリエチレン3ライン、ポリプロピレン2ラインで合計年間生産能250万メトリックトン超を有します。中国初の100%外資系石油化学複合施設として建設されたこの施設は、輸入品で賄われていた国内のポリエチレンおよびポリプロピレン需要に対応することを目的としていました。地元の生産基盤はExxonMobilに輸入供給と並んでこれらのバイヤーへの製造経路を提供します。
LDPEユニットの稼働状況は、大手メーカーのより広範なポリマーポートフォリオ内でコンバーターが利用できる供給の代替手段を形成します。CCFGroupの2026年7月6日のスケジュールでは、中国のSinopec Yanshan PetrochemicalのLDPEユニットが2025年5月25日から停止中と記載されていました。この事業者のユニットの年間定格生産能力は38万メトリックトンでした。アイドル状態のLDPEユニットは、稼働中の資産とグレードがコンバーターの注文に適した代替品を提供する競合サプライヤーに商業的な機会を生み出す可能性があります。このような停止中に未処理となった注文は、コンバーターがすでに受け入れているグレードで余剰LDPE生産能力を持つメーカーにのみ移行できます。
用途特化型ヘルスケアグレードと利便性包装に対する制限は、樹脂サプライヤーにとって異なる競争条件を生み出します。2025年11月、BorougeはBorealisのBormed技術を使用して、ブロー・フィル・シールボトルおよびアンプル向けに設計された添加剤フリーグレードとして、ルワイスで初のUAE製ヘルスケアLDPEを発売しました。2030年1月1日から、規制(EU)2025/40は、取り扱いに必要な包装を除き、販売時点での複数品目購入を促す一回使用プラスチックグループ包装をEU市場に投入することを事業者に禁止します。サプライヤーにとって、関連する境界はポリマー単体ではなく包装用途です。この制限は、その利便性グループ化に使用されるコレーションフィルムとシュリンクラップの販売先を狭める一方、取り扱いに必要なグループ包装には影響を与えません。
低密度ポリエチレン産業リーダー
-
ExxonMobil Corporation
-
LyondellBasell Industries Holdings BV
-
Dow
-
SABIC
-
China Petrochemical Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
低密度ポリエチレン市場 このレポートでカバーされる企業
- Borealis AG
- Braskem S.A.
- Chevron Phillips Chemical Company LLC
- China Petrochemical Corporation
- Dow
- ExxonMobil Corporation
- Formosa Plastics Corporation
- Hanwha Solutions Corporation (Chemical Division)
- INEOS Group
- LG Chem
- LyondellBasell Industries Holdings BV
- Mitsui Chemicals, Inc.
- NOVA Chemicals Corporation
- PetroChina
- PTT Global Chemical PLC
- Qatar Chemical Company Ltd
- Reliance Industries Limited
- Repsol S.A.
- SABIC
- Sumitomo Chemical Co., Ltd.
- TotalEnergies SE
- Versalis S.p.A. (Eni)
- Westlake Corporation
市場参加者にとっての主要な機会
EU材料含有量およびデザイン要件の下で包装コンバーターに供給するLDPE樹脂サプライヤーの機会を比較します。包装・包装廃棄物規制は2026年8月12日から適用されており、再生材含有量およびデザイン義務は後のスケジュール適用されます。Constantia Flexiblesは2025年にドイツのピルクにPEベースのモノマテリアル包装フィルムを生産する5層ブローフィルムラインを稼働させました。LDPEサプライヤーにとっての関連する機会は、材料証拠とデザイン性能を樹脂提供の一部として扱いながら、追加のコンバーター配合を支援することです。
市場機会表
| 機会 | 今なぜか | バイヤー/主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| メーラーフィルム向け消費後投入物を含むLDPE樹脂 | 適用されるEU再生材含有量最低基準は2030年1月1日から、または関連する実施法が発効してから3年後のいずれか遅い方から | 一般商品向け非接触感応性メーラーフィルムのコンバーター | LDPE投入物混合物を認定し、適用される工場・年度ベースで再生材含有量を検証する | 配合認定と検証済み消費後投入物の会計処理 | 再生LDPEサプライヤーおよびメーラーフィルムコンバーター |
| モノマテリアル包装再設計向けLDPE樹脂 | EU設計・リサイクル要件は2030年1月1日から、または関連する委任法が発効してから24ヶ月後のいずれ遅い方から | 一般消費者製品に供給する軟包装コンバーター | 適用される包装リサイクル可能性基準に対してLDPEグレードとフィルム構造を開発する | 適格な包装リサイクル可能性評価の達成 | LDPE樹脂サプライヤー;Constantia FlexiblesなどのPEフィルムコンバーター |
| 文書化された材料投入物を含むLDPE樹脂提供 | 欧州委員会のタイムラインは2026年12月31日までに再生材含有量計算方法を予定 | 再生投入物記録を準備する包装コンバーター | 適用される計算規則に沿った投入物組成記録とともにLDPEを供給する | 実施法の方法に対する投入物記録の検証 | 検証可能な材料組成記録を持つLDPEサプライヤー |
| 情報源: Mordor Intelligence | |||||
再生材含有量とリサイクル可能性は、LDPE樹脂提供に対して別々の認定テストを生み出します。計算方法とデザイン基準には、それぞれ2026年12月31日と2028年1月1日という予定されたマイルストーンがあります。したがって、サプライヤーは後の包装義務が適用される前にコンバーター認定を追求することができ、中心的な機会は検証可能な材料データに裏付けられた樹脂配合にあります。
最近の産業開発事情 低密度ポリエチレン市場
- 2026年8月:Asia Polymerは2026年上半期のLDPE総販売量が27,538メトリックトンと7年ぶりの高水準を記録し、中国本土および東南アジアにおけるコーティング市場の継続的な開発を報告しました。
- 2026年8月:EU包装・包装廃棄物規制が2026年8月12日に加盟国全体で適用開始されました。
- 2026年1月:裕龍島精製・石油化学フェーズ2が2026年1月中旬に中国でEVA-LDPEユニットを立ち上げ、年間合計定格生産能力30万メトリックトンを達成しました。
低密度ポリエチレン市場 レポートの範囲と調査方法論
市場の定義と対象範囲
低密度ポリエチレン市場は、世界中のコンバーターに販売される低密度ポリエチレン樹脂の年間数量をトン単位で測定します。これらの販売は、コンバートされた製品形態、エンドユーザー産業、および需要地域によって分類されます。
スコープの除外:線状低密度ポリエチレンおよび高密度ポリエチレン樹脂、エチレン原料、エチレン酢酸ビニル樹脂、およびLDPEで製造された最終プラスチック製品は除外されます。
セグメンテーションの概要
- 製品タイプ別
- ブロー成形
- フィルム
- 射出成形
- シート
- フォーム
- 電線・ケーブル絶縁
- 最終用途産業別
- 農業
- 電気・電子
- 包装
- 建設
- 自動車
- 消費財
- 医療・医薬品
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- カタール
- アラブ首長国連邦
- ナイジェリア
- エジプト
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模測定、および検証
デスクリサーチ
公開データセットは、樹脂供給とそれを利用する下流用途の指標を提供します。例示的な公開ソースとして、プラスチック包装廃棄物をメトリックトンで報告するEurostatや、密度0.94未満のポリエチレンのHS 390110貿易を記録し、その税関カテゴリーがLDPEをすべてのリニアグレードから分離しないため方向性のある樹脂貿易チェックとして機能する国連Comtradeなどがあり、これらは国間の産業需要を比較するための世界銀行の産業・製造業付加価値シリーズや、地域のプラスチック生産、コンバージョン、消費、貿易、循環性トレンドに関するPlastics Europeの報告によって補完されます。
企業の提出書類、年次報告書、投資家向け資料、および信頼できる業界紙は、メーカーの生産能力、停止、最終用途の動向、および市場状況をクロスチェックするために使用できます。挙げられたソースは網羅的ではなく、さらなるソースが収集、検証、および明確化に役立てられます。
一次インタビューおよびサーベイ
樹脂メーカー、販売業者、コンバーター、および調達・技術担当者へのインタビューは、グレードの使用、注文パターン、生産能力稼働率、および世界各地域における用途需要の変化を明確にします。市場参加者への構造化サーベイは、製品、エンドユーザー、および地域シェアに関する二次ソースの仮定を検証し、フォロアップ質問は報告された販売、生産量、およびコンバーター要件間の重大な差異を解決します。回答または公開シリーズが入手できない場合、アナリストは文書化された範囲を保持し、モデルで使用する前に貿易、生産能力、および下流指標と三角測量します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:35% | CXO:20% | アジア太平洋:45% |
| 中位層:45% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:30% |
| 小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:25% |
市場規模測定と予測
モデルはコンバーターに販売されるLDPE樹脂の年間世界トン数を推定し、その合計をコンバートされた製品形態、エンドユーザー産業、および需要地域に分割します。トップダウンの需要ビューは、包装フィルムとコンバーター活動、農業用フィルム使用、電力網・ケーブル投資、産業生産量、および報告されたLDPE生産能力と稼働率から構築されます。Eurostatの包装指標、世界銀行の産業活動、貿易フロー、メーカーの開示、および公開プロジェクト情報が観察可能なチェックを提供し、税関データは樹脂分類がLDPEより広い場合に方向性のある信号としてのみ扱われます。
シナリオ分析は、包装および産業需要のペース、樹脂代替、生産能力の可用性、および用途成長を変化させることで、2027年の数量ベースを2032年まで推計します。セグメントシェアは、報告された用途ミックス、最終用途の開示、地域の生産・貿易バランス、およびコンバーターがLDPEを消費する場所に関する証拠から導出され、各ビューが世界合計に整合するようにチェックされます。選択的なボトムアップチェックは、メーカーの販売または生産能力ベースの供給集計と地域需要シグナルを比較し、サンプリングされた販売価格は数量モデルを置き換えるためではなく単位の一貫性をチェックするためにのみ使用されます。地域またはセグメントデータが欠落している場合、アナリストは最も近い支持された指標を使用し、範囲を文書化し、トップダウン合計をアンカーとして保持します。インタビューとサーベイの回答は、推定値が確定される前に変数レベルの予測をテストし用途代替、稼働率、および地域需要に関する仮定に異議を唱えます。
データ検証と更新サイクル
アナリストはメーカーの生産量・販売量、貿易フロー、コンバーター活動、および独立した最終用途指標に対して世界推定値を三角測量し、単位、地理、タイミング、グレード定義、および重複した販売業者取引を確認することで重大な差異を調査します。異常はソースレビューを通じて解決され、重大な不一致が残る場合は関連する回答者へのフォローアップを行います。アナリストは説明を記録し、承認前に二次レビューを完了します。モデルは年次で更新され、重大な生産能力、規制、または需要イベントが見通しを変える場合はサイクル間に再開され、納品前に新たなソースおよび計算レビューが行われます。
Mordor Intelligenceの低密度ポリエチレン市場規模と他の公開推定値との比較
公開推定値は、カウントする取引・製品および需要モデル化に使用する投入物が異なる場合があります。低密度ポリエチレン市場は、世界中のコンバーターに販売される低密度ポリエチレン樹脂の年間数をトン単位で測定します。
主要なギャップドライバーには、本調査の定義された対象範囲と市場固有のモデリング選択が含まれます。Eurostatの包装指標、世界銀行の産業活動、貿易フロー、メーカーの開示、および公開プロジェクト情報が観察可能なチェックを提供し、税関データは樹脂分類がLDPEより広い場合に方向性のある信号としてのみ扱われます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 2,922万トン(2027年) | |
| グローバルコンサルタンシーA | 2,510万トン(2025年) | 2025年ベースでは、この推定値は2年後の本レポートの2027年値2,922万トンを14.1%下回っています。より早い市場数量ベースと記載された予測パスは、より低い中間年合計を示唆しています。 |
| グローバルコンサルタンシーB | 1,834.22万トン(2024年) | 2024年ベースでは、この推定値は3年後の本レポートの2027年値2,922万トンを37.2%下回っています。この推定値はLDPE包装用途のみを対象としており、より早いベース年も合計の低下に寄与しています。 |
Mordor Intelligenceのアナリストは、メーカーの生産量・販売量、貿易フロー、コンバーター活動、および独立した最終用途指標に対して世界推定値を三角測量し、単位、地理、タイミング、グレード定義、および重複した販売業者取引を確認することで重大な差異を調査します。
レポートで回答される主要な質問
低密度ポリエチレン市場の規模と成長見通しは?
市場は2027年に2,922万トン、2032年に3,457万トンと予測されており、2027〜2032年のCAGRは3.42%です。
LDPE軟包装の需要を支えるものは何ですか?
eコマースの配送がLDPEフィルムの需要を支えています。ABOUT YOUはFY 2024/2025に発送用LDPEポリメーラーを1,020.7メトリックトン使用しました。
最大シェアを持つLDPE製品タイプはどれですか?
フィルムが2026年の樹脂数量合計の56.58%で首位を占めました。電線・ケーブル絶縁材は最も成長の速いセグメントであり、2027〜2032年のCAGRは4.1%です。
主要なLDPE樹脂サプライヤーはどこですか?
主要サプライヤーには、ExxonMobil Corporation、LyondellBasell Industries Holdings BV、Dow、SABIC、China Petrochemical Corporationが含まれます。
LDPE需要を制約するものは何ですか?
原料コストと樹脂の代替がLDPE需要を制約しています。2026年4月納入分の欧州エチレン契約価格は3月から39%上昇しました。
どの地域がLDPE樹脂需要をリードしていますか?
アジア太平洋が2026年の合計の47.77%を占め、2027〜2032年のCAGRで4.3%と最も成長の速い地域でもあります。