
線状低密度ポリエチレン(LLDPE)市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
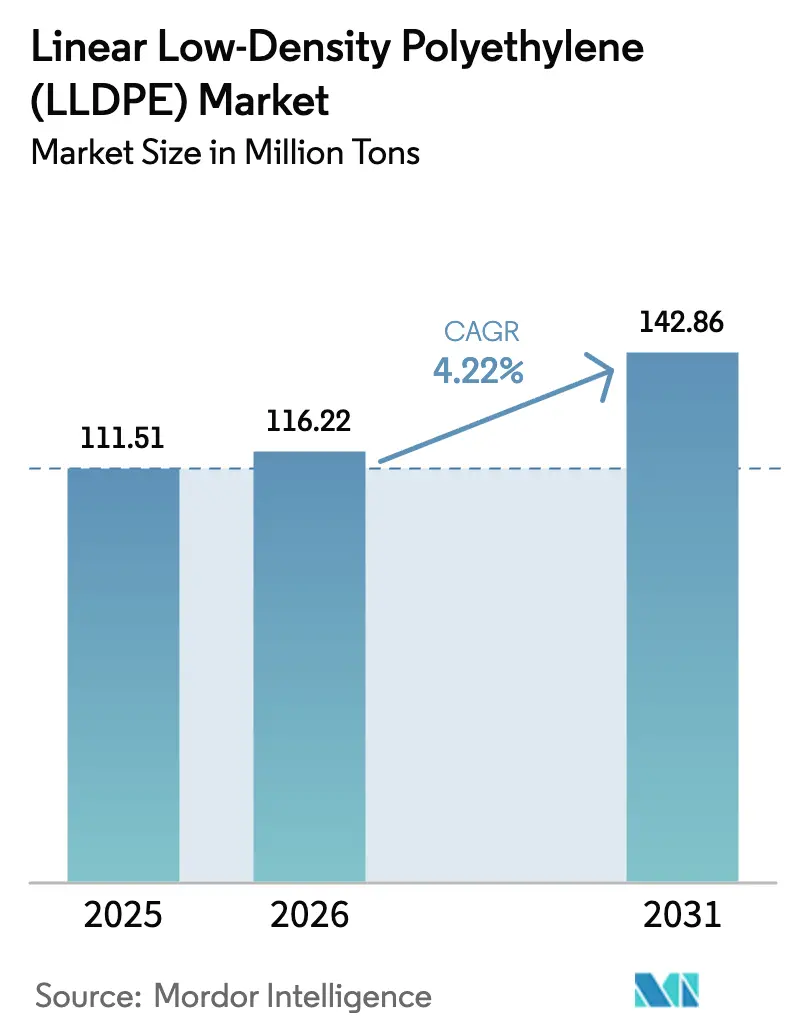
| 市場取引高 (2026) | 116.22 百万トン |
| 市場取引高 (2031) | 142.86 百万トン |
| Growth Rate (2026 - 2031) | 4.22 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる線状低密度ポリエチレン(LLDPE)市場分析
線状低密度ポリエチレン市場は2025年に1億1,151万トンと評価され、2026年の1億1,622万トンから2031年には1億4,286万トンに達すると推計され、予測期間(2026年~2031年)においてCAGR 4.22%で成長する見通しです。包装の薄膜化(ダウンゲージング)、電子商取引物流、アジア太平洋地域における生産能力の拡大が、長期需要を支える構造的な力となっています。北米および欧州の設備稼働率が80%前後で推移する中、アジア太平洋地域のメーカーは新規設備を90%超の稼働率で運転し続け、余剰樹脂を東南アジアおよびアフリカに振り向けることで貿易パターンを再編しています。米国のエタン価格が低水準を維持する一方、アジアのナフサコストが上昇しており、統合型クラッカーのマージンが圧迫されているため、コスト競争が激化しています。一方、持続可能性に関する規制要件が、コンバーターをLLDPEおよび高リサイクル含有量グレードに有利なモノマテリアルフィルム構造へと誘導し、高度なリサイクル設備への投資を促しています。原料価格の変動と地域間の規制の相違は、柔軟な原料スレートおよび差別化された触媒ポートフォリオを持つプレーヤーにとって、リスクと機会の双方をもたらしています。
レポートの主要ポイント
- 用途別では、フィルムが2025年の線状低密度ポリエチレン市場シェアの62.89%を占め、その他の用途タイプは2026年から2031年にかけて最も高い5.68%のCAGRを記録する見込みです。
- エンドユーザー産業別では、包装が2025年の線状低密度ポリエチレン市場規模の57.78%を占め、電気・電子が5.61%のCAGRで最も急速に成長する見通しです。
- 地域別では、アジア太平洋地域が2025年の世界総量の46.10%をリードしています。アジア太平洋地域は2021年から2031年にかけて最高の5.07%のCAGRを達成すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーのインパクト分析*
| ドライバー | CAGRへの(概算)%インパクト | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 包装食品向けフィルム需要の増大 | +0.9% | グローバル、アジア太平洋・北米主導 | 中期(2~4年) |
| 電子商取引向けストレッチ・シュリンクフィルムの急増 | +1.1% | グローバル、アジア太平洋・北米集中 | 短期(2年以内) |
| 太陽光パネル用封止フィルムの採用拡大 | +0.3% | アジア太平洋中核、中東・アフリカへの波及 | 長期(4年以上) |
| ダウンゲージングおよびサーキュラーエコノミーの義務化 | +0.8% | 欧州・北米、アジア太平洋での早期採用 | 中期(2~4年) |
| 農業用マルチフィルムおよびハウスフィルム | +0.6% | アジア太平洋、中東・アフリカ、南米 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
包装食品向けフィルム需要の増大
スナック類や調理済み食品の包装は、剛性容器から軽量パウチへの移行が進んでおり、メタロセンによるダウンゲージングを通じてシール性能を維持しながら樹脂使用量を約90%削減しています[1]LyondellBasell、「フレキシブル包装フィルムのトレンド」、lyondellbasell.com。2024年に投入されたExxonMobilのExceed XP 7グレードは、密度約0.912 g/cc において、ダートインパクト値900 g、耐突き刺しエネルギー1ミル当たり2.3 Jを実現し、コンバーターはバリア性能を損なうことなくフィルム厚みを15%~20%低減することが可能です。このパフォーマンスの向上は、2024年にポリエチレン需要が前年比20%増加し、埋め立て地が限られているインドにとって特に重要です。スタンドアップパウチの採用においては、短鎖分岐による優れたホットタック強度が高速フォームフィルシール(FFS)ラインに適していることから、LDPEよりもLLDPEが選好されています。アジア全域で中間層の食品支出が拡大する中、ブランドオーナーはLLDPEのダウンゲージング能力をコストと持続可能性の両目標を達成する主要な手段として位置づけています。
電子商取引向けストレッチ・シュリンクフィルムの急増
世界のオンライン小売はGDPを上回る成長を続けており、パレットラップおよび荷物保護仕様の高度化に対する需要を押し上げています。メタロセンLLDPEを配合したストレッチフィルムは、密着性と耐突き刺し性を最大化し、直接材料コストを上回る荷崩れ防止性能への要求に応えています。LyondellBasellは2023年にAFA Nordとの合弁事業を開始し、2026年までに年間50,000トンのリサイクルLLDPEおよびLDPEフレキシブル包装を生産することを目標としており、拡大生産者責任規制に沿った取り組みとなっています。2024年後半に東北アジアのクラッカーマージンがマイナスに転じたにもかかわらず、ストレッチフィルムの消費は荷物量との高い相関関係から底堅さを維持しました。また、小売業者は塩素系ポリマーを排除しリサイクル収率を向上させるため、飲料および電子機器のシュリンクバンドル用途においてPVCからLLDPEブレンドへの移行を進めています。
太陽光パネル用封止フィルムの採用拡大
両面受光型太陽光発電モジュールはアルベドを高めるために白色顔料入りバックシートを必要としており、LLDPEはこの新仕様に対して必要な耐湿性とコスト優位性を提供します。2025年から2030年にかけてアジア太平洋および中東での運転開始が予定されている1,500 GWのユーティリティスケール太陽光パイプラインは、封止フィルムに対する複数年にわたる需要を生み出しています[2]国際エネルギー機関(IEA)、「石油2024年」、iea.org。EVAと比較してLLDPEの加工温度が低いことはラミネート時のエネルギーを抑制し、モジュールメーカーの炭素削減目標に合致しています。ただし、厳格なIEC 61215耐久試験および既存のサプライヤーとの関係が、短期的な数量増加を抑制する要因となっています。
ダウンゲージングおよびサーキュラーエコノミーの義務化
2024年より完全施行された欧州の使い捨てプラスチック規制は、コンバーターをリサイクル設計基準を満たすモノマテリアルLLDPEフィルムへと誘導しています。DowのPath2Zeroプログラムは、10億米ドル超の設備投資を裏付けとして、2030年までに年間200万トンの低炭素ポリエチレンおよび年間300万トンのリサイクルまたは再生可能樹脂の供給を約束しています。2024年7月に発売されたPFASフリーの加工助剤は、メルトフラクチャーなく20 µm以下のゲージ均一性を実現し、トリミング樹脂使用量を最大12%削減します。メカニカルリサイクルの研究によれば、LLDPEは2サイクルまで機能を維持しますが、4サイクル目までに引き裂き強度の85%を失うことが示されており、ケミカル解重合経路の将来的な重要性を裏付けています。
抑制要因のインパクト分析*
| 抑制要因 | CAGRへの(概算)%インパクト | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 強度向上のためのメタロセンLLDPE・HDPEへの移行 | -0.7% | グローバル、特に北米・欧州 | 中期(2~4年) |
| ナフサ・エタン原料コストの変動 | -0.9% | アジア太平洋・中東・アフリカ(ナフサ)、北米(エタン) | 短期(2年以内) |
| 世界的な使い捨てプラスチック規制 | -0.5% | 欧州・北米、アジア太平洋での早期採用 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
強度向上のためのメタロセンLLDPE・HDPEへの移行
メタロセンLLDPEおよびHDPEは、優れた耐突き刺し性と剛性を提供することにより10%~15%のプレミアム価格を形成し、重量物袋および産業用ライナーにおいて汎用グレードを代替しています。ExxonMobilのデータによれば、C6-メタロセンLLDPEは分子量分布が狭く、シール開始温度を低下させ、高速ラインでのトリム廃棄物を削減します。HDPEは優れた環境応力亀裂抵抗を有するため、薬品容器およびIBC(中型コンテナ)に適しており、設備の転換が可能な北米・欧州のコンバーターにおいてLLDPEからシェアを奪っています。レガシー押出機を保有する新興市場ではコスト感応度が高く、代替効果の進展が遅れています。
ナフサ・エタン原料コストの変動
アジアのナフサ系クラッカーは2025年初頭に原料コストが15%~20%上昇し、メーカーは稼働率の引き下げを余儀なくされ、石油化学マージンが侵食されました。一方、米国ではアソシエイテッドガスの供給過剰によりエタン価格が軟化し、東北アジアとの現金コスト差は1トン当たり200~300米ドルまで拡大しました。このコスト格差は長期契約を複雑にし、価格サイクルの短期化を促しており、統合型メーカーの運転資本効率を圧迫しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
用途別:
フィルムが数量を牽引、特殊セグメントが加速フィルムは2025年の世界総量の62.89%を占め、コンバーターはシール性能を損なうことなく薄ゲージ化を可能にするメタロセングレードを選好しました。メタロセン触媒システムは優れたホットタック強度を提供し、多層スタンドアップパウチをより高速なライン速度で運転することを可能にし、1包装当たりの総材料消費量を削減します。ストレッチフィルムメーカーは、1パレット当たりの樹脂使用量を最大50%削減するプレストレッチロールを採用しており、LLDPEをサプライチェーンの持続可能性プログラムにさらに統合しています。電子機器のバンドリングにおける特殊シュリンクフィルムの採用は、塩素関連の廃棄責任によりPVCが敬遠されるにつれて進展しています。
その他の用途タイプは2031年まで市場をリードする5.68%のCAGRで成長すると予測されています。これらの特殊用途における線状低密度ポリエチレン市場シェアは現時点では限定的ですが、価値提案は高まっています。回転成形された貯水タンクはオフグリッドのアフリカ地域コミュニティで普及が進んでおり、漏洩箇所をなくす一体成形構造におけるLLDPEの優位性を活用しています。消費者向け電子機器包装用の超軽量保護フォームも新たな用途として台頭しており、マイクロスケール厚みで柔軟性を維持する超薄型ポリエチレンシートの製造方法に関するネイチャー誌の報告に裏付けられています。半導体物流においては帯電防止フィルムの需要が高まっており、導電性添加剤と複合化した場合のLLDPEの本質的に低い表面抵抗率が有利に働くニッチ市場です。
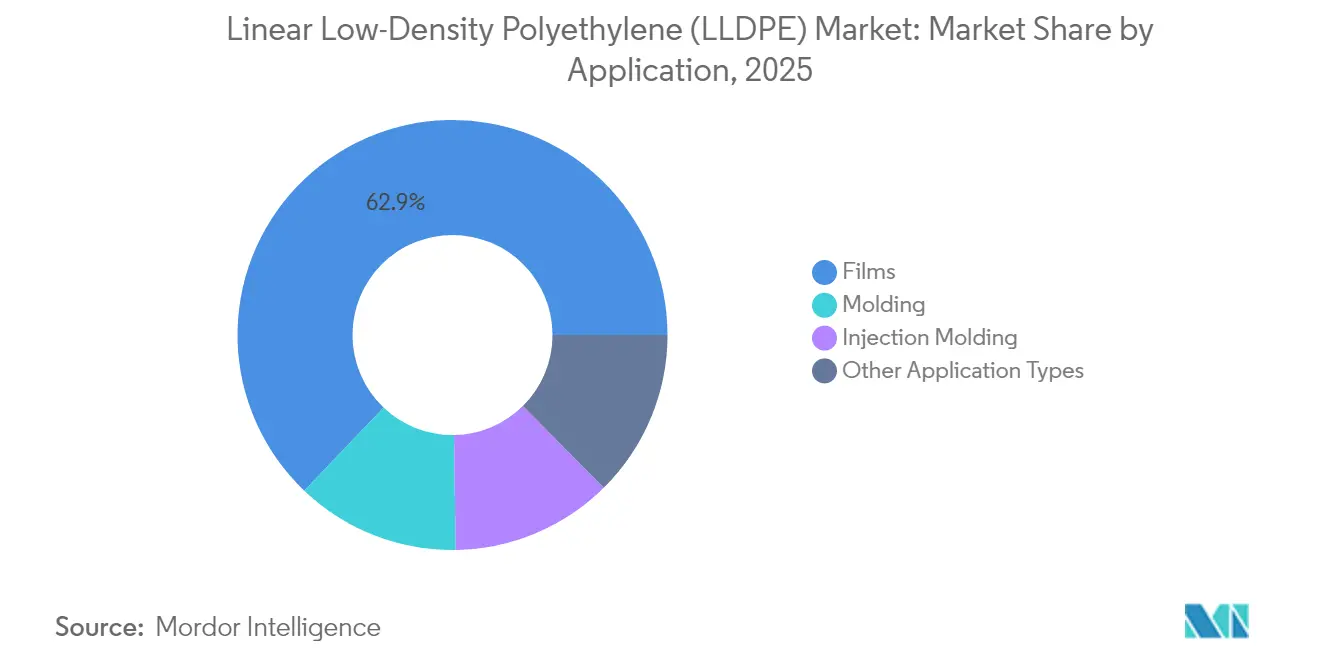
注記: 全セグメントのシェアはレポート購入後に閲覧可能です


エンドユーザー産業別:
包装が支配、電子機器が急成長包装は2025年の世界需要の57.78%を占め、フィルムコンバーターが在庫を限定的に保有することから、引き続き価格サイクルを左右しています。2030年までにバージン樹脂使用量を20%~25%削減するというブランドオーナーのコミットメントが、ダウンゲージングの加速を促しており、これが逆説的に、剛性フォーマットを代替する新用途を開拓することでLLDPEの数量を維持しています。多材料ラミネートからモノマテリアルポリエチレンパウチへの顕著な移行は機械的リサイクル性を向上させており、この変化はLLDPEの溶融強度特性から同素材に有利に働いています。
電気・電子は5.61%のCAGRで最も成長の速いエンドユーザー用途です。帯電防止・防湿フィルムは世界輸送中の高付加価値ウェハを保護しており、いかなる欠陥も1万米ドル以上の価値を持つ半導体ロットを損傷しうるため、プレミアムグレードのメタロセンLLDPEの使用が正当化されます。農業は不可欠でありながら地域によって異なる用途であり続け、水不足地域における収量増大のためのマルチフィルムおよびハウスフィルムへの依存が続いています。建設は引き続きLLDPEを防湿シートおよびジオメンブレンに活用し、その耐突き刺し性と施工のしやすさから恩恵を受けています。医療・ヘルスケアは新興の特殊用途であり、LLDPEの強靭性を活用した使い捨て医療用パウチが、特に東南アジアの急成長する病院市場においてISO 13485フレームワークの下での承認を取得しつつあります。
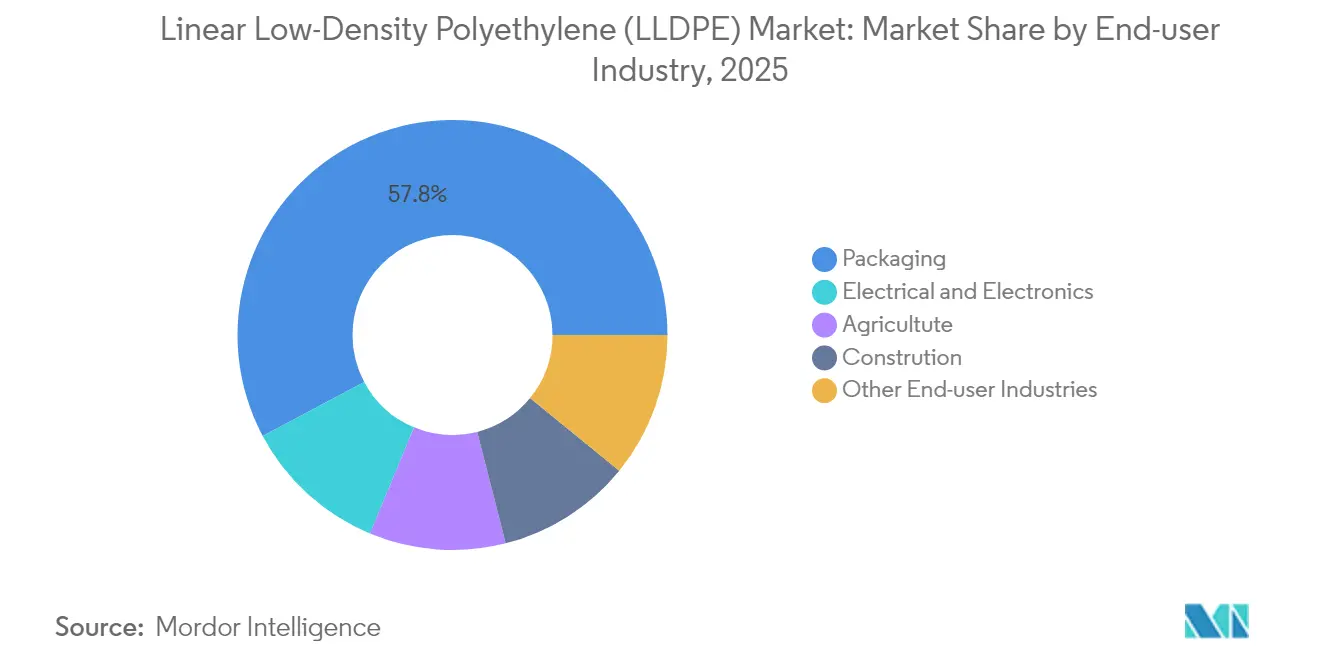
注記: 全セグメントのシェアはレポート購入後に閲覧可能です
地域分析
アジア太平洋地域の線状低密度ポリエチレン(LLDPE)市場
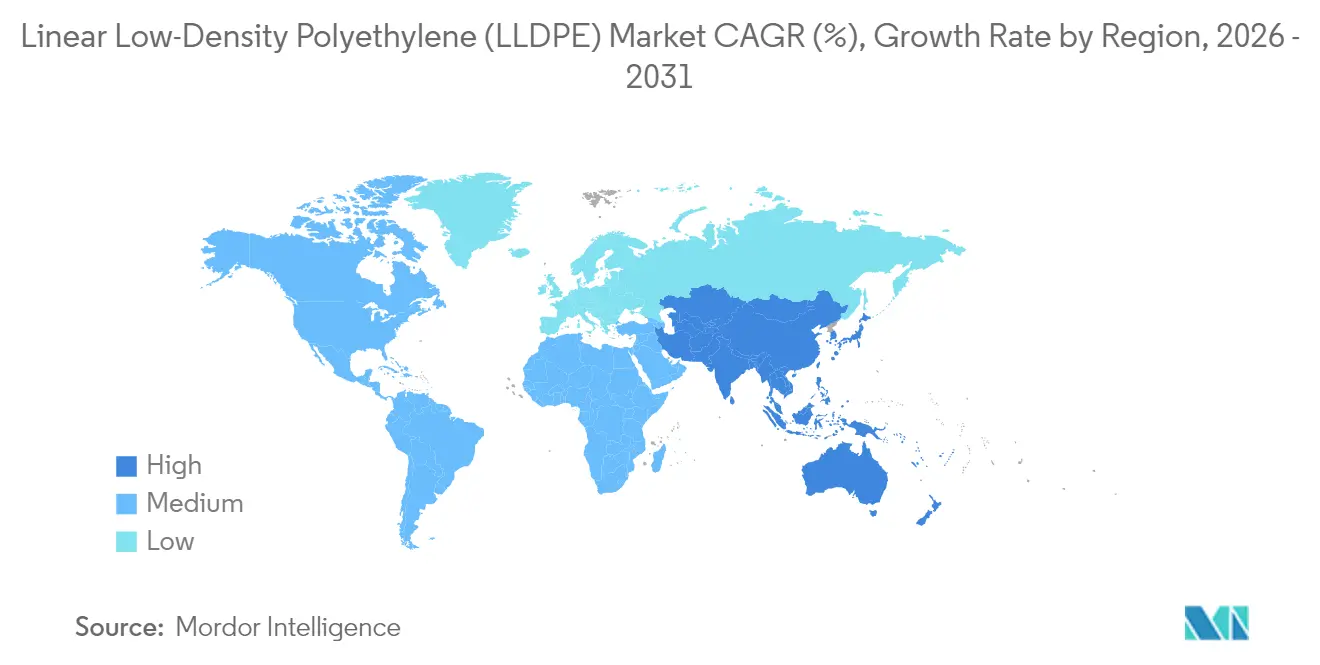
アジア太平洋地域は2025年の世界全体の数量の46.10%を占め、2031年までに5.07%のCAGRを達成すると予測されている。中国は2025年に年間500万トン(t/y)、2026年に年間650万トンのポリエチレン設備を稼働させることで、輸入必要量を平均30万t/yまで縮小し、中東および米国からの貨物をインドネシア、ベトナム、フィリピンへと振り向けることになる。インドは今後3年間で年間240万トンの生産能力を稼働させる見込みであり、石油化学需要の年率7%成長と、ジャムナガルへの原料供給を確保するバーチャルエタンパイプラインの拡張がその原動力となっている。日本と韓国は成熟市場ではあるものの、農業用フィルムのニッチ市場に対応するための触媒技術の高度化を進めるとともに、輸入エタンの統合によってナフサ価格変動リスクをヘッジしている。
南北アメリカおよびEMEAの線状低密度ポリエチレン(LLDPE)市場
北米はエタンベースのコスト優位性を背景に、引き続きスイングサプライヤーとしての地位を維持している。Borealisは年間64万トンのBaystarユニットを立ち上げ、湾岸輸出ターミナルへの迅速なアクセスを確保した。ExxonMobil ChemicalはPoint Comfortにおける86億米ドルの複合施設の評価を継続しているが、一方でフランスのGravenchon工場の年間40万トンラインを閉鎖しており、原料経済性における大陸間の乖離が浮き彫りとなっている。メキシコの再輸出における役割はUSMCAのもとで拡大しており、カナダの成長はアルバータ州およびオンタリオ州における新規石油化学サイトの許認可上の障壁によって制約されている。 ヨーロッパはエネルギーコストの高騰と厳格な環境規制を背景に、生産能力を縮小している。SABICはGeleen工場の年間40万トンのクラッカーを閉鎖し、LyondellBasellはリサイクルおよびバイオベース樹脂に注力するため、70億〜90億米ドル規模の資産売却を検討している。それでも同地域はサーキュラーエコノミーのイノベーションをリードしており、LyondellBasellの軟包装リサイクル事業は2026年までに年間5万トンを目標とし、欧州を化学的リサイクルの技術ハブとして位置づけている。南米および中東・アフリカは成長フロンティアを形成している。Braskemはリオ複合施設を年間54万トン超に拡張するためのガス供給交渉を進めており、Borealisのアブダビにおける年間140万トンのポリエチレンプロジェクトは機械的完工の折り返し点を超え、アジアおよびアフリカのコンバーターへの低コスト供給を確実なものとしている。

バリューチェーン分析
LLDPEのバリューチェーンは、上流の原料である北米のエタンおよびプロパン、アジア太平洋地域や欧州の一部で使用されるナフサから始まる。スチームクラッキングによりエチレンが生産され、続いてチーグラー・ナッタ触媒系およびメタロセン触媒系を用いた重合により、汎用グレードおよび特殊グレードのLLDPEが製造される。その後、樹脂はバルク物流と地域流通網を経てコンバーターに供給され、食品用・電子商取引用包装向けのフィルム押出、消費財・産業財向けの射出成形・ブロー成形、農業用途、電子機器保護、太陽電池モジュール部材向けの押出コーティングおよび特殊フィルムに加工される。
中流・下流の経済性は、原料の分化と物流によって形作られている。米国の天然ガスベースのコスト優位な生産は輸出志向の供給を支えており、一方でアジア太平洋地域の生産能力増強は地域内貿易フローを再構築している。新規生産能力と稼働率の変化が地域別の輸出可能量を左右するため、貿易と流通は競争力の中心的要素となりつつある。中国は有力な輸出国として台頭しており、2026年1月から5月のLLDPE輸出量は478,289トンと報告されている。これにより、中東および米国の輸出量が東南アジアおよびその他の輸入依存市場にどのように流入するかが変化している。中東の地政学的緊張もサプライチェーンを混乱させ、フローの方向転換を招いていると指摘されており、これにより信頼できるエタン供給、輸出ターミナル、そしてフィルム・包装拠点へ樹脂を移動させる生産者・トレーダーにとっての柔軟な販売チャネル(スポットおよび短期価格サイクル)の価値が高まっている。
競争環境
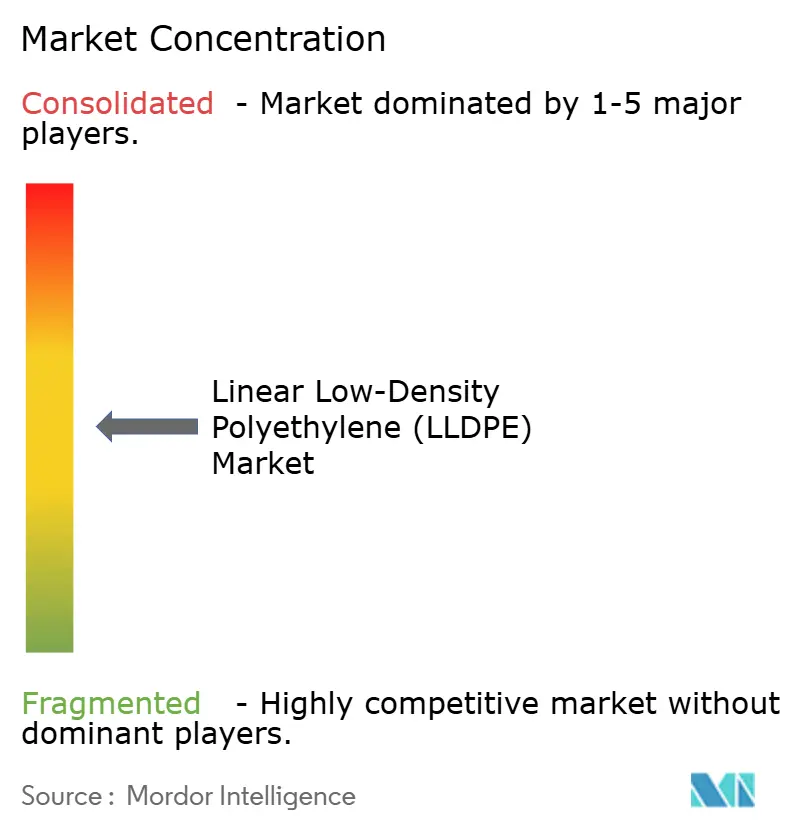
線状低密度ポリエチレン(LLDPE)市場は中程度の集中度を示しています。SINOPECやReliance Industriesなどの国有企業は、統合された原料チェーンと地域流通を活用して高い稼働率を維持しています。一方、北米および欧州の民間・上場大手は、ナフサ価格の上昇と規制コストの増大によりマージン圧力に直面しています。戦略的な二極化が明確に現れており、中東・米国湾岸コーストのプレーヤーはエタンベース設備の拡大により輸出シェアを確保しようとしている一方、欧州の既存プレーヤーはサーキュラーエコノミーの義務化に沿ってリサイクル含有量・バイオベースのポートフォリオに注力しています。
線状低密度ポリエチレン(LLDPE)業界リーダー
Dow
Exxon Mobil Corporation
LyondellBasell Industries Holdings B.V.
SABIC
INEOS
- *免責事項:主要選手の並び順不同
線状低密度ポリエチレン(LLDPE)市場
- Borealis GmbH
- Braskem
- Chevron Phillips Chemical Company
- Dow
- Exxon Mobil Chemical
- Formosa Plastic Corporation
- INEOS
- LG Chem
- Lyonde Bassells Industries Holdings BV
- Mitsui Chemicals Inc.
- Nova Chemicals Corporate
- PTT Global Chemical Public Company Limited.
- Reliance Industries Limited
- Repsol
- SABIC
- SINOPEC (China Petroleum & Chemical Corporation)
- Tasnee
- TotalEnergies
- Westlake Corporation

市場機会と将来展望
コスト優位な輸出ルートや、貿易措置が調達判断に影響を及ぼしている地域において、新たな市場空白が生まれている。インドは2025年7月、クウェート、マレーシア、オマーン、カタール、サウジアラビア、アラブ首長国連邦からのLLDPE輸入に対するアンチダンピング調査を開始し、2026年の市場論評では、こうした措置が代替供給元への輸入シェアの増加分を移行させる可能性が指摘されている。同時に、2026年に指摘された中東の供給混乱は、天然ガスベースの原料基盤を持つ北米生産者の役割を強化しており、輸出物流、顧客認定プログラム、フィルム中心の最終市場における用途開発に関連した機会を後押ししている。
ブランドオーナーおよびコンバーターの仕様が厳格化するにつれ、薄肉化されたモノマテリアルフィルム構造やリサイクル原料含有LLDPE(rLLDPE)ソリューションを中心に機会が集積している。Borealisは2025年3月、高い使用済みリサイクル材含有率を持つ非食品用フレキシブルパッケージ向けに調合されたBorcycle M CWT120CLを発表し、フィルム性能要件を満たしつつ循環型グレードへ移行する商業的な動きを反映している。もう一つの機会領域は、生産能力拡大と技術差別化が交差する点にある。中国は2026年にLLDPE生産能力を約1,830万トン/年(2025年比で約10%増)まで拡大した。この増加により、貿易フローの競争が激化する中で生産者がマージンを守るのに役立つ触媒、プロセス知見、および特殊グレード構成の価値が高まっている。
Recent Industry Developments in 線状低密度ポリエチレン(LLDPE)市場
- 2026年5月:Dow社とPembina Pipeline社は、アルバータ州フォート・サスカチュワンのPath2Zeroプロジェクトを支援するため、2029年開始予定の35,000バレル/日のエタン供給を含む改訂エタン供給契約を最終合意した。Pembina社はHeartland Extraction Plantを承認した。この取り決めは北米のエタン原料供給の安定性を強化する。計画されているPEおよびエチレン誘導体の生産能力拡大を支え、Path2Zeroのスケジュールと整合する。
- 2026年5月:Dow社は、9か月間の中断を経て、アルバータ州フォート・サスカチュワンにおけるPath2Zeroポリエチレン・エチレン誘導体プロジェクトの建設を正式に再開した。第1フェーズの稼働開始は2029年後半を目標としている。本プロジェクトは、北米の主要拠点における大規模PE投資を再開させるものである。2029年から2031年にかけてのプロジェクトリスクプロファイルと資本支出配分に影響を与える。
- 2026年5月:LyondellBasell社はポートフォリオ変革の一環として、欧州の4資産の売却を完了した。この取引は、欧州における主要ポリオレフィン企業のポートフォリオ再編を示している。欧州の生産能力および地域供給バランスの変化を促す可能性がある。


線状低密度ポリエチレン(LLDPE)市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、LLDPE(線状低密度ポリエチレン)樹脂が最終製品に加工される主要な最終用途において、メトリックトン単位の消費量として追跡された需要を対象とする。当社の市場規模算定は地域別の見かけ消費量の論理に従い、モデルが単なる設置生産能力ではなく実際のオフテイクパターンを反映するようにしている。
対象範囲の除外:リサイクル原料および下流の完成包装製品は除外される。市場規模算定は樹脂需要にとどまり、コンバーター収益は含まない。
セグメンテーション概要
- 用途別
- フィルム
- 成形
- 射出成形
- その他の用途タイプ
- エンドユーザー産業別
- 農業
- 電気・電子
- 包装
- 建設
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、モデルの事実的基盤、特に市場範囲およびポリエチレン活動の地域別配分を構築するために用いられた。国連コムトレードの貿易データ、米国国際貿易委員会(USITC)のDataWeb、ユーロスタットのComext、エネルギーおよび石油化学の文脈を示す国際エネルギー機関(IEA)、製造業・包装需要の変化を説明する世界銀行のマクロ指標など、公的な統計や参考資料を確認した。
業界側では、業界団体の刊行物や査読済みポリマー関連学術誌などの資料も用いて、典型的な用途構成やフィルムの薄肉化を含む加工トレンドを相互確認した。企業の年次報告書や投資家向け説明資料を確認し、生産能力の増強状況や稼働率に関する言及を把握した。輸出入の出荷レベルデータおよび企業財務・ニュースを網羅する有料サブスクリプションを、貿易方向とタイミングの検証のために選択的に利用した。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他にも多くの資料源が用いられた。
一次インタビューおよび調査
一次調査では、樹脂および貿易に関する一般的な指標を、LLDPEに関する利用可能な需要像に転換し、発注状況や事業運営の実態を把握している関係者との検証によって精度を高めることに注力した。APAC、EMEA、南北アメリカ地域の生産者、流通業者、コンバーター、独立業界専門家に聞き取りを行い、稼働率、地域別の価格動向の想定、および最終用途別のフィルム需要とLDPEまたはHDPEへの代替の進展について検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:26% | 経営幹部(CXO):15% | アジア太平洋(APAC):45% |
| ミッドティア:55% | 機能/事業部門責任者:42% | 欧州・中東・アフリカ(EMEA):35% |
| 中小規模プレーヤー:19% | マネージャー:43% | 南北アメリカ:20% |
市場規模算定と予測
市場規模算定は、地域別の見かけ消費量をトップダウンで再構築することから始まり、生産能力、推定稼働率、および純貿易フローを用いてトン単位の樹脂需要を導出する。総計の妥当性を確保するため、地域別需要量に価格帯サンプルを適用するなどの選択的なボトムアップ近似で結果を補強し、続いてフィルムシェアや発注パターンに関するチャネルチェックを行う。
この市場では、いくつかの入力要素が結果の大部分を左右するため、公的な報告が不十分な場合でも慎重に取り扱われる。これには、新規PEユニットの稼働開始・停止、定期修理期間中の稼働率の範囲、輸出入バランスの変化、薄肉化を含むフィルム・包装出荷トレンド、購買行動と在庫サイクルを変化させる原料主導の価格変動が含まれる。特に生産開示が限られる小規模国においてギャップが生じる場合、貿易ベースの代理指標および最終用途強度チェックを用いて需要を補完し、その後インタビューによるフィードバックで調整する。
予測にあたっては、短期の稼働率動向および価格方向性に基づくシナリオ分析を用い、それを包装業界の成長および産業活動の見通しでフィルタリングする。将来展望はまず地域別に構築され、その後にのみ世界全体の合計として集約されるため、アジア太平洋地域へのミックスシフトが正確に反映される。
データ検証および更新サイクル
検証は複数の段階で行われ、単発的な誤りが最終数値に反映されないようにしている。モデルの出力を、純貿易の方向性、発表された生産能力の変化、および当該年の想定地域稼働率が実現可能かどうかといった独立した指標と比較する。
差異が大きい場合、前提が見直され、例えば急激な貿易変動についてはトレーダーへ、需要の軟化についてはコンバーターへといった最も関連性の高い参加者へのフォローアップ聞き取りが実施される。承認前には、別のアナリストが単位の整合性、換算チェック、および用途に関する論理を確認する。レポートは年次で更新され、重要な事象が発生した際には中間更新が行われ、最終的に納品前の最終チェックを経て、クライアントには最新の見解が提供される。
Mordor Intelligenceの線状低密度ポリエチレン市場規模と他の公表推定値との比較
同じ樹脂ファミリーが論じられている場合でも、測定上の選択が常に一致しているわけではないため、公表される市場規模は大きく異なることがある。最大の差異は通常、その推定が量ベースか価値ベースか、LLDPEとして数えられるものと、より広範な線状ポリエチレンの区分との違い、そして地域別の価格水準がグレード全体にどのように適用されているかから生じる。
LLDPEでは更新のタイミングも重要であり、原料の変動が樹脂価格を急速に変化させる可能性があり、また通貨レートの変動が同じ物理的需要を異なる米ドル総額に変えることがある。基準年の地域別価格帯を市場規模算定の対象期間に近づけて更新し、通貨換算のタイミングを合わせ、想定される価格を貿易指標および典型的な契約行動と照合することで、Mordor Intelligenceは古い平均値を持ち越すことで生じ得るずれを抑えている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 85.76 B (2025) | |
| 貿易分析速報A | USD 17.23 B (2025) | この数値は、混合貿易価格を用いて評価された国境を越える貿易量(LLDPE/EAOC)に基づいて構築されているため、貿易に一度も入らない国内消費は捉えられておらず、グレード構成は税関報告に現れるものに単純化されている。 |
| 産業統計ダイジェストB | USD 78.40 B (2026) | この数値は世界全体の米ドル総額として提示されており、平均販売価格が年を追ってどのように推移するか、地域別価格差がどのように扱われるか、そして同一のLLDPE定義に基づく明確な数量基盤に価値換算が結びついているかによって差異が生じ得る。 |
この表は、一方の比較が実質的に貿易のみに基づく構成であり、他方は価格および通貨の前提に大きく依存する価値推定であることを示している。測定単位、樹脂の定義、および価格設定のタイミングが明示されることで、得られる市場規模は再現可能な変数に遡って追跡しやすくなり、計画立案での利用にも適したものとなる。


レポートで回答される主要な質問
2026年における線状低密度ポリエチレン市場の規模はどのくらいで、成長率はどの程度ですか?
市場は2026年に1億1,622万トンに達し、4.22%のCAGRで2031年までに1億4,286万トンに拡大する見通しです。
世界のLLDPE需要において支配的シェアを持つ用途はどれですか?
フィルムが2025年の数量の62.89%を占め、ストレッチ用途、シュリンク用途、食品包装用途が牽引しています。
2031年まで最も急速に成長するエンドユーザーセクターはどこですか?
電気・電子は帯電防止・防湿フィルムへの需要を背景に5.61%のCAGRで成長すると予測されています。
世界消費をリードする地域はどこで、その理由は何ですか?
アジア太平洋地域は2025年の世界総量の46.10%を占め、中国での急速な生産能力増強と、インドおよび東南アジアにおける堅調な需要成長に支えられています。
2025年においてメーカーのマージンを圧迫している主要因は何ですか?
原料コストの格差、すなわちアジアにおけるナフサ価格の上昇と北米における低エタン価格が、統合型クラッカーのマージンを圧迫しています。
最終更新日:



