
タングステンカーバイド市場規模とシェア
Mordor Intelligenceによるタングステンカーバイド市場分析
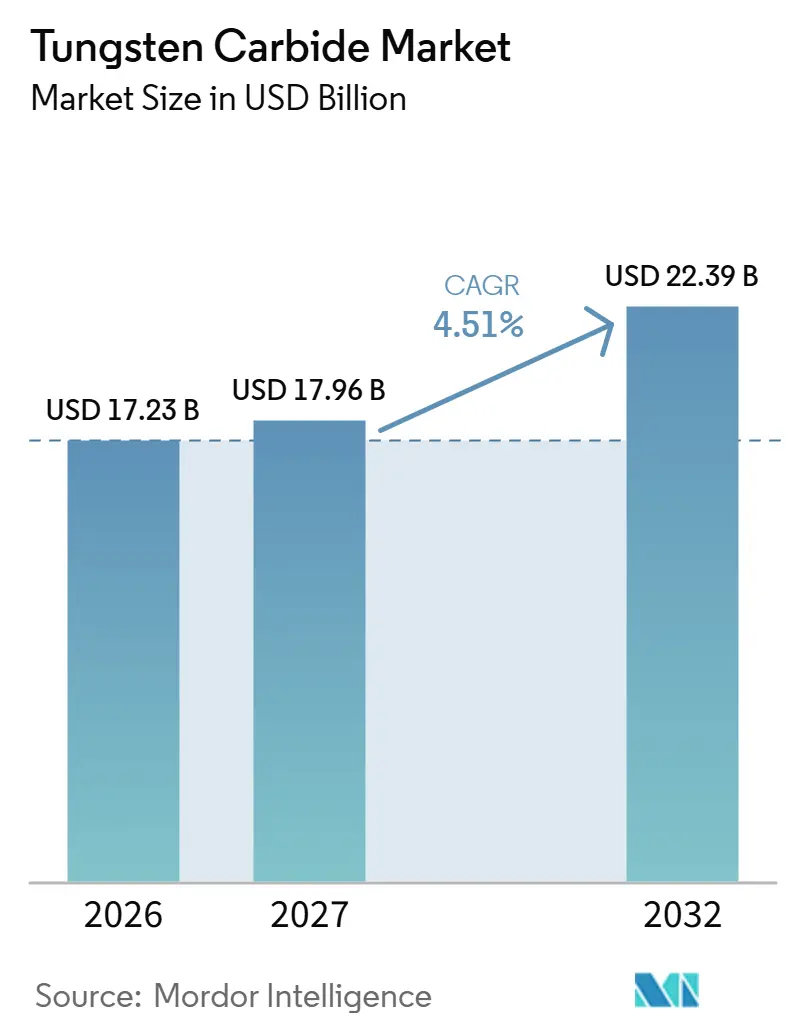
タングステンカーバイド市場規模は2026年に17.23 ビリオン 米ドルと評価され、2027年の17.96 ビリオン 米ドルから2032年には22.39 ビリオン 米ドルに達すると推定されており、予測期間(2027〜2032年)のCAGRは4.51%です。
中国とインドにおける製造業の拡大は、カーバイドの供給と追加な金属加工活動を結びつけており、自動車加工とトンネル掘削作業はそれぞれ異なる工具需要を維持しています。カスタムカーバイド工具は、バルク材料の供給にとどまらず、用途固有の要件に対応する手段をサプライヤーに提供します。リサイクルは使用済みインサートを製造工程に戻しますが、価格重視の購買行動と暴露管理義務が、機会を販売へと転換することを複雑にしています。回収カーバイドの供給、カスタム部品設計、暴露管理能力を組み合わせたサプライヤーは、中国とインドにおける金属加工の拡大を工具販売へと転換するうえで有利な立場にあります。
主要レポートのポイント
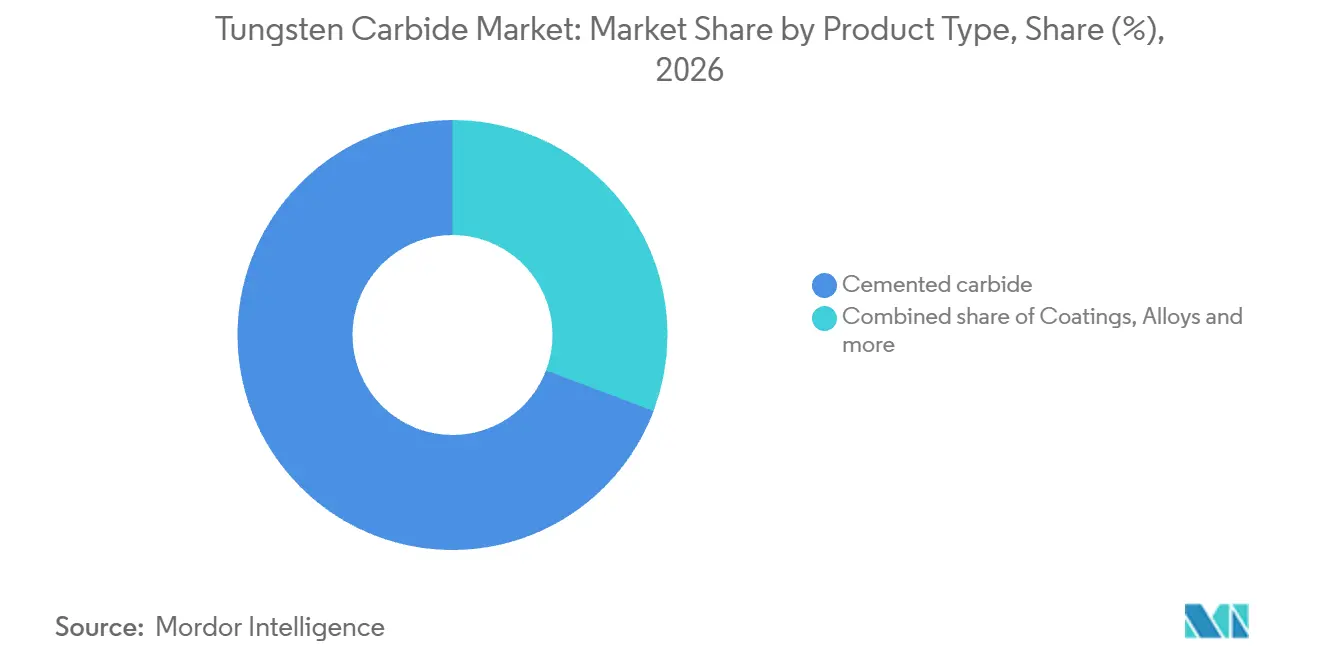
- 製品タイプ別では、超硬合金が2026年のタングステンカーバイド市場シェアの69.25%を占め、コーティングセグメントは2027〜2032年にCAGR 5.45%で最も速く成長すると予測されています。
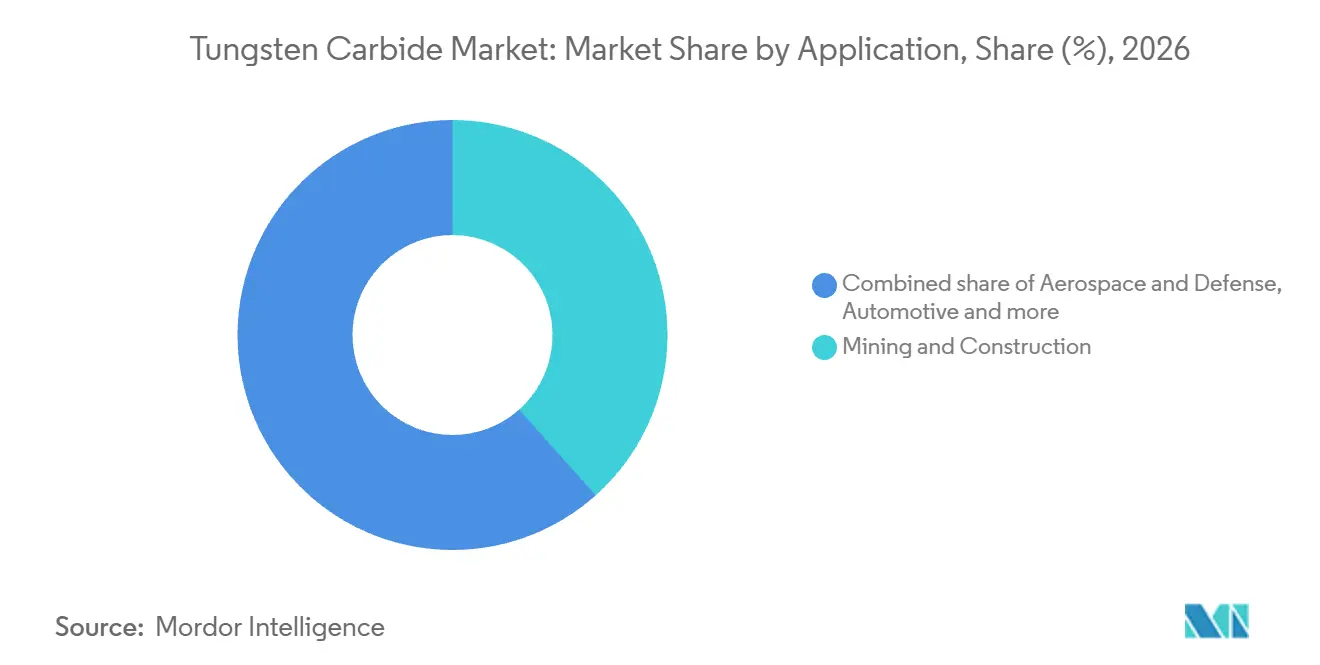
- 用途別では、鉱業・建設が2026年のタングステンカーバイド市場規模の38.4%を占め、航空宇宙・防衛セグメントは2027〜2032年にCAGR 5.35%で最も速く成長すると予測されています。
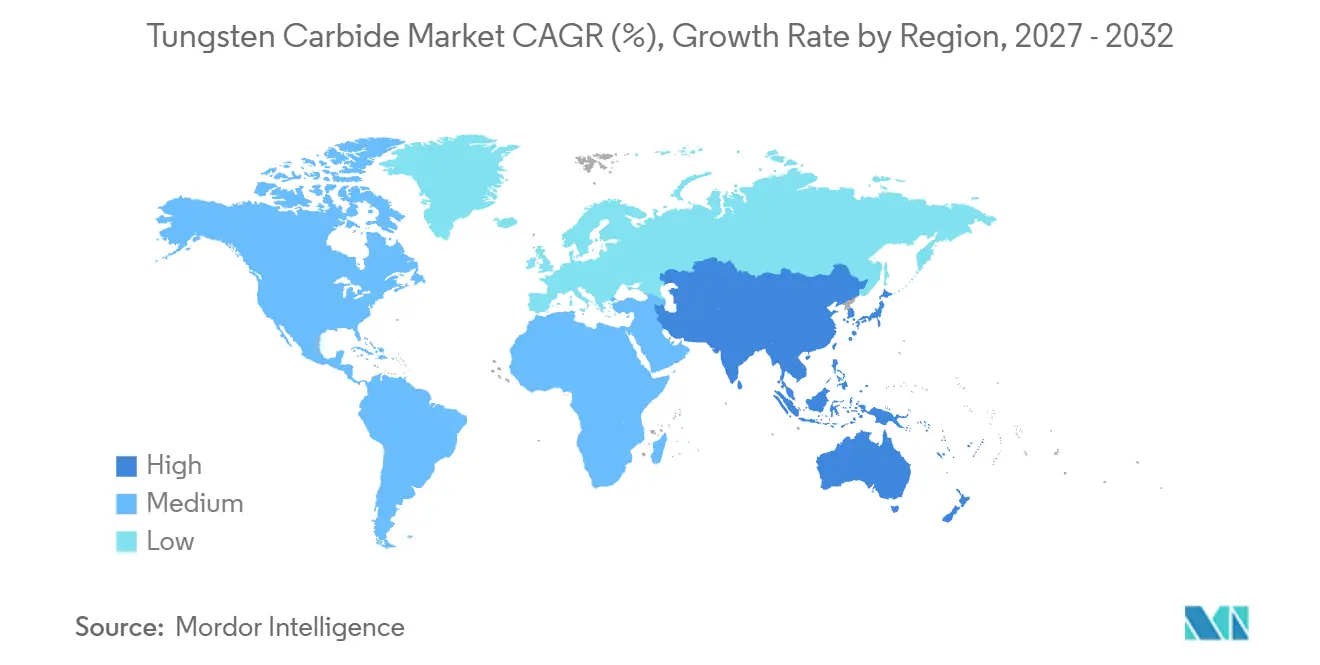
- 地域別では、アジア太平洋が2026年の収益の51.69%をリードし、2027〜2032年にCAGR 5.15%で最も速く成長する地域と予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車および鉱業における耐摩耗性切削工具の需要増加 | +2.3% | アジア太平洋、北米、欧州 | 中期(2〜4年) |
| アジア太平洋地域の製造拠点における急速な工業化 | +1.8% | 中国全土の製造拠点 | 中期(2〜4年) |
| 世界規模でのインフラ・建設投資の加速 | +1.4% | インド、北米、欧州 | 長期(4年以上) |
| 使用済みインサートからタングステンを回収するリサイクルプログラム | +1% | アジア太平洋、欧州、北米、南米、アフリカ | 短期(2年以内) |
| 3Dプリント超硬合金部品の採用 | +0.3% | アジア太平洋、北米、欧州 | 中期(2〜4) |
| 情報源: Mordor Intelligence | |||
自動車および鉱業における耐摩耗性切削工具の需要増加
自動車生産と採掘活動は、産業作業のさまざまな段階を通じてタングステンカーバイド市場のカーバイド需要を支えています。世界の自動車生産台数は2024年の9,270万台から2025年には9,640万台に増加しました。[1] Epiroc社は2025年に採掘需要、特に金および銅の需要に支えられ、岩盤掘削工具の受注が堅調に増加したと報告しました。同社のツール&アタッチメント事業全体では、2026年第2四半期の受注が2025年第2四半期比で4%のオーガニック成長を記録し、主に採掘顧客の活動によって牽引されました。Epiroc社の受注は、両期間にわたって採掘需要が工具サプライヤーの受注残に反映されていることを示しており、一方で自動車生産台数の増加は、自動車機械加工からの独立した数量主導の工具需要をもたらしています。
アジア太平洋地域の製造拠点における急速な工業化
製造業の成長は、産業機器および完成品の生産を通じてカーバイドの用途を拡大する可能性があります。中国の一定規模以上の工業企業における製造業付加価値は、2025年に比較可能ベースで6.4%増加しました。[1] その中で、汎用機械製造における付加価値は同年同ベースで8%増加しました。サンドビックは別途、2025年のアジアにおける工業生産をポジティブと評価しました。機械部門の結果は、より広範な産業拡大の中で機器メーカーを独自の顧客フォーカスとして位置づけています。中国の汎用機械は2025年に製造業全体を上回る速度で拡大し、同一比較ベースで6.4%に対して8%となり、機械メーカーに対応するカーバイドサプライヤーは平均を上回る産業拡大への露出を得ています。
世界規模でのインフラ・建設投資の加速
インフラ需要には長期的な投資期間と即時のプロジェクト実行という両面があります。PwCは世界の年間インフラ支出が2024年の4.4 トリリオン 米ドルから2050年には6.9 トリリオン 米ドルに増加すると予測しています。プロジェクトレベルでは、ムンバイのMMRDAオレンジゲート〜マリンドライブ都市道路トンネルが2026年7月時点で物理的進捗率14%に達していました。トンネル掘削機器において、CY Carbide社はディスクカッターやスクレーパーの岩盤破砕部品として使用されるタングステン・コバルトカーバイドインサートを供給しています。これらのインサートは掘削中の岩石や砂利による摩耗と衝撃に耐えます。カッター面における岩盤破砕インサートは、掘削作業がカーバイド工具の需要となる地点であり、サプライヤーにとってインフラ予算の見出し数字よりも狭い販売チャネルを形成しています。
使用済みインサートからタングステンを回収するリサイクルプログラム
リサイクルにより、使用済みの岩盤掘削工具インサートは、その後のカーバイド生産における潜在的な原材料源となります。2023年以降、Sandvik社は岩盤掘削工具の購入にグローバルカーバイドリサイクルプログラムを組み込んでいます。2026年9月、同社は使済みインサートをドリルビット本体から分離するための採取ユニットを全大陸および主要採掘拠点で稼働させていると報告しました。このプログラムは岩盤掘削工具の購入に付帯しているため、使用済みSandvik工具から回収されたカーバイドは製造工程に戻り、タングステンカーバイド市場の供給を支えるとともに、追加的なエンドユーズ量ではなく原料の安定確保を通じて工具需要を支援することができます。
制約要因の影響分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 中国の供給支配による価格変動 | -1.2% | 中国のタングステン加工産業センター | 短期(2年以内) |
| WC-Coダストに関する毒性・労働衛生規制 | -0.7% | 米国の産業現場 | 中期(2〜4年) |
| 高い焼結エネルギー強度と迫り来るカーボンプライシング | -0.4% | アジア太平洋、欧州、北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
中国の供給支配による価格変動
価格変動は、タングステンカーバイド市場におけるカーバイド粉末の入手可能性と下流注文のタイミングの両方に影響を与えます。中国は2025年に採掘タングステン含有量として推定67,000メトリックトンを生産し、世界合計の概算は85,000メトリックトンでした。[3] 2025年および2026年1月から3月にかけて、Guangdong Xianglu Tungsten社は、原材料の逼迫した供給、価格上昇、および運転資本の圧力により、カーバイド粉末の生産を削減したと報告しました。同社の低い原材料自給率により、外部調達がそのリスクの一部となりました。2026年4月24日付の中国市場レポートでも、価格下落に伴う購買意欲の縮小様子見姿勢の優勢が描写されました。資金調達に敏感な生産と購買の遅延が重なることで、見積価格が後退した後でも受注履行が制約され、サプライヤーは価格調整の両局面でリスクにさらされる可能性があります。
WC-Coダストに関する毒性・労働衛生規制
コバルト含有カーバイドを取り扱う米国の事業者にとって、職業上の暴露は材料購入を超えた操業上の要件を追加します。OSHAは、8時間時間加重平均としてコバルト金属、粉塵、およびヒュームの限界値を0.1 mg/m³と定めています。対象となる雇用主は、まず大気汚染物質の限界値を満たすために実行可能な管理的または工学的管理策を決定し実施しなければなりません。それらの管理策が完全なコンプライアンスを達成できない場合、保護具またはその他の措置によって暴露を規定の限界値内に維持しなければなりません。機器または技術的措置は、有能な産業衛生士またはその他の技術的に資格のある者から、各特定の使用について承認を受けなければなりません。この使用特定の承認により、拡張は管理設計上の課題であると同時に機器の決定事項ともなり、追加のコバルト含有カーバイド作業にコンプライアンス上の負担を加えます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
生産ミックスと顧客転換が成長を形成超硬合金は2026年のタングステンカーバイド市場規模の69.25%を占め、最大のセグメントとなっています。中国タングステン工業協会のデータによると、中国の超硬合金生産量は2025年に64,000メトリックトンとなり、2024年比6.7%増加しました。China Tungsten and Hightech Materials社は超硬合金の成長を主に製品ミックスの最適化によるものとしました。この組み合わせは、処理される材料の量と並んで、どの製品が製造されるかに重点を置いています。生産ミックスの調整は、この大きセグメントに対して、能力拡大だけよりも具体的な成長レバーを提供します。
最も速く成長するセグメントはコーティングであり、2027〜2032年のCAGRは5.45%と予測されています。Hardide plc社は2026年3月31日終了の6ヶ月間において、グループ収益が前年同期比71%増加したと報告しました。エネルギーセクターからの追加受注、特に北米の主要新規顧客からの受注が増加を牽引しました。生産アカウントの確保は、すべての最終用途にわたる需要加速を必要とせずに、コーティングサプライヤーの商業規模を大幅に変える可能性があります。1つの新規北米アカウントがHardide社の半期グループ収益を大幅に押し上げましたが、これはそのアカウントの維持が商業上のリスクでもあることを意味します。


注記: 全セグメントのシェアはレポート購入後に入手可能です
用途別:
鉱業のスループットと航空宇宙のバックログが工具需要を支える鉱業・建設は2026年のタングステンカーバイド市場シェアの38.4%を占め、最大のセグメントとなっています。ペルーのLas Bambas鉱山は2025年に精鉱中の銅を410,834メトリックトン生産し、年間第2位の生産量を記録しました。同操業は採掘鉱石量、粉砕鉱石量、回収率においても年間記録を更新しました。採掘鉱石8,130万メトリックトン、粉砕5,341万メトリックトンという数量は、潜在的な摩耗工具需要の背景にあるスループットを示しており、銅生産量だけでは不完全な指標となっています。
最も速く成長するセグメントは航空宇宙・防衛であり、2027〜2032年のCAGRは5.35%と予測されています。Sandvik社は2025年の切削工具市場において強い航空宇宙需要を報告し、大手航空宇宙メーカーにおける複数年にわたるバックログが続いています。MITSUBISHI MATERIALS Corporationは2026年3月期以降、商業的な重点を航空宇宙へシフトすると説明しました。同レポートは世界の自動車需要回復の不確実性をそのシフトの背景として挙げており、空宇宙のバックログが三菱マテリアルのようなカーバイド工具メーカーにとって代替成長の出口となっていることを示しています。

注記: 全セグメントのシェアはレポート購入後に入手可能です
地域分析
アジア太平洋タングステンカーバイド市場
アジア太平洋は2026年のタングステンカーバイド市場規模の51.69%を占め、2027〜2032年にCAGR 5.15%で最も速く成長すると予測されています。China Tungsten and Hightech Materials社は2025年に超硬合金を16,300メトリックトン生産し、中国の全国超硬合金生産量の25.5%に相当します。インドでは、マルチ・スズキが2026年7月30日にグジャラート州第4工場での商業生産を開始し、年間25万台の生産能力を追加して施設合計を100万台としました。中国のカーバイド生産規模は実質的な地域供給基盤を提供し、インドの追加車両生産能力は自動車製造拡大に結びついた独立した工具需要機会を生み出しています。
北米では、完了したプロジェクト承認が採掘関連のカーバイド需要への見通しある経路を生み出す可能性があります。米国連邦許可改善運営委員会は、2026年9月にアリゾナ州におけるSouth32社の3.3 ビリオン 米ドル規模の亜鉛・マンガン採掘・処理プロジェクトの連邦許可を完了しました。欧州では、CERATIZIT社が2025年3月に、2026年中にベジハイムおよびエンフィンゲンのハードメタルサイトを閉鎖し、影響を受ける生産能力を欧州内の他の場所に再構築する計画を発表しました。同社はその計画的なネットワーク変更を、持続的なスト圧力と厳しい受注状況に結び付けました。北米の事例は許可を受けた開発のその後の実行に関するものであり、欧州の事例は既存のハードメタル生産を競争力を持って実施できる場所に関するものであり、米国タングステンカーバイド市場に影響を与えるさまざまな要因を浮き彫りにしています。
南米の採掘エクスポージャーはペルーにも及んでおり、Las Bambas社は2025年に採掘鉱石量および粉砕鉱石量で記録を更新しました。Sandvik社のブラジルにおける受注は2025年に32%増加し、主に売上の大部分を占める採掘事業によって牽引されました。中東・アフリカでは、Epiroc社のアフリカ・中東地域における設備・サービス受注が2025年に通貨調整ベースで3%減少しました。同地域は2025年にEpiroc社が受領した設備・サービス受注の16%を占めました。したがって、Sandvik社のブラジルにおける採掘主導の受注増加は、Epiroc社のより広範なアフリカ・中東の設備・サービス受注と比較して、南米に2025年の摩耗工具に関するより明確な発注シグナルを与えており、タングステンカーバイド市場における地域需要へ示唆をもたらしています。
規制の枠組みと見通し
選定された法域は、カーバイド関連粉塵ハザードを取り扱う製造業者に対して異なる職場衛生要件を課しています。カーバイド製品メーカーの観点から、比較は健康モニタリングと呼吸保護が操業にどのような影響を与えるかに焦点を当てています。中国のGBZ/T 340—2025ガイドは全体として推奨的ですが、その付録はハードメタル粉塵暴露労働者に対する年次在職中検査を義務的と分類しています。
規制表
| 判断要素 | 中国 | 米国 |
|---|---|---|
| 主要機関 | 県レベル以上の地方衛生・労働行政部門(担当業務に応じて) | 労働安全衛生局 |
| 主要な規制・指針 | GBZ/T 340—2025粉塵管理ガイド(2026年2月1日施行) | 29 CFR 1910.134呼吸保護基準 |
| 商業的影響 | ハードメタル粉塵暴露労働者に対する年次在職中検査の規定 | 呼吸器選定時のハザードおよび暴露評価 |
| 現在の政策魅力度 | 中 | 中 |
| 政策魅力度の将来方向性 | 変化なし | 変化なし |
| 情報源: Mordor Intelligence | ||
中国は、ハードメタル粉塵暴露労働者に対する義務的な年次検査が事業者に定期的な健康モニタリング義務を生じさせるため、「中」の評価を受けています。このガイドは2025年8月20日に公布され、2026年2月1日に施行されました。米国は、呼吸器を選定する事業者が暴露量を推定し、汚染物質の化学的状態と物理的形態を特定しなければならないため、選定が職場固有の評価作業となることから「中」の評価を受けています。「変化なし」は、これらの運用フレームワークの下での継続的なモニタリングと呼吸器評価義務を反映しており、米国基準は2019年9月26日までの改正を示しています。
バリューチェーンの段階
カーバイドチェーンは、粉末製造、成形カーバイド製品、完成工具、および顧客所有部品へのコーティング作業にわたります。Global Tungsten & Powders社は切削工具、インサート、鉱業工具、耐摩耗部品向けのタングステンカーバイド粉末を製造しています。CERATIZIT社は粉末調製、バインダー金属混合、プレス、焼結、ブランク仕上げを統合しており、複数の工程が1つの製造製品の価値に貢献することを可能にしています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| カーバイド粉末製造 | Global Tungsten & Powders等の粉末メーカー | 粉末販売 | 下流用途にわたる異なる粒度要件 | 成形前に用途固有の粉末ロットを分離 |
| 成形と焼結 | CERATIZIT S.A.等の統合カーバイドメーカー | 成形カーバイド製品の販売 | 粉末調製、プレス、緻密化の調整 | 成形と焼結にわたる加工管理の統維持 |
| ブランク仕上げと工具生産 | CERATIZIT S.A.およびMITSUBISHI MATERIALS Corporation等のカーバイド製品メーカー | 完成カーバイド製品の販売 | 工具特性への仕上げ工程の適合 | 仕上げ仕様をブランク生産に統合 |
| 部品コーティング | Hardide plc等のコーティング専門業者 | 工場渡し条件でのコーティング作業料金 | コーティング能力への顧客所有部品の移送 | 工場間輸送を制限するためにサイト間でコーティング能力を適合 |
| 情報源: Mordor Intelligence | ||||
Hardide社の2025年度モデルは、顧客所有部品へのコーティング作業を工場渡し条件に置き、コーティング収益を基礎部品の所有権から分離しました。上流のレジリエンスも下流の継続性に影響し、三菱マテリアルはタングステン調達リスクと使用済み超硬合金工具の回収・リサイクルへの注力を特定しました。2025年、Sandvik社のマシニング・インテリジェント・マニュファクチャリング事業は、デジタル化された使用済みカーバイド工具リサイクルプログラムを追加市場に拡大しました。これらのつながりは、回収可能な材料へのアクセスを加工能力の補完とし、各工程の商業的価値販売された製品またはコーティング作業を通じて実現されます。
競争環境
市場集中度
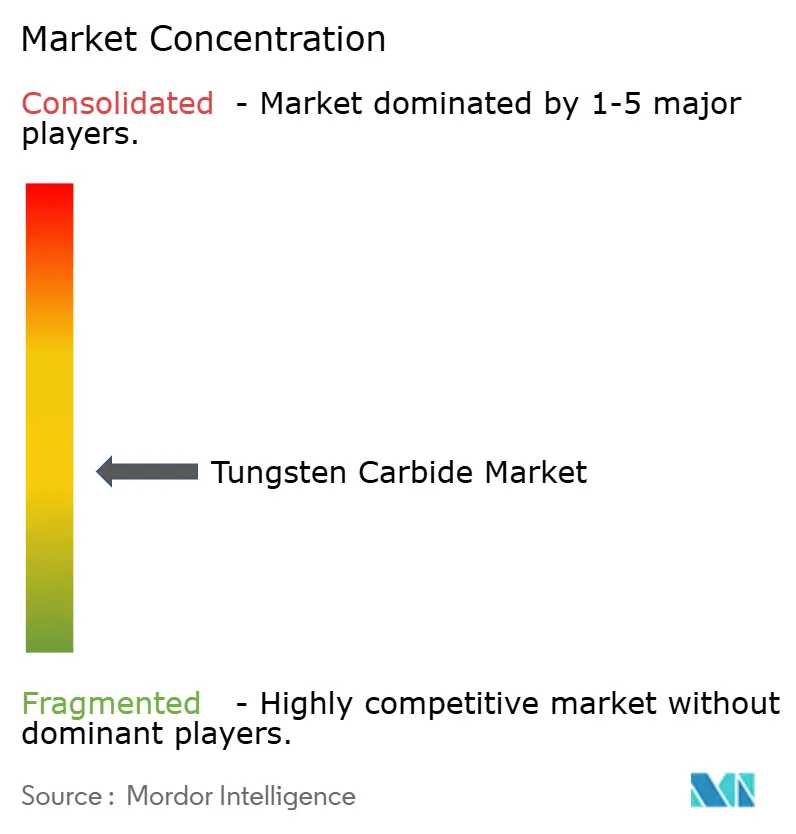
中程度に分散したこのセクターには、Sandvik AB、Kennametal Inc.、CERATIZIT S.A.、Xiamen Tungsten Co., Ltd.、Guangdong Xianglu Tungsten Co., Ltd.などが主要参加者として含まれ、カーバイド製品および産業工具の需要に対応しています。統合メーカーであるXiamen Tungsten社は2025年にハードメタルを8,272メトリックトン販売し、2024年比12.51%増加しました。この数量は、ロッド、鉱業・シールドトンネリング合金、インサート、耐摩耗部品、ハードフェーシング材料を含むポートフォリオにわたります。この幅広さは、統合メーカーにとって用途カバレッジを競争上の資産とする一方、専門サプライヤーがフルポートフォリオに匹敵することなくビジネスを求められる狭い要件を残しています。
材料管理と顧客契約は、カーバイド耐摩耗製品を差別化するための異なる方法を提供します。2026年9月、Sandvik社はリサイクルカーバイドを最大75%含むPowerCarbideグレードを発表し、より強固な供給レジリエンスと製品可用性を意図した利点として説明しました。2025年5月28日、CERATIZITのハードマテリアルソリューション部門とSchaeffler社はカーバイド耐摩耗保護製品の持続可能性目標に合意しました。両者の動きは持続可能性を競争の基盤として提示しており、Sandvik社はリサイクルカーバイドをより大きな原材料管理に結びつけ、CERATIZIT社は指名された産業顧客と耐摩耗保護目標に合意しています。
Guangdong Xianglu社は2025年にハードメタル生産が84.67%増加し、販売量が70.78%増加したと報告しました。同社は中国の合金需要の強化を部分的に2024年後半に始まったインフラプロジェクトに帰しました。Sandvik社の広範なマシニング・インテリジェント・マニュファクチャリング事業は2025年に固定為替レートベースで3%の収益成長を記録し、2%のオーガニック成長を含みました。これらの結果は、インフラ主導の合金需要と広範な切削工具収益成長をハードメタルおよび工具販売に転換することをめぐる競争を示しています。米国でコバルト含有カーバイド能力を追加する生産者は、OSHAのコバルト暴露限界を満たし、各用途の暴露管理機器について資格のある承認を確保しなけばならず、管理設計を拡張の一部としています。
タングステンカーバイド産業のリーダー
-
Sandvik AB
-
Kennametal Inc.
-
CERATIZIT S.A.
-
Xiamen Tungsten Co., Ltd.
-
Guangdong Xianglu Tungsten Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
タングステンカーバイド市場 このレポートでカバーされる企業
- CERATIZIT S.A.
- China Minmetals Corporation
- Chongyi ZhangYuan Tungsten Co., Ltd.
- CY Carbide Mfg. Co., Ltd.
- Element Six (UK) Ltd.
- Extramet Products, LLC
- Federal Carbide Company
- Global Tungsten & Powders
- Guangdong Xianglu Tungsten Co., Ltd.
- H.C. Starck Tungsten GmbH
- Jiangxi Yaosheng Tungsten Co., Ltd.
- Kennametal Inc.
- MITSUBISHI MATERIALS Corporation
- Plansee SE
- Sandvik AB
- Sumitomo Electric Industries Ltd.
- TaeguTec LTD.
- Umicore
- Xiamen Tungsten Co., Ltd.
- Zhuzhou Cemented Carbide Cutting Tools Co., Ltd.
市場参加者にとっての主要機会
カスタムカーバイド工具は、自動車、航空宇宙・防衛、エネルギーバイヤーに対して異なる用途機会を生み出します。2026年9月15日、Kennametal社は最適化された冷却チャンネルと複雑な形状を持つカスタムカーバイド穴仕上げ工具を迅速に生産するための積層造形技術を発表しました。同社は金属切削用途向けKAF82タングステンカーバイドグレードのスケールアップした商業化を報告しました。その時点で、2社の匿名自動車OEMがカスタムKAF82工具を生産ラインに統合しており、追加顧客開発のための実用例を提供しています。
市場機会表
| 機会 | 今なぜか | バイヤー・主要セグメント | 推奨アプローチ | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 追加自動車ラインへのカスタムカーバイド工具 | 生産ライン統合が実用的な用途例を提供 | 自動車メーカー | 追加OEM生産要件向けのカスタム穴仕上げ工具を開発 | アクセスはKennametal社の独自粉末ルートに依存 | Kennametal社および採用する自動車メーカー |
| 航空宇宙加工向け複雑形状カーバイド工具 | スケールアップした商業化がカスタム形状を支援 | 航空宇宙・防衛メーカー | 特定の航空宇宙加工タスク向けに工具を共同設計 | 形状は意図する加工操作に対して検証が必要 | Kennametal社および航空宇宙メーカー |
| エネルギー部品加工向け冷却チャンネルカーバイド工具 | カスタム穴仕上げ工具が最適化された冷却チャンネルを支援 | エネルギー機器メーカー | 特定の穴仕上げプロセスに合わせた冷却チャンネルレイアウトを設計 | 提案されたチャンネル設計のプロセス固有の検証 | Kennametal社およびエネルギー機器メーカー |
| 情報源: Mordor Intelligence | |||||
Kennametal社はKAF82粉末を外部に販売せず自社で保持しており、顧客向け提供へのアクセスを限定しています。これにより機会は顧客固有の工具エンジニアリングへと向けられ、Kennametal社がその関係に組み込まれた独自グレードへのアセスを持つ識別可能なサプライヤー受益者となっています。中心的な機会は、バイヤーの特定の穴仕上げ要件をカーバイド工具受注に転換することであり、独自グレードへのアクセスはその関係に組み込まれています。
最近の産業開発事情 タングステンカーバイド市場
- 2026年9月:Kennametal社が金属切削用途向けの完全緻密積層造形タングステンカーバイドグレードKAF82を発表しました。
- 2026年9月:Sandvik社がPowerCarbideグレードにおけるリサイクルカーバイド含有量を約50%から最大75%に引き上げたと報告しました。これらのグレードを含むドリルビットのグローバル標準化が2026年および2027年中に計画されました。
タングステンカーバイド市場 レポートの範囲と調査方法論
市場の定義と対象範囲
グローバルタングステンカーバイド市場は、世界中のタングステンカーバイド製品販売からの年間収益を測定します。用途および購買者の地域別に分類された、超硬合金、タングステンカーバイドコーティング、およびタングステンカーバイド合金のサプライヤー販売を対象としています。
対象外の範囲:タングステン鉱石、精鉱、および転換前に販売されるタングステン化学品または金属中間体、タングステンカーバイドを含む完成下流製品、ならびに独立した下流の修理・保守サービスは除外されます。
セグメンテーション概要
- 製品タイプ別
- 超硬合金
- コーティング
- 合金
- 用途別
- 航空宇宙・防衛
- 自動車
- 鉱業・建設
- 電子機器
- その他(医療、スポーツ等)
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN諸国
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
米国地質調査所の鉱物商品概要などの公開指標はタングステンの生産、貿易、価格、および使用状況のコンテキストを提供し、国際自動車工業会は自動車工具需要の生産指標を提供しています。世界銀行の商品市場資料は原材料コストのコンテキストに影響を与える商品価格状況の追跡に役立ち、米国労安全衛生局の暴露基準はカーバイドの生産および使用における操業コンテキストを示しています。
企業の年次報告書、規制当局への提出書類、投資家向け資料、貿易データ、および信頼性の高い産業プレスは、製品ライン、生産能力、顧客産業、リサイクル活動、および地域需要シグナルを明確にすることで、これらの指標を補完することができます。これらの指名されたソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証、および明確化に役立てられます。
一次インタビューおよびサーベイ
インタビューおよび構造化サーベイには、カーバイドメーカーおよびコーティングサプライヤーの経営幹部、製品・用途リーダー、生産または商業マネージャー、ならびにアジア太平洋、欧州・中東・アフリカ、および南北アメリカの産業バイヤーにおける調達または技術マネージャーが含まれます。質問は、製品カバレッジ、実現販売価格、用途、および地域需要に関する二次調査の結果を確認し、フォローアップにより定義の不一致や欠損データを解決します。その後、企業開示、貿易指標、ならびにサプライヤーまたはチャネルチェックが三角測量されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:30% | CXO:20% | アジア太平洋:45% |
| 中位層:50% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:25% |
| 小規模プレイヤー:20% | マネージャー:45% | 南北アメリカ:30% |
市場規模算定と予測
トップダウン収益モデルにより、超硬合金、タングステンカーバイドコーティング、およびタングステンカーバイド合金のグローバル販売を推定し、サプライヤーの開示、産業活動、貿易シグナル、およびバイヤーのエビデンスを用いて、用途および購買者の地域にわたって合計を配分します。主要指標には、タングステン投入価格と入手可能性、超硬合金生産量、車両生産台数、鉱業・建設活動、ならびに航空宇宙または電子機器製造が含まれ、コスト、製品需要、および地域成長を示します。多変量回帰により、比較可能な観測値が存在する場合に歴史的収益をこれらの指標に関連付け、商品ショック、政策変更、または産業投資が歴史的関係の外に妥当なパスを生み出す場合にはシナリオ分析を使用します。セグメントシェアは、入手可能な最良の収益、生産能力、販売ミックス、および最終用途のエビデンスに従います。選択的なボトムアップチェックにより、開示されたサプライヤーのカーバイド収益または支持された出荷量を乗じたサンプル製品販売価格をトップダウン合計と比較し、一次回答者が変動予測とシェア変動の背後にある前提を検証します。企業または製品カバレッジのギャップは、比較可能な開示および貿易または生産指標から推定され、観測値として扱うのではなく感度チェックのために範囲を保持します。
データ検証と更新サイクル
アナリストはサプライヤー収益、生産・貿易指標、最終市場活動、および一次回答を三角測量し、急激な価格、数量、またはシェアの変化などの異常をソース定義および報告期間と照合して調査します。第二のアナリストレビューにより、計算、セグメント合計、および地域間の一貫性を確認し、未解決の差異については最終承認前に関連回答者への再コンタクトを促します。データセットは年次で更新され、重要な供給、政策、または需要イベトの後にサイクル間でレビューされ、納品前に新たなソースおよび計算の確認が行われます。
Mordor Intelligenceのタングステンカーバイド市場推定値と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要モデル化に使用する投入値が異なる場合があります。グローバルタングステンカーバイド市場は、世界中のタングステンカーバイド製品販売からの年間収益を測定します。
主要なギャップ要因には、本調査の定義された対象範囲と市場固有のモデリング選択が含まれます。主要指標には、タングステン投入価格と入手可能性、超硬合金生産量、車両生産台数、鉱業・建設活動、ならびに航空宇宙または電子機器製造が含まれ、コスト、製品需要、および地域成長を示します。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 17.96 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 16.38 ビリオン 米ドル(2025年) | 2025年ベースのこの推定値は、2年後の本レポートの2027年値である17.96 ビリオン 米ドルを8.8%下回っています。 |
| リージョナルコンサルタンシーB | 15.8 ビリオン 米ドル(2025年) | 2025年ベースのこの推定値は、2年後の本レポートの2027年値である17.96 ビリオン 米ドルを12.0%下回っています。 |
Mordor Intelligenceのアナリストはサプライヤー収益、生産・貿易指標、最終市場活動、および一次回答を三角測量し、急激な価格、数量、またはシェアの変化などの異常をソース定義および報告期間と照合して調査します。
レポートで回答される主要な質問
タングステンカーバイド市場の規模と成長見通しは?
市場は2027年に17.96 ビリオン 米ドルと推定され、2027〜2032年のCAGR 4.51%で2032年までに22.39 ビリオン 米ドルに達すると予測されています。
タングステンカーバイド製品の需要を牽引するものは何ですか?
中国とインドにおける製造活動、鉱業関連の工具受注、航空宇宙加工が需要を支えています。Sandvik社のリサイクルプログラムも使用済みカーバイドを製造工程に戻しています。
タングステンカーバイドのどの製品タイプが収益をリードしていますか?
超硬合金が2026年の収益の69.25%を占め、コーティングセグメントは2027〜2032年にCAGR 5.45%で最も速く成長すると予測されています。
タングステンカーバイドの供給をリードする企業はどこですか?
主要参加者にはSandvik AB、Kennametal Inc.、CERATIZIT S.A.、Xiamen Tungsten Co., Ltd.、Guangdong Xianglu Tungsten Co., Ltd.が含まれます。
タングステンカーバイド製品の成長を制約するものは何ですか?
Guangdong Xianglu社は2025年および2026年1〜3月に原材料と運転資本の圧力によりカーバイド粉末生産を削減したと報告しました。暴露管理義務は米国において操業上の負担を追加しています。
どの地域がタングステンカーバイドの収益と成長をリードしていますか?
アジア太平洋が2026年の収益の51.69%を占め、2027〜2032年にCAGR 5.15%で最も速く成長すると予測されています。