
先進セラミックス市場規模とシェア
市場概要
| 調査期間 | 2026 - 2031 |
|---|---|
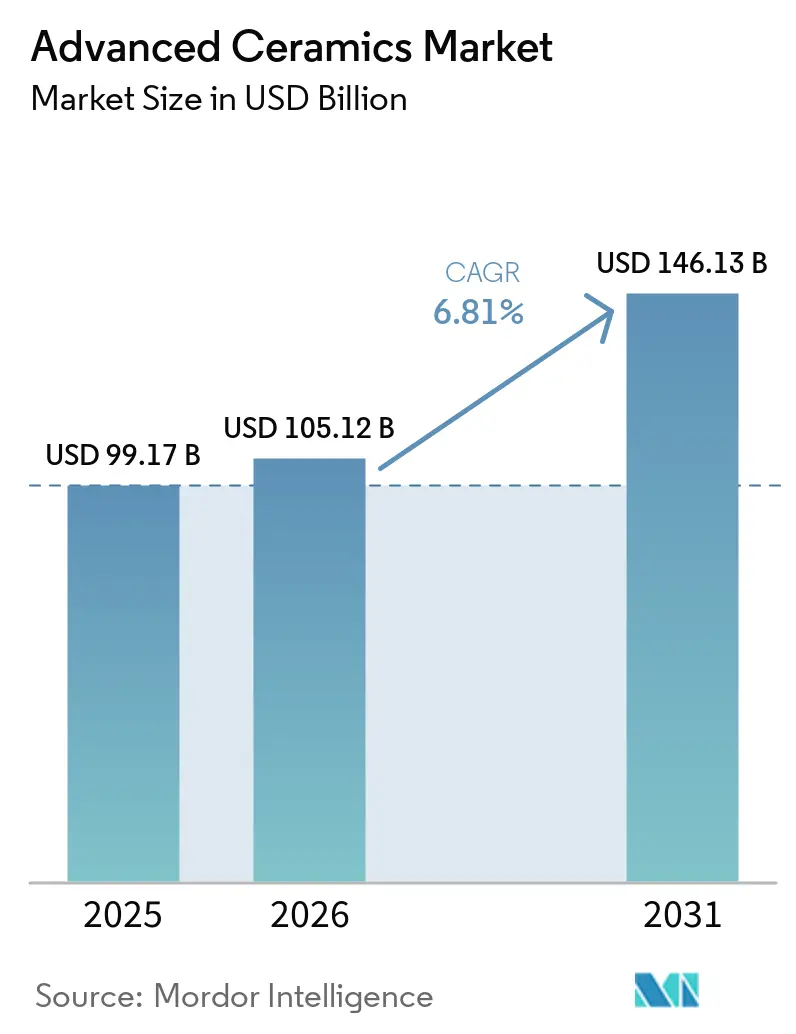
| 市場規模 (2026) | 105.12 十億米ドル |
| 市場規模 (2031) | 146.13 十億米ドル |
| 成長率 (2026 - 2031) | 6.81 % |
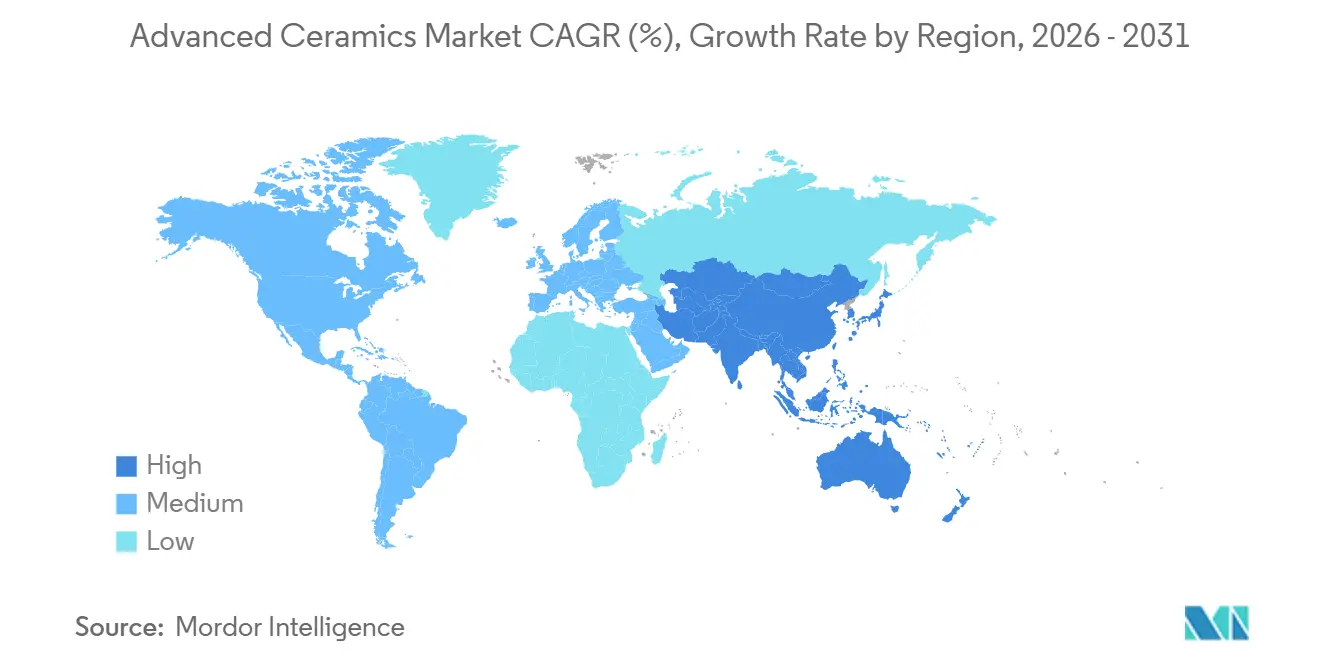
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる先進セラミックス市場分析
アドバンスドセラミックス市場規模は、2025年の990.17 ビリオン 米ドルおよび2026年の1,051.2 ビリオン 米ドルから、2031年までに1,461.3 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年の間にCAGR 6.81%で成長すると予測されています。この安定した上昇は、車両の電動化、高周波パワーエレクトロニクスへの需要、ならびに米国、欧州連合、および中国における基板生産を国内化する自国製造指令に起因しています。サプライチェーンの再編は、1,200°Cを超える温度に耐え、部品寿命を延長し、AIサーバーおよび5Gインフラにおける小型化を能にする材料を優遇しています。メーカーは、より迅速な規制承認を獲得する圧電チタン酸塩、窒化アルミニウム基板、およびジルコニア系バイオセラミックスを含むポートフォリオの拡充を進めています。同時に、資本集約的な焼結プロセスおよびリサイクルオプションの限界が近期の収益性を抑制しており、既存企業は効率改善と戦略的パートナーシップの追求を余儀なくされています。
主要レポートのポイント
- 材料タイプ別では、アルミナが2025年シェアの41.26%を占め、チタン酸塩セラミックスは最高のCAGR 7.82%の見通しを持っています。
- クラスタイプ別では、モノリシック製品が2025年売上高の78.24%を占め、セラミックマトリックスコンポジットはCAGR 8.84%のペースで推移しています。
- 用途別では、エレクトロセラミックスが2025年売上高の45.31%をリードし、バイオセラミックスは2031年に向けてCAGR 8.79%で進展しています。
- エンドユーザー産業別では、エレクトロニクスが2025年の売上高の44.56%を占め、医療セグメントは2031年に向けて最速のCAGR 11.87%を記録すると予測されています。
- 地域別では、アジア太平洋が2025年売上高の54.22%を占め、2031年に向けてCAGR 7.11%で拡大しています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
先進セラミックス市場のドライバー影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 金属および高性能プラスチックからの転換 | +1.2% | アジア太平洋、北米 | 中期(2〜4年) |
| 医療用インプラントおよびデバイスへの用途拡大 | +1.8% | 北米、欧州、新興アジア太平洋 | 長期(4年以上) |
| 高周波パワーエレクトロニクスへの需要 | +1.5% | アジア太平洋中心、北米への波及 | 短期(2年以内) |
| 航空宇宙・防衛における熱需要の増大 | +1.1% | 北米、欧州 | 長期(4年以上) |
| 固体電池およびSOFC(固体酸化物形燃料電池)の普及 | +1.0% | 世界全体、日本・ドイツ・カリフォルニアで先行 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
金属および高性能プラスチックからの転換
自動車および航空宇宙における軽量化規制が、鉄鋼およびアルミニウムから窒化ケイ素および炭化ケイ素への転換を加速しています。Hyundai-Transysは2024年のテストで、セラミックベアリングが鋼鉄比で寄生損失を12%削減することを示しました[1]。NASAの2025年の研究では、窒化ケイ素タービンブレードがニッケル超合金より200℃高い1,400℃に耐え、質量を40%低減することが証明されました[2]。しかし、NSKの2024年の申告では、セラミックボールのコストが1個あたり15米ドルを超えるため、一部のサプライヤーがハイブリッド設計を維持していることが明らかになりました。全体として、OEMはコスト差があるにもかかわらず、EVギアボックスおよび極超音速推進システム向けのオールセラミック部品の認定を継続しています。
医療用インプラントおよびデバイスへの用途拡大
ジルコニア強化アルミナおよびイットリア安定化ジルコニアは、低イオン放出と高耐摩耗性により、関節形成術においてコバルト・クロムの代替として採用されています。Zimmer Biometは2025年3月、ポリエチレン摩耗を15年間で60%低減するジルコニアヘッドを採用したPersona IQ大腿骨コンポーネントについてFDA 510(k)認可を取得しました。Strykerの2025年投資家向け資料では、セラミックライナーを搭載したMakoプラットフォームが10年時点での再手術率を2%未満に抑えたと述べられています。欧州の厳格な医療機器規制により上市タイムラインが18〜24ヶ月延長されますが、その厳格さがISO 13485認定工場のシェアを強化しています。
高周波パワーエレクトロニクスへの需要
窒化ガリウムおよび炭化ケイ素トランジスタは、熱伝導率が150 W/m-Kを超える窒化アルミニウムおよび炭化ケイ素基板を必要とします。Kyoceraは2025年1月、800V EVプラットフォームに対応するため鹿児島のAlN生産能力を30%拡大しました。Maruwaは2024年度に5G顧客向けの出荷が45%増加し、平均販売価格が8米ドル/cm²を超えたと報告しました。IEEEの2025年の研究では、SiC基板がインバーター冷却質量を25%削減し、自動車メーカーが液冷ループを省略できることが示されました。これらの優位性が2027年まで基板の急速な普及を支えています。
航空宇宙・防衛における熱需要の増大
セラミックマトリックス複合材料は現在、高圧タービンセクションに採用されています。GE Aviationは、LEAPエンジン1基あたり200 kg以上のSiC–SiC CMC部品を使用し、燃料消費を1.5%削減したことを公表しました。Rolls-Royceの2025年6月のデータでは、UltraFan CMCブレードが金属製Trent XWB部品より100℃高い1,500℃で動作し、熱効率を2%向上させることが示されました。Oerlikon Surface Solutionsは2024年9月、1,650℃定格のイットリア安定化ジルコニアコーティングに関して4,200万米ドルの米国空軍契約を受注しました。防衛プログラムは、したがって、超高温セラミックスへの長期的な需要を確保しています。
先進セラミックス市場の抑制要因影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 高い生産コスト | -0.9% | 世界全体、北米および欧州で深刻 | 短期(2年以内) |
| 複雑で資本集約的な製造 | -0.7% | 世界全体、新興市場で最も高い障壁 | 中期(2〜4年) |
| 使用済みリサイクルインフラの限界 | -0.4% | 世界全体、アジア太平洋で最も顕著 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い生産コスト
1,600℃以上のキルン温度と後加工により、セラミックの価格は成形ポリマーの3〜5倍に膨らみます。CoorsTekの2024年の資料では、アルミナ基板が1トンあたり12 MWhを必要とし、欧州の不安定なガス価格が0.80〜1.20米ドル/kgを加算することが示されました。CeramTecの2025年サステナビリティレポートでは、キルンの電化に1,800万ユーロ(1,940万米ドル)が必要と予測され、電力価格が安定するまで単位コストが6%上昇するとされています。熱分解窒化ホウ素などの小ロットニッチは500米ドル/kgを超え、より広い普及を妨げています。
複雑で資本集約的な製造
グリーンフィールド工場には、粉末合成、静水圧プレス、および計測機器のために5,000万〜1.5億 ビリオン 米ドルが必要です。Morgan Advanced Materialsは、ペンシルベニア州立大学と共同で1,200万 ミリオン 米ドルを投資し、SiCファイバーおよびセラミックファイバーの応用をパイロット試験していますが、2027年以前には商業化される見込みはありません。ISO 17025認定取得には、航空宇宙および医療分野の資格認定に8〜12週間が追加されます。新興市場のサプライヤーは、セラミックスエンジニアの採用に苦労しており、外国人駐在員に対して40%の給与プレミアムを支払っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
先進セラミックス市場セグメント分析
材料タイプ別:
アルミナが電子機器を牽引、チタン酸塩がセンサー分野で台頭アルミナは2025年の世界市場シェアの41.26%を獲得し、毎年数兆個単位で出荷される積層セラミックコンデンサの誘電体としての確固たる用途を反映している。この優位性は、基準年において単一材料としてアドバンスドセラミックス市場規模の最大シェアを占めることを意味する。チタン塩セラミックス(チタン酸バリウムおよびジルコン酸チタン酸鉛が主導)は、2031年までに7.82%のCAGRを記録すると予測されており、材料カテゴリーの中で最も高い成長率となっている。したがって、アルミナとチタン酸塩は合わせて、電子部品およびセンシング技術における市場の発展の方向性を決定づけている。アルミナMLCC誘電体への需要は、MurataがAIサーバー基板(1枚あたり最大2,000個のコンデンサを必要とする)の需要を満たすために出雲工場の生産能力を20%拡大した後、さらに高まった。
MLCCを超えた領域では、ジルコニアがイットリア安定化グレードにより10 MPa√mを超える破壊靭性(アルミナの2倍)を発揮することから、歯科用クラウンおよび大腿骨頭において一定のシェアを確保している。炭化ケイ素および窒化ケイ素は高温ハードウェアの定番材料であり続けており、SiC基板はすでに800ボルト電気自動車インバーターに組み込まれている。窒化アルミニウムは170 W/m-Kの熱伝導率により窒化ガリウム高周波増幅器を安全動作範囲内に保つことができるため、1平方センチメートルあたり8〜12ドルのプレミアム価格で販売されている。ケイ酸マグネシウム触媒担体および熱分解窒化ホウ素るつぼは、アドバンスドセラミックス産業が石油化学改質および半導体結晶成長へと多角化する中で、規模は小さいながらも収益性の高いニッチ市場を形成している。これらの材料は総じて、世界市場における機能的専門化の次なる段階を定義している。
クラスタイプ別:
モノリシックの優位性がCMCの台頭に直面モノリシック製品は2025年の収益の78.24%を生み出し、市場全体において最大のポジションを占めた。この圧倒的な存在感は、クラスタイプ別においてアドバンスドセラミックス市場規模への最大の単独貢献をもたらした。しかし、セラミックマトリックスコンポジット(CMC)は、航空宇宙大手がニッケル合金より100°C高い温度で稼働可能なCMCタービン部品を認定するにつれ、市場平均を約2パーセントポイント上回る8.84%のCAGRで拡大すると予測されている。Kyocera、CoorsTek、TDKにおける粉末から部品までの垂直統合により、モノリシック基板はAIサーバーの厳格なインピーダンス許容差を満たすことができ、短期的な数量優位性が強化されている。
しかし、勢いは変化しつつある。SafranはCMCシュラウドがLEAPエンジン搭載航空機の燃料消費を1.2%削減すると報告した。Praxair Surface Technologiesは、オーバーホール間隔を15,000飛行時間から22,000飛行時間に延長するイットリア安定化ジルコニアコーティングを実証し、エンジン1基あたり3.2 ミリオン 米ドルの便益をもたらすことを記録した。これらの成果は、コーティングおよびコンポジットがモノリシックの既存優位性を侵食しつつある様子を示している。したがって世界市場は、数量面ではモノリシック形態が維持される一方、価値面では過酷な熱プロファイルにおけるサービス寿命を延長する高度なCMCおよびコーティングアーキテクチャへと移行するという岐路に立っている。


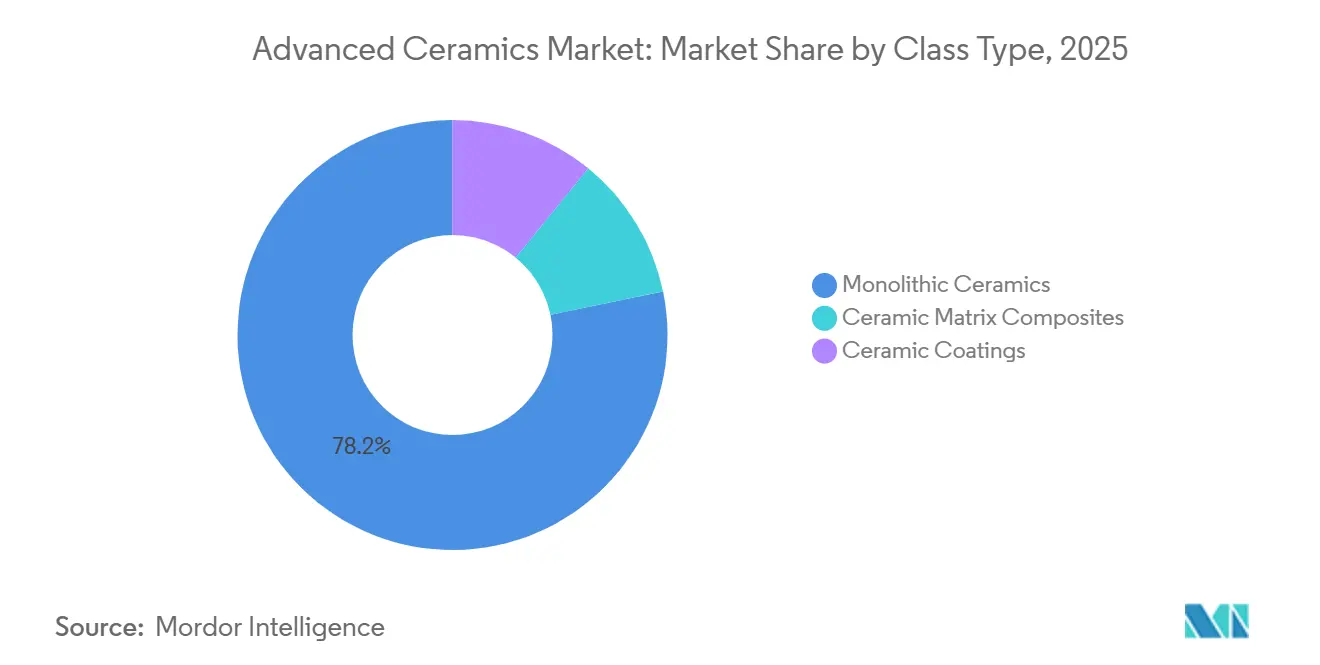
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
用途別:
エレクトロセラミックスがリード、バイオセラミックスが急成長エレクトロセラミックスは2025年のアプリケーション収益の45.31%を生み出し、市場内で最大の単独垂直分野となった。積層セラミックコンデンサがこのシェアを支配しており、Samsung Electro-Mechanicsは2026年第2四半期までに月間100億個のMLCC生産能力を追加しており、AIアクセラレーターにおける高い単位集約度を裏付けている。ルコニア強化アルミナインプラントが主導するバイオセラミックスは、2031年までに8.79%のCAGRで成長し、アプリケーショングループの中で最高の成長率となる見込みである。このペースにより、医療機器は電子機器に次いでアドバンスドセラミックス市場規模に最も多くの絶対的ドル額を追加する位置に立つ。
アドバンスド構造セラミックス(窒化ケイ素切削インサートやアルミナ装甲板など)は、輸送および防衛分野での採用が続いている。耐摩耗・耐腐食部品は化学処理におけるポンプシールおよびバルブシートを保護し、ハフニウムジボライドなどの熱バリアセラミックスはスクラムジェットの前縁を2,000°Cで保護している。コーディエライトディーゼル微粒子フィルターはすすの95%を捕集し、大型トラックがユーロVI基準を達成するのを支援しており、世界市場に対する環境面の牽引力を反映している。したがって、媒担体および高温フィルターは、新たな医療用途および電子用途が普及する中でも不可欠な存在であり続けている。
エンドユーザー産業別:
電子機器が優位、医療が加速電気・電子分野は2025年の市場規模の44.56%を占め、市場における顧客垂直分野の中で最大のシェアをもたらした。データセンターの持続的な二桁成長および車両のデジタル化がMLCC需要を高水準に維持しており、UBSは2024年後半に流通業者の在庫が供給日数わずか45日まで低下したと報告した。しかし医療分野は、成熟経済圏における年間250万件以上の関節置換手術に牽引され、2031年までに11.87%のCAGRという全エンドユーザーの中で最も速い成長軌道をたどる見込みである。この拡大により、医療機器は今十年の終わりまでにアドバンスドセラミックス市場規模においてより大きなシェアを占めるようになる。
自動車および航空宇宙を含む輸送分野は、軽量化要件を満たすために炭化ケイ素基板およびセラミックマトリックスコンポジットに依存している。産業分野ではアルミナおよび炭化ケイ素工具を使用してニッケル基超合金を加工し、化学産業では揮発性有機化合物を98%の効率で酸化するためにコーディエライトハニカム担体を必要としている。防衛機関は米国国防生産法に基づき2025会計年度に先進材料向けに1.8 ビリオン 米ドルを義務付けており、市場全体に波及する国家主導の動きを浮き彫りにしている。これらの多様な顧客層は総じて、単一の産業が将来の成長経路を左右することができない状況を確保し、均衡のとれた需要ダイナミクスを維持している。

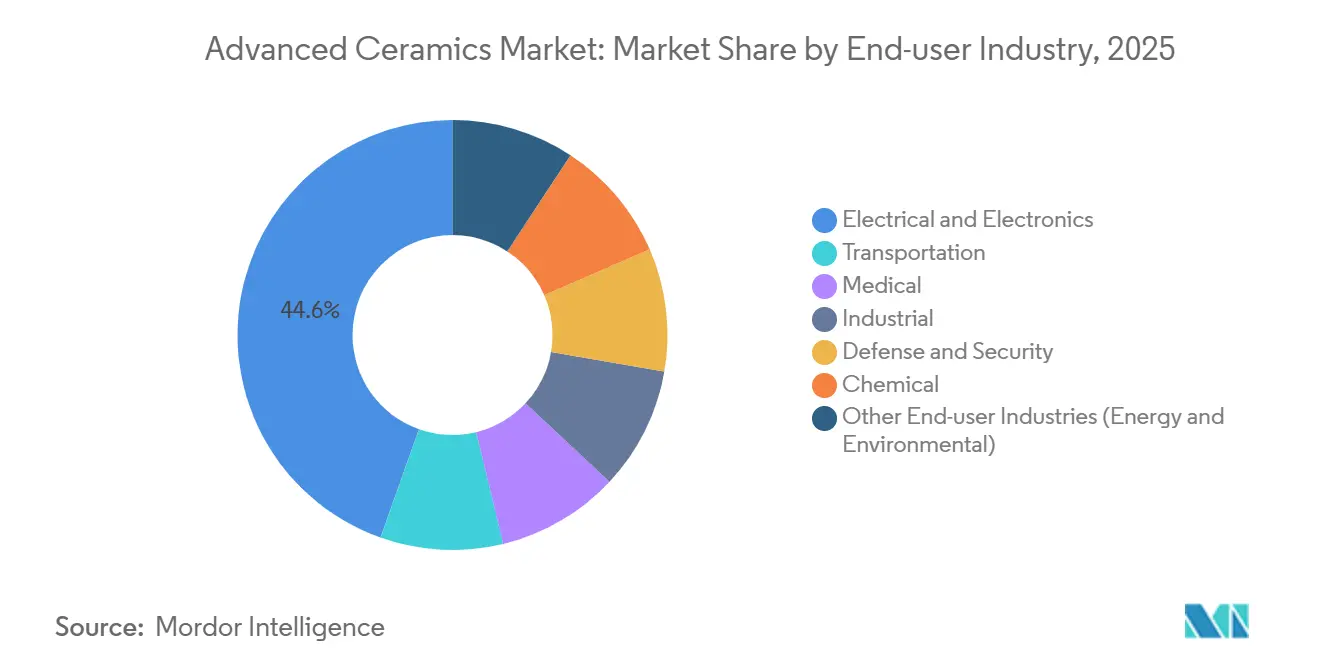
注記: 全セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋地域の先進セラミックス市場
アジア太平洋地域は2025年の収益の54.22%を生み出し、アドバンスドセラミックス市場において最大の地域シェアを占めた。この優位性は、北米および欧州を大きく上回る7.11%のCAGRを2031年まで記録するにつれ、さらに拡大すると予測されている。日本の経済産業省は、2024年の国内出荷額が1兆2,000億円(81億米ドル)に達し、地政学的摩擦にもかかわらず輸出が18%増加したと示した。Kyocera、Murata、TDKにおける粉末合成から電気試験までの垂直統合により、サイクルタイムが短縮され、独自のノウハウが保護されており、アドバンスドセラミックス産業におけるアジア太平洋地域の優位性が確固たるものとなっている。
東アジアおよびインドの先進セラミックス市場
韓国はSamsung Electro-MechanicsおよびLG Innotekを通じて生産能力を加速させており、両社の2024年の設備投資合計はMLCCおよび基板ラインの新設に向けて8,000億ウォン(6億1,000万米ドル)を超えた。中国の「中国製造2025」インセンティブは、Sinoceraの宜興工場におけるアルミナ粉末の生産拡大を補助しており、現在の年間生産量は15,000メトリックトンに達している。インドは依然として需要の70%を輸入に依存しているが、エレクトロニクス向けの生産連動型インセンティブ制度は2028年までに現地での基板組立を見込んでおり、地域の先進セラミックス市場に新たな勢いをもたらす可能性がある。
北米の先進セラミックス市場
北米における先進セラミックスの需要は、CoorsTek、3M、Corningなどの米国サプライヤーを優先する航空宇宙・防衛プログラムに支えられている。インフレ抑制法の国内コンテンツ条項を受け、General Motorsは2026年以降のUltiumバッテリーパックに米国製窒化アルミニウム基板を採用することを約束した。Pratt & Whitney Canadaは、ガルフストリーム・ビジネスジェットの燃費向上を目として、PW800エンジンにセラミックマトリックス複合材タービン部品を導入しており、この技術の北方への普及を示している。メキシコのケレタロ自動車ハブは、USMCA域内付加価値規則を活用し、米国のEV工場に供給する基板組立ラインを擁している。
欧州の先進セラミックス市場
欧州は2025年において相当なマーケットシェアを占め、ドイツ、フランス、英国が生産・消費をリードした。CeramTecおよびMorgan Advanced MaterialsはISO 13485認証工場を運営し、ジルコニア製大腿骨頭およびアルミナ製臼蓋ライナーを製造している。欧州医療機器規則は承認サイクルを長期化させる一方で、非準拠の輸入業者を排除し、確立されたブランドへの需要を集中させる効果もある。ドイツのフラウンホーファーIKTSはSiemens Energyと協力し、2027年までに水素燃料SOFCスタックで65%の電気効率達成を目指している。EUのホライズン・ヨーロッパ助成金は、極超音速飛翔体向けの超高温セラミックスに1億2,000万ユーロを投入しており、先進セラミックス市場における欧州の存在感を維持している。
南米およびMEAの先進セラミッス市場
南米ならびに中東・アフリカ地域では、アドバンスドセラミックスへの需要が高まっている。ブラジルのEMBRAERは航空機の整備コスト削減を目的として窒化ケイ素フラップトラックローラーの試験を行っており、Saudi Aramcoは社内半導体パイロットラインに向けた熱分解窒化ホウ素るつぼに資金を提供している。しかし両地域とも、粉末の輸入に依存している。長期的な上昇余地は、知識移転および現地のセラミックエンジニアリング教育課程の成熟にかかっている。
バリューチェーン分析
先進セラミックスのバリューチェーンは、高純度の酸化物・非酸化物原料(アルミナ、ジルコニア、チタネート、SiC/Si3N4、AlN)と、希土類安定剤などの重要な添加剤から始まる。ジルコニアグレードにおいてはイットリウムのコスト変動が繰り返しリスクとなっている。材料転換工程は、粉末合成・造粒から成形(テープキャスティング、射出成形、静水圧プレス)を経て、脱脂、焼結/熱間プレス/HIP、さらに精密後加工、基板や気密パッケージ向けのメタライズや接合まで及ぶ。認定サイクルも供給に影響を与え、高純度グレードの承認には12~24か月を要し、新規の熱間静水圧プレス設備は18か月を超える機器リードタイムに直面するため、スループットと歩留まり管理が競争力の中核となる。
下流側では、部品や半製品は専門の卸売業者や直接的なOEM経路を通じて、電子機器(MLCC、パワーモジュール、RF、半導体製造装置)、医療用インプラント、航空宇宙・防衛用コーティングおよびCMC部材に流れる。垂直統合と能力集約は2026年の動きに表れている。京セラインターナショナル社がノースカロライナ州ヘンダーソンビルのファインセラミックス工場を拡張し、30,000psiの冷間静水圧プレスと16,000平方フィートの増設スペースを追加したほか、隣接技術を取り込む取引も進んでいる(McDanel Advanced MaterialsとRichland Glassの戦略的合併、HEICOがExxeliaを通じてCalRamic Technologiesの90%を高電圧セラミックコンデンサ向けに取得)。Bosch Advanced Ceramicsは、Sintokogio Groupへの統合後、Sinto Advanced Ceramics Europe GmbHへ改称した。これは、製造ノウハウ、設備アクセス、最終市場向け認証がより大規模な産業グループの中で管理される傾向を反映している。
競合環境
市場集中度
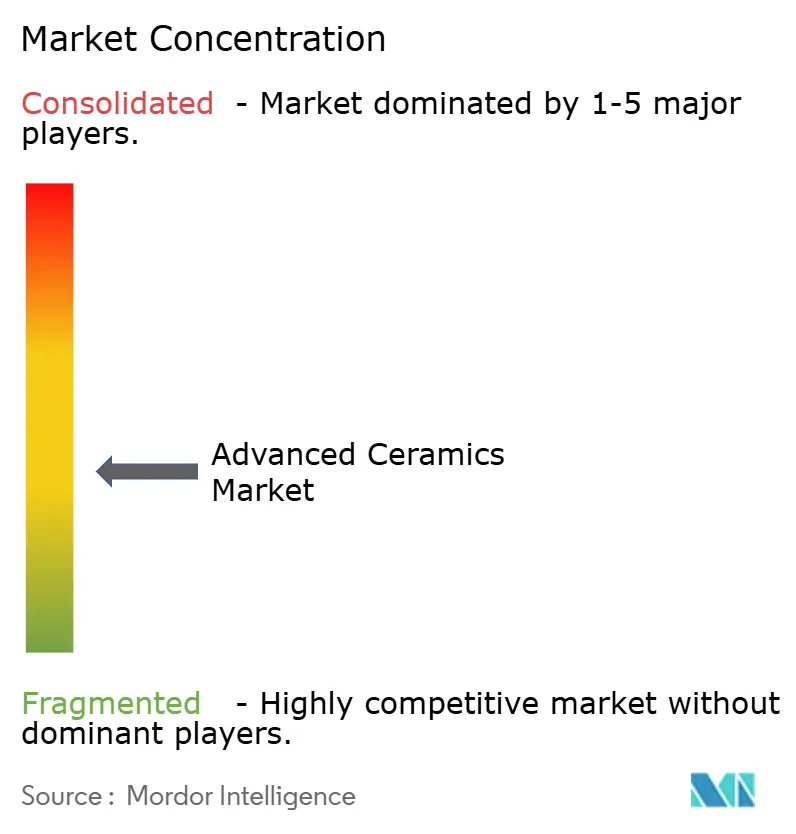
先進セラミックス市場は中程度に分散しています。日本の既存企業は粉末からモジュールまでの垂直統合を維持しており、誘電体配合および積層精度の厳格な管理を実現しています。Murataの2025年のAIアクセラレーターボード向け100V定格0402サイズコンデンサの展開は、社内材料科学から得られる優位性を示しています。Kyoceraは2025年にEVインバーター基板のシェアを守るため鹿児島のAlN生産能力を30%拡大しました。
先進セラミックス産業リーダー
-
KYOCERA Corporation
-
CoorsTek Inc.
-
CeramTec GmbH
-
Morgan Advanced Materials
-
Saint-Gobain
- 注:主要企業の掲載順は順位を示すものではありません。
アドバンスドセラミックス市場 このレポートでカバーされる企業
- 3M
- AGC Inc.
- Blasch Precision Ceramics, Inc.
- CeramTec GmbH
- CoorsTek Inc.
- Corning Incorporated
- Elan Technology
- International Syalons (Newcastle) Limited
- KYOCERA Corporation
- MARUWA Co., Ltd.
- Materion Corporation
- McDanel Advanced Material Technologies LLC
- Morgan Advanced Materials
- Murata Manufacturing Co., Ltd.
- Rauschert Heinersdorf-Pressig GmbH
- Saint-Gobain
- SPT-Group
- Vesuvius
- Wonik QnC Corporation
市場機会と将来展望
電子機器・半導体製造装置分野は、AIサーバー、RF、パワーエレクトロニクスにおける電力密度と熱管理要件の高まりに伴い、より高性能なセラミック基板や精密部品にとって成長余地を生み出し続けている。供給能力への投資は、各社が資本をどこに投じているかを示しており、京セラのノースカロライナ州ヘンダーソンビルにおける冷間静水圧プレス能力と工場スペースの拡張(2026年4月)、および日本ガイシによる石川県能美市での半導体製造装置向け新セラミック生産拠点への700億円の投資(2029年10月に量産開始予定)が含まれる。需要側では、サムスン電機が2040年までに釜山、世宗、タイにわたる設備投資計画を公表し、MLCCとFC-BGA基板の生産能力を拡大するとしており、エレクトロセラミックスにおける規模、欠陥管理、材料ノウハウの重要性が一層高まっている。
航空宇宙・防衛分野は第二の機会領域であり、公的資金とOEMの認定要件が、CMCおよび超高温処理を工業化できる供給企業に恩恵をもたらす。AeroVironmentは、次世代セラミックマトリックス複合材料の開発を進めるため、空軍研究所からセラミックス先進材料・プロセス(CAMP)契約として2,000万米ドルを受領した(2026年5月)。これは、航空機部材の供給網におけるプロセスの成熟化と下流での採用を後押しするものである。同時に、市場は使用後リサイクルや希土類安定剤への依存に関して、持続可能性とサプライリスクのギャップを依然として抱えている。これは、粉末回収、低エネルギー焼成手法、そしてイットリウムなど供給が制約される原料への依存を減らす材料代替に対して余地を生み出しており、医療・航空宇宙分野の認定要件を維持しながら進める必要がある。
先進セラミックス市場における最近の業界動向
- 2026年6月:HEICO Corporationは、Exxelia事業を通じて、高電圧セラミックコンデンサの製造企業であるCalRamic Technologiesの90%の所有権を取得した。この取得により、信頼性と電圧性能が仕様を左右する高度な電子機器用途向けのセラミックコンデンサ供給におけるExxeliaの地位が強化され、エレクトロセラミックス内の専門コンポーネント分野への支配力が強まる。
- 2025年1月:京セラは、800V電気自動車バッテリーシステム向けに、鹿児島工場での窒化アルミニウム基板の生産能力を30%増強した。この投資額は80億円(5,400万米ドル)で、パワーエレクトロニクスの熱管理における重要なボトルネックに対応するものであり、AlNの高い熱伝導性がより高いスイッチング電力密度を支える。
- 2024年5月:Morgan Advanced Materialsは、航空機タービン用途向けのセラミックマトリックス複合材料用炭化ケイ素繊維を開発するため、ペンシルベニア州立大学と1,200万米ドル規模の協業契約を締結した。この提携には、ペンシルベニア州立大学のMaterials Research Instituteにおける化学蒸着浸透リアクターの設置が含まれ、材料研究開発からCMC供給網向けパイロット規模能力までの道筋を構築するものである。
アドバンスドセラミックス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査では、市場は高性能用途向けに設計された高度なセラミック材料および部品を対象としています。採用は、耐熱性、耐摩耗性、電気的特性、および化学的安定性などの性能特性によって推進されています。
対象外の範囲:従来の粘土系構造セラミックスおよびガラスセラミックスは市場合計から除外されています。
セグメンテーション概要
- 材料タイプ別
- アルミナ
- ジルコニア
- チタン酸塩
- 炭化ケイ素
- 窒化ケイ素
- 窒化アルミニウム
- ケイ酸マグネシウム
- 熱分解窒化ホウ素
- その他
- クラスタイプ別
- モノリシックセラミックス
- セラミックマトリックス複合材料
- セラミックコーティング
- 用途別
- 構造用セラミックス
- バイオセラミックス
- エレクトロセラミックス
- 耐摩耗・耐腐食部品
- 熱バリアおよび超高温セラミックス部品
- 触媒担体およびフィルター
- その他(環境・エネルギーシステム)
- エンドユーザー産業別
- 電気・電子
- 輸送
- 医療
- 産業
- 防衛・安全保障
- 化学
- その他のエンドユーザー産業(エネルギーおよび環境)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、モデルを構築する前に公開データで確認できる需要と供給のシグナルを特定することから始まります。鉱物および産業材料のコンテキストについてはUSGS、セラミック材料に関連する輸出入パターンについては米国国勢調査局の貿易統計、地域別の製造サイクルを固定するためのOECDマクロ指標などのソースを参照しています。エンドユーザーの需要シグナルについては、エネルギー転換設備のトレンドを把握するために国際エネルギー機関のソースも参照するほか、アドバンスドセラミック部品を使用する医療機器の動向を把握するためにFDAおよびNIHの刊行物も確認しています。
その後、企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高い報道を活用して、仮定の形成に役立つ生産能力の拡張、用途の焦点、および地域構成に関する記述を抽出しています。企業財務および情報、特許活動のスクリーニング、ならびに公開報告が十分に詳細でない場合の出荷レベルの輸出入確認には、一部の有料データベースサブスクリプションを使用しています。ここで挙げたソースはあくまで例示であり、調査中のデータ収集、相互確認、および明確化のために追加の公開および有料参考資料が使用されています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチで確認した内容を検証し、実際の価格設定、採用タイミング、およびアドバンスドセラミックスとして計上される用途と隣接材料との区別に関するギャップを埋めるために使用されました。インタビューおよびサーベイの回答は、材料サプライヤー、部品メーカー、ディストリビューター、ならびに主要なエンドユーザー産業における調達または技術系ステークホルダーの組み合わせから得られました。その後、外れ値の見解がモデルを左右しないよう、主要な消費地域全体で調査結果を確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:12% | アジア太平洋:45% |
| 中位層:46% | 機能・ユニットリーダー:37% | 欧州・中東・アフリカ37% |
| 小規模プレイヤー:20% | マネージャー:51% | 南北アメリカ:18% |
市場規模算定と予測
規模算定はトップダウンおよびボトムアップのロジックを用いて構築されています。トップダウンの視点は、地域別の消費量を再構築するのに役立つエンドユーザーの需要プールおよび生産・貿易シグナルから構成されています。次に、一般的な部品カテゴリーの平均販売価格のサンプリングとインタビュー回答者から共有された概算出荷量または使用量との組み合わせなど、選択的なボトムアップ近似によってモデルを裏付けています。
合計値を形成する実際的なインプットには、エレクトロニクス製造生産量のトレンド、医療機器生産シグナル、自動車および産業生産サイクル、ならびに数量がゆっくりと動く場合でも平均価格を変化させる可能性のある高付加価値の高度な部品へのミックスシフトが含まれます。主要原材料の入手可能性や価格動向などの材料側の指標は、売上高の成長が実際の需要からもたらされているのかコスト転嫁からもたらされているのかを確認するために使用されます。小規な用途についてボトムアップの視点が不完全な場合は、インタビューで検証され、貿易およびマクロの現実確認によって制約された浸透率スタイルの仮定を用いてギャップを埋めています。
予測については、シナリオ分析を使用しています。これは、エンドユーザーの発注パターン、生産能力の追加、および価格期待が業界参加者によってどのように説明されているかによって導かれています。この市場では、稼働率、交換サイクル、および認定タイムラインなどのドライバーが純粋な統計的外挿よりも重要である傾向があるため、将来の見通しを説明可能な状態に保つことができます。
データ検証と更新サイクル
検証は、デスクシグナル、一次フィードバック、およびモデル内部の数値確認を通じた三角測量によって処理されます。アウトプットは、貿易の方向性、製造成長率、および既知の生産能力や拡張発表などの独立した指標と比較され、承認前に差異が調査されます。数値が高すぎるまたは低すぎると判断された場合は、仮定が再検討され、直接的な価格または数量の可視性を持つ回者へのフォローアップ連絡が行われます。
この作業は、成長パターンが現実的であり続けるよう地域とエンドユーザー間の整合性確認を含む複数ステップのアナリストレビューを経ています。レポートは年次で更新され、主要な工場拡張、主要エンドユーザーにおける需要ショック、または大幅な価格変動などの重要なイベントが発生した場合には中間更新が行われます。納品前に最終更新パスが完了し、クライアントが最新の更新された見解を受け取れるようにしています。
Mordor Intelligenceのアドバンスドセラミックス市場規模と他の公表推計との比較
アドバンスドセラミックスの公表市場数値は、タイトルが類似して見える場合でも、製品の境界と価値の基準が常に一致しているわけではないため、大きく異なる場合があります。また、ソースが最終製品の全価値を規模算定しているのか、アドバンスドセラミックスに直接帰属するセラミック材料および部品部分のみを規模算定しているのかによっても差異が生じます。
表はソース間の広い開きを示しています。Mordor Intelligenceのモデルでは、合計値はアドバンスド(高度な)セラミックスに限定されており、他の調査が隣接カテゴリーを混在させた場合に合計値を変化させる可能性のある従来の粘土系構造製品およびガラスセラミックスを明示的に除外しています。予測が異なる価格進行パスを想定している場合、異なる通貨換算タイミングを使用している場合、または貿易および生産能力シグナルに対する強力な相互確認なしにエレクトロニクスおよび産業用途において積極的な採用曲線を適用している場合にもギャップが生じる可能性があります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,051.2 ビリオン 米ドル(2026年) | |
| グローバルコンサルタントA | 1,194.4 ビリオン 米ドル(2025年) | より早い基準年を使用しており、下流製品全体にわたるより広い収益スタックを含む可能性があり、セラミックコンテンツが用途別に一貫して分離されていない場合に合計値が膨らみます。 |
| 業界出版社B | 120.7 ビリオン 米ドル(2024年) | 市場のより狭いスライス(多くの場合、特定の材料または特殊部品に限定)反映している可能性が高く、基準年と対象範囲の選択が小さいため、全市場会計と比較して報告値が低くなります。 |
総合すると、この比較は、対象範囲の境界と収益として計上されるものが市場規模が一致しない主な理由であることを示唆しています。観察可能なエンドユーザーシグナルに仮定を結び付け、価格ロジックを確認し、包含と除外を明示的に保つことで、最終的な推計は計画的な議論のために追跡可能かつ再現可能な状態を維持しています。
レポートで回答される主要な質問
先進セラミックス市場の現在の価値はいくらですか?
アドバンスドセラミックス市場規模は、2025年の99.17 ビリオン 米ドルおよび2026年の105.12 ビリオン 米ドルから、2031年までに146.13 ビリオン 米ドルへと拡大する見込みであり、2026年から2031年の間にCAGR 6.81%で成長すると予測されています。
最大の売上を占める用途はどれですか?
積層セラミックコンデンサを中心とするエレクトロセラミックスが2025年売上の45.31%を生み出しました。
最も成長が速いエンドユーザー産業はどれですか?
医療産業セグメントは、ジルコニア系整形外科用インプラントの普及拡大により、2031年まで11.87% CAGRを記録すると予測されています。
なぜアジア太平洋は先進セラミックスにおいてこれほど優位なのですか?
同地域はKyoceraやMurataのような垂直統合型大企業を擁し、集中したMLCCおよびEVインバーターのサプライチェーンから恩恵を受けています。
先進セラミックスのより広い普及を妨げているものは何ですか?
1,600℃以上の焼結における高い生産コスト、複雑で資本集約的なプロセス、およびリサイクルインフラの限界が成長を抑制しています。
セラミックマトリックス複合材料はシェアを拡大していますか?
はい、CMCは航空宇宙および防衛プログラムがより高温で稼働するタービン部品を認定するにつれて、2031年に向けてCAGR 8.84%で拡大すると予測されています。