
セラミック基板市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
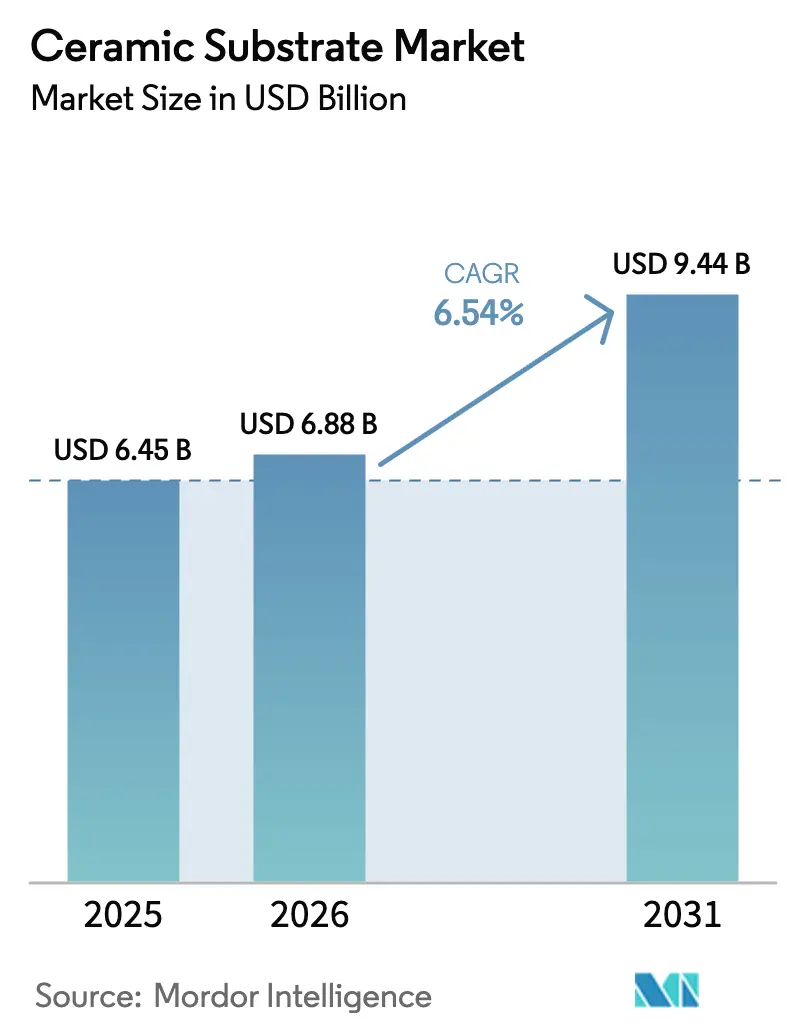
| 市場規模 (2026) | 6.88 十億米ドル |
| 市場規模 (2031) | 9.44 十億米ドル |
| 成長率 (2026 - 2031) | 6.54 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるセラミック基板市場分析
セラミック基板市場規模は、2025年の64億5,000万米ドル、2026年の68億8,000万米ドルから、2031年までに94億4,000万米ドルへと拡大する見込みであり、2026年から2031年にかけてCAGR 6.54%を記録する見通しです。市場の勢いは、受動的な熱拡散の役割から、接合温度200°C超に耐える炭化ケイ素および窒化ガリウムパワーデバイスの能動的な実現へとシフトしており、この条件下では有機ラミネートが数ヶ月以内に劣化します。自動車用トラクションインバーター、5G無線周波数(RF)モジュール、航空宇宙用フェーズドアレイレーダーが主要な需要ベクターであり、アジア太平洋地域におけるワイドバンドギャップウェーハ生産量の増加が支援しています。競争戦略はサプライチェーンを圧縮するための垂直統合を重視しており、米国インフレ削減法や欧州連合炭素国境調整メカニズムなどの政策的追い風が新規設備投資を下支えしています。これらのダイナミクスが相まって、セラミック基板市場は2031年まで堅調な中一桁台の成長軌道を維持することが確実視されています。
主要レポートのポイント
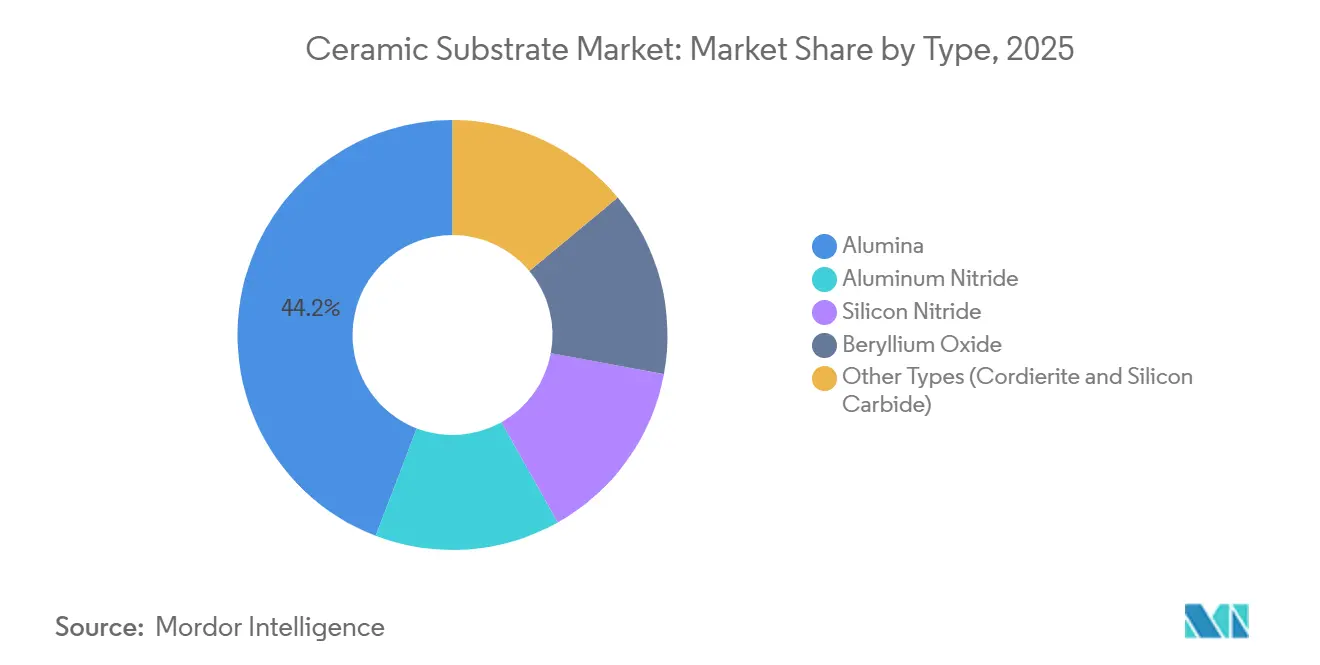
- タイプ別では、アルミナが2025年のセラミック基板市場シェアの44.18%を占め、炭化ケイ素基板は2031年までCAGR 7.80%で拡大する見込みです。
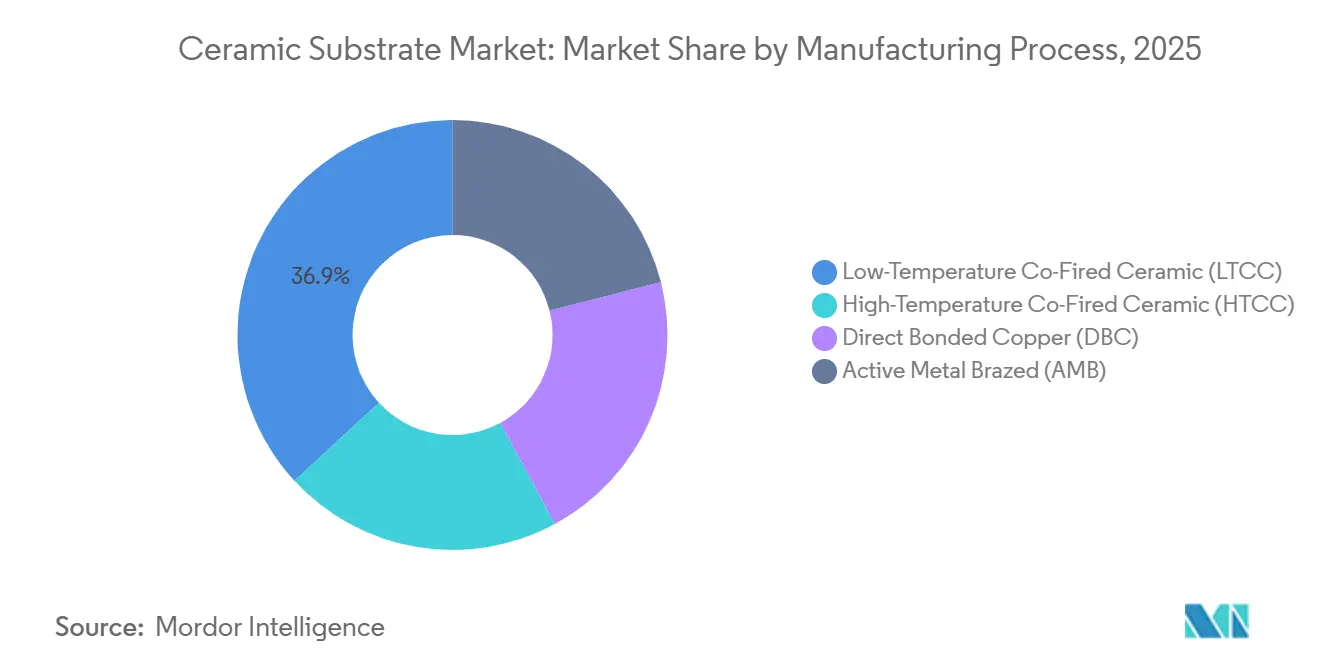
- 製造プロセス別では、低温同時焼成セラミック(LTCC)が2025年の売上高の36.86%を占め、活性金属ろう付け(AMB)基板は2031年までCAGR 7.10%で上昇する予測です。
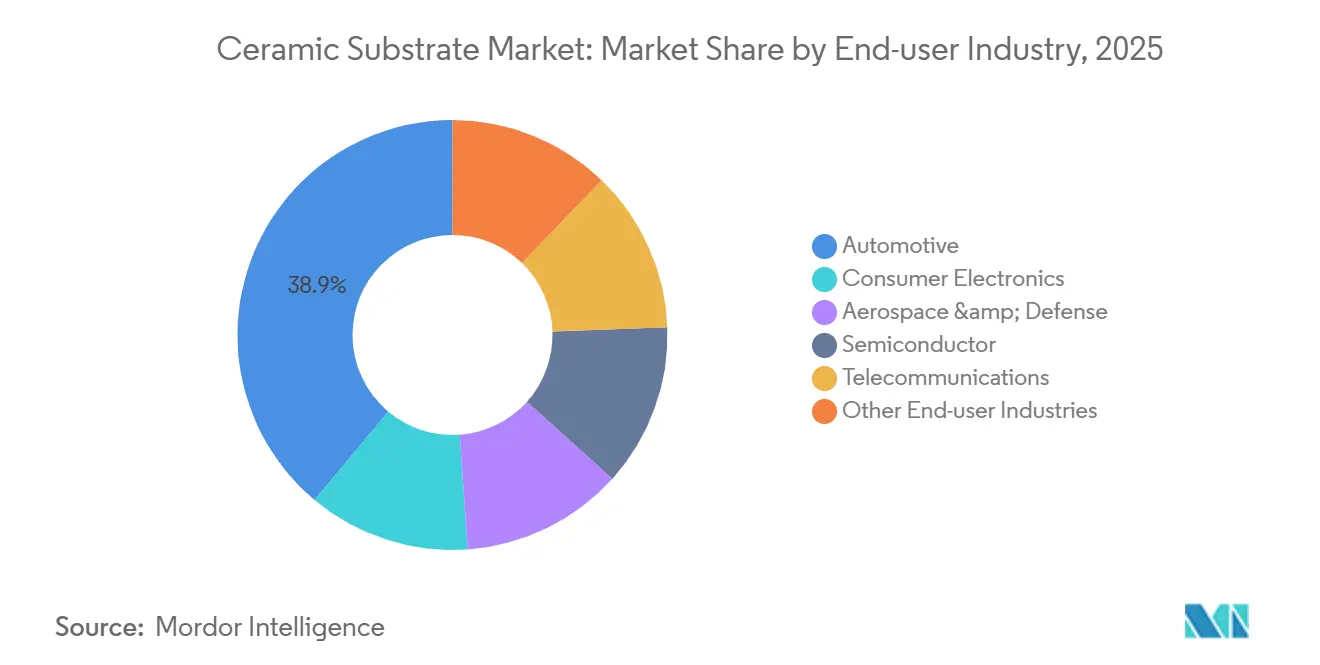
- エンドユーザー産業別では、自動車が2025年に38.92%のシェアを保持し、その他のエンドユーザー産業が2031年までCAGR 8.40%で成長をリードする見込みです。
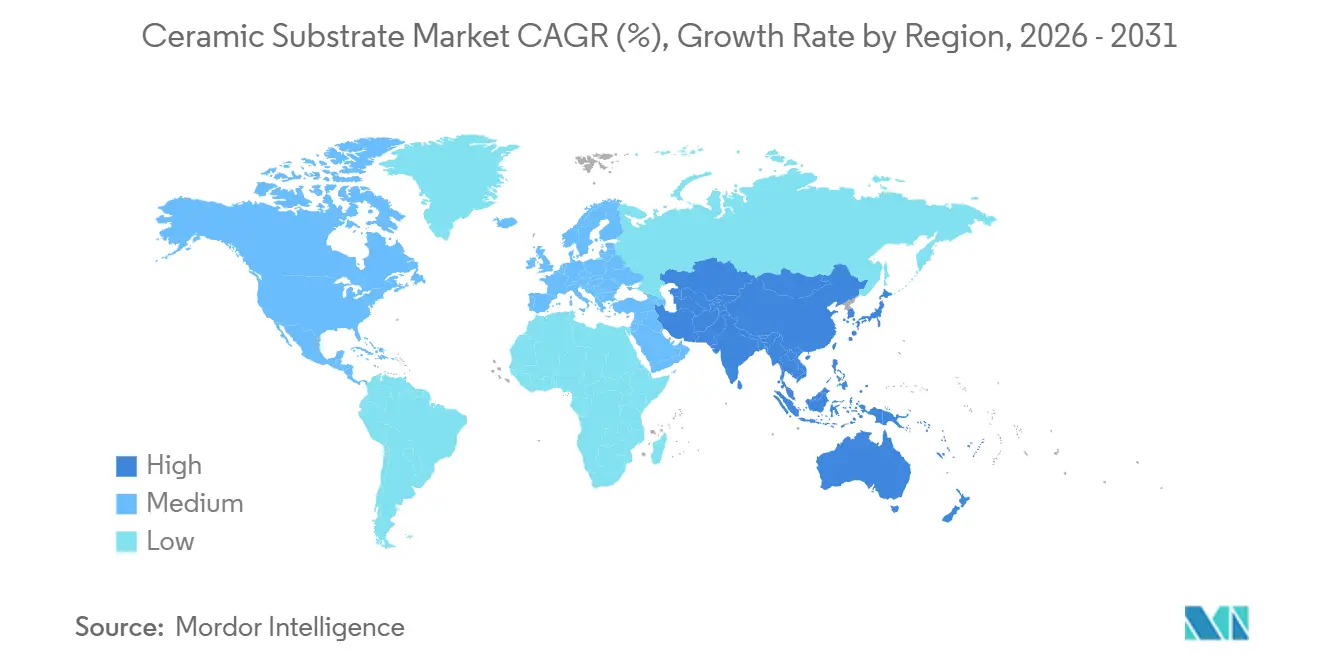
- 地域別では、アジア太平洋が2025年の世界売上高の46.61%を占め、予測期間中に最速の地域CAGR 7.09%を維持する見通しです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
世界のセラミック基板市場トレンドと洞察
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高電力電子機器を可能にする優れた熱伝導性 | +1.8% | 世界全体、アジア太平洋および北米で最も強い | 中期(2~4年) |
| 急速なEVインバーターおよびオンボードチャージャーの普及 | +2.1% | アジア太平洋中心、欧州および北米への波及 | 短期(2年以内) |
| 5G基地局およびRFモジュールの高密度化 | +1.3% | 世界全体、アジア太平洋および北米が主導 | 短期(2年以内) |
| AlNおよびDBC基板を必要とするSiC/GaN移行 | +1.0% | 航空宇宙向けは北米・欧州、自動車向けはアジア太平洋 | 中期(2~4年) |
| LTCCを必要とする航空宇宙CubeSatの小型化 | +0.4% | 北米および欧州、アジア太平洋ではニッチ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高電力電子機器を可能にする優れた熱伝導性
設計者は現在、熱伝導性を二次的な仕様ではなく主要な制約として扱っています。炭化ケイ素MOSFETおよび窒化ガリウムHEMTは接合温度225°Cまで動作し、300 W/cm²を超える局所熱流束を発生させ、エポキシ系ラミネートの安全範囲をはるかに超えています[1]Rogers Corporation、「パワーエレクトロニクス基板材料」、rogerscorp.com。170~250 W/m·Kを提供する窒化アルミニウム基板はヒートシンク体積を35%削減し、液体冷却剤の流量を抑制することで、システム全体の効率を2~3%向上させます。直接接合銅(DBC)バリアントは接着剤層を排除し、熱抵抗を0.1 K·cm²/W削減して、自動車用トラクションインバーターにおける200 A/cm²の電流密度を可能にします。SiCウェーハの世界生産量を150mmから200mm径へと拡大する複数企業の投資が、セラミック基板市場をさらに拡大させています。
急速なEVインバーターおよびオンボードチャージャーの普及による使用量の増加
バッテリー電気自動車は800Vアーキテクチャを標準化しており、1,200Vを超える電圧過渡現象と、200,000サイクルにわたる−40°Cから150°Cまでの熱サイクルを課しています。これらの条件を満たすため、自動車メーカーはミリ秒以内に回生制動の逆転を処理するDBC基板を統合しており、この負荷はFR-4基板を破損させます。窒化アルミニウムベース上の炭化ケイ素ダイオードはオンボードチャージャーの効率を98%に引き上げ、冷却システムの質量を20%削減して車両航続距離を延長します。KyoceraのNagasaki拠点への4億5,400万米ドルの設備投資により、2026年末までに自動車グレード基板の生産能力が倍増する予定です。モジュールコストの低下に伴い、プレミアムセグメントへの普及率はすでに80%を超えており、主流採用はコスト曲線の下降を追跡しており、セラミック基板市場への需要を確固たるものにしています。
5G基地局およびRFモジュールの高密度化
通信機器サプライヤーはLTCCを使用して、インダクター、コンデンサー、伝送線路を多層スタック内に埋め込み、RFフロントエンドの体積を40%縮小し、28 GHzにおける挿入損失を0.5 dB削減しています[2]フラウンホーファーIZM、「5G RFフロントエンド向けLTCC」、fraunhofer.de。セクターあたり最大256アンテナ素子を展開するMassive-MIMOプラットフォームは、0.001未満の誘電損失正接を必要とし、LTCCおよび高温同時焼成セラミックが唯一実証済みの商業的選択肢です。スタンドアロン5Gネットワークを展開するアジア太平洋地域のオペレーターが継続的な発注を促進し、2031年までセラミック基板市場を牽引しています。
AlNおよびDBC基板を必要とするSiC/GaN移行
ワイドバンドギャップ半導体は4.5 ppm/K近傍の熱膨張係数を示し、窒化アルミニウムと密接に整合してはんだ接合疲労を軽減します。AlN上のDBCは反りなしに0.6mm銅トレースを収容し、EVトラクションインバーターにおける400A連続電流を可能にします。航空宇宙レーダーアレイも−55°Cから125°Cにわたる寸法安定性を要求し、仕様をAlNへと向けています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(~%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 金属・有機基板に対する高い価格プレミアム | −0.9% | 世界全体、コスト敏感な民生用電子機器で顕著 | 短期(2年以内) |
| 組立時の脆性および歩留まり損失 | −0.5% | 世界全体、大量生産の自動車・民生用ラインに集中 | 中期(2~4年) |
| BeOに対する有害物質曝露限度 | −0.2% | 北米および欧州 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
金属・有機基板に対する高い価格プレミアム
単価はFR-4の0.10~0.50米ドルに対して1平方インチあたり2~10米ドルの範囲であり、5~20倍の価格差が多くの民生用デバイスへの参入を阻んでいます。原料アルミナ粉末と金属化が費用の60%を占め、歩留まり損失がさらに15%を占めており、プロセス革新なしに値下げの余地はほとんどありません。2024年~2025年の一時的な供給不足により価格が最大20%上昇し、一部のハンドセットメーカーが金属コアPCBへ回帰を余儀なくされました。高熱流束部品の下にのみセラミックを配置するハイブリッドアセンブリは、熱的メリットの大部分を維持しながら基板費用を30%削減します。
組立時の脆性および歩留まり損失
300~500 MPaの曲げ強度により、セラミックスは25°Cから260°Cへのランプが1分以内に発生するリフロー時のエッジチッピングおよび熱衝撃割れを起こしやすくなっています。シリコン、セラミックス、銅間の熱膨張係数の不整合がせん断応力を高め、加速試験においてモジュール寿命を20%短縮します。自動車ラインでは5~15%のスクラップが報告されており、レーザースクライビングおよびダイアタッチステーションに集中しています。自動光学検査とロボットハンドリングにより2023年以降の不良率は30%削減されましたが、脆性はセラミック基板市場の達成可能なCAGRを制限する本質的な制約として残っています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:アルミナがSiC進展の中でも数量リーダーシップを維持
アルミナは2025年のセラミック基板市場シェアの44.18%を提供し、コスト敏感な民生用電子機器および産業用ドライブに支えられています。同時に、炭化ケイ素基板は2031年までCAGR 7.80%で拡大し、熱膨張係数の不整合が0.5 ppm/K未満を要求する航空宇宙レーダーおよび次世代EVインバーターに牽引されています。170~250 W/m·Kの熱伝導率を持つ窒化アルミニウムは、動作接合部が175°Cを超える800V EVプラットフォームでの採用が進んでいます。
平均販売価格がアルミナ同等品の3~5倍高い水準を維持しているため、売上高の勢いはプレミアム材料に有利に働いています。Coherent、DENSO、三菱電機が200mm SiCウェーハラインに10億米ドルを投入するにつれ、互換性のある基板への下流需要が加速し、セラミック基板市場規模のプロファイルを再形成するでしょう。アルミナはLEDおよびスマートフォン電源管理ICにおいて2031年まで数量面での優位性を維持しますが、通信およびデータセンター設計者が低誘電損失のためにAlNへアップグレードするにつれ、その売上高シェアは低下するでしょう。
注記: 個別セグメントのシェアはレポート購入後に入手可能


製造プロセス別:LTCCが支配的、AMBが勢いを増す
低温同時焼成セラミック(LTCC)は、受動部品を多層スタックに埋め込むことでRFモジュールのフットプリントを40%削減し、2025年売上高の36.86%を確保しました。活性金属ろう付け(AMB)基板は、チタンベースのろう付けがニッケル中間層を排除し、熱抵抗から0.05 K·cm²/Wを削減してパワーモジュール寿命を5%延長するため、CAGR 7.10%が見込まれています。
高温同時焼成セラミック(HTCC)は10 kV/mmを超える絶縁耐力を必要とする航空電子機器向けのニッチを維持していますが、1,600°Cの焼成温度によりコスト構造はLTCCより30%高くなっています。DBCは−40°Cから150°Cの間を毎秒50回サイクルするEVトラクションインバーターの主力として残り、セラミック基板市場の安定した中一桁台の成長を支えています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー産業別:自動車がリード、再生可能エネルギーが加速
自動車用途は2025年売上高の38.92%を生み出し、回生制動スパイクを管理するためにDBC基板に依存する800Vトラクションインバーターに支えられています。その他に分類される再生可能エネルギーおよび産業用電力セクターは、太陽光発電所インバーターおよび洋上風力コンバーターが窒化アルミニウム(AlN)ベース上のSiCデバイスへ移行するにつれ、2031年まで年率8.40%で上昇し、セラミック基板市場規模を押し上げると予測されています。
民生用電子機器は数量ベースで2位を維持していますが、ハンドセットメーカーが熱ビア付きの安価な金属コア基板へシフトするにつれ成長は鈍化しています。医療用インプラントおよび航空宇宙レーダーモジュールは小規模ながら収益性の高いニッチであり、基板1枚あたり100米ドルを超えるプレミアム単価を要求し、セラミック基板産業のバーベル型収益構造を強化しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
地域分析
アジア太平洋は2025年の売上高の46.61%を占め、2024年に900万台を超えた中国のEV生産量および2027年度までに半透明アルミナウェーハ生産能力を3倍にする日本の取り組みに支えられ、2031年までCAGR 7.09%を記録する見込みです。2026年末完成予定のKyoceraのNagasaki拠点は、SiC基板と先進パッケージングラインを同一敷地内に配置し、リードタイムを30%短縮して地域の自給自足を強化します。
北米の2025年シェアは、−55°Cから125°Cにわたって動作するフェーズドアレイレーダー向けにAlN基板を指定する防衛・宇宙プログラムに牽引されました。インフレ削減法のクリーンエネルギー優遇措置が国内インバーター組立を下支えし、アジアに比べて遅いEV普及を緩和しています。
欧州では、高エネルギー価格によりアルミナ焼結コストがアジア太平洋比で25%上昇していますが、CO₂1トンあたり90米ドル相当の関税を段階的に導入する欧州連合炭素国境調整メカニズムが、HydroのHalZeroなどの低炭素アルミナへとOEMを誘導し、リサイクル可能な基板への地域需要を押し上げています。南米および中東・アフリカは10%未満の貢献にとどまっており、ブラジルの太陽光ベルトおよびサウジアラビアのNEOMスマートシティのプロジェクトがニッチ需要を維持していますが、輸入依存により陸揚げコストが最大25%上昇し、セラミック基板市場の拡大を制限しています。

バリューチェーン分析
セラミック基板のバリューチェーンは、上流の原材料や消耗品、主に高純度セラミック粉末(Al2O3、AlN、Si3N4)、メタライズ用金属(特に銅と銀)、およびスラリーやテープ工程で使用されるバインダーと溶剤から始まる。供給の可用性と価格は高純度粉末供給の集中度によって形作られ、一方でメタライズおよびろう付け用消耗品はDBCおよびAMBのコスト構造に組み込まれ、納期に影響を与えることがある。
中流工程では、スラリー調製とテープキャスティング、乾燥、積層、共焼成(LTCCおよびHTCC)を扱い、その後直接接合または活性金属ろう付けによる銅の接着が続く。その後、基板はダイシング、検査、信頼性スクリーニングを経る。京セラと日本ガイシは、セラミック成形・焼成と下流のメタライズおよびパッケージング隣接能力を組み合わせた垂直統合型の拠点への移行を示しており、これによりリードタイムの短縮や組立歩留まり損失への露出の抑制が可能となる。下流では、基板はEVトラクションインバータや産業用コンバータ向けパワーモジュール、LTCCベースのRFフロントエンド、航空宇宙エレクトロニクス、半導体製造装置に組み込まれる資格を得ており、流通は通常、直接のOEM供給契約、あるいはモジュールやパッケージング統合業者を経由し、そこでは資格取得サイクルと信頼性基準が切り替えコストに影響を与える。
競合状況
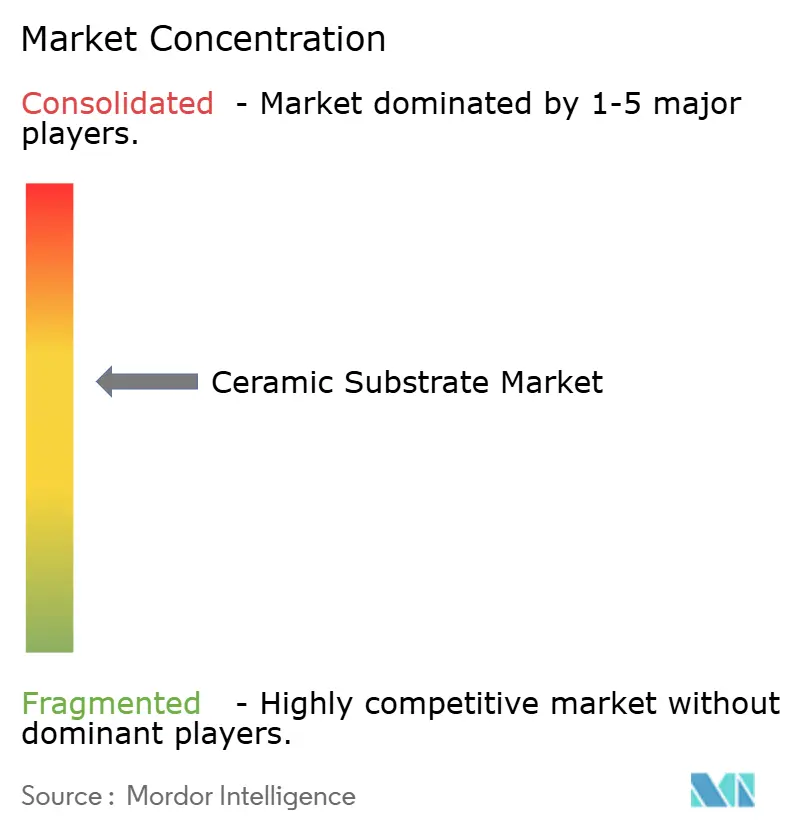
セラミック基板市場は中程度に集約されています。垂直統合が支配的な戦略です。KyoceraのNagasaki拠点への4億5,400万米ドルの投資は、2026年までに基板焼成、銅接合、半導体パッケージングを統合し、バリューチェーンの2つのノードでマージンを獲得します。NGKはHICERAMアルミナウェーハ生産量を3倍にし、2026年までにAMB/DBC生産能力を2.5倍に増強して年間200億円の半導体売上高を確保します。プロセス革新は挑戦者のレバーです。Heraeusのチタン中間層AMBスタックは熱抵抗を0.05 K·cm²/W削減し、200~500 kWインバーター向けにBoschおよびContinentalでの設計採用を獲得しています。今後、量子コンピューティングおよびニューロモーフィックチッププロジェクトが極低温および混合信号基板を求めており、セラミック基板産業参加者に新たなホワイトスペース領域を開いています。
セラミック基板産業リーダー
CoorsTek Inc.
KYOCERA Corporation
CeramTec GmbH
Rogers Corporation
TTM Technologies Inc.
- 注:主要企業の掲載順は順位を示すものではありません。

市場機会と将来展望
機会は従来のパワーモジュールの放熱用途を超えて、AIデータセンターアーキテクチャで使用される先進半導体パッケージ向けのセラミックコア基板にまで広がっている。より高い層数やより大きなボディサイズでは、有機基板の反りが実用上の制約となり、剛性と熱安定性が歩留まりと性能を支えるセラミックの価値提案を高めている。
京セラは2026年4月、先進AI半導体パッケージ(xPUおよびスイッチASIC)向けの多層セラミックコア基板の商業化を開始した。供給側では、半導体生産および高密度コンピューティングに関連するセラミック部品を中心に投資が集中している。日本ガイシは2026年4月、石川県能美市に新工場を建設する700億円規模のプロジェクトを発表し、半導体製造装置に使用されるセラミックの生産能力を増強するとした。また京セラは2026年、チップ製造とAIデータセンター用途に重点を置いた部品事業への大規模な資本投資を発表した。並行して、800V SiCモジュール向けの単一体多層セラミック基板、チップ近傍機能化のための添加式メタライズ、Al2O3上での低温銅膜形成に関する研究は、製造性と信頼性における空白領域を示しており、特に界面と銅-セラミック接着がより高い電流密度と熱サイクル耐性を支える必要がある部分でその余地が見られる。
最近の業界動向
- 2026年7月:CoorsTekは、コロラド州ゴールデンに新しい先端材料研究開発施設「Center for Advanced Materials」を建設するため、1億2,000万米ドルの投資を発表した。このプロジェクトは、半導体およびエレクトロニクスのサプライチェーン全体で使用される高性能セラミックの研究開発スループット向上を目指し、次世代セラミック基板および部品用途の開発から資格認定までのサイクルの高速化を支援する。
- 2026年4月:京セラは、AIデータセンターアーキテクチャで使用されるxPUおよびスイッチASICを対象とした、先進AI半導体パッケージ向けの多層セラミックコア基板を商業化した。大型有機基板で発生する反りやパッケージ安定性の課題に対応することで、この商業化はセラミック基板をより高付加価値の先進パッケージング用途に拡大するものである。
- 2024年8月:CoorsTekは、韓国慶尚北道亀尾市における第3工場の建設を完了し、半導体装置部品の生産を拡大した。この追加の製造拠点は、アジア拠点の半導体エコシステムに向けたより地域密着型の供給を支援し、基板製造と上流材料・工程を共有するセラミックベースの部品の生産能力の耐性を強化する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、絶縁と放熱が求められる電子・電気用途において、ベースプレートまたは回路基板として使用されるセラミック基板から生じる収益を対象とする。
対象範囲外:パッケージング材料、金属リードフレーム、有機積層材、および裸の半導体ウエハーは市場総額から除外される。
セグメンテーション概要
- タイプ別
- アルミナ
- 窒化アルミニウム
- 窒化ケイ素
- 酸化ベリリウム
- その他のタイプ(コーディエライトおよび炭化ケイ素)
- 製造プロセス別
- 高温同時焼成セラミック(HTCC)
- 低温同時焼成セラミック(LTCC)
- 直接接合銅(DBC)
- 活性金属ろう付け(AMB)
- エンドユーザー産業別
- 民生用電子機器
- 自動車
- 航空宇宙・防衛
- 半導体
- 通信
- その他のエンドユーザー産業(産業用電力・再生可能エネルギー、医療機器)
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ベトナム
- マレーシア
- インドネシア
- タイ
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- ロシア
- トルコ
- スペイン
- 北欧諸国
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- カタール
- ナイジェリア
- アラブ首長国連邦
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、セラミック基板の消費に影響を与える電子機器の生産量や貿易フローに関するファクトベースの構築から始まる。輸出入パターンについてはUN Comtrade、マクロ指標については世界銀行、関連する鉱物に関する背景情報についてはUSGS、産業生産の指標についてはOECDなど、通常公的な情報源を参照する。電子機器製造の方向性については、可能な場合は政府の統計ポータルや税関発表も利用する。
マクロおよび貿易レイヤーが整った後、企業の年次報告書、投資家向け説明資料、生産能力増強や技術転換に関する信頼できる報道を用いて市場のストーリーを相互確認する。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、出荷レベルの輸出入データベースを用いて、製品構成の手掛かりや供給拡大の時期を検証する。上記に挙げたデスクソースは例示であり、データ収集、検証、明確化のために他にも多数の公的および有料の情報源が使用された。
一次インタビューおよび調査
一次調査は、特にパワーエレクトロニクス、通信機器、産業用エレクトロニクス分野でセラミック基板の実需と価格を左右する要因を確認することに重点を置く。サプライヤー、流通業者、下流ユーザーと対話し、異なる基板材料および工程の採用状況を検証し、地域ごとの利用率、歩留まり、資格取得サイクルに関する前提をストレステストする。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:37% | 経営幹部(CXO):12% | APAC:46% |
| ミッドティア:46% | 機能/部門リーダー:28% | EMEA:32% |
| 中小プレイヤー:17% | マネージャー:60% | 南北アメリカ:22% |
市場規模算定と予測
規模算定モデルは、生産および貿易の指標を用いて電子機器およびパワーモジュール需要を再構築し、その後材料および工程の浸透率を適用してセラミック基板の価値プールに到達するトップダウン構築から始まる。結果は、開示されているサプライヤー収益のサンプリング、標準的な平均販売価格に関するチャネルチェック、高利用用途における量から価値への変換など、選択的なボトムアップ近似を用いて裏付けられる。
モデルで使用される主な入力には、アルミナと高熱伝導性材料(窒化アルミニウムや窒化ケイ素など)の間の構成比の変化、HTCCおよびLTCCとDBCおよびAMB経路の分割、自動車用パワーエレクトロニクスや通信機器などの最終用途の成長率が含まれる。また、これらは短期的な供給可用性と実現価格に影響を与えるため、生産能力拡大の時期、標準的な資格取得リードタイム、地域別の生産集中度も考慮する。中小サプライヤーや非公開部門についてボトムアップデータが不完全な場合、製品構成と推定利用率に関する同業比較によってギャップを処理し、その後インタビューのフィードバックで再確認する。
予測については、専門家から得られた合意済みの需要要因に基づくベースケースを用いたシナリオ分析が使用され、基板ASPの推移とパワーモジュールにおける採用率について感度分析が行われる。変数が明確な過去の安定性を示す場合は、一回限りの急変への過剰反応を避けるため指数平滑法が適用された。
データ検証と更新サイクル
検証は、地域別電子機器生産の方向性、関連セラミック部品の貿易動向、可視化された生産能力発表などの独立した指標とモデル出力を比較することで行われる。ある地域がこれらの指標で裏付けられない急上昇を示す場合、前提が再検討され、最終確定前に差異を説明するため回答者への再連絡が行われることがある。
公開前に、モデルと前提は複数段階のアナリストレビューを経て、国や年を問わず算術、単位変換、通貨処理の一貫性が確保される。レポートは毎年更新され、大規模な生産能力の稼働開始、パワーデバイスにおける技術転換、入力コストの急激な変化など重大な出来事が発生した場合には中間更新が行われる。提供直前には最新の視点を提供するために再度見直しが実施される。
Mordor Intelligenceのセラミック基板市場規模と他の公表推定値との比較
セラミック基板の公表されている市場規模が大きく異なって見えることがあるのは、対象範囲の線引きが統一されていないこと、そして基準年や価格算定の考え方が常に一致していないことによる。また、資格取得の時期や地域的な供給制約を確認せずに、高性能基板のパワーエレクトロニクスへの積極的な浸透を前提とする調査も見られ、そこにギャップが生じている。
パッケージング基板と有機積層材はMordor Intelligenceの対象範囲外であり、これが2026年の値が、隣接する電子基板カテゴリーを含めてより広範な部品構成を数える推定値よりも低い理由の一つである。さらに、一部の発行者は単一の基準年の価格スナップショットに依存しているが、当社のモデルは工程構成(DBCおよびAMB対HTCCおよびLTCC)、最終用途の重み付け、通貨のタイミングを用いてASPの動きを再確認するため、短期的な変動によって値がずれることがない。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 6.88 B (2026) | |
| 業界調査発行元A | USD 8.54 B (2024) | 2024年を基準年として用い、より広範な最終用途構成を持つ総売上高を提示しており、これには隣接する基板材料や、2026年の評価とは直接比較できない過去の年の価格が含まれる可能性がある。 |
| 市場調査発行元B | USD 8.49 B (2025) | 2025年を基準年として報告しており、資格取得サイクルや地域の生産能力増強の時期が明示的に制約されていない場合、最終用途全体でより速い採用の前提を適用し、値を押し上げる可能性がある。 |
この比較は、年の選択とセラミック基板製品として何を数えるかによって、合計が数十億ドル単位で変動する可能性があることを示している。セラミック基板に関連する項目を対象範囲に維持し、その後インタビューによって工程構成、最終用途の需要指標、価格の推移を確認することで、最終的な数値は追跡可能かつ再現可能な状態を保っている。


レポートで回答される主要な質問
2031年のセラミック基板市場の予測値は?
市場は2031年までに94億4,000万米ドルに達する見込みです。
現在、最大のセラミック基板市場シェアを持つ材料タイプは?
アルミナが2025年時点で44.18%のシェアでリードしています。
セラミック基板市場内で最も成長が速いセグメントは?
炭化ケイ素基板が2031年までCAGR 7.80%で進展しています。
セラミック基板が800V電気自動車インバーターにとって重要な理由は?
有機基板を破損させる1,200Vを超える電圧過渡現象および200,000回の熱サイクルに耐え、150~350 kWの急速充電を可能にします。
LTCCは5G基地局設計者にどのようなメリットをもたらしますか?
LTCCは5G基地局設計者にどのようなメリットをもたらしますか?
最終更新日:



