
トランスミッションフルード市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 9.03 十億米ドル |
| 市場規模 (2031) | 11.07 十億米ドル |
| Growth Rate (2026 - 2031) | 4.16 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるトランスミッションフルード市場分析
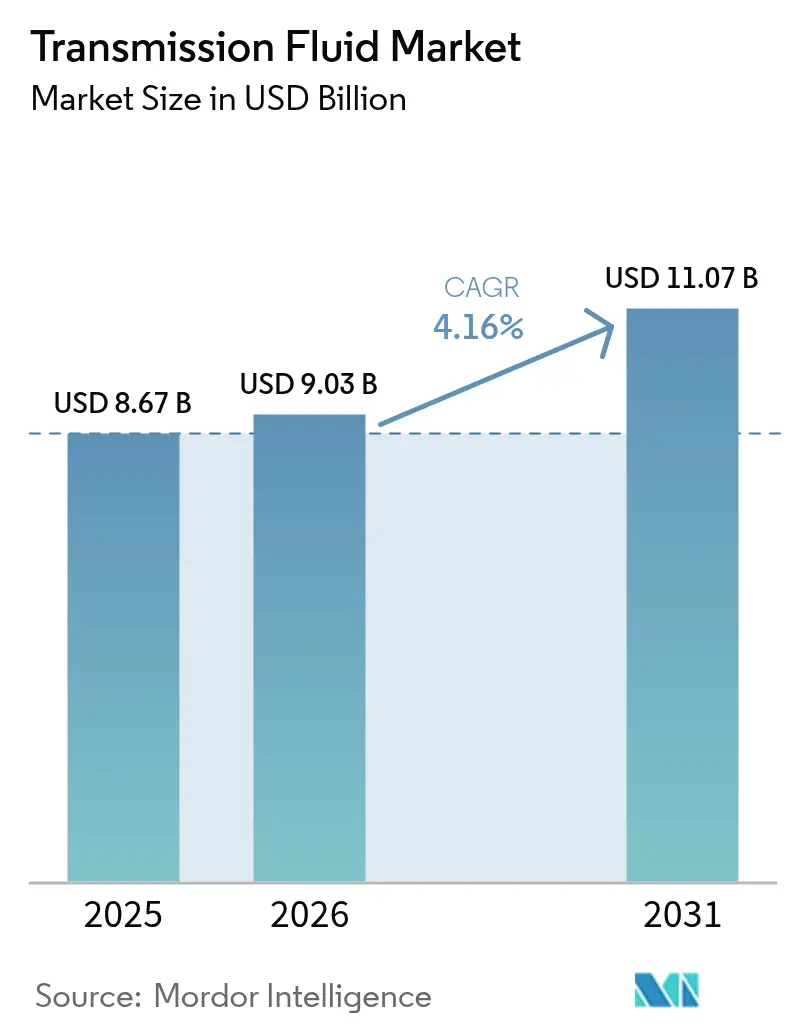
トランスミッションフルード市場規模は2025年に86億7,000万米ドルと評価され、2026年の90億3,000万米ドルから2031年には110億7,000万米ドルに達すると推定されており、予測期間(2026年~2031年)中の年平均成長率(CAGR)は4.16%です。この安定した成長は、内燃機関駆動システムから電動パワートレインへの移行を反映しており、誘電特性を持つeフルードは各車両における使用量が全体的に減少しているにもかかわらず、プレミアム価格が設定されています。バッテリー電気自動車におけるウェットeモーター構成は、従来のオートマチックトランスミッションフルードが提供できる以上の高い熱伝導性と電気的適合性を必要としています。アジア太平洋地域は、2024年中国における電気自動車生産量の50%超の急増に支えられ、トランスミッションフルード市場をリードしています。合成ベースオイル製剤は現在規模は小さいものの、OEMがポリアルファオレフィン(PAO)化学を延長ドレンインターバルおよび優れた高温安定性のために指定していることから、5.10%のCAGRで拡大しています。
レポートの主要ポイント
- 製品タイプ別では、オートマチックトランスミッションフルードが2025年のトランスミッションフルード市場シェアの47.58%をリードし、デュアルクラッチトランスミッションフルードが2031年にかけて4.79%の最高CAGRを記録しました。
- ベースオイル別では、鉱物油が2025年のトランスミッションフルード市場規模の55.92%のシェアを占め、合成グレードは2026年~2031年の間に5.02%のCAGRで成長すると予測されています。
- 販売チャネル別では、OEMの工場充填が2025年のトランスミッションフルード市場の64.92%を占め、アフターマーケットは2031年まで5.83%のCAGRを記録すると予測されています。
- エンドユーザー産業別では、自動車が2025年のトランスミッションフルード市場規模の59.21%を占め、農業機械は2026年~2031年の間に5.15%のCAGRで拡大する見込みです。
- 地域別では、アジア太平洋が2025年のトランスミッションフルード市場シェアの56.02%を占め、2031年にかけて5.16%のCAGRで成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (約)% CAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| オートマチックおよびデュアルクラッチトランスミッション車の世界生産の急増 | +1.5% | 世界規模 – アジア太平洋がリード | 中期(2~4年) |
| 超低粘度ATFへのOEM工場充填シフト | +1.2% | 北米および欧州 | 短期(2年以内) |
| 誘電特性を持つeフルードを要求する電動パワートレイン | +0.8% | アジア太平洋中心、北米への波及 | 長期(4年以上) |
| アフターマーケットのフルード交換を促進する車両保有台数の高齢化 | +0.6% | 世界規模 – 成熟市場に集中 | 中期(2~4年) |
| OEMおよびアフターマーケットセグメントの拡大 | +0.3% | 世界規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
オートマチックおよびデュアルクラッチトランスミッション車の世界生産の急増
スムーズなシフト操作への消費者需要の高まりにより、自動車メーカーはオートマチックおよびデュアルクラッチギアボックスを新車のより多くのモデルに搭載するようになっています。各DCTは、湿式クラッチの摩擦とギア潤滑を同時に管理するフルードを必要とし、1台あたりのコストはマニュアルギアボックスの充填に要する約25米ドルと比較して50米ドルを超える場合があります[1]特集、トライボロジーおよび潤滑技術者協会、stle.org。ハイブリッド車はさらなる複雑性を加え、エンジンからの熱サイクルに耐えながら電気モーターを冷却するフルードを必要とします。これらの要因が相まって、車両1台あたりのフルード量全体が減少傾向にあっても、単位価値の成長を押し上げています。
超低粘度オートマチックトランスミッションフルードへのOEM工場充填シフト
燃費規制により、自動車メーカーはギアやクラッチを保護しながらも寄生損失を低減する超低粘度ATFへの移行が進んでいます。2025年3月に施行されるILSAC GF-7性能カテゴリーは、低速プレイイグニションを防止し追加の効率向上をもたらす添加剤パッケージを要求しています。この規格は従来型フルードの陳腐化を加速させ、15万マイルドレインが可能な合成製剤への需要を誘導しています。フルード性能の向上は平均販売価格を押し上げ、より長いサービスインターバルに伴う一部の量的減少を相殺しています。
誘電特性を持つeフルードを要求する電動パワートレイン
バッテリー電気自動車およびハイブリッド駆動システムは、従来のATFでは対応できない新たな課題をもたらしています。eフルードは、アークを防ぐための電気伝導率の管理、モーター巻線における銅腐食への耐性、そして高速ステーターからの熱排出を担わなければなりません。バッテリー電気自動車およびハイブリッド駆動システムは、従来のATFでは対応できない新たな課題をもたらしています。eフルードは、アークを防ぐための電気伝導率の管理、モーター巻線における銅腐食への耐性、そして高速ステーターからの熱排出を担わなければなりません。
アフターマーケットのフルード交換を促進する車両保有台数の高齢化
先進地域における普通車の平均車齢は現在12年を超えています。車を長く使い続ける消費者はトランスミッションのオーバーホールまたはフルード交換という選択を迫られており、サービスセンターはドレンインターバルを2倍にできる合成グレードへのアップグレードをますます推奨しています。パンデミック期における新車の納期遅延は車両の保有期間をさらに延長し、このアフターマーケット機会を強化しました。その結果、アフターマーケットセグメントは2030年までOEM工場充填を上回るペースで成長すると予測されています。
抑制要因影響分析*
| 抑制要因 | (約)% CAGR予測への影響 | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| ベースオイルコストに影響を与える原油価格の変動 | -0.7% | 世界規模 – OPEC+精製ハブ | 短期(2年以内) |
| サービス充填量を削減するOEMの延長ドレンインターバル | -0.5% | 北米および欧州 | 中期(2~4年) |
| 規制上の複雑性および研究開発圧力 | -0.4% | 世界規模、EUおよび北米でより厳格な執行 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ベースオイルコストに影響を与える原油価格の変動
ベースオイルは完成フルードコストの70~80%を占めており、原料価格の変動にマージンがさらされています。ロシア・ウクライナ紛争の開始から数ヶ月間、国際原油価格指標は50%以上急騰し、潤滑油価格の複数回の引き上げを余儀なくされました。米国エネルギー情報局は2025年のブレント原油の平均をバレルあたり79米ドルと予測しているものの、地政学的緊張および精製所の操業停止は、垂直統合を欠く独立系ブレンダーを依然として圧迫し得ます[2]短期エネルギー見通し、米国エネルギー情報局、eia.gov。合成ベース製造業者は、石化製品の供給動向に連動するアルファオレフィン原料から生じるリスクの追加層に直面しています。
サービス充填量を削減するOEMの延長ドレンインターバル
大型トラックメーカーは現在、トランスミッションフルードの交換を50万マイル毎に指定しており、一方で乗用車のインターバルは全合成油で一般的に6万~10万マイルに達しています。シールドフォーライフギアボックスは定期的なサービスを完全に排除しています。その結果、量的成長は車両保有台数の拡大に遅れをとり、サプライヤーはより少ないフルード交換にもかかわらずプレミアム価格を正当化できる高付加価値製剤に注力せざるを得なくなっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
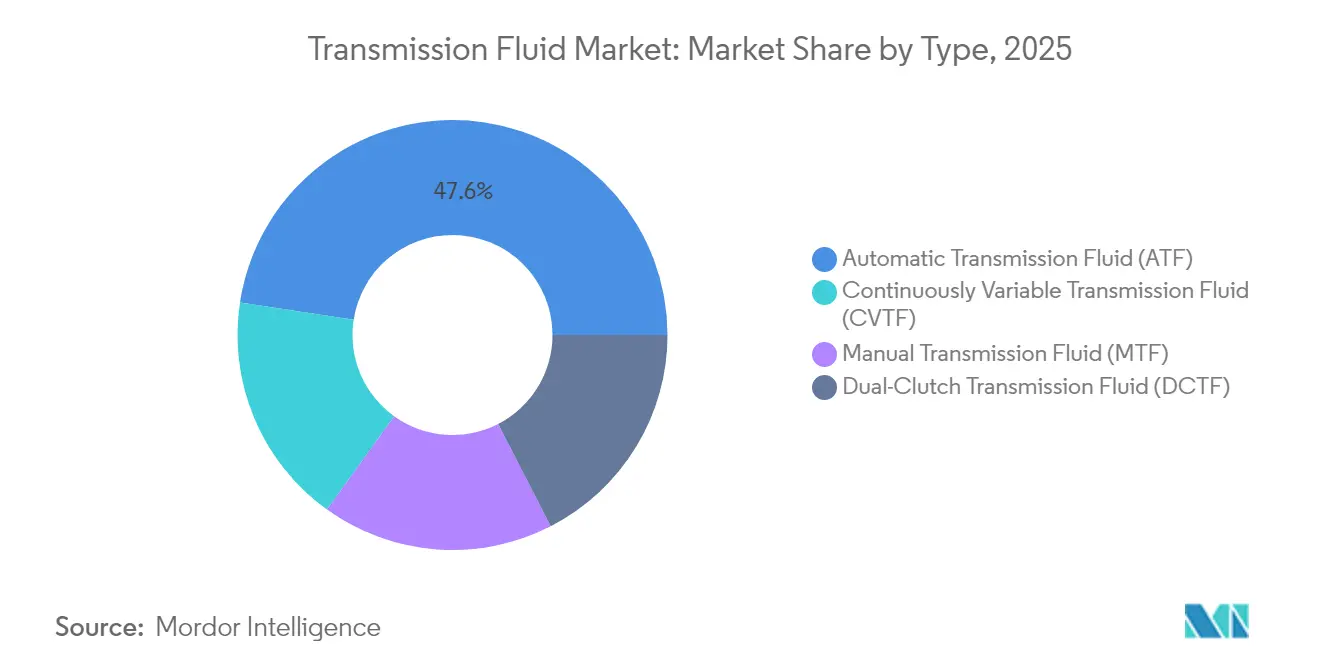
オートマチックトランスミッションフルード(ATF)の優位性がデュアルクラッチトランスミッションフルード(DCTF)のイノベーションに直面オートマチックトランスミッションフルードは2025年の売上の47.58%を占め、プラネタリーギアシステムにおける数十年にわたる世界的な標準化を裏付けています。しかしデュアルクラッチトランスミッションフルードは、OEMがマニュアルレベルの効率性とオートマチックの快適さを実現するDCTを展開するにつれ、2031年にかけて4.79%のCAGRで成長すると予測されています。マニュアルトランスミッションおよびコンティニュアスリーバリアブルトランスミッションフルードは、商用車および小型ハイブリッド車においてニッチながら安定した用途に対応しています。DCTFのトランスミッションフルード市場規模は、より多くのコンパクトカーが湿式クラッチデュアルギアボックスを採用するにつれ、急激に上昇する見込みです。したがって、トランスミッションフルード市場における競争の激しさは、従来のATFブレンドから専門的で高マージンのDCT製剤へとシフトしています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能


ベースオイル別:
合成油の成長が加速鉱物油は2025年の需要の55.92%を占めていますが、OEMが従来の原料では達成できない0W-20および5W-20粘度グレードを追求するにつれ、合成製剤は5.02%のCAGRで成長すると予測されています。PAOおよびエステル化学品は極端な温度においてもオイルフィルムの強度を維持し、せん断損失に抵抗するため、合成油が占めるトランスミッションフルード市場シェアは拡大するでしょう。2025年にシンガポールで稼働するExxonMobilのEHC 340 MAXベースストックなどの新規設備は、高性能フルードへのこの構造的シフトを支援しています。
半合成ブレンドは、グループII鉱物油から移行中の車隊に対して中間価格帯の橋渡しを提供しますが、誘電強度が不可欠な電動パワートレインの工場充填では純合成油が主流になる見込みです。したがって、プレミアム化は車両1台あたりの総リットル数が減少しても収益を下支えするでしょう。
販売チャネル別:
OEM仕様がアフターマーケットを牽引OEM契約は、トランスミッションサプライヤーがシステム保証を確保するために工場充填承認を義務付けているため、2025年の取引量の64.92%を占めました。しかしアフターマーケットは、老朽化した車隊とサービスインターバルの延長が所有者を保証期間外のメンテナンス中のプレミアム合成代替品へと向かわせるにつれ、5.83%のCAGRが見込まれています。アフターマーケットのトランスミッションフルード市場規模は、OEM承認および性能ブランド製品へのアクセスを消費者に透明に提供するデジタル小売プラットフォームの恩恵を受けるでしょう。
OEM自身が直接消費者向けチャネルに参入し、工場充填化学品を反映した「純正」フルードラインを展開しています。この収束により、従来の販売代理店はフルード価格のみで競争するのではなく、付加価値診断またはバンドルサービスを提供することを余儀なくされています。
エンドユーザー産業別:
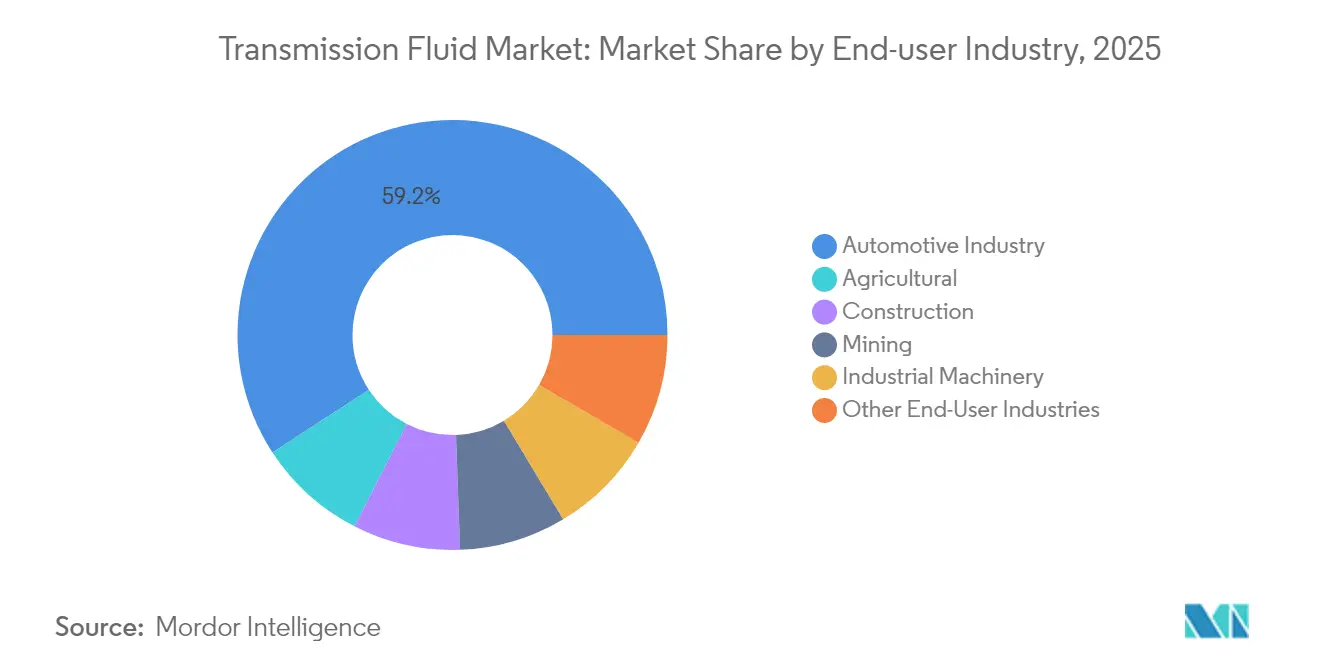
自動車のコアが農業分野の端を拡大乗用車、小型トラック、商用車が2025年の需要の59.21%を合計で吸収し、自動車をトランスミッションフルード市場の礎として位置付けています。農業は5.15%のCAGRで最も急速に成長するニッチ分野であり、現代のトラクターが専用フルードを必要とする可変速・高負荷静水圧トランスミッションに依存しているためです。建設および鉱業機械は衝撃荷重に耐えられる極圧製剤を好み、産業機械用途は高度に分散しています。
農業OEMはフィールド保証コンプライアンスを確保するために潤滑油大手とフルードを共同ブランド化することが多く、自動車販売サイクルへの感応度が低い固定収益源を生み出しています。この多様化は、乗用車の低迷期におけるトランスミッションフルード市場全体の回復力を支えています。
注記: 全セグメントのセグメントシェアはレポート購入後に入手可能
地域分析
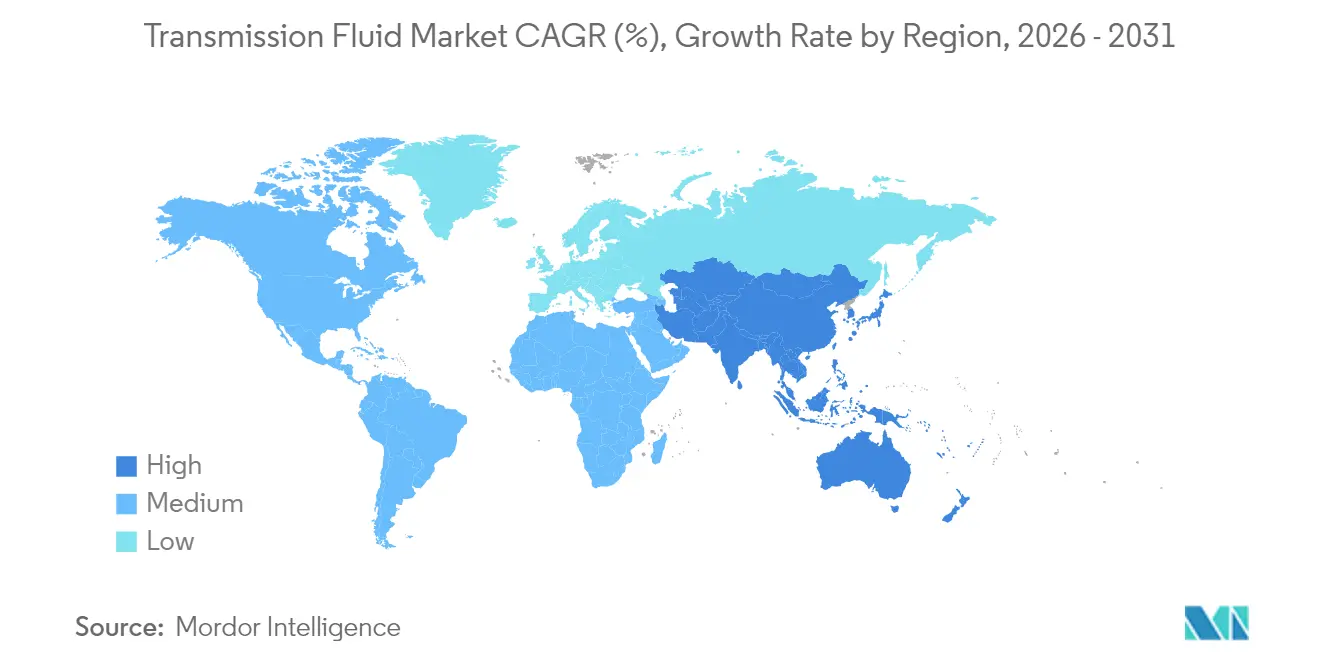
アジア太平洋地域トランスミッションフルード市場
アジア太平洋地域は、2025年に56.02%の収益シェアでトランスミッションフルード市場を支配しており、中国の大規模な自動車生産基盤と積極的な電気自動車普及目標がその原動力となっています。同地域は、BYDやGeely(吉利汽車)などの国内ブランドが専用設計のeフルードを必要とする高度なeモーター冷却回路を統合するにつれ、2031年までに5.16%のCAGRを記録すると予測されています。インドのコンパクトカー輸出プラットフォームの台頭が追加的な需要量をもたらす一方、韓国のドライブトレイン研究開発は高マージンの合成油採用を支えています。
北米トランスミッションフルード市場
北米は、純正充填品と長期交換インターバルのアフターマーケットビジネスのバランスの取れた組み合せを維持しています。2027年モデルイヤーに向けて発効するEPA排出規制は、乗用車OEMを低粘度ATFへと誘導しており、合成油の浸透率を高めています。フリートは総保有コストを優先しており、サプライヤーはフィールドトライアルにおいて延長サービスの利点を実証することが求められています。
欧州およびトルコのトランスミッションフルード市場
欧州市場は、厳格なCO₂規制および耐久性基準を背景にプレミアムフルードへの傾斜が顕著です。ドイツの高級車ブランドはデュアルクラッチおよびハイブリッドトランスミッションを好み、専用フルードの需要を生み出しています。一方、スカンジナビア諸国のEV普及の先行が誘電性eフルードの需要を押し上げています。ブレグジットに関連する物流再編は、大陸欧州のOEMをより効率的に供給するための地域内ブレンド能力の強化を促しています。中東へのゲートウェイとしてのトルコの役割は、コスト効率の高いミネラル・合成ブレンドに対する地域需要を拡大しています。
南米および中東・アフリカのトランスミッションフルード市場
米ならびに中東・アフリカは、インフラ開発がオフハイウェイ機器用フルードの需要を牽引する、規模は小さいながらも成長しつつある市場を形成しています。通貨の変動が合成油の普及に影響を与える可能性がある一方、ブラジルおよび南アフリカにおける農業機械化のトレンドは、特殊配合品の長期的な成長見通しをもたらしています。

規制環境
トランスミッションフルードの処方は、技術規格と化学物質管理規則の組み合わせによってますます形作られている。SAEインターナショナルは2024年2月に乗用車用オートマチックトランスミッションフルードに関するSAE J311を更新し、低温ブルックフィールド粘度(-40℃)を厳格化し、酸化安定性要件を強化した。この方向性は、現代の多段トランスミッションの耐久性ニーズに対応するため、処方業者をより高性能なベースストックとより強固な添加剤システムへと向かわせている。
欧州連合では、REACH関連の措置が添加剤や材料の選択に影響を与えており、意図的に添加されるマイクロプラスチックに関する制限(附属書XVII、項目78、2023年施行)は、潤滑油の処方や包装に使用される特定のポリマー含有部品に影響を及ぼす可能性がある。ACEAやUEILなどの業界団体は2025年中にREACH改正議論に関与し、OEMが地域全体で承認要件を厳格化する中、トランスミッションフルードを含む自動車用潤滑油のコンプライアンスおよび再処方に関する作業負荷を強調している。
バリューチェーン分析
トランスミッションフルードのバリューチェーンは、ベースオイル(グループII/III/III+および合成油、PAO/エステルなど)と比較的集中した添加剤供給層から始まる。Afton Chemical、Chevron Oronite、Infineum、Lubrizolなどの少数の主要添加剤企業が、OEM承認済みのATF、DCTF、および新興のeフルードパッケージを構築するために使用される主要な添加剤技術と検証ノウハウを支配している。その結果、添加剤の選定と資格認定は、市場参入と製品刷新サイクルにおける中心的な関門として残っている。
ブレンディングと完成フルードの製造は、統合石油メジャーと独立系潤滑油ブレンダーが地域工場を通じて行い、その後OEMのファクトリーフィル契約とサービスフィルチャネル(卸業者、修理工場、および商用セグメントで拡大するフリート直販調達)を通じて流通する。大規模ハブ(例えばロッテルダムやヒューストン)を経由する物流の混乱や、特定の摩擦調整剤などの特殊化学品における単一供給元への依存は、よくある摩擦点である。こうした場合、EUの化学規則に基づくコンプライアンス義務が、高性能・低粘度フルードの再処方を加速させ、供給選択肢を制約する可能性がある。
競争環境
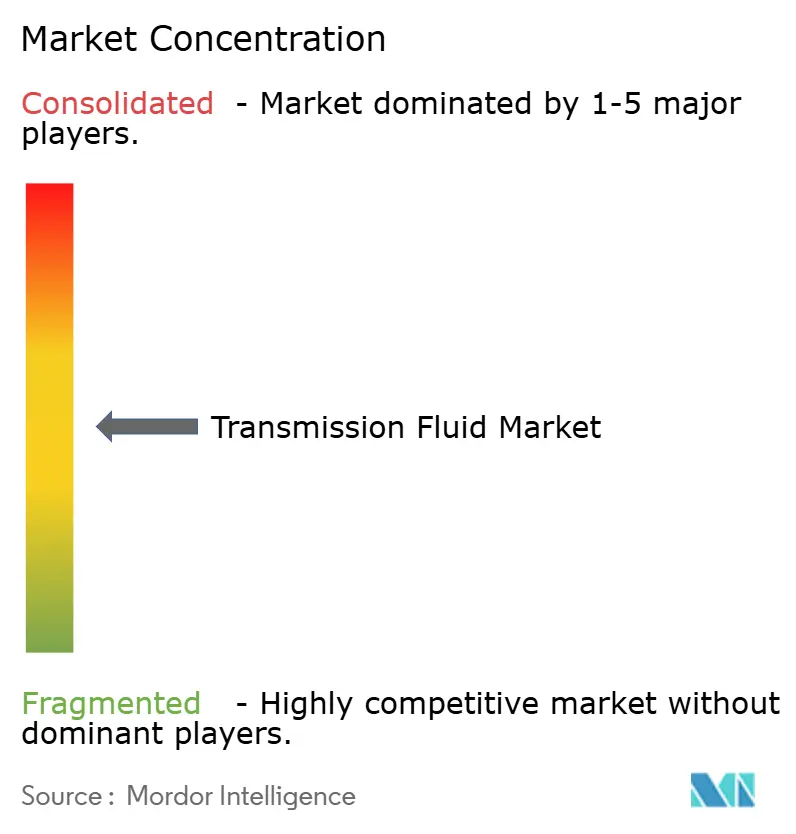
業界の集中度は中程度に分散しています。統合型エネルギー企業であるExxonMobil、Shell、TotalEnergiesは、自社のベースオイル生産と世界的なブレンドネットワークを通じてコストリーダーシップを確保しています。FUCHSなどの中堅専門企業は、アプリケーションエンジニアリングとカスタムテストを活用して差別化を図っています。トランスミッションOEMと潤滑油サプライヤーの間の戦略的協力関係が強化されています。例えば、ExxonMobilは主要eモーターメーカーと協力してウェットローター冷却フルードを共同開発し、初回充填の独占性を確保しています。フルード分析と状態監視を提供するデジタルプラットフォームが、長期的な顧客関係を固定するサービス差別化要因として台頭しています。
トランスミッションフルード業界リーダー
BP p.l.c.
Chevron Corporation
Exxon Mobil Corporation
Shell plc
TotalEnergies
- *免責事項:主要選手の並び順不同
トランスミッションフルード市場
- Afton Chemical
- Amalie Oil Co.
- AMSOIL INC.
- BASF
- BP p.l.c.
- Chevron Corporation
- Exxon Mobil Corporation
- FUCHS
- Idemitsu Kosan Co., Ltd.
- Kemipex
- Motul
- Shell plc
- The Lubrizol Corporation
- TotalEnergies
- Valvoline

市場機会と将来展望
電動化はトランスミッションフルードに求められる性能範囲を拡大させており、開発は冷却能力、誘電特性、銅・ポリマー適合性を兼ね備え、かつ極めて低い粘度を持つeドライブユニットおよびトランスアクスル用フルードへとシフトしている。このプレミアムセグメントは、2024年8月に導入されたBP CastrolのCastrol ON EV Transmission Fluids(W2およびW5)や、2026年4月にADDINOLが発表したEV向け合成トランスミッションフルード(ADDINOL EV Fluid ET)といった、目に見えるOEMおよびサプライヤーの動きによって支えられている。これらの動きは、EV向けドライブトレインフルードの商業化が進行中であることを示している。
高品質ベースストックへの供給側投資は、超低粘度ATFおよびeフルード処方向けにグループIIIおよび先進合成原料を確保できるサプライヤーにホワイトスペースを生み出している。例として、ExxonMobilのベイタウン精製所再編プロジェクト(2026年1月着工)は新たなグループIIIベースオイル生産能力を追加し、ShellはドイツのウェッセリンをグループIII生産に転換する最終投資決定(2024年1月)を下した。いずれも低粘度・高温安定性フルードへの移行に整合するものである。これらのプロジェクトに加え、Mannolが2026年2月に発表した生産マイルストーンやeモビリティ研究向け実験室の刷新など、地域の潤滑油メーカーによる拡張の動きは、アジア太平洋、北米、欧州における処方の差別化、OEM承認、地域化された供給戦略の機会を支えている。
Recent Industry Developments in トランスミッションフルード市場
- 2026年4月:ADDINOLは、熱安定性、電気絶縁性、冷却性に関する要件を備えた電気自動車向け合成トランスミッションオイル、ADDINOL EV Fluid ETを発売した。この製品は拡大するEV向けドライブトレインフルード群に加わり、サプライヤーに対し従来の耐摩耗保護に加えて誘電性能と材料適合性を実証する競争圧力を高める。
- 2025年5月:Lubrizolは、従来型およびハイブリッド車両の両方に対応するマルチビークルATF添加剤であるLubrizol AT9311を発売し、9速および10速トランスミッションでの使用が検証された。パワートレインタイプ全体で添加剤の適用範囲を広げることにより、この発売はOEM仕様の超低粘度ATFプログラムに対応するブレンダーのより迅速な処方更新を支援する。
- 2024年11月:AMSOILは、Ford MERCON ULVおよびGM DEXRON ULV用途向けにSignature Series Ultra-Low Viscosity 100%合成オートマチックトランスミッションフルードを発売した。この発売は、OEM指定のULVフルードへの継続的な移行を裏付けるものであり、厳密に定義された粘度・耐久性要件を満たすことで、より高マージンのサービスフィル需要を取り込むことができる。


トランスミッションフルード市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、トランスミッションフルード市場は、車両・機器のトランスミッションシステムを潤滑、冷却、保護するために調製されたフルードを対象とする。オンロードおよびオフロード用途にわたる、オートマチック、マニュアル、CVT、デュアルクラッチ用途で使用される製品を含む。
対象範囲外:本市場規模には、エンジンオイル、トランスミッション用として指定されていない油圧フルード、およびトランスミッションフルードとして使用されないグリースは含まない。
セグメンテーション概要
- タイプ別
- オートマチックトランスミッションフルード(ATF)
- マニュアルトランスミッションフルード(MTF)
- デュアルクラッチトランスミッションフルード(DCTF)
- コンティニュアスリーバリアブルトランスミッションフルード(CVTF)
- ベースオイル別
- 鉱物油
- 合成油(PAO、エステル)
- 半合成油
- 販売チャネル別
- OEM
- アフターマーケット
- エンドユーザー産業別
- 自動車産業
- 建設
- 鉱業
- 産業機械
- 農業
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- ロシア
- トルコ
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- カタール
- エジプト
- ナイジェリア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、検証
デスクリサーチ
デスクワークは、車両・機器保有台数、サービス間隔、潤滑油需要パターンに関するファクトベースの構築から始まる。生産については国際自動車工業連合会(OICA)、電動化の指標については国際エネルギー機関(IEA)、フリート指標や登録台数については各国政府の運輸機関といった公的資料に依拠した。
その上で、貿易・産業面の文脈を、輸出入フローについてはUN Comtrade、トランスミッション選択に影響する排出政策の方向性については米国環境保護庁(EPA)、粘度・交換間隔の傾向についてはピアレビューされた潤滑技術専門誌などの資料を用いて追加した。企業の開示資料や投資家向け説明資料は、製品ポジショニングと地域展開を確認するために精査した。企業財務や特許データベースについては、技術動向を追跡するために有料の購読サービスを1件利用した。これらの例は網羅的なものではなく、収集、検証、確認のために追加の公的・内部参照資料も使用した。
一次インタビューおよび調査
一次調査は、特にトランスミッションタイプおよび最終用途別に公開データが十分な粒度を持たない場合の需要規模や価格ロジックの検証に用いられた。添加剤サプライヤー、潤滑油ブレンダー、流通業者、サービス網、大口最終ユーザーにわたるステークホルダーと対話した。地域ごとの交換パターンや製品構成を過度に仮定しないよう、APAC、EMEA、南北アメリカにわたって入力をバランスさせた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:37% | 経営幹部(CXO):19% | APAC:45% |
| ミドルティア:42% | 機能・部門リーダー:39% | EMEA:32% |
| 中小プレイヤー:21% | マネージャー:42% | 南北アメリカ:23% |
市場規模算定と予測
市場規模はトップダウン型の需要規模アプローチを用いて構築されている。車両・機器保有台数、平均サンプ容量、交換間隔、サービス浸透率を組み合わせて年間フルード消費量を再構築し、その後地域別価格帯を用いて価値換算する。総計が過剰にモデル化されないようにするため、サンプル抽出したチャネル価格チェックおよびサプライヤーの出荷量シグナルを用いた選択的なボトムアップ検証も実施し、最終的な総計の調整に用いる。
モデルに影響を与える主要な入力要素には、稼働中フリートにおけるオートマチック対マニュアルおよびCVTトランスミッションの比率、用途別の平均年間走行距離または稼働時間、低粘度仕様への移行、そしてフルード需要を変化させる電動化ドライブトレインの普及率(該当する場合はeフルード需要を含む)がある。また、地域ごとのDIYとワークショップ利用の比率も考慮している。小規模国やニッチ用途で直接的な入力が不足している場合は、類似市場からの代替指標を適用し、仮定はインタビューを通じて再検証された上で確定される。
予測は、短期時系列平滑化を伴うシナリオ分析を用いて作成される。シナリオは、専門家が共有する予想フリート成長、技術構成の変化、実際のサービス行動を基準としている。最終的な予測経路は、生産動向や車両保有の老朽化プロファイルなど、少なくとも2つの独立した需要シグナルと整合した場合にのみ採用される。
データ検証と更新サイクル
出力は、数値とストーリーが一致するよう複数の層でチェックされる。車両当たりの推定フルード消費量と価格実現値を独立したシグナルと比較し、突発的な構成変化や非現実的な交換間隔の変化などの異常値を、社内承認前に調査する。
第二次レビューでは、単位、通貨のタイミング、地域別集計が整合していることを確認する。仮定が大きく変化した場合には、追加のフォローアップ調査が実施される。本レポートは年次で更新され、主要な政策、技術、貿易上の出来事が需要規模に大きな影響を与える場合には中間改訂を行う。納品前には最新のデータポイントを再確認し、クライアントが最新の見解を受け取れるようにしている。
Mordor Intelligenceのトランスミッションフルード市場規模算定と他の公表推計の比較
トランスミッションフルードの公表市場規模は、対象製品、最終用途の境界、価格の平均化方法が発行元によって異なるため、必ずしも一致しない。差異は、調査が実際の使用ベースの需要規模(保有台数と交換行動)を用いているか、生産や販売主導の簡易手法により依拠しているかによっても生じる。
ベンチマーク表には目立つばらつきが見られる。Mordor Intelligenceのモデルでは、自動車およびオフロードの最終ユーザーを含む実使用消費ベースから総計を構築しつつ、隣接するドライブトレイン潤滑油を含めることなく、範囲をトランスミッション専用フルード(CVTおよびデュアルクラッチカテゴリーを含む)に限定している。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | 9.03億米ドル(2026年) | |
| 業界調査発行元A | 9.90億米ドル(2025年) | 異なる基準年を使用し、しばしばより広範なアプリケーショングルーピングを適用しているため、オフロード分野の対象範囲やトランスミッション専用フルードへの製品マッピングが地域間で一貫していない場合、総計が変動する可能性がある。 |
| グローバル発行元B | 8.83億米ドル(2025年) | 異なる年を報告しており、地域別の合成油比率やサービスチャネルの価格差を調整せずに高い水準で価格を平均化すると、価値を過小評価する可能性がある。 |
3つの数値を合わせて見ると、その差の大半は基準年の選定、トランスミッション専用製品の定義の厳密さ、そして地域別の合成油比率を価格帯がどの程度反映しているかに起因すると考えられる。需要規模を保有台数、サービス行動、現実的な価格実現に結びつけることで、仮定が更新された場合でも、算出される市場価値は説明可能かつ再現可能な状態を維持する。


レポートで回答されている主要な質問
トランスミッションフルード市場の現在の価値は?
トランスミッションフルード市場規模は2026年に90億3,000万米ドルに達しました。
市場はどの程度の速さで成長すると予測されていますか?
業界収益は2026年~2031年の間に4.16%のCAGRで成長し、2031年までに110億7,000万米ドルに達すると予測されています。
どの地域が世界の需要をリードしていますか?
アジア太平洋は2025年の世界販売の56.02%を占め、5.16%のCAGRで最も急速に成長している地域でもあります。
どの製品セグメントが最も急速に拡大していますか?
デュアルクラッチトランスミッションフルードは、2031年にかけてセグメント最高のCAGR4.79%を記録すると予測されています。
なぜ合成ベースオイルはシェアを獲得しているのですか?
合成製剤はより長いドレンインターバル、優れた高温安定性、および電動パワートレインに必要な誘電特性を提供しており、合成油の5.02%のCAGRを牽引しています。
最終更新日:



