
市場概要
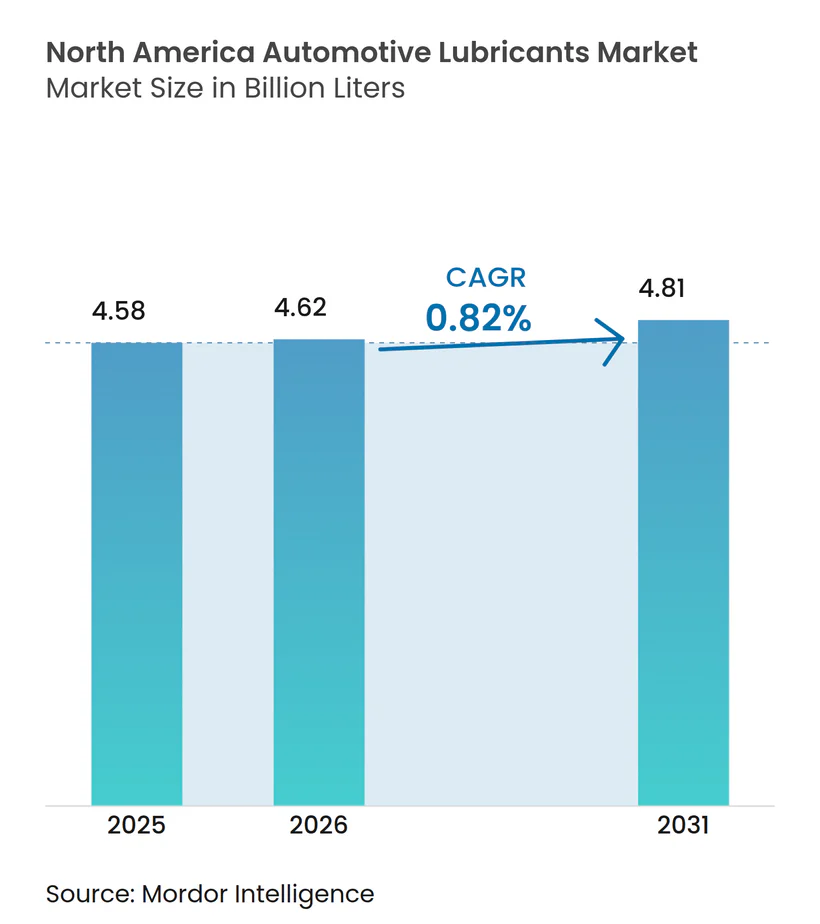
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 4.58 十億リットル |
| 市場取引高 (2026) | 4.62 十億リットル |
| 市場取引高 (2031) | 4.81 十億リットル |
| 成長率 (2026 - 2031) | 0.82 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米自動車用潤滑油市場分析
北米自動車用潤滑油市場の規模は2025年に45億8,000万リットルと評価され、2026年の46億2,000万リットルから2031年には48億1,000万リットルに達すると推定されており、予測期間(2026年〜2031年)におけるCAGRは0.82%です。米国、カナダ、メキシコにわたる成熟した車両保有水準は、プレミアム電動フルードが高成長の一角を示す中でも、数量拡大を抑制しています。延長ドレン間隔、バッテリー電気自動車のシェア拡大、およびクイックルーブの集約化は、従来型エンジンオイル需要に下押し圧力をかけています。一方、記録的な高齢化が進む内燃機関の車両群、より高性能な製剤を必要とする厳格な重量車排出ガス規制、およびメキシコの急速に拡大する車両生産に関連する新たなファクトリーフィル要件が相殺要因として機能しています。このため、サプライヤーは数量中心のモデルから、より高い利益率とOEMとの緊密な協力関係をもたらす付加価値製品ラインへの転換を進めており、このアプローチはグローバルな潤滑油大手間の最近の統合によってさらに強化されています。
主要レポートの要点
- 製品タイプ別では、エンジンオイルが2025年の北米自動車用潤滑油市場において59.65%のシェアを占めてトップとなり、オートマチックトランスミッションフルードは2031年までに0.98%のCAGRで拡大すると予測されています。
- 車両タイプ別では、乗用車が2025年の北米自動車用潤滑油市場規模の55.70%を占め、商用車が2031年までに0.92%のCAGRで最も高い成長を記録すると予想されています。
- 地域別では、米国が2025年の北米自動車用潤滑油市場シェアの86.30%を占め、カナダが2031年までに0.85%のCAGRで最も成長の速い国別セグメントとなっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ICE車両群の更新サイクルにより基油需要が安定 | +0.3% | 北米全域、特に米国フリート市場に集中 | 長期(4年以上) |
| 電動化された小型乗用車フリートは依然として特殊電動フルードを必要とする | +0.2% | 米国およびカナダ、メキシコは新興 | 中期(2〜4年) |
| ティアIII重量車排出ガス規制が潤滑油のパフォーマンス要件を引き上げる | +0.1% | 米国およびカナダの規制管轄域 | 短期(2年以下) |
| メキシコのOEM生産能力増強(2024年〜2027年)がファクトリーフィル量を促進 | +0.2% | メキシコの製造回廊、USMCAへの波及貿易 | 中期(2〜4年) |
| OEMブランドのアフターセールスプログラムがシェアを獲得 | +0.1% | 北米全域、プレミアムセグメントがリード | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ICE車両群の更新サイクルにより基油需要が安定
車両の平均車齢の高さは、より頻繁なオイル交換と高粘度ブレンドを必要とする旧式内燃機関の乗用車およびトラックの大部分を下支えし続けています。2023年、カナダのモーターガソリン販売量は127億リットルに達し、そのうち90.8%がサービスステーションを通じて供給されており、従来型パワートレインの根強いメンテナンス需要を裏付けています[1]。車齢12年を超える車両は通常3,000〜5,000マイルのサービス間隔に従っており、新型エンジンの延長ドレンスケジュールの影響を相殺しています。したがって、従来型および高走行距離オイルの需要は、老朽化した車両のオーナーが75,000マイルを超えた使用において摩耗を軽減し、シールの膨潤を管理し、デポジットを抑制する製剤を求めるため、引き続き底堅く推移しています。このトレンドは、フリートの電動化が進む中でも、エンジンオイルのベースライン数量を長期にわたって維持しています。
電動化された小型乗用車フリートは依然として特殊電動フルードを必要とする
電気自動車はクランクケースオイルをなくす一方で、誘電体クーラントおよびeアクスル潤滑油において新たな機会をもたらしています。Petro-Canadaは2024年にEVRシリーズを発売し、OEMおよびティア1のバッテリーおよびギアボックスアプリケーションに対応しています。CastrolのONシリーズおよびValvolineのハイブリッド最適化合成油は、リットルベースの販売からプレミアム化学への転換という同様の戦略を採用しています。メキシコのEV生産台数は2020年の6,717台から2024年には206,870台に増加し、そのうち95%が輸出されており、地域の電動車両需要を国境を越えた貿易フローに結びつけています。バッテリーおよびパワーエレクトロニクスの熱マネジメントには導電性の精密な制御が必要であり、高度な添加剤の専門知識とOEMとの緊密な関係を持つサプライヤーが有利な立場に立っています。
ティアIII重量車排出ガス規制が潤滑油のパフォーマンス要件を引き上げる
商用車における粒子状物質および窒素酸化物排出量を対象とした新規則は、ディーゼルオイルの粘度安定性および低灰分閾値を引き上げています。API CK-4およびFA-4カテゴリは2017年以降のエンジンを対象とし、酸化、通気、およびすすによるせん断損失への耐性を要求しています。FA-4製剤はXW-30グレードに限定されており、高温せん断値は2.9〜3.2 cPを示します[2]。コンプライアンスはまた、低硫黄燃料およびディーゼル微粒子フィルターなどの精密なアフタートリートメントハードウェアとの適合性を義務付けています。これらの技術的ハードルは、試験設備、エンジンベンチ、および厳格なフィールド検証に投資する生産者に有利であり、販売を高付加価値合成油へとシフトさせています。
メキシコのOEM生産能力増強がファクトリーフィル量を促進
BMW、アウディ、および増加する中国系コンポーネントサプライヤーからの投資が、生産ハブとしてのメキシコの役割を拡大しています。BMWは2027年にロールアウトが予定されるノイエ・クラッセモデルに向け、サンルイスポトシにおけるバッテリー組立に5億4,000万米ドルを投資しています。アウディの10億米ドルに及ぶ工場アップグレードおよび30社以上の中国系サプライヤープロジェクトとともに、この波はスタンピングプレスオイル、クーラント潤滑油、およびファクトリーフィルトランスミッションフルードの需要増加をもたらすと予想されています。メキシコ生産車両の87%が米国に出荷されているため、その波及効果は国境を越えた潤滑油ディストリビューターに及んでいます。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新型エンジンにおける延長ドレン間隔 | -0.2% | 北米全域、新型車両セグメントに集中 | 長期(4年以上) |
| 小型乗用車セグメントにおけるEV普及 | -0.1% | 米国およびカナダの都市市場、メキシコの輸出生産 | 中期(2〜4年) |
| クイックルーブチェーンの統合が独立系ディストリビューターを圧迫 | -0.1% | 米国およびカナダの小売市場 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
新型エンジンにおける延長ドレン間隔
2025年3月に初めて発行されたILSAC GF-7認可は、7,500〜10,000マイルのオイル交換をサポートし、従来のスケジュールと比較して車両あたりの年間潤滑油量を最大50%削減します。低粘度の0W-16および0W-20グレードはさらにサービス期間を延長しつつ燃費を向上させます。フリートオペレーターはオイル分析サービスを導入してインターバルをさらに延長しており、これにより消費への影響が増幅されています。APIのアフターマーケット監査プログラムは、バルクおよびパッケージオイルの粘度保持および酸化安定性を監視しており、延長サービス性能を満たせない生産者への圧力を高めています。
小型乗用車セグメントにおけるEV普及
バッテリー電気自動車は車両あたり4〜6クォートのエンジンオイルを代替しますが、わずかな量の電動フルードしか必要としません。メキシコの電動車両販売は2024年に124,310台に達し、市場の8.3%を占めました。しかし、EV投資発表は2025年上半期に97.4%減少し、近期のスケーリングの不確実性を示しています。各BEV(バッテリー電気自動車)は約1〜2クォートのeアクスル潤滑油と特殊クーラントを使用し、リットル単位での正味マイナススイングをもたらしています。したがって、この代替比率は高マージンの特殊ニッチ市場を切り開く一方で、北米自動車用潤滑油市場のベースライン需要を侵食しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
エンジンオイルの優位性が電動フルードの挑戦に直面エンジンオイルカテゴリは2025年の北米自動車用潤滑油市場において59.65%のシェアを維持しており、最大の収益貢献者としての役割を裏付けています。この分野では、高走行距離向け製剤および合成油がプレミアム価格帯を形成し、延長ドレン時間による数量の落ち込みを相殺しています。オートマチックトランスミッションフルードは最も成長の速い製品ラインを代表しており、多段オートマチック、デュアルクラッチユニット、およびカスタマイズされた摩擦特性を必要とするハイブリッドギアセットへの需要増加に牽引され、0.98%のCAGRを記録しています。トランスミッションフルードの北米自動車用潤滑油市場規模は、OEM設計の複雑化に伴い着実に拡大すると予測されています。ブレーキフルードは、高度な運転支援システムの統合により油圧系統への温度ストレスが高まることから、安定した需要を維持しています。
EV専用電動フルードは小規模ながら成長するセグメントを形成しており、移送ガロン数よりも高度な化学的性質によって価値を獲得しています。Castrol、Valvoline、およびPetro-Canadaはいずれも、高電圧下での銅巻線およびパワーエレクトロニクスを保護するために設計された誘電体クーラントおよびeアクスル潤滑油を発売しています。マニュアルギアボックスオイルおよびパワーステアリングフルードは、電動パワーステアリングアーキテクチャが油圧システムを排除するにつれて減少傾向にあります。一方、グリースはより厳格なせん断安定性制御を必要とする高速電動モーターベアリングからの漸進的な成長を取り込んでいます。各サブカテゴリを通じて、OEM承認が仕様をますます左右するようになっており、サプライヤーはダウンストリームのアフターマーケット需要を確保するためにファクトリーフィルの承認取得を急いでいます。


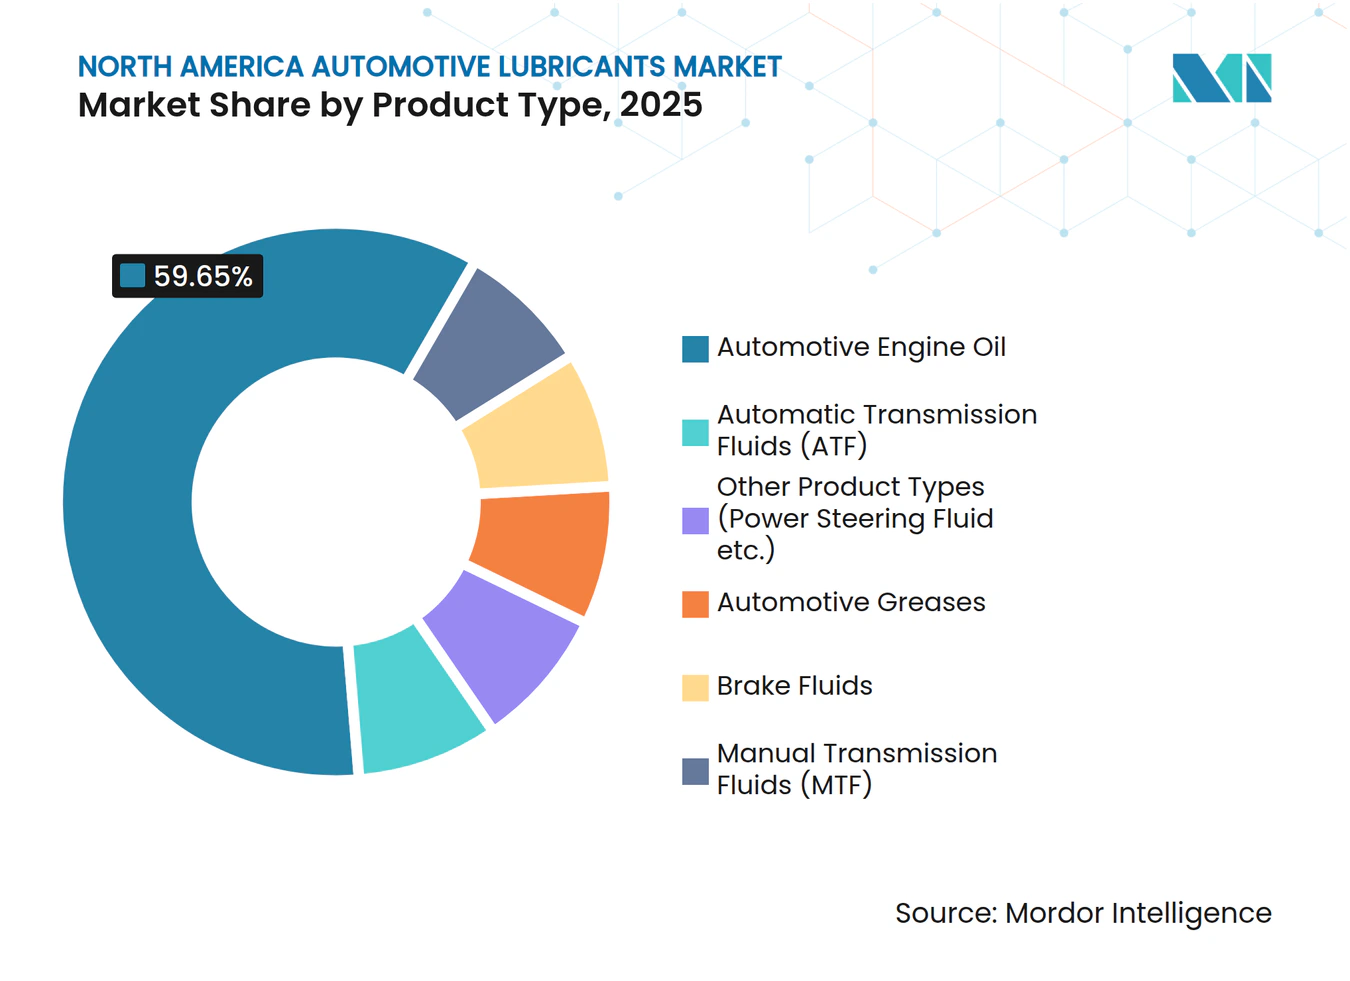
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
車両タイプ別:
商用車がパフォーマンス革新を牽引乗用車は2025年の北米自動車用潤滑油市場規模の55.70%を占めており、小型乗用車群の大きなウエイトを反映しています。それでも、重量トラックおよびバスは、厳格な排出ガス規制および総所有コストへの圧力から最も高いイノベーション速度を実現しています。商用フリートは、アフタートリートメントハードウェアを保護しながら燃費向上と延長ドレンを可能にするAPI CK-4およびFA-4オイルの後押しを受け、2031年までに0.92%のCAGRを達成すると予測されています。FA-4グレードの北米自動車用潤滑油市場シェアは、より低粘度のエンジンを認定するOEMが増加するにつれて上昇しています。
オイル分析プログラムは長距離フリートで標準となっており、時間ベースのスケジュールを安全にインターバルを延長するデータ駆動型のトリガーに置き換えています。このアプローチは、優れた酸化耐性を持つプレミアム合成油の需要を高めています。二輪車ニッチ市場では、ハーレーダビッドソンおよびその他のモーターサイクルメーカーが独自のプライマリードライブおよびウェットクラッチ潤滑油を指定しており、相対的に小さな量にもかかわらずブランドオーナーが高い利益率を確保できるようにしています。電動スクーターおよびモーターサイクルは依然として黎明期にありますが、高rpm電動モーターベアリングおよび回生ブレーキ荷重を処理できる特殊グリースへの潜在力を示しています。

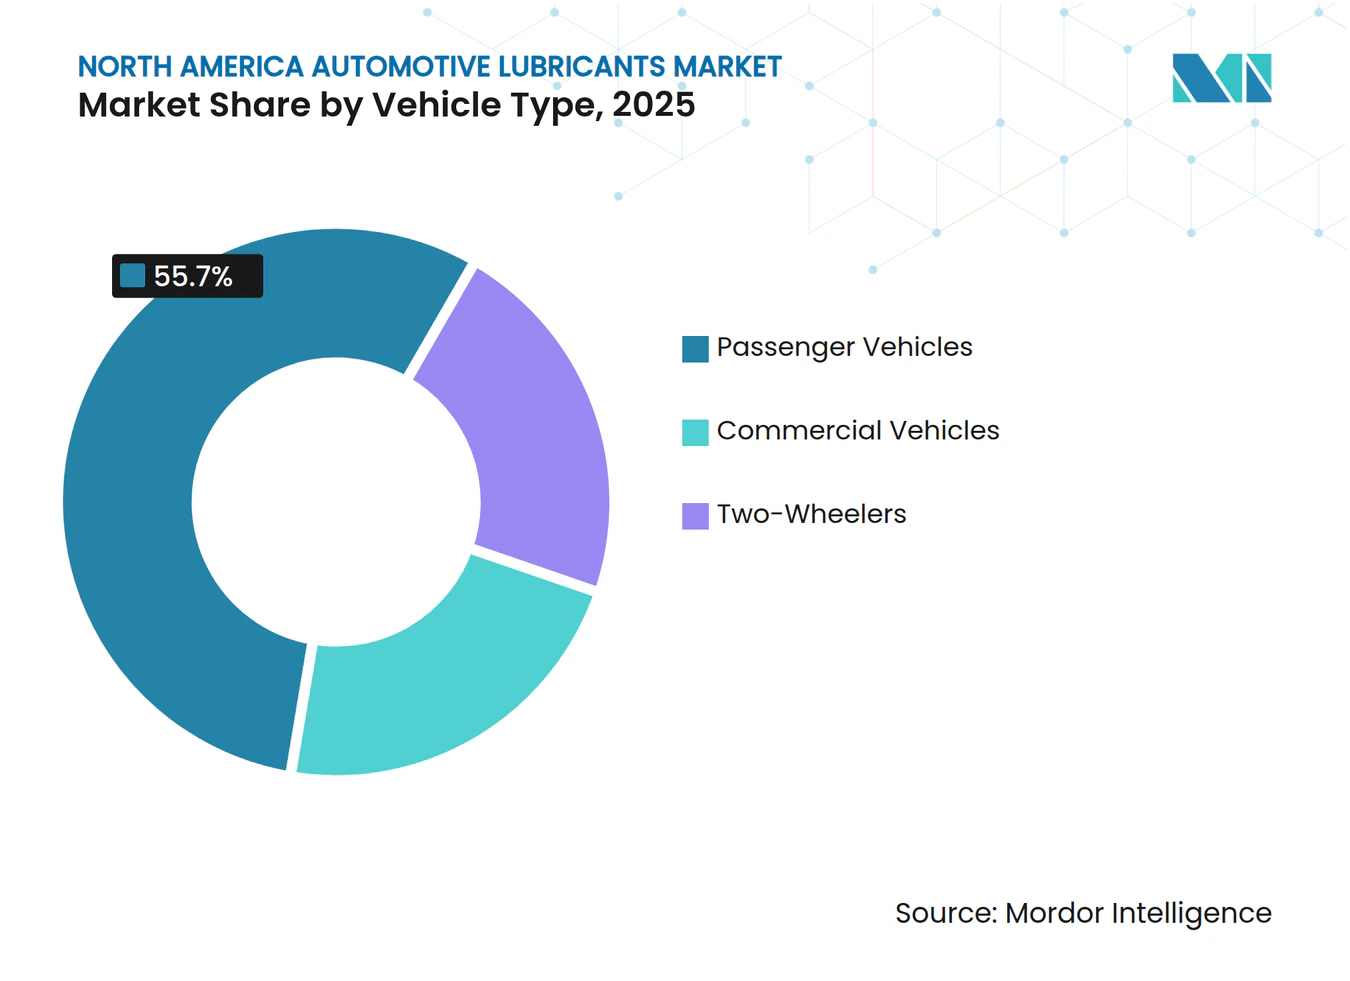
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
米国自動車用潤滑油市場
米国は2025年に86.30%の市場シェアで市場を支配しており、約1,500店舗のValvoline Instant Oil Changeアウトレットや数千の独立系ショップを含むアフターマーケットに支えられている。高密度な幹線道路の走行距離と12年を超える記録的な平均車齢が、エンジンオイルおよびトランスミッションフルードに対する堅調な需要を持続させている。APIおよびILSAC規格が製品処方を形成し、大規模な研究開発予算を持つ既存企業に有利な技術的参入障壁を生み出している。2025年4月のAramcoによるValvoline Global Operations買収により、同サウジアラビア大手は自社のベースオイル生産と川下のブランド小売事業を統合した垂直統合プラットフォームを獲得した。
カナダ自動車用潤滑油市場
カナダは規模こそ小さいものの、2031年までに0.85%という最も高いCAGRを記録すると予測されている。過酷な気象条件およびオイルサンドにおける重厚な資源採掘活動が、プレミアムな低温・高せん断オイルを必要としている。2023年、カナダの二次流通業者は239億リットルの精製石油製品を取り扱い、そのうち94.3%が自動車用ガソリンおよびディーゼルであり、潤滑油に対する強いプルスルー需要を示している。Petro-Canada LubricantsはPROTECT&GOクイックルーブネットワークを通じて国内需要を支えており、カナダ初のゼロエミッションコンセプトカーであるProject Arrowにフルードを提供した。
メキシコ自動車用潤滑油市場
メキシコのシェアは現時点では小さいものの、積極的なOEM投資を背景に拡大が見込まれる。BMWはヌエボレオン州に8億5,500万米ドルを投じる予定であり、そのうち5億4,000万米ドルがバッテリー組立に充てられ、生産開始は2027年に予定されている。アウディおよび30社以上の中国系サプライヤーがさらなる生産能力を加え、エンジンオイル、ATF、ブレーキフルード、およびEフルードのファクトリーフィル需要を押し上げている。EV関連の設備投資は2025年初頭に急減したものの、メキシコの輸出志向により国内生産量が米国のアフターマーケットパターンに直接影響を与える。貿易政策の不確実性および関税変動の可能性が、潤滑油需要の軌道を変えうるリスク要因を形成している。
規制環境
北米では、自動車用潤滑油の仕様は主に、車両の排出ガスや耐久性要件を流体性能要件に変換する業界標準によって形成されている。API サービスカテゴリーおよびILSAC乗用車用エンジンオイル仕様が、依然として調合の主要な基準となっている。2025年3月に発行されたILSAC GF-7ライセンスは、7,500〜10,000マイルのオイル交換間隔をサポートし、酸化制御、デポジット保護、粘度保持に関する性能要求を厳格化するもので、これに続いて交換間隔の期待値と低粘度調合要件に変化が生じた。
政策面では、米国環境保護庁(EPA)が2026年に複数の連邦規制の見直しを発表した。これには、公道走行車両基準(軽量、中量、重量デューティ)のタイミングおよび遵守体制に影響する措置や、2027年モデル以降の重量デューティ公道用エンジンの遵守規定(有効寿命、排出保証期間、不適合罰則)を対象とする別途の2026年7月提案が含まれる。カナダでは、環境・気候変動省(ECCC)が2026年6月30日に「特定有害物質禁止規則2025」を施行し、CEPA関連の化学物質規制の下で潤滑油調合品や添加剤サプライチェーンに対する遵守審査要件が強化された。
バリューチェーン分析
バリューチェーンはベースオイル生産(グループI/II/IIIおよび再精製油)と添加剤製造から始まり、その後、統合大手企業や独立系潤滑油メーカーによる調合・包装工程へと移る。そこから流通業者がOEM工場充填、ディーラープログラム、商用車フリート、そして小売・クイックルーブアフターマーケットに供給する。独立系メーカーは供給における構造的に重要な部分を占め続けており、ILMAは2024年の北米全体での総売上活動が152億米ドルに達し、シェアはほぼ32%であったと報告している。一方、米国は主要な地域生産、ブランディング、輸出拠点として機能している。
流通はUSMCAの貿易フローと流通チャネルの統合によって形成されており、バルク配送および包装済み製品が、ジョバー、倉庫型流通業者、全国サービス網を経て、施工業者(クイックルーブチェーン、ディーラー、独立系修理業者)へ流れている。国境を越えた移動は、完成潤滑油とベースオイル中間製品の両方にとって重要であり、業界データによると、米国は2025年8月まで潤滑油の貿易収支が黒字であり、メキシコが主要な輸出先であった。上流側の目立った制約要因は、プレミアムグループIIIの供給可能性と価格の変動性であり、2026年5月および6月の米国ベースオイルの生産者価格の急激な上昇を含む。これにより調合コストの圧力が高まり、最新の低粘度合成エンジンオイルおよびATFの調達がより厳しくなっている。
競合情勢
市場集中度
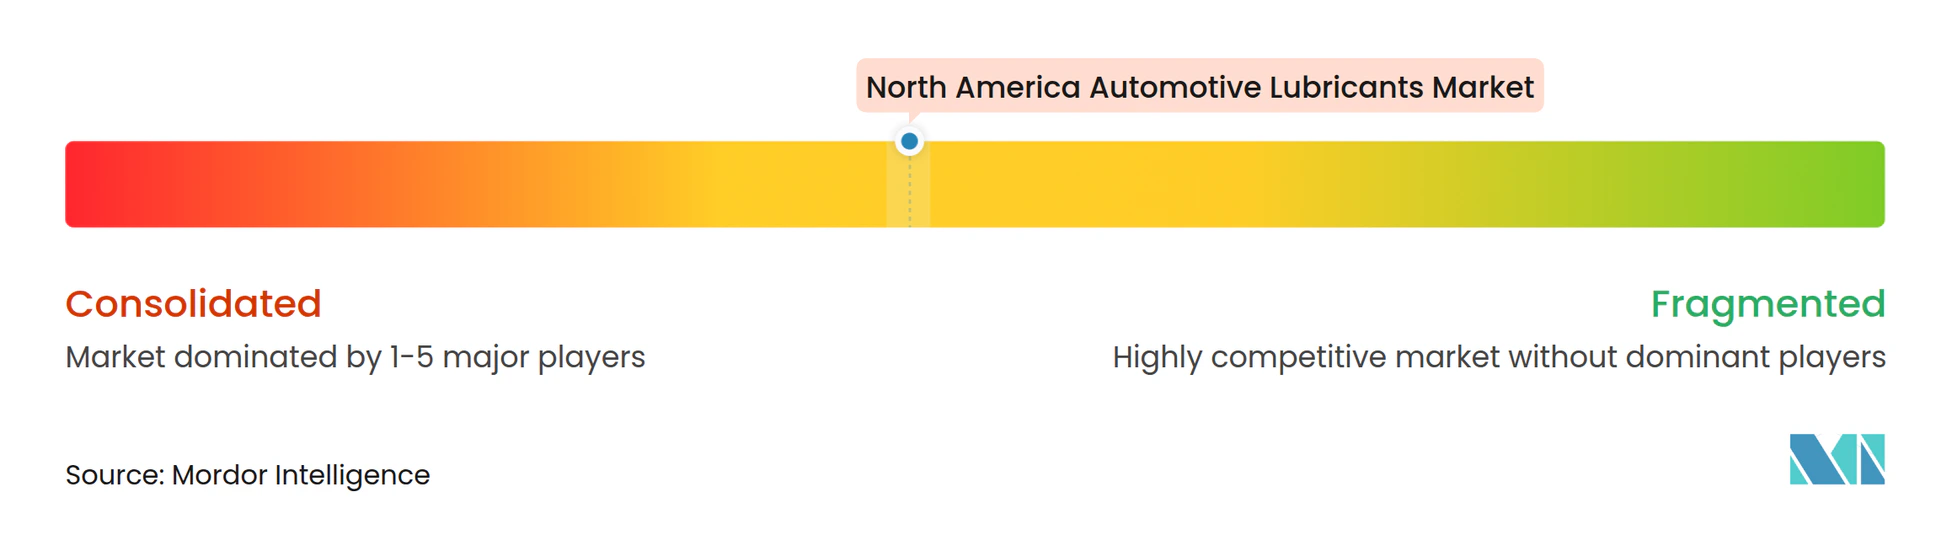
北米自動車用潤滑油市場は、統合型メジャーと特殊製剤メーカーが技術、ブランド、および販売チャネルの広さで競い合う、比較的集約された構造となっています。イノベーションパイプラインは、厳格な温室効果ガス規制を満たしながら酸化抑制、デポジット管理、および低温ポンプ性をバランスさせる添加剤パッケージに焦点を当てています。ILSAC GF-7および提案中のILSAC GF-8は、API FA-4とともに継続的な製剤の微調整を要求しています。専用エンジン試験台とOEM関係を持つ企業は、検証サイクルがより長く費用がかかるにつれて優位性を発揮しています。
北米自動車用潤滑油業界リーダー
-
Chevron Corporation
-
ExxonMobil Corporation
-
BP p.l.c.
-
Saudi Arabian Oil Co.
-
Shell plc
- 注:主要企業の掲載順は順位を示すものではありません。
北米自動車用潤滑油市場 このレポートでカバーされる企業
- AMSOIL INC.
- BP plc
- Chevron Corporation
- CITGO Petroleum Lubricants
- Exxon Mobil Corporation
- FUCHS
- HollyFrontier (Petro-Canada Lubricants)
- Idemitsu Lubricants America
- LIQUI MOLY
- Lucas Oil Products, Inc.
- Motul
- PETRONAS lubricant International
- Phillips 66 Company
- Roshfrans
- Saudi Arabian Oil Co.
- Shell plc
- TotalEnergies
市場機会と将来展望
低粘度・高性能調合品が製品および原料のシフトを推進しており、これにより、プレミアムベースストック、添加剤技術、そして工場充填とアフターマーケットプログラムの両方にわたるOEM承認を確保できるサプライヤーに機会が開かれている。投資の動きは、北米におけるグループIIIおよびグループIII+能力と再精製に集中しており、より高付加価値の合成油へと向かう地域のシフトと一致している。2026年1月、ExxonMobilはベイタウン製油所再編プロジェクトの建設を開始し、生産をグループIIIベースストックに移行させることを目指している(2028年までに1日あたり8,000バレルを目標)。一方、2026年2月にはVertex Energyが、そのVTX-R6グループIII再精製ベースオイルの商業生産を確認し、アラバマ州モービルにおいて1日あたり6,000バレルの従来型グループIII能力を追加する2026年6月のプロジェクトを発表した。これらの拡張は、ILSAC GF-7世代のエンジンオイルおよびより厳格なATF仕様に対応するために、より信頼性の高いプレミアムベースオイルへのアクセスを必要とする潤滑油マーケターおよび独立系ブレンダーを支援する。
需要側の機会は、量的成長よりもプレミアム化に重点が置かれており、これには延長交換間隔に対応した合成エンジンオイル、API CK-4/FA-4性能要件を満たす重量デューティディーゼルオイル、そして誘電性冷却剤やeアクスル潤滑剤などの電動パワートレイン向け特殊流体が含まれる。BEVがクランクケースオイルの消費を減少させている中でも、これらの機会は存在する。メキシコにおける2024〜2027年のOEM生産能力拡大、これには2027年に予定されているNeue Klasseモデル向けにサンルイスポトシで計画されているBMWの電池組立投資も含まれ、USMCAに統合されたサプライチェーンの中で、トランスミッション液、グリース、熱管理流体に関する工場充填および初回充填の機会も拡大している。
最近の産業開発事情 北米自動車用潤滑油市場
- 2026年7月:Shellは、Jiffy Lube InternationalおよびPremium Velocity AutoをMonomoy Capital Partnersの関連会社に13億米ドルで売却完了した。Shellは、譲渡されたサービス網に関連する長期潤滑油供給契約を維持し、クイックルーブチャネルにおける資産所有権を移転しつつも、製品の需要浸透を維持した。
- 2025年4月:Shellの子会社Pennzoil-Quaker StateとBlue Tide Environmentalは、高品質ベースオイルを生産するため、テキサス州ベイタウンに使用済みオイル再精製施設を完成させた。このプロジェクトは、潤滑油調合品向けの循環型原料供給を拡大し、同地域における持続可能性を訴求した製品ラインを支援する。
- 2024年7月:FUCHSはLUBCONを買収し、特殊潤滑油の能力と、より広範な工業用および自動車関連製品ポートフォリオを加えた。この取引は調合の幅を強化し、北米向けサプライチェーンから提供されるプレミアムおよびニッチ潤滑油用途における競争的地位に影響を与える可能性がある。
北米自動車用潤滑油市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、市場は北米全域における道路走行車両システムの稼働および保護に使用される潤滑油を対象とし、年間の潤滑油需要量をリットル単位で計測・表示する。
対象除外範囲:本市場規模の算定は、主として道路走行両に使用されない産業用および工業プロセス用潤滑油を除外する。
セグメンテーション概要
- 製品タイプ別
- 自動車用エンジンオイル
- 0W-XX
- 5W-XX
- 10W-XX
- 15W-XX
- モノグレード
- その他のグレード
- マニュアルトランスミッションフルード(MTF)
- オートマチックトランスミッションフルード(ATF)
- ブレーキフルード
- 自動車用グリース
- その他の製品タイプ(パワーステアリングフルード等)
- 自動車用エンジンオイル
- 車両タイプ別
- 乗用車
- 商用車
- 二輪車
- 地域別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要プールの枠組み構築と、単一データセットからは観察が困難な前提条件の確定に活用した。具体的には、各国の車両登録台数および車両保有台数指標、米国環境保護庁(EPA)およびカナダ運輸省の燃費・排出ガス関連資料、ならびに米国国際貿易委員会や国連コムトレードなどの機関が公表する潤滑油関連貿易統計といった公的・公式資料を参照した。
また、SAE粘度グレード基準、APIおよびILSACカテゴリーの更新情報、ならびに入手可能な廃油回収・リサイクル指標など、技術的・カテゴリー的シグナルも精査した。これらはオイル交換間隔の動向を示唆し得るためである。企業の年次報告書、投資家向け資料、および信頼性の高い業界専門誌は、製品ミックスの変化(合成油シェア、低粘度油の普及)やOEM充填とアフターマーケット間のチャネルバランスの確認に活用した。必要に応じて、企業財務情報を網羅する有料サブスクリプションサビスおよび輸出入貨物レベルのデータベースを用い、サプライヤーの存在確認、出荷パターンの把握、および国境を越えた概算フローの検証を行った。ここに列挙したデスクソースは例示であり、データ収集、検証、および明確化のために他の公的資料も参照している。
一次インタビューおよびサーベイ
一次調査は、公開データのみでは明確に把握できない事項、特に製品ミックス、オイル交換間隔、および新しい規格が既存車両ベースにどの程度の速さで普及するかを検証するために実施した。米国、カナダ、およびメキシコ全域にわたる潤滑油メーカー、ブレンダー、ディストリビューター、ワークショップネットワーク、およびフリート関連ステークホルダーとバランスよく対話を行い、製品タイプおよび車両用途別の数量配分に影響を与える主要な換算係数および価格ロジックを確認するためのフォローアップ確認を実施した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:30% | CXO:19% |
| 中位層:49% | 機能・ユニットリーダー:21% |
| 中小規模レイヤー:21% | マネージャー:60% |
市場規模算定と予測
本調査では、トップダウン型の需要構築から着手した。車両タイプ別の保有台数に標準的な潤滑油充填量およびサービス間隔を組み合わせることで、地域全体の年間消費量をリットル単位で再構築した。合計値の妥当性を確保するため、サプライヤーの数量開示サンプル、ディストリビューターおよびワークショップからのチャネルチェック、ならびにオイル交換1回あたりの標準リットル数パターンを用いたボトムアップ近似による選択的な検証を並行して実施した。
モデルに使用した主要インプットには、道路走行車両の保有台数および車齢構成、オイル交換間隔のトレンド、乗用車と商用車の比率、合成油および部分合成油の配合比率、ならびにエンジンオイル、トランスミッションフルード、ブレーキフルード、およびグリースにわたる製品ミックスの変化が含まれる。予測においては、電動化、燃費改善を目的とした低粘度化、およびフリートにおけるメンテナンス行動の変化について異なるシナリオを反映できるよう、シナリオ分析適用した。小規模カテゴリーでボトムアップの手がかりが不足している場合は、保有台数およびサービス強度に連動した比率ベースの配分を用いてギャップを補完し、シリーズを確定する前に専門家との対話でその比率を検証した。
データ検証と更新サイクル
モデルのアウトプットは、貿易フローの方向性、既知の規格移行タイムライン、および数量の動きがワークショップやフリートサービスにおいてチャネルステークホルダーが観察する内容と一致しているかどうかといった独立したシグナルとの照合により検証した。国別または製品グループ別に大きな乖離が生じた場合は、単位換算を再確認し、サービス間隔の前提条件を再計算した上で、承認前に専門家へ再確認を行った。
各レポートは多段階の社内レビューを経ることで、主要な前提条件、計算式、および前年比の変動が一貫して文書化される。完全なデータセットは年次で更新し、主要な規格変更や車両販売の異常な変動など、重要なイベントが発生した場合には中間更新を実施する。納品前には最終的なアナリストによる確認を了し、クライアントが最新の更新済みビューを受け取れるようにしている。
Mordor Intelligenceの北米自動車用潤滑油市場規模と他の公表推計値との比較
自動車用潤滑油の公表市場規模は、テーマが類似していても差異が生じることがある。これは、各社が異なる単位を使用し、異なる潤滑油ファミリーを含め、地理的範囲や対象車両の定義が必ずしも一致していないためである。実際には、最大の乖離は潤滑油全体の需要と自動車専用需要を混在させ、製品ミックスに十分に紐付けられていない価格前提を適用することから生じることが多い。
廃油回収パターン、車両保有台数の構造、およびカテゴリーレベルの製品シェアは、Mordor Intelligenceの推計を、より広範な潤滑油需要合計ではなく、米国、カナダ、およびメキシコにおける自動車用潤滑油消費量に根拠付けるエビデンスポイントである。また、調査が積極的な価格上昇前提を用いた金額ベースの数値を報告している場合、または合成油の浸透率やオイル交換間隔の変化を反映しない単一の平均価格を用いて数量を米ドルに換算している場合に差異が生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 45.8 億リットル(2025年) | |
| 業界団体A | 82.5 億米ドル(2024年) | 北米における潤滑油需要全体またはより広範なモーターオイルグループを反映していることが多く、非自動車用潤滑油の用途が含まれ、自動車専用スコープとの比較において単純比較が困難になる場合がある。 |
| 業界専門誌B | 225.0 億米ドル(2024年) | 製品タイプおよび国別の数量から金額へのブリッジを示すことなく、ブレンド価格またはリスト価格および急速な合成油価格上昇に依拠した金額推計として提示されることが一般的である。 |
公表数値間の乖離は、主として対象範囲の境界設定と数量を米ドルに換算する方法によって説明される。市場を厳密に自動車用潤滑油需要に限定し、車両保有台数およびサービス行動シグナルと照合することで、得られた合計値は年次ベースで追跡、再現、および更新が容易になる。
レポートで回答される主要な質問
2026年における北米自動車用潤滑油市場の規模はどのくらいですか?
市場は2026年に46億2,000万リットルに達し、2031年までに48億1,000万リットルに成長すると予測されています。
地域内で最も急速に拡大しているセグメントはどれですか?
オートマチックトランスミッションフルードと商用車用潤滑油がそれぞれ0.98%および0.92%の予測CAGRで先行しています。
北米における自動車用潤滑油の最大消費国はどこですか?
米国は2025年に地域需要の86.30%を占め、カナダおよびメキシコを大きく上回っています。
電気自動車は潤滑油消費にどのような影響を与えていますか?
バッテリー電気自動車はエンジンオイルの需要をなくしますが、eアクスルおよび誘電体フルードにおける高マージンの需要を生み出し、全体的な数量は減少する一方で価値ポテンシャルは高まっています。
競合情勢を再構築した最近の取引は何ですか?
アラムコは2025年4月にバルボリン・グローバル・オペレーションズを26億5,000万米ドルで買収し、FUCHSは2024年7月にLUBCONを4,000万ユーロで買収しており、継続的な統合の動きを示しています。