
水虫治療市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 1.5 十億米ドル |
| 市場規模 (2031) | 1.84 十億米ドル |
| Growth Rate (2026 - 2031) | 4.14 % |
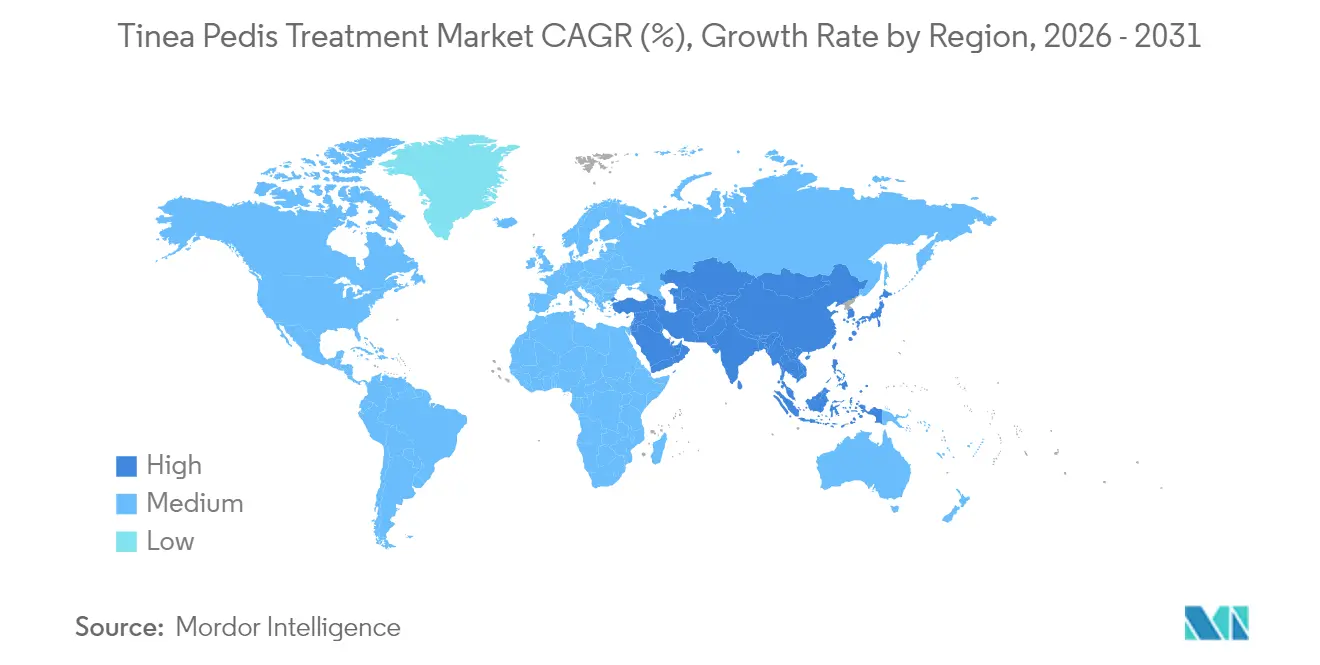
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる水虫治療市場分析
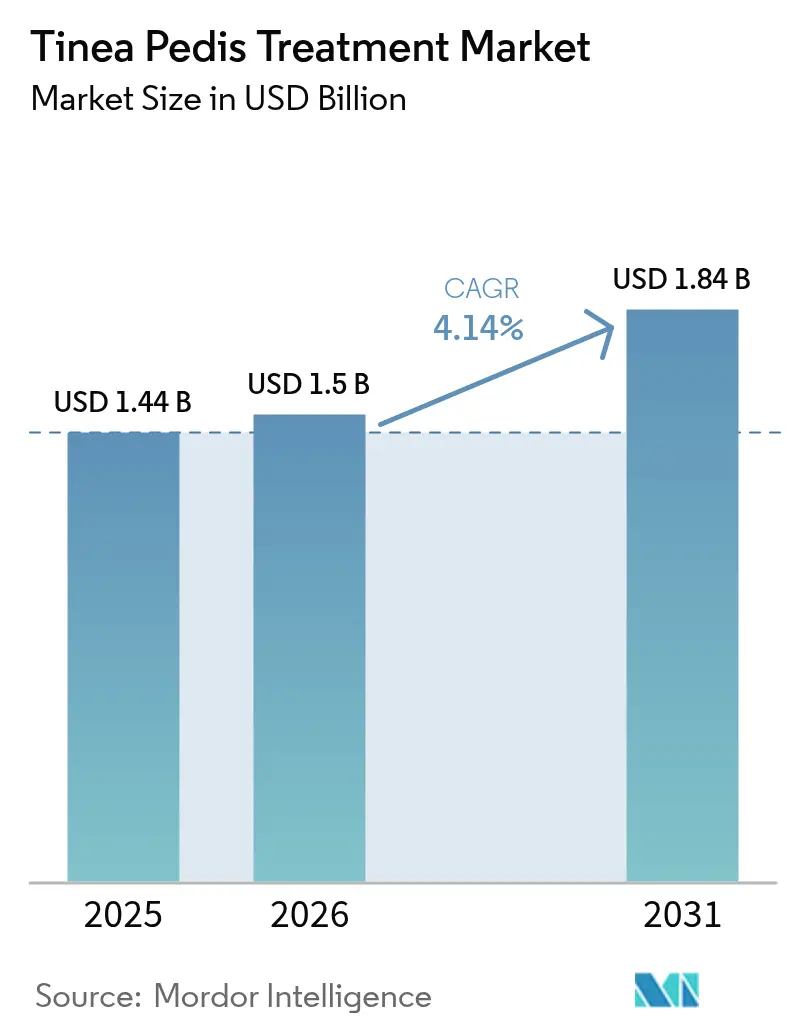
水虫治療市場規模は2025年に14億4,000万USDと評価され、2026年の15億USDから2031年には18億4,000万USDに達すると推定され、予測期間(2026年~2031年)のCAGRは4.14%です。
安定した成長は、表在性皮膚糸状菌感染症の世界的な高い有病率、高齢者および糖尿病患者の増加、ならびにより多くの治療薬を市販薬(OTC)として位置づける政策転換に起因しています。特にアジア太平洋地域における堅調なeコマースの普及が製品のリードタイムを短縮し、消費者へのリーチを拡大しています。同時に、臨床医はテルビナフィンおよびアゾール系薬剤への耐性出現に対処しており、より厳密な検査室サーベイランスと多様な治療手段が求められています。少数の原薬(API)製造拠点への供給チェーン集中は継続リスクをもたらす一方、現地製造やデュアルソーシング施策を促進し、治療の安定供給を確保しています。
レポートの主要ポイント
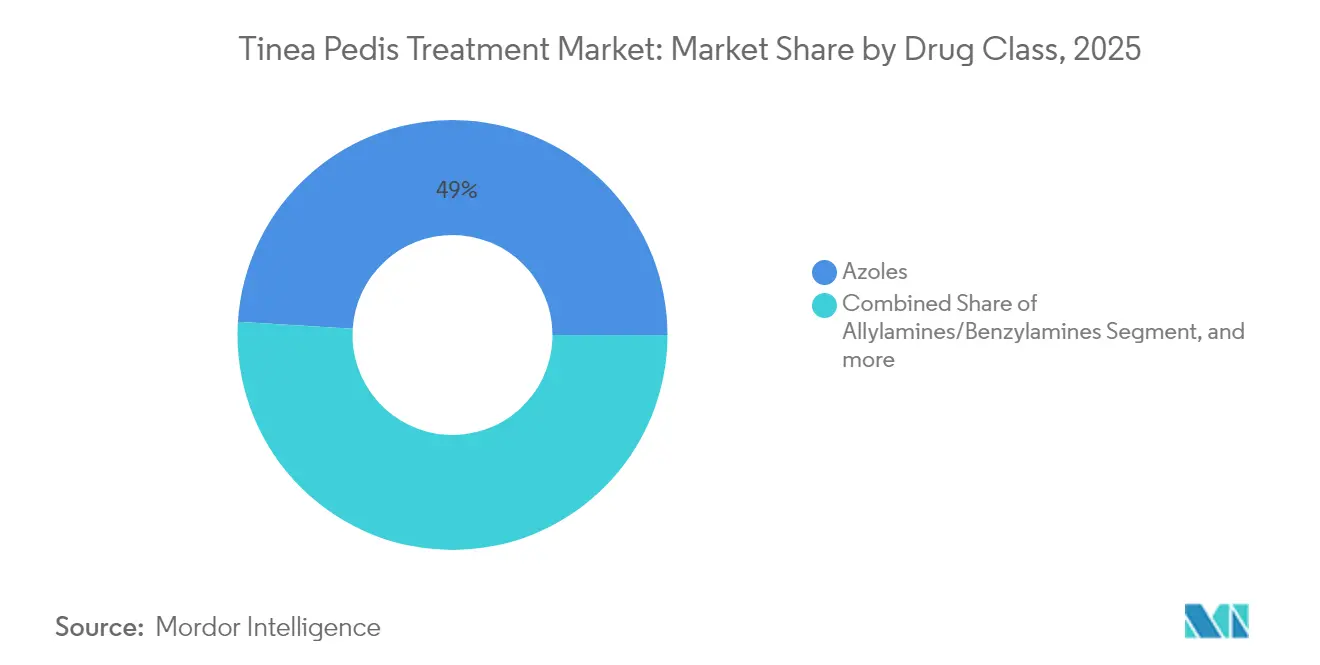
- 薬剤クラス別では、アゾール系が2025年に49.02%の収益シェアを占めトップとなり、アリルアミン系/ベンジルアミン系は2031年にかけてCAGR 7.39%で拡大する見込みです。
- 疾患タイプ別では、趾間型水虫が2025年の水虫治療市場シェアの36.35%を占め、水疱性/炎症性タイプは2031年にかけてCAGR 9.12%で拡大しています。
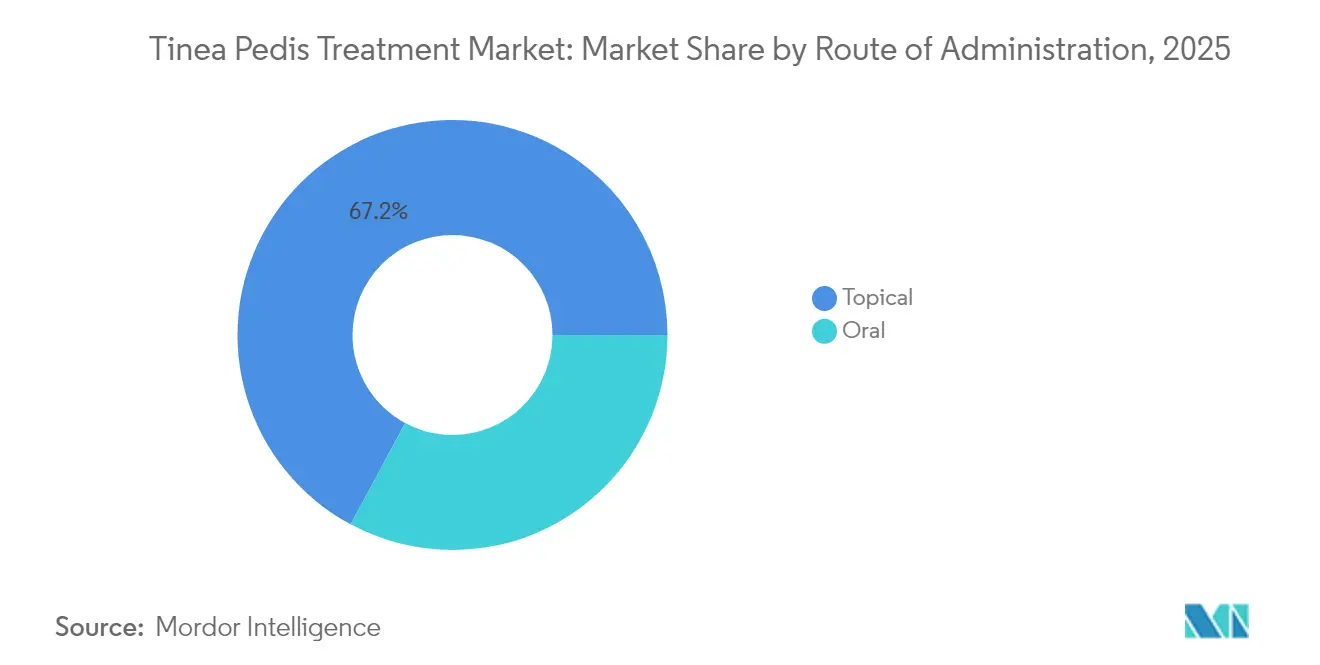
- 投与経路別では、局所製品が2025年の水虫治療市場において67.15%のシェアを占め、経口療法は2026年から2031年にかけてCAGR 8.92%で拡大する見込みです。
- 流通チャネル別では、病院薬局が2025年に47.62%のシェアを維持し、eコマースセグメントは2031年にかけてCAGR 8.55%を記録する見込みです。
- 地域別では、北米が2025年の水虫治療市場規模の37.29%を占め、アジア太平洋地域は同期間にCAGR 9.74%で拡大すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)% CAGRへの影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 表在性真菌感染症の 有病率増加 | +0.8% | 世界全体; アジア太平洋地域で最も顕著 | 長期(4年 以上) |
| 高齢者・糖尿病患者 人口の拡大 | +1.2% | 北米 および欧州 | 長期(4年 以上) |
| 米国・EUにおける OTC移行に友好的な規制姿勢 | +0.6% | 北米 およびEU | 中期 (2~4年) |
| 抗真菌薬への eコマースアクセスの拡大 | +0.9% | 世界全体;アジア太平洋・ 北米で先行 | 短期(2年 以内) |
| 軍・スポーツ選手の 共用施設における衛生義務化 | +0.3% | 世界の 施設拠点 | 中期 (2~4年) |
| 靴下・履物への 酸化銅繊維統合の台頭 | +0.4% | 先進 市場 | 長期(4年 以上) |
| 情報源: Mordor Intelligence | |||
表在性真菌感染症の有病率増加
世界の皮膚糸状菌感染率は20~25%と依然として高く、長期的な公衆衛生上の課題を示しています。[1]PLoS Pathogens編集委員会、「世界における皮膚糸状菌感染症」、plos.org 菌種分布の変化、特にトリコフィトン・インドティネアエの地理的拡散は診断の複雑性を高め、より広範な真菌学的検査を必要としています。[2]米国疾病予防管理センター、「トリコフィトン属の新興感染症」、cdc.gov 都市の高密度化は居住空間の湿度を高め、病原体にとってほぼ理想的な増殖環境を生み出しています。腫瘍学および移植療法による免疫抑制の拡大は、脆弱な患者層をさらに広げています。ビーチバレーボール選手間での感染クラスターが記録されており、ライフスタイルによる曝露が別の感染経路を形成していることが示されています。疾患の基礎的な発生率の高さが、水虫治療市場のあらゆる治療クラスにわたる持続的な需要を確保しています。
高齢者・糖尿病患者人口の拡大
糖尿病は血管障害および免疫機能低下により、足部真菌症のリスクを3倍に高めます。高齢者も同様に皮膚の完全性が低下し、表皮の代謝回転が遅くなることで真菌の定着を促進します。糖尿病性足潰瘍のエピソードは直接費用が5万USDを超えることがあり、内分泌科クリニックでの早期予防的抗真菌薬使用を促しています。長期療養施設は高密度の接触環境を生み出し、菌の急速な拡散を可能にすることで、広域スペクトル局所薬への処方集中を強化しています。その結果、水虫治療市場は慢性疾患管理の日常的な枠組みの中で、足部衛生に関する患者教育モジュールをますます統合するようになっています。
米国・EUにおけるOTC移行に友好的な規制姿勢
2025年1月のFDA ACNU規則により、処方抗真菌薬はデジタルセルフセレクションツールと組み合わせることでOTC棚に移行できるようになりました。欧州規制当局も並行したガイダンスを発出しており、欧州医薬品庁(EMA)によるレザファンギンのより広範な皮膚用途への承認がその証拠です。製造業者はQRコードを活用したアンケートを組み込み、消費者へのガイダンスを支援し、プライマリケアの負担を軽減しています。長期的には、臨床医によるゲートキーピングの縮小が製品の普及を加速させる一方、企業は堅牢なファーマコビジランスダッシュボードへの投資を義務付けられます。その結果、治療薬へのアクセスの容易化が販売数量を押し上げ、マス小売チャネルにおける水虫治療市場を拡大させています。
抗真菌薬へのeコマースアクセスの拡大
オンライン薬局は製品の発見から購入までの経路を短縮し、依然として社会的スティグマを伴う疾患に対して目立たない取引を提供しています。農村部アジアにおけるスマートフォンの普及は、消費者直販型の抗真菌薬物流を支援し、長年の流通格差を解消しています。デジタルクーポンや自動補充リマインダーが治療完了率を高め、間接的に再感染サイクルを抑制しています。しかし、偽造品リスクは依然として顕著であり、プラットフォームにブロックチェーンによるシリアルナンバー追跡の導入を迫っています。eマーケットプレイスを通じた急速に増加する注文量は、水虫治療市場における有益なブランド構築の機会を提供しています。
抑制要因の影響分析*
| 抑制要因 | (~)% CAGRへの影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 患者アドヒアランスの低さと 高い再感染率 | -1.1% | 世界全体; 途上国地域で深刻 | 長期(4年 以上) |
| 新規全身性薬剤に対する 厳格な承認スケジュール | -0.5% | 北米 および欧州 | 中期 (2~4年) |
| オンラインにおける 局所製剤偽造品の増加 | -0.4% | アジア太平洋 および新興市場 | 短期(2年 以内) |
| トリコフィトン属における トリアゾール耐性の出現 | -0.7% | アジアで発生; 世界的に拡大中 | 中期 (2~4年) |
| 情報源: Mordor Intelligence | |||
患者アドヒアランスの低さと高い再感染率
実臨床研究では、クロトリマゾール・ベタメタゾン処方のわずか3分の1程度しか確認された真菌症例に対応していないことが明らかになっており、診断の惰性が浮き彫りになっています。[3]JAMA Network Open、「局所抗真菌薬処方のパターン」、jamanetwork.com 治療の中断は通常、かゆみが治まった時点で起こりますが、標準的なレジメンではさらに2~4週間の塗布を推奨しています。再感染は未治療の履物の中で繁殖し、真菌の胞子は温かく湿った靴の内部で数ヶ月間生存します。経済的制約により患者は低効力のジェネリック薬に誘導され、病原体の保菌が長期化します。米国で抗真菌薬処方の40%を担うプライマリケア医は、皮膚真菌学の専門的なトレーニングを欠いていることが多いです。持続的な治療ギャップが水虫治療市場の数量成長を抑制しています。
新規全身性薬剤に対する厳格な承認スケジュール
全身性抗真菌薬は肝毒性および薬物相互作用のプロファイリングを必要とし、規制審査サイクルを延長させます。臨床試験は多様な病原体スペクトルに加え、代謝障害患者における薬物動態データをカバーしなければなりません。投資リスクが多くの中規模イノベーターを遠ざけ、パイプラインが局所製剤に偏る原因となっています。その結果、経口候補薬が10年ごとに第III相に到達するのはごく限られた数にとどまり、カテゴリーの拡大を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
薬剤クラス別:
耐性圧力の中でアゾール系がリードアゾール系は2025年の水虫治療市場において49.02%のシェアを獲得しました。医師の間での長年の親しみやすさと良好な経口バイオアベイラビリティが、一部の菌株における感受性低下にもかかわらずその役割を維持しています。テルビナフィンを中心とするアリルアミン系およびベンジルアミン系は、治療期間の短さと高い真菌学的治癒率に支えられ、2031年にかけてCAGR 7.39%で最も急速に拡大するコホートです。ポリエン系は難治性症例でニッチな採用を集めており、新しい脂質ベースの誘導体が効力と腎毒性のバランスを目指しています。広域スペクトル抗真菌薬と組み合わせた局所ステロイド配合剤は、併発する炎症に対処し、アドヒアランスを改善します。今後、エキノカンジン様分子およびヒドロキシピリドン誘導体が初期パイプラインに登場し、水虫治療市場内のさらなる多様化を示しています。
第2世代アゾール系は第1世代に比べて新興耐性への対応力が高く、試験管内でのT.インドティネアエに対する有効性を維持しています。一方、ポビドンヨード10%は二重盲検試験で68.4%の治癒率を示した後、最近FDAのカテゴリーIステータスを取得しました。開発者はまた、角質層の薬物濃度を高めるためにアゾール系と浸透促進剤を組み合わせています。これらの進展により、セグメントは絶対収益でトップを維持していますが、処方医が高速な病原体根絶を求める中、成長の勢いの差はアリルアミン系に明らかに有利です。
注記: 個別セグメントのシェアはレポート購入後に入手可能


疾患タイプ別:
趾間型の優位性が水疱型の挑戦に直面趾間型は2025年の水虫治療市場売上高の36.35%を生み出し、閉塞性の履物や共用表面への日常的な曝露を反映しています。臨床医は通常、低コストの局所薬でこれらを管理するため、カテゴリーは数量は豊富ですが価値は中程度です。しかし、水疱性または炎症性の病型は水疱の集簇と強い掻痒感を呈し、しばしば全身的な介入を必要とするため、患者1人当たりの支出が高くなります。水疱型セグメントは疾患サブタイプの中で最も速いCAGR 9.12%で推移しており、高度な診断プラットフォームがこれまで認識されていなかった症例を明らかにしています。
足底型またはモカシン型は過角化した足底を生じ、特に糖尿病患者において角質溶解前処置と長期の抗真菌レジメンを必要とします。プライマリケアにおける局所ステロイドの誤用の増加が白癬インコグニタに寄与しており、これは古典的な特徴を曖昧にし、正確な診断を遅らせる病態です。さらに、T.メンタグロフィテス遺伝子型VIIに起因する性感染性皮膚糸状菌症の症例が浮上しており、より広範な性的健康スクリーニングの統合が必要とされています。これらのダイナミクスが治療上の複雑さをもたらし、処方集委員会がより広範な全身性選択肢を備蓄するよう促しています。
投与経路別:
経口薬の成長の中での局所薬の優位性局所製品は2025年の収益の67.15%を占め、患者の利便性、低い毒性リスク、および強力な小売アクセス性に支えられています。ハイドロゲルおよびナノ脂質キャリアが薬物の滞留時間を延長し、1日1回投与を可能にしています。接着性の向上が脱落率を低下させ、耐性の進化を抑制します。経口療法は残りの32.85%を占めていますが、重症または難治性症例の増加に伴いCAGR 8.92%で急速に拡大しています。短期経口フォスラブコナゾール試験は、多週間テルビナフィンレジメンと同等の治癒率を約束しており、全身療法アルゴリズムの潜在的な転換を示しています。
48ヶ月の実臨床コホートのデータにより、エフィナコナゾールの良好な肝安全性プロファイルが確認され、慢性投与に対する処方医の懸念が緩和されています。経口・局所の逐次プロトコルのパイプラインが評価中であり、総治療期間の短縮を目指しています。最終的に、局所薬のイノベーションが第一選択薬としての優位性を維持していますが、拡大する臨床スペクトルと耐性による治療失敗が、水虫治療市場における経口薬に新たな勢いを与えています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
流通チャネル別:
eコマースの急増による病院の優位性への挑戦病院薬局は2025年の販売数量の47.62%を供給しており、これは主に複雑または耐性感染症が三次皮膚科サービスを通じて対応されるためです。免疫不全患者コホートへのアムホテリシンB類似体の静脈内投与も入院患者需要を高く維持しています。一方、正規ベンダー認定モジュールに支えられたeコマースチャネルはCAGR 8.55%を示しており、他のすべてのチャネルを上回っています。テレ皮膚科の処方がプラットフォームAPIに直接接続され、摩擦を低減し、リピートオーダーを統合しています。
小売チェーンは薬剤師によるカウンセリングと即時の製品アクセスを提供する中間的な位置を維持しています。しかし、特にミレニアル世代やZ世代の間では、定期的な補充のための来店客が徐々にオンラインに移行しています。FDA ACNU規則により、これまで処方箋が必要だったアリルアミン系薬剤がデジタルストアフロントに移行することが予想され、eコマースのシェア曲線が加速します。その結果、チャネル競争が激化し、ロイヤルティを守るための抗真菌薬と靴下のキットなどのバンドル戦略が促進されています。
地域分析
北米白癬(水虫)治療市場
北米は最も高い地域別収益を生み出し、2025年の白癬(水虫)治療市場規模において37.29%のシェアを占めました。懸念すべきことに、テルビナフィン耐性のT. mentagrophytes遺伝子型VIIの米国初症例が2024年にニューヨーク市で確認され、ガイドラインの改訂と検査室における監視強化が促されました。また、同地域はACNUデジタルセルフセレクションポータルを最初に運用化した地域でもあり、OTCへの転換率が拡大する可能性があります。
アジア太平洋白癬(水虫)治療市場
アジア太平洋地域は最も成長の速い市場として際立っており、2031年までに9.74%のCAGRで成長すると予測されています。スマートフォンの急速な普及と可処分所得の増加が相まって、eファーマシーの拡大を促進するでしょう。イドは2024年4月に医薬品セクターの成長を記録し、テルビナフィン塩酸塩の輸出急増がその一因となりました。しかし、同地域がAPI製造拠点の集中に依存していることは、環境または規制上のショックが生産クラスターを直撃した際に供給途絶リスクをもたらします。
欧州・中東・アフリカおよび南米白癬(水虫)治療市場
欧州は成熟した償還制度を有し、EMAによる一体的なファーマコビジランスの恩恵を受けています。2023年12月のレザファンギン承認は、政策立案者が真菌学分野のイノベーションを迅速に承認する意欲を示すものです。寒冷で湿潤な冬は、特に北欧において治療の季節性を延長します。その他の地域では、中東・アフリカおよび南米において、皮膚科サービスの普及と医療保険加入率の拡大に伴い、緩やかながらも増加する需要が見られます。耐性トリコフィトン属菌種の世界的な移動は、経験的治療に情報を提供するための地域横断的な菌株モニタリングの必要性を強化しています。

規制環境
足白癬治療薬の規制は、OTC(市販薬)アクセス経路、抗菌薬の適正使用に関する期待、および主要法域における抗真菌薬の臨床的エビデンス基準の調和によって形作られ続けている。米国では、FDAが処方薬からOTCへの移行およびラベリング管理の中心的な関門であり、2025年1月のACNU規則により、デジタル自己選択ツールに支えられている場合、特定の処方薬がOTCへ移行できるようになった。これは、外用抗真菌薬が量販店やオンラインチャネルを通じてどのように販売・流通されるかに影響を与える。
欧州では、分散型手続きが加盟国全体で市場アクセスを拡大する上で重要な経路であり続けている。2024年10月、アルミラルはエフィナコナゾール(爪甲真菌症向け)について欧州における分散型規制承認手続きを完了し、それに続く各国での販売承認取得を進め、抗真菌薬ポートフォリオにおける多国間規制経路の役割を強化した。ライフサイクル管理は、更新・改訂された製品文書にも見られ、英国におけるカロ・ヘルスケア社によるラミシルAT1%クリームの更新(2024年2月)、ラミシル・ワンス1%皮膚溶液の英国販売承認の更新(2025年4月)、さらにアイルランドにおけるバイエルによるカネスポア(ビフォナゾール)の製品情報更新(2024年7月)などが含まれる。
競合環境
水虫治療市場は断片化しています。市場における主要企業には、GlaxoSmithKline PLC、Bausch Health、Glenmark Pharmaceuticals、Bayer AG、Sanofi、Sun Pharma、Teva Pharmaceuticalなどがあります。GlaxoSmithKlineのイブレキサファンゲルプブランドのリコールに伴う供給の混乱が、病院の処方集を一時的に旧来の代替薬にシフトさせ、単一の安全性シグナルが市場ポジションを再編できることを示しました。PfizerのフォスマノゲパイクスのBasilea Pharmaceuticaへの売却も同様に全身性候補薬パイプラインを再編し、専門的な抗真菌薬企業により明確な成長余地を与えています。
技術が中心的な差別化要因です。複数の開発者が皮膚浸透効率を2倍にするマイクロエマルション技術を採用しており、薬物量の削減と賦形剤による刺激の低減を可能にしています。スポーツウェアブランドと製薬会社の間の酸化銅靴下アライアンスは予防的な多様化を表し、従来のクリーム販売を超えた追加収益を生み出しています。製造業者はまた、クラウドベースのアドヒアランストラッカーを展開し、使用リマインダーを送信することで実臨床での有効性を高め、顧客生涯価値を延長しています。
ジェネリックアゾールクリームでは価格競争が激化しており、複数ソースの利用可能性がマージンを侵食しています。これに対応して、企業は抗真菌薬をpHバランスのとれたクレンザーや靴の除染スプレーとバンドルしています。テルビナフィン耐性に直面している地域ではイトラコナゾールの需要が急増しており、一部のサプライヤーはこの分子への生産能力を優先しています。全体として、ナノデリバリーにおける持続的な研究開発、積極的な耐性管理、およびデジタル患者サポートエコシステムが、水虫治療市場における今後5年間の戦略的推進力を特徴づけています。
水虫治療業界リーダー
Bayer AG
Sun Pharmaceutical Industries Ltd
Glenmark Pharmaceuticals Limited
Bausch Health Companies Inc.
GlaxoSmithKline plc
- *免責事項:主要選手の並び順不同

白癬(水虫)治療市場
- GlaxoSmithKline
- Pfizer
- Bayer
- Bausch Health
- Sun Pharmaceuticals Industries
- Glenmark Pharmaceuticals
- Teva Pharmaceutical Industries
- Amneal Pharmaceuticals
- Viatris
- Sebela Pharmaceuticals
- Advantice Health (Kerasal)
- Johnson & Johnson (Kenvue OTC)
- Novartis AG (former Lamisil IP)
- Perrigo Company
- Zydus Group
- Cipla
- Almirall S.A.
- Astellas Pharma
- Lupin
- Mankind Pharma Ltd

市場機会と将来展望
アクセスの簡素化とデジタル支援によるセルフケアへの移行は、OTC対応と服薬遵守サポート、認証済みのeコマース流通を組み合わせられるブランドに機会を生み出している。2025年1月に導入されたFDAのACNU規則は、デジタル自己選択ツールと組み合わせることで、より多くの処方用抗真菌薬がOTCへ移行するための体系的な経路を確立した。これにより、メーカーやプラットフォームは、オンラインにおける偽造外用製剤という市場抑制要因に対処するため、QRコードによる問診、遠隔皮膚科診療との連携、検証ワークフローへの投資を促されている。
チャネルミックスにおいてeコマースが拡大するにつれ、機会はプラットフォーム統合型の医薬品安全性監視、シリアライゼーション、信頼できる販売者プログラムに集中しており、これらは偽造品への露出を減らしつつ、リピート購入を支える利便性を維持する。耐性の圧力もまた、外用剤の送達技術や代替治療レジメンにわたる製品開発・差別化の余地を広げている。2026年6月に登録された第1b相多施設共同試験(NCT07668999)では、足白癬におけるZYG24004外用フィルム形成製剤が評価され、滞留時間の改善と使用者の利便性向上に注力した製剤イノベーションの継続を示している。2026年6月に報告された査読済み臨床研究では、ナノ構造脂質担体を用いたルリコナゾールゲルが、テルビナフィン耐性皮膚糸状菌症において抗真菌効果を高めることが示され、難治性疾患における高度な担体・高性能外用薬のプレミアム化戦略を後押ししており、複数地域で耐性トリコフィトン属の監視が強化される中、従来のテルビナフィンおよびアゾール中心のアプローチを超えたより多様なツールキットの構築を支えている。
Recent Industry Developments in 白癬(水虫)治療市場
- 2026年6月:足白癬患者を対象にZYG24004外用フィルム形成製剤を評価する第1b相多施設・ランダム化・二重盲検・プラセボ対照試験(NCT07668999)が登録された。本プログラムは、投薬の利便性と皮膚滞留時間の改善を目的とした新しい外用剤形に焦点を当てた継続的なパイプライン活動を強調しており、OTC主導の競争が激しい市場における差別化を支える可能性がある。
- 2025年6月:プロペディックス社は、水虫(足白癬)の治療と再発予防を目的とした市販薬「Dryello」の発売準備を発表した。この動きは、OTCチャネルへの商業化重視の継続を裏付けており、アクセス性と消費者の利便性が診療所主導の処方を超えて対象人口を拡大できることを示している。
- 2024年6月:NYUランゴン・ヘルスの研究者らは、米国における治療困難な真菌性皮膚感染症の出現に関する知見を発表し、これにはTrichophyton mentagrophytesタイプVIIの初の記録例、およびテルビナフィン耐性Trichophyton indotineaeの増加傾向が含まれる。この報告は耐性を意識した処方の必要性を強化し、難治性症例に対する代替外用薬や経口薬への関心の高まり、診断確認の改善を後押ししている。


白癬(水虫)治療市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、足白癬(水虫)治療に使用される製品から生じる収益を対象とし、感染症の一般的な臨床タイプ全般に用いられる外用および経口の抗真菌治療薬を含み、主要な薬局チャネルおよびオンラインチャネルを通じて販売されるものである。
対象範囲の除外事項:本市場規模には、足白癬治療薬として位置付けられていない一般的なフットケア用品や衛生用品は含まれず、また診断のみを目的としたサービスも除外される。
セグメンテーション概要
- 薬剤クラス別
- アゾール系
- アリルアミン系/ベンジルアミン系
- ポリエン系
- その他(エキノカンジン系、ステロイド配合剤、新規薬剤)
- 疾患タイプ別
- 趾間型水虫
- 足底型(モカシン型)
- 水疱性/炎症性
- 投与経路別
- 経口
- 局所
- 流通チャネル別
- 病院薬局
- 小売薬局
- eコマース
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他の中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、足白癬治療カテゴリーのマッピングから始まり、これにより前提条件がより広範な抗真菌薬支出やフットケア支出に逸脱しないようにしている。リスク因子、再発パターン、典型的な治療経路を理解するため、疾病予防管理センター(CDC)、世界保健機関(WHO)、査読済み皮膚科学専門誌などの公衆衛生・疫学関連の情報源を参照している。
アクセスおよび流通の実態を確認するため、米国FDAの医薬品データベースおよび添付文書、主要地域の各国医薬品当局、入手可能な場合は税関または貿易統計を参照し、外用および経口の抗真菌薬製品の流れを方向性として確認している。また、企業の開示資料、投資家向け説明資料、医療関連団体のウェブサイトを用いて、どの製剤が実際に販売されているか、チャネルがどのように変化しているかを確認している。これらの例は網羅的なものではなく、データ収集、入力値の検証、および未解決の疑問点の明確化のために、その他の公開情報源も使用された。
一次インタビューおよび調査
一次調査は、デスクリサーチの情報源では十分に捉えられない治療構成比や価格に関する前提条件、特に外用薬から経口薬への切り替えやeコマースがリピート購入に果たす役割を検証するために活用された。主要地域の製造業者、販社、薬剤師、および臨床医と対話を行い、最終モデルに地域ごとの処方習慣とOTC使用パターンを反映させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:25% | 経営幹部(CXO):12% | アジア太平洋地域:44% |
| ミドルティア:57% | 機能/事業部門責任者:28% | 欧州・中東・アフリカ:32% |
| 小規模企業:18% | マネージャー:60% | 南北アメリカ:24% |
市場規模算定と予測
市場規模算定はトップダウン方式を用いて構築されており、罹患率指標と受診行動から治療対象需要プールを再構築し、それを投与経路(外用および経口)ごとの治療量と典型的な使用期間に変換している。この需要基盤を設定した後、一般的なパックサイズとチャネル間の構成比変化を反映した価格帯を用いて価値に変換している。
モデルを導く実務的な入力値には、外用療法対経口療法で治療される症例の割合、各投与経路の平均治療期間、OTC外用薬のリピート購入頻度、病院薬局・小売薬局・eコマース間のチャネル配分、およびアゾール系やアリルアミン系といった主要な抗真菌薬クラスの観測された価格変動が含まれる。利用可能なエビデンスが乏しい場合、ギャップはインタビューで検証された保守的な範囲を用いて対処され、それを各国に一貫して適用している。
予測には、シナリオ分析が軽度な多変量的視点とともに用いられ、糖尿病罹患率、高齢化人口比率、高湿度環境への曝露、オンライン薬局の普及といった、実務者やチャネル関係者が一貫して指摘した要因に成長が追随できるようにしている。その結果は、主要製品の価格をサンプリングし、暗示される単位量に適用することで総額が現実的であることを確認する選択的なボトムアップ検証によって裏付けられている。
データ検証と更新サイクル
モデルの出力は、地域ごとの抗真菌薬消費動向、チャネル成長率、OTCと処方薬使用間の観測された変化といった独立した指標と照合される。ある国またはセグメントがこれらの指標で裏付けられない急激な変化を示す場合、前提条件は再検討され、必要に応じて変動の要因を理解するためのインタビューの再実施が行われる。
承認前には、論理チェック、通貨換算の一貫性、投与経路・チャネル別の前年比の妥当性に重点を置いた複数回のアナリストレビューを経る。本レポートは年次で更新され、重大な事象(例えば、重要な規制変更や大幅な価格変動)が発生した場合には随時更新が追加される。納品直前には最終レビューが実施され、クライアントには最新版が提供される。
Mordor Intelligenceの足白癬治療市場規模算定と他の公表推計値との比較
本市場に関する公表値は、同一の疾患を対象としているように見えても、対象とされる治療法と選択された基準年が常に一致しているわけではないため、しばしば異なる。相違は、各調査がOTCのリピート購入をどのように扱うか、チャネル間で価格をどのように平均化するか、前提条件をどれだけ迅速に更新するかによっても生じる。
実際には、最大のギャップは通常、対象範囲の選択に起因する。例えば、外用抗真菌薬のみを対象とするか、経口療法や併用療法を含めるか、そして指間型や小水疱型といった疾病タイプを治療対象プールの中でどのように扱うかである。通貨のタイミング、eコマース普及の想定速度、成長を安定的なトレンドとしてモデル化するかより積極的な段階的成長としてモデル化するかも、総額を大きく変動させる可能性があり、そのため同一の市場でも発行元によって大きな差が生じ得る。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.50 B (2026) | |
| グローバル・コンサルティングA | USD 1.30 B (2023) | より早い基準年と2030年までのより速い成長プロファイルを採用しており、その対象範囲の重点はOTCおよび処方薬製品に傾いているが、治療症例の強度とOTCリピート購入がチャネル間でどのように正規化されているかを明確に区別していない。 |
| 業界パブリッシャーB | USD 1.43 B (2025) | 2025年を基準年、2030年を見通しとして構築されており、併用療法を抗真菌薬と集計する傾向があるため、構成比の前提条件が各地域で投与経路・チャネル別に再検証されていない場合、値が上振れする可能性がある。 |
この表は、基準年の選択と治療収益として何を数えるかが、差異の大部分を左右することを示している。外用および経口療法の量が治療症例に結び付けられ、その後チャネル構成比と現実的な価格帯に対して検証される場合、推計値は追跡可能かつ再現可能な状態を保つ。これは、Mordor Intelligenceがここで採用している特定のアプローチである。


レポートで回答される主要な質問
2026年の水虫治療市場の規模はどのくらいで、どのくらいの速さで成長していますか?
世界市場は2026年に15億USDと評価されており、2031年にかけてCAGR 4.14%で拡大する見込みです。
最大の収益シェアを持つ薬剤クラスはどれですか?
アゾール系抗真菌薬が2025年に49.02%の収益シェアで市場をリードしています。
テルビナフィン耐性が増大する臨床的問題と見なされる理由は何ですか?
耐性トリコフィトン株がテルビナフィンの治癒率を低下させており、臨床医は代替療法または併用療法にシフトせざるを得なくなっています。
2031年にかけて最も急速な市場成長を示す地域はどこですか?
アジア太平洋地域はCAGR 9.74%を記録すると予測されており、医療アクセスの拡大とeコマースの急速な普及が牽引しています。
FDAのACNU規則は製品の入手可能性にどのような影響を与えますか?
この規則により、特定の処方抗真菌薬がデジタルセルフセレクションツールによるサポートを条件にOTCステータスに移行できるようになり、消費者のアクセスが向上します。
抗真菌治療薬のeコマース販売を加速させている要因は何ですか?
利便性、目立たない購入、および医療サービスが不足している地域でのスマートフォンの普及が、消費者をオンライン薬局プラットフォームに向かわせています。
最終更新日:



