
スポーツコンポジット市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
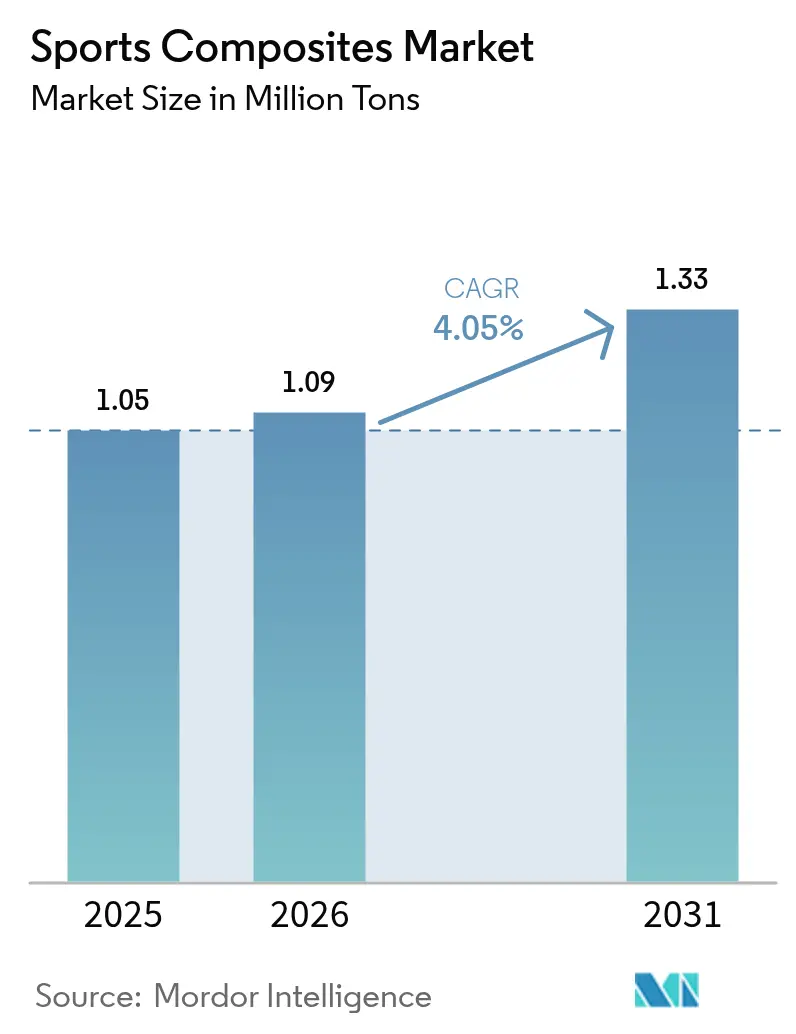
| 市場取引高 (2026) | 1.09 百万トン |
| 市場取引高 (2031) | 1.33 百万トン |
| Growth Rate (2026 - 2031) | 4.05 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋地域 |
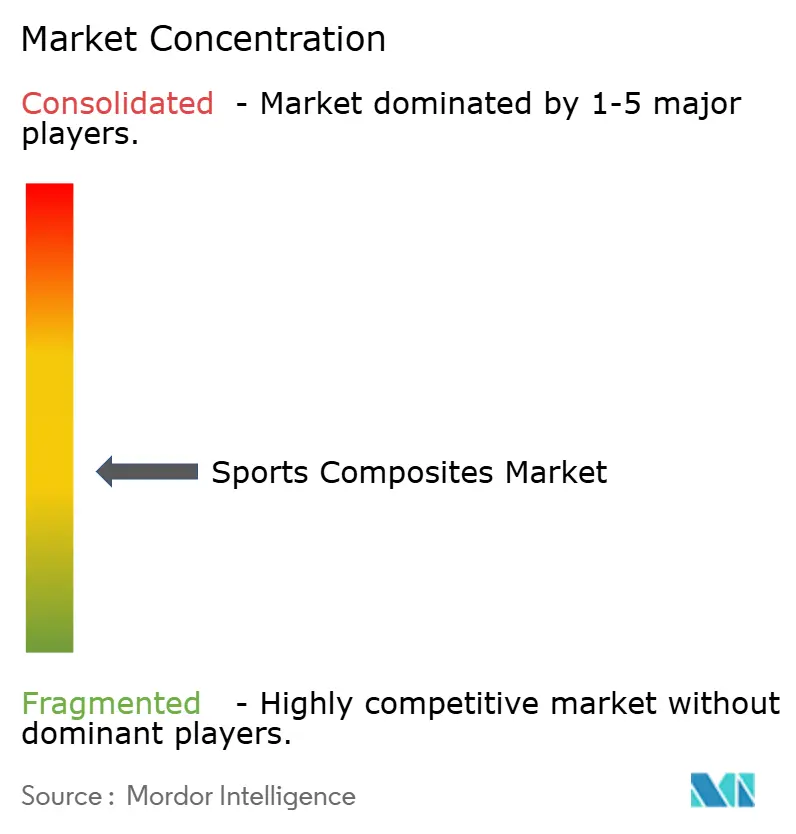
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスポーツコンポジット市場分析
スポーツコンポジット市場規模は、2025年の105万トンから2026年には109万トンに拡大し、2026年から2031年にかけてCAGR4.05%で推移して2031年には133万トンに達すると予測されます。成長の基盤は、競技パフォーマンスを数値的に向上させる軽量・高性能機器への選好の高まりにあり、2024年パリオリンピックでの炭素繊維の幅広い活用がその傾向を体現しました[1]NitPro Composites、「2024年パリオリンピックにおける炭素繊維スポーツ用品」、nitprocomposites.com。製造自動化の進展、継続的な製品革新、持続可能な素材への注目の高まりが需要をさらに強固にしています。アジア太平洋地域は、大規模な生産能力、政府支援による自転車振興策、堅調に上昇する国内消費を通じて数量成長を牽引しています。マイクロ波支援プロセス、自動化繊維配置(AFP)、および熱可塑性ルートが歴史的なコスト格差を縮小するにつれ、炭素繊維の採用が加速しています。PANフィードストックの供給不安定性とリサイクルインフラの不均一性は短期的な障害となりますが、中期的な拡大軌道を大きく妨げる可能性は低いと考えられます。
レポートの主要ポイント
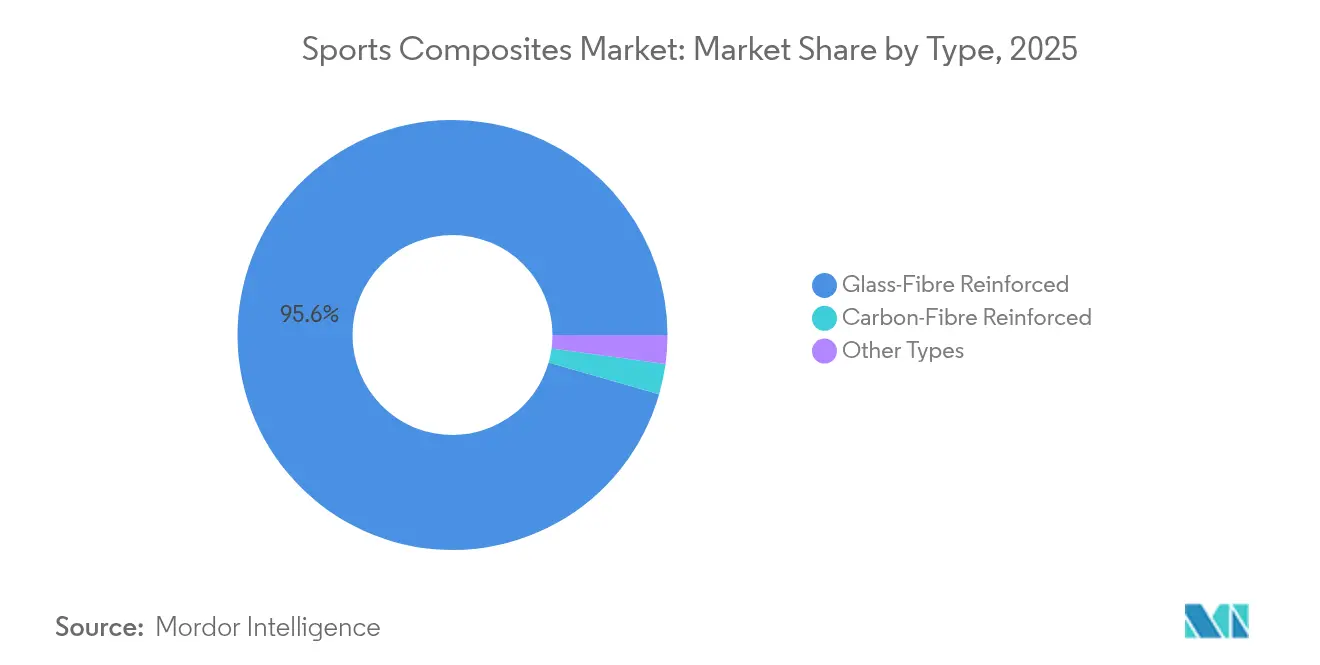
- タイプ別では、ガラス繊維強化コンポジットが2025年のスポーツコンポジット市場シェアの95.55%を占めてリードし、炭素繊維強化製品は2031年にかけて最も速い9.38%のCAGRで成長すると予測されます。
- 樹脂タイプ別では、エポキシが2025年のスポーツコンポジット市場規模の39.55%を占め、2026年から2031年にかけてCAGR5.12%で拡大する見込みです。
- 製造プロセス別では、プリプレグレイアップが2025年に44.55%のシェアを保持し、樹脂トランスファー成形は2031年にかけてCAGR7.72%で拡大すると予測されます。
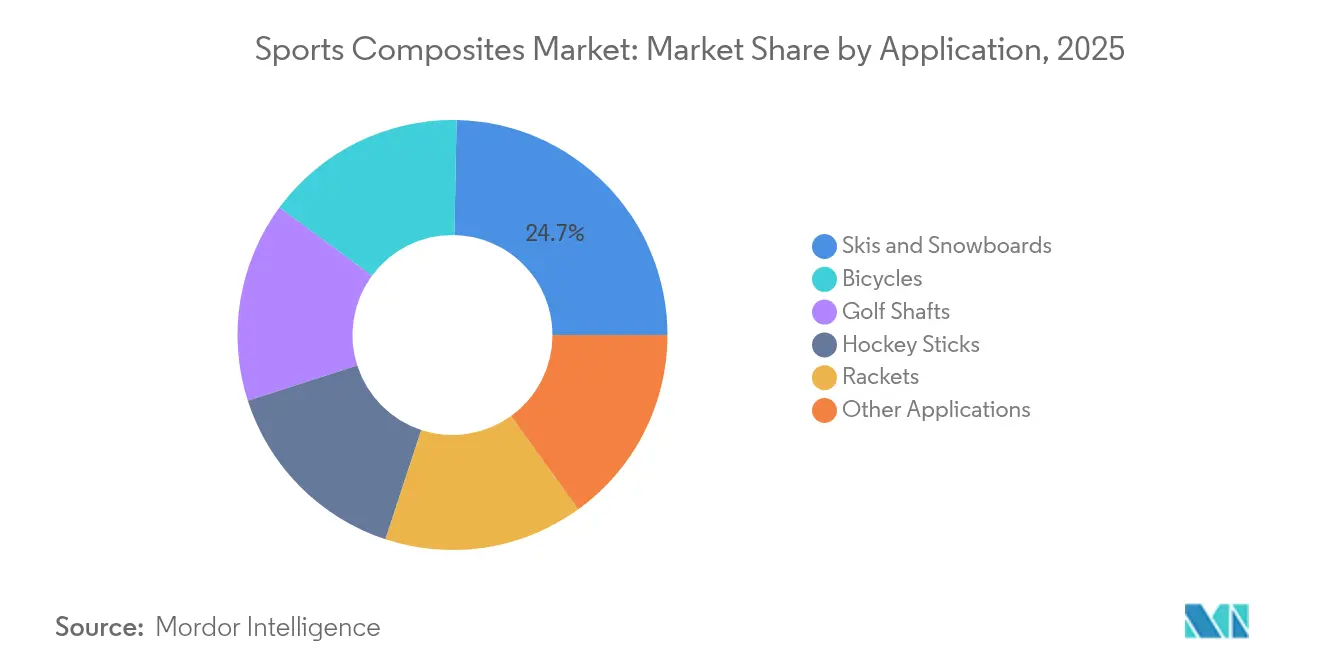
- 用途別では、スキーおよびスノーボードが2025年のスポーツコンポジット市場規模の24.70%を占め、自転車が5.68%のCAGRで最も速い成長を遂げています。
- 地域別では、アジア太平洋が2025年に55.40%のスポーツコンポジット市場シェアを獲得し、2031年にかけて最高の4.64%のCAGRを維持する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルスポーツコンポジット市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)市場CAGRへの影響(%) | 地域的関連性 | 影響タイムライン |
|---|---|---|---|
| 欧州における高級自転車向け自動化繊維配置の採用拡大 | +1.5% | 欧州、北米への波及あり | 中期(2〜4年) |
| 軽量かつ高性能スポーツ用品に対する需要の増加 | +0.9% | グローバル | 長期(4年以上) |
| アジアにおける政府支援による自転車インフラ整備の急成長が軽量フレームへの需要を触媒 | +0.7% | アジア太平洋、主に中国、日本、韓国 | 中期(2〜4年) |
| ゴルフ産業の成長 | +0.5% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| レクリエーションおよびプロスポーツの人気拡大 | +0.3% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高級自転車向け自動化繊維配置の採用拡大
自動化繊維配置(AFP)システムは、機器価格の下落とプログラミングツールの成熟に伴い、欧州のフレームメーカーの間で普及しつつあります。この技術は正確なトウ配置を実現し、スクラップ率を30%削減し、手作業によるレイアップと比較してレイアップ時間を約40%短縮します。その結果得られるフレームは、厳格な剛性基準を満たしながらも15〜20%の軽量化を達成しており、ブランドがプロのレーサーや要求の厳しいエンスージアストに合わせて乗り心地の特性をカスタマイズできます。生産の再現性も、カスタムジオメトリーを損なうことなく大規模なバッチ生産への道を開き、欧州および北米全体での収益性の高い中量供給契約をサポートします。AFP統合の拡大は、機械稼働率が上昇してユニットコストが下落し続けるにつれ、ホッケースティックやゴルフシャフトなど他の管状製品にも波及することが見込まれます。
軽量かつ高性能機器に対する需要の増加
あらゆる競技分野にわたり、アスリートは今やコンポジットギアを活用して表彰台を左右するわずかなアドバンテージを追求しています。炭素繊維テニスラケットは、フレーム振動を10%抑制しながら最大30%高いリバウンドパワーを発揮し、長いラリー中のコントロール維持を支援します。自転車では、炭素フレームがねじり剛性を維持しながらアルミニウム比で最大40%の軽量化を実現し、登坂およびスプリント時の加速性能を向上させます。小売価格の下落に伴い主流消費者もこれらの技術を採用するようになり、コンポジット製品の顧客層が拡大しています。したがって、メーカーは熱可塑性成形を拡大し、グラフェンやナノフィラーを統合することで、利益率を犠牲にすることなく軽量で耐久性が高く、より持続可能な製品ラインを提供しています。
アジアにおける政府支援による自転車インフラ整備の急成長
中国、日本、韓国の国・地方自治体は、自転車レーン、レンタルシステム、ベロドロームに数十億ドル規模の予算を投入しています。インフラの整備により通勤・レクリエーション目的の自転車利用が増加し、入門レベルおよびプレミアムコンポジットフレームへの需要が刺激されています。福建省と広東省のメーカーは新規注文に対応するため二桁台の生産能力拡大を発表し、日本の素材メーカーは域内で付加価値を確保するために国内設計の炭素プリプレグの普及促進に取り組んでいます。消費者が最大の乗り心地性能を求めてコンポジット全体のシステムへと移行するにつれ、供給業者はヘルメット、ハンドルバーステム、ホイールセットなどの保護ギアおよびコンポーネントへの波及効果を見込んでいます。
ゴルフ参加者の拡大
若年層プレーヤー、女性、新興市場の消費者がゴルフを始めるにつれ、グローバルなゴルフの裾野が広がっています。これらの層は、様々なスイングスピードに対応する正確なフレックスプロファイルを持つ軽量シャフトを求めています。炭素繊維技術は精密な肉厚コントロールとマイクロテーパー調整を可能にし、主要クラブメーカーによる量産カスタマイズプログラムをサポートします。メーカーは振動減衰とトルク安定性を主要なセールスポイントとして強調することで、アマチュアがプロのショットの安定性を再現できるようにしています。参加者が増加するにつれ、シャフトの生産量が増加し、スポーツ用品に特化したプリプレグ生産ラインの規模の経済が強化されます。
阻害要因の影響分析*
| 阻害要因 | (~)CAGR予測への影響(%) | 地域的関連性 | 影響タイムライン |
|---|---|---|---|
| PANベース炭素繊維フィードストック価格の高いボラティリティ | -1.2% | グローバル、国内生産が限られる地域での影響が大きい | 短期(2年以内) |
| マルチマテリアルスポーツギアのライフエンドリサイクルエコシステムの欠如 | -0.3% | 欧州、北米 | 中期(2〜4年) |
| 米国における複合材自転車輸入への関税障壁 | -0.2% | 北米、アジアの輸出業者への影響あり | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
PANベース炭素繊維フィードストック価格の高いボラティリティ
PAN前駆体は炭素繊維完成品のコストの約半分を占め、アクリロニトリルとエネルギー投入のコスト変動にプロセッサーをさらすことになります。スポット相場は2024年から2025年初頭にかけて急騰し、中価格帯スポーツ用品のマージンを圧迫するとともに、一部の自転車OEMが全炭素フレームのカタログを回避する要因となっています。リムリック大学(英国)の研究では、マイクロ波支援による安定化と炭素化がエネルギー消費を70%削減できる可能性が示されており、コスト低減の基盤を整えていますが、商業展開は2〜3年先とされています。それまでの間、メーカーはリグニンベースの前駆体を探索し、リサイクル繊維ブレンドの規模拡大で価格リスクのヘッジを図っていますが、性能重視のギアでは資格審査サイクルが普及を遅らせています。
マルチマテリアルスポーツギアのライフエンドリサイクルエコシステムの欠如
英国で廃棄されるコンポジットスポーツ用品の約90%が依然として埋め立て処分されています。繊維、樹脂、金属インサートを組み合わせた複雑なレイアップは直接的な素材分離を妨げ、地理的に分散したユーザーベースは逆物流コストを膨らませます。炭素繊維サーキュラーアライアンス(CFCA)などの最近の取り組みは、Scott SportsやWilson Sporting Goodsなどの主要メーカーの参加のもと、炭素繊維スポーツ用品に特化した循環性ソリューションの開発を通じてこのギャップに対処し始めています。デンマークのスキーリサイクル試験でも、冬季スポーツ用積層材の処理に風力タービンブレードの粉砕技術が活用されています。このような取り組みが拡大するまで、主要ブランドは持続可能性への厳しい監視に直面し、高額なエコデザインとテイクバックプログラムの費用を負担しなければなりません。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:ガラス繊維優位の中で炭素繊維が台頭
ガラス繊維コンポジットは、2025年のスポーツコンポジット市場の95.55%に相当する支配的な地位を維持しました。同素材の低コストと十分な機械特性は、数量スループットと価格競争力に依存する入門レベルのスキー、ホッケースティック、保護シェルに適しています。それでも、炭素繊維の生産量はCAGR9.38%で拡大すると予測されており、これはスポーツコンポジット市場全体の成長率の2倍以上に相当します。メーカーはマイクロ波安定化、トウスプレッディング、リサイクル繊維フィードを活用してコスト抑制に取り組んでいます。したがって、炭素繊維製品に紐づくスポーツコンポジット市場規模は、重量削減がプレミアム価格を正当化する自転車、ゴルフシャフト、プロ用ラケットフレームに牽引されて急拡大する見込みです。
用途レベルでは、スポーツコンポジット市場においてコストとパフォーマンスのバランスを取るために炭素スキンとガラスコアプライを組み合わせたデュアルマテリアルアーキテクチャの拡大が見られます。炭素フィラメントワインディングおよび自動化テープ配置への幅広い習熟は、新しい管状製品の開発サイクルを短縮し、ブランドが毎シーズン差別化されたロードおよびグラベルバイクのラインアップを発表できるようにします。衝撃耐性のためのアラミドや藻類由来の炭素などのバイオ由来強化材といったニッチ繊維は、依然として実験段階にありますが、実装炭素量削減を目指す研究助成金を集めています。
注記: 全個別セグメントのシェアはレポート購入後にご利用いただけます


樹脂タイプ別:性能面での優位性によりエポキシがリード
エポキシプラットフォームは2025年の数量の39.55%を占め、優れた剛性保持性、低収縮性、強固な繊維接着性を反映しています。このセグメントの予測CAGR5.12%は、熱可塑性融合接合における高温対応樹脂への需要増大により、ポリウレタンおよびポリエステル処方を上回る成長を維持します。メーカーは自己修復型エポキシマトリックスおよびラケットハンドルやヘルメットライナー向けの抗菌添加剤を展開しており、大規模な設備改修なしに特性の幅を広げています。ポリウレタンは振動が重要なボードやパッドで引き続き存在感を示し、ビニルエステルは加水分解耐性が重視されるマリン環境にさらされるサーフおよびパドルギアでシェアを維持しています。
将来の成長は、高速圧縮プレスに適合する高速硬化ホットメルトエポキシから生まれます。これらの化学物質はサイクルタイムを大幅に短縮し、中市場ブランドにとって自動化された少量生産を財務的に実現可能にします。その結果、処理生産性が向上し循環型経済への取り組みが製造スクラップをプリプレグ原料として再利用するにつれ、スポーツコンポジット市場規模に占めるエポキシの割合が拡大すると予測されます。
製造プロセス別:先進的手法が生産を再構築
プリプレグレイアップは、最高水準のスキー、フレーム、シャフトを支える精密な樹脂制御と高い繊維体積率により、2025年のトン数の44.55%を実現しました。かつてコストのボトルネックだったオートクレーブ硬化は、オートクレーブ外オーブンおよび急速加圧プレスへの段階的な置き換えが進み、ユニットエネルギー需要を削減しています。一方、樹脂トランスファー成形はCAGR7.72%が見込まれており、これはクローズドモールド金型が両面にクラスAの仕上がりをもたらし、揮発性物質の閉じ込めを減らし、厳格化する工場排出規制に対応するためです。スポーツコンポジット市場ではまた、多軸ヘッドが負荷経路に沿って様々な弾性率の繊維を配置するにつれ、フィラメントワインディングが電動自転車フレームおよびトレッキングポールに拡大しています。
自動化繊維配置(AFP)は最注目の革新技術であり、マルチロボットセルがプログラムに従って細いトウを配置し、非重要ゾーンから不活性質量を削減する可変厚み積層板を作成します。早期採用者は積層板重量の20%削減と、高利益率のレース製品での設備の急速な償却を報告しています。積層速度が上昇するにつれ、AFPは選択された中量製品も扱うようになり、スポーツコンポジット市場の将来の成長における役割を強化することが期待されます。
用途別:パフォーマンス要求が多様な採用を促進
スキーおよびスノーボードはスポーツコンポジット市場規模の24.70%を占めました。コンポジットコアはエッジグリップのためのねじり剛性とたわみのバランスを取り、戦略的な炭素およびバサルトストリンガーが減衰特性を調整します。サプライヤーはリゾートの持続可能性目標に対応するため、リサイクル炭素とフラックスハイブリッドの実験を進めています。自転車はCAGR5.68%で拡大しており、高弾性率炭素チューブ、モノコックフレーム、構造リムを活用してライダーのワット数を効率的に伝達します。先進的な熱可塑性オーバーモールディングにより、硬化工程中にドロップアウトとケーブルガイドを一体化し、二次組み立て作業を削減します。
ゴルフシャフト、ホッケースティック、ラケットフレームは高量用途の締めくくりとなり、それぞれがバランス、振動、リバウンドを精緻に調整するためのレイアップ技術の向上を推進しています。スポーツコンポジット市場は引き続き多様化しており、釣り竿、クラッシュヘルメット、保護パッディングが合計で相当なトン数を吸収しています。パークゴルフクラブフェース向けナノフィラー強化積層板(1,000%超の振動減衰効果を実証)の登場は、コンポジットが切り開くパフォーマンスの限界の絶え間ない拡張を示しています。
注記: 全個別セグメントのシェアはレポート購入後にご利用いただけます
地域分析
アジア太平洋は2025年にグローバル数量の55.40%を占めてリードしました。生産者規模、統合された繊維供給、急増する国内需要が、同地域を主要な製造・消費ハブとして位置づけています。中国の輸出データによれば、2024年の最初の7ヶ月間のスポーツ用品出荷額は700億人民元(9億9,200万米ドル)に達し、前年比15.41%増となりました。都市型自転車利用、冬季スポーツ参加、グリーン素材採用を奨励する地域政策が、2031年にかけてCAGR4.64%という予測を下支えしています。スポーツコンポジット市場はRCEP下の有利な貿易条件の恩恵を受けており、中国、日本、韓国のブランドがASEANおよびオセアニアの小売チャネルへの浸透を進めています。
北米は、プレミアム自転車、ゴルフセット、冬季ギアへの高い裁量的支出に支えられて続きます。国内の持続可能性プログラムは、壊れたラケットやスキーから炭素繊維を回収する循環型経済パイロット事業を加速させており、同地域をライフエンドソリューションの模範として位置づけています。しかし、輸入コンポジット自転車への関税引き上げはコスト圧力を加え、一部のブランドが価格を守るためにフレーム生産の国内回帰や関税除外パートナーからの調達を検討させています。
欧州は、精密なAFPおよびRTMプロセスを活用する高品質スキー、ヨット、自転車メーカーの強固な基盤を維持しています。地域の研究クラスターはバイオベースエポキシとリサイクル可能な熱可塑性コンポジットを改良し、ブランドがゆりかごから墓場までの排出量を削減する支援をしています。開発資金と厳格なエコデザイン規制が企業にクローズドループシステムの採用を促し、欧州のメーカーに循環型製品ポートフォリオにおけるファーストムーバーアドバンテージをもたらしています。南米、中東、アフリカは依然として新興ながらも有望であり、スポーツ参加とインフラ整備がコンポジット製品への新たな需要の拠点を生み出しています。


バリューチェーン分析
スポーツ用コンポジットのバリューチェーンは、石油化学系および生物由来の原料からPAN前駆体およびガラス繊維の生産へと移行することから始まる。続いて炭素繊維の炭化処理、エポキシ、ポリウレタン、ポリエステル、ビニルエステル、および新興のリサイクル可能な熱可塑性樹脂の樹脂合成が行われ、東レ株式会社、三菱ケミカル、Hexcel、SGL Carbon、Solvayなどの材料サプライヤーが原料をプリプレグ、ファブリック、テープ、その他の半製品コンポジット形態に変換する。次に、スポーツ用品OEMおよびティアサプライヤーが、プリプレグ積層、RTM、フィラメントワインディング、圧縮成形を用いてこれらの材料を切断、積層、成形し、フレーム、シャフト、スティック、ラケット、ボード、保護具に仕上げる。完成品はブランド直営チャネルおよび専門ディストリビューターに届き、小売需要とアフターマーケットの代替需要の両方に供給される一方、保証返品や破損品はスクラップの二次的な流れを生み出す。
ボトルネックは高弾性炭素繊維の入手性と転換能力周辺に集中しており、プレミアムゴルフシャフトのエコシステムは、重要な材料供給が日本を拠点とするメーカーに大きく集中しているシングルソースリスクを浮き立たせている。コストと供給継続性のリスクは、PAN原料の価格変動と、マルチマテリアルのスポーツ用品に対する地理的に分散した限定的な使用終了後回収網によっても高まっている。これに対応し、業界チェーンは樹脂革新企業やリサイクル業者とニッチなボードおよびウインタースポーツブランドを結びつける循環型パイロット事業を構築しつつある。これには、Elium社のリサイクル可能な熱可塑性樹脂とリサイクル炭素繊維を用いたJEC World 2026におけるArkema社のエコデザインスピードボードの試作品、そして2026年4月の水上試験を通じて循環型ウインドサーフボードの試作品を検証したZephir Projectコンソーシアムが含まれる。
競合状況
グローバルな競技環境は、大手樹脂・繊維複合企業と専門スポーツ用品メーカーが組み合わさり、程よく分散した競合構造を形成しています。Hexcel、Toray、SGL Carbonは素材科学の深みと規模を活かして一貫したプリプレグとトウを供給し、ニッチ企業はカスタマイズされたゴルフシャフトや柔軟な構造テキスタイルで差別化を図っています。HEADからWilsonまでの機器ブランドは素材の革新を人気のあるギアラインに取り込み、供給を確保してエンドプロダクトに独自のノウハウを組み込む垂直統合を実現しています。
イノベーションが決定的な競争の梃子であり続けます。マイクロ波支援炭素化、リグニン由来前駆体、グラフェン播種積層板がパイロット規模に近づいており、低コストと高性能化を約束しています。クローズドループリサイクルまたは高スループットAFPを商業化する企業は、規制当局と消費者がよりグリーンで軽量かつ長持ちするギアを要求するにつれ、プレミアムシェアを獲得すると見込まれます。その結果、スポーツコンポジット市場は、処方の専門知識と適応性の高い製造基盤を組み合わせた機動力のあるメーカーを優遇すると予測されます。
スポーツコンポジット産業のリーダー企業
TORAY INDUSTRIES, INC
Mitsubishi Chemical Carbon Fiber and Composites, Inc.
Hexcel Corporation
SGL Carbon
Solvay
- *免責事項:主要選手の並び順不同

市場機会と将来展望
短期的な空白領域は、性能要件と循環性が交差する部分に集中しており、ブランドはサステナビリティに関するメッセージングから、リサイクル可能かつ生物由来のコンポジットシステムの構造的な検証へと移行している。Arkema社が2026年3月にJEC World 2026で発表した、Eliumの液状熱可塑性樹脂とリサイクル炭素繊維を用いたリサイクル可能なスピードボードの試作品のデモンストレーションは、回収・加工パートナーの規模拡大を前提として、解重合を活用した樹脂プラットフォームを支えられるボードや類似の表面積の大きい製品への道筋を示している。一方で、より加工が難しいコンポジットの流れを対象とするリサイクルプログラムも、スポーツ部品の材料循環を拡大しており、これには2026年に競技会での注目度が高まった、リサイクル風力タービンブレードのガラス繊維から製造されたサーフボードフィンが含まれ、安全性が重視されない部品において、一貫した外観と最低限の機械的性能を維持できる場合に再生強化材の採用を後押ししている。
2つ目の機会領域は、航空宇宙分野からスポーツ向けプリプレグ、繊維構造、エンジニアードサブコンポーネントへの技術移転であり、これにより自転車、ゴルフシャフト、ラケットの剛性と耐久性を維持しつつ軽量化を実現する。Teijin Carbon社が2026年3月に発表した、高級自転車フレーム向けTenax NEXTプリプレグシステムの拡張は、スポーツ用品向けの先進的な樹脂・繊維ソリューションの製品化が継続していることを裏付けている。コンポーネントレベルの技術革新も、プレミアム機体の差別化を支えており、Sapim社は2026年のSea Otter Classicで複合材製スポークRC-1を発表し、回転部品や疲労が問題となる部品において金属からコンポジットへの代替が続いていることを示している。関連するソフトグッズ用原材料の分野では、生物由来ポリマープラットフォームが高機能スポーツウェアのサプライチェーンに進出しており、これにはAvantium社が2026年7月に発表したPEFベースのテキスタイル試作品に関する協業、およびCovationBio社が2026年7月に商業展開を開始したソロナ・エラステレルp伸縮繊維が含まれ、これらはテキスタイルとコンポジットシェルを組み合わせたヘルメットライナーやパッドのエコシステムに供給され得る。
最近の業界動向
- 2026年6月:HexcelとDeutsche Aircraftは、D328eco地域旅客機プログラムに向けた長期的な複合材パートナーシップおよび供給契約を発表した。航空宇宙分野主導ではあるものの、これは先進コンポジットソリューションに対する下流需要を引き締め、高性能スポーツ用品にも供する複合材料、加工ノウハウ、資格認定済みサプライチェーンへの投資を強化するものである。
- 2025年4月:HEADは、Toray Carbon Fibers Europeが供給する100%バイオサーキュラー炭素繊維を使用し、ISCC PLUSマスバランス認証のもとで限定版テニスラケット「BOOM RAW」を商業化した。この発売により、試作段階にあったサステナビリティ構想が小売製品へと移行し、パフォーマンス用ラケットおよびパドルにおける低環境負荷の強化材のOEM採用がより広範に進むことが期待される。
- 2024年11月:Toray Advanced Compositesは、コロラド州エングルウッドにあるGordon Plastics社の資産の買収を完了し、連続繊維強化熱可塑性複合材テープの生産能力と技術力を拡大した。これにより、より短サイクルの製造ルートが可能となり、再現性、耐衝撃性、使用終了後のリサイクル性を重視するスポーツ用品部品向けの熱可塑性複合材の供給拡大に寄与する。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本調査では、スポーツ用コンポジット市場を、スポーツ用具の製造に使用される複合材ラミネート、プリプレグ、および成形複合材部品と定義する。ここでの複合材含有は機能的な材料であり、小さな装飾部材ではない。
対象範囲の除外事項:航空宇宙、自動車、または船舶用途を主目的とし、スポーツ用具向けではない原料繊維、熱可塑性フィルム、およびプリプレグは除外対象とする。
セグメンテーション概要
- タイプ別
- 炭素繊維強化
- ガラス繊維強化
- その他のタイプ
- 樹脂タイプ別
- エポキシ
- ポリウレタン
- その他の樹脂タイプ
- 製造プロセス別
- プリプレグレイアップ
- 樹脂トランスファー成形
- フィラメントワインディング
- 引抜成形(プルトルージョン)
- 圧縮成形
- その他のプロセス
- 用途別
- ゴルフシャフト
- ホッケースティック
- ラケット
- 自転車
- スキーおよびスノーボード
- その他の用途
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の外枠を設定し、数量の前提を現実的なものに保つ上で役立った。輸出入の流れに関する各国の税関統計、USITC形式の貿易表、複合材製造が追跡されている政府の工業生産統計といった公的資料を参照した。
単一の情報源への依存を避けるため、強化プラスチックに関連する業界団体のページや技術団体、さらにスポーツ用具における複合材の使用および加工動向を論じる査読済み材料科学系ジャーナルも確認した。企業の年次報告書、投資家向け説明資料、製品カタログを用いて、スポーツ分野における複合材グレードの位置付けを把握した。企業財務・インテリジェンス、特許データベース、出荷単位の輸出入記録については、有料サブスクリプションを選択的に利用した。これらの情報源は例示的なものにすぎず、データポイントの収集、検証、明確化のために他の多くの公的資料も使用した。
一次インタビューおよび調査
一次調査は、単位あたりの一般的な複合材含有量、製造工程における廃棄率、あるスポーツ分野が炭素繊維とガラス繊維の間でどれほど速く切り替わるかといった、公的資料では十分に説明されない部分を補うことに重点を置いた。複合材料サプライヤー、スポーツ用品メーカー、加工業者、ディストリビューターなど多様な関係者と対話を行い、議論はAPAC、EMEA、南北アメリカを対象とし、地域別のミックスと価格を一貫した方法で確認できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:28% | 経営幹部(CXO):13% | APAC:51% |
| ミドルティア:58% | 機能部門/事業部門リーダー:39% | EMEA:30% |
| 中小プレーヤー:14% | マネージャー:48% | 南北アメリカ:19% |
市場規模算定と予測
中核となる規模算定モデルは、スポーツ用具の生産および貿易に関する指標からスポーツ用コンポジット需要を再構築するトップダウン型の構築手法を用い、その需要規模を典型的な材料使用強度係数を用いて複合材の量に変換する。カテゴリー別の総量が形成された後にのみ、サンプルサプライヤーの集計、大規模用具カテゴリーにおけるチャネル確認、サンプル量と平均販売価格を掛け合わせたクロスチェックなど、選択的なボトムアップ検証を適用し、これにより外れ値の調整を行った。
モデルで使用される主要な入力データには、用具単位あたりの複合材含有量(例:自転車フレームとラケットの比較)、炭素繊維とガラス繊維の間のミックス変化、地域別の製造集中度、スポーツ用品の輸出入動向、加工歩留まりおよび廃棄率の前提が含まれる。ニッチなスポーツ分野でデータが薄い場合は、構造が類似する代替カテゴリーを用いてギャップを補い、その後インタビューでのフィードバックを用いて再確認した。
予測に関しては、参加率の動向、強化繊維の価格、材料システム間の代替に対する感度が高いため、シナリオ分析を用いた。将来見通しは、生産計画、リードタイム、価格動向についてインタビュー対象者が予想する内容と結び付けられており、そのため予測は単一の成長率前提だけで動くものではない。
データ検証および更新サイクル
検証は、モデルの出力結果をスポーツ用品の貿易フロー、地域別の生産動向の変化、報告されている複合材加工の生産能力拡大といった独立した指標と比較する複数のチェックを通じて行われた。ある国またはスポーツ分野がこれらの指標と一致しない急激な変化を示した場合は、前提を再検討し、回答者に再度連絡を取って何が変化したのかを確認した。
承認の前には、単位変換、価格算定の論理、地域別の分割が一貫していることを確認するため、段階的なアナリストレビューを実施する。レポートは毎年更新され、大きな出来事が需給を大幅に変動させた場合には中間更新も行われる。提供の直前には最終確認を行い、その時点で入手可能な最新の見解をクライアントに提供する。
Mordor Intelligenceのスポーツ用コンポジット市場推定値と他社の公表推定値との比較
各発行元が測定対象を異にし、測定単位も必ずしも同一ではないため、スポーツ用コンポジットに関して公表されている市場規模には大きな差が見られることがある。差異は通常、バリューチェーンのどの範囲まで数え上げているか、関連するスポーツ用品を含めているかどうか、前提の更新頻度によって生じる。
保護具用フォームなどの非構造的なパディングは、一部の収益総計に組み込まれることが多いが、これらの項目はMordor Intelligenceの対象範囲外であり、本モデルはスポーツ用具の出荷に使用される複合材ラミネート、プリプレグ、成形部品を追跡している。この差異はまた価格算定手法の違いも反映しており、一部の推定では収益に対して広範なCAGRを適用しているのに対し、他は生産・貿易指標を用いて需要を再構築しており、さらに通貨のタイミングやインフレ処理の違いが、表示されるUSD換算値を変化させることもある。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 4.22 B (2025) | |
| 業界調査会社A | USD 4.00 B (2024) | 広範なセグメンテーションを伴う収益ベースの視点を採用しており、複合材構造部品を隣接するスポーツ材料と明確に区別していないため、含まれる部品構成によって総額が圧縮または拡大する可能性がある。 |
| 市場分析グループB | USD 3.78 B (2024) | 異なる基準年および予測期間にわたる価値ベースの総計を報告しており、スポーツ用途以外の複合材最終用途に関する除外事項を明示していないため、算定対象となる需要規模および適用される価格動向が変化する可能性がある。 |
表を総合的に見ると、差異の大半は成長期待の違いだけではなく、対象範囲と単位変換によるものである。明確に定義されたスポーツ用具向け複合材の形態に算定対象を結び付け、その上で独立した指標を用いて数量と価格を相互検証することにより、最終的な数値は追跡可能性を保ち、再現しやすいものとなる。


レポートで回答される主要な質問
スポーツコンポジット市場の現在の規模はどのくらいですか?
スポーツコンポジット市場は2026年に109万トンに達しており、2031年までに133万トンに達すると予測されています。
スポーツコンポジット内で最も速く成長している素材タイプはどれですか?
炭素繊維強化コンポジットはCAGR9.38%で拡大しており、他のあらゆる強化タイプを上回るペースで成長しています。
なぜアジア太平洋がスポーツコンポジットの生産を支配しているのですか?
同地域は統合されたサプライチェーン、自転車および冬季スポーツへの政府支援、堅調な輸出需要の恩恵を受けており、これらが合わさってグローバル数量の55.40%を実現しています。
メーカーは炭素繊維のコストボラティリティにどのように対処していますか?
企業はマイクロ波支援炭素化のパイロット実施、リグニンベース前駆体の探索、リサイクル繊維含有量の増加を通じて、従来のPANフィードストックへの依存を低減しています。
自動化繊維配置(AFP)はスポーツ用品製造においてどのような役割を果たしていますか?
AFPは精確なトウ積層を可能にし、スクラップを削減し、より軽量なフレームとシャフトを生産することで、高級自転車、ホッケースティック、次世代ゴルフクラブへの幅広い採用を促進しています。
コンポジットスポーツギアのリサイクルは商業的に実現可能ですか?
欧州および北米のパイロットプロジェクトでは、リサイクル繊維が元の強度の60〜70%を保持することが示されていますが、より広範な展開はコスト効果の高い回収ネットワークと標準化された処理ラインの整備を待っています。
最終更新日:



