
検体有効性試験市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
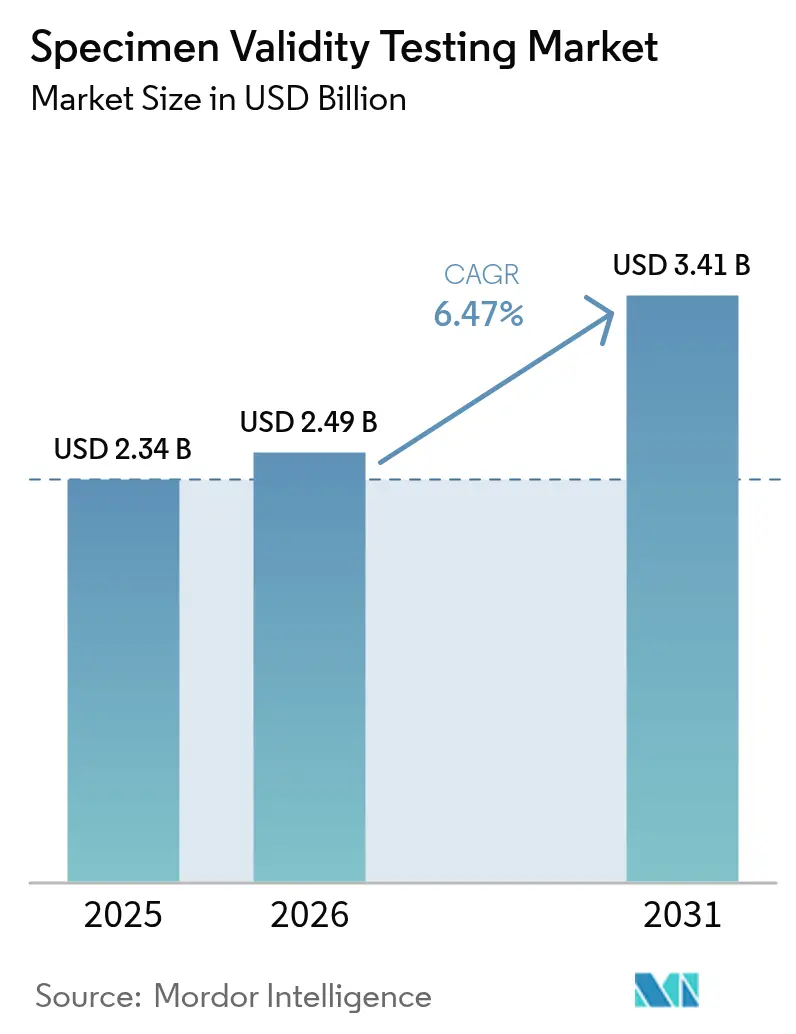
| 市場規模 (2026) | 2.49 十億米ドル |
| 市場規模 (2031) | 3.41 十億米ドル |
| Growth Rate (2026 - 2031) | 6.47 % |
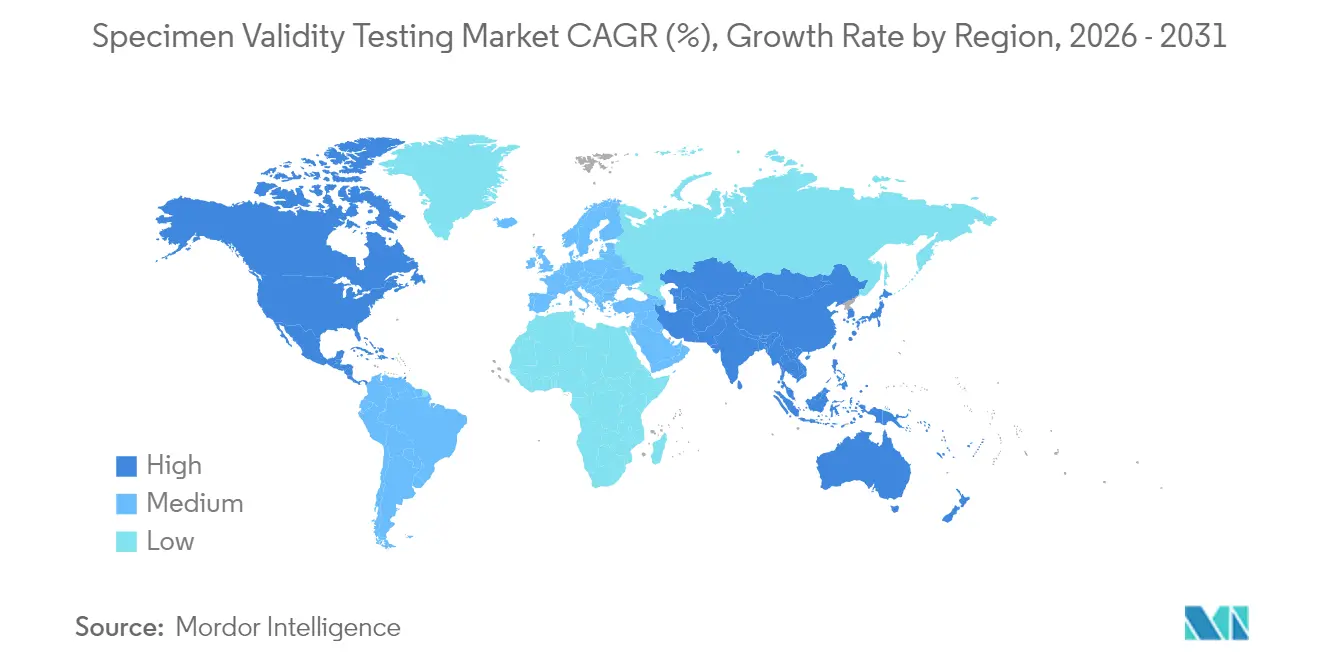
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる検体有効性試験市場分析
検体有効性試験市場規模は、2025年の23億4,000万米ドルから2026年には24億9,000万米ドルへと成長し、2026〜2031年にかけてCAGR 6.47%で2031年までに34億1,000万米ドルに達すると予測されています。この軌跡は、職場安全義務の強化、ポイント・オブ・ケア(POC)検査プラットフォームの急速な普及、および高度な検体改ざん試みを検出する技術のアップグレードを反映しています。輸送、エネルギー、医療分野の雇用主は検査対象範囲を拡大し続けており、フェンタニルおよびノルフェンタニルを新たに追加した2025年1月の連邦パネル拡大などの政府の更新措置が、すべての検査室に対して検体の完全性基準を引き上げています。遠隔医療の利用拡大により新たな遠隔採取チャネルが開かれ、改ざん防止デバイスおよびリアルタイムで検体の完全性を検証するAI駆動型分析への需要が高まっています。非尿検体マトリクスが支持を集めているものの、検体有効性試験市場は依然として規制環境を支配する大量尿検査プログラムに支えられています。
主要レポートのポイント
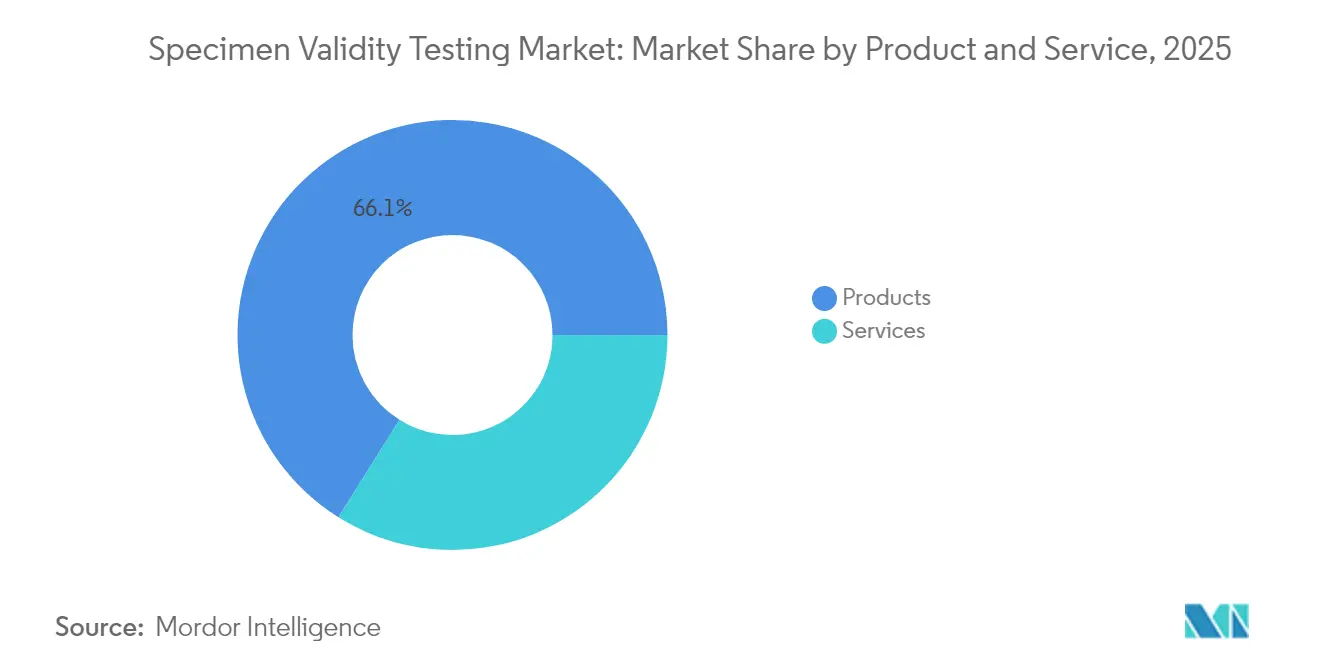
- 製品・サービス別では、消耗品製品が2025年に66.10%の収益シェアを維持し、サービスは2031年にかけてCAGR 7.12%で最も速い成長を記録すると予測されています。
- タイプ別では、検査室検査が2025年に検体有効性試験市場シェアの59.10%を占め、POCプラットフォームは2031年にかけてCAGR 7.18%で拡大する見込みです。
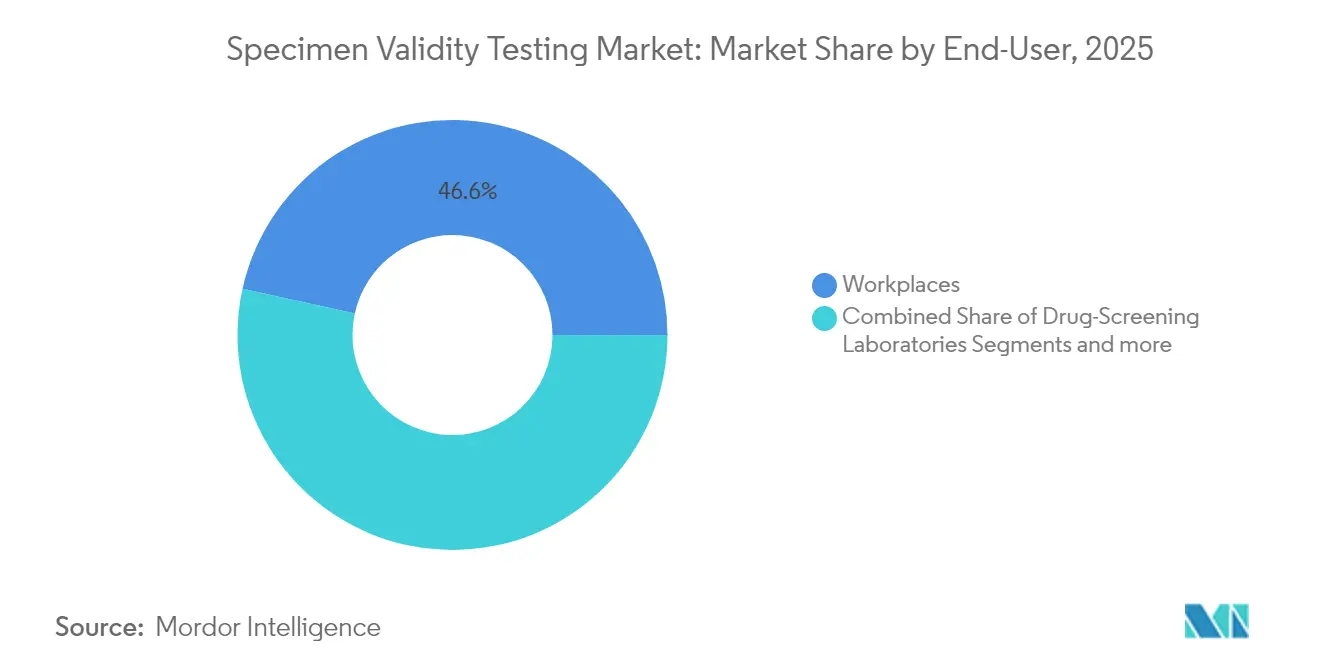
- エンドユーザー別では、職場プログラムが2025年に46.55%の収益シェアでトップとなり、薬物スクリーニング検査室が2031年にかけてCAGR 7.22%という最高の成長率を記録すると予測されています。
- 地域別では、北米が2025年に検体有効性試験市場規模の41.00%のシェアを占め、アジア太平洋は2026〜2031年にかけてCAGR 7.30%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因影響分析*
| 促進要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 職場薬物検査義務の拡大 | +1.2% | 世界全体、北米・EUに集中 | 中期(2〜4年) |
| POC検体有効性試験デバイスの急速な普及 | +0.9% | 北米・アジア太平洋 | 短期(2年以内) |
| 遠隔医療の拡大による在宅キットの需要促進 | +0.7% | 北米・EU | 中期(2〜4年) |
| リアルタイム改ざん検出のための機械学習アルゴリズム | +0.6% | 世界全体、北米主導 | 長期(4年以上) |
| 大麻合法化による差別化パネルの推進 | +0.5% | 北米、EUへ拡大中 | 短期(2年以内) |
| サプライチェーンセキュリティによる無菌管理の強化 | +0.4% | 世界全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
職場薬物検査義務の拡大
六大陸の規制当局が企業安全規則を強化しており、雇用主は薬物の存在だけでなく各検体の真正性を確認することを求められています。米国のOSHA準拠指令、カナダの危険物輸送規則、オマーン労働省による石油・ガス産業への強制検査命令は、より厳格な検体有効性確認への集団的な動きを示しています。大手コングロマリットは、事故後の訴訟リスクを軽減するため、標準作業手順に保管連鎖ソフトウェアおよびメディカルレビューオフィサー(MRO)監督を組み込むことが増えています。これにより生じる需要の乗数効果が、温度ストリップ、酸化剤アッセイ、デジタル保管システムの継続的な販売を押し上げています [1]一般民間航空局、"コンプライアンスの許容手段、" gcaa.gov.ae。
POC検体有効性試験デバイスの急速な普及
新たに承認されたハンドヘルド型アナライザーは、6分以内に改ざん物質スクリーニングを完了し、事後調査で求められる「即時性」基準を満たしています。オンサイトフェンタニルアッセイに対する米国食品医薬品局(FDA)の承認は、有効性確認を単一ステップのPOCカップに統合するための先例を確立しました。雇用主はダウンタイムの削減を評価し、検査室は拒否検体の減少により請求サイクルの短縮を実現しています。ベンダーはコンプライアンス対応レポートを印刷できるモジュール式リーダーを提供し、消耗品の継続的な収益を強化しています。
遠隔医療の拡大による在宅検体有効性試験キットの需要促進
オピオイド依存症および疼痛管理患者の遠隔管理には、代替・偽造を防ぐ自己採取キットが必要です。学術試験では、温度、pH、クレアチニンなどの有効性パラメーターが採取デバイスに組み込まれている場合、遠隔尿提出の完了率が80%以上であることが示されています。健康保険会社は現在、高複雑度コードの償還前に有効性の文書的証明を要求しており、クリニックが改ざん防止輸送チューブおよびブルートゥース温度センサーを採用する動きを促進しています。
リアルタイム改ざん検出のための機械学習アルゴリズム
研究検査室は時系列スペクトルを比較するディープラーニングモデルを導入し、単一パラメーターアッセイでは検出不可能な異常を検出しています。初期検証研究では、合成尿や酸化剤スパイクの識別において95%以上の精度が達成されています。商業展開により偽陰性率の低下とMROの解釈負担の軽減が見込まれ、互換性のある質量分析試薬のサプライヤーに競争上の優位性をもたらしています [2]Yi-Ching Lin、"PS2MS:質量分析を用いた新規向精神性物質識別のためのディープラーニングベース予測システム、" ACS Publications、pubs.acs.org。
抑制要因影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 中小規模クリニックにおける認知度の低さ | -0.8% | 世界全体、アジア太平洋・中東アフリカでより深刻 | 短期(2年以内) |
| 非尿マトリクスへのシフト | -0.6% | 北米・EU | 中期(2〜4年) |
| 生体認証プラットフォームにおけるデータプライバシーの制約 | -0.4% | EU・北米 | 長期(4年以上) |
| 散発的な試薬不足・原材料価格の急騰 | -0.3% | 世界全体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
中小規模クリニックにおける認知度の低さ
小規模医療提供者は、無効検体に関連する法的責任を過小評価することが多いです。調査によると、ポイント・オブ・ケア導入障壁の59%はトレーニングと品質保証に関連しており、多くのクリニックでは温度確認や比重確認が実施されていません。償還ポリシーは現在、有効性文書が欠如している請求を拒否していますが、知識のギャップが依然として残っており、普及を遅らせています [3]ブルークロスブルーシールド・オブ・ミシガン、"疼痛管理および薬物使用障害治療における薬物検査、" bcbsm.com。
非尿マトリクスへのシフトによる検体有効性試験需要の減少
政府職員に対する口腔液検査の連邦認可により、民間企業が唾液を主要マトリクスとして採用する動きが促進されており、これにより改ざんリスクが低下し、多パラメーター尿有効性パネルの必要性が減少しています。予測では、連邦規制対象検査の30%が4年以内に口腔液へ移行する可能性があり、尿中心の消耗品の成長ポテンシャルを縮小させています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品・サービス別:
製品が規模を維持、サービスが加速製品は2025年収益の66.10%を占め、アッセイキット、酸化剤試薬、クレアチニン標準品、使い捨て採取カップの消耗品としての性質により支えられています。温度インジケーターストリップだけでも、特に大規模な物流・エネルギー企業において高速な交換サイクルを生み出しています。しかしサービスは、雇用主が結果解釈とコンプライアンス監査をMROコンサルタントや専門検査室にアウトソーシングするにつれ、2031年にかけてCAGR 7.12%を記録しています。医療法的環境は、保管連鎖管理と機械学習分析を統合したバンドル型サービスを好む傾向があります。サービスの検体有効性試験市場規模は2031年までに12億米ドルに達すると予測されており、消耗品の優位性にもかかわらず勢いを維持しています。
サービスの波は遠隔採取医療にも乗っています。遠隔医療プラットフォームは、到着時の検体温度と酸化剤レベルを確認するためにサードパーティ検査室と契約し、当日裁定に対してプレミアム料金を支払っています。国境を越えた雇用プログラムにおける仮想MROレビューの需要が急増し、対応可能な収益を拡大し、検体有効性試験市場を単なる製品垂直市場ではなく総合的なソリューションとして確立しています。
注記: 各セグメントのシェアはレポート購入時に入手可能


タイプ別:
検査室検査が優位、POCが速度を増す検査室ワークフローは2025年に59.10%のシェアを保持しました。集中型検査室は、温度、比重、クレアチニン、pH、酸化剤を規制精度で分析する液体クロマトグラフィータンデム質量分析(LC-MS/MS)システムを活用しています。このインフラが大規模参照検査室の検体有効性試験市場シェアのリーダーシップを支えています。一方、POCフォーマットは、数分以内に3つ以上の有効性パラメーターを確認するポータブル光度計および免疫クロマトグラフィーカップに牽引され、CAGR 7.18%で前進しています。POCプラットフォームに関連する検体有効性試験市場規模は、デバイスの精度が検査室水準に近づくにつれ、2031年までに14億5,000万米ドルに達すると予想されています。
建設などのハイリスクセクターでは、事後調査のためにダウンタイムを抑制するため、現場に堅牢なPOCアナライザーを導入しています。一方、ハイブリッドモデルでは、検体をまずPOCデバイスでスクリーニングし、陽性のものと有効性異常が検出されたものだけを検査室に送ることで、作業負荷の分散を最適化しています。
エンドユーザー別:
職場がリード、検査室が加速企業プログラムは2025年収益の46.55%を占め、有効性消耗品の主要消費者としての役割を確固たるものにしています。輸送、石油・ガス、公共部門の雇用主は、採用前および無作為検査を義務付けており、安定した検査量を確保しています。薬物スクリーニング検査室はCAGR 7.22%で最も速く成長しており、小規模クリニックの検査量を大量処理ハブに集約する統合化の動きを反映しています。
支払者の監視下にある疼痛管理クリニックは、包括的な有効性指標を提供できる専門施設へのアウトソーシングを増やしています。刑事司法機関という別の重要なニッチ市場は、保管連鎖の追跡可能性を要求し、機械読み取り可能な温度ログの要求を開始しており、高度な有効性プラットフォームの役割を深めています。
注記: 各セグメントのシェアはレポート購入時に入手可能
地域分析
北米検体有効性検査市場
北米は2025年に売上高の41.00%を維持し、検体有効性検査市場における規制の先導役であり続けている。米国保健福祉省は、規制対象となる尿検体ごとに、採取直後の温度(32〜38℃)、pH(4.5〜8.0)、比重(≥1.003)、クレアチニン(≥20 mg/dL)の記録をSAMHSAに基づき義務付けている。2025年1月のパネル改訂ではフェンタニルおよびノルフェンタニルが追加され、新たな分析物カットオフ値のもとで偽陰性を回避するための精密な有効性確認に対する検査機関のニーズが、連邦官報に基づきさらに高まった。米国運輸省の並行する義務規定は、安全上重要な業務に従事する約1,000万人の労働者に適用され、高い検査件数を保証している。カナダのプライバシー重視の枠組みは無作為検査を制限しているが、防御可能性のために温度管理および保管連鎖文書化に依然依存する口腔液プログラムを重視している。
アジア太平洋検体有効性検査市場
アジア太平洋地域は2031年にかけて最速の7.30%のCAGRを記録しており、中国およびインドの多国籍工場が米国労働安全衛生局(OSHA)のベストプラクティスを現地業務に組み込んでいることが主な推進力となっている。グローバルな診断大手企業は、アッセイキットの供給および現地語でのMROサービス提供のために地域拠点を開設している。国境を越えた貿易コンプライアンスにより、企業は米国式の保管連鎖システムを採用するようなっており、検体有効性検査市場に新たな規模をもたらしている。各国政府は、特に輸送業および鉱業において薬物検査の義務化法令を検討しており、これにより検体完全性確認がさらに定着することが見込まれる。
欧州検体有効性検査市場
欧州は規制が断片化している。ドイツの鉄道事業者は米国連邦ガイドラインを模範とした厳格な検体有効性規則を適用しているが、フランスは安全上重要な職種に限定して検査を行い、より厳しいプライバシーフィルターを課している。EUの体外診断規制(IVDR)は、域内に参入する有効性デバイスに対してパフォーマンスおよび市販後サーベイランスの義務を課しており、参入障壁を高める一方で品質を標準化している。そのため、汎欧州の雇用主は、バーコード付き完全性シールとクラウド保管連鎖ログを統合したCEマーク取得済みの採取システムを選好する傾向にある。
中東・アフリカおよび南米検体有効性検査市場
中東およびアフリカは国際的な石油・ガス契約基準に従っている。GCC航空規制当局はMRO監督下での有効性確認を義務付けており、保管連鎖プロトコルは米国SAMHSAガイドラインを踏襲している。南アフリカの鉱山会社は、高完全性検査指標に対するバイヤーの期待に応えるためにグローバル検査機関と提携している。南米はブラジルが主導しており、法律第13.103/15号により職業ドライバーは検体有効性文書化を含む定期的な毒物学的評価の受検が義務付けられているが、毛髪検査の普及により真正性を確認するための相互検証プロトコルが求められている。アルゼンチンの拡大する自動車セクターは、サプライチェーンパートナーの要求を満たすために米国DOTガイドラインを導入している。

規制環境
検体有効性検査(SVT)は、政府による職場薬物検査規則および関連する検査室認定要件に根拠を持つ。米国では、保健福祉省(HHS)の尿検体を用いた連邦職場薬物検査プログラムのための強制ガイドラインが、必要な有効性チェック(クレアチニン、pH、混入物指標を含む)および標準化された報告方法を定めており、更新された尿検査ガイドラインは2024年2月1日から施行されている。これらの要件は、SVT消耗品の調達に影響を与え、規制対象プログラムを支援する検査室に対する手法検証および技能試験への期待を形成する。
2026年、HHSは「連邦職場薬物検査プログラムのための強制ガイドライン:認可検査パネル」を公表し、どのスケジュールIおよびII薬物とバイオマーカーが連邦検査で認可されるかを正式化し、許可されたパネルに紐づく立証可能な有効性ワークフローの必要性を強化した。規制下の検査エコシステムはまた、医療審査官(Medical Review Officer)プロセスを含む連邦職場フレームワークに組み込まれた保管の連鎖(chain-of-custody)および結果検証の慣行にも依拠している。この連携により、検体が混入、代替、または希釈と判定された場合の検査室および現場検査環境における文書化の期待が高まっている。
競合環境
検体有効性試験市場は中程度の断片化を特徴としています。Abbott、Thermo Fisher Scientific、Laboratory Corporation of America、Quest Diagnostics、Siemens Healthineersが世界収益の相当部分を占めています。規模の優位性は、アッセイから分析までの統合ポートフォリオと広範な物流ネットワークから生まれています。AbbottのiCUPプラットフォームはリアルタイム温度監視と酸化剤ストリップを組み込み、有効性と迅速薬物スクリーニングをバンドルしています(Abbott)。Quest Diagnosticsは80カ国以上に国際的な拠点を拡大し、多国籍コンプライアンスを合理化するクラウドベースの保管連鎖ダッシュボードを提供しています(Quest Diagnostics)。
技術的差別化が現在の競争を牽引しています。参照検査室とAIベンダーのパートナーシップが機械学習による改ざん分類器を提供し、サービスの粘着性を高めています。Siemens Healthineersは、クレアチニンと比重の比率の異常をほぼリアルタイムで検出するクラウド連携質量分析ワークフローを試験運用し、MROのレポート負担を軽減しています。一方、Labconなどの専門サプライヤーは医療グレードのIATA準拠採取カップを強調し、サプライチェーンの無菌性への懸念に対応しています(Labcon)。
スタートアップ企業は唾液およびマイクロサンプリングの革新に注力しており、これらの分野は尿検査量を侵食する可能性がありながらも、依然としてドナーの身元確認と検体完全性の証明を必要としています。既存企業はこれらの技術を買収またはライセンス供与することでヘッジし、マトリクスシフトに関わらず収益を維持しています。アジア太平洋の地域プロバイダーは、バイリンガルMROサポートとターンキークラウドトラッキングを提供することで多国籍契約を獲得し、北米の優位性に挑戦しています。
検体有効性試験産業リーダー
Abbott
Thermo Fisher Scientific
LabCorp
Healgen Scientific LLC
Premier Biotech, Inc.
- *免責事項:主要選手の並び順不同
検体有効性検査市場
- Abbott Laboratories
- Thermo Fisher Scientific
- Laboratory Corporation of America (LabCorp)
- Quest Diagnostics
- Siemens Healthineers
- Dragerwerk
- Omega Laboratories
- Premier Biotech Inc.
- Sciteck Inc.
- Alfa Scientific Designs
- QIAGEN
- PerkinElmer
- Orasure Technologies
- Neogen
- Roche
- Healgen Scientific LLC
- Vision Diagnostics Inc.
- Rochester Regional Health (ACM Global Labs)
- Nona Scientific Laboratory
- Applied BioCode Corp.

市場機会と将来展望
合成尿や高度な代替行為が従来のマーカーのみに依拠する手法に圧力をかける中、より強固な本人確認および不正混入防止の保証を巡る技術的空白領域が浮上している。目に見える一つの道筋は、観察下での採取への依存を減らす分子レベルの本人認証である。2026年4月、Precision Diagnosticsは、尿検体の本人確認のためのDNAベースの短鎖タンデムリピート(STR)手法であるVerifIDを説明する白書を発表した。化学パラメータを超えることで、この手法はSVTツールセットを拡大し、疼痛管理、法医学、雇用検査のワークフローにおいてより高い証拠的立証可能性を求める検査室やプログラムに対して、プレミアムサービスおよび消耗品の機会を支える。
もう一つの機会は、質量分析法や整合性が重視される環境におけるデータ駆動型の異常検知を含む、より高い確度で混入を判別するための高度な解析および計測機器に集中している。2026年に発表された研究では、混合物中であっても合成尿と本物の尿を区別するための同位体比質量分析法などの手法が説明されており、また別の2026年の研究では、大規模なバイオマーカープロファイルデータから検体の入れ替えを検出するために機械学習モデルが適用されている。遠隔医療および遠隔採取チャネルが拡大するにつれ、これらの能力は、改ざん防止採取デバイス、統合された保管の連鎖の文書化、そして検証済みで監査対応可能な証拠を用いて疑わしい検体を判定できる検査室サービスへの需要につながる。
Recent Industry Developments in 検体有効性検査市場
- 2026年4月:Precision Diagnosticsは、尿検体の本人確認を行うためのDNAベースの短鎖タンデムリピート(STR)手法であるVerifIDを説明する白書を発表した。この発表は、間接的な有効性マーカーから、観察下での採取に依存せずより強固な立証可能性を求めるプログラム向けの分子レベルの検証への移行を強調している。また、本人確認と従来のSVTパラメータを組み合わせた専門検査室サービスおよびワークフローの新たな領域を生み出している。
- 2025年9月:Siemens Healthineersは、希釈、混入、代替を検出する自動検体有効性検査を統合したベンチトップ薬物検査システムであるAtellica DT 250 Analyzerを発売した。SVTを自動アナライザー形式に取り込むことで、標準化された高スループット処理を支え、大量検査環境における手動操作のばらつきを減らす。プラットフォームレベルの統合は、立証可能な報告に紐づく関連アッセイおよび検査消耗品のベンダーによる引き上げ効果を強化する。
- 2024年12月:BDとBabson Diagnosticsは、毛細血管マイクロサンプリング技術を導入し、整合性および分析前の品質概念を少量血液採取に拡張した。SVTは尿検査プログラムで最も確立されているが、マイクロサンプリングは、マトリックス全体にわたるより広範な検体認証および取扱管理への勢いを加えている。この動きは、遠隔または近接患者環境を含む分散型採取モデルに適合する有効性および整合性チェックの開発を支える。


検体有効性検査市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、採取された臨床検体または法医学検体が薬物検査に適しているかどうか、すなわち希釈、代替、混入がなく、整合性マーカーが許容範囲内にあることを確認するために使用されるツールおよびサービスから生じる収益を対象とする。
対象範囲の除外事項:単独の毒物学サービスとして課金される場合の確認薬物検査パネル自体(例:GC-MSまたはLC-MS確認検査)は、検体有効性業務としてではなく、対象から除外する。
セグメンテーション概要
- 製品・サービス別
- 製品
- アッセイキット
- 試薬・キャリブレーター
- 消耗品
- サービス
- 製品
- タイプ別
- 検査室検査
- 迅速・POC検査
- エンドユーザー別
- 職場
- 法執行・刑事司法システム
- 薬物スクリーニング検査室
- 疼痛管理センター
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- GCC
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース、市場規模算定、および検証
デスクトップリサーチ
明確な出発点を構築するため、まず公開されている医療・検査室ガイダンスを読み、業界の境界と一般的な検査ワークフローを整理し、その後、検査がどのように課金・調達されているかを確認する。検体の整合性および混入マーカーについては、CDCの公表資料、関連する体外診断薬に関するFDAデータベース、典型的なカットオフ値や検査の実際の使用方法を記述した査読済みの臨床毒物学文献などの参考資料に依拠する。
また、需要像を形成するために、職場検査や薬物使用プログラムに関連するSAMHSAおよびOSHAの資料、さらに検査室サービスや消耗品が購入される公開入札通知や調達ポータルなどの公式統計や活動指標を確認する。企業の開示資料、投資家向け説明資料、信頼できる報道は、製品構成の変化、流通経路、サービス外部委託パターンを追跡するために使用される。必要に応じて、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、および出荷レベルの輸出入記録を補完的に用いて、サプライヤーの規模と方向性のある成長を確認する。これらの出典例はあくまで例示であり、データ収集、検証、明確化のために他の公開資料も使用された。
一次インタビューおよび調査
一次調査は、特に価格や利用状況に関する公開データが薄い領域において、デスクリサーチで得た知見を検証するために用いられる。主要地域の検査室運営スタッフ、調達担当者、プロダクトマネージャー、コンプライアンス担当のステークホルダーと対話し、検査頻度、平均販売価格、サービス付帯率に関する仮定を実際の実務に合わせて調整する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:32% | CXO:14% | APAC:48% |
| ミッドティア:49% | 機能/部門リーダー:29% | EMEA:31% |
| 中小プレーヤー:19% | マネージャー:57% | アメリカ大陸:21% |
市場規模算定と予測
規模算定は、職場スクリーニングの強度、検査室ベースの毒物学スループット、報告前に検体整合性チェックを必要とする薬物検査の割合など、観察可能な需要プールから検査量を再構築するトップダウン構築から始まる。この需要が枠組み化されると、モデルは一般的な有効性マーカーおよびワークフロー(例:クレアチニンおよび比重チェック、酸化剤・混入物パネル、迅速有効性フォーマット)の価格水準を用いて活動を価値に変換し、その後、外部委託が一般的な製品と関連サービスの分割に整合させる。
モデルを現実的に保つため、総額は、サプライヤーおよび検査室のサンプルセットの積み上げ、キットおよび消耗品の引き上げ効果に関するチャネルチェック、エンドユーザー環境別の典型的なASP範囲の検証など、選択的なボトムアップ近似によって裏付けられる。追跡する主要インプットには、検査室検査対迅速・現場検査の割合、検査エピソードあたりの利用率、複数分析物パネルへの構成シフト、有効性サービスの外部委託浸透率、地域別の検査政策の強度が含まれる。国レベルの価格または量のデータが欠落している場合は、類似の検査慣行を持つ代替市場を用いてギャップを埋め、その後、所得水準および検査室のコスト構造に応じて調整する。
予測に関しては、政策の方向性、雇用主の検査プログラム、検査室自動化の導入に関する専門家の見解に支えられたシナリオ分析に依拠し、収益曲線を最終確定する前に、コア変数に保守的からベースラインの成長経路を適用する。
データ検証および更新サイクル
出力結果は複数のステップを通じて確認され、明らかな過大・過小推計が早期に検出される。市場総額を、機器設置の方向性、消耗品の引き上げロジック、有効性チェックを実施する薬物検査の予想割合などの独立した指標と比較し、比率が異常に見える場合は仮定を再構築する。
承認前に、モデルは別の分析者によってレビューされ、地域、エンドユーザー、製品対サービスの分割にわたる分散チェックが行われる。検査構成や価格動向の大きな変化など、主要インプットが大きく変化した場合は、一次調査の接触先を再訪し、何が変化し、その理由を確認する。本レポートは毎年更新され、重大な規制または需要イベントが観察された場合には中間更新が行われ、その後、クライアントが最新の見解を受け取れるよう納品前の最終確認が行われる。
Mordor Intelligenceによる検体有効性検査市場規模算定と他の公表推計との比較
企業が必ずしも同じ収益プールを数えているわけではなく、また類似の検査ワークフローに対して異なる基準年と価格経路を選択しているため、この市場に関する公表数値は大きく異なって見えることがある。差異は通常、サービスが含まれているかどうか、迅速フォーマットが検査室ベースのワークフローに対してどのように扱われているか、そして隣接する毒物学業務が同じ総額に含まれているかどうかによって生じる。
表は、主に対象範囲と年の選択によって説明される幅を示しており、Mordor Intelligenceのモデルでは、2025年の値は製品収益と有効性関連サービスの両方から構築されており、確認薬物検査自体が検体有効性課金の直接的な一部でない限り、総額の対象外としている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.34 B (2025) | |
| 大手コンサルティング会社A | USD 2.52 B (2025) | 異なる製品・サービス分割を採用しており、より広範なアナライザーおよびワークフロー関連サービスを含んでいると見られ、検査量が同程度であっても計上される収益を押し上げる可能性がある。 |
| 業界出版社B | USD 2.72 B (2025) | より高い成長経路から逆算しており、迅速・現場検査フォーマットに対してより速いASPの進行を適用している可能性があり、米ドルに正規化した際に基準年の値を押し上げる。 |
対象範囲と比較対象年を整合させた後、残る差異は主に、各調査がサービスをどのように扱い、価格がどれだけ速く変動すると想定しているかによるものである。当社のアプローチは、総額を明確な活動要因と現実的な価格インプットに追跡可能な形で結び付けており、これにより最終数値は計画議論において再現しやすく、根拠を示しやすいものとなっている。


レポートで回答される主要な質問
検体有効性試験市場の現在の規模はどのくらいですか?
検体有効性試験市場規模は2026年に24億9,000万米ドルであり、2031年までに34億1,000万米ドルに達すると予測されています。
どの地域が検体有効性試験市場を支配していますか?
北米は、連邦職場要件の厳格さにより、2025年に41.00%の収益シェアでリードしています。
サービスが製品より速く成長しているのはなぜですか?
プロトコルの複雑化、遠隔検査、および専門的なメディカルレビューオフィサーによる解釈の必要性が、サービスのCAGR 7.12%を牽引しています。
AIは検体有効性試験にどのような影響を与えていますか?
機械学習モデルは現在、95%以上の精度で高度な改ざんパターンを検出し、検査室の信頼性と競争上の差別化を高めています。
非尿マトリクスは市場成長にどのような影響を与えますか?
口腔液および毛髪検査へのシフトは従来の尿有効性消耗品の需要を減少させますが、代替マトリクスに特化した新たな完全性確認ツールの機会を開きます。
どのエンドユーザーセグメントが最も急速に拡大していますか?
統合化とアウトソーシングのトレンドに支えられた薬物スクリーニング検査室は、2031年にかけてCAGR 7.22%で成長する見込みです。
最終更新日:



