
スパークプラズマ焼結市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 0.94 十億米ドル |
| 市場規模 (2031) | 1.23 十億米ドル |
| Growth Rate (2026 - 2031) | 5.53 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスパークプラズマ焼結市場分析
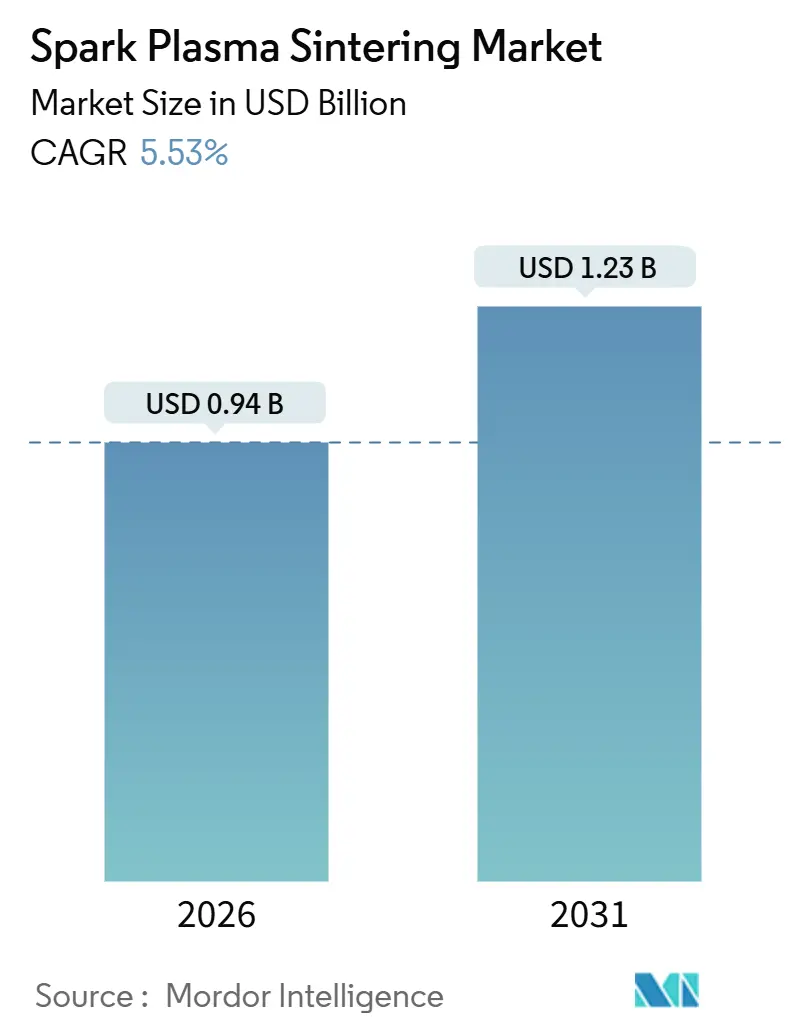
スパークプラズマ焼結市場は2026年に9億4,000万米ドルに達しており、2031年までに12億3,000万米ドルに達すると予測され、年平均成長率5.53%を反映しています。この軌跡は、固体電池、極超音速飛行体部品、および迅速なプロトタイピングにわたる電界支援緻密化の受容拡大を示しています。自動車および電子機器のOEMは、800ボット電力需要に対応するためセラミック電極層の統合を進めており、航空宇宙の主要企業は再突入時に2,000℃を超える条件に耐える超高温セラミック部品を指定しています。装置購入者はスループットと設備投資のバランスを取るために100〜500トンクラスのプレスを好みますが、定期的なサービス契約とダイ再生はハードウェア販売よりも速く拡大しています。後処理なしに単一工程で製造される傾斜機能材料は、航空宇宙用ヒートシールドおよび整形外科用インプラントに付加価値をもたらします。
主要レポートのポイント
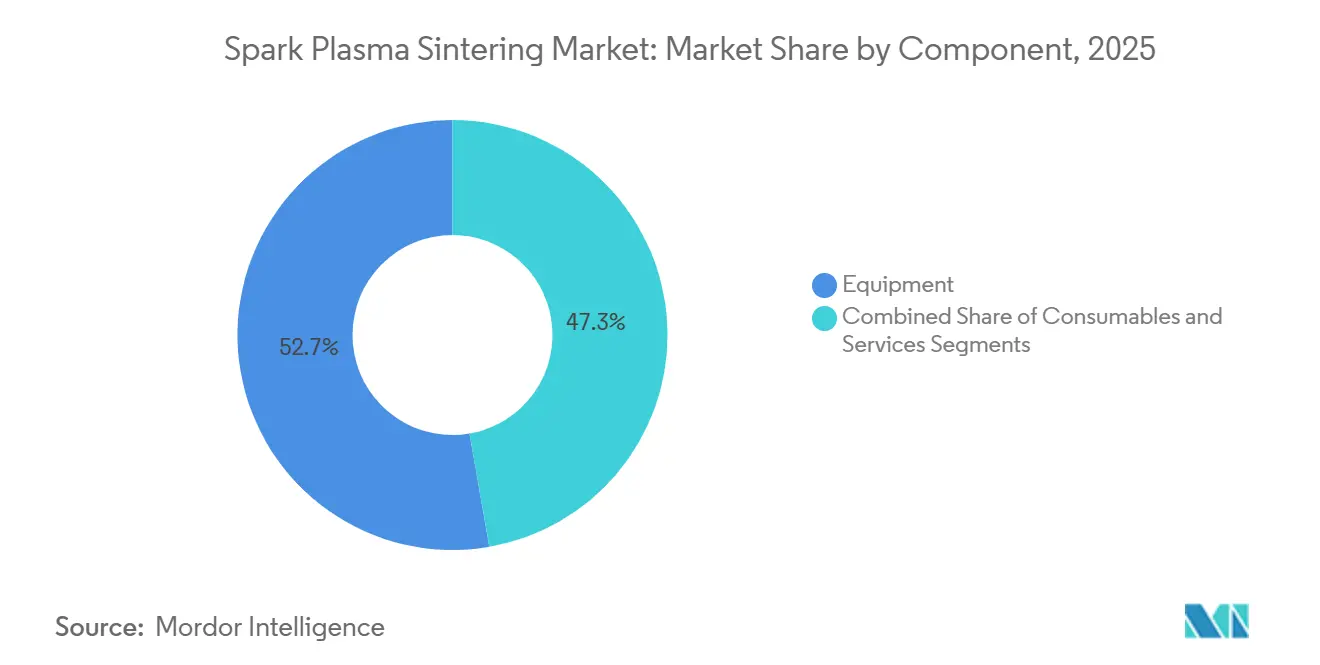
- コンポーネント別では、装置が2025年の収益の52.73%を占めましたが、サービスは2031年にかけて年平均成長率6.67%で拡大しています。
- プレス容量別では、100〜500トンクラスが2025年のスパークプラズマ焼結市場シェアの54.32%を占め、500トン超のプレスは2031年にかけて年平均成長率6.84%で成長すると予測されています。
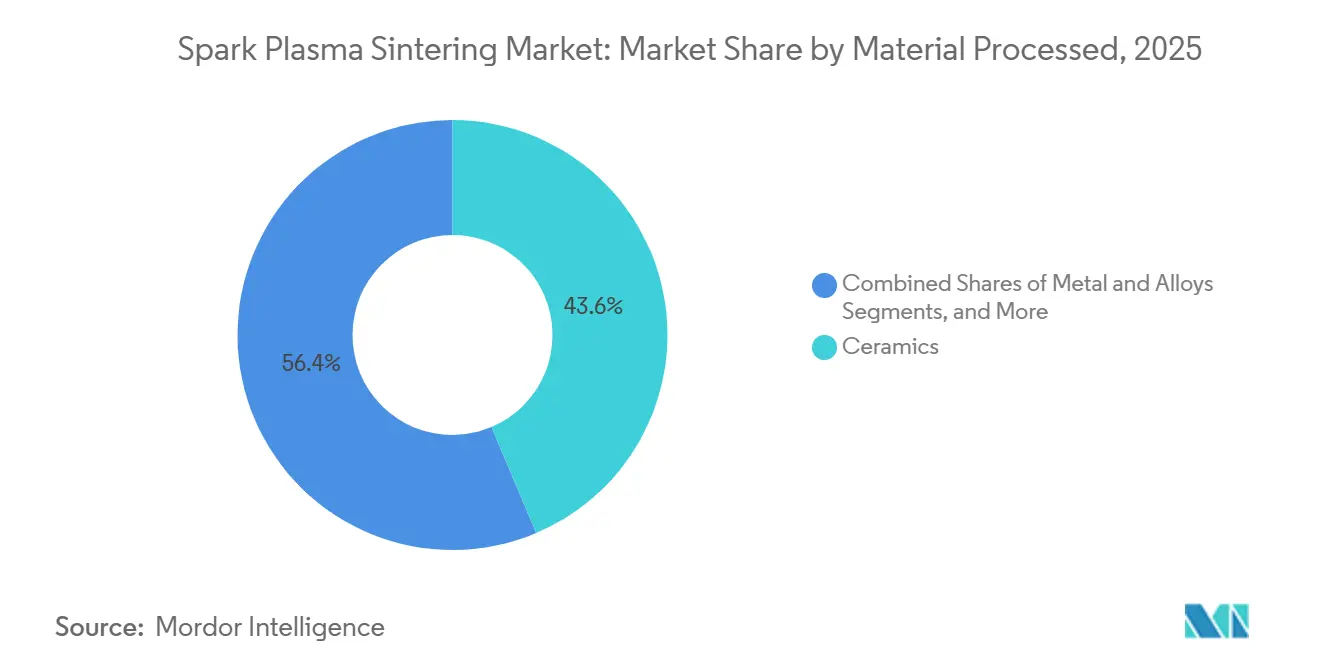
- 処理材料別では、セラミックスが2025年のスパークプラズマ焼結市場規模の43.63%を占め、コモディティ化した焼結パラメータによる利益率圧力に直面しています。
- 最終用途産業別では、自動車が2031年にかけて年平均成長率5.90%で最も速い成長を記録し、2025年に航空宇宙・防衛が保有していた収益シェア29.73%を上回っています。
- 地域別では、アジア太平洋が2025年の収益シェア38.94%でトップとなり、2031年にかけて年平均成長率6.48%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電気自動車および電池用途における先進セラミックスへの需要加速 | +1.2% | アジア太平洋、欧州、北米 | 中期(2〜4年) |
| 固体電池電極の統合 | +1.0% | アジア太平洋、北米 | 中期(2〜4年) |
| 大学および国立研究機関における主流採用 | +0.9% | 北米、欧州、アジア太平洋 | 中期(2〜4年) |
| 金属および合金の迅速なプロトタイプ製造 | +0.8% | グローバル | 短期(2年以内) |
| 従来の熱間プレスと比較したエネルギー効率の高い加工 | +0.6% | グローバル | 長期(4年以上) |
| 極超音速グレードの超高温セラミックスへの使用 | +0.7% | 北米、欧州、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電気自動車および電池用途における先進セラミックスへの需要加速
電気自動車プラットフォームは現在800ボルトで動作しており、炭化ケイ素パワーモジュールおよびセラミック基板への熱負荷が増大しています。スパークプラズマ焼結は、従来の方法より200〜300℃低い温度で炭化ケイ素の理論密度に近い値を達成し、熱伝導率を向上させる粒界を保持します。[1]MDPI、「スパークプラズマ焼結によるLCO/LLZ複合材料」、mdpi.com 自動車メーカーは、動力計試験中に粒子状排出物を78%削減する炭素繊維強化炭化ケイ素ブレーキディスクのプロトタイプを製作しています。[2]Curtiss-Wright Surface Technologies、「PEOコーティングアルミニウムブレーキディスクが有害なブレーキダスト排出を最大78%削減」、curtisswright.com 中国および韓国全土のギガファクトリーは、単一サイクルで正極材と電解質層を共緻密化し、工程数を削減して密着性を向上させています。低い焼結温度は固体電池のリチウム化学量論を保護し、イオン伝導率を直接向上させます。その結果、自動車サプライヤーはスパークプラズマ焼結を次世代電動パワートレインの礎石と見なしています。
固体電池電極の統合
固体リチウム電池は、界面抵抗を低減するために正極粒子とセラミック電解質の密接な接触を必要とします。スパークプラズマ焼結は700℃で10Ω·cm²未満の抵抗を持つ二層構造を形成し、従来の炉で900℃で処理されたサンプルを上回ります。Corningの2024年の連続ロールツーロール電界支援焼結に関する特許は、バッチ生産から高スループット製造への経路を示しています。日本および韓国の電池開発者は、急速なサイクルが暴露時間を制限するため、水分に敏感な硫化物電解質向けにこれらのラインを試験導入しています。固体電池パックが2028年以前にプレミアムEVに搭載されると予想される中、電極統合は大容量プレスへの需要を強化する態勢にあります。
大学および国立研究機関における主流採用
国立科学財団のプログラムはスパークプラズマ焼結装置に明示的に資金を提供し、バーミンガム校のアラバマ大学やアリゾナ大学などの機関に連邦資金を向けています。コーネル大学のPARADIMのような共有ユーザーハブはオープンアクセスを提供し、大学院生の実践的なトレーニングを広げています。研究者が新興組成の焼結マップを発表するにつれて、産業上のリスクが低下し、商業的な普及が加速します。学術環境で開発されたサービス寿命延長、リアルタイムプロセス監視、ダイコーティングの革新は産業界に迅速に移転し、研究室の好奇心から生産ツールへの道を短縮します。
金属および合金の迅速なプロトタイプ製造
耐火合金で完全密度を達成するには通常数時間の保持時間が必要ですが、スパークプラズマ焼結はタングステンやチタンアルミナイドを10分以内に緻密化できます。航空宇宙企業は数週間ではなく数日でタービンブレードの設計を繰り返し、設計・製造・試験のループを合理化しています。Desktop Metalは、ハイブリッドバインダージェットと電界支援ワークフローを使用して99.2%の密度を持つ316Lステンレス部品を実証し、急速なサイクルが機械的完全性を犠牲にする必要がないことを確認しました。受託製造業者は医療機器および工具製造の顧客に同様の48時間サービスを提供し、圧縮された開発タイムラインにおける技術の役割を強調しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い設備投資コストと限られた導入実績 | -0.9% | グローバル | 短期(2年以内) |
| 国際的なプロセス標準の欠如 | -0.6% | グローバル | 長期(4年以上) |
| ダイおよびプレスの制限による部品サイズの制約 | -0.5% | グローバル | 中期(2〜4年) |
| グラファイトダイの汚染懸念 | -0.4% | グローバル | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い設備投資コストと限られた導入実績
ベンチトップ型100トンシステムは約20万米ドルから始まり、完全自動化された500トンラインは200万米ドルを超えます。このような金額は中小企業を躊躇させ、特に関税と為替レートの変動が実効価格を20〜30%引き上げる新興市場ではその傾向が顕著です。付加製造で一般的なリースモデルはこのセグメントにまだ浸透しておらず、購入者は完全な所有リスクを負担しています。限られた受託業者の利用可能性により、多くの企業は初期パイロット運転を外部委託するのではなく装置を購入せざるを得ません。その結果、明確な技術的優位性にもかかわらず、設備投資の集中度が市場加速の最大の障壁であり続けています。
国際的なプロセス標準の欠如
ISOおよびASTMは、セラミックスおよび金属の電界支援焼結パラメータをまだ成文化していません。そのため、各航空宇宙または医療サプライヤーは独自の加熱・加圧・冷却プロファイルを生成する必要があり、コストが重複し、認定タイムラインが延長されます。AS9100監査はすべてのバッチのトレーサビリティを要求しており、統一された規範がなければ、サプライチェーン全体の相互運用性が停滞します。ASTM委員会F42は複数の作業項目を進行中ですが、2027年以前の公表は見込めません。コンセンサス標準が確立されるまで、認証のオーバーヘッドは広範な産業採用を遅らせ続けるでしょう。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
導入実績の成熟に伴いサービスが牽引力を獲得装置は2025年の収益の52.73%を占めましたが、オーナーが稼働率、校正、ソフトウェアアップグレードに注力するにつれて、サービスセグメントは年率6.67%で成長しています。新しいプレスにバンドルされた複数年保守契約により、ダイ再生スケジュールと電源診断が確実に実施され、計画外のダウンタイムが削減されます。大学の研究室は一般的にNSF助成金を通じてこのような契約を確保し、予測可能なライフタイムコストを実証しています。プレスが老朽化するにつれて、閉ループ圧力制御とデータロギングを追加するレトロフィットパッケージが資産寿命を延ばし、二次販売を促進します。グラファイトダイやフォイルなどの消耗品は定期的な需要が続いていますが、改善されたコーティングにより平均ダイ寿命は現在150サイクルに達しています。スパークプラズマ焼結市場は、設備投資購入から年金型サービス収益への着実な転換を示しています。
第二の動向はサービスビューローの台頭です。Cal Nanoおよび同様の受託業者は高稼働率のプレスを運用し、部品単位の価格設定を提供しています。このモデルは特殊合金メーカーや医療機器スタートアップの参入障壁を下げ、需要の好循環を促進しています。予測期間にわたって、定期的なサービスは新しいハードウェアを上回り、利益プールへの主要な貢献者となることが期待されており、スパークプラズマ焼結市場がライフサイクル指向のエコシステムへと進化していることを強調しています。
注記: 個別セグメントのシェアはレポート購入後に入手可能


プレス容量別:
大型プレスが航空宇宙および電池の規模拡大に対応100〜500トンクラスのシステムが2025年の売上の54.32%を生み出したのは、部品サイズ、サイクルタイム、床面積の要件のバランスが取れているためです。Henry Royce Instituteなどの機関は、ほとんどの研究およびパイロットニーズに対応する200mmセラミックディスクを処理できる250トンプレスを運用しています。100トン未満のユニットは大学や工具製造工場に対応していますが、生産量をほとんどサポートしません。需要の勢いは500トン超のプレスに移行しており、2031年にかけて年平均成長率6.84%を記録すると予測されています。これらの機械は一辺300mmの電池電極スタックと直径500mmの航空宇宙用ノーズコーンブランクを形成します。設備投資は非線形にスケールし、250トンから500トン容量に移行すると所有コストが3倍になる可能性があるため、採用は高付加価値部品を持つ企業に集中しています。
より高い容量はまた、厚いグリーンコンパクトが反りなく完全密度に達するため、後加工を軽減します。ただし、電源は数百キロアンペアを供給する必要があり、インフラの複雑さが増します。統合された工具、変圧器、冷却ループを供給するメーカーが優位に立ちます。全体として、容量の選択は部品形状、設備投資予算、将来のスケーラビリティのトレードオフを反映しており、スパークプラズマ焼結市場はこれらの線に沿って明確なセグメント化を示しています。
処理材料別:
傾斜機能材料がニッチ用途を開拓セラミックスは2025年のスループットの43.63%を占め、アルミナ切削工具とジルコニアインプラントによって牽引されました。しかし、プロセスレシピが普及し顧客が価格交渉を行うにつれて利益率が圧縮されています。金属および合金はより小さなシェアを占めますが、タングステン重合金やチタンアルミナイドの迅速な緻密化を重視する航空宇宙・防衛ユーザーを引き付けています。炭素繊維強化セラミックスを含む複合材料は、タービンシュラウド向けの耐熱衝撃材料として台頭しています。最も速い成長は傾斜機能材料にあり、設計者が単一工程内で気孔率や組成を調整するにつれて、2031年にかけて年平均成長率6.43%で拡大しています。傾斜部品のスパークプラズマ焼結市場規模は現在まだ小規模ですが、熱間プレスでは得られない設計の自由度をエンジニアに提供します。
整形外科用インプラント向けの傾斜スキャフォールドは商業的な魅力を例示しており、緻密なコアが荷重支持を提供し、多孔質表面が骨の内部成長を促進します。航空宇宙開発者は、内部熱伝導率勾配によって熱を放散するノーズコーンタイルを製作しています。大学コンソーシアムによる成功した実証により、プレスOEMとセラミックメーカーの間で傾斜アーキテクチャを商業化するための合弁事業が促進されています。予測期間にわたって、このニッチでの普及はバルクセラミックスを上回り、スパークプラズマ焼結市場に多様性をもたらすことが期待されています。
注記: 個別セグメントのシェアはレポート購入後に入手可能
最終用途産業別:
自動車の電動化が最速の成長を牽引航空宇宙・防衛は2025年の売上の29.73%という最大のシェアを維持し、極超音速飛行とタービンプロトタイピングへの投資に支えられています。NASAとオークリッジの研究は、ジルコニウムホウ化物複合材料で600MPaを超える曲げ強度を実証し、超高温部品への需要を強化しました。自動車は最も急速な成長を記録し、年平均成長率5.90%で前進しています。プレミアムEVは鉄製ブレーキローターをセラミックディスクに置き換え、粉塵排出を削減し、バネ下質量を抑制しています。インバーターはスパークプラズマ焼結によって製造された炭化ケイ素基板に移行し、800ボルトアーキテクチャに対応しています。
電子機器および半導体メーカーは、高密度モリブデンスパッタリングターゲットにこのプロセスを採用し、ディスプレイ光沢層のフィルム均一性を向上させています。エネルギー貯蔵企業は熱電または電池電極を統合し、医療・歯科サプライヤーは炭素汚染の障壁が解消されればジルコニアインプラントを追求しています。研究機関は、資金提供機関が共有製造資産を優先するにつれて安定した収益源であり続けています。これらのセグメントを総合すると、スパークプラズマ焼結市場が多様化したエンドユーザーミックスから強みを引き出し、自動車の電動化が最も鋭いアップサイドを提供していることが浮き彫りになります。
地域分析
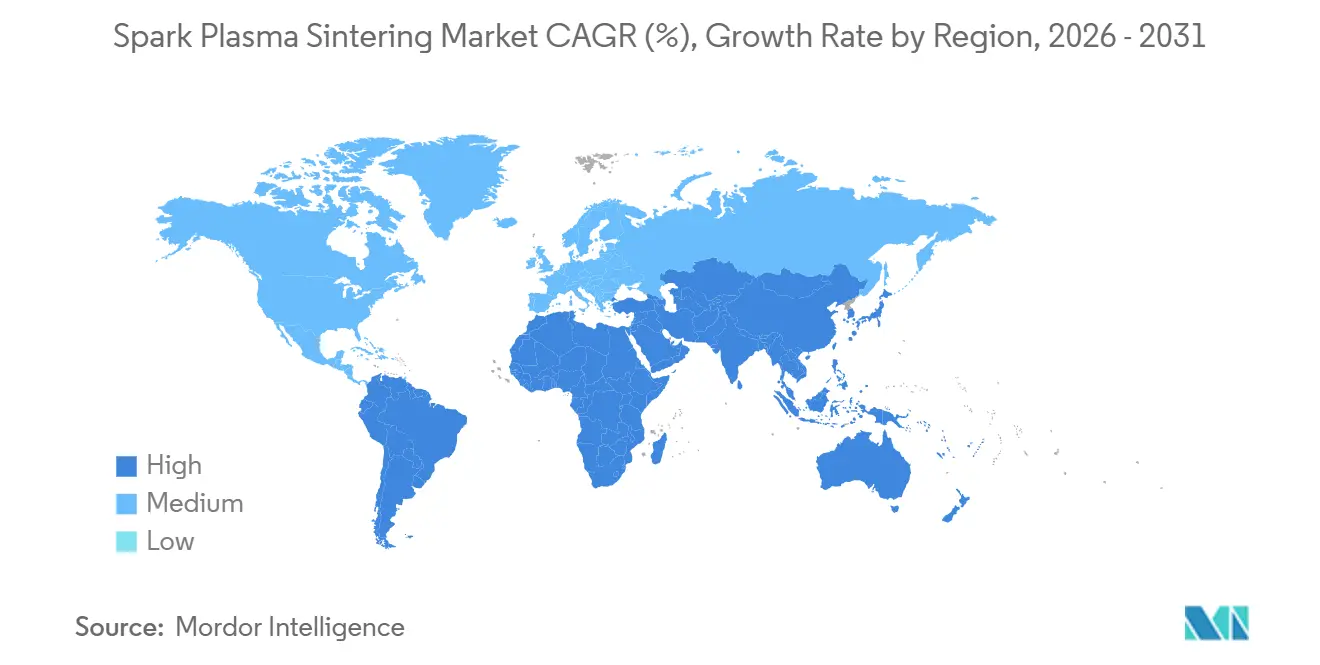
アジア太平洋スパークプラズマ焼結市場
アジア太平洋地域は2025年に38.94%の収益シェアを占め、2031年にかけて6.48%のCAGRで成長すると予測されている。中国は固体電池ギガファクトリー内にスパークプラズマ焼結ラインを導入しており、欧州製モデルより20〜30%低コストな国産プレス調達している。日本は数十年にわたるセラミックス技術の蓄積を活かし、ブレーキディスク、切削工具、炭化ケイ素基板のプロトタイプ製造を行う一方、韓国はOLEDパネル向けスパッタリングターゲットの高密度化を進めている。地域の成長は、先進製造業を補助する政府インセンティブと、高性能セラミックスを必要とする密度の高い電子機器サプライチェーンによっても後押しされている。
北米スパークプラズマ焼結市場
北米は2025年の収益の約30%を占めた。米国の航空宇宙主要企業および防衛機関は、極超音速プログラム向けの超高温セラミックス研究に資金を提供しており、全米科学財団の助成金が大学への設備導入を支援している。[3]全米科学財団、「マテリアルズ・イノベーション・プラットフォーム」、nsf.gov 医療機器メーカーはセラミックスインプラントの米国食品医薬品局承認を目指し、パイロット生産には内の受託製造業者を活用している。カナダとメキシコは遅れをとっているものの、航空宇宙クラスターおよび自動車部品サプライヤーに関連した成長の余地がある。米国における導入の活発さは、スタートアップ企業の資本障壁を軽減するサービスビューローによっても強化されている。
欧州・中東・アフリカおよび南米スパークプラズマ焼結市場
欧州は2025年の収益の約25%を占めた。欧州のクリーンスカイおよびホライズンプログラムは、ヘンリー・ロイス研究所やシェフィールド大学などの研究機関における設備導入を共同で資金援助している。ドイツのフラウンホーファーネットワークはスパッタリングターゲットの工程最適化を推進し、フランスとイタリアは炭素価格規制の圧力のもとでタービンシュラウドおよび遮熱コーティングの開発を進めている。スウェーデンやベルギーなどの小規模経済圏は、プロセス最適化を導く基礎研究を発表している。中東・アフリカおよび南米は合計で売上高の10%未満にとどまるものの、イスラエルにおける防衛調達やブラジルにおける航空宇宙分野の野心は段階的な機会を示している。総じて、地域ごとのパターンは産業上の優先事項を反映しており、アジア太平洋地域の電池サプライチェーンと北米の防衛プログラムがスパークプラズマ焼結市場の世界需要を牽引している。

規制環境
スパークプラズマ焼結(SPS/FAST)装置の導入は、SPS固有の法規よりも、高出力の電気システムおよび真空・加圧ガスシステムに対する安全性、適合性評価、許認可の枠組みによって左右される。欧州連合では、2026年3月の欧州理事会文書において、産業アクセラレーター法案(COM(2026) 100)に関する記載があり、指定加速地域を通じて戦略的製造プロジェクトの許認可を迅速化する産業政策の推進が示されている。これは、施設改修、電気設備のアップグレード、制御雰囲気インフラを必要とする新規SPSおよび先進セラミックス製造ラインに関連するものである。
米国では、連邦資金による事業向けのSPS購入・設置は調達および現場コンプライアンス制度の枠内にある。公的記録に見られる例としては、電流強化接合手法を用いたアイダホ国立研究所の活動を含む、連邦調達チャネルで言及されたSPS関連業務や、商用SPS装置の設置に関するDOEアイダホサイトの文書があり、これにより文書化されたインターロック、雰囲気制御、施設承認への注目が高まっている。SPSシステムの国境を越えた移動は、税関分類や研究用途の輸入規定にも影響を受けており、米国税関国境警備局の関税裁定や、科学機器の免税輸入に関する連邦官報告示は、システムを輸入する大学や国立研究所にとって実務上のコンプライアンス基準となっている。
バリューチェーン分析
バリューチェーンは、上流の材料・サブシステムから始まる。すなわち、ダイ、パンチ、フォイル用の高純度黒鉛、パルスDC生成用の大電流パワーエレクトロニクス、真空機器および制御雰囲気ガスハンドリング、データ記録用のセンサーおよびパイロメトリーソフトウェア、そして多くの場合、顧客支給の粉末(セラミックス、金属合金、複合材料)である。SPS/FASTのOEMはプレス、電源、真空チャンバー、冷却回路、制御装置を統合し、その後、設置、トレーニング、認定支援、複数年にわたるメンテナンスを提供する。これは、設置ベースが成熟するにつれて、サービス、校正、工具の再生に対する下流需要を支える。
下流のエンドユーザーには、航空宇宙・防衛、自動車電動化サプライチェーン、電子・半導体材料メーカー、エネルギー貯蔵開発企業、研究機関が含まれる。サービス事業者や共同利用拠点は、OEMと産業採用者の間に位置し、設備投資を部品単位のアクセスに転換する一方、消耗品や改修の常連購入者にもなっている。ボトルネックは、バッチ処理、熱均一性、大型部品における工具コストに集中しており、これに黒鉛工具に関連する汚染管理も加わる。これに加え、サンディエゴ州立大学の研究者が報告したフラッシュスパークプラズマ焼結などのR&D進展は、従来のSPS装置概念を用いて数秒で緻密化を達成するなど、産業化されれば、より大型のプレスフレームだけでなく、自動化、プロセス制御ソフトウェア、堅牢な工具設計へと価値がシフトする技術的道筋を示している。
競合状況
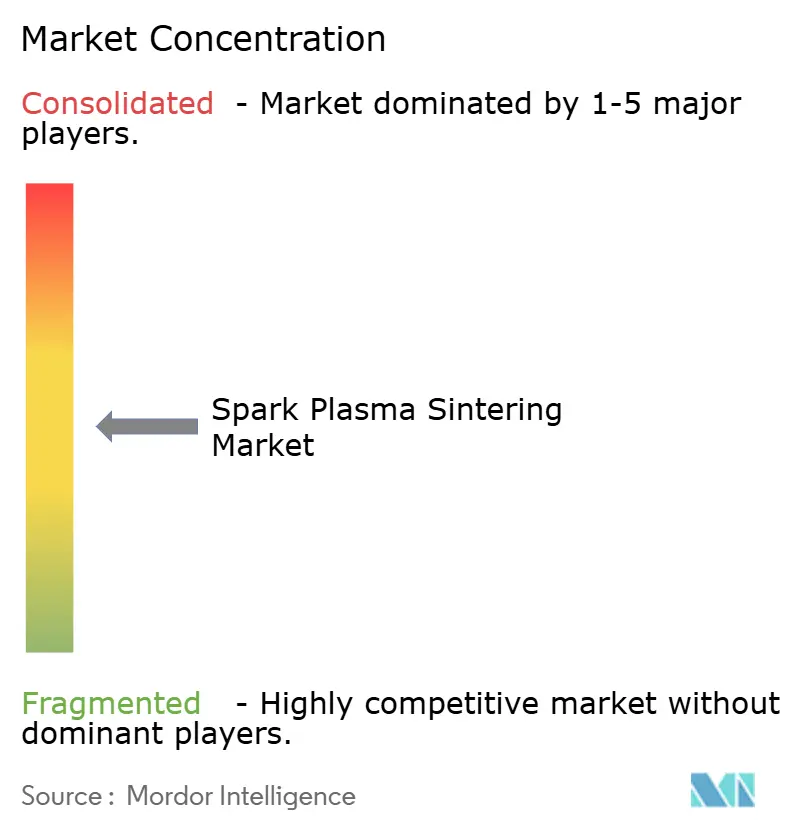
競争は中程度に分散しています。日本および欧州の老舗企業である住友重機械工業、Fuji Electric、FCT Systeme、Dr. Sinterは、独自のダイコーティング、閉ループ制御、グローバルサービスチームを通じて導入実績を守っています。彼らの優位性は、AS9100トレーサビリティのためのマルチゾーン温度マッピングを備えた航空宇宙認定向けに調整された500トンクラスの機械にあります。GeniCoreやELENIXなどの中堅の挑戦者は、30万米ドル未満のベンチトップシステムで競争し、学術機関や小規模工具製造工場をターゲットにしています。中国メーカーのShanghai SandeとShanghai Chenxinは欧州価格を最大30%下回り、国内研究機関への急速な浸透を果たしています。
戦略的差別化はソフトウェアへとシフトしています。電流密度と収縮動力学のリアルタイム監視により、スクラップ率を削減する閉ループ調整が可能になります。装置メーカーは予知保全分析をバンドルし、クライアントをサブスクリプションモデルに囲い込んでいます。サービスビューローは競争のもう一つの層を加え、高稼働率で共有プレスを運用し、部品単位の価格設定を提供しています。Cal Nanoはこのアプローチを例示しており、中小企業を設備投資の負担から解放し、市場リーチを広げています。
標準化活動が競争に影響を与えています。ASTM委員会F42の草案はプロセスパラメータを制度化し、基礎データを提供する装置ベンダーが結果として生じる仕様を形成できます。知的財産のポジショニングも激化しており、Corningのロールツーロール特許はバッチから連続焼結へのパラダイムシフトの可能性を示しています。全体として、スパークプラズマ焼結市場は中程度の集中度を示しており、既存企業はパフォーマンスリーダーシップによってシェアを維持し、新規参入者はコストとサービスのニッチを活用しています。
スパークプラズマ焼結産業のリーダー企業
Fuji Electric Co., Ltd.
FCT Systeme GmbH
Dr. Sinter SPS (Sinter Land Inc.)
Materials Research Furnaces, LLC
Thermal Technology LLC
- *免責事項:主要選手の並び順不同
スパークプラズマ焼結市場
- Fuji Electric Co., Ltd.
- FCT Systeme GmbH
- Dr. Sinter SPS (Sinter Land Inc.)
- Materials Research Furnaces, LLC
- Thermal Technology LLC
- Shanghai Sande Sintering Equipment Co., Ltd.
- Nabertherm GmbH
- Advanced Vacuum Systems, Inc.
- PVA TePla AG
- ACME Co., Ltd.
- Toyo Advance Co., Ltd.
- ECM Technologies
- PSDI Inc.
- KCE International
- MTI Corporation
- Kittyhawk Products, Inc.
- Eltech Vacuum Systems Pvt. Ltd.
- Shanghai Chenxin Industrial Co., Ltd.
- Alfa Sinter

市場機会と将来展望
主要なホワイトスペースは、SPS/FASTをバッチ中心のR&Dおよびパイロット用途から、電池、パワーエレクトロニクス用セラミックス、先進構造用セラミックス向けの自動化された高スループット生産セルへと移行させることである。産業用プラットフォームはPLCベースの制御と自動ハンドリングをますます重視しており、多ステーションまたは連続コンセプトを軸とした製品ポジショニングがより顕著になっている。これには、連続SPS構成(多ステーション、自動運転、高温対応能力)に関する商業化の主張も含まれる。購入者は、電極固化や高付加価値セラミック部品における再現性、トレーサビリティ、サイクルタイム短縮を重視しており、これはソフトウェアアップグレード、監視パッケージ、ライフサイクルサービスの付帯率も高めている。
第二の機会は、サイクルタイムを短縮し、対象材料の範囲を拡大するプロセスイノベーションであり、特に炭化ケイ素のような緻密化が困難なセラミックスにおいて顕著である。2026年5月、米国セラミック学会の報道は、サンディエゴ州立大学の研究が、圧力によって熱暴走を制御し、数秒で炭化ケイ素を緻密化するフラッシュホットプレス概念を実証したことを取り上げた。これは、従来のSPS装置アーキテクチャを活用しつつ、タクトタイムを再定義する経路を示している。別途、先進原子力システム向けの酸化物分散強化(ODS)鋼のような、認定主導のアプリケーションは、参入障壁の高いセグメントであり、SPSに由来する微細構造や急速緻密化が積極的に検討されている。これは、サプライヤーが装置能力とアプリケーションエンジニアリング、文書化、再現性のある工具ワークフローを組み合わせる余地を生み出している。
Recent Industry Developments in スパークプラズマ焼結市場
- 2026年5月:米国セラミック学会が取り上げた研究者らは、スパークプラズマ焼結装置概念を用いたフラッシュホットプレス手法により、印加圧力で熱暴走を制御しながら数秒で炭化ケイ素を緻密化したと報告した。この成果は、サイクルタイム短縮とより厳密なプロセス制御への注目を高め、再現性のある超高速運転を支援できる電力供給、センシング、自動化パッケージへと競争上の重点をシフトさせている。
- 2025年12月:住友重機械工業は、航空宇宙グレードの処理向けに厳密なパイロメトリー制御を備えた300mmプレス5基のJAXA向け受注を獲得した。この受注は、大型フォーマットシステムおよび認定志向の計測機器への需要を強化し、航空宇宙・防衛サプライチェーンにおける高仕様装置構成と長期サービスサポートの役割を強めている。
- 2024年11月:コーニングは、電池電極および基板向けの連続ロールツーロール電界支援焼結を対象とする特許を出願した。この出願は、単発バッチ成形を超えた産業化の道筋を示しており、装置メーカーおよび材料開発者に、電極固化や大量セラミック処理向けの連続または半連続アーキテクチャの検討を促している。


スパークプラズマ焼結市場 レポートの範囲と調査方法論
市場定義と対象範囲
本手法では、スパークプラズマ焼結(SPS、FASTとも呼ばれる)市場を、SPSプレスシステムおよびそれに密接に関連するハードウェアから得られる収益として扱う。これらは、金属、セラミックス、複合材料にわたって粉末を固体部品に緻密化するために購入・使用されるものである。
対象範囲の除外事項:受託焼結サービス収益、および設置済みプレスシステムに紐づかない小ロットベンチ消耗品は除外する。
セグメンテーション概要
- コンポーネント別
- 装置
- 消耗品(グラファイトダイ、パンチ、フォイル)
- サービス(設置、保守、レトロフィット)
- プレス容量別
- 100トン未満
- 100〜500トン
- 500トン超
- 処理材料別
- セラミックス
- 金属および合金
- 複合材料
- 傾斜機能材料
- 最終用途産業別
- 航空宇宙・防衛
- 自動車
- 電子機器・半導体
- エネルギー(燃料電池、電池)
- 医療・歯科
- 研究機関
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、基本的な需要マップを構築し、独立して確認可能なモデル入力を固定するために用いられた。主に、粉末・鉱物に関する背景として米国地質調査所、関連する産業機械や黒鉛品目の貿易動向シグナルとして国連貿易統計、産業生産指標として世界銀行、電力価格と信頼性の背景として国際エネルギー機関などの公的情報源に依拠した。電力コストと稼働率は高出力装置の導入に影響を与えうるためである。
業界側では、SPSおよびFAST関連出願を追跡し、活動が集中している分野を特定するために特許データベースも確認した。企業の年次報告書、投資家向けプレゼンテーション、プレスリリースは、製品ポジショニングと典型的な出荷時期を把握するために用いられた。企業財務・ニュース向けの有料購読サービスは、可能な場合、所有権の変更や収益開示を検証するのに役立ち、輸出入の出荷レベルデータベースは、専門装置の国境を越えた移動パターンを妥当性確認するために選択的に用いられた。これらの情報源はあくまで例示であり、データ収集、検証、明確化のために他にも多くの参考資料が参照された。
一次インタビューおよび調査
一次調査は、SPS装置メーカー、黒鉛工具・消耗品サプライヤー、販売代理店、実験室およびパイロットライン利用者、主要エンドマーケットの製造技術者に対するインタビューおよび構造化調査に重点を置いた。これはグローバル市場であるため、APAC、EMEA、アメリカ大陸にわたって視点のバランスを取り、設置状況、改修サイクル、平均販売価格に関する前提を必要に応じて検証・修正できるようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップ層:32% | 経営幹部(CXO):14% | APAC:46% |
| 中堅層:52% | 機能・部門責任者:31% | EMEA:35% |
| 小規模プレーヤー:16% | マネージャー:55% | アメリカ大陸:19% |
市場規模算定と予測
規模算定は、粉末冶金、先進セラミックス、機能性材料の製造生産シグナルおよび装置導入率を用いて、設置ベースと新規設置需要プールを再構築するトップダウン構築から始まる。その後、現実的な価格帯を用いて需要プールを収益に変換する。
その結果は、サンプリングされた平均販売価格に、サプライヤーとの議論に基づく推定年間出荷台数を乗じるといった選択的なボトムアップ近似、およびリードタイムとバックログ動向に関するチャネルチェックによって裏付けられる。モデルを形作った主要な入力には、年間SPSプレス設置台数と更新サイクル、エンドユーザーが使用する典型的なプレストン数と電源範囲、稼働時間に紐づく黒鉛工具消費パターン、実験室規模システムと生産規模システムの比率、専門機械の地域別輸入強度が含まれる。小規模市場でボトムアップ入力が不足していた箇所では、関連するR&D支出および産業用セラミックス生産に対するSPS導入比率など、代替比率を用いてギャップを埋め、その後インタビューを通じて示唆された結果を再確認した。
予測にあたっては、軽度の多変量回帰層で補強したシナリオ分析を用い、従属的な成長を産業生産、先進材料R&D強度、資本設備支出動向に対して検証した。最終的な予測経路は、平均販売価格の推移、試運転スケジュール、稼働率動向に関するインタビュー主導の制約を適用することで実用的なものとした。
データ検証と更新サイクル
単一の前提が最終数値を左右することがないよう、複数の相互確認を通じて成果物を検証した。示唆される販売台数、設置システムあたりの収益、アフターマーケットシェアを、貿易動向、特許動向、エンドユーザーの投資サイクルといった独立したシグナルと比較し、外れ値を確認のために抽出した。
承認前に、第2の分析担当者がロジック、計算、年次推移を確認し、目に見える需要要因では説明できない差異がある場合は情報源に再確認を行う。レポートは毎年更新され、大規模な生産能力拡張、先進製造に影響する政策変更、急激な通貨変動などの重要な出来事が発生した場合には、中間的な更新が行われる。納品直前には、クライアントが最新の見解を受け取れるよう、最終確認が実施される。
Mordor Intelligenceのスパークプラズマ焼結市場規模算定と他の公表推計との比較
スパークプラズマ焼結の公表市場規模がしばしば異なるのは、調査範囲が必ずしも同一ではないこと、また研究者ごとに基準年、価格前提、コア収益として扱う対象が異なることによる。実際の設置活動に対する十分な検証を欠いたまま、長期的な成長予測に依拠した推計から差異が生じることもある。
この市場において、最大のギャップは通常、SPSプレスおよび付属の電源ハードウェアのみをカウントするか、それともサービス収益、より広範な粉末から部品への価値、または無関係な消耗品も含めるかによって生じる。もう一つの要因は、通貨のタイミングとインフレの取り扱い方であり、資本設備の価格は急速に変動しうるため、正規化されていない場合、単年のスナップショットを歪める可能性がある。このため、Mordor Intelligenceと整合する形で、合計を確定する前に、実質価値ベースの規模算定と設置ベースの確認をここで適用した。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 0.89 B (2025) | |
| 業界誌B | USD 0.50 B (2024) | より早い基準年を用いており、実験室システムと生産規模プレス間の平均販売価格の差異に対する正規化が限定的で、装置のみの収益を重視しているように見受けられ、これが合計値を圧縮している。 |
| 地域コンサルティング会社A | USD 0.17 B (2023) | 主にプレスの出荷に焦点を当て、付属の電源キャビネットや定期的なアフターマーケット部品を除外しているように見受けられ、また基準年がより古いため、記載されている市場価値がさらに低くなっている。 |
表全体のばらつきは、主にSPS収益として何をカウントするか、およびスナップショットとして選択された年によって説明される。プレスシステム、付属ハードウェア、定期的なアフターマーケット部品を一貫して扱い、その上で設置状況および価格シグナルと照合すると、結果は明確な変数と再現可能な手順にさかのぼって追跡しやすくなる。


レポートで回答される主要な質問
スパークプラズマ焼結市場の2026年における規模はどのくらいですか?
2026年に9億4,000万米ドルと評価されており、年平均成長率5.53%で2031年までに12億3,000万米ドルに達すると予測されています。
最も速い収益成長を示すセグメントはどれですか?
自動車用途がセラミックブレーキディスクと炭化ケイ素パワーモジュールに牽引され、年平均成長率5.90%で最も高い成長を記録しています。
スパークプラズマ焼結市場においてサービスがシェアを拡大している理由は何ですか?
導入実績が成熟するにつれて、ユーザーは稼働率とデータ駆動型アップグレードを優先し、サービス収益が年率6%を超える成長を示しています。
世界的な需要をリードしている地域はどこですか?
アジア太平洋が2025年の収益の38.94%を占め、電気自動車用電池と半導体基板によって牽引されています。
最終更新日:



