
北米産業用ファスナー市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 21.33 十億米ドル |
| 市場規模 (2026) | 22.29 十億米ドル |
| 市場規模 (2031) | 27.17 十億米ドル |
| Growth Rate (2026 - 2031) | 4.04 % |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる北米産業用ファスナー市場分析
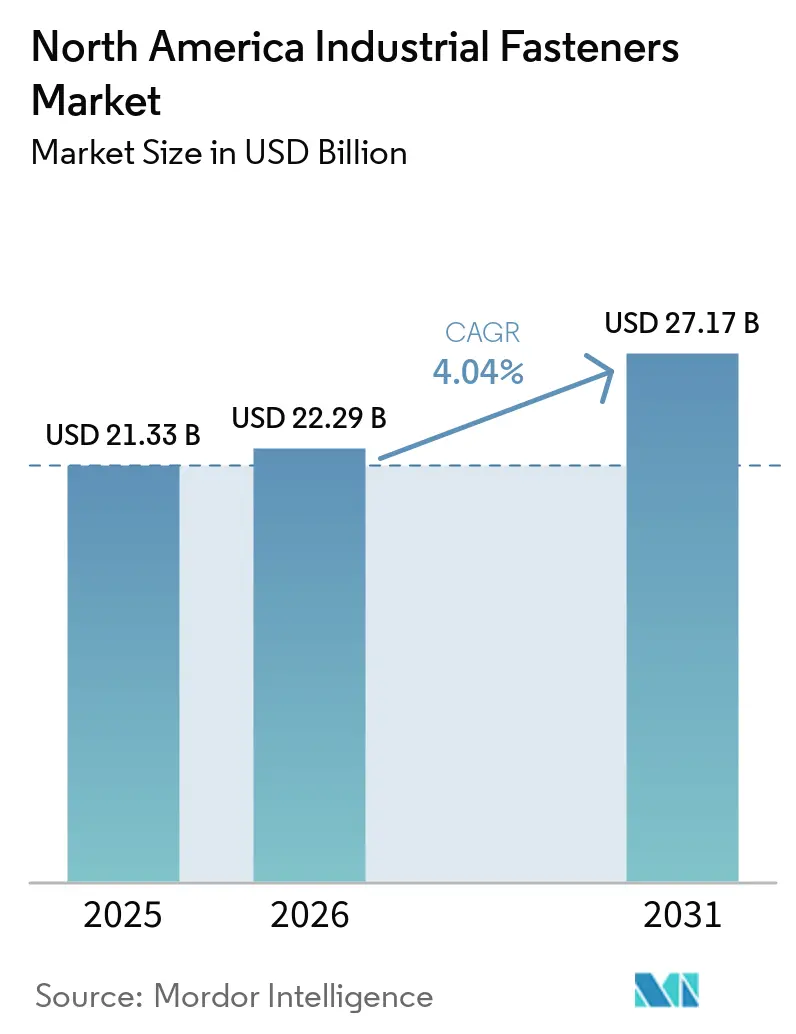
北米産業用ファスナー市場規模は、2025年に212億3,000万USD、2026年に222億9,000万USDと予測され、2026年から2031年にかけてCAGR 4.04%で成長し、2031年までに271億7,000万USDに達する見込みです。
電気自動車および次世代航空機プログラムが、重量を犠牲にすることなく強度を維持するアルミニウム、チタン、複合材ファスナーを必要としているため、需要はより軽量で高性能な製品へとシフトしています。リショアリングおよびバイ・アメリカ規制が国内供給を厳格化しており、OEMが複数年契約を締結する一方、ディストリビューターはIoT自動販売機を導入して稼働率を確保しています。六価クロムを禁止する環境規制により、PTFEおよび亜鉛ニッケル仕上げの需要が高まっており、原材料価格の変動はティア2サプライヤーの在庫ヘッジを促進しています。QRコードからRFIDに至るデジタルトレーサビリティは、プレミアム機能ではなく基本要件となりつつあります。
主要レポートのポイント
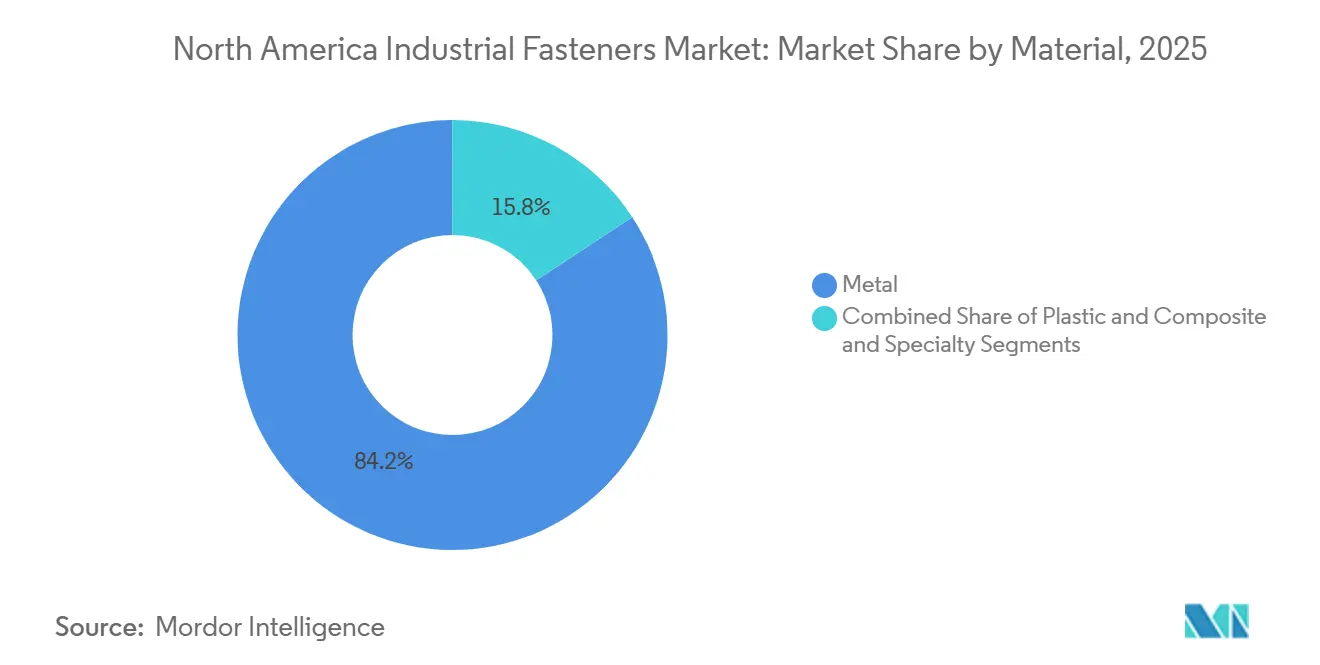
- 材料別では、金属ファスナーが2025年の北米産業用ファスナー市場シェアの84.23%を占め、複合材および特殊材バリアントは2031年までに4.62%のCAGRで成長すると予測されています。
- グレード別では、標準製品が2025年に67.13%のシェアを保持し、高性能グレードは同期間に4.49%のCAGRで成長すると予測されています。
- 製品タイプ別では、外ねじファスナーが2025年に52.13%の売上シェアを獲得し、用途特化型設計は2031年までに最速の4.87%のCAGRが見込まれています。
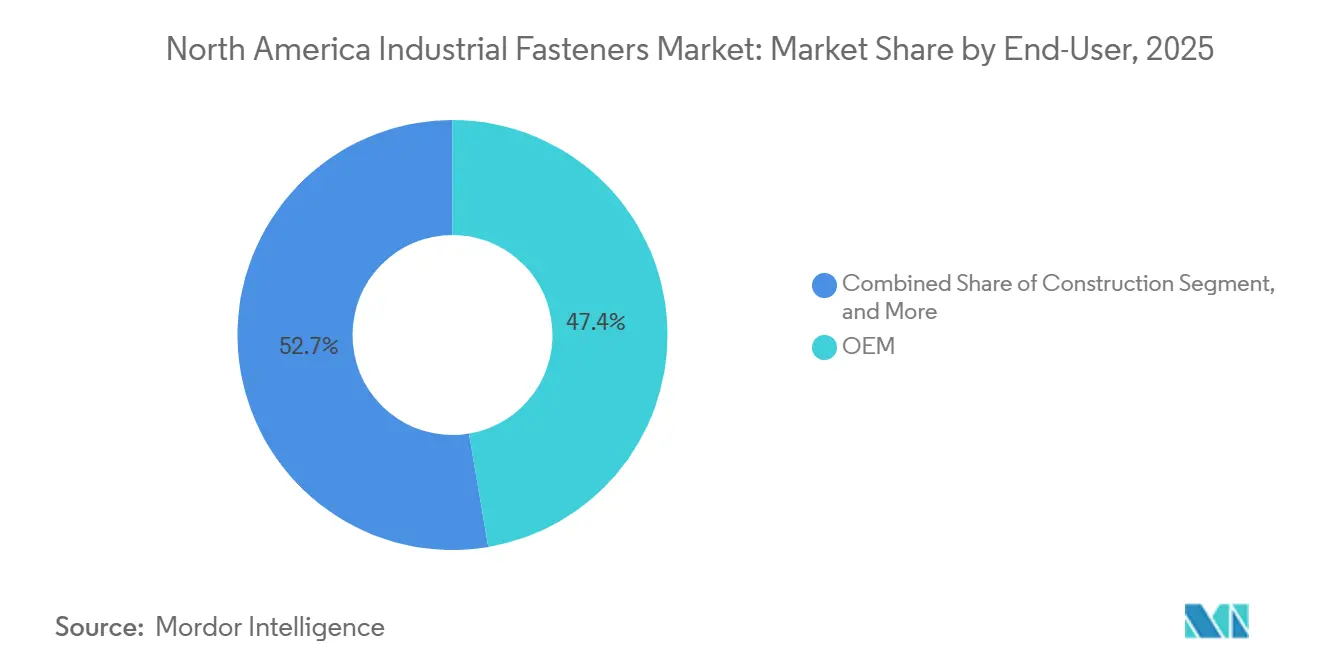
- エンドユーザー用途別では、OEMセグメントが2025年の北米産業用ファスナー市場規模の47.35%を占め、4.56%のCAGRで拡大しています。
- コーティングタイプ別では、亜鉛メッキ仕上げが2025年に39.02%のシェアで首位を占めていますが、PTFEおよびその他の特殊コーティングは2031年までに4.91%のCAGRで上昇する見込みです。
- 地域別では、米国が2025年の需要の73.67%を占め、メキシコは2031年までに4.68%のCAGRが予測される最も成長の速い市場です。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
北米産業用ファスナー市場のトレンドとインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 自動車および航空宇宙製造の拡大 | +1.2% | 米国およびメキシコ | 中期(2〜4年) |
| 北米EVサプライチェーンの急速な成長 | +0.9% | 米国中心、メキシコ拠点 | 短期(2年以内) |
| 建設セクターの成長 | +0.7% | 米国およびカナダ | 中期(2〜4年) |
| 耐食性コーティングの進歩 | +0.4% | 地域全体 | 長期(4年以上) |
| バイ・アメリカン法による国内調達の促進 | +0.5% | 米国 | 長期(4年以上) |
| デジタルトレーサビリティおよびスマートファスナーの取り組み | +0.3% | 米国およびカナダ | 長期(4年以上 |
| 情報源: Mordor Intelligence | |||
自動車および航空宇宙製造の拡大
General MotorsおよびStellantisによる数十億ドル規模の工場拡張が継続しており、バッテリーパック内の電食を防止するアルミニウム対応ボルトおよびセルフロックナットの長期受注へと転換されています。Hyundaiは米国史上最大の単一自動車複合施設を建設中であり、2027年に稼働予定で、年間約1億5,000万本のファスナーを消費する見込みです。航空宇宙分野の生産量も増加しており、GE Aerospaceがオハイオ州でタービン生産能力を拡大しており、650℃以上の温度に耐えられるニッケル基Inconel 718スクリューの需要を押し上げています。熱ロットのトレースが可能でNADCAP監査要件を満たす認定サプライヤーは競争上の優位性を持ち、設備の整っていない競合他社をコモディティニッチへと追いやっています。これらの動きは総じて特殊部品のリードタイムを圧縮し、北米産業用ファスナー市場全体でローカルコンテンツ要件を強化しています。
北米EVサプライチェーンの急速な成長
バッテリーギガファクトリーは2025年に58GWhの銘板容量を追加し、ISO 16047トルク規格に適合したステンレス鋼およびアルミニウムファスナーの需要を生み出しました。[1]国際クリーン交通委員会、「北米バッテリー製造能力レポート」、theicct.org Teslaのテキサス工場だけで年間約8,000万本のファスナーを使用し、M6およびM8アルミニウムボルトが数量リストのトップを占めました。EVパワートレインは燃焼エンジン用スクリューを数千本削減しますが、バッテリーエンクロージャー、インバーターハウジング、モーターマウントには激しい熱サイクルに耐える振動抵抗設計が必要です。アルゴンヌ国立研究所は、鍛造能力がEVの生産増加に追いつくのに苦労しており、カスタム部品のリードタイムが延びていると指摘しています。したがって、ドロップイン設計サポートと地域倉庫を提供できるサプライヤーが長期的な数量コミットメントを確保しています。
建設セクターの成長
非住宅建設支出は2025年に3.1%増加する傾向にあり、耐震ボルトおよび耐食性コーティングを指定するデータセンター建設が牽引しています。[2]米国建築家協会、「コンセンサス建設予測」、aia.org 超党派インフラ法に基づくインフラ資金が、高速道路および橋梁プロジェクトにおける溶融亜鉛めっきアンカーボルトの安定した受注を促進しています。一戸建て住宅着工件数は高い住宅ローン金利の影響で落ち込みましたが、集合住宅および産業プロジェクトが減速を補い、ASTM A325およびA490仕様を満たすファスナーに対して混在した数量ながらも豊かなマージンプロファイルを提供しています。建設の回復は北米産業用ファスナー市場全体で安定した基盤成長を支え、特に現場自動販売プログラムを持つディストリビューターにとって、ジャストインタイム納品を活用する機会となっています。
耐食性コーティングの進歩
EPAによる六価クロムの禁止が、三価代替品、亜鉛ニッケル合金めっき、および発がん性副産物なしに1,000時間塩水噴霧試験に合格するPTFEトップコートへの移行を加速しています。SAEの研究によると、PTFEフィニッシュは取り付けトルクを最大30%削減し、ステンレス鋼ねじのかじりを低減し、航空宇宙生産における組み立て時間を短縮します。[3]SAE International、「航空宇宙用途におけるPTFEコーティング性能に関する研究」、sae.org 自動車OEMは現在、凍結防止塩にさらされる車体下部部品に亜鉛ニッケルコーティングを義務付けており、めっき工場に化学管理の刷新を促しています。DorkenのDelta-Protektソリューションは、新規制に準拠しながら耐食寿命の延長を実証した後、シェアを拡大しています。これらの変化は平均販売価格を引き上げ、海外サプライヤーの参入障壁を高め、北米産業用ファスナー市場における国内シェアを強化しています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉄鋼および非鉄金属価格の変動 | -0.8% | 北米 | 短期(2年以内) |
| 構造用接着剤の採用拡大 | -0.6% | 米国およびカナダ | 中期(2〜4年) |
| めっきに関する厳格な環境規制 | -0.4% | 米国 | 中期(2〜4年) |
| 特殊品向けリショアリング主導の能力ボトルネック | -0.3% | 米国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
構造用接着剤の採用拡大
Henkelの自動車用接着剤部門は2025年に12%成長し、車体骨格組み立てにおいてボルトを代替し、車両1台あたり12キログラムの軽量化を実現しました。接着剤は荷重を分散し、腐食を低減し、NVH(騒音・振動・ハーシュネス)を改善するため、OEMは接合部アーキテクチャの再設計を進めています。3MのアクリルフォームテープおよびSikaのポリウレタンシステムは現在、外装トリムおよびバッテリートレイを固定し、サイクルタイムと工具の複雑さを削減しています。整備性への懸念は残るため、少数のファスナーと接着剤を組み合わせたハイブリッドソリューションが台頭しています。ファスナーメーカーはその場で硬化するスクリューと接着剤の組み合わせで対応していますが、北米産業用ファスナー産業における基本的なハードウェアへの正味需要圧力は依然としてマイナスです。
鉄鋼および非鉄金属価格の変動
ベンチマークの熱延コイルは2025年にトンあたり700〜900USDの間で取引され、年間契約を大きく揺さぶり、標準グレードファスナーサプライヤーのマージンを圧迫しました。[4]世界鉄鋼協会、「世界粗鋼生産統計」、worldsteel.org ニッケルはトンあたり22,000USDに達し、EVバッテリー需要がニッケル需要を加速させる中でステンレス鋼コストを押し上げました。アルミニウムプレミアムはセクション232関税により高止まりしており、国内購入にトンあたり400USDを上乗せしています。大手ディストリビューターはヘッジと調達先の多様化を行っていますが、中小の製造業者は在庫保有のための流動性が不足しており、供給信頼性にばらつきが生じ、OEMにとって断続的なライン停止を引き起こしています。持続的な価格変動は北米産業用ファスナー市場にとって引き続き逆風となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料別 – 金属の優位性が特殊材の台頭を覆い隠す
金属ファスナーは2025年の売上の84.23%を占め、自動車のクラッシュ構造、機械ハウジング、鉄骨構造建設における確固たる役割を示しています。炭素鋼は強度対コスト比が優れているため、ほとんどの数量要件を満たし、合金鋼およびステンレス鋼グレードは車体下部のサスペンションポイントや化学処理装置など、より高い引張強度または耐食性が求められる用途に使用されています。プラスチッククリップおよびプッシュピンは、高い引き抜き強度よりも誘電絶縁または傷防止が重要なダッシュボード、白物家電、電子機器で活躍しています。複合材および特殊材オプションはニッチですが、OEMが金属とカーボンファイバー基材間の電食を防ぎながら軽量化を追求するため、4.62%のCAGRで拡大しています。
製品設計の急速な変化が部品表の選択を塗り替えています。AirbusおよびBoeingは複合材胴体のシェアを拡大しており、機体の熱膨張に合致し電食を回避するCFRPスクリューの採用を促進しています。チタングレード5ボルトは1キログラムあたり50USD以上の価格で、生体適合性とステンレス鋼に対する3:1の強度対重量比の優位性が決定的なジェットエンジンおよび整形外科インプラントにおいて確固たる地位を占めています。北米産業用ファスナー市場では、PennEngineeringの薄型アルミニウムケーシング向けセルフクリンチングスタッドがストリップアウト故障を30%削減し、プロセスイノベーションが特殊材の普及を促進できることを実証しました。一方、PEEKスクリューは術後画像でX線透過性を示すため脊椎固定術に採用されており、この臨床的利点が316Lステンレス代替品の10倍のプレミアムを正当化しています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能


グレード別 – 高性能セグメントがプレミアム用途を獲得
ASTM A307およびSAEグレード2に準拠した標準グレードボルトが2025年の売上の67.13%を占め、コストと即時入手性がより深い工学的指標を上回る建設およびMROの定番品に支えられています。これらのファスナーはパレット単位でディストリビューションハブを通じて流通しており、支店マネージャーは引張曲線の教育よりも品目充足率の最適化に注力しています。価格侵食が引き続き課題であるため、北米産業用ファスナー市場のこの層においてマージン防衛の持続可能なレバーとして際立つのは、規模の物流と自動ピッキングのみです。
高性能グレードは電動化、LNGプロジェクト、および先進民間航空機に追随することで、2031年に向けて4.49%のCAGRを描いています。150,000psiの引張強度に熱処理されたグレード8炭素合金ボルトは、極端なねじりに遭遇する農業用スプレーヤーや大型輸送車両に使用されています。メトリックグレード10.9スタッドは現在、回生ブレーキがガソリンエンジンよりも高い逆応力サイクルを関節に与えるため、EVモーターマウントに固定されています。HowmetのInconel 718ライン(2,800万USD)は、650℃以上でタービンセクションを結合するニッケル基ファスナーの参入障壁を広げています。KAMAXの独自の焼入れ後焼戻しにより疲労寿命が25%向上し、OEMにより大きな保証余裕を与え、北米産業用ファスナー市場全体で獲得される総合価値を押し上げる40%の価格プレミアムを実現しています。
製品タイプ別 – 用途特化型バリアントがイノベーションをリード
外ねじ製品、すなわちボルト、スクリュー、スタッドは、乾式壁スクリューから航空宇宙グレードのチタンボルトまであらゆる用途をカバーし、2025年の売上の52.13%を生み出しました。ナット、インサート、その他の内ねじ部品は後れを取りますが、すべてのボルトには対となる部品が必要なため需要を反映しています。リベット、ピン、リテーニングリングは、航空宇宙外板や民生用電子機器における永久または一方向組み立てを支える非ねじカテゴリーを構成しています。しかし、OEMがシーリング、振動減衰、アースを単一の設計部品に統合するよう求めているため、用途特化型サブセットが4.87%で最も速く成長しています。
イノベーションの事例は豊富です。PennEngineeringのブローチングスタッドは独自の内部嵌合面を形成し、タッピング工程を省略してEVバッテリートレイ1台あたりの組み立て時間を18秒短縮します。Simpson Manufacturingはレーザーカットブラケットとプリインストールされたネイルを組み合わせ、大工が現場計算なしに耐震基準を満たせるようにしています。Bossardは荷重サイクルを集計して予知保全ダッシュボードにデータを送信するセンサー内蔵リベットを試験運用しており、商業航空会社がリアルタイム構造健全性監視のために注目しています。TriMasは設計された特殊品が標準品より12ポイント高い粗利益率を獲得したことを開示し、機能統合が北米産業用ファスナー市場における利益向上への最速の道であることを確認しました。
エンドユーザー用途別 – OEMセグメントが仕様進化を牽引
OEMは2025年の北米産業用ファスナー市場の47.35%を占め、自動車メーカー、航空機メーカー、機械メーカーが地域化されたサプライチェーンを追求する中で4.56%のCAGRで成長します。電気自動車はエンジンとトランスミッションがなくなることで約700本のファスナーを削減しますが、バッテリーハウジング、インバーター、eアクスルに新たなトルク重要接合部が追加され、熱経路のための狭いプリロード範囲と導電性コーティングが求められます。単一の商業用ジェット機には200万本以上のファスナーが搭載されており、チタン、Inconel、アルミニウムのバリアントに分かれ、それぞれが熱ロット認証に紐付けられており、単価を15USDに引き上げています。
重機および農業用OEMは引き続きグレード8またはASTM A490ボルトを指定し、衝撃荷重および腐食性肥料への暴露に耐えています。MROは不可欠であり続けています。Fastenalの10万台以上の自動販売機フリートが工場フロアでスクリューとワッシャーを供給し、引き出しデータを記録して自動再注文を行い、ライン停止を30%削減しています。建設業者は超党派インフラ法のパイプラインに関連するコンクリートアンカー用途向けに溶融亜鉛めっきロッドをパレット単位で購入しています。これらの需要が総じてOEMを先行指標として位置付けながら、アフターマーケットおよび現場建設チャネルを北米産業用ファスナー市場全体の数量安定に不可欠な存在として維持しています。
注記: 全セグメントの個別シェアはレポート購入後に入手可能
コーティングおよび仕上げ別 – PTFEバリアントが規制追い風を受けてシェアを拡大
2025年に39.02%のシェアを占める亜鉛メッキは、ほとんどの生産予算に見合った価格で犠牲防食を提供することにより、引き続き重要な地位を保っている。5µmから25µmの電気メッキ層は屋内または中程度の暴露環境に対応し、50µmを超える溶融亜鉛メッキコーティングは道路沿いの塩分や海洋飛沫にも耐えるが、60%のコストプレミアムが伴う。世界的に、ステンレス鋼およびアルミニウムの価格変動が船舶用ファスナーのサプライチェーン全体にわたって大きなコスト圧力をもたらしており、特にニッケル価格の変動が316グレードのステンレス鋼仕様に影響を与えている。無処理の未コーティング鋼は、コスト削減がパフォーマンスよりも優先される空調管理された室内や使い捨て備品においてニッチな需要を維持している。
PTFE、亜鉛ニッケル、およびハイブリッドシランコーティングを中心とする特殊コーティングは、コンプライアンス、組み立て、およびライフサイクルコストを両立させることから、2031年にかけて4.91%の成長を遂げている。PTFEフィニッシュは必要な締め付けトルクを最大30%低減し、シフトごとに電動工具を校正する必要があったバッテリーパックの組み立て時間を短縮する。亜鉛ニッケル配合は1,000時間の塩水噴霧試験に合格し、発がん性クロムを使用せずにOEMのアンダーボディ規定を満たし、2025年にデトロイト・スリーの複数の自動車メーカーから連続承認を獲得した。医療用インプラント向けのナノセラミックトップコートはオートクレーブ滅菌に耐え、繰り返しサイクル後のピッティングを防止してねじクラスを維持する。特殊フィニッシュは、フィールドでの長期使用寿命と規制上の安心感を提供することにより、北米産業用ファスナー市場に根付いたサプラヤーにとって高マージンのレバーとなっている。
地域分析
米国は2025年の需要の73.67%を生み出し、ワシントン州、テキサス州、サウスカロライナ州の航空宇宙クラスターと、ミシガン州からテネシー州、ジョージア州に延びる自動車回廊が牽引しています。Boeingのプログラムだけで約4億本のファスナーを消費し、連邦支援のインフラ事業はASTMおよびAASHTO規格のボルトを指定した道路・橋梁工事に1,100億USDを投入しました。Fastenal、Wurth、MSC Industrial Supplyは翌日配送が可能な支店ネットワークを整備しており、北米産業用ファスナー市場全体の購買パターンを形成するサービス期待を支えています。
メキシコは2031年まで4.68%のCAGR軌道にあり、OEMが国境南側にスタンピング、バッテリー、サブアセンブリラインを地域化することを促すUSMCAコンテンツ規則を活用しています。グアナファト州、プエブラ州、アグアスカリエンテス州にはGeneral Motors、Stellantis、Volkswagenの自動車工場が立地し、それぞれがティア1ファスナー冷間鍛造業者のエコシステムを育成しています。航空宇宙プライムはメキシコのベンダーにチタンラグおよびInconelスタッドを承認し、エルモシージョおよびモンテレイをアリゾナ州およびテキサス州の最終組み立て工場へのロジスティクス橋頭堡として活用しています。
カナダはシェアでは後れを取りますが、米国のサプライチェーンと戦略的に連携しています。オンタリオ州の自動車ベルトは中西部のファスナーメーカーからのタイムリーな出荷に依存しており、モントリオール周辺のケベック州の航空宇宙産業はBombardierおよびPratt and WhitneyのプログラムにAS9100認証チタンスクリューを供給しています。為替レートの変動が慎重な在庫保有を促すため、ディストリビューターはトロントおよびケベックシティ近郊に在庫を集中させ、通関サイクルを短縮しています。全体として、3カ国にわたる補完的な成長が北米産業用ファスナー市場の地域生産とイノベーションの勢いを維持しています。
規制環境
米国では、NISTの監督下にある締結具品質法(FQA)が対象金属締結具の基本的な適合基準を定めており、合意規格への適合と、認定試験機関による試験、追跡可能な文書化の使用を重視している。米国の港湾に輸入される安全上重要な構造用金具について、米国税関国境警備局(CBP)は2026年5月にテンションコントロール(TC)ボルトに関する輸入コンプライアンス要件を拡大し、溶融亜鉛めっきまたは亜鉛フレークコーティング製品に対するASTM F2329のコーティング密着性試験を追加するとともに、入荷貨物についてASTM F3125-2026グレード12.9に整合した熱疲労トルク低下試験を義務付けた。これにより、出荷単位の試験パッケージと熱ロット単位のトレーサビリティの重要性が高まっている。
カナダでは、カナダ国境サービス庁(CBSA)が特別輸入措置法(SIMA)に基づく貿易救済措置の執行を担っており、中国および中華台北からの炭素鋼製締結具に対するアンチダンピングおよび相殺関税措置を含み、これらは行政審査中に輸入業者にとって関税およびコンプライアンス上のリスクを生じさせる可能性がある。並行して、カナダ国際貿易庁(Global Affairs Canada)は2026年6月に鋼材輸入規制の運用を更新し、鋼材に関する関税割当を改訂した。カナダ財務省は2026年4月に国内供給に関する協議を終了し、これは締結具などの工業用資材に関連する関税還付の判断に影響を与える可能性がある。
バリューチェーン分析
地域のバリューチェーンは、鋼材および非鉄原材料(炭素鋼、ステンレス鋼、アルミニウム、チタン、ニッケル合金)から始まり、冷間圧造/鍛造、転造、熱処理、めっき/コーティングを経て、検査、認証、OEMキットまたはMRO詰め合わせ用の梱包へと至る。需要側の仕様は、ASTM/SAE適合、EV関連接合部のISO 16047トルク挙動、航空宇宙分野の監査対応(例えば、サプライヤー資格認定行動において参照されるNADCAP関連の工程管理)など、文書化要件の高度化をチェーン全体に及ぼしており、熱処理・仕上げに関する社内試験室や資格を持つ下位工程業者の役割を高めている。
流通および使用時点での供給は、サービス差別化のための管理拠点としてますます重要になっている。FastenalおよびWurthは、消費データを計画的な補充へと変換する自動補充システムを、自動販売機やビンシステムを通じて拡大している。自動化投資はまた中流物流を再編しており、Supply Technologiesは2026年6月に5,000万米ドルの投資を発表し、その中にはオハイオ州ユニオンにおける新流通センターが含まれ、AIデータセンターやロボティクスなどの最終市場向けの自動キッティングを目指している。これにより、ハブ・アンド・スポーク型モデルが強化され、OEMおよび大手MRO購入者がリードタイム短縮とライン停止削減を求める中、地域倉庫やキッティング能力の価値が高まっている。
競争環境
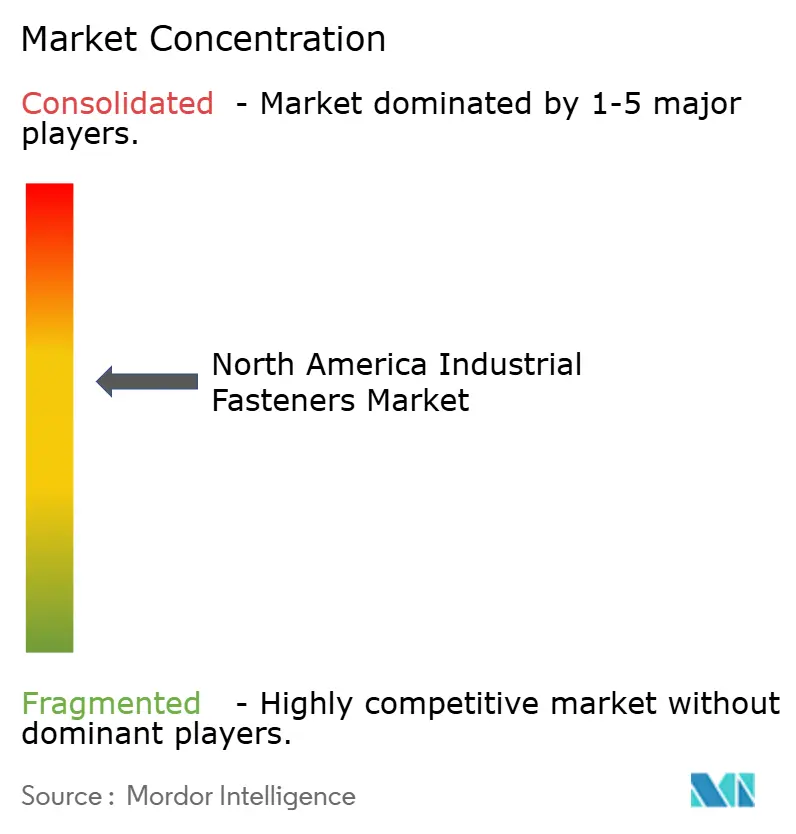
2025年の売上の約45%が上位10社に集中しており、中程度の分散を示しています。単一企業が8%を超えるシェアを持たないため、競争上のレバーは価格だけでなく、サービスモデル、認証範囲、設計製品の幅に集中しています。FastenalとWurthは10万台以上の自動販売機を設置してMRO支出を囲い込み、リアルタイムデータを提供することで顧客の欠品を40%削減しています。Illinois Tool Worksなどのメーカーは、専属ディストリビューションネットワークを通じてパワートレイン特化型ファスナーをクロスセルし、純粋な再販業者からマージンを守っています。
垂直統合が深化しています。Howmet Aerospaceはチタンバーを鍛造し、精密公差スクリューを機械加工し、社内で熱処理を行い、NADCAPラボで検証することで、外部リードタイムを短縮しています。BossardはSmartBin重量センサーを活用してクラウドベースの補充注文をトリガーし、現場在庫を3分の1削減してOEMユーザーの運転資本を解放しています。特許出願は耐食性コーティング、セルフロック形状、センサー統合を強調しており、北米産業用ファスナー市場における漸進的な価値創造の所在を明らかにしています。
スペシャリストは収益性の高いニッチを開拓しています。ARaymond プッシュインクリップがドアパネルプログラムでスクリューを代替し、ライン時間を車両1台あたり25秒短縮しました。Optimasは内部調達規模を持たない中堅OEM向けにベンダー管理在庫を統合し、TriMasはAS9100 Rev Dを取得して米国防衛案件への入札を可能にしました。コモディティ部品への参入障壁は中程度にとどまりますが、航空宇宙および自動車の認定基準が防衛可能な参入障壁を形成し、現在の中程度の集中ダイナミクスを強化しています。
北米産業用ファスナー産業リーダー
Illinois Tool Works Inc.
Howmet Aerospace Inc.
Stanley Black and Decker, Inc.
Würth Group
Fastenal Company
- *免責事項:主要選手の並び順不同

市場機会と将来展望
資格認定主導の需要は、材料に関する専門知識(アルミニウム系、チタン系、インコネル系締結具)と、文書化されたトルクおよび耐食性能、EVおよび航空宇宙プログラムに適したデジタルトレーサビリティを組み合わせられるサプライヤーにとっての空白地帯を生み出している。本レポートの基準年は、EVサプライチェーン活動や、ISO 16047トルク規格などの工程要件を強調しており、市場は同時に、六価クロムから亜鉛ニッケルやPTFE系特殊コーティングへの環境面での移行も吸収している。製品およびサービスの機会は、エンジニアリング特注品、適合コーティングシステム、キット化された締結具などの「組立準備完了」納入形態に集中しており、流通業者やメーカーは検証済み仕様、ラベリング、ロット単位のトレーサビリティを通じて付加価値を提供できる。
供給側では、自動化された流通および組み込み型サプライチェーンプラットフォームへの投資が、より高いサービスレベルを支え、カタログ製品を超えた対応可能なシェア・オブ・ウォレットを拡大している。Supply Technologiesが2026年6月に発表した、オハイオ州ユニオンの新流通センターへの5,000万米ドルの投資は、AIデータセンターやロボティクスを含む自動化集約型の最終市場向けの自動キッティングを目的としており、流通チャネルにおいて価値がどこに蓄積されつつあるかを示す具体的な兆候である。並行して、2026年5月のTCボルトに関するより厳格な輸入港でのコンプライアンス措置は、ASTMの改訂に紐づくコーティング密着性および熱疲労試験を対象としており、完全な試験文書パッケージを提供し、インフラおよびその他の安全上重要な用途における通関・手戻りリスクを低減できる国内または地域統合型のサプライヤーおよび流通業者にとっての機会を強化している。
最近の業界動向
- 2026年4月:Stanley Black and Deckerは、Consolidated Aerospace Manufacturing(CAM)事業をHowmet Aerospaceに約18億米ドルで売却完了した。この事業売却により、Stanley Black and Deckerは中核事業への注力を強め、一方で主要な航空宇宙用締結具およびエンジニアリング部品プラットフォームは、北米における航空機プログラム向けの生産能力と垂直統合の拡大を目指すサプライヤーへと移管された。
- 2025年12月:Howmet Aerospaceは、Stanley Black and DeckerからConsolidated Aerospace Manufacturing(CAM)を約18億米ドルで買収する契約を発表した。この取引により、Howmetの航空宇宙用締結・部品事業の footprint が拡大し、安全上重要な航空宇宙分野の顧客に対する認証済み製造および供給継続性の管理強化を支えた。
- 2024年6月:Wurthはダラスに25万平方フィートの自動化流通拠点を開設し、地域全体の産業用資材顧客向けの受注ピッキング速度とスループットを改善した。この投資により、翌日納品の経済性が強化され、高い充足率と予測可能なリードタイムに依存するベンダー管理在庫(VMI)プログラムを支えた。


研究方法のフレームワークとレポートの範囲
市場の定義と対象範囲
本市場は、OEM需要、MRO需要、および建設関連需要を含む主要エンドユース活動において北米で販売された産業用ファスナーの価値を対象とし、市場レベルで米ドルにて把握している。
対象除外:消費者向け小売ファスナーおよびファスナー締め付けに使用される手工具は、本市場規模の算定から除外されている。
セグメンテーション概要
- 材料別
- 金属
- プラスチック
- 複合材および特殊材
- グレード別
- 標準
- 高性能
- 製品タイプ別
- 外ねじ
- 内ねじ
- 非ねじ
- 用途特化型/特殊
- エンドユーザー用途別
- OEM
- 自動車/モーターベヒクル
- ICE軽自動車
- ICE中型・大型トラック/バス
- 電気自動車
- 航空宇宙
- 機械および資本財
- 電気・電子
- 金属加工品
- 医療機器
- その他のOEM用途
- 自動車/モーターベヒクル
- 保守・修理・運用(MRO)
- 建設
- OEM
- コーティング/仕上げ別
- 無処理(未コーティング)
- 亜鉛メッキ
- 溶融亜鉛めっき
- PTFEおよび特殊コーティング
- 国別
- 米国
- カナダ
- メキシコ
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、米国、カナダ、およびメキシコ全体のファスナー消費に影響を与える需要ドライバーと貿易フローについて、クリーンなファクトベースを構築することから始まる。米国国勢調査局の製造業・建設業リリース、米国国際貿易委員会の貿易統計、カナダ統計局の産業テーブル、メキシコINEGIの製造業指標などの公開ソースをレビューし、方向性とし正確な数量・活動トレンドを確立する。
次に、ASTM規格文書、ASMEのねじおよびファスナー規格参照、産業用ファスナー協会などの業界団体から公開されている資料などの技術的参照および政策的手がかりを用いて、これらの活動シグナルをファスナーの使用パターンに結び付ける。企業の年次報告書、投資家向けプレゼンテーション、および信頼性の高いビジネス報道も、価格環境、ミックスシフト(標準品対高性能品)、およびコーティング選好を把握するために活用する。その後、公開情報の粒度が限られている企業財務、特許ランドスケープ、および出荷レベルの貿易確認に限り、有料サブスクリプションを選択的に使用する。これらの例は網羅的なものではなく、調査中のデータ収集、検証、および明確化のために他の公開ソースも参照した。
一次インタビューおよびサーベイ
一次調査は、公開ソースからの確認が困難な主要仮定、特にグレード別のミックス分割、典型的な価格帯、およびファスナーがOEM、MRO、建設チャネルをどのように流通するかをテストするために活用される。米国、カナダ、およびメキシコ全体のエンドユーザーにおける製造業者、流通業者、調達・品質チームなど、幅広いステークホルダーと対話する。その後、最終モデルが参加者が受注、リードタイム、および調達パターンにおいて説明する内容と一致するまで、外れ値を再確認する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:26% | CXO:16% |
| 中位層:55% | 部門・ユニットリーダー:31% |
| 中小規模プレイヤー:19% | マネージャー:53% |
市場規模算定と予測
市場規模算定は、北米のエンドユース活動から需要を再構築し、実際的な価格設定とミックス仮定を用いてファスナーの価値に換算するトップダウン構築から始まる。モデルを現実に即したものとするため、製造業の生産高トレンド、建設支出サイクル、自動車・航空宇宙の生産動向、ファスナーおよびファスナー原材料の輸出入動向、ならびに標準品と高性能グレード間の観察されたシフトなどの実世界の指標にインプットを結び付けている。
第一段階の後、主要用途における推定使用量にサンプリグされた平均販売単価を乗じた値や、MROシェアを感覚的に確認するための流通業者へのチャネルチェックを含む、選択的なボトムアップ近似値によって合計値を検証する。直接的な数量プロキシが弱い場合、例えば特殊・用途特化型ファスナーについては、インタビューで検証されたミックスシェアを用いてギャップを補完し、分散が縮小するまで保守的な範囲を適用する。
予測については、シナリオ分析を用いることで、回答者が一貫して追跡する需要シグナルである産業生産高、建設着工件数、自動車・航空宇宙の生産台数の異なる経路を見通しに反映できるようにしている。コーティングミックスや価格推移などの仮定はインタビューフィードバックで更新され、観察された貿易・原材料コストの方向性によって裏付けられ、その後、全期間にわたって年次で予測を前進させる。
データ検証と更新サイクル
検証は、モデルアウトプットを貿易動向、製造業活動の方向性、エンドマーケットの生産指標などの独立したシグナルと比較し、各国において示唆される価格設定とミックスが現実的どうかを確認することによって行われる。結果が一致しない場合は、換算を再確認し、主要変数の感度を再実行し、分散が短期的な価格急騰、在庫移動、または需要減速から生じているかどうかを把握するために選択した回答者に再連絡する。
承認前に、計算ロジック、仮定、および国別集計が一貫していることを確認し、異常な変動を平易な言葉で説明するために、段階的にレビューを実施する。レポートは年次で更新され、重大なイベントが需要または価格に変化をもたらした場合には中間更新が行われ、クライアントが最新の更新されたビューを受け取れるよう最終的な納品前レビューが完了する。
Mordor Intelligenceの北米産業用ファスナー市場規模と他の公表推計との比較
北米における産業用ファスナーの公表市場規模は、類似しているように見えても異なる場合がある。これは、データ所有者が必ずしも同じ製品範囲、同じエンドユースカバレッジ、または価格換算の同じタイミングを計上しているわけではないためである。比較は、何が計上されているか、基準年がどのように設定されいるか、および予測パスがどのように形成されているかに焦点を当てている。
手工具およびファスナー工具はMordor Intelligenceの対象範囲外であり、これがファスナーと隣接する工具支出を大まかに組み合わせた数値よりも2025年の合計が低く見える一因となっている。その他の差異は通常、建設およびMROが全額で計上されているかどうか、輸入ファスナーが国内生産ファスナーと比較してどのように扱われているか、および価格が一定に保たれているか、明確なグレードおよびコーティングミックスロジックを用いて段階的に引き上げられているかどうかから生じる。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 211.33 ビリオン 米ドル(2025年) | |
| 貿易イベント出版社A | 207.00 ビリオン 米ドル(2024年) | 異なる基準年を使用しており、より短期的な見通しとして提示されており、公開サマリーではグレード、コーティング、およびエンドユースミックスが価値構築においてどのように処理されたかが明確にされていない。 |
| ニュースワイヤーサマリーB | 227.50 ビリオン 米ド(2027年) | より早い基準年から始まり、後年の値を報告しており、要約された方法では輸入品、チャネルマージン、またはOEM対MROの分割が北米においてどのように検証されたかが記載されていない。 |
3つの数値間の差異は主に、需要の存在に関する不一致ではなく、タイミングおよび価値構築に含まれる内容によって説明される。観察可能なエンドユースシグナルにモデルを結び付け、インタビューでミックスと価格設定を検証し、対象範囲を明確に記載することにより、新たな貿易・産業活動データが入手され次第再確認できるバランスの取れた数値を算出している。


レポートで回答される主要な質問
北米産業用ファスナー市場の2031年における予測規模は?
市場は271億7,000万USDに達すると予測されています。
最も速く成長している材料セグメントはどれですか?
複合材および特殊ファスナーが2031年まで4.62%のCAGRで拡大しています。
PTFEなどの特殊コーティングがシェアを拡大している理由は何ですか?
優れた耐食性を提供し、EPAのクロム禁止に準拠しながら、取り付けトルクを最大30%削減します。
地域内で最も高い成長率を示す国はどこですか?
メキシコは、自動車および航空宇宙生産の拡大に牽引され、4.68%のCAGRが予測されています。
ディストリビューターはどのようにテクノロジーを活用して顧客を維持していますか?
Fastenalなどの企業は、補充を自動化し顧客維持率を15%向上させるIoT対応自動販売機を展開しています。
構造用接着剤は機械式ファスナーの需要にどのような影響を与えますか?
接着剤は車体骨格組み立てにおける一部のボルトを代替し車両重量を削減しますが、ハイブリッド接合部では依然として少数の高仕様ファスナーが使用されています。
最終更新日:



