
東南アジアテレマティクス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 2.25 十億米ドル |
| 市場規模 (2026) | 2.51 十億米ドル |
| 市場規模 (2031) | 4.35 十億米ドル |
| Growth Rate (2026 - 2031) | 11.62 % |
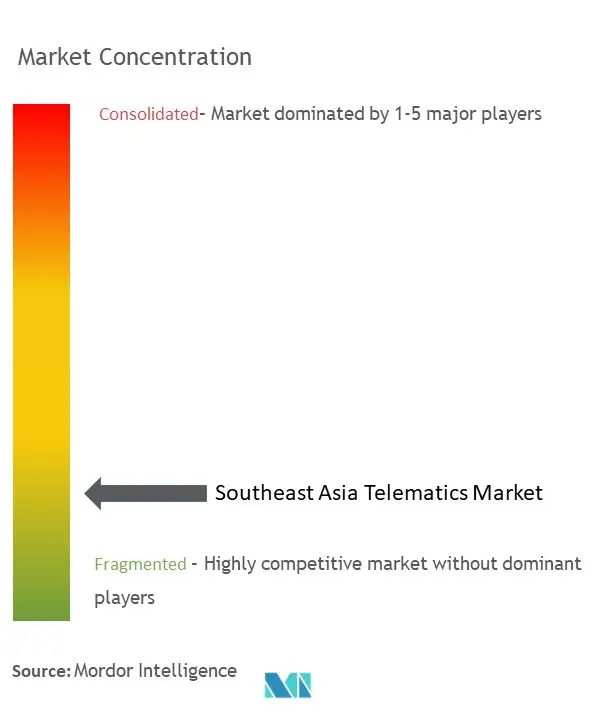
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる東南アジアテレマティクス市場分析
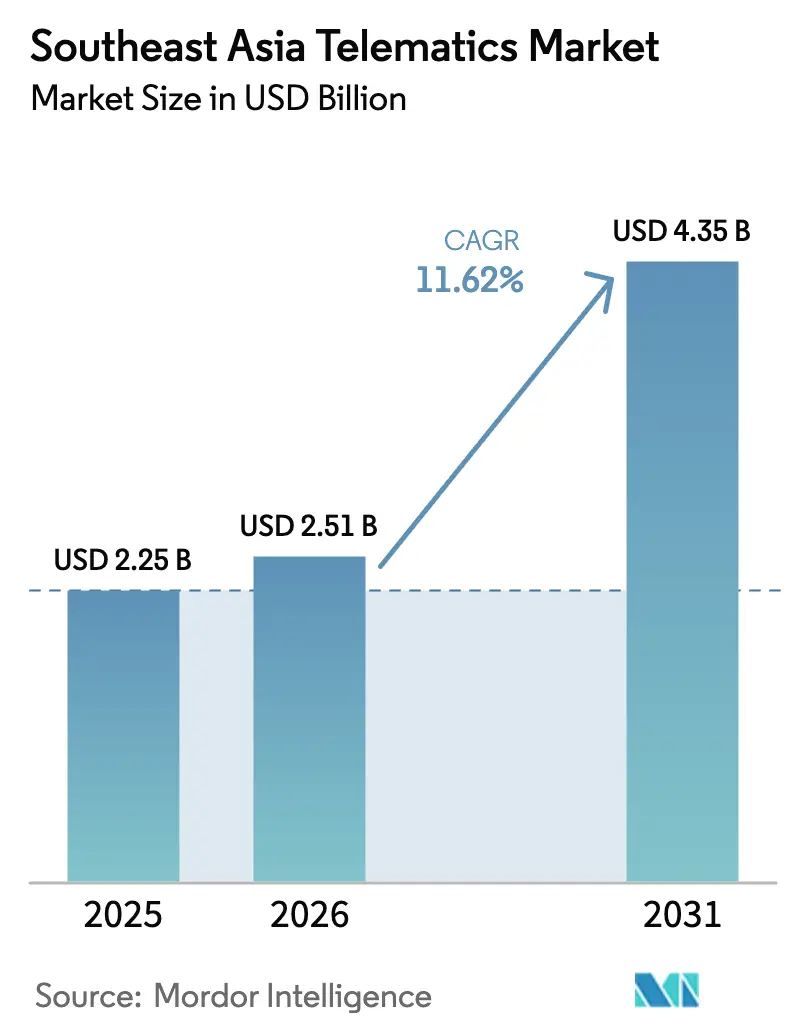
東南アジアテレマティクス市場規模は2025年に22億5,000万米ドルと評価され、2026年の25億1,000万米ドルから2031年には43億5,000万米ドルに達すると推定されており、予測期間(2026年~2031年)のCAGRは11.62%です。規制当局が燃費・排出ガス規制を強化し、Eコマースが記録的な小包量を牽引し、4G/5Gカバレッジが地方都市にまで拡大するにつれ、製品需要は当初の予測を上回るペースで拡大しています。タイの電気自動車生産に関する30@30政策、インドネシアの2035年までに100万台のEVを普及させる目標、およびASEAN燃費ロードマップの車両全体で26%の燃料節約義務化は、テレマティクスを不可欠なフリート投資とする説得力のあるコンプライアンス・スケジュールを共同で設定しています。同地域の通信事業者は低遅延5Gを展開しており、予知保全、V2Xアプリケーション、および先進運転支援アドオンを解放しています。多国籍および地域サプライヤーは、ハードウェアコストのインフレにもかかわらず市場への参入を続けており、断片化しているものの急速に成熟しつつある競争環境をもたらしています。
レポートの主要ポイント
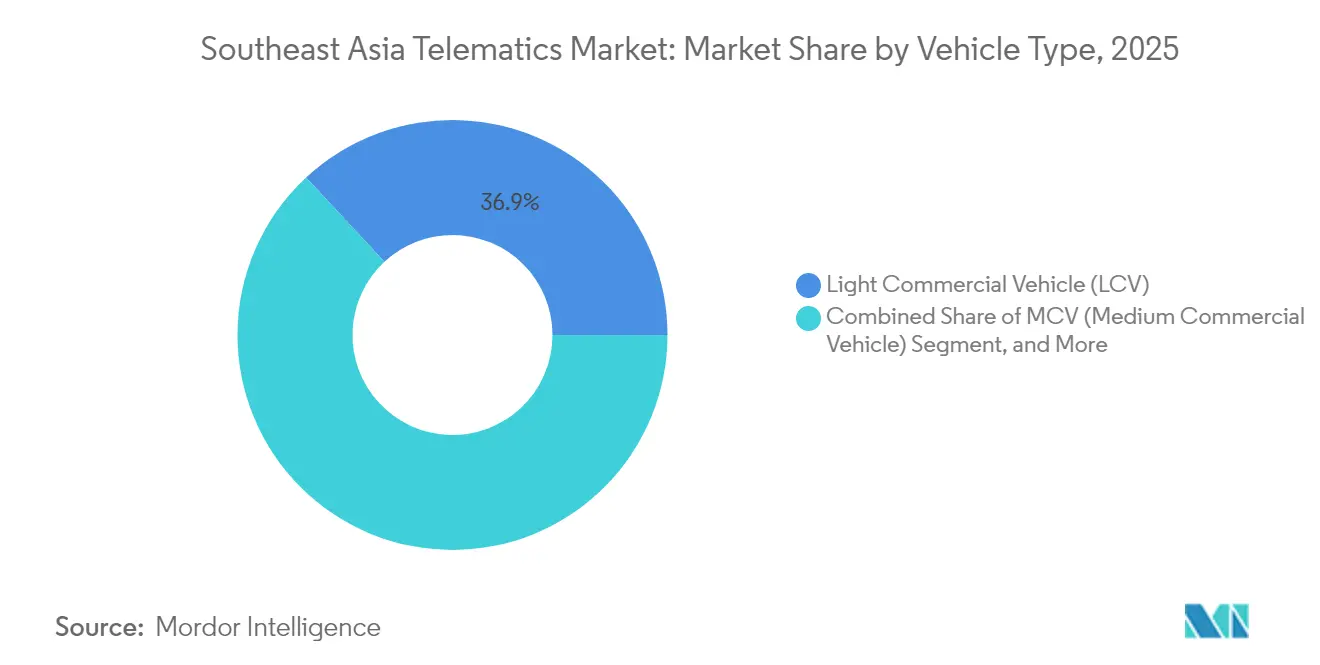
- 車両タイプ別では、小型商用車(LCV)が2025年に36.92%の収益シェアをリードし、二輪車は2031年にかけてCAGR 12.05%で拡大すると予測されています。
- ソリューション別では、フリートおよび車両管理が2025年に41.55%の収益シェアを保持し、テレマティクス保険は2031年にかけてCAGR 13.14%で成長すると予測されています。
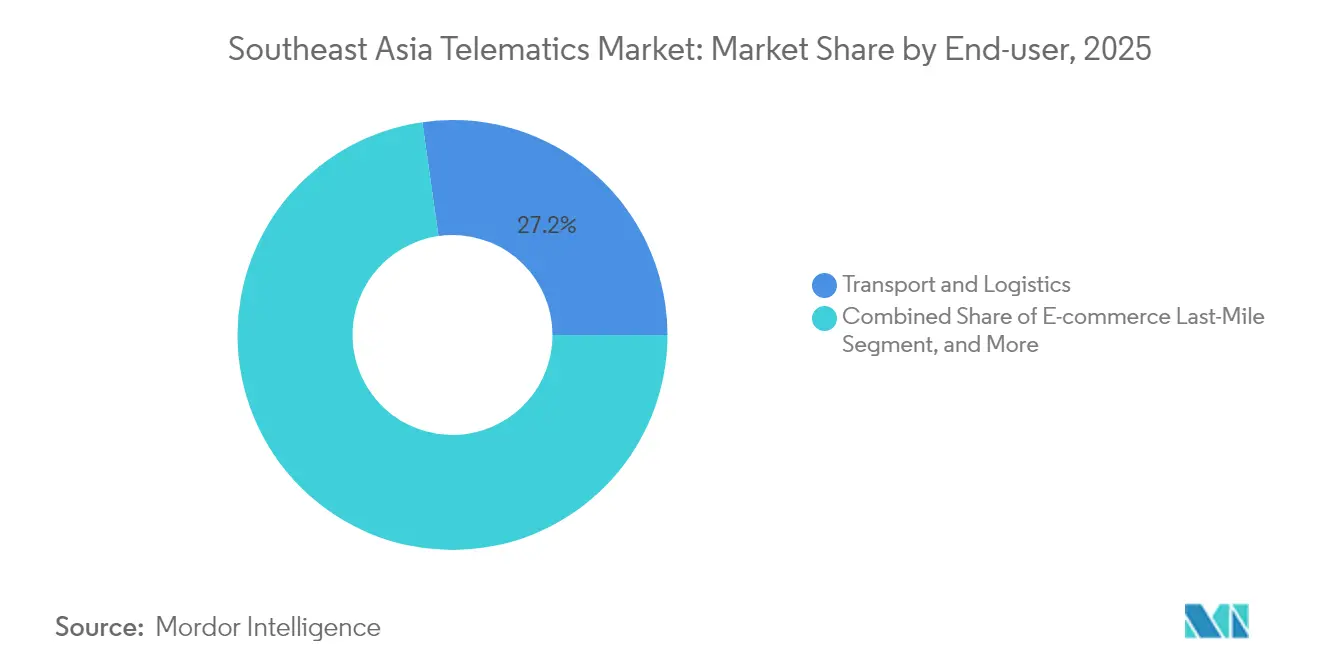
- エンドユーザー産業別では、輸送・物流が2025年に27.24%の収益シェアを獲得し、Eコマース・ラストマイル配送はCAGR 12.42%で2031年にかけて拡大しています。
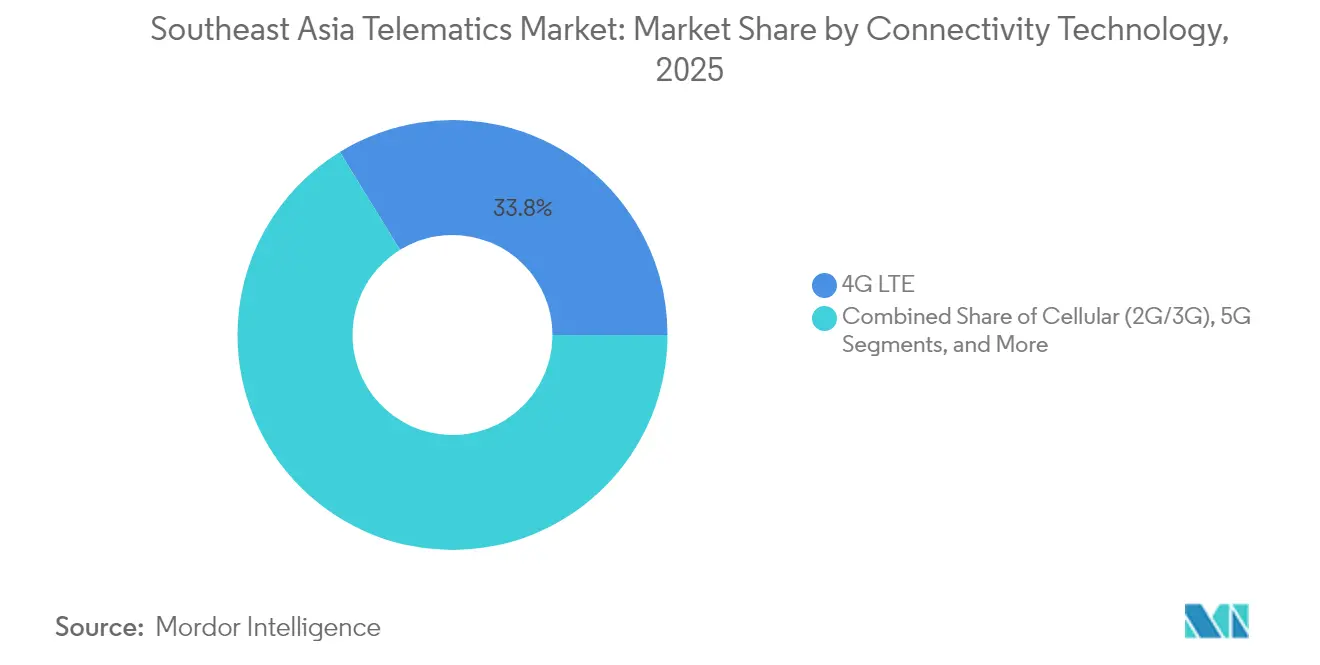
- 接続技術別では、4G LTEが2025年に33.78%の収益シェアで優位を占め、5Gは2031年にかけてCAGR 13.47%で上昇する見込みです。
- 国別では、タイが2025年に22.48%の収益シェアを占め、ベトナムは2026年から2031年にかけて最速のCAGR 12.74%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 四段階の安全・排出ガス規制が普及を促進 | + 2.8% | グローバル、特にタイとインドネシアで顕著 | 中期(2〜4年) |
| Eコマース・ラストマイルの急成長がLCVテレマティクスを牽引 | + 3.2% | ASEANコア、フィリピンへの波及 | 短期(2年以内) |
| 4G/5Gの展開がリアルタイムデータサービスを可能にする | + 2.1% | シンガポールとマレーシアが先行、地域全体へ拡大 | 長期(4年以上) |
| ディーゼル価格変動と炭素税の中でのフリートコスト削減 | + 1.9% | タイ、インドネシア、マレーシア | 中期(2〜4年) |
| 走行距離ベースの道路税パイロット(インドネシア) | + 1.2% | 国内、ジャカルタ・スラバヤでの早期成果 | 長期(4年以上) |
| ベトナムのPAYD保険・通信会社アライアンス | + 0.8% | 国内、地域市場へ拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
四段階の安全・排出ガス規制が普及を促進
東南アジア全域の政府は、燃費目標、CO₂ベースの税制、現地調達規則、ゼロエミッション公約を重ね合わせており、テレマティクスを効率化オプションから規制要件へと転換しています。ASEANの燃費ロードマップは、2025年までに平均フリート燃料消費量を26%削減することを求めており、事業者はリアルタイムで車両使用状況を監視することが義務付けられています。[1]ASEAN事務局、「輸送部門向けASEAN燃費ロードマップ」、asean.orgタイの物品税制度はCO₂削減に報奨を与え、インドネシアの現地調達基準は購買者を国内統合型テレマティクスモジュールへと誘導しています。アジア・ゼロエミッション・コミュニティの下での新興水素・バイオ燃料パイロットも、コンプライアンスのために詳細な運用データを必要とし、テレマティクスをフリートワークフローにさらに組み込んでいます。その結果、普及はROIだけに依存しなくなり、フリートは接続するか非コンプライアンスのペナルティに直面するかの選択を迫られており、東南アジアテレマティクス市場の二桁成長を持続させています。
Eコマース・ラストマイルの急成長がLCVテレマティクスを牽引
オンライン小売プラットフォームは、倉庫から玄関先までの地点間可視性を必要とする配送スピードのベンチマークを設定し続けています。800以上の都市でのGrabのスーパーアプリサービスは、1時間以内の配送ウィンドウを達成するために接続されたLCVおよび二輪車フリートに依存しています。マレーシアのデジタル経済は2020年にすでにGDPの22.6%を占め、年率8.5%で拡大しており、物流プロバイダーに追跡システムのアップグレードを迫っています。[2]Huawei、「マレーシアのデジタル経済進捗アップデート2024年」、huawei.comベトナムの電動二輪車は2024年に市場シェア9%を超え、バッテリー健全性と航続距離管理のデータセットをフリートダッシュボードに追加しました。これらのダイナミクスは、リアルタイムルーティング、ドライバー行動スコアリング、充電サイクル分析への持続的な需要を支え、いずれも東南アジアテレマティクス市場を拡大させています。
4G/5Gの展開がリアルタイムデータサービスを可能にする
シンガポールのトゥアス港は、ミッションクリティカルなクレーンおよびAGV運用向けに5Gスライスを稼働させ、低遅延ネットワークがテレマティクスを事後的な追跡から予測的なオーケストレーションへと高める方法を示しました。[3]Singtel、「SingtelとEricssonがトゥアス港への5G展開で協力」、singtel.comASEANデジタルマスタープランは、2025年までに人口の少なくとも35%に地域5Gカバレッジを提供することを求めており、スペクトル共有フレームワークが展開を加速させています。マレーシアのASEANデジタル首都になるという野望は5Gのタイムラインを前倒しにし、フリートにV2Xサービスと無線OTAアップデートへのアクセスを提供しています。カバレッジが拡大するにつれ、エッジ分析とAIベースの保全モデルが新たな収益源を解放し、東南アジアテレマティクス市場のアドレス可能なベースを拡大させるでしょう。
ディーゼル価格変動と炭素税の中でのフリートコスト削減
燃料は多くのフリート予算の30%以上を占めており、ディーゼル価格の変動は現在、初期段階の炭素税と組み合わさってマージンを圧迫しています。タイは燃費規則を物品税還付と連動させており、1キロメートルあたりのCO₂が低いことを実証できる接続車両を優遇しています。国際交通フォーラムは、EV普及の進展に伴い燃料税収入が減少していることを示しており、政府はテレマティクスの走行距離計フィードに依存する距離ベースの通行料徴収へと移行しています。[4]国際交通フォーラム、「距離ベースの道路課金研究」、internationaltransportforum.orgインドネシアのバイオ燃料義務化も同様に、財政的インセンティブを請求するために混合比率とルートデータを記録することを事業者に義務付けています。これらの経済的レバーは、接続されたダッシュボードをコスト管理の中心に据え、セグメント全体での普及率を高めています。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期ハードウェアおよび統合コスト | -1.8% | 地域全体、小規模市場で深刻 | 短期(2年以内) |
| 国境をまたぐネットワークローミングの不均一性 | -1.2% | 国境越え回廊、農村部 | 中期(2〜4年) |
| テレメトリーエクスポートに関するデータ主権のボトルネック | -0.9% | ベトナム、インドネシア、タイ | 長期(4年以上) |
| 第一線都市以外での認定インストーラーの不足 | -0.7% | 農村部および地方都市部 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
高い初期ハードウェアおよび統合コスト
世界的な半導体不足が続いており、自動車用半導体のリードタイムは50週間に延びており、デバイス価格を押し上げ、SKUの入手可能性を制限しています。フリート事業者は資本コストの格差が拡大しており、大企業は複数年の供給契約を締結する一方、中小企業は展開を延期するか、機能を絞ったセットを選択しています。生産不足は2021年に820万台の車両に影響を与え、2025年の受注残にも波及しており、平均ハードウェアASPを高水準に保ち、東南アジアテレマティクス市場の近期成長軌道を抑制しています。
テレメトリーエクスポートに関するデータ主権のボトルネック
ベトナムの個人データ政令は、外国プロバイダーに情報を国内で処理・保存することを義務付けており、データセンターの設備投資と運用コストを増加させています。インドネシアとタイは、国境をまたぐフリートに複雑なオンボーディングワークフローを必要とするセクター固有のローカライゼーション条項を課しています。その結果生じるパッチワーク状の規制は規模の効率性を損ない、国別の固有デバイスSKUを義務付け、コンプライアンスリスクを高めており、需要が急増しているにもかかわらず市場拡大の重荷となっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両タイプ別:
商用フリートが電動化を牽引小型商用車(LCV)は2025年の東南アジアテレマティクス市場規模の36.92%を占め、詳細なルート分析を必要とする小包・食料品配送に根ざしています。事業者は、厳格なサービスレベル契約を達成するために、カメラベースのドライバースコアリング、コールドチェーン温度プローブ、ePOD統合を展開しています。ベトナムとインドネシアがライドヘイリングおよびクーリエフリートを電動化し、バッテリー残量アラートとスワップステーションマッピング機能を追加するにつれ、二輪車は2031年にかけて最速のCAGR 12.05%を記録しています。
タイのZappのマイクロ工場は年間21,500台の電動バイクを製造でき、それぞれがリアルタイムのパワートレインデータ用のCANバスポートを搭載して出荷されます。鉱業・建設向けの中型商用車(MCV)では、稼働率ダッシュボードとジオフェンシングが設備・現場のコンプライアンスを確保します。乗用車は、保険会社が接続ポリシー割引をバンドルし、ライドシェアリングプラットフォームがアフターマーケットのOBDドングルを装着することで需要を補完しています。これらのダイナミクスは総じて、東南アジアテレマティクス産業のマルチセグメントの性質を強化し、ソリューションプロバイダーがペイロードクラス全体で機敏に対応し続けることを可能にしています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能


ソリューション別:
保険イノベーションが成長を加速フリートおよび車両管理は2025年の東南アジアテレマティクス市場規模の41.55%を占め、コアGPS追跡、保全スケジューリング、ドライバーアラートを提供しています。長距離および地域輸送事業者の間での普及はほぼ普遍的であり、車両1台あたり3%〜5%の燃料消費削減を求めています。CAGR 13.14%で成長するテレマティクス保険は、NTUCインカムのCarroとのペイ・アズ・ユー・ドライブ開始によって強調されたように、行動スコアと走行距離に基づいてプレミアムを調整することでリスク価格設定を再定義しています。MS&ADの185万件の接続ポリシーは保険数理データセットを拡大し、AIがリスク回廊のベンチマークを設定できるようにしています。これらのユースケースは、ハードウェアだけでなく分析拡張機能が東南アジアテレマティクス産業においてベンダーを差別化する方法を強調しています。
位置情報サービスはマッピングおよびディスパッチプラットフォームと連携し、予知保全はエッジAI故障検知によって勢いを増しています。使用状況、振動、流体温度データをクラウドMLモデルに取り込むベンダーは、計画外のダウンタイムを削減し、残存価値の計算を向上させます。競争優位性は現在、APIのオープン性、無線OTAによる機能アップグレード、およびサードパーティのTMSまたはERPスイートとの統合速度にあります。
エンドユーザー産業別:
Eコマースが物流を再形成輸送・物流は2025年の東南アジアテレマティクス市場規模の27.24%を占め、トラック輸送、公共交通機関、バルク商品輸送にまたがっています。ルート計画エンジンは空走距離を削減し、ドライバーコーチングは急ブレーキイベントを15%〜20%削減します。CAGR 12.42%で拡大するEコマース・ラストマイル業務は、小包レベルのETA通知とドック・ドアシーケンシングを重ね合わせ、滞留時間を短縮します。Grabのマルチモーダルネットワークは、タクシー、バイク、配送バン全体にわたる統合ダッシュボードを必要とするこれらの混合ユースケースを例示しています。
公共交通機関はCCTV対応テレマティクスをリアルタイムの乗客数カウントと事故フォレンジクスに展開しています。建設・鉱業はRFIDゾーンアラートに依存して死角での衝突を防止し、石油・ガスフリートはセンサー検証済みの旅程管理計画を使用して危険物規制を満たしています。各業種は独自のデータレイヤーを追加しており、東南アジアテレマティクス産業内でスケールするベンダーにとって設定可能なルールエンジンが必須となっています。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
接続技術別:
5G変革が加速4G LTEは2025年の東南アジアテレマティクス市場規模の33.78%を占め、フリートに持続可能なデータ料金で広範なSIMカバレッジを提供しています。しかし、CAGR 13.47%で進展する5Gは、マシンビジョンのアップロード、無線OTAファームウェアパッケージ、V2X安全ピングを処理する見込みです。Ericssonの調査によると、ソフトウェア定義車両は従来のテレマティクスボックスの30倍のデータを生成し、専用のネットワークスライスとエッジコンピューティングゲートウェイが必要となります。
レガシー2G/3Gのサンセットにより、農村回廊の事業者はNB-IoTや衛星へのフォールバックが可能なマルチベアラーモデムを採用せざるを得なくなっており、特にラオスやミャンマーへの国境越え長距離輸送において顕著です。衛星リンクは林業、鉱業、海事のユースケースには不可欠ですが、メガバイトあたりの価格がニッチな位置づけに留めています。勝者は、これらの異種パイプを統合されたデバイス管理スタックと予測課金エンジンの背後に抽象化するチップセットサプライヤーとプラットフォームベンダーです。
注記: 全個別セグメントのセグメントシェアはレポート購入後に入手可能
地理的分析
タイ テレマティクス市場
タイが22.48%の収益リードを誇る背景には、深く根付いた自動車サプライチェーンと、コネクテッドフリートを優遇するCO₂連動型物品税構造がある。2030年までにEVを30%生産するという「30@30」目標により、バッテリー健全性モニタリング要件が加わり、OEMの組立ラインと後付け市場の双方においてテレマティクスの需要がさらに高まっている。導入済みベースは2000年の乗用車・小型商用車600万台から2022年には約1,900万台へと急増し、ディーラーおよびサービスセンターにおける後付け機会を広げている。
ASEAN テレマティクス市場
インドネシアは台数ベースで第2位に位置し、2,300万台を超える国内フリートと、コンテンツルール遵守のためのローカル テレマティクス モジュールを必要とする2035年までのEV100万台生産目標を活用している。外国投資上限を緩和するオムニバス法が合弁事業を促進する一方、ジャカルタおよびスラバヤにおける走行距離連動型道路税のパイロット事業が、OBD走行距離フィードに依存した従量課金モデルの有効性を実証している。マレーシアとシンガポールは、高度な5Gカバレッジと、接続コストの障壁を下げるマレーシアのDigital Nasional Berhad卸売モデルなどのデジタル経済インセンティブにより、フリート規模を上回る存在感を示している。
ベトナムおよびフィリピン テレマティクス市場
ベトナムは2026年から2031年にかけて最速の12.74%のCAGRを記録する見込みであり、政府がICTを成長の柱として位置付けていることが、1986年の基礎的な銅線ネットワークから今日の光ファイバーおよび5Gバックボーンへの飛躍を後押ししている。電動二輪車は2024年に25万台の販売を達成し、バッテリー状態ダッシュボードおよび従量課金型充電サブスクリプションの対象市場を拡大している(iea.org)。データローカライゼーション規制はクロスボーダーダッシュボードを複雑にする一方、企業の購買者を国内プロバイダーへと誘導し、国産エコシステムの形成を加速させている。フィリピンおよびASEAN小規模市場は引き続き二桁成長を記録しているが、農村部の路線への大規模なテレマティクス展開が実現するには、より明確な規制の整合が待たれる。
規制環境
東南アジアのテレマティクス市場は、地域全体における輸送安全監督、通信認証、データガバナンス規則によって形作られている。マレーシア運輸省は2026年から2028年にかけて段階的な商用車テレマティクス構想を主導しており、道路交通局(JPJ)、マレーシア王立警察(PDRM)、マレーシア道路安全研究所(MIROS)がデータ統合に関与しており、これはより集中化されたコンプライアンス業務フローを示している。
主要市場全体において、規制当局は認証済み機器、承認済み設置業者、テレメトリーデータの合法的な取り扱いを求めている。タイ陸運局(DLT)は商用物流事業者に対し認証済みGPSおよびフリート管理ソリューションを義務付けており、一方でベトナム情報通信省はコネクテッドカーのデータローカライゼーションに関連する技術仕様を策定中である。同時に、5G/V2Xを含む型式認証および無線認証要件は、複数のASEAN諸国で事業を展開する機器メーカーおよびプラットフォームプロバイダーにとって関門となる手続きを追加しており、UNECE R144の緊急通報認証がインドネシア、タイ、ベトナムで統一化されつつあり、統一されたフリートプラットフォーム構想を支えている。
競争環境
東南アジアテレマティクス市場は依然として中程度に断片化しており、地域全体で収益シェアが10%を超えるベンダーは存在せず、少なくとも25の地域システムインテグレーターがコストとローカライゼーションでグローバルブランドと競合しています。国境をまたぐプレーヤーは通信事業者とアライアンスを形成し、SIMの一括料金と現地インストーラーネットワークを獲得しています。CelcomDigiのi-Fleetはマレーシアにおけるその好例です。ハードウェアベンダーはAIアクセラレーターとマルチGNSSチップセットで差別化し、プラットフォームスペシャリストは2週間以内にTMSおよびERPスイートに接続できるオープンAPIを強調しています。
技術の成熟度が、デバイス価格だけでなく、決定的な要因になりつつあります。その証拠として、AROBS Transilvaniのタコアナリティクスは、EUおよびASEANのタコグラフ基準にわたるドライバー時間コンプライアンスを自動化し、現在タイとインドネシアのタイムゾーン規則に移植されています。タイヤ空気圧、湿度、衝撃データを統合した予知保全特許は、部品故障の1,000〜1,500km前に早期警告ウィンドウを提供します(google.com/patents/US202400)。
2024年〜2025年の戦略的動向は3つのパターンを示しています:
- 通信・テレマティクスパートナーシップ(例:Singtel–Ericsson、CelcomDigi–iFleet)は、顧客獲得コストを低下させながら5Gの収益化を加速させています。
- 保険会社アライアンス(NTUC–Carro、MS&ADのデータ駆動型引受)は新たなプレミアムプールを開拓しています。
- ハードウェアスタートアップはOEMクラスター近くにマイクロ工場(タイのZapp)を設置し、サプライチェーンを短縮して現地調達インセンティブの資格を得ています。これらの行動は総じてイノベーションの速度を維持し、東南アジアテレマティクス市場を高度にダイナミックな状態に保っています。
東南アジアテレマティクス産業リーダー
Foxlogger
Onelink Technology
Foxlogger
DTC Enterprise
Tramigo Singapore
- *免責事項:主要選手の並び順不同
東南アジア テレマティクス市場
- DTC Enterprise
- GPSiam
- Forth Tracking System
- Thai GPS Tracker
- Guarantee GPS
- Onelink Technology
- Thai Global Technologies
- East Innovation (EyeFleet)
- Xsense Information Service
- PT Navindo Technologies
- Foxlogger
- Maxxfleet
- IntelliTrac
- TransTrack
- UTrack
- Gigabyte Indonesia
- i-Tracking (S) Pte Ltd
- Tramigo Singapore
- Evo Systems SDN BHD
- Omnicomm Vietnam
- i-Fleet (CelcomDigi)
- EUPFIN Technology
- FindMyCar Philippines
- Manila GPS Trackers
- SkyFy Technology
- Vectras Inc.
- Teltonika Asia
- Explosoft International
- Get Prepared SDN BHD

市場機会と将来展望
規制主導のフリート機器化は、準拠デバイスバンドルおよびマネージドサービスにとって短期的な市場空白を生み出している。マレーシアの段階的テレマティクス展開(2026年から2028年)および2026年第1四半期に導入されるバス、貨物トラック、公共交通車両向けドライブレコーダー義務化は、映像テレマティクス、設置サービス、クラウド証拠管理の調達契機を生み出しており、特にフリート全体の標準化と監査可能なデータ保持を必要とする事業者にとって重要である。
国境を越えた事業拡大は依然としてローカライゼーションと認証の分断によって制約されているが、こうした摩擦は国別の展開スタックや現地パートナーシップモデルも後押ししている。ベトナムのデータローカライゼーションの方向性、および5G対応デバイス向けの経路を含むタイの無線機器認証プロセスは、現地でのホスティング、現地SIMおよび設置業者網、そして市場ごとに再認証可能なモジュール式アーキテクチャを持つベンダーに有利に働く。インドネシア、タイ、ベトナムにおけるUNECE R144準拠の緊急通報認証の統一化の取り組みも、混成フリート(小型商用車、バス、二輪車)におけるeCall、車両健全性、運転行動モニタリングの統一プラットフォームを後押ししている。
Recent Industry Developments in 東南アジア テレマティクス市場
- 2026年3月:同社は、2026年中の電気自動車(EV)タクシー市場への顧客基盤拡大計画を含む、総合的な物流ソリューション提供への戦略的注力を発表した。これにより東南アジアにおけるテレマティクス対応フリートサービスが拡大し、同社が同地域でのEV導入に向けてOEMおよびモビリティパートナーと協業する立場を強化している。
- 2026年3月:同社は、2026年中の電気自動車(EV)タクシー市場への顧客基盤拡大計画を含む、総合的な物流ソリューション提供への戦略的注力を発表した。これによりDTCENTのデバイス・トゥ・クラウド型テレマティクス事業基盤が強化され、東南アジア全域のフリートおよびリテール向けアプリケーションのサービス網の広がりが生まれている。
- 2026年1月:同社はスマートデジタルサイネージ、セキュリティ監視、リモートエネルギー管理を含む集中デジタル管理向けIoTシステム「DTC Smart Shop Solutions」を発表した。この提供は、東南アジアにおけるフリートおよびリテールインフラとIoTおよびテレマティクス機能を統合し、同社のデジタル管理事業基盤を拡大するものである。


東南アジア テレマティクス市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、東南アジア全域における追跡、安全性、診断、コンプライアンスの各用途を含む、コネクテッドカーおよびフリート機能を実現するテレマティクスハードウェア、ソフトウェアプラットフォーム、関連サービスから得られる収益を市場対象としている。
対象範囲の除外事項:車両やフリートに関連するテレマティクスソリューションとして販売されていない、一般的な車載インフォテインメントおよび消費者向けスマートフォンナビゲーションアプリは除外する。
セグメンテーション概要
- 車両タイプ別
- 小型商用車(LCV)
- 中型商用車(MCV)
- 乗用車
- その他
- ソリューション別
- フリート/車両管理
- 位置情報サービス
- テレマティクス保険
- 予知保全
- その他
- エンドユーザー産業別
- 輸送・物流
- Eコマース・ラストマイル
- 公共交通機関
- 建設・鉱業
- 石油・ガス
- その他
- 接続技術別
- セルラー(2G/3G)
- 4G LTE
- 5G
- 衛星
- その他
- 国別
- タイ
- インドネシア
- マレーシア
- シンガポール
- ベトナム
- その他の東南アジア
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、各国の需給の明確な状況を構築することから始まり、その後、フリートおよびコネクテッドカーにおけるテレマティクスの実際の展開状況に合わせて調整される。当社は、地域内の国家運輸機関や道路安全部門、通信規制当局や周波数割り当て発表資料、車両保有台数や貨物活動に関する国家統計局、ハードウェアの流通動向を把握するための税関または貿易統計などの公的・公式資料を参照した。過剰計上を避けるため、導入状況、規制のタイムライン、一般的な商取引条件を示す企業提出資料、投資家向け説明資料、信頼性の高い報道記事、業界団体の刊行物も利用した。
整合性のある時系列データが必要なクロスチェックには、企業財務・インテリジェンスに特化した有料サブスクリプション、ニュースおよび財務情報、特許データベース、関連機器分類において入手可能な出荷レベルの輸出入記録を選択的に利用した。これらの入力情報は主に方向性と範囲の確認に役立ち、最終的な数値はインタビューでのフィードバックおよび国別の妥当性チェックを通じてフィルタリングされる。上記のデスクリサーチ情報源は例示であり、データ収集、検証、明確化のために他にも多くの情報源が利用された。
一次インタビューおよび調査
一次調査は、テレマティクスがデバイス、プラットフォーム、サービスを組み合わせたバンドルとして販売され、顧客の成熟度が国によって不均一であることから、各国における導入状況、価格設定、パッケージングの違いを確認するために活用された。当社は、ソリューションプロバイダー、通信関連チャネル、システムインテグレーター、フリート事業者、および物流・旅客輸送・産業用フリートのエンドユーザーの関係者と対話を行い、これによりデスクリサーチの前提を現実的な普及率およびARPU帯に変換することができた。取材対象は主要な東南アジア市場全体でバランスをとり、特定の高所得国の1つのシグナルに過度に依存しないようにした。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:34% | 経営幹部(CXO):12% |
| 中位層:52% | 機能別/部門リーダー:33% |
| 小規模プレイヤー:14% | マネージャー:55% |
市場規模算定と予測
市場規模算定は、商用車保有台数、稼働フリート比率、用途別テレマティクス普及率を国別に適用したトップダウン型需要プール再構築を用いて構築され、その後、一般的なサブスクリプションおよびサービス付帯を反映したARPU算定が行われた。総額が形成された後、チャネル別の抽出価格、ソリューションミックスの分割、公開されているサプライヤー開示情報との収益妥当性チェックといった選択的なボトムアップ推計によって検証された。
モデルを現実的なものに保つため、商用車保有台数と年間追加台数、国境を越えた貨物輸送とラストマイル配送の密度、接続性の選択に影響するセルラーカバレッジおよびネットワーク更新の予定、輸送分野における規制または準義務的トリガー、インタビュー対象者から共有された典型的な契約期間および解約パターンなど、複数の市場固有の入力データが用いられた。国別データが薄い場合は、フリート密度、ロジスティクスのGDP依存度、通信の準備状況といった代替指標を用いてギャップを処理し、その後専門家のフィードバックを通じて調整することで、推計値を現実的なものに保った。
データ検証と更新サイクル
出力結果は、車両保有台数のロジック、主要なフリートエンドユースにおける観測された導入状況、購入者が報告する支払い価格に一致する価格帯などの独立したシグナルと国別合計を比較することによって検証された。異常な急増や国別シェアが見られた場合は二次レビューが行われ、政策変更、マクロ経済の変動、接続性の展開によって説明できない分散があった場合は、追加のヒアリングを通じて前提が再検討された。
各モデルは、単位の一貫性、通貨処理、ハードウェア・プラットフォーム・サービス間の二重計上のチェックを含む、承認前の多段階アナリストレビューを経る。レポートは年次で更新され、規制変更、大規模な接続性の拡大、デバイスコストの急激な変動など、重要な事象が発生した場合には中間更新が行われる。提供前には最終レビューが完了し、クライアントは最新の見解を受け取ることができる。
Mordor Intelligenceの東南アジアテレマティクス市場規模と他の公表推計値との比較
テレマティクスの市場規模が発行元によって異なるのは一般的であり、それは各発行元が異なる区分を設定し、その区分に対して異なる価格ロジックと導入曲線を適用しているためである。最大の差異は通常、消費者向けコネクテッドカーサービスがフリートソリューションと混在しているかどうか、ハードウェアとサブスクリプションの両方が計上されているかどうか、そしてASEAN6か国以外の国々の扱い方によって生じる。
公表されている数値の一部は、インフォテインメント、車内接続プラン、あるいはテレマティクスとして必ずしも支払われていない隣接ソフトウェアサービスを含むことができる、より広範なコネクテッドカースタックに傾いている。これらの項目は合計から除外されており、Mordor Intelligenceは、車両またはフリートソリューションとして販売されている場合にのみテレマティクスを計上し、サブスクリプションバンドルの変化に応じて国別普及率およびARPUチェックを用いて更新している。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 2.25 B (2025) | |
| 業界誌A | USD 1.44 B (2025) | 多くの場合、スマートフリート管理収益のみに焦点を当てており、乗用車テレマティクスを除外し、サービスが主な計上項目である場合にはハードウェア収益の一部を除外することがある。 |
| 業界情報源B | USD 5.56 B (2025) | 通常、積極的な装着率の前提を伴うOEMテレマティクス予測を反映しており、工場出荷時装着の接続性の価値をテレマティクスと混合することがあり、サブスクリプション主導のフリート導入と比較して合計額が拡大する。 |
3つの数値の間の差異は、主に何が含まれるか、そして各国においてデバイスとサブスクリプションにどのように価格が適用されるかに起因している。フリート管理のみに絞り込むと対象プールは縮小し、OEMの接続性および隣接サービスへ拡大すると総額は急速に増加する。整合性のある国別チェックと再現可能なARPUロジックを用いることで、推計値は明確な変数と実践的な検証手順に対して追跡可能な状態を維持している。


レポートで回答される主要な質問
東南アジアの車両テレマティクス市場の現在の価値はいくらですか?
市場は2026年に25億1,000万米ドルに達しており、2031年までに43億5,000万米ドルに達すると予測されています。
最大のシェアを占める車両セグメントはどれですか?
小型商用車(LCV)は2025年の収益の36.92%でリードしており、ラストマイル配送の成長を反映しています。
テレマティクス保険は地域でどのくらいの速さで成長していますか?
テレマティクス保険はペイ・アズ・ユー・ドライブモデルに牽引され、2031年にかけてCAGR 13.14%で拡大する見込みです。
なぜベトナムが最も成長の速い地域なのですか?
堅調なICT投資、2024年の電動二輪車25万台の販売、および支援的なデジタル政策がベトナムをCAGR 12.74%へと押し上げています。
最終更新日:



