
東南アジア郵便サービス市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
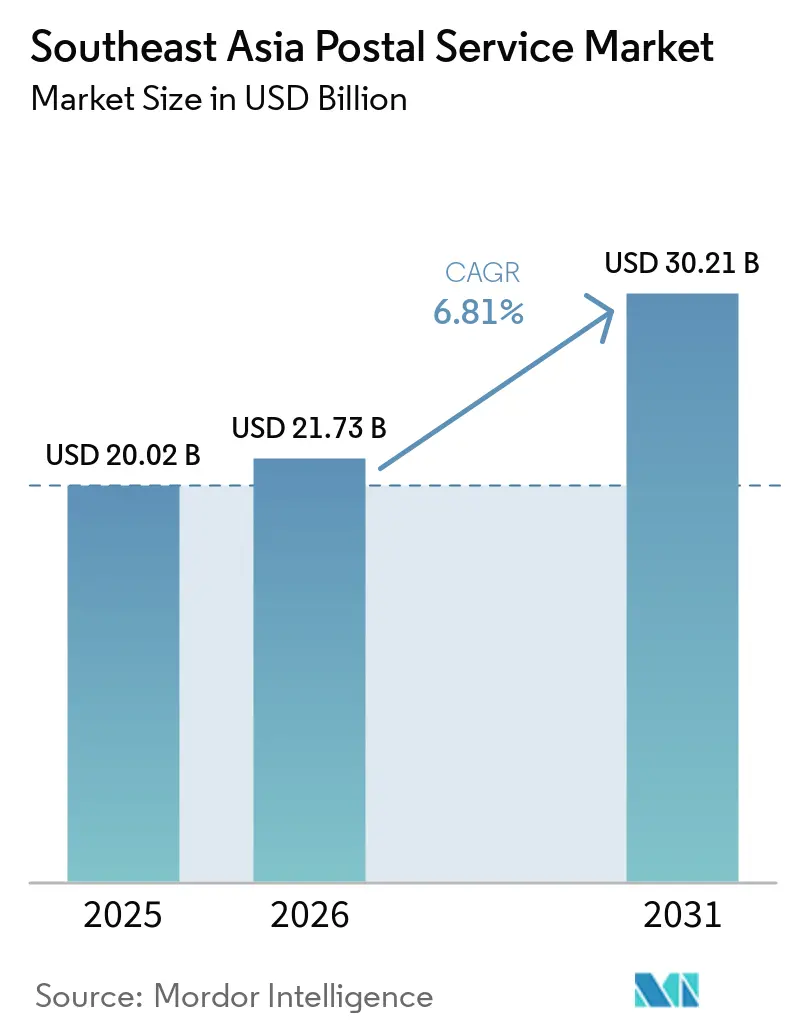
| 基準年の市場規模 (2025) | 20.02 十億米ドル |
| 市場規模 (2026) | 21.73 十億米ドル |
| 市場規模 (2031) | 30.21 十億米ドル |
| 成長率 (2026 - 2031) | 6.81 % |
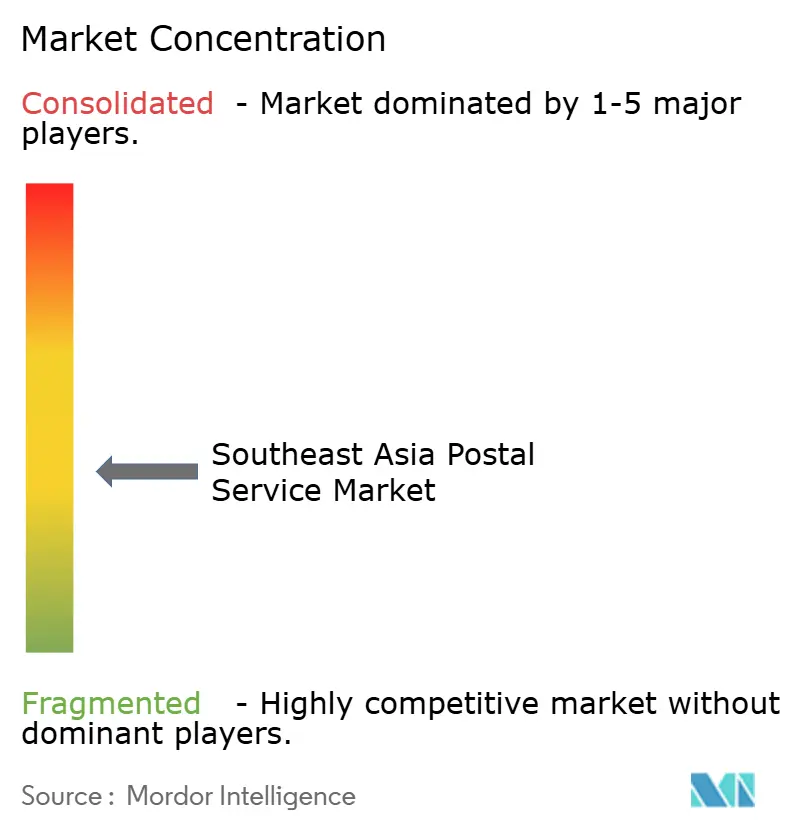
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる東南アジア郵便サービス市場分析
東南アジア郵便サービス市場規模は、2025年の200.2億米ドルから2026年には217.3億米ドルに拡大し、2026年〜2031年にかけてCAGR 6.81%で成長して2031年には302.1億米ドルに達する見込みです。
急拡大するeコマース取引量が小包需要を押し上げ、事業者をより迅速かつテクノロジーを活用した配送モデルへと移行させています。デジタル決済の普及が代金引換の煩雑さを軽減し、キャッシュフローを改善するとともに、コストのかかる再配達を削減しています。ベンチャー資本が支援するエクスプレス専門企業が価格競争を激化させており、既存事業者は仕分けハブの自動化と戦略的アライアンスの形成により利益率の維持を図っています。政府主導の近代化プログラムおよび税関手続きの改善が越境機会を解放している一方、インドネシアとフィリピンにおける群島地形上のインフラギャップが引き続きラストマイルコストを押し上げています。
主要レポートのポイント
- サービスタイプ別では、エクスプレス郵便サービスが2025年に35.50%の収益シェアを獲得し、従来の郵便は依然として主流を占めました。エクスプレスは2031年に向けて7.03%のCAGRで拡大する見込みです。
- 品目別では、小包が2025年の東南アジア郵便サービス市場規模の56.20%を占め、2031年まで8.27%のCAGRで拡大しています。
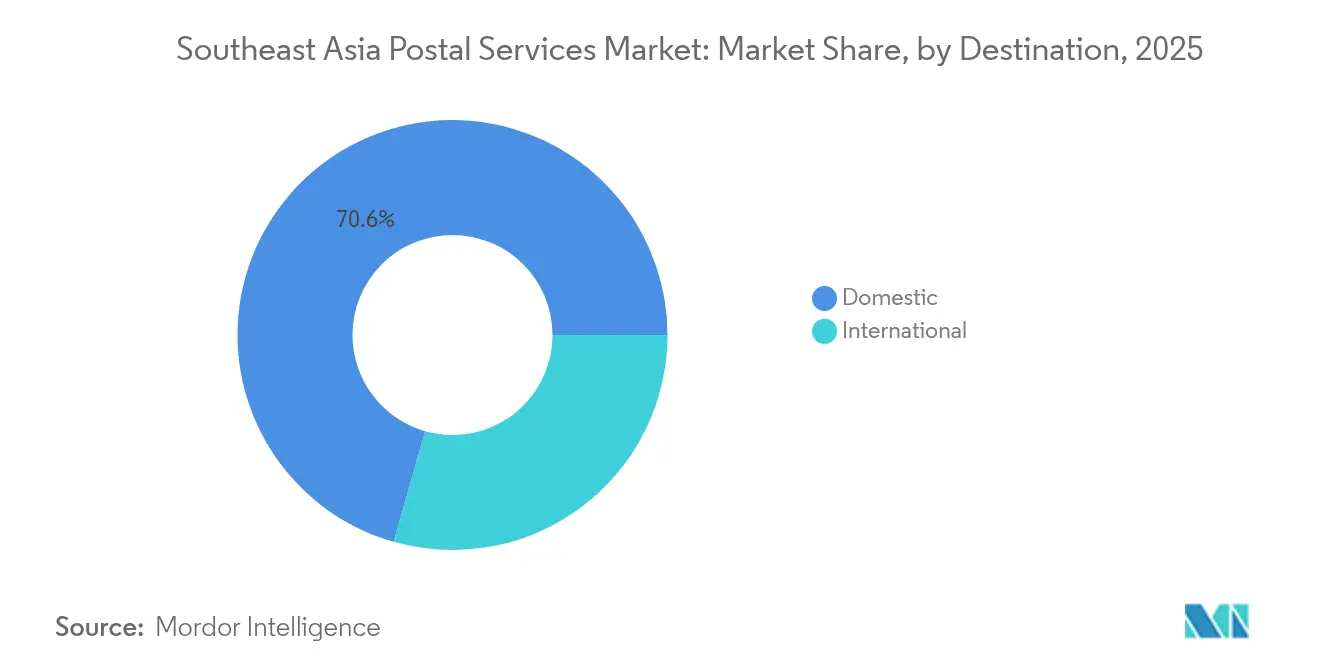
- 配送先別では、国内サービスが2025年に70.60%の収益シェアを保持し、国際サービスは2026年〜2031年にかけて最速の7.66%のCAGRを記録する見込みです。
- エンドユーザー別では、B2Cセグメントが2025年収益の50.40%でリードし、C2CセグメントはCAGR 9.36%で最も高い成長見通しを示しています(2031年まで)。
- 配送モード別では、道路輸送が2025年に55.30%のシェアを占め、航空貨物は予測期間中に8.74%のCAGRで成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 急拡大するeコマース小包量 | +2.3% | インドネシア、ベトナム | 中期(2〜4年) |
| 政府物流近代化プログラム | +1.8% | ASEANコア市場 | 長期(4年以上) |
| 当日・翌日配送への期待 | +1.5% | ティア1都市 | 短期(2年以内) |
| デジタル決済およびBNPLの普及 | +1.2% | 地域全体 | 中期(2〜4年) |
| ソーシャルコマース小型小包 | +0.9% | 農村部インドネシアおよびフィリピン | 中期(2〜4年) |
| 自動化および仕分けハブの増強 | +1.1% | シンガポール、マレーシア、ベトナム | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
インドネシアおよびベトナムにおける急拡大するeコマース小包量
eコマースマーケットプレイス、デジタルファースト中小企業(SME)、およびソーシャルコマース販売者が記録的な小包取扱量を生み出し、郵便事業者は幹線輸送能力の拡大、マイクロフルフィルメントセンターの展開、予測型配送ツールの導入を余儀なくされています。インドネシアの大規模な人口とベトナムの二桁成長のオンライン小売が、季節的ピークを頻繁に上回る小包集荷の急増を下支えしています。Viettel Postなどの事業者は仕分け能力をほぼ倍増させ、フラッシュセールの急増に対応できる柔軟な幹線輸送スケジュールを追加することで対応しています。大手プラットフォームとの協力プログラムにより、受注管理データが郵便ルーティングエンジンにさらに統合され、不達配送を削減して初回配達成功率を向上させています。
ASEAN全域における政府物流近代化プログラム
政府間イニシアティブ—特にASEANデジタルマスタープラン2025—は、税関プロトコルを調和させ、ブロックチェーンベースの追跡・トレースをパイロット導入し、国家郵便ゲートウェイ間のデータインターフェースを標準化しています[1]。ベトナムの郵便開発戦略はeコマース配送の収益を30%増加させることを目標とし、インドネシアの国家物流エコシステム青写真は複合輸送回廊への官民投資を強調しています。これらのフレームワークは自動化ハブおよび越境輸送システムへの資本展開を加速させ、通関時間を短縮して予測可能なサービスレベル基準を創出しています。
ティア1都市における当日・翌日配送への期待の急増
シンガポール、クアラルンプール、バンコク、およびジャカルタの都市部消費者は、翌日配送とリアルタイムの配送状況確認をデフォルト要件として扱うようになっています。スタートアップ企業はAI駆動型ルート最適化、予測交通分析、および都市部マイクロハブを活用して24時間以内配達目標を達成し、国営郵便は閑散時間帯にフードデリバリー車両と提携して小包の配達を行うようになっています。サービスプレミアムにより、事業者は高い都市部の人件費・物件費を相殺しながら小包当たりの収益を維持しています。
デジタル決済およびBNPLの普及による代金引換摩擦の低減
地域全体でのeウォレット普及率の拡大が代金引換注文の比率を縮小させ、逆物流量を削減するとともに現金取扱費用を削減しています。大手銀行が支援する決済エコシステムは、ワンクリックチェックアウトと配達確認時のエスクロー解放を組み込み、郵便事業者が決済状況を動的ルーティングに統合することを可能にしています。Pos IndonesiaのAWSとの提携は、クラウドアーキテクチャを活用してデジタル決済の即時照合と代金引換照合の自動化を実現しています。農村部省でのeウォレット普及が拡大するにつれ、事業者はキャッシュフローの予測可能性の実質的な改善を期待しています。
制約要因インパクト分析*
| 制約要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 群島地形上のラストマイルインフラギャップ | -1.7% | インドネシア、フィリピン | 長期(4年以上) |
| 国有企業中心の規制 | -1.2% | インドネシア、ベトナム、タイ | 中期(2〜4年) |
| 代金引換の高い比率 | -0.9% | ベトナム、インドネシア | 短期(2年以内) |
| ベンチャー支援参入者による利益率圧縮 | -1.3% | 地域全体 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
コスト増大をもたらす群島地形上のラストマイルインフラギャップ
複数の積み替え区間、限られたロールオン・ロールオフ能力、および不安定な港湾スケジュールが取扱費用を引き上げ、離島への配送リードタイムを延長しています。インドネシアの物流コストはGDPの27%に相当し、大陸部の競合国を大幅に上回っており、事業者は遠隔地向けにプレミアム価格を設定せざるを得ません。郵便車両は沿岸海運、地域代理店、および人口の少ない島ではドローンパイロットを活用して対応していますが、取扱量の変動はネットワーク稼働率と全体的な利益率を依然として低下させています。
民間投資を制限する国有企業中心の規制
優先的な路線配分、専用メールボックスへのアクセス、および差別化されたライセンス料が既存の国有事業者の立場を強化し、資本流入を抑制しています。OECDによるインドネシアの小形荷物配送に関する競争審査は、Pos Indonesiaを完全競争から保護する19の規制上の障壁を特定しました。ベトナムは所有権上限の緩和を開始していますが、税関および最終マイル・フランチャイズにおける手続き上のハードルが民間参入者の拡大を依然として遅らせています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
エクスプレスサービスが従来の郵便を上回るエクスプレスサービスは全体収益の35.50%を占め、2031年に向けて7.03%のCAGRで成長しており、マーケットプレイスのフラッシュセールと速度保証に対する販売者の需要が牽引しています。東南アジア郵便サービス市場では、高頻度の購買者が翌日フルフィルメントのための追加プレミアムを受け入れています。自動化投資、追跡・トレースAPI、およびクロスドッキングハブにより、エクスプレス専門業者は48時間以内の地域カバレッジを維持しながら持続的にスケールアップできるポジションにあります。
従来の郵便は、デジタル請求書発行とe政府ポータルの普及に伴い、世俗的な取扱量の減少に直面しています。事業者は、デジタル書状生成と物理的確認を組み合わせたハイブリッドメールをバンドル提供し、広範な郵便局ネットワークを身分証明サービス、公共料金支払い、およびマイクロファイナンスに活用することで、存在感を維持しています。コスト再編プログラムは日中のリソースを小包業務にシフトし、夜間の仕分け時間帯に残りの郵便流を対応させることで、東南アジア郵便サービス市場全体のスピード期待を損なうことなく、ユニバーサルサービス義務を維持しています。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
品目別:
eコマースブームを背景に小包が主導小包は2025年収益の56.20%を占め、8.27%のCAGRで拡大しており、東南アジア郵便サービス市場の中核エンジンを反映しています。11.11やラマダンセールなどeコマースのホリデーイベントが毎日数百万の小包を越境ネットワークに流入させ、事業者は集荷時間の分散、容積重量請求の適用、および予測型ハブ再ルーティングの展開を余儀なくされています。手紙や印刷物は引き続き減少していますが、規制対象の財務明細書や試験問題には不可欠であり、東南アジア郵便サービス市場のネットワーク基盤稼働率を保証しています。
ソーシャルコマース取引によって生み出される小型マイクロ小包フォーマットは、収益性を維持するために高密度の集約が必要です。J&T Expressの小型小包最適化プログラムは、柔軟なポーチ梱包閾値の導入後に31%の取扱量急増を達成し、農村部の未開拓クラスターの潜在需要を示しました。
配送先別:
越境商取引が成長を加速国際サービスは、MSMEの輸出業者がオンラインストアフロントを活用するにつれ、2031年まで7.66%のCAGRを記録しています。越境フローに起因する東南アジア郵便サービス市場規模は59.3億USDに近づいており、ASEAN関税通過システムの単一申告モデルが支援しています。チェックアウト時に組み込まれた関税込み事前払いサービスと納税額計算機が最終マイルの遅延を削減しています。
国内配送は、現金サイクルのダイナミクスとローカライズされたオンデマンド食料品プラットフォームに牽引され、引き続き重要です。ティア2の地方中核都市はハブ・アンド・スポーク展開の恩恵を受けていますが、地域の貿易障壁が低下するにつれ、東南アジア郵便サービス市場の国内取扱量シェアは徐々に国際輸送に移行しています。
注記: 個別セグメントのセグメントシェアはレポート購入後にご確認いただけます
エンドユーザー別:
C2Cが成長リーダーとして台頭B2Cは2025年収益の50.40%のシェアを維持し、予測可能な毎日の小包需要を定着させる大規模マーケットプレイスに支えられています。東南アジア郵便サービス市場はB2C価格設定を重量帯と配送速度ティアで分類し、キャパシティ管理を高度化しています。ソーシャルコマース販売者が美容品、ファッション、および古着品を全国に配送するにつれ、C2C取扱量は9.36%のCAGRで加速しています。地域内受け取りポイント、シンプルなオンボーディングアプリ、および即時入金オプションが、カジュアルな販売者を郵便ネットワークに引き留めています。
B2B配送—保険証書、医薬品、および銀行小切手—は低成長ながら安定した契約収益を提供しています。Viettel Postの金融顧客向け専用B2Bソリューションは市場平均成長率の2.4倍を達成し、ニッチ特化型製品の可能性を示しています。
地理的分析
インドネシア郵便サービス市場
インドネシアは2025年に34.05%のシェアを占め、東南アジア郵便サービス市場をリードした。Pos IndonesiaはAWSとのモダンクラウド展開により4,800の郵便局をデジタル化し、fintechパートナー向けAPIベースのサービス拡張を可能にしている。規制の自由化は依然として段階的であり、OECDは民間競争を抑制する19の障壁を指摘しているが、アセットライトモデルのもとで提携する海外参入企業は高密度都市回廊への浸透を続けている。物流対GDP比率の高さは、インドネシアが小包取扱量の成長を持続させるためにマルチモーダル回廊の整備急務であることを示している。
ベトナム郵便サービス市場
ベトナムは最も成長が速い市場であり、11.84%のCAGRで予測されている。郵便サービス収益は2024年に71兆ベトナムドンを超え、前年比21%増となり、デジタルファーストのサービス展開と中小企業の急速なオンボーディングの成功を反映している。Viettel PostとVietnam Postは自動化ハブを拡大し、急増するC2C取引を取り込むために農村部の集荷ネットワークを強化している。国際郵便発展指標(2IPD)のランキングが46位から31位へと大幅に上昇したことは、サービス品質の具体的な改善を示している。
ASEAN郵便サービス市場
タイ、マレーシア、フィリピンは中一桁台の成長を示している。タイでは緩和されたマクロ経済環境とLazadaの2億米ドルの大規模仕分けハブがスループット対応力を高めており、マレーシアはクアラルンプールの自由貿易地域としての地位を活用して地域トランシップメントを推進している。フィリピンは群島構造によるコスト上の課題を抱えながらも、物流分野における外国資本規制の緩和の恩恵を受けており、プラッフォーム参入企業が自動化された沿岸流通拠点への投資を促進されている。
シンガポール郵便サービス市場
シンガポールは地域のイノベーション実証拠点として機能しており、SingPostが展開する14市場のポートフォリオと地域eコマース物流ハブがAPIを活用したクロスボーダー製品を支えている。カンボジア、ラオス、ミャンマー、ブルネイといった新興市場は規模こそ小さいものの、ASEANが資金提供するデジタル貿易円滑化助成金に支えられ、将来的な成長に向けた魅力的な市場となっている。
競合状況
競争は国有の既存事業者、ベンチャー資金が支援するエクスプレス専門業者、および統合型航空会社主導の物流プラットフォームにわたっています。J&T Expressは2024年に25.4%の地域小包シェアを維持し、規模の経済と0.70USD未満のユニットコストを活用しています。Ninja Vanの5,000万USDの自動化プログラムは、第2位の地位を守るために50%の生産性向上を目標としています。Viettel PostはB2B垂直市場への浸透を加速させており、Singapore Postはシンガポールの保税倉庫業を活用して越境オーケストレーターとしての地位を確立しています。
戦略的協力が市場を形成しています。Pos IndonesiaはAWSを通じてクラウドアナリティクスをバンドルし、テレポートは30の航空会社と提携してベリーホールドキャパシティを確保し、菜鳥(Cainiao)のロボットハブはサードパーティ販売者にプラグイン型フルフィルメントを提供しています。コールドチェーン物流と返品管理プラットフォームにはホワイトスペースの機会が残っており、高いコンプライアンスコストと現金サイクルリスクが純粋な新規参入者を抑制しています。統合の傾向は国営郵便とエクスプレス新興企業の合弁事業に向かっており、東南アジア郵便サービス市場においてネットワークリーチとテクノロジーの機動性のバランスを取っています。
東南アジア郵便サービス産業リーダー
-
DHL Express
-
UPS
-
FedEx
-
Singapore Post Limited
-
Ninja Van
- 注:主要企業の掲載順は順位を示すものではありません。
東南アジア郵便サービス市場 このレポートでカバーされる企業
- Pos Indonesia
- Thailand Post
- Vietnam Post (VNPost)
- Singapore Post
- Pos Malaysia
- Lao Post
- Myanmar Post & Telecom
- Cambodia Post
- Philippine Postal Corporation (PHLPost)
- J&T Express
- Ninja Van
- Kerry Express
- DHL eCommerce Solutions
- FedEx Express (SEA)
- UPS (SEA)
- Viettel Post
- CJ Logistics SEA
- Aramex International
- SF Express SEA
- LBC Express*
最近の産業開発事情 東南アジア郵便サービス市場
- 2025年5月:Vietnam PostとHoàng Hà Mobileが販売提携を締結し、デバイスの全国的な入手可能性を拡大し、オンライン販売を強化しました。
- 2025年4月:Viettel Postは配送セグメントの成長が市場平均の2.4倍であると発表し、業種特化型B2Bソリューションの計画を公表しました。
- 2025年4月:テレポートは、ハイブリッドミッドマイルのベリーネットワークを通じて毎日200万個の小包を配送する目標を設定しました。
- 2025年3月:菜鳥(Cainiao)がベトナム南部最大の自動仕分けセンターを開設し、ロボティクスにより99%の精度を達成しました。
東南アジア郵便サービス市場 レポートの範囲と調査方法論
市場の定義と主要カバレッジ
Mordor Intelligenceは、東南アジア郵便サービス市場を、イドネシア、タイ、ベトナム、フィリピン、マレーシア、シンガポール、カンボジア、ミャンマー、ラオス、ブルネイにわたって、宛名付き書状・書類・重量70kg以下の小包の集荷・輸送・配達から、指定国家郵便事業者および認可民間宅配業者が得た総収益と定義しています。
スコープ除外:大口貨物フォワーディング、3PLウェアハウジング、および70kg超の貨物は対象外とします。
セグメンテーション概要
- タイプ別
- 標準郵便サービス
- エクスプレス郵便サービス
- 品目別
- 手紙
- 小包
- 配送先別
- 国内
- 国際
- エンドユーザー別
- 企業間取引(B2B)
- 企業対消費者間取引(B2C)
- 消費者間取引(C2C)
- 配送モード別
- 道路
- 航空
- 海上
- 鉄道
- 国別
- インドネシア
- タイ
- ベトナム
- フィリピン
- マレーシア
- シンガポール
- カンボジア
- ミャンマー
- ラオス
- ブルネイ・ダルサラーム
詳細な調査方法論とデータ検証
一次調査
ジャカルタ、バンコク、ホーチミン市、マニラ、クアラルンプールにおける郵便当局の幹部、民間宅配業者のマネージャー、大手eリテーラー、ラストマイルテクノロジーベンダーとの構造化インタビューにより、サービスミックスシェア、価格改定、越境トラフィック比率を確認しています。頻繁にオンラインショッピングを利用する消費者およびSME荷主を対象とした調査により、導入状況と満足度に関する前提をさらに検証しています。
デスクリサーチ
当社のアナリストはまず、万国郵便連合、ASEANstats、各国の郵便規制当局、税関貿易ダッシュボード、eコース協会の発表など公開情報源からマクロおよび産業データを収集します。企業の開示書類、投資家向けプレゼンテーション、信頼性の高いビジネス報道は、事業者の収益および設備投資のベンチマークに活用します。D&B HooversおよびVolzaの有償データセットは、企業レベルの売上高と出荷フローのクロスチェックに使用します。これらの公開参照情報は入力情報の幅広さを示すものであり、数値の検証と前提の明確化のためにさらに複数の情報源を精査しています。
第二段階では、国家統計機関、世界銀行のLPIテーブル、および自動化展開に関するQuestelなどの特許データベースから、小包量、平均単価、配達成功率、都市人口動態といった詳細な指標を収集し、成長ドライバーの精度を高めています。
市場規模推計と予測
トップダウンモデルは、報告済みの事業者収益を出発点とし、小包量乗数を用いて未報告の民間宅配業者の売上高を調整したうえで、数値を固定通貨に換算します。主要キャリアの平均販売価格と小包数を掛け合わせたボトムアップ検証を選択的に重ね合わせ、乖離を調整しす。モデル化する主要変数には、eコマースGMV成長率、オンライン注文1件あたりの平均小包数、国内・国際輸送ミックス、燃料コストの転嫁、規制上の料金上限が含まれます。多変量回帰によりこれらのドライバーを過去の収益と結びつけ、シナリオ分析では燃料価格と越境政策の変動を考慮します。事業者の開示が部分的な場合は、一次インタビューに基づく保守的な補完推計を行い、最終的な三角測量の前に空白を埋めます。
データ検証と更新サイクル
ドラフトアウトプットは異常値スクリーニング、ピアレビュー、シニアアナリストの承認を経ます。モデルは年次で更新され、新たな郵便法の制定、大型M&A、または二桁台の燃料価格急騰などの重要事象が発生した場合は中間更新を実施します。クライアントへの納品直前に最終検証を行い、最新の見解を提供します。
MordorによるMordor Intelligenceの東南アジア郵便サービスベースラインが信頼性を維持する理由
企業によってサービスバスケット、基準年、通貨処理が異なるため、公表推計値はしばしば乖離します。
当市場における主要な乖離要因としては、民間宅配業者が計上されているか否か、越境小包収益が発送国と仕向国のいずれに配分されるか、為替レート更新の頻度が挙げられます。Mordor Intelligenceは10カ国全域を対象とし、IMFの年央レートで固定通貨換算を適用し、年次で更新しています。一方、一部の調査機関は単一国のサンプルから外挿したり、旧来の為替レートを繰り越したりしています。
ベンチマーク比較
| 市場規模 | 匿名化情報源 | 主要な乖離要因 |
|---|---|---|
| 200.2億米ドル(2025年) | Mordor Intelligence | - |
| 184.3億米ドル(2024年) | グローバルコンサルタントA | カンボジア、ラオス、ブルネイを除外;2023年の混合為替レートを使用 |
| 42.0億米ドル(2025年) | 業界誌B | 書状郵便のみを計上;民間宅配業者およびeコマース小包を除外 |
この比較は、方法論上のスコープと通貨処理が乖離の大部分を説明することを示しています。Mordor Intelligenceは、透明性の高い変数と再現可能な手順にベースラインを根拠づけることで、クライアントが確信を持って追跡できる、バランスのとれた意思決定に即した数値を提供しています。
レポートで回答される主要な質問
東南アジア郵便サービス市場の現在の規模はどのくらいですか?
当市場は2026年に217.3億米ドルと評価されており、2031年までに302.1億米ドルに達する見込みです。
東南アジア郵便サービス市場で最大のシェアを保有している国はどこですか?
インドネシアが2025年に34.05%の収益シェアでリードしており、大規模な消費者基盤と拡大するデジタル経済が支援しています。
市場内で最も速く成長しているセグメントは何ですか?
C2CセグメントはソーシャルコマースActivitieに牽引され、2026年〜2031年にかけて9.36%のCAGRで拡大する見込みです。
郵便事業者は高い代金引換比率にどのように対応していますか?
事業者はeウォレット決済、配達前確認、および一部前払いデポジットを統合して、代金引換に関連する返品コストを削減しています。
航空貨物が地域の郵便サービスにとって重要な理由は何ですか?
航空貨物は迅速な越境配送を支援し、小売業者が2日間の地域配送を約束するようになるにつれて8.74%のCAGRで成長しています。
政府プログラムは市場展望においてどのような役割を果たしていますか?
ASEANデジタルマスタープラン2025および国家物流戦略に基づくイニシアティブがインフラを近代化し、税関を合理化し、民間投資を誘致し、予測CAGR成長に最大1.8%を付加しています。