
シンガポール海運代理店サービス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 377.11 百万米ドル |
| 市場規模 (2026) | 394.86 百万米ドル |
| 市場規模 (2031) | 492.86 百万米ドル |
| 成長率 (2026 - 2031) | 4.53 % |
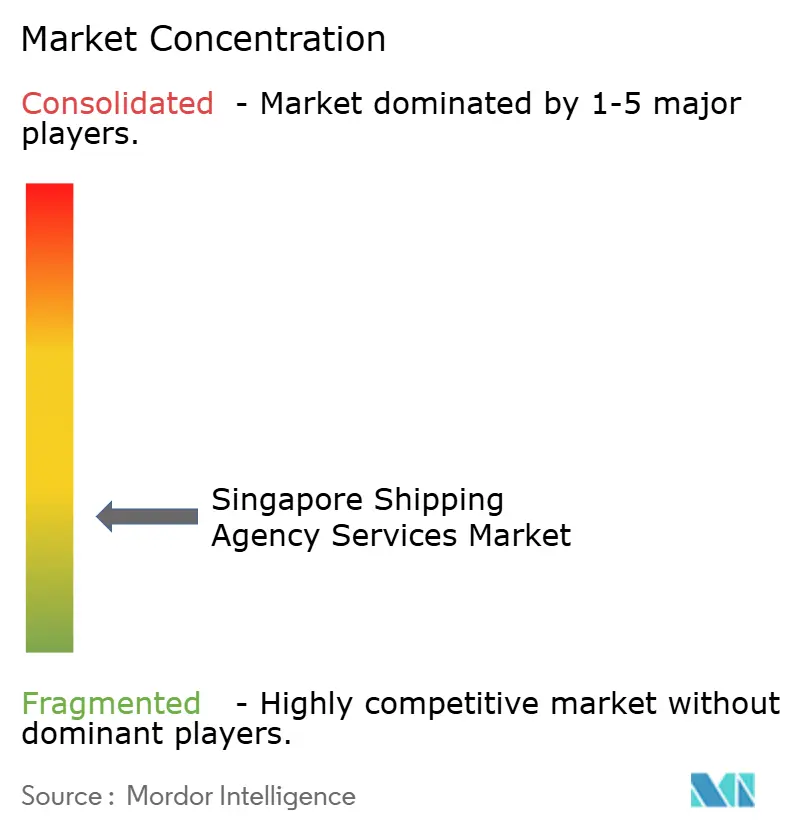
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシンガポール海運代理サービス市場分析
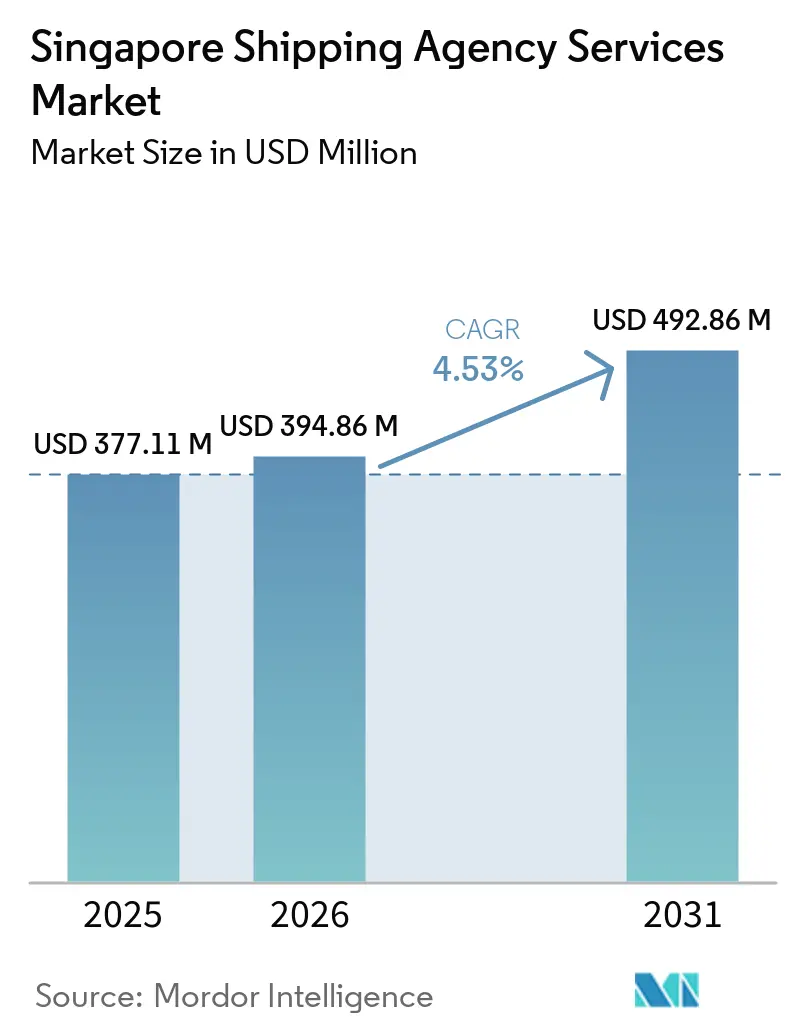
シンガポール海運代理店サービス市場は2025年に377.11 ミリオン 米ドルと評価され、2026年の394.86 ミリオン 米ドルから2031年には492.86 ミリオン 米ドルに達すると推定され、予測期間(2026年〜2031年)中のCAGRは4.53%となっています。
シンガポール海運代理店サービス市場は、商業船舶の活動が認可代理店への継続的な需要を生み出す主要港湾ハブとしてのシンガポールの役割によって支えられています。2025年における記録的な船舶入港数、コンテナ取扱量、および船舶燃料販売量は、港湾寄港支援および書類作成サービスの事業基盤を拡大しました。シンガポール海運代理店サービス市場はまた、メタノール、LNG、およびバイオ燃料の運用が専門的な調整、認証、および電子書類作成要件を追加することによっても恩恵を受けています。デジタルシステムは、代理店が申告、バー計画、貿易書類、および財務管理を処理する方法を変革しており、これは自社プロセスを公式プラットフォームと連携できる事業者に有利に働いています[1]「シンガポール、2025年に記録的な港湾パフォーマンスを達成し、2026年に向けた業界連携を通じて将来への準備を推進」、シンガポール海事港湾庁、mpa.gov.sg。価格競争は中小規模のプロバイダー間で依然として激しい一方、高付加価値の委託業務はデジタル能力、代替燃料に関する知識、および信頼性の高いコンプライアンス遂行への依存度が高まっています。
主要レポートのポイント
- 代理店タイプ別では、港湾代理店が2025年のシンガポール海運代理店サービス市場シェアの55.97%を占め、チャーター代理店は2031年までに5.33%のCAGRで成長すると予測されています。
- クライアントタイプ別では、船主が2025年のシンポール海運代理店サービス市場規模の収益の49.79%を占め、用船者/賃借人は2031年までに5.02%のCAGRで拡大すると予測されています。
- サービスタイプ別では、海運サービスが2025年のシンガポール海運代理店サービス市場シェアの35.1%をリードし、通関および貿易コンプライアンスは2031年までに5.15%のCAGRで進展すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
シンガポール海運代理店サービス市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| シンガポール港湾スループットおよび船舶入港数の増加 | +1.5% | グローバル、シンガポール港に集中 | 短期(2年以内) |
| バンカリングおよび代替海洋燃料寄港の拡大 | +1.0% | シンガポール港、近隣ASEAN錨地 | 中期(2〜4年) |
| 統合型港湾寄港・ハズバンドリーサービスへの需要増加 | +0.7% | シンガポール港、ジュロン港、トゥアス・メガポート | 中期(2〜4年) |
| 相互運用可能な電子船荷証券の採用 | +0.8% | グローバル、シンガポール〜ASEANおよびシンガポール〜中国貿易航路に集中 | 短期(2年以内) |
| マラッカ海峡における戦略的立地 | +0.5% | グローバル | 長期(4年以上) |
| サイバーセキュリティおよびデジタルコンプライアンス支援への需要増加 | +0.3% | グローバル、シンガポール港に主要な影響 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
シンガポール港湾スループットおよび船舶入港数の増加
シンガポル海運代理店サービス市場は、商業寄港にはローカル代理店のサポートが必要であるため、船舶入港数とコンテナ取扱量から直接的な取扱量基盤を得ています。2025年の船舶入港数は32.2 ビリオン GTに達し、コンテナスループットは4,466万TEUに達しました。MPA法および港湾規制により、認可代理店がdigitalPORT@SG™を通じて入港申告および通関書類を処理することが義務付けられています。シンガポール船舶登録は2025年に27%拡大し、1億3,746万GTに達し、ローカル代理店を任命できる船舶委託者のグループが拡大しました。この拡大には、LNG船隊管理会社や沖合船舶オペレーターが含まれており、これらはしばしば取引ベースの限定的なサービスではなく、より幅広いハズバンドリーサポートを必要とします。2024年の開始以来、100社以上の港湾ユーザーがジャスト・イン・タイム計画・調整プラットフォームに参加しており、バースおよび海洋サービスの時間枠が厳しくなる中でリアルタイムの調整がより重要になっています。
バンカリングおよび代替海洋燃料寄港の拡大
シンガポール港における代替海洋燃料の取扱量は2025年に44%増加し、195万トンに達しました。バイオ燃料ブレンドは54%増加し、LNGは24%増加し、メタノール取扱量は年間3,000トンに達しました。シンガポールは2026年1月1日付で商業用メタノールバンカリングライセンスを発行し、技術参照TR129に基づく新たな作業手順を通常の港湾寄港調整に組み込みました。代理店は、これらの寄港時に燃料固有の認証、マスフローメーター検証、および電子バンカー引渡し証明書のプロセスを調整する必要があります。MPA(シンガポール海事港湾庁)とEnterprise Singaporeは、2026年にLNGバンカリング技術参照をシンガポール規格に格上げする予定であり、アンモニアバンカリング技術参照も2026年に策定される見込みです。したがって、シンガポール海運代理店サービス市場は、船舶スケジュールを乱すことなく複数の燃料書類手続きを管理できる訓練されたスタッフをより高く評価するようになっています。
相互運用可能な電子船荷証券の採用
TradeTrustレディネスプログラムは2026年2月4日に開始され、ライブのクロスプラットフォーム電子船荷証券相互運用性を実現するためのデジタル貿易プラットフォームと船社ペアごとに最大8万シンガポールドル(62,286.20 米ドル)の資金提供を行っています[2]「シンガポール、追加LNGバンカリングライセンスの申請を受付開始」、シンガポール海事港湾庁、mpa.gov.sg。このプログラムは、以前は紙と電子の書類ストリームを別々に管理していた海運代理店の実務的な負担に対処するものです。2026年2月には、4つのTradeTrust対応プラットフォームが電子船荷証券の保険目的でP&Iクラブ国際グループの承認を受けました。2025年に実施されたPacific International Lines、DBS、UOBが参加した相互運用可能なデジタル書類対支払い(DP)パイロットでは、船荷証券の処理時間が1取引あたり5〜10日から8分に短縮されました。シンガポール海運代理店サービス市場は、代理店が承認済みプラットフォームと連携し、船社、銀行、港湾のワークフロー全体で書類を調整することで恩恵を受けることができます。その能力を持たない代理店は、デジタルネイティブの船社が書類作成のための直接チャネルを構築する中でも、引き続き紙のプロセスを管理する必要が生じる可能性があります。
統合型港湾寄港・ハズバンドリーサービスへの需要増加
digitalPORT@SG™は16種類の個別申告書類を一つのポータルに統合し、550社以上の海運会社が入出港手続きに利用しました。この統合により、代理店は船舶と公的機関の間の継続的な運用上の連絡役となっています。OCEANS-Xは通関申請および海洋サービス予約のためのシステム間接続をサポートし、統合型代理店を手動ポータル入力に依存する企業と差別化しています。ジャスト・イン・タイムプラットフォームは2025年末までにタンカーおよび錨地寄港にも拡張される予定であり、バンカリング、乗組員交代、および船用品供給に関連する調整業務が拡大します。これらのツールは頻繁な港湾寄港の管理コストを削減できますが、同時に正確な申請と迅速な対応の重要性を高めています。したがって、シンガポール海運代理店サービス市場は、港湾手続き、ハズバンドリー業務、海洋サービス予約、および一貫したデジタル記録を一つのサービス関係に統合できる企業を評価しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化した競争構造と価格圧力 | -0.4% | シンガポール港、シンガポール国内市場 | 短期(2年以内) |
| 熟練した海事・港湾オペレーション人材の不足 | -0.3% | 国内全体、代理店バックオフィス部門への早期影響 | 中期(2〜4年) |
| デジタル貿易プラットフォーム間の相互運用性のギャップ | -0.2% | グローバル、シンガポール〜ASEAN貿易航路への波及 | 中期(2〜4年) |
| サイバーセキュリティ、データ完全性、および責任リスクの増大 | -0.2% | グローバル、シンガポール港に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
断片化した競争構造と価格圧力
100社以上の認可代理店がシンガポール港湾寄港委託業務を競っており、国際ネットワーク事業者と従業員10名未満のブティック企業が含まれています。この構造は、下位層における立替費用マージンとハズバンドリー手数料への圧力を維持しています。OCEANS-XおよびTradeTrust対応プラットフォームとのデジタル統合は、一部の委託者にとって最低限の能力となりつつありますが、薄いマージンが小規模代理店の投資を制限しています。シンガポール海運協会の会員は、2025年11月のMPA-SSA最高経営責任者対話の前に、運営コストの上昇を主要な懸念事項として挙げていました[3]「シンガポール海事の前進を牽引する、SSAとMPA最高経営責任者との対話」、シンガポール海運協会、ssa.org.sg。最も成長の速いクライアントグループである用船者・賃借人は、プロバイダー間で代理店手数料を比較することが多く、標準サービスの価格競争を激化させる可能性があります。シンガポール海運代理店サービス市場は、専門的な燃料業務、信頼性の高いデジタル実行、またはより広範なサービスカバレッジによって差別化を図る企業にとって引き続き魅力的です。
熟練した海事・港湾オペレーション人材の不足
シンガポールの海事セクターは14万人以上を雇用し、GDPの6%に貢献していますが、地元の海事労働力の12%以上が60歳以上す。1,700社以上の海事企業を対象とした2025年のMPA調査では、サイバーセキュリティ、海事検査、および持続可能性が最も需要の高い採用分野として特定されました。これらのスキルは、現在海運代理店に求められる書類作成、安全、およびコンプライアンス業務と重複しています。MPAは2025年に三者海事訓練賞を改善し、期間を31ヶ月から22ヶ月に短縮し、月額手当を1,200シンガポールドルから2,200シンガポールドル(934.29 米ドルから1,712.87 米ドル)に引き上げました。この取り組みは人材パイプラインに対処するものですが、主に船員職を対象としています。小規模代理店は、サービス品質を損なうことなく高い寄港量を管理するために必要なデジタル書類作成および代替燃料調整スキルを持つ陸上スタッフを追加することに依然として苦労する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
代理店タイプ別:港湾代理店が最大の収益ポジションを維持し、チャーター代理店がより速く成長
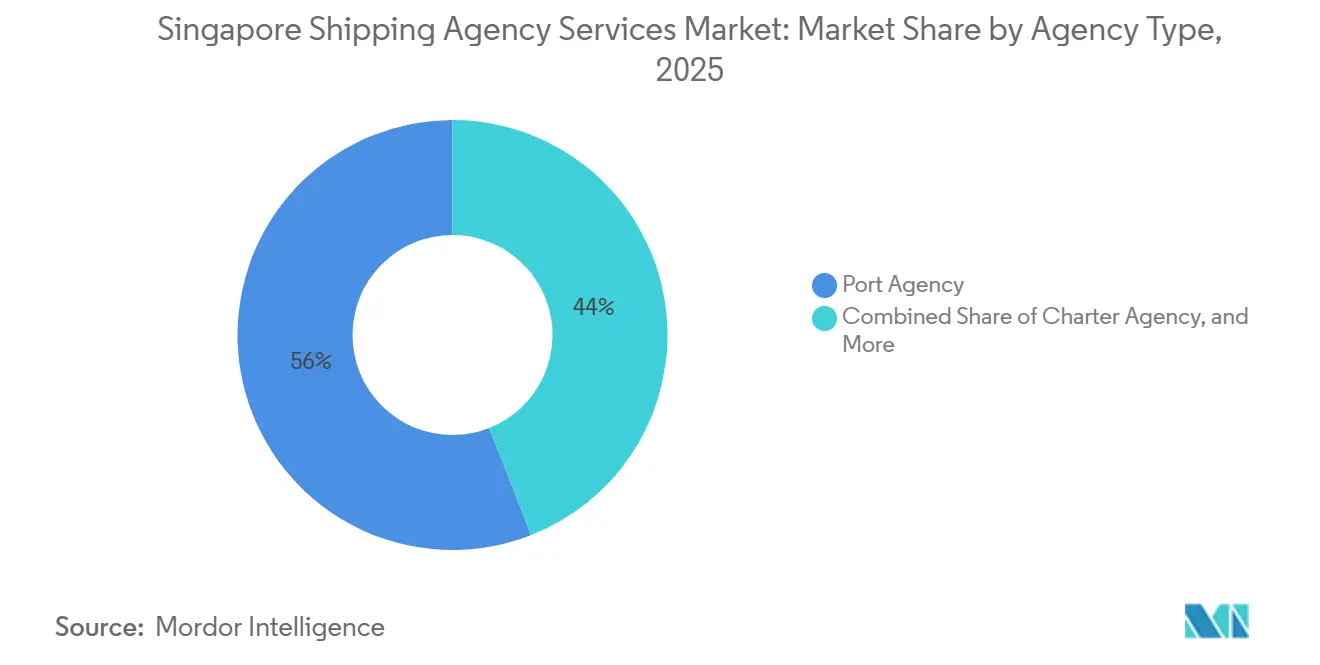
港湾代理店は、商業船舶の入港が現地港湾フレームワークの下で全面的な代理店支援を必要とするため、2025年のシンガポール海運代理店サービス市場シェアの55.97%を占めました。このサービスには、入出港書類の作成、当局との調整、および船舶の寄港中の実務的支援が含まれます。港湾代理店に関するシンガポール海運代理店サービス市場規模は、すべての商業寄港における手続きの反復的な性質によって支えられています。このカテゴリー内のハズバンドリーおよびバンカー業務は、2026年1月にメタノールバンカリングが開始され、アンモニア手続きが2026年に向けて開発中であることから、より詳細なものとなっています。これらの寄港を担当す代理店は、燃料固有の証明書、マスフローメーターの確認、および電子バンカー引渡し記録を管理しなければなりません。プロテクティブ・エージェンシーも、用船者および貨物関係者が自己の勘定でハズバンドリー手配を監督するために別個の代理店を任命する場合に、その重要性を増しています。これにより、1回の船舶寄港に関連する代理店任命数が増加する可能性があります。カーゴ代理店は、2025年にシンガポールで処理された4,466万TEUを含む、コンテナ、乾燥バルク、液体バルク、およびブレークバルク活動から引き続き恩恵を受けています。定期船カーゴ代理店はまた、2029年まで更新されたブロック適用除外命令によってカバーされる船腹共有取り決めから安定した取扱量基盤を受け取っています[4]「シンガポール競争消費者委員会、定期船運送協定に関するブロック適用外命令の5年間更新を勧告」、シンガポール競争消費者委員会、ccs.gov.sg。
チャーター代理店は2026年から2031年にかけて5.33%のCAGRで成長すると予測されており、シンガポール海運代理店サービス市場において最も成長の速い代理店カテゴリーとなっています。この増加は、船種および航路にわたるチャーター活動のより広範な組み合わせを反映しています。シンガポールは、2025年に確立されたインドおよび韓国との回廊を含む9つのグリーン・デジタル海運回廊を有していました。これらの航路は、任命された代理店に新たな航海構造と追加の調整ニーズをもたらす可能性があります。代替燃料船舶は、燃料コンプライアンス確認の責任を定義するチャーターパーティー条項を必要とする場合があります。これらの責任は、寄港中に指名代理店が関与することが多いです。船主指名および用船者指名のチャーター代理店サービスは、したがってLNG、メタノール対応、およびプロジェクトカーゴ船舶にわたって共に成長しています。フレート代理店およびNVOCC支援は、デジタルプラットフォームが定型的書類作成を簡素化できるため、価格感応度が高い状態が続いています。それらの役割は継続していますが、プロバイダーは業務が専門的な現地実行を必要としない場合に代替されるリスクが高まっています。


クライアントタイプ別:船主が最大の収益基盤を提供し、用船者が成長をリード
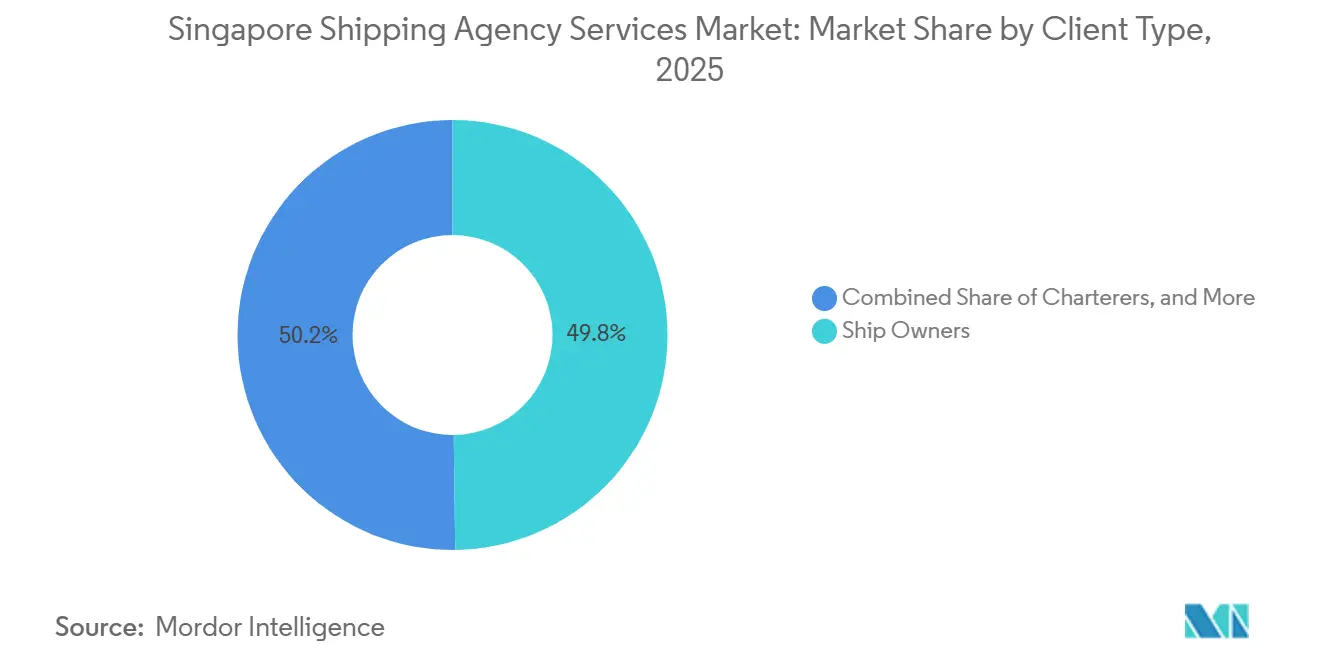
船主は2025年のシンガポール海運代理店サービス市場規模の49.79%を占めました。その地位は、港湾手続き、保険証明書管理、および規制コンプライアンスに関する継続的な現地代理店要件と結びついています。シンガポール船舶登録は2025年に1億3,746万GTに達し、世界第4位にランクされ、シンガポールとの関係を持つ船主プリンシパルの基盤を拡大しました。シンガポール海事港湾庁のDocuMindおよびDocuMatchアプリケーションは、2025年末までに業界全体への普及が意図されており、シンガポール登録船舶の保険証明書更新プロセスを合理化しました。プロセスの迅速化は管理上の遅延を削減できますが、同時に書類の正確性が船主プリンシパルにとってより可視化されます。船舶管理者および運航者は、継続的な船舶寄港ポートフォリオを監督するため、安定した二次クライアント基盤を形成しています2025年には35社の国際海事企業がシンガポールで事業を開設または拡大し、LNG、オフショア支援、およびタンカー運航にわたる追加の任命機会を創出しました。これらの船種は、限定的な書類作成業務ではなく、フルサービスのハズバンドリー支援を必要とすることが多いです。
用船者/賃借人は2026年から2031年にかけて5.02%のCAGRで成長すると予測されており、シンガポール海運代理店サービス市場のクライアントグループの中で最高の成長率となっています。乾燥バルク、タンカー、およびLNG取引におけるスポットおよび中期チャーター活動は、各航海における用船者指名任命の需要を支えています。オフショア、エネルギー、および産業プロジェクト事業者は、寄港に検査立会い、技術立会い、および物流調整が必要となる場合があるため、規模は小さいながらも高付加価値のクライアントグループであり続けています。フレートフォワーダーおよびNVOCCも、デジタル貿易サービスに代理店支援を組み込むことで、より重要な任命クライアントとなっています。ネットワーク化された貿易プラットフォームの利用は、サービスパートナーが互換性のある電子書類プロセスを必要とすることを意味します。この要件は、従来の港湾寄港支援のみを提供するのではなく、クライアントの貿易書類ワークフロー内で業務を行える代理店に有利に働きます。政府、海軍、および機関船舶運航者は、契約上安定した需要を持つ小規模なグループを形成しています。シンガポールの防衛および沿岸警備活動は、同盟国の海軍訪問とともに、その継続性を支えています。クライアントグループの組み合わせは、標準的な港湾寄港と専門的な業務が同時に重要であり続けることを意味しています。
サービスタイプ別:海運サービスがリードし、デジタル要件を通じて税関通関が拡大
海運サービスは2025年のシンガポール海運代理店サービス市場シェアの35.1%を占めました。このリーディングポジションは、標準的な港湾寄港において必要とされる通関、船舶書類作成、および貨物調整業務の広範さを反映しています。DigitalPORT@SG™は16の入出港申告書類を統合し、550社以上の海運会社がポータルを利用しました。この構造は、書類作成がよりデジタル化されても、正式な書類作成を反復的なサービスとして維持しています。バンカリングおよび燃料調整は、乗組員交代および出入国管理支援とともに、複数の関係者との時間的制約のある調整を必要とするため、高付加価値サービスとなっています。2026年の港湾海事通知第05号および2025年の港湾海事通知第46号は、シンガポールに入港する海上乗組員の出入国管理要件を定めています。代理店は、承認されたデジタルチャネルを通じて必要な書類を提出・調整しなければなりません。これにより、統合されたプロセスを持つプロバイダーと手動の手順に依存する企業が区別されます。
通関および貿易コンプライアンスは2026年から2031年にかけて5.15%のCAGRで成長すると予測されており、サービスカテゴリーの中で最高の成長率となっています。シンガポール税関通達第07/2026号は、2026年8月1日から一般原産地証明書申請の完全電子提出を義務付けています。シンガポール海運代理店サービス市場は、輸出貨物を管理する代理店が認定デジタルプラットフォームへのオンボーディングを完了しなければならないため、影響を受けています。ASEAN税関申告書類フレームワークはASEAN全9盟国で有効であり、デジタル通関プロセスを地域貿易航路に拡大しています。立替金会計および財務管理も、用船者が暫定から最終の立替金勘定照合をタイムリーに求める場合に重要となります。OCEANS-X統合システムはその業務を大規模に支援できる一方、手動の競合他社はリアルタイム更新を提供する能力が低くなっています。デジタル港湾寄港および貿易書類サービスはより小さな収益基盤から出発していますが、電子船荷証券の保険付保と交換が容易になるにつれて、貿易信頼の採用によりその地位が向上する可能性があります。サービスの組み合わせは、物理的な港湾支援と正確な電子記録を統合できる事業者に向けてシフトしています。
地理的分析
シンガポール海運代理店サービス市場は、シンガポール港、ジュロン港、トゥアス・メガポート、および沖合錨地ゾーンに集中しています。PSAのタンジョン・パガー、ブラニ、ケッペル、パシル・パンジャンのコンテナターミナルがこの事業エリアの中心部を形成し、沖合錨地はバース待機、バンカリング、および乗組員交代時の代理店業務を追加しています。シンガポールは2025年に世界600以上の港湾と接続し、年間13万件以上の商業船舶寄港を記録しました。この取扱量により、シンガポールはアジアにおけるローカル代理店任命の非常に集中した場となっています。シンガポール海運代理店サービス市場規模は、ターミナルベースのフルエージェンシーサービスに加え、バンカリング、乗組員交代、および保護代理店業務のための通過関連任命に支えられています。
アジア発着の貨物フローが船舶寄港量の主要な源泉を形成し、最大のクライアント基盤を支えています。中国、日本、韓国の海運会社は、積替え書類作成のためにシンガポール代理店を必要としています。ASEANシングルウィンドウは全9加盟国で運用されており、インドおよび韓国との二国間グリーン・デジタル海運回廊が2025年に設立されました。これらの取り決めは、地域のデジタル書類と航路固有のプロセスを理解する代理店への需要を高めています。シンガポール・中国回廊は2025年に国家レベルの地位を獲得し、共通の排出量報告とより広範なデジタル書類交換のパイロットを実施しており、これは税関・貿易書類代理店に関連しています。
欧州および中東の委託者は、シンガポール任命のより小規模ながら運用上より詳細なシェアを占めています。彼らのタンカー、LNG船、および沖合支援船は多くの場合、フルハズバンドリー委託を必要とします。LNGとメタノールはシンガポールで運用中であり、アンモニアバンカリングプロトコルは2026年に開発中であるため、港湾はこれらの地域からの長距離燃料寄港に関連しています。シンガポール船舶登録は2025年に1億3,746万GTに達し、旗籍関連のコンプライアンスおよび保険書類委託を含め、シンガポール以外の航路で取引する船主とローカル代理店を結びつけています。
競争環境
シンガポール海運代理店サービス市場は高度に断片化しており、100社以上の認可事業者が存在します。グローバルネットワーク代理店とシングルデスクのブティック企業が同じ港で競争していますが、異なるクライアントニーズに対応しています。Sinoda Shipping Agency、AlfaShip Agencies、Straits Link Ship Agenciesなどのローカルスペシャリストは、委託者との関係、地元の規制知識、および運用の継続性を通じて競争しています。国際ネットワーク事業者は、グローバルな取扱量と市場全体のカバレッジを活用して定期船およびタンカーの委託者を引き付けています。Singapore Shipping Corporation Limitedは2026年度に船舶所有セグメントで強い成長を報告しましたが、高マージンのプロジェクト委託が不在であったため、代理店・物流部門では収益が減少し、利益が大幅に落ち込みました。
デジタルインフラはシンガポール海運代理店サービス市場における主要な競争分野です。OCEANS-X統合、digitalPORT@SG™接続、およびTradeTrust参加は、迅速で追跡可能な書類処理を必要とする委託者にとって事業者をより有用にすることができます。代替燃料調整とサイバーセキュリティコンプライアンスも重要です。メタノールとLNGバンカリングには特定の手順があり、アンモニア基準は2026年に進展しており、MPAの海洋オペレーショナルテクノロジーのためのサイバーセキュリティプログラムは2026年8月に開始されました。これらの要件をサポートする代理店は、価格感応度の高い寄港だけでなく、より複雑な委託業務を競うことができます。
TradeTrustレディネスプログラムは、デジタル貿易プラットフォームと船社ペアがライブの電子船荷証券相互運用性を実証するのを支援します。MPAが2026年1月からメタノールバンカリングライセンスを発行する動きは、専門的な代理店調整の価値を高めています。Swire Shippingは2026年4月にクアラルンプール支店を開設し、シンガポールとマレーシアの統合代理店リーダーシップの下で東南アジア代理店ネットワークを拡大しました。デジタル立替費用会計、マルチポートハブ代理店管理、およびアウトソーシングされたサイバーセキュリティ・コンプライアンスサポートに機会が残っています。ブティック代理店は定型サービスで引き続き活動できますが、高付加価値のデジタル委託業務は能力のある事業者に集中する可能性があります。
シンガポール海運代理店サービス産業リーダー
Sinoda Shipping Agency Pte Ltd
Nortrans
Capital Shipping Agency (S) Pte Ltd
Singapore Shipping Corporation Limited
Trinity Shipping Agency (S) Pte Ltd
- 注:主要企業の掲載順は順位を示すものではありません。

最近の業界動向
- 2026年4月:Swire Shippingはマレーシアのクアラルンプールに新たな支店を開設しました。旧Swire Shippingシンガポール代理店責任者が現在シンガポール・マレーシア代理店責任者として指定され、拡大された監督の下、シンガポールが同社の東南アジア代理店ネットワークの地域管理ハブとしての役割を強化しています。
- 2026年2月:IMDAはTradeTrustレディネスプログラムを開始し、2027年3月まで実施されるライブのクロスプラットフォーム電子船荷証券相互運用性を実現するためのデジタル貿易プラットフォームと船社ペアごとに最大8万シンガポールドル(62,286.20 米ドル)の資金提供を行っています。同時に、AEOTrade、BlockPeer、Credore™、SGTraDexの4つのTradeTrust対応プラットフォームがP&Iクラブ国際グループの承認を受け、電子船荷証券に保険付き海上貿易における紙書類と同等の保険上の地位が付与されました。
- 2026年1月:シンガポールは2026年1月20日に初の商業用メタノールバンカリング作業を完了しました。Golden Island Pte Ltdは、2026年1月1日付で発行されたMPAのメタノールバンカリングライセンスの下、TR129に基づくマスフローメーター検証および電子バンカー引渡し証明書コンプライアンスで運用し、カーギルが用船した三井所有の二元燃料乾燥バルク船MV Brave Pioneerにメタノール300メトリックトンを供給しました。
- 2026年1月:MPAは2026年1月14日に追加LNGバンカー供給ライセンスの申請を受け付け開始し、海上LNG再積み込みおよび液化バイオメタンと電子メタンの供給に関する規定を含めました。また、港湾限界内LNGバンカー船の新基準を開始し、シンガポールのマルチ燃料バンカリングエコシステムを推進しました。


シンガポール海運代理店サービス市場レポートの範囲
| 港湾代理店 | フル港湾代理店 |
| 保護代理店 | |
| ハズバンドリー代理店 | |
| バンカー代理店 | |
| カーゴ代理店 | コンテナ貨物代理店 |
| 乾燥バルク貨物代理店 | |
| 液体バルク貨物代理店 | |
| 在来貨物・プロジェクト貨物代理店 | |
| チャーター代理店 | 船主指名チャーター代理店 |
| 用船者指名代理店 | |
| 貨物・航海調整 | |
| その他の代理店タイプ |
| 船主 |
| 船舶管理会社およびオペレーター |
| 用船者 |
| 海運会社および船舶オペレーター |
| 貨物オーナーおよびトレーダー |
| 貨物フォワーダーおよびNVOCC(非船舶運航業者) |
| 沖合、エネルギー、および産業プロジェクトオペレーター |
| 政府、海軍、および機関船舶オペレーター |
| 港湾通関および船舶書類作成 |
| 貨物作業および貨物書類作成 |
| 税関通関・貿易コンプライアンス |
| バンカリングおよび燃料調整 |
| 乗組員交代および出入国管理サポート |
| 船用品供給および海洋物資調整 |
| ドライドック、修繕、および技術立会い |
| 物流、倉庫保管、および内陸輸送サポート |
| 検査、査定、およびクレーム支援 |
| 立替費用会計および財務管理 |
| デジタル港湾寄港・貿易書類サービス |
| 代理店タイプ別市場規模と予測 | 港湾代理店 | フル港湾代理店 |
| 保護代理店 | ||
| ハズバンドリー代理店 | ||
| バンカー代理店 | ||
| カーゴ代理店 | コンテナ貨物代理店 | |
| 乾燥バルク貨物代理店 | ||
| 液体バルク貨物代理店 | ||
| 在来貨物・プロジェクト貨物代理店 | ||
| チャーター代理店 | 船主指名チャーター代理店 | |
| 用船者指名代理店 | ||
| 貨物・航海調整 | ||
| その他の代理店タイプ | ||
| クライアントタイプ別市場規模と予測 | 船主 | |
| 船舶管理会社およびオペレーター | ||
| 用船者 | ||
| 海運会社および船舶オペレーター | ||
| 貨物オーナーおよびトレーダー | ||
| 貨物フォワーダーおよびNVOCC(非船舶運航業者) | ||
| 沖合、エネルギー、および産業プロジェクトオペレーター | ||
| 政府、海軍、および機関船舶オペレーター | ||
| サービスタイプ別市場規模と予測 | 港湾通関および船舶書類作成 | |
| 貨物作業および貨物書類作成 | ||
| 税関通関・貿易コンプライアンス | ||
| バンカリングおよび燃料調整 | ||
| 乗組員交代および出入国管理サポート | ||
| 船用品供給および海洋物資調整 | ||
| ドライドック、修繕、および技術立会い | ||
| 物流、倉庫保管、および内陸輸送サポート | ||
| 検査、査定、およびクレーム支援 | ||
| 立替費用会計および財務管理 | ||
| デジタル港湾寄港・貿易書類サービス | ||


レポートで回答される主要な質問
シンガポール海運代理店サービスの2031年の予測値はいくらですか?
このセクターは2026年から4.53%のCAGRで成長し、2031年までに492.86 ミリオン 米ドルに達すると予測されています。
シンガポールで最大の収益ポジションを持つ代理店タイプはどれですか?
港湾代理店は、商業船舶の寄港が手続きおよび調整のための継続的な現地支援を必要とするため、2025年収益の55.97%をリードしました。
シンガポールにおける税関通関サービスへの需要を促進しているものは何ですか?
2026年8月からの一般原産地証明書の完全電子提出および地域デジタル通関ワークフローが、このサービスへの需要を支えています。
代替海洋燃料が海運代理店に関連する理由は何ですか?
メタノール、LNG、バイオ燃料、および将来のアンモニア運用は、追加の認証、計量、および電子書類作成調整を必要とします。
海運代理店にとって最も速く拡大しているクライアントグループはどれですか?
用船者/賃借人は、航海ベースのチャーター活動の拡大に伴い、2031年までに5.02%のCAGRで成長すると予測されています。
デジタル貿易は海運代理店業務をどのように変えていますか?
digitalPORT@SG™、OCEANS-X、およびTradeTrustにより、統合された書類作成、港湾通関、および相互運用性能力がより重要になっています。
最終更新日:



