
東南アジア越境Eコマース市場規模とシェア
Mordor Intelligenceによる東アジア越境Eコマース市場分析
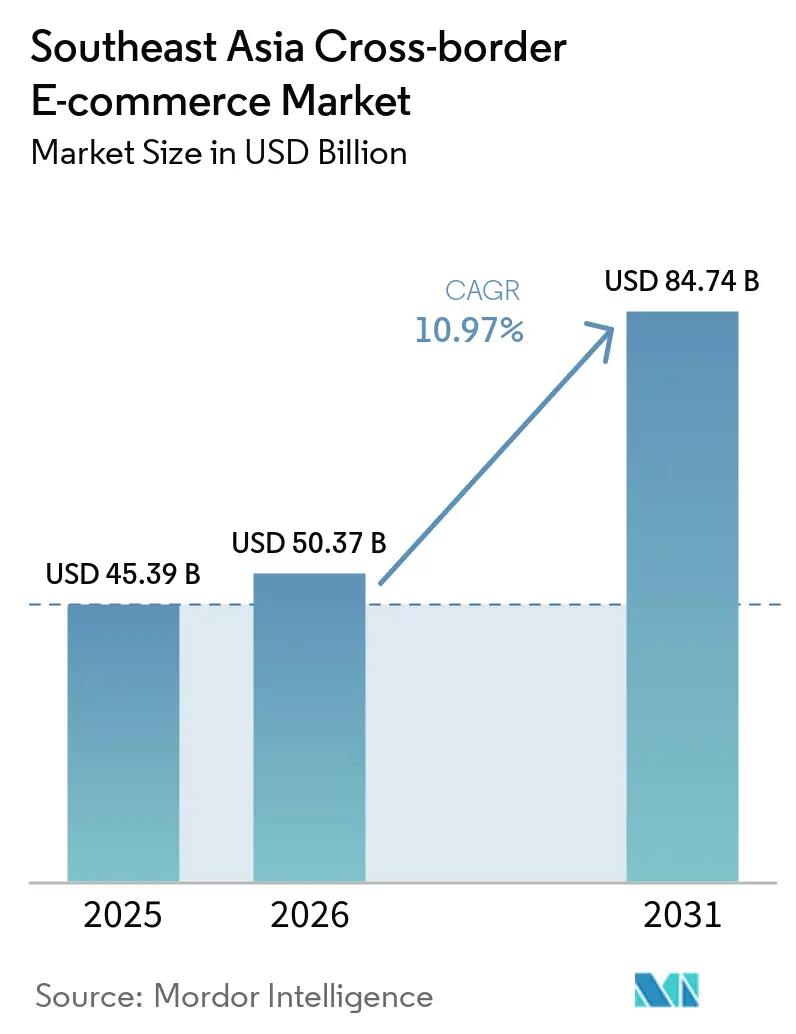
東南アジア越境Eコマース市場規模は2026年に50.37 ビリオン 米ドルと評価され、2027年の55.9 ビリオン 米ドルから2032年には92.43 ビリオン 米ドルに達すると推定され、予測期間(2027年〜2032年)のCAGRは10.58%となっています。
成長は、動画主導の商品発見と海外販売者へのアクセスを、完結した国際商品注文へと転換できるかどうかにかかっています。ベトナムでは、オンラインマーケットプレイスにおける商品需要が、海外小売業者に既存の購買層へのチャネルを提供しています。プラットフォームの対応策として、海外出品アクセスと決済・流通サービスの組み合わせが挙げられます。関税優遇措置は対象商品の経済性を改善できますが、仕向地固有の税金や返送リスクが利用可能なマージンの一部を吸収する可能性があります。仕向地と配送方法を合わせて選択することで、販売者は潜在的な返品費用を考慮した上でマージンとして関税の余裕を確保する手段を得られます。
レポートの主要なポイント
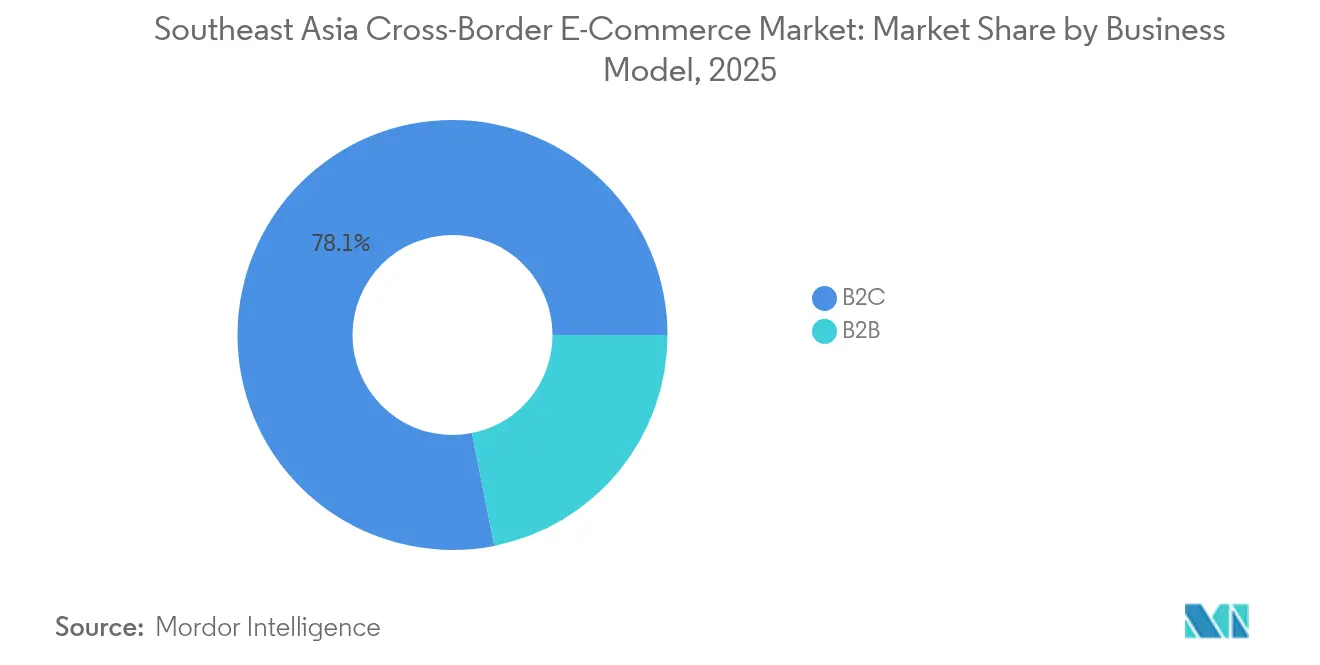
- ビジネスモデル別では、B2Cが2026年の東南アジア越境Eコマース市場シェアの78.5%をリードし、2027年〜2032年にかけて最も速いCAGR(11.12%)を記録すると予測されています。
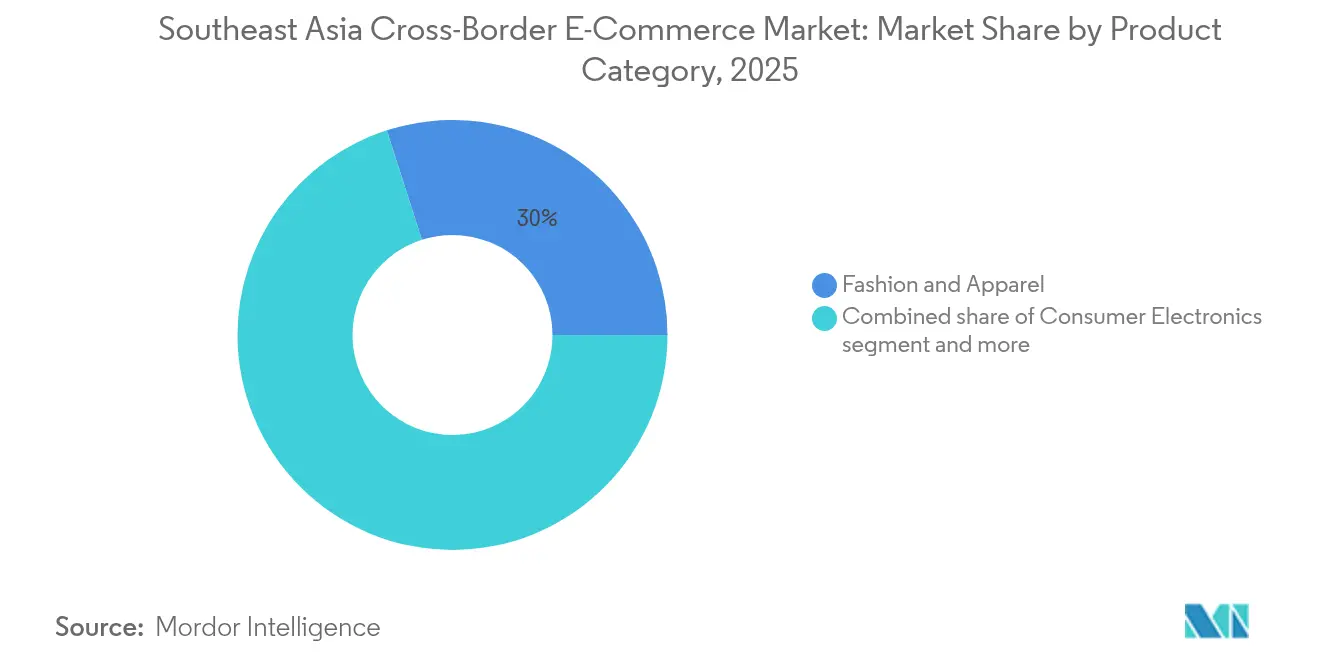
- 製品カテゴリー別では、ファッション・アパレルが2026年の東南アジア越境Eコマース市場規の29.89%のシェアでリードし、ビューティー・パーソナルケアが2027年〜2032年にかけてCAGR 10.64%で最も速く成長すると予測されています。
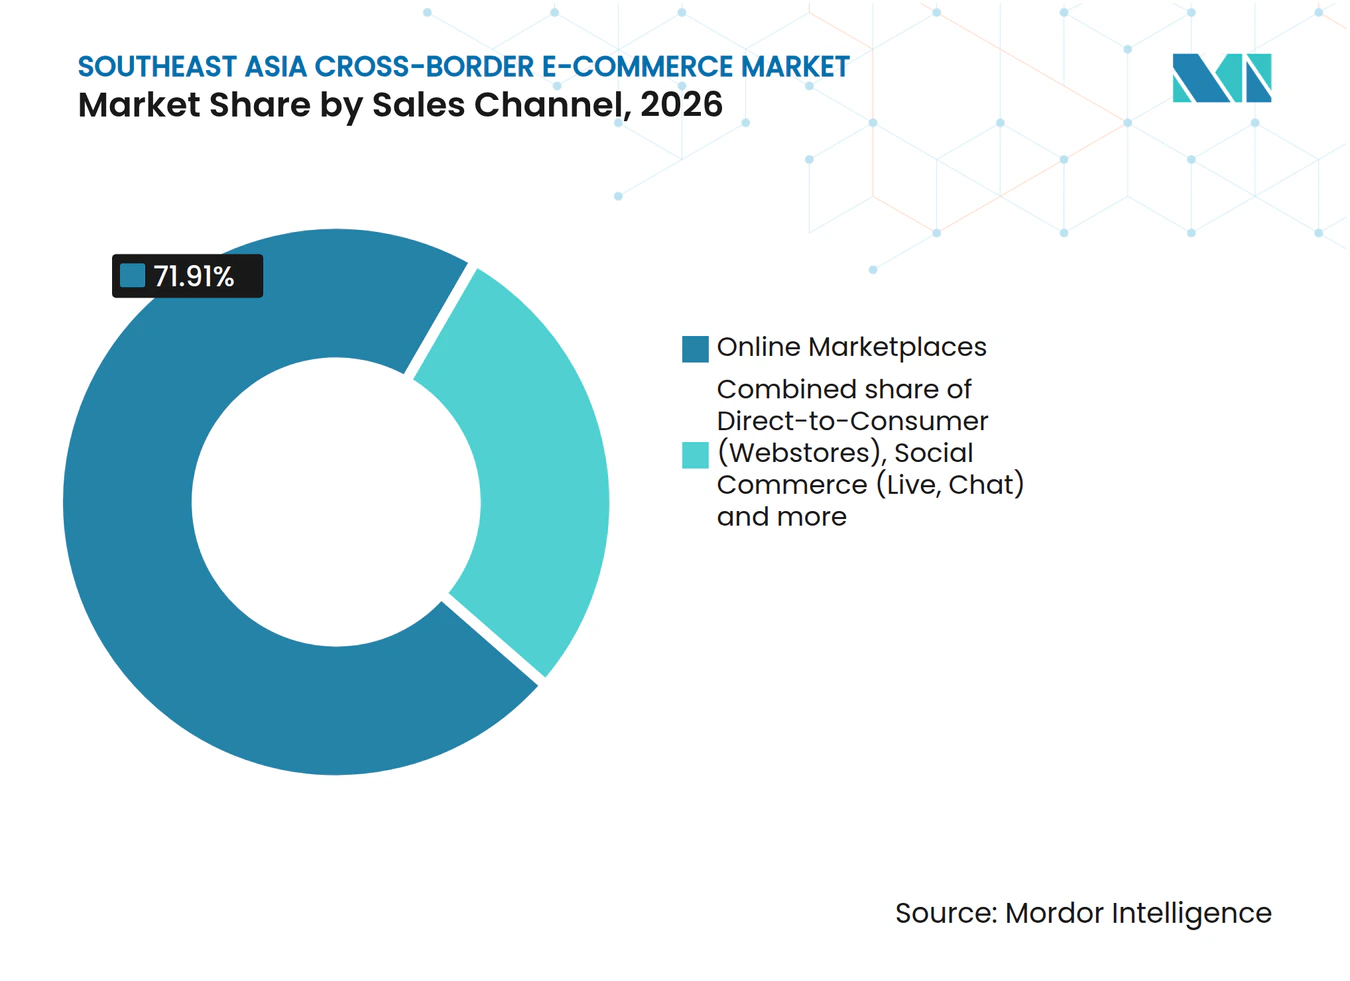
- 販売チャネル別では、オンラインマーケットプレイスが2026年に71.91%のシェアでリードし、ソーシャルコマース(ライブ、チャット)が2027年〜2032年にかけてCAGR 19.2%で最も速く成長すると予測されています。
- 地域別では、インドネシアが2026年に34.12%のシェアでリードし、ベトナムが2027年〜2032年にかけてCAGR 10.9%で最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| ASEAN全域における国内Eウォレットスーパーアプリ(GrabPay、GCash、MoMo)の急速な普及によ越境チェックアウトの促進 | +3.8% | ベトナムの国家領土 | 短期(2年以内) |
| RCEPの関税段階的引き下げによる中国および韓国原産品の陸揚げコスト低下 | +2.8% | ベトナムの国家税関領域 | 長期(4年以上) |
| 動画コマースおよびライブストリーミングの台頭によるソーシャルメディアエンゲージメントの越境販売への転換 | +4.2% | タイ、シンガポール、ベトナム、フィリピンおよびマレーシア | 短期(2年以内) |
| B2B2C保税倉庫モデル(例:LazadaによるマレーシアDFTZ保税倉庫の活用)による配送リードタイムの短縮 | +3% | KLIAエアロポリス、マレーシア | 中期(2〜4年) |
| BNPLプロバイダー(Kredivo、Atome)の普及によるZ世代消費者の購入単価拡大 | +1.2% | マレーシアの国家領土 | 短期(2年以内) |
| ASEANカスタムズトランジットシステム(ACTS)によるCLMV回廊を横断する関税留保トラック輸送の実現 | +0.8% | カンボジア、ラオス人民民主共和国、ミャンマーおよびベトナム | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
ASEAN全域における国内Eウォレットスーパーアプリ(GrabPay、GCash、MoMo)の急速な普及による越境チェックアウトの促進
国内スーパーアプリの普及は、ベトナム進出を検討している小売業者に決済統合の機会を生み出しています。2026年10月、MoMoのプラットフォームはベトナムで3,000万人以上のユーザーにサービスを提供していました。その国内エコシステムは50万社以上の企業・加盟店と接続していました。MoMoはまた、70以上の銀行、金融機関および保険会社とパートナーシップを締結していました。海外小売業者にとって決定的な条件は、チェックアウトがそのウォレットに対応しているかどうかであり、プラットフォームの規模だけでは国際商品注文を完結させることはできません。
RCEPの関税段階的引き下げによる中国および韓国原産品の陸揚げコスト低下
優遇関税の引き下げは、RCEP原産地要件および輸入要件を満たす商品を持つ越境販売者に価格上の余裕をもたらします。ベトナムのRCEPスケジュールは、2026年に中国原産の適格な無線電話または無線電信機器の関税を基本税率10%から7.5%に引き下げました。[1] 同じ関税カテゴリーにおける適格な韓国原産機器については、予定関税が2026年に基本税率10%から6.7%に引き下げられました。税率の差異により、狭く定義された一つの製品カテゴリー内においても原産地が商業的に重要となります。適格な販売者は、引き下げられた関税部分を活用して低い提示価格を支持するか、マージンを確保することができます。実証可能な優遇適格性を持つ商品のみがその余裕を得られ、その他の輸入注文は対象外となります。
動画コマースおよびライブストリーミングの台頭によるソーシャルメディアエンゲージメントの越境販売への転換
動画コマースは、実証された販売活動と海外商人にとってよりアクセスしやすいルートを組み合わせることで需要を拡大できます。TikTok Shop東南アジア越境Eコマースは、2025年のダブル12期間中に短動画主導のGMVが前年比257%増加したと報告しました。[2] 2025年11月14日、TikTokは韓国企業のタイ、シンガポール、ベトナム、フィリピンおよびマレーシアへのオンボーディングを、現地法人や現地銀行口座を必要とせずに開始しました。販売者には韓国の事業登録証明書、パスポート、国内住所および仮想口座が必要であり、物流インフラを持たない販売者にはローカルパートナーシップが支援を提供しました。韓国の輸出業者にとって、この組み合わせは明確な書類および履行負担を維持しながら地域参入の機会をもたらします。
B2B2C保税倉庫モデル(例:LazadaによるマレーシアDFTZ保税倉庫の活用)による配送リードタイムの短縮
統合フルフィルメントは、国境を越えて販売する商人に対して、通関を調整された配送サービスの一部とすることができます。2025年のWTO主催のケーススタディは、KLIAエアロポリスのDFTZ eフルフィルメントハブが倉庫保、仕分け、ラストマイル配送および越境フルフィルメントを統合していると説明しました。同研究は、貨物通関時間が約6時間から約3時間に短縮される可能性があるとしたMITIのファクトシートを引用しました。海外販売者にとって、通関と注文完結に必要な物理的活動を結びつけることで、ハブはフルフィルメント全体において役割を果たします。商人の配送約束は、関税上の節約を超えた仕分けとラストマイルの引き渡しに要する時間を依然として考慮する必要があります。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 断片化したデミニミス規則による商人の陸揚げコストの不透明化 | -2.2% | タイおよびマレーシア | 短期(2年以内) |
| ファッション越境フローにおける高い逆物流コストと返品率 | -1.6% | ベトナムの国家領土 | 中期(2〜4年) |
| インドネシアおよびベトナムにおける断片的な外国為替規制による販売者への支払い遅延(最大5日間) | -0.8% | インドネシアおよびベトナム | 短期(2年以内) |
| ソーシャルコマース詐欺事件による地方都市(ティア2・3)での信頼低下 | -0.6% | シンガポールの国家領土 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
断片化したデミニミス規則による商人の陸揚げコストの不透明化
仕向地と輸送手段の選択は、一見シンプルな越境販売価格の背後にある税計算を複雑にします。タイは2026年1月1日から、オンラインで販売される外国商品に対して最初の価値単位から輸入関税とVATを徴収し始め、低価値商品に対する以前の免除を廃止しました。マレーシアは、適格な航空宅配便の貨物に対して費用・保険・運賃(CIF)価格に基づくデミニミス扱いを与えていますが、陸路輸入はその免除の対象外です。これらの違いは、商人が低価値の小包が近隣の仕向地や配送方法にわたって同じ扱いを受けると想定できないことを意味します。適用される免除を変更する配送オプションは、同じ商品注文の経済性を変える可能性があります。残る制約は、購入者の価格から省略された税務処理を吸収しながら仕向地固有の見積もりを維持するコストです。
ファッション越境フローにおける高い逆物流コストと返品率
越境商人のマージンは、追加の送料が発生する承認済み返品がどれかによって部分的に決まります。2026年6月28日、Lazadaは東南アジアの越境サイトに対する商人の返送料を発表し、7月2日開始と明記しました。対象注文には、受領確認、返品・返金の開始、Lazadaの検品倉庫または商人への現物返送、およびプラットフォームの承認が必要でした。この組み合わせにより、既に承認済み返金の対象となっている注文に送料が付加されることになります。この発表は気が変わった場合の返品を免除し、検証で商人に非がないと判明した場合の手数料返金を認めました。Lazadaの越境サイトの商人にとって、これらの例外に該当しない対象返品は、既に返金された注文に返送料を追加し、アウトバウンド販売のマージンを減少させることになります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ビジネスモデル別:
消費者の購買選択がB2C拡大を形成B2Cは2026年の東南アジア越境Eコマース市場規模の78.5%のシェアを占め、最大のセグメントであり、2027年〜2032年にかけてCAGR 11.12%で最も速く成長するセグメントなっています。2025年1月のAirwallexとStatistaの調査では、中国を拠点とする小売業者がマレーシアの越境販売の61%を占めていると報告されました。マレーシアのサンプルは、過去12ヶ月間に国際的にオンライン購入した1,000人の回答者で構成されていました。この原産地の構成は、既に国際的に購入している消費者の間で外国小売供給に対する確立された消費者向け貿易ルートを示しています。マレーシアに参入する小売業者は、国境を越えて注文する方法だけでなく、確立された中国の供給とは異なるオファーが必要です。
消費者向けの拡大は、地域のアソートメントのギャップを埋めることによっても実現でき、割引輸入品を超えた競争力のある選択肢を生み出します。シティのレポートは、シンガポール、インドネシアおよびタイの600人の越境購買者を対象とした2025年3月の調査と、Cube Asiaの市場データおよび業界インタビューに基づいていました。この調査は、一部の事例における節約、現地で入手できない商品、および馴染みのある決済方法を海外購入に影響する要因として特定しました。海外のオファーは、地域のアソートメントのギャップと馴染みのある決済オプションに基づき、価格競争は真の節約が存在する商品に限定することができます。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
製品カテゴリー別:
ファッションの規模とビューティーのデモンストレーションファッション・アパレルは2026年の東南アジア越境Eコマース市場シェアの29.89%を占め、最大のセグメントとなっています。e-Conomy SEA 2025レポートでは、ファッション・アクセサリーがインドネシア、マレーシア、フィリピン、シンガポール、タイおよびベトナムの動画コマースGMVの27%を占めていました。このカテゴリーレベルの支出は、ファッション販売者が動画コマース内で実証された商品需要に対応していることを意味し、チャネルプレゼンスを越商品供給の実践的な補完手段とします。外国ブランドにとっての商業的課題は、その購買形式への参加を、競合するファッションオファーの中でトランザクションを獲得できる独自の輸入アソートメントへと転換することです。
ビューティー・パーソナルケアは最も速く成長するセグメントであり、2027年〜2032年にかけてCAGR 10.64%が予測されています。e-Conomy SEA 2025レポートでは、ビューティー・パーソナルケアが動画コマースGMVの21%を占め、その形式での大きな存在感は商品デモンストレーションによるものとされています。このフィットにより、海外のビューティーブランドは消費者に国際注文を促す前に馴染みのない商品を説明する手段を得られます。ライブでインタラクティブなプレゼンテーションに適した輸入商品を選択することで、海外ビューティーブランドのアソートメント設計が流通戦略の一部となります。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
販売チャネル別:
マーケットプレイスへのアクセスと定期的なライブ販売オンラインマーケットプレイスは2026年に71.91%のシェアで最大のセグメントを形成しました。2025年3月2日までに、Shopeeベトナムはタイ、マレーシア、シンガポール、フィリピンおよび台湾を含む仕向地向けのインターナショナルプラットフォーム販売者の累計登録数が35万件を超えたと報告しました。その規模での登録は、ベトナムの販売者が5つの指定仕向地市場へのアクセスのために単一のマーケットプレイスプログラムを選択していることを示しています。商人にとって、そのルートを通じた複数の仕向地へのアクセスは、各仕向地で個別の販売関係を確立する必要性を減らすことができます。販売者が同じ関係を使って追加の仕向地市場にサービスを提供するにつれて、プラットフォームアクセスの維持が商業的により要になります。
ソーシャルコマース(ライブ、チャット)は最も速く成長するセグメントであり、2027年〜2032年にかけてCAGR 19.2%が予測されています。インドネシアの貿易大臣は、ハルボルナス2025期間中に消費者の80%がライブショッピングに関心を示したと報告しました。e-Conomy SEAレポートの2025年推定値(2025年上半期から年換算)では、インドネシア、マレーシア、フィリピン、シンガポール、タイおよびベトナムのトップ1,000クリエイターの月間ライブ動画出力の中央値が30本以上でした。著名なクリエイターを通じて競争する販売者にとって、この制作リズムはライブ販売を定期的なコンテンツコミットメントへと変えます。単一のライブイベントへの依存よりも、繰り返しの商品プレゼンテーションに基づく継続的な販売プレゼンスが越境商人に適しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
インドネシア東南アジア越境Eコマース市場
インドネシアは2026年に東南アジア越境Eコマース市場シェアの34.12%を占め、最大の地域となっています。2025年12月10日〜16日に開催されたハルボルナスでは、インドネシアのオンラインショッピング取引額が2024年のイベントより最大17%上回りました。インドネシアEコマース協会がこの全国オンラインショッピングイベントを主催しました。イベント期間中の支出増加は、インドネシアのオンライン購買者をターゲットとする海外販売者にとって、全国ショッピングキャンペーンが有用なタイミングの基準となることを示しています。
ベトナム東南アジア越境Eコマース市場
ベトナムは最も速く成長する地域であり、2027年〜2032年にかけてCAGR 10.9%が予測されています。ベトナムの4つのオンラインプラットフォームにおける商品販売量は2026年上半期に21.9 ビリオン 個に達し、2025年上半期から13.7%増加しました。この数字はShopee、TikTok Shop、LazadaおよびTikiを対象とし、VnEconomyが報告したMetric.vnおよびYouNet ECIのデータを使用しています。この拡大する物理的商品販売基盤は、確立されたプラットフォームを通じて商品を購入している購買者への販売ルートを提供します。海外ブランドは、プラットフォーム活動の成を実現可能な越境販売へと転換するために、チャネルアクセスと小包取扱能力の両方が必要です。
タイは、タイのユーザーにサービスを提供する対象外国プラットフォーム運営者に対して、運営前に電子取引開発庁への届出を義務付けており、フィリピンの法律は最低限の接触でその市場にサービスを提供する外国B2BおよびB2C商人を対象としています。マレーシアのePAMは代わりに貨物取扱を対象とし、認可または登録された宅配業者が航空貨物到着前に複数の輸入者に対して簡略化された申告を提出できるようにしています。2025年1月のAirwallexとStatistaによる、過去12ヶ月間に国際的にオンライン購入したシンガポール在住の1,000人の消費者を対象とした調査では、69%が少なくとも月1回越境購入していました。東南アジアのその他の地域では、カンボジアの税関当局とDHLエクスプレスカンボジアが2025年3月27日に速達小包情報に関する覚書に署名しました。購買者が既に国際的に購入している場合でも、これらの仕向地を横断するルートを選択する際には、プラットフォーム参入と小包通関は別々の商業決定として残ります。
規制の枠組みと展望
この比較は、国境を越えて物理的商品を販売する外国仲介プラットフォームの観点から選択された管轄区域を対象としています。2026年6月8日に発効したインドネシアの枠組みは、外国運営者の事業許可を義務付け、省のチームによる評価で年間消費者数、小包数またはインターネットトラフィックのいずれかの閾値が満たされると判断された場合、SIUP3Aを保有する駐在員事務所を義務付けています。ベトナムのEコマース法は、対象となる外国注文プラットフォームに対して、適用範囲テストおよび条約上のコミットメントに従い、構造的および登録要件を課しています。インドネシアのプラットフォーム義務には、苦情・紛争解決メカニズムおよび商品・手数料の透明性も含まれており、コンプライアンス作業は初期参入を超えて拡大します。
規制テーブル
| 決定要因 | インドネシア | ベトナム |
|---|---|---|
| 主要当局 | 貿易省 | 工業貿易省 |
| 主要な法令または方向性 | 通商省令第19/2026号およびPP 28/2025 | Eコマース法および政令第248/2026/ND-CP号 |
| 商業的効果 | 外国プラットフォームの許可および条件付き駐在員事務所要件 | 対象となる外国注文プラットフォームは現地法人を設立して登録し、条約固有の代替手段を持つ |
| 現在の政策の魅力度 | 中程度 | 低 |
| 政策の魅力度の将来的な方向性 | 変化なし | 強化 |
| 情報源: Mordor Intelligence | ||
インドネシアの「中程度」評価は、許可、条件付き代表および苦情・透明性義務を反映しており、外国プラットフォームに対する2026年6月の運用枠組みと2026年9月22日のチーム結成が運用条件の「変化なし」を支持しています。ベトナムの「低」評価は、ベトナム語表示または.vnドメイン使用前、あるいは取引閾値到達後に、対象となる外国注文プラットフォームに対して法人要件を課していることを反映しています。適用可能な条約が法人要件を禁じている場合、プラットフォームはベトナムに認可された法的主体を任命し、現地の商業銀行または外国銀行支店にエスクローを預け、プラットフォーム管理条件を満たす必要があります。ベトナムの「強化」方向性は、2026年7月1以前に届出または登録が確認されたウェブサイトおよびアプリケーションのプロファイル継続が2027年6月30日に終了することを反映しています。
バリューチェーンの段階
この比較は、各サプライヤーが販売するサービスによって、注文仲介、物流統合および最終配送を分離しています。Shopeeのフィリピン規約では、適用される取引手数料およびコミッション手数料が購入代金から差し引かれ、フィリピン国外に所在する販売者には越境手数料が請求されます。Lazadaは、決済および流通サービスによって支援されるマーケットプレイスを通じて、海外販売者と東南アジアの顧客を結びつけています。Janioは、シンガポール、マレーシア、インドネシア、タイ、ベトナムおよびフィリピンで越境フルフィルメント、通関およびラストマイルサービスを提供しており、マーケットプレイスアクセスを超えたサービスを販売しています。
バリューチェーン分析テーブル
| 主要活動 | 主要参加者 | 価値の獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| マーケットプレイス注文仲 | ShopeeおよびLazadaなどのマーケットプレイス運営者 | フィリピンのマーケットプレイス取引および適用コミッション手数料 | プラットフォームと配送料の分離 | 出品前に合算手数料と送料の根拠を確立する |
| 物流統合とフルフィルメント | JanioおよびNinja Vanなどのフルフィルメントプロバイダー | フルフィルメント、通関処理および物流サービス手数料 | 輸送区間をまたぐ貨物データのギャップのリスク | 共有された注文・貨物記録を維持する |
| 最終配送 | JanioおよびNinja Vanなどのラストマイルプロバイダー | 配送サービス手数料 | 受取人への引き渡し失敗のリスク | 最終発送前に配送詳細を確認する |
| 情報源: Mordor Intelligence | ||||
フィリピン国内の配送については、Shopeeの規約により配送は選択された物流プロバイダーが担い、Shopeeは仲介者として機能し、購買者と販売者が送料を負担します。Ninja Vanはマレーシアからの越境Eコマース配送と、フルフィルメントおよび倉庫保管サービスを提供しています。Janioは、マーケットプレイス販売者向けに単一のサービスレベル契のもとで、フルフィルメント、国別通関、代金引換およびラストマイルサービスをバンドルしています。統合業者の価値は、通関と最終配送にわたる明確な義務を販売することにあり、商人にその合算サービスに対して責任を負う単一の当事者を提供します。
競合環境
市場集中度
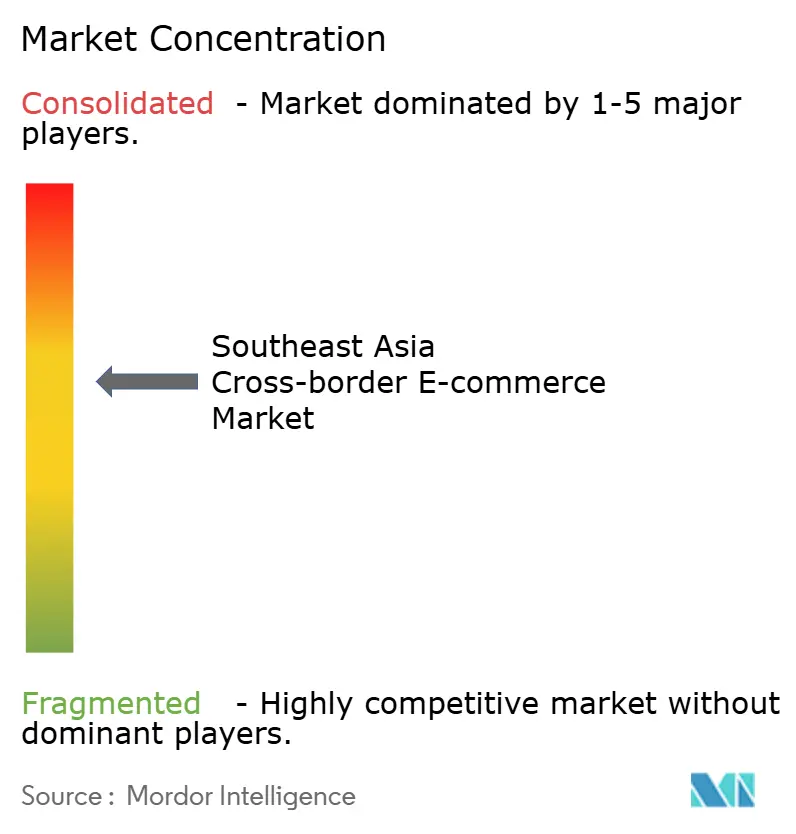
競争は、Shopee(Sea Ltd)およびLazada Group(Alibaba)を含む確立されたマーケットプレイスエコシステムを中心に展開しています。Shopeeは2025年のグローバル商品取扱高が127.4 ビリオン 米ドルと報告し、前年比26.8%増加しました。[3] Lazadaの越境ビジネスは、中国、香港特別行政区、韓国、日本、米国およびヨーロッパを含む原産地からのブランドと販売者を東南アジアの顧客に結びつけています。Tokopedia(TikTok)は、TikTokの2025年6月のTokopediaとTikTok Shopの統合セラーセンターの説明において、確立されたインドネシアのマーケットプレイスとして特定されました。この分野はShopeeのマーケットプレイスエコシステム、Lazadaのマルチオリジン越境ビジネスおよびTokopediaのインドネシア基盤を組み合わせており、地理的カバレッジが販売者のプラットフォーム選択における具体的な差別化要因となっています。
実践的な戦略的課題は、国内販売者が既に使用しているプラットフォーム関係を通じて別の仕向地に参入できるかどうかです。2025年10月13日、Shopeeマレーシアは中小零細企業向けのRai Lokal成長パッケージを発表しました。この発表では、インターナショナルプラットフォームとダイレクトプログラムを、Shopeeの物流と決済を通じてシンガポール、タイおよびフィリピンへのリーチを可能にする補完的な取り組みとして説明しました。挑戦者は、既に地域プラットフォームを使用している輸出業者を獲得するために、商人の登録から海外出品までの信頼できるルートを提供する必要があります。
Bukalapakは2025年1月〜2月にかけて物理的商品のマーットプレイス販売を段階的に廃止し、バーチャル商品とサービスに注力すると発表しました。シンガポール高等裁判所は2024年11月11日にQoo10 Pte Ltdの清算を命じ清算人を選任し、2025年1月の清算人通知でQoo10 Pte Ltdが清算中であることが確認されました。2026年6月8日に発効したインドネシアの枠組みは、外国プラットフォームの年間代表閾値を消費者1,000人、小包1,000個または国内インターネットユーザーの1%と設定しています。省が結成したチームによっていずれかの閾値を満たすと評価されたプラットフォームは、SIUP3A貿易ライセンスを保有する駐在員事務所を設置する必要があります。Bukalapakの物理的商品撤退の発表とQoo10 Pte Ltdの2025年1月の清算状況は、インドネシアの販売者にとってサービス継続性をチャネル選択の問題とし、適格な外国運営者がSIUP3Aを保有する駐在員事務所を設置する義務と並行して考慮する必要があります。
東南アジア越境Eコマース産業のリーダー
-
Shopee (Sea Ltd)
-
Lazada Group (Alibaba)
-
Tokopedia (TikTok)
-
Bukalapak
-
Qoo10 Pte Ltd
- 注:主要企業の掲載順は順位を示すものではありません。
東南アジア越境Eコマース市場 このレポートでカバーされる企業
- Shopee (Sea Ltd)
- Lazada Group (Alibaba)
- Tokopedia (TikTok)
- Bukalapak
- Qoo10 Pte Ltd
- JD.com Inc (JD.ID)
- eBay Inc
- AliExpress
- Shopify Inc
- Blibli (PT Global Digital Niaga)
- Tiki Corp
- Zalora (Global Fashion Group)
- Carousell Pte Ltd
- Sendo Joint Stock Co
- SHEIN
- Temu (PDD Holdings)
- ezbuy (LightInTheBox)
- Wish (Qoo10 Pte Ltd)
- Global-e Online Ltd
市場参加者にとっての主要な機会
この機会は、新しいプラットフォームガバナンス枠組みのもとでベトナムの購買者にサービスを提供する海外販売者向けの3つのマーチャンダイジング戦略を比較しています。2026年7月1日に発効した法律は、仲介プラットフォームの所有者に対して、外国販売者には法的書類を使用して販売前に販売者の身元を確認することを義務付けています。プラットフォームはまた、違法販売、偽造品、知的財産侵害、密輸品および出所不明の商品を防止するために、表示前に販売者が生成した出品を審査する必要があります。提案された戦略は、身元確認可能な販売者と追跡可能な輸入品を求めるベトナムのビューティー、アパレルおよび電子機器の消費者をターゲットとしており、海外商人がプラットフォーム審査のために文書化できるアソートメントを優先する理由を提供します。
市場機会テーブル
| 機会 | 今なぜか | 購買者・リードセグメント | 推奨戦略 | 主な障壁 | 想定される受益者 |
|---|---|---|---|---|---|
| 書化されたビューティーブランドの参入 | 初回販売前の外国販売者の身元確認 | ベトナムのビューティー・パーソナルケア消費者 | プラットフォームオンボーディングのための法的身元記録を準備する | 販売前に確認が必要 | 法的身元を文書化できる外国ビューティーブランド |
| 本物のブランドアパレルアソートメント | 表示前の偽造品および権利審査 | ベトナムの輸入ファッション・アパレル消費者 | 追跡可能な権利を持つブランドオファーをサポートする | 出品審査中の偽造品または知的財産リスク | 権利保有アパレルブランドおよび認定ディストリビューター |
| 原産地が文書化された電子機器オファー | 密輸品または出所不明商品の審査 | ベトナムの家電製品購買者 | 文書化された原産地を持つ輸入アソートメントを構築する | 出品審査時の原産地の曖昧さ | 追跡可能なサプライチェーンを持つ電子機器輸出業者 |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、2026年7月の枠組みのもとで販売者の入会および出品審査に対応できる文書化された輸入品の品えをそれらの消費者に提供することです。プラットフォームが法定チェックを所有する一方、商人は商品の背後にある身元、権利および原産地情報の質を向上させることができます。輸出業者が商品の幅と追跡可能性の間で選択しなければならない場合、文書化された初期アソートメントは、品揃えを拡大する前に入会および出品チェックに対応する実践的な方法を提供します。
最近の産業開発事情 東南アジア越境Eコマース市場
- 2026年7月:ベトナムのEコマース法および施行政令第248/2026/ND-CP号が7月1日に発効し、越境商取引を含むEコマース活動を対象としました。
- 2026年6月:Lazadaは東南アジアの越境サイトに対する返送料を発表し、7月2日開始と明記しました。対象注文には、受領確認、返品・返金の開始、Lazadaの検品倉庫または商人への現物返送、およびプラットフォームの承認が必要でした。気が変わった場合の返品は免除され、検証で商人に非がないと判明した場合は手数料の返金が認められました。
- 2026年6月:インドネシア貿易省は6月8日に通商省令第19/2026号を公布し、電子システムを通じた貿易に関する2023年規制を置き換えました。
東南アジア越境Eコマース市場 レポートの範囲と調査方法論
市場の定義と対象範囲
東南アジア越境Eコマー市場は、購買者の東南アジア諸国外に拠点を置く販売者からオンラインで購入した物理的商品の年間価値を測定するものであり、注文は配送前に税関国境を越えます。オンラインマーケットプレイス、販売者のウェブストアおよびソーシャルコマースを通じた購入を対象としています。
対象外:デジタルのみのサービスおよびダウンロード、国内Eコマース注文、Eコマース小包としてルーティングされない大量卸売貨物輸送、および個別に販売される物流・決済・フルフィルメントサービスは除外されます。
セグメンテーションの概要
- ビジネスモデル別
- B2C
- B2B
- 製品カテゴリー別
- ファッション・アパレル
- 家電製品
- 家庭用電化製品
- 家具
- ビューティー・パーソナルケア
- 玩具、食品およびその他
- その他
- 販売チャネル別
- オンラインマーケットプレイス
- ダイレクト・トゥ・コンシューマー(ウェブストア)
- ソーシャルコマース(ライブ、チャット)
- 地域別
- インドネシア
- タイ
- ベトナム
- フィリピン
- マレーシア
- シンガポール
- 東南アジアのそ他の地域
データソース、市場規模算定および検証
デスクリサーチ
アナリストは、国別市場コンテキストとチャネル行動のための米国国際貿易局の東南アジア地域予測、地域デジタルコマース指標のためのGoogleが要約したe-Conomy SEA調査、購入障壁と決済嗜好のためのシティの越境購買者調査、およびセクター販売と国別状況のためのDBSの地域Eコマースレポートなどのソースを使用しています。これらのソースは、セグメントと国別配分に情報を提供する国別コンテキスト、チャネル行動、購入障壁および決済嗜好を提供します。
企業の提出書類、年次報告書、投資家向けプレゼンテーションおよび信頼できる地域ビジネスプレスは、プラットフォーム活動、市場参入、注文チャネルおよびフルフィルメント手配を明確にし、公開貿易および規制情報との相互確認が行われます。指定されたソースは例示的なものであり、網羅的ではなく、さらなるソースが収集、検証および明確化に情報を提供します。
一次インタビューおよびサーベイ
構造化インタビューおよびサーベイには、東南アジアのオンライン販売者、マーケットプレイス、物流プロバイダー、決済会社および貿易専門家(商業、オペレーション、税関および調査リーダーを含む)が含まれる場合があります。質問は、取引境界、購買者と販売者の所在地、チャネル、製品ミックス、配送ルートおよび仕向地国の違いに関する二次的証拠を検証します。証拠が不完全または矛盾している場合、アナリストはギャップを記録し、独立したソースタイプを比較し、回答者の説明を使用して利用可能なシグナルが市場定義に適するかどうかを評価します。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:34% | CXO:20% | |
| 中位層:41% | 機能・ユニットリーダー:35% | |
| 中小規模プレイヤー:25% | マネージャー:45% |
市場規模算定と予測
トップダウン推定は、東南アジアの税関国境を越えて配送される適格なオンライン越境物理的商品購入の年間価値を設定し、その合計をビジネスモデル、製品カテゴリー、販売チャネルおよび仕向地国にわたって各視点の証拠を使用して配分します。関連指標には、コンテキストとしての地域Eコマース販売とGMV、サーベイからの越境購買者の発生率と支出、プラットフォームの越境注文または販売者活動、税関および関税条件、ならびに国別のオンライン購買と物流シグナルが含まれます。これらの指標は市場規模、成長方向および国別・セグメント別の分布を検証します。アナリストは、比較可能な過去の指標が市場成長との関係を支持する場合に多変量回帰を適用し、次にシナリオ分析を使用して国固有の策、決済およびフルフィルメントの変化を反映させることができます。欠損観測値は最も近い支持された地域または国別シリーズで補完され、定義された取引境界に対して確認されます。選択的なボトムアップチェックは、サンプリングされた販売者またはプラットフォームの注文活動と代表的な取引価値をトップダウンビューと比較でき、カバレッジのギャップは独立した公開証拠を使用して記録・境界設定されます。一次専門家は、選択された指標、国別シェアおよび予測方向が現在の販売・配送条件を反映しているかどうかを確認でき、未解決の差異は推定が確定される前に明確化のために差し戻されます。
データ検証と更新サイクル
アナリストは、独立した公開調査、企業開示、貿易指標および一次証拠にわたって市場合計とセグメントシェアを三角測量し、すべての入力が同じ商品注文、地域および年を測定していることを確認します。分散、外れ値、二重計上および急激なシェア変動は、ソース定義と国別動向に対して調査され、文書化され、承認前に別のアナリストによってレビーされます。インタビューが重要なソースと矛盾するか、市場境界の問題が未解決のままである場合、再接触が行われます。証拠と予測は毎年更新され、重要な規制または商業イベント後にサイクル間でレビューされ、納品前の新たなパスで確認されます。
Mordor Intelligenceの東南アジア越境Eコマース市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用される入力において異なる場合があります。東南アジア越境Eコマース市場は、購買者の東南アジア諸国外に拠点を置く販売者からオンラインで購入した物理的商品の年間価値を測定するものであり、注文は配送前に税関国境を越えます。
主要なギャップドライバーには、調査の定義された対象範囲と市場固有のモデリング選択が含まれます。関連指標には、コンテキストとしての地域Eコマース販売とGMV、サーベイからの越境購買者の発生率と支出、プラットフォームの越境注文または販売者活動、税関および関税条件、ならびに国別のオンライン購買と物流シグナルが含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 55.9 ビリオン 米ドル(2027年) | |
| グローバルコンサルタンシーA | 45.39 ビリオン 米ドル(2025年) | 2025年のベースでは、この推定値は本レポートの2027年値55.9 ビリオン 米ドルを2年後の時点で18.8%下回っています。2025年の推定値は本レポートの2027年の数値を下回っており、測定年が早いことと整合しています。当該ページはオンライン越境消費財小売を説明しているのに対し、本レポートは税関国境を越える物理的商品を具体的にカウントしています。 |
| グローバルコンサルタンシーB | 49.7 ビリオン 米ドル(2022年) | 2022年のベースでは、この推定値は本レポートの2027年値55.9 ビリオン 米ドルを5年後の時点で11.1%下回っています。古い2022年の取引価値の観測値は、地域の越境オンライン商品販売が時間とともに拡大するにつれて低くなる可能性があります。引用された概要は製品またはチャネルの対象範囲をさらに詳述していません。 |
Mordor Intelligenceのアナリストは、独立した公開調査、企業開示、貿易指標および一次証拠にわたって市場合計とセグメントシェアを三角測量し、すべての入力が同じ商品注文、地域および年を測定していることを確認します。
レポートで回答される主要な質問
東南アジア越境Eコマース市場の規模と成長見通しは?
規模は2026年に50.37 ビリオン 米ドルであり、2027年には55.9 ビリオン 米ドルと推定され、2032年までに92.43 ビリオン 米ドルに達します。予測CAGRは2027年〜2032年で10.58%です。
東南アジアにける海外からオンラインで販売される商品への需要を支えるものは何ですか?
動画主導の販売と適格な関税優遇措置が見通しを支えています。TikTok Shop東南アジア越境Eコマースは、2025年のダブル12期間中に短動画主導のGMVが前年比257%増加したと報告しました。
東南アジアの越境オンライン商品販売をリードするビジネスモデルはどれですか?
B2Cが2026年に78.5%のシェアでリードし、2027年〜2032年にかけてCAGR 11.12%で成長すると予測されています。
東南アジアの越境小売競争の中心となっている企業はどこですか?
Shopee(Sea Ltd)とLazada Group(Alibaba)が確立されたプラットフォームルートを提供しています。Tokopedia(TikTok)は、TikTokの2025年6月のセラーセンターの説明において、確立されたインドネシアのマーケットプレイスとして特定されました。
東南アジアの消費者にサービスを提供する海外商品販売者が直面する課題は何ですか?
税制の違いと返送費用のリスクがマージンを制約する可能性があります。マレーシアでは、適格な航空宅配便の免除が費用・保険・運賃格に依存しており、陸路輸入は対象外です。
東南アジアの越境商品Eコマースをリードする国はどこですか?
インドネシアが2026年に34.12%のシェアでリードしています。ベトナムは最も速く成長する地域であり、2027年〜2032年にかけてCAGR 10.9%が予測されています。