
スマートゴミ箱市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
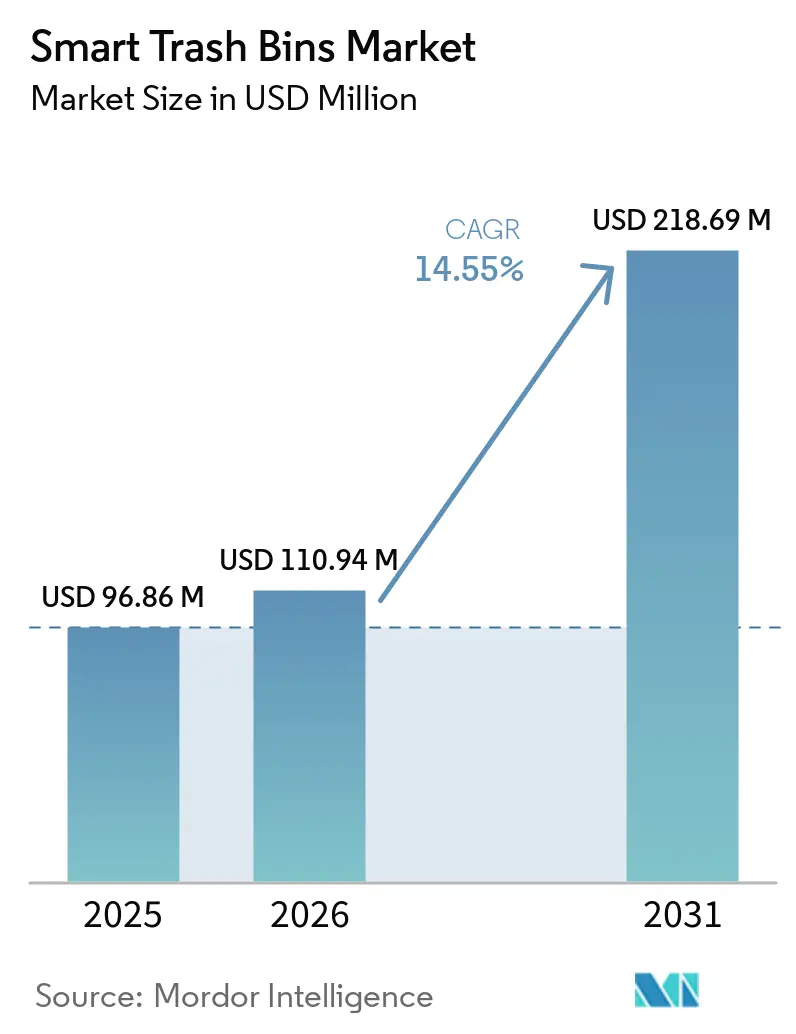
| 市場規模 (2026) | 110.94 百万米ドル |
| 市場規模 (2031) | 218.69 百万米ドル |
| 成長率 (2026 - 2031) | 14.55 % |
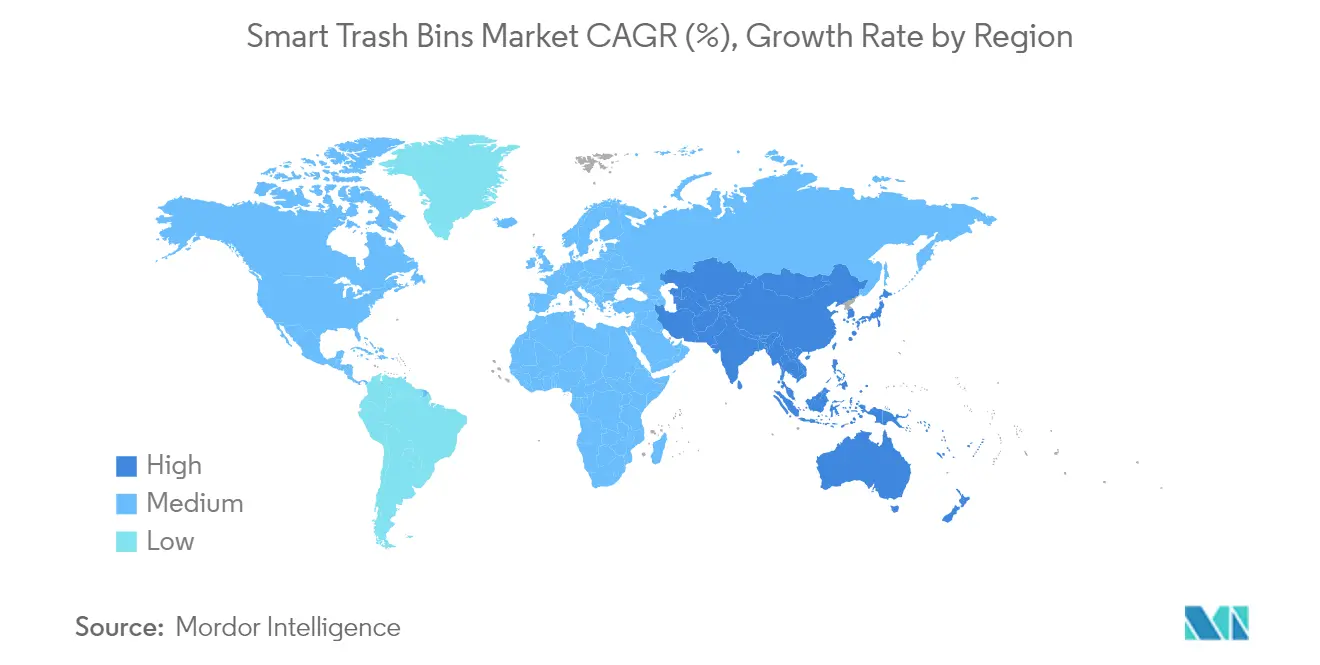
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスマートゴミ箱市場分析
スマートゴミ箱市場規模は2025年に9,686万米ドルと評価され、2026年の1億1,094万米ドルから2031年には2億1,869万米ドルへと、予測期間(2026年~2031年)中に14.55%のCAGRで成長すると推定されます。自治体のデジタル化義務、センサー価格の急速な低下、および循環経済規制が現在収束しつつあるため、固形廃棄物管理当局および商業施設はインテリジェントな収集システムを採用しています。北米の都市が最初にこの技術を採用し、最適化されたルートが収集コストを最大50%削減しながら車両関連の排出量を削減できることを実証しました。ハードウェアは依然として最大の収益貢献部門ですが、需要は予測計画のためにフィルレベルデータを収益化するアナリティクスプラットフォームへと急速にシフトしています。スマートシティ補助金とランドフィル廃棄転換目標を組み合わせた地域では市場の勢いが最も強く、接続型ゴミ箱への長期的な予算配分が確保されています。
主要レポートのポイント
- ソリューションタイプ別では、ハードウェアが2025年収益の63.25%を占め、ソフトウェアおよびアナリティクスは2031年にかけて15.78%のCAGRで成長する見込みです。
- 廃棄物タイプ別では、都市固形廃棄物が2025年のスマートゴミ箱市場シェアの56.40%をリードし、有機物収集は2031年にかけて15.02%のCAGRで拡大する見通しです。
- エンドユーザー別では、商業施設が2025年に収益の51.55%を占め、自治体向け導入は予測期間中に15.44%のCAGRで進展する見込みです。
- 販売チャネル別では、オフライン流通が2025年収益の57.35%を掌握し、オンラインチャネルは2031年にかけて15.61%のCAGRが見込まれます。
- 地域別では、北米が2025年に収益の37.05%を占め、アジア太平洋地域は2031年にかけて最速の15.92%CAGRが見込まれます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| スマートシティへの資金提供と義務 | +3.2% | 北米、EU | 中期(2~4年) |
| IoTセンサーコストの低下 | +2.8% | アジア太平洋地域中心 | 短期(2年以内) |
| 循環経済に基づくランドフィル廃棄転換規制 | +2.1% | EUから北米へ拡大中 | 長期(4年以上) |
| エッジAIによる汚染検知 | +1.9% | 先進市場 | 中期(2~4年) |
| 都市人口の増加 | +1.7% | アジア太平洋地域、中東・アフリカ | 長期(4年以上) |
| カーボンクレジットの収益化 | +1.4% | 北米、EU | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
スマートシティへの資金提供と義務の増加
自治体予算の増大により、接続型廃棄物インフラがより広範な都市アナリティクスプログラムの基盤となるデータレイヤーとして指定されるようになっています。フェニックス市は41万8,000か所の収集拠点をデジタルモニタリングに移行し、ルート最適化を持続可能性ダッシュボードと同期させました。欧州およびカナダの補助金フレームワークにも同様の予算配分が見られ、センサー搭載型ゴミ箱をコアユーティリティとして位置づけています。都市計画者が廃棄物発生データを交通・人口統計マップに重ねることができるため、資金調達が継続的なものとなっています。サプライヤーは投資収益率の計算を改善する予測可能な複数年契約の恩恵を受けており、このモデルは米国の中規模郡や北欧の自治体にも広まっています。
IoTセンサーコストの急速な低下と接続性の普及
フィルレベルセンサーの平均価格は2023年から2025年の間に35%以上下落し、予算制約のある自治体での大規模導入が可能になっています。省エネ型ノードは小型電池で70日間稼働し、LPWANバックホールによってセルラーサブスクリプションの必要性が排除されています。アジアのスマートシティパイロットプロジェクトでは、街路照明のアップグレードとLoRaWANゲートウェイをバンドル提供することが増えており、ベトナムやインドネシアでの展開を加速しています。その結果生じるネットワーク効果により、基本的なテレメトリは汎用化が進み、競争上の優位性はビン単位のデータを予防保全スケジュールに解釈するアナリティクスブランドへとシフトしています。
ランドフィル廃棄転換に関する循環経済規制
EU循環経済行動計画は都市に廃棄転換率の検証を義務付けており、ISO 59000はリアルタイムのゴミ箱テレメトリが満たし得る測定ガイダンスを提供しています。[1] ベルギーとオランダの早期採用者は現在、ゴミ箱データをコンプライアンスダッシュボードに統合し、手動監査コストを削減しています。北米の各州も同様のランドフィル課税ルールを策定中であり、汚染検知蓋とブロックチェーントレーサビリティモジュールの強制採用への道が開かれています。サブスクリプションティアにコンプライアンスレポートを組み込むベンダーはプレミアムマージンを確保しています。
エッジAI対応汚染検知によるROI向上
AETECHの省電力型ニューラルネットワークは、最小限の電力消費を維持しながらリサイクル可能物を99.3%の精度で識別し、汚染負荷の高コスト処理を防止しています。[2] この機能によりリアルタイムのルート調整が可能となり、汚染されたゴミ箱を専門施設に送ることで投棄手数料の節約効果を高めます。高いROIにより、高容量商業地区では回収期間が4年から2年未満に短縮されます。現在の競争入札では、クラウドではなくエッジでAI推論を組み込んだプラットフォームがより高い評価を得ています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い初期投資(CAPEX)と不確実な回収見通し | -2.3% | 世界中の小規模自治体 | 短期(2年以内) |
| 分断した調達と長い入札サイクル | -1.8% | 北米、EU | 中期(2~4年) |
| 相互運用性標準の欠如 | -1.2% | グローバル | 中期(2~4年) |
| 労働組合の抵抗 | -0.9% | 組合化された市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い初期投資(CAPEX)と回収の不確実性
接続型ゴミ箱は圧縮機能やAI機能に応じて1台あたり500~2,000米ドルのコストがかかり、人口10万人未満の自治体では予算を圧迫します。ルート最適化によって車両走行距離を25~50%削減できるものの、意思決定者はゴミの散乱減少やメタン回避といった二次的メリットの定量化に苦慮しています。予算サイクルは2~5年にわたり、急速なハードウェアの更新サイクルとの間に乖離が生じています。ベンダーはリースト・ツー・オウンモデルや、検証済みの廃棄転換量に応じた月額料金を結びつけたパフォーマンスベースの契約を提供することで対応しています。
分断した自治体調達と長い入札サイクル
米国環境保護庁のガイドラインは、相違する目標を調整するために廃棄物サービスの入札を受賞の数年前から開始することを推奨しており、販売ファネルを長期化させています。[3] 技術仕様やプライバシー規制が異なるため、ベンダーは都市ごとに提案をカスタマイズする必要があり、提案コストが膨らんでいます。小規模なサプライヤーは入札を早期に辞退し、競争の激しさが低下して革新が遅れています。設定可能なAPIを提供するクラウドネイティブプラットフォームは分断を緩和しますが、国境を越えて拡張するためには共通データスキーマが必要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ソリューションタイプ別:
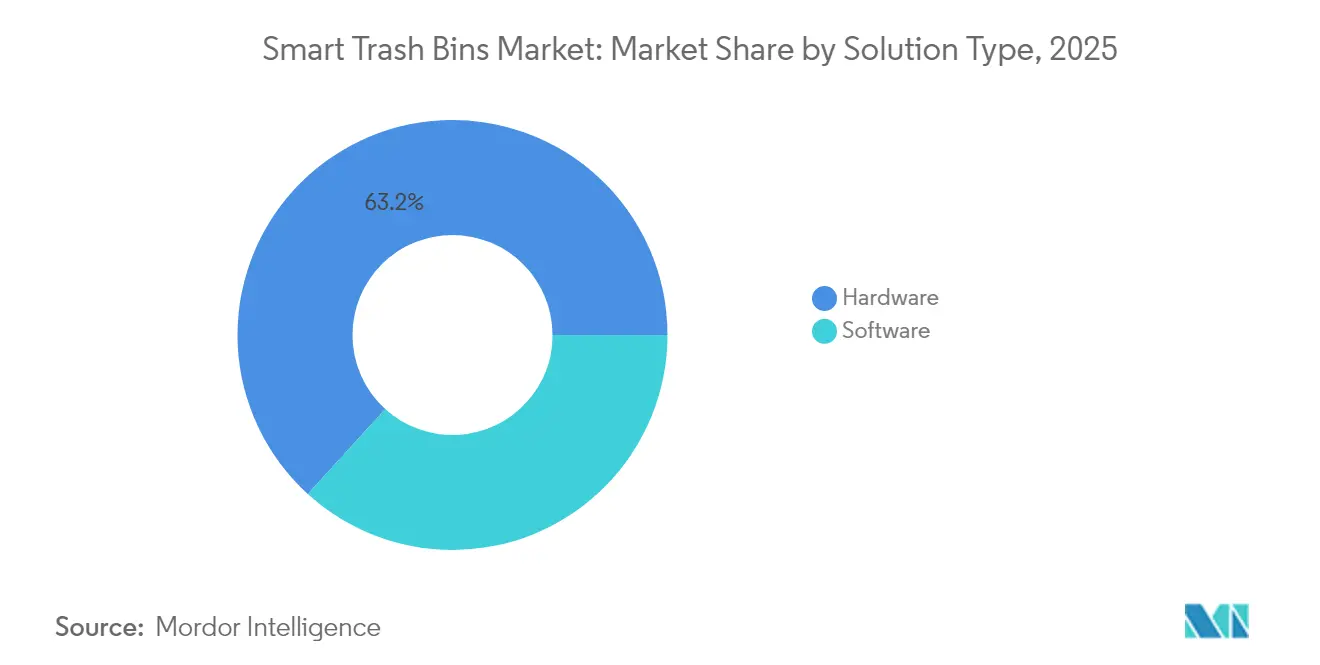
ハードウェア優位性に対するソフトウェアの破壊的影響ハードウェアソリューションは依然としてスマートゴミ箱市場収益の大部分を生み出しており、2025年には63.25%を占めています。このセグメントには、廃棄物の流れとデータクラウドの間の物理的インターフェースとして機能するフィルレベルセンサー、ソーラーコンパクター、RFIDタグ、および堅牢な通信モジュールが含まれます。自治体が補助金の支出を解放するために有形資産を必要とし、調達チームが資産台帳にデバイスを計上できる資本支出モデルを好んだため、ハードウェア販売が初期の成長エンジンとなりました。標準化によってベンダー間の性能格差が縮小し、センサーのペイロードにおいては価格同等性が標準となっています。
ソフトウェアおよびアナリティクスプラットフォームは現在、2031年にかけて15.78%のCAGRで最も急速に成長する収益コンポーネントとなっています。このシフトにより、デバイスではなくデータが主要な価値ドライバーとして再定義され、サプライヤーは予測アルゴリズム、ダッシュボードサブスクリプション、およびサードパーティの計画者向けアプリケーション・プログラミング・インターフェースアクセスのアップセルが可能になります。その結果、2028年までに主要ベンダーのスマートゴミ箱市場規模に占める経常収益のシェアが40%を超えると予想されています。エッジAIのアップグレードによって輸送コストがさらに削減され、CAPEX制約のある自治体でも予算承認が確保されます。ファームウェアのオーバー・ザ・エア更新とビジネスインテリジェンスツールを組み合わせたサービスプロバイダーは、より高い更新率と低い解約率を享受しています。


注記: 全セグメントの個別セグメントシェアはレポート購入後に入手可能
販売チャネル別:
デジタルトランスフォーメーションがオンライン成長を加速オフラインのインテグレーターが2025年収益の57.35%を占めたのは、都市の技術チームが依然として設置、トレーニング、および複数年にわたる保守のために既存業者に依存しているためです。地域の販売代理店は建築基準法、ゾーニング規制、およびゴミ箱の設置面積と保守スケジュールを規定することが多い労働協約を処理します。フィールド技術者はサービスレベル契約を守るための保証修理も行います。
しかしオンラインプラットフォームは、標準化された小規模スマートゴミ箱が産業調達ポータルのカタログに加わるにつれ、15.61%のCAGRで急速に拡大しています。自治体は電子入札ポータルを利用して、全市規模のRFPを発行する前に概念実証指標を評価するパイロット注文を行っています。ベンダーはダイレクト・ツー・カスタマーのストアフロントを活用して流通マージンを排除し、データ引き渡しの遅延なしに車両全体のテレメトリを集中クラウドに収集しています。予測期間にわたり、デジタルチャネルは特にプライベートキャンパスが購入するコンパクトな屋内ユニットにおいて、二桁の収益シェア増加を達成する可能性が高いです。
廃棄物タイプ別:
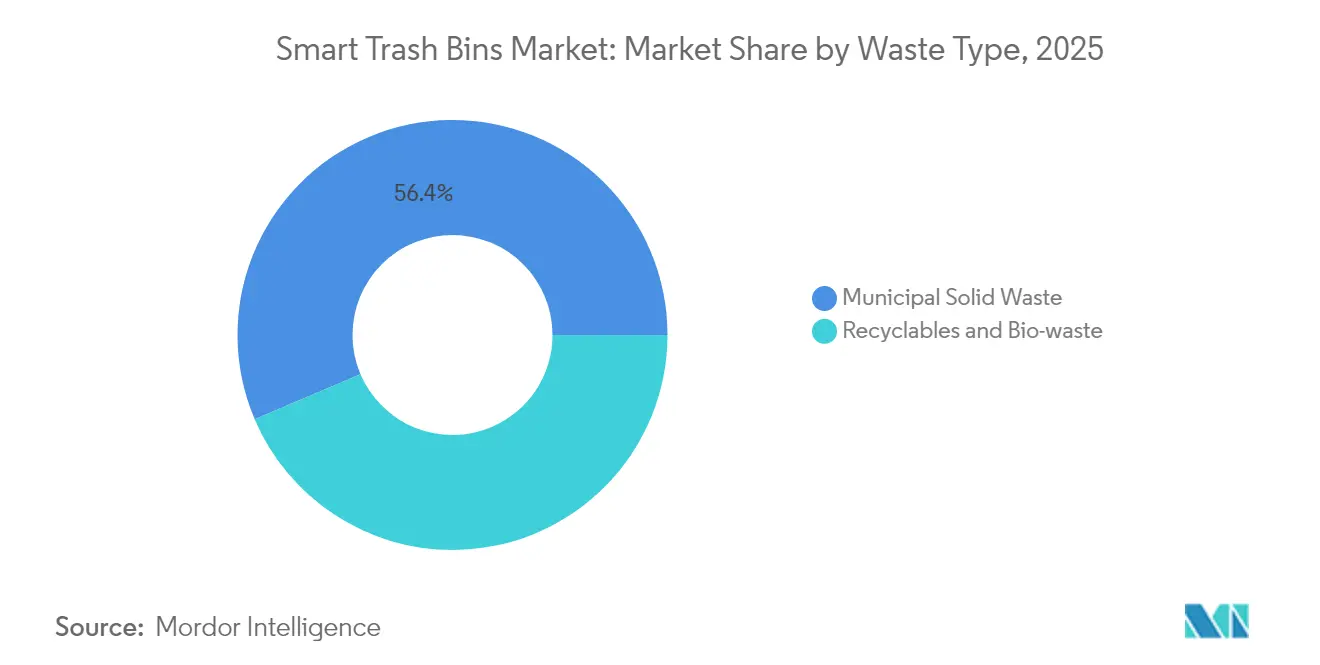
有機物が専門的収集イノベーションを牽引都市固形廃棄物は依然として主要なストリームであり、すべての都市区域で頻繁な残余廃棄物収集が必要なため、2025年の収益の56.40%を占めています。2時間ごとにフィル状態を報告するスマートリッドにより、車両ディスパッチャーはルートを動的に再設定し、半分しか埋まっていない状態での収集を避けて残業費用を削減できます。常時体積測定の実施は不法投棄を抑制し、中央ビジネス地区の清掃予算を削減します。
有機物およびバイオ廃棄物は、予測CAGRが15.02%と最も活発な機会を示しています。カナダおよび西欧のコンポスト義務は検証済みの廃棄転換量に対して投棄手数料のリベートを提供し、センサー搭載型有機物カートを財政的に魅力的なものにしています。温度プローブと臭気センサーを備えたスマートゴミ箱は、コンポスト品質を低下させる汚染を防止します。検証済みのデータストリームはカーボンクレジット発行の資格を得られ、自治体の財政に追加の収益レバーをもたらします。リサイクル可能物は成熟しているが安定したサブセグメントのままであり、99%の素材タイプ精度を達成するAIビジョンモジュールの追加がベール純度を保護し、コモディティ価格を維持します。

注記: 全セグメントの個別セグメントシェアはレポート購入後に入手可能
エンドユーザー別:
自治体の採用が持続可能性目標を加速ショッピングモール、企業キャンパス、ホテルなどの商業施設が採用をリードし、2025年のスマートゴミ箱市場収益の51.55%を生み出しました。集約された廃棄物量により圧縮とリアルタイムスケジューリングからの節約効果が大きく、企業のESGスコアカードが可視的な技術投資を高く評価します。民間購入者は調達の障壁も少なく、意思決定サイクルが数年ではなく数ヶ月に短縮されます。
しかし自治体の導入は、気候中立の誓約が検証可能な廃棄転換データを必要とするため、15.44%のCAGRで最も急速に成長すると見込まれています。都市は公園や交通回廊にセンサー搭載型ゴミ箱を設置し、リアルタイムのゴミ散乱動向を把握して、観光や都心再活性化予算に影響を与える公共清潔度指数を支援しています。英国の住宅地の縁石側パイロット事業は、近隣レベルのアナリティクスが車両の適正規模化と設備投資の繰り延べにどのように役立つかを示しています。公共部門の規模優位性により、2031年にかけてスマートゴミ箱市場に占めるシェアが拡大するでしょう。
地域分析
北米スマートゴミ箱市場
北米は2025年の世界収益の37.05%を占め、早期助成金プログラム、堅牢なIoTインフラ、および確立されたベンダーエコシステムを反映しています。フェニックス市は418,000か所にわたる週次収集をデジタル化し、充填レベルAPIを気候ダッシュボードに連携させ、透明性の高いパフォーマンス監視を実現しました。ニューヨーク市の路上固定型ユニット導入計画は、高密度な都市フットプリントがコンパクター採用を促進する様子を示しています。クラウドベースのプラットフォームは、米国およびカナダの主要都市圏に普及している4Gおよび低消費電力ネットワークとシームレスに統合され、高い稼働率と迅速なファームウェア更新を確保しています。
アジア太平洋スマートゴミ箱市場
アジア太平洋地域は2031年までに15.92%のCAGRを記録し、世界最速の成長を示す見込みです。急速な都市化により、地方政府は旧来のフリートモデルを飛び越え、AI対応廃棄物インフラに直接投資することを余儀なくされています。韓国のAETECHロボットは1分間に96品目を仕分けし、労働力を拡大することなくリサイクルセンターのスループットを向上させています。タイ、ベトナム、インドネシアの政府は、スマートシティマスタープランに廃棄物データ要件を組み込み、数千万米ドル規模の競争入札を誘発しています。LPWANのカバレッジは、公益事業者がネットワークバックボーンを展開するにつれて拡大し、セルラーテレメトリと比較して運用コストを低減しています。
欧州スマートゴミ箱市場
欧州は、EUサーキュラーエコノミー行動計画における厳格な廃棄物転換割当に支えられ、安定した拡大を維持しています。加盟国は汚染インシデントとリサイクル実績を記録することが義務付けられており、光学センサーおよびバーコードスキャナーを搭載したゴミ箱への発注を促進しています。欧州環境機関は、スマートゴミ箱の導入後に残余収集が30%削減されることを実証した技術パイロットを検証しています。北欧の都市は、Heliot Europeの0Gネットワークを活用し、セルラー信号が届きにくい農村部のコンテナを監視しています。ISO 59000の普及が進む中、自治体は標準化されたAPIを用いて転換指標を環境監査プラットフォームに直接送信し、サービスとしてのソフトウェアの更新契約を確固たるものにしています。
規制環境
スマートごみ箱の導入は、一般廃棄物の基準に組み込まれた性能、データセキュリティ、モニタリング要件の影響を強く受けるようになっている。中国では、GB/T 42767-2023が一般廃棄物収集設備に関する一般的な設計・管理要件を定めており、省・市レベルの規則がさらに運用上の管理を追加し、コネクテッドビンの仕様やデータ取り扱いに影響を与えている。
中国国内の複数の地方標準は、デジタルモニタリングおよびサイバーセキュリティに関する要件を明示的に定めており、これがセンサー、ゲートウェイ、プラットフォームに対するサプライヤー要件へと反映されている。江蘇省のDB32/T 4801-2024(分別式家庭ごみのインテリジェント収集設備に関する規格)には、AES-256暗号化や政府専用ネットワーク伝送の使用といったデータセキュリティ規定が含まれている。湖州市(浙江省)のDB3305/T 333-2024では、モニタリング用の映像を15日間保存すること、収集車両の動的計量誤差をプラスマイナス3%以内に制限することなどが義務付けられている。同時に、国家都市環境衛生標準化技術委員会が策定中のインテリジェントごみ箱に関する技術要件を定める国家標準プロジェクト(20253481-T-333、2025年6月12日に国家市場監督管理総局のデータベースに掲載)は、ベンダーが設計上準拠すべき、また自治体が調達の基準とできる、体系化された相互運用可能な技術基盤への継続的な移行を示している。
バリューチェーン分析
スマートごみ箱のバリューチェーンは、センサー、カメラや光学部品、通信モジュール、太陽光発電や電池を含む電源システムなどの部品供給業者から始まる。次に、OEMがスマートビンやコンテナを組み立て、一部の事業者は廃棄拠点における圧縮やAI対応の分別にも対応している。このチェーンはさらに、テレメトリー(充填レベル、汚染事象、温度や臭気、位置情報)を取り込み、デバイス群を管理し、経路最適化やサービススケジューリングのための分析を提供するソフトウェア・IoTソリューションプロバイダーへと拡張する。例えばEnevoは、ビン単位のデータを自治体や商業施設運営者向けの運用計画へと変換することで、このプラットフォーム層を体現している。
下流では、システムインテグレーターや廃棄物サービス事業者が設備の設置、稼働開始、保守を行い、コネクテッドビンを自治体の運用センターやコンプライアンスダッシュボードに接続する。価値の獲得は、ハードウェアの一回限りの販売から、ソフトウェアサブスクリプション、ファームウェアやOTAサービス、ダッシュボード、API、デジタルツインといったデータ製品による継続的な収益へと移行している。これらの出力は、監査、サービスレベル報告、レジリエンス計画を支える。サイバーセキュリティ、モニタリング記録の保存、計量許容誤差に関する要件もまた、エコシステム全体で認証済みハードウェア、安全な通信、監査可能なデータパイプラインの必要性を強めている。
競争環境
市場集中度
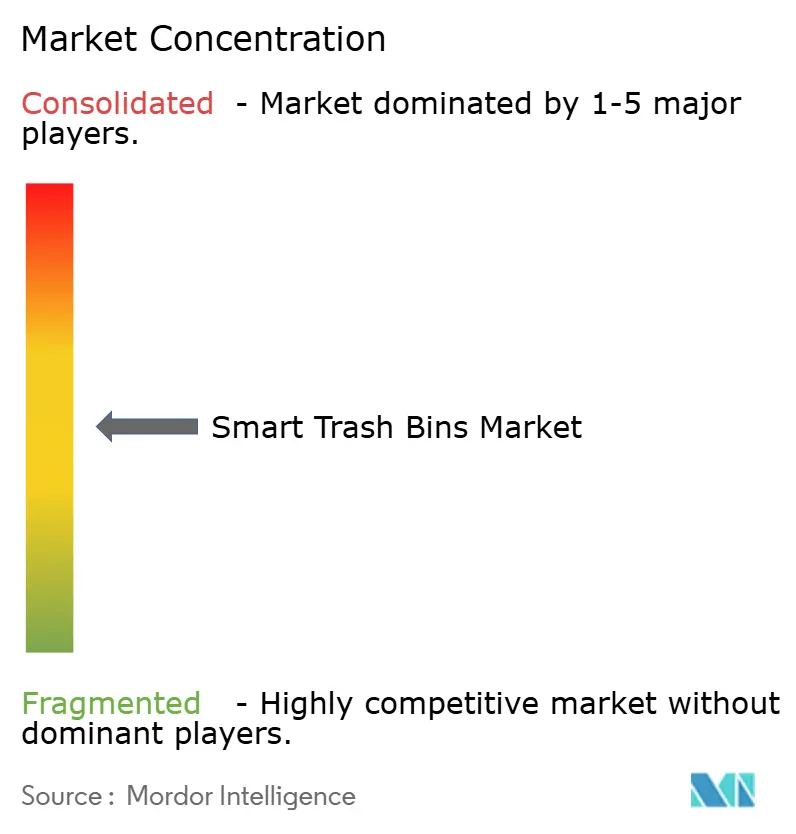
スマートゴミ箱市場は中程度に分断されています。上位5社のサプライヤーが2025年収益の推定45%を共同で掌握しており、多くの地域スタートアップがニッチなアプリケーションに集中しています。Bigbellyは60か国の1,800社以上の自治体および民間クライアントを擁するベンチマーク的な既存プレーヤーであり、ルートシーケンスを自動化するCLEANクラウドとともにハードウェアリースをバンドル提供しています。[4] その規模の優位性には、グローバルなメンテナンスネットワークと粗利益リーダーシップを維持するコンポーネント購買力が含まれます。
破壊的プレーヤーは、仕分け精度とエネルギー効率を向上させるエッジAI能力によって差別化を図っています。AETECHは2025年に86億韓国ウォンを調達し、既存のコンベヤラインに後付け可能なコンパクトロボットを商業化して、混合素材ストリームでも99.3%の純度を実現しています。SusGlobalは検証済みの有機物廃棄転換を収益化し、1トンあたりカナダドル5~10のカーボンクレジットを販売するというハードウェア販売を超えた収益モデルを示しています。スタートアップはまた、フィルイベントにタイムスタンプを付けるブロックチェーン台帳を統合し、拡大生産者責任スキームのための改ざん防止監査証跡を提供しています。
戦略的な動きは垂直統合を中心に展開しており、センサーメーカーがデータアナリティクススタジオを買収してフルスタックポートフォリオを確保しています。アンテナ専門企業とゴミ箱メーカーのパートナーシップにより、地下室や路地での信号信頼性が向上し、新たな屋内アプリケーションが開拓されています。サプライヤーはまた、CAPEXを運営予算に転換するサービスとしての製品契約を検討しており、小規模自治体での調達ハードルに対応しています。相互運用性標準が依然として流動的であるため、エコシステムのコントロールが今後5年間の主要な競争の場として浮上しています。
スマートゴミ箱産業リーダー
-
CleanRobotics
-
Ausko Pte Ltd
-
Evreka
-
Enevo Inc.
-
iTouchless Housewares and Products Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
スマートゴミ箱市場 このレポートでカバーされる企業
- Bigbelly
- Ecube Labs
- Enevo Inc.
- Sensoneo
- CleanRobotics
- iTouchless Housewares and Products Inc.
- Ausko Pte Ltd
- Hangzhou Bosheen Household Technology
- Bine sp. z o.o.
- Akaba Ltd (Street Master)
- SmartBin (IoT Systems Group)
- EvoEco Inc.
- PEL Waste Reduction Equipment
- Compology
- Evreka
- Euronics Industries Pvt Ltd
- Sehaj Synergy Technologies Pvt Ltd
- SAGE Automation
- WasteHero
- RecycleSmart
市場機会と将来展望
コンプライアンス対応データと監査可能性の要求は、安全なテレメトリー、モニタリング記録の保存、報告機能を統合したオファーを提供するサプライヤーにとって新たな市場空白を生み出している。中国の省・市レベルの規則は既に、インテリジェント分別ごみ処理設備向けのAES-256暗号化(DB32/T 4801-2024)や、収集車両の映像15日間保存とプラスマイナス3%の動的計量誤差制限(DB3305/T 333-2024)といった基準を定めている。これらの規定は、断片化した自治体調達全体でのカスタマイズ負担を軽減する、設定テンプレート、コンプライアンスダッシュボード、マネージド接続サービスを販売するプラットフォームベンダーにとっての機会を拡大している。
もう一つの機会は、廃棄物発生者、運搬業者、リサイクル業者、公共機関を結び付ける、デジタルツイン、予測分析、循環型経済報告を支えるトレーサビリティモジュールなどのツールを用いたエンドツーエンドのデジタルエコシステムにある。北米の初期都市展開において経路最適化が収集コストを最大50%削減したという運用実績は、節約効果がサブスクリプション価値に結び付く分析主導型パッケージへの需要を裏付けている。IFCなどの開発金融機関による実践的な手引きを含む、廃棄物業務のデジタル化を重視した業界プログラムやガイダンスも、実装サービスやプラットフォーム化の機会を拡大している。これは、自治体がスタンドアロンのビンテレメトリーではなく、スマートシティダッシュボード全体で標準化されたデータ交換を望む場合に特に当てはまる。
最近の産業開発事情 スマートゴミ箱市場
- 2026年7月:Evrekaは、運用計画における予測インテリジェンスのためのデジタルツイン廃棄物管理プラットフォームに関する技術更新を発表した。このリリースはEvrekaのエンドツーエンドのソフトウェア提案を強化し、自治体および商業展開における予測計画を向上させる。
- 2026年7月:Evrekaは、運用計画における予測インテリジェンスのためのデジタルツイン廃棄物管理プラットフォームに関する技術更新を発表した。この更新はEvrekaのソフトウェアスタックを強化し、スマート廃棄物プログラムにおけるより正確な経路設定とスケジューリングを支える。
- 2026年4月:Ausko Pte Ltdは、シンガポールの飲料容器回収スキームに関するガイドを発表し、プラスチック容器と金属缶に対する10セントの預り金返還モデルについて言及した。このガイドはAuskoを規制関連の推進役として位置付け、規制対象システムにおける展開の参照フレームワークを拡大する。
スマートゴミ箱市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、スマートゴミ箱市場には、センサーと接続機能を使用して充填レベルおよび関連ステータスを追跡するコネクテッド廃棄物ビン、ならびに住宅・商業・自治体の各環境においてそれらを監視・管理するための支援ソフトウェアが含まれます。
調査範囲の除外事項:従来の非接続型ビンおよびスマートビンのハードウェアやその監視ソフトウェアと直接関連しない一般的な都市廃棄物サービスは除外します。
セグメンテーション概要
- ソリューションタイプ別(金額)
- ハードウェア(フィルレベルセンサー、RFID、光学、圧縮)
- ソフトウェア・アナリティクスプラットフォーム
- 販売チャネル別(金額)
- オフライン(販売代理店、システムインテグレーター)
- オンライン(ダイレクト、電子商取引)
- 廃棄物タイプ別(金額)
- 都市固形廃棄物
- リサイクル可能物
- バイオ廃棄物・有機物
- エンドユーザー別(金額)
- 住宅
- 商業
- 自治体・公共スペース
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- その他のアジア太平洋
- 中東・アフリカ
- アラブ首長国連邦
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、コネクテッドビンの需要が形成される傾向のある場所と、導入がどの程度の速さで拡大できるかを説明する公開シグナルから始まります。世界銀行の都市固形廃棄物統計、廃棄物収集KPIに関する都市・国家のオープンデータポータル、廃棄物発生量および転換トレンドを示すOECDやEPA形式のデータセットなどのソースを調査しました。
市場規模の算定が広報活動のみに基づくことを避けるため、スマートシティ調達通知、公開入札、廃棄物・リサイクル協会の基準や指針など、プロジェクトと購買を結びつける証拠も活用しました。企業の財務報告書、投資家向け資料、信頼性の高いプレス情報は、製品ポジショニングと典型的な価格ロジックのマッピングに使用し、その後、企業財務、契約追跡、特許活動に関する有料サブスクリプションとのクロスチェックを行いました。ここに記載さているデスクソースは例示的なものであり、データポイントの検証と前提条件の明確化のために、多数の追加的な公開・有料参考資料が使用されました。
一次インタビューおよびサーベイ
一次調査は、実際の導入において何が購入されるか、およびビンのハードウェアと監視ソフトウェアの間でどのように価値が分配されるかを確認することに重点を置きました。モデルを確定する前に、導入ペース、交換サイクル、価格帯をストレステストできるよう、主要地域の自治体廃棄物担当意思決定者、施設運営者、システムインテグレーター、コンポーネントおよびソリューションサプライヤーと対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:39% | CXO:15% | アジア太平洋:41% |
| 中位層:40% | 部門・ユニットリーダー:42% | 欧州・中東・アフリカ:36% |
| 中小規模プレイヤー:21% | マネージャー:43% | 南北アメリカ:23% |
市場規模の算定と予測
規模の算定は、自治体の廃棄物活動、スマートシティ展開の強度、および調達行動を使用してコネクテッドビンの対応可能な需要プールを再構築し、典型的なシステム構成を用いて価値に換算するトップダウンアプローチで構築されています。合計値は、ビンタイプ別の平均販売価格のサンプリングや可視化された導入事例とチャネルチェックの積み上げなど、選択的なボトムアップ推計によって裏付けられており、過大計上および過小計上の修正に役立てています。
モデルを形成する主要インプットには、サイトタイプ(公園、街路、キャンパス、ショッピングモール)ごとの導入ビン数、予想される交換・メンテナンスサイクル、ソフトウェアサブスクリプションを含む導入の割合、スマートシティまたは衛生プログラムに対する地域の公共支出シグナル、ならびに廃棄物ストリーム(都市固形廃棄物、リサイクル可能物、有機物)による分類が含まれており、これらはセンサーのニーズと価格設定に影響します。一次フィードバックが報告された導入量のギャップを示す場合は、都市規模の階層と観察された調達頻度に紐づいたシナリオベースの普及率で対応します。
予測については、センサー価格トレンド、接続コストの推移、および自治体デジタル化プログラムのタイミングに関する専門家のコンセンサスに支えられたシナリオ分析に依拠しています。短期的な前提はプロジェクトのリードタイムに合わせて調整され、長期的な成長は廃棄物発生量の増加と予算能力のトレンドに照らして採用状況を確認することで現実的な水準に保たれています。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、最終値が単一のデータセットに依存しないようにしています。モデルのアウトプットを、公表された導入事例、入札量、インタビューから得た典型的なユニットエコノミクスなどの独立したシグナルと比較し、承認前に大きな差異を調査します。
異常値はアナリスト間のチェックでレビューされ、価格ポイントや採用前提が特定の地域またはエンドユーザーにとって乖離しているように見える場合は、ソースへの再コンタクトを行います。レポートは年次で更新され、政策変更、大規模な自治体プログラム、供給制約など、需要見通しを大きく変えるような重要なイベントが発生した場合には中間更新が実施されます。納品前に最終確認を完了し、クライアントが市場の最新の見解を受け取れるようにしています。
Mordor Intelligenceのスマートゴミ箱市場規模と他の公表推計との比較
スマートゴミ箱に関する公表推計は、類似した採用ドライバーを論じている場合でも、計上される製品範囲と価値コンポーネントが必ずしも同一ではないため、大きく乖離して見えることがあります。ソフトウェアが含まれるかどうか、導入がどのように年換算されるか、どのエンドユーザーが計上されるかの違いが、通常、乖離の大部分を生み出します。
主な差異は、ソフトウェアサブスクリプションおよびアナリティクス費用がコネクテッドビンのハードウェアとともに計上されるかどうかにあります。Mordor Intelligenceは、インストール済みのスマートビン監視用途および稼働中の導入に直接紐づいている場合にのみ、両方を含めています。もう一つのドライバーは基準年と通貨タイミングであり、一部のソースは以前の年を基準としたり、定価と割引された公共入札価格を混在させたりしており、ユニット量が類似していても価値がずれる原因となります。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 9,686万米ドル(2025年) | |
| 業界専門誌A | 8,419万米ドル(2024年) | より早い基準年を使用しており、ビンのハードウェア価値を重視しているように見受けられます。これは、監視プラットフォームが継続的なサブスクリプションとして販売される市場において、合計値を過小評価する可能性があります。 |
| 地域コンサルタントB | 1億2,064万米ドル(2026年) | より遅い年を基準としており、自治体プログラムの積極的な展開前提を反映している可能性があり、プロジェクトのリードタイムや調達遅延を一貫して調整していない場合があります。 |
総合すると、この表は最大の変動が通常、採用に対する全く異なる見解からではなく、何が計上されるか、いつ計上されるかから生じることを示しています。当社のアプローチは、推計を導入事例、価格ロジック、および繰り返し可能なチェックに追跡可能な状態に保つことで、意思決定者が合計値を明確なドライバーにマッピングし、状況の変化に応じて更新できるようにしています。
レポートで回答する主要な質問
スマートゴミ箱市場の現在の規模は?
市場は2026年に1億1,094万米ドルであり、2031年までに2億1,869万米ドルに達すると予測されています。
市場の成長速度はどの程度か?
2026年から2031年にかけて14.55%の年平均成長率(CAGR)で拡大しています。
最大の市場シェアを持つ地域はどこか?
北米が2025年に37.05%の収益シェアでリードしており、初期のスマートシティへの資金提供と成熟したIoTインフラを反映しています。
2031年にかけて最も急速に成長する地域はどこか?
アジア太平洋地域が最高の15.92%CAGRを記録すると予測されており、急速な都市化と政府主導のスマートシティプログラムが牽引しています。
より急速に成長しているセグメントはどちらか、ハードウェアかソフトウェアか?
ソフトウェアおよびアナリティクスプラットフォームが15.78%のCAGRで進展しており、自治体がデータ駆動型の最適化を求めるにつれてハードウェアを上回るペースで成長しています。
採用の最大の障壁は何か?
高い初期資本支出(1台あたり500~2,000米ドル)と不確実な回収期間が、小規模自治体にとっての主要な障害として残っています。