
スマートポール市場規模およびシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 28.86 十億米ドル |
| 市場規模 (2031) | 71.65 十億米ドル |
| 成長率 (2026 - 2031) | 19.95 % |
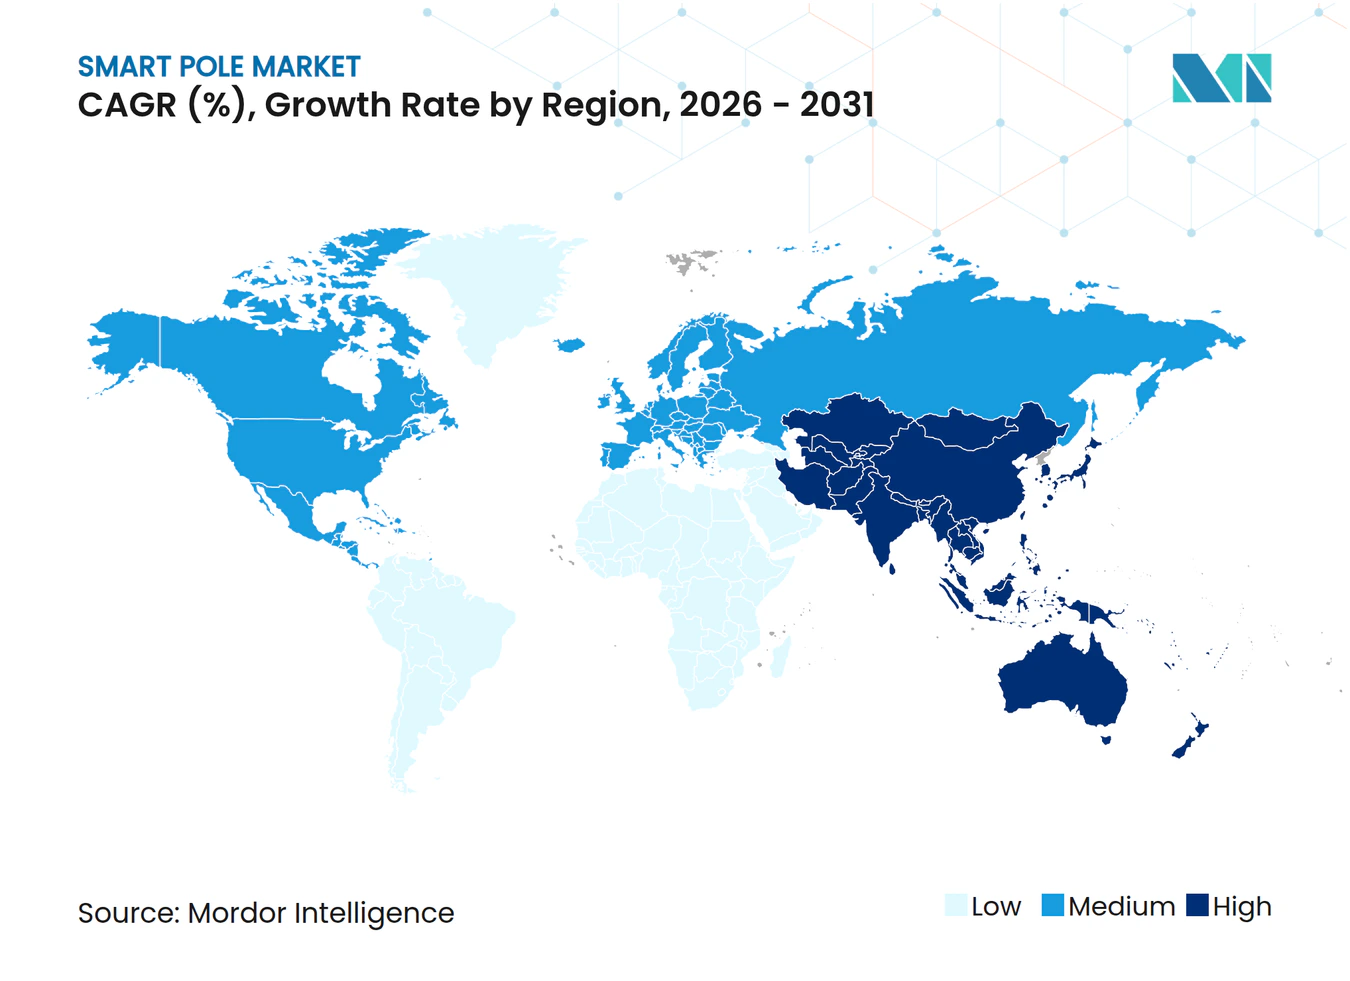
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスマートポール市場分析
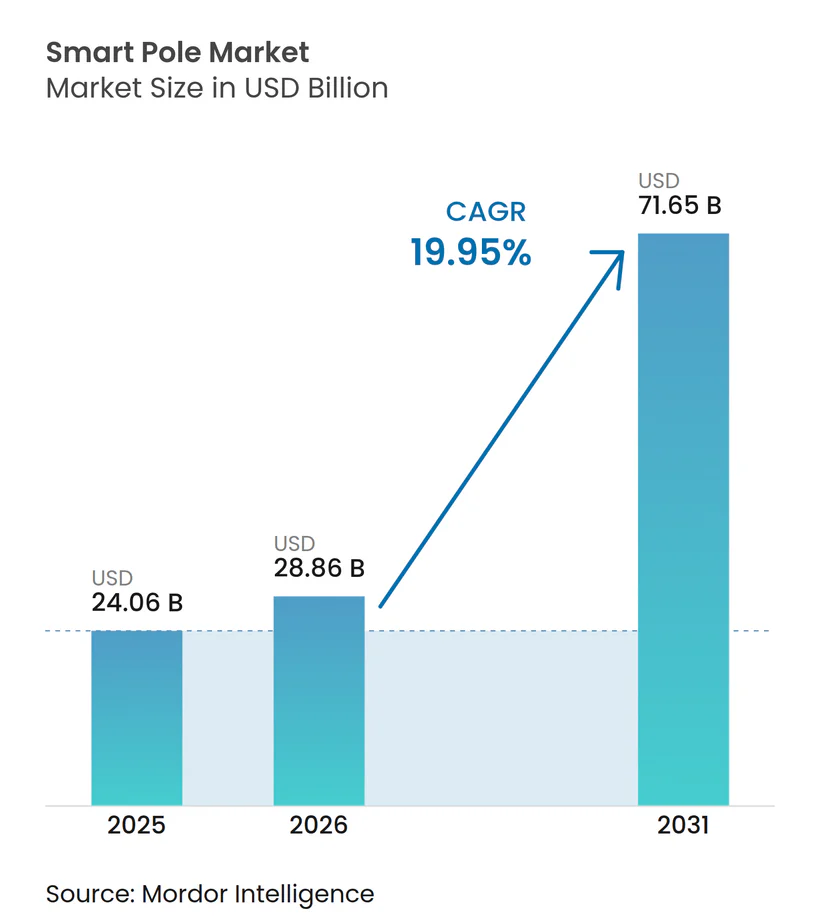
スマートポール市場規模は、2025年のUSD 240億6,000万から2026年にはUSD 288億6,000万へと成長し、2026年~2031年の19.95%のCAGRで2031年にはUSD 716億5,000万に達する見込みです。
この持続的な成長は、5G高密度化要件、LEDレトロフィット義務化、および全国規模のスマートシティプログラムが、接続型ストリートファニチャーを不可欠なデジタルインフラへと転換させていることを反映しています。都市はスマートポールを収益創出型資産として位置付けるようになっています。サンディエゴでは500基のスマート街路灯が2024年に229件の刑事事件および166件の逮捕に貢献し、明確な社会経済的リターンが示されています。政策的圧力に支えられ、中国の住宅省は2024年に相互運用可能なポール展開を義務付ける規則を発布し、EUとインドはホライゾン2020およびスマートシティミッションを通じて専用資本を投入し、普及を加速させています。セルラーによる共同設置が展開全体の46%を占めているのは、通信事業者が既存のポールに5Gスモールセルを搭載でき、工期と区域規制上のハードルの両方を削減できるためです。ハードウェアは依然として最大の支出項目ですが、自治体がポールから生成されるデータを収益化するにつれ、ソフトウェアプラットフォームが急速に拡大しています。
主要レポートポイント
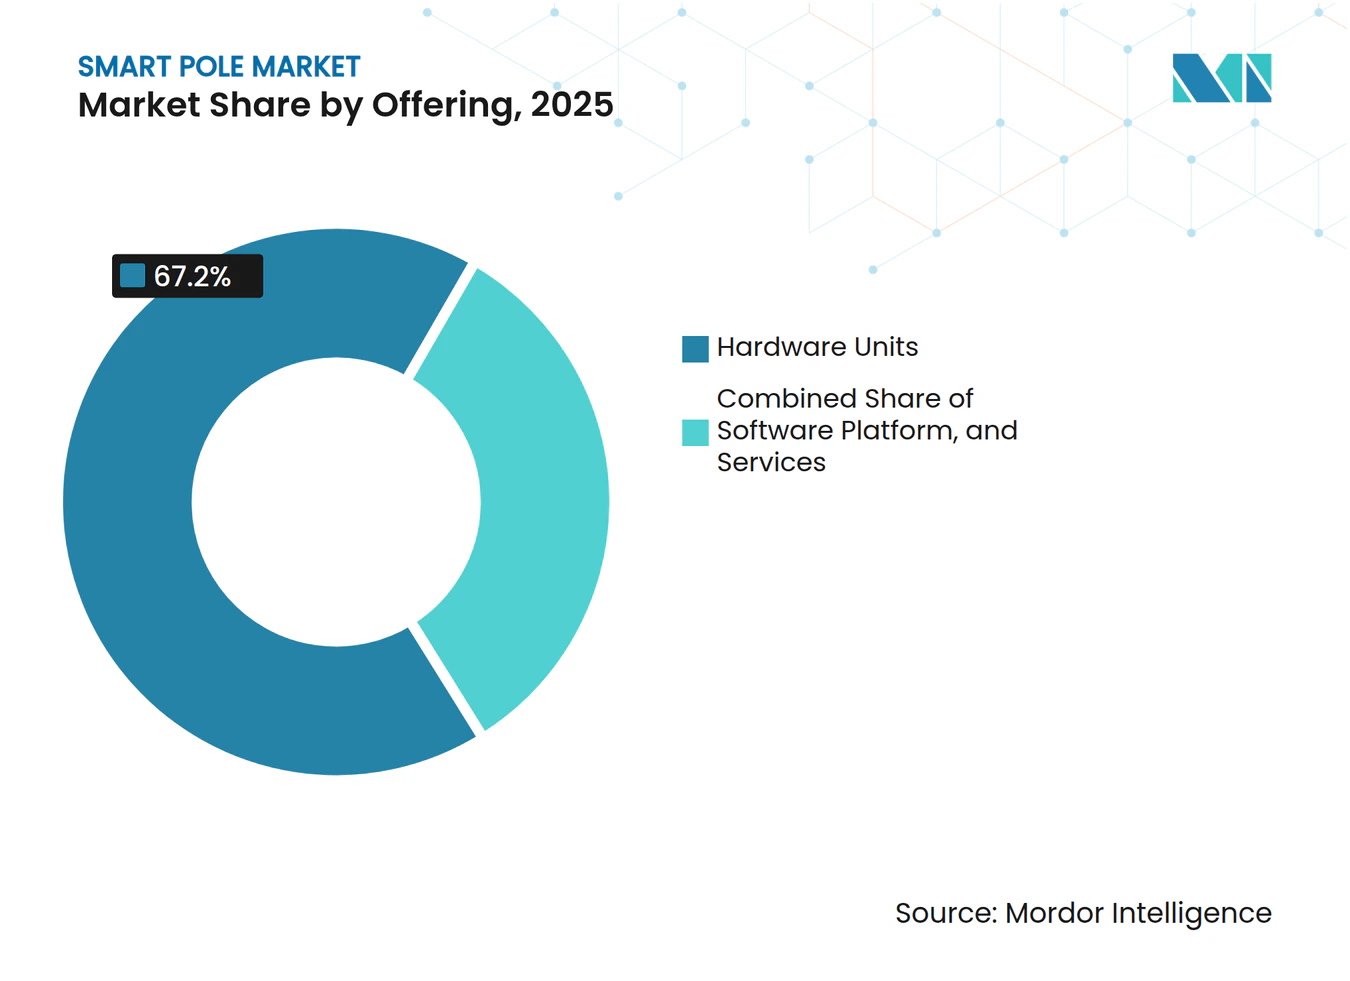
- 提供内容別では、ハードウェアが2025年のスマートポール市場シェアの67.20%を占め、ソフトウェアは2031年にかけて21.8%のCAGRを記録すると予測されます。
- 設置タイプ別では、新規展開が2025年の収益の56.30%を占めリードし、レトロフィット設置は2031年にかけて20.1%のCAGRが見込まれます。
- 接続技術別では、セルラーネットワークが2025年のスマートポール市場規模の45.60%を占め、23.4%のCAGRで拡大する見通しです。
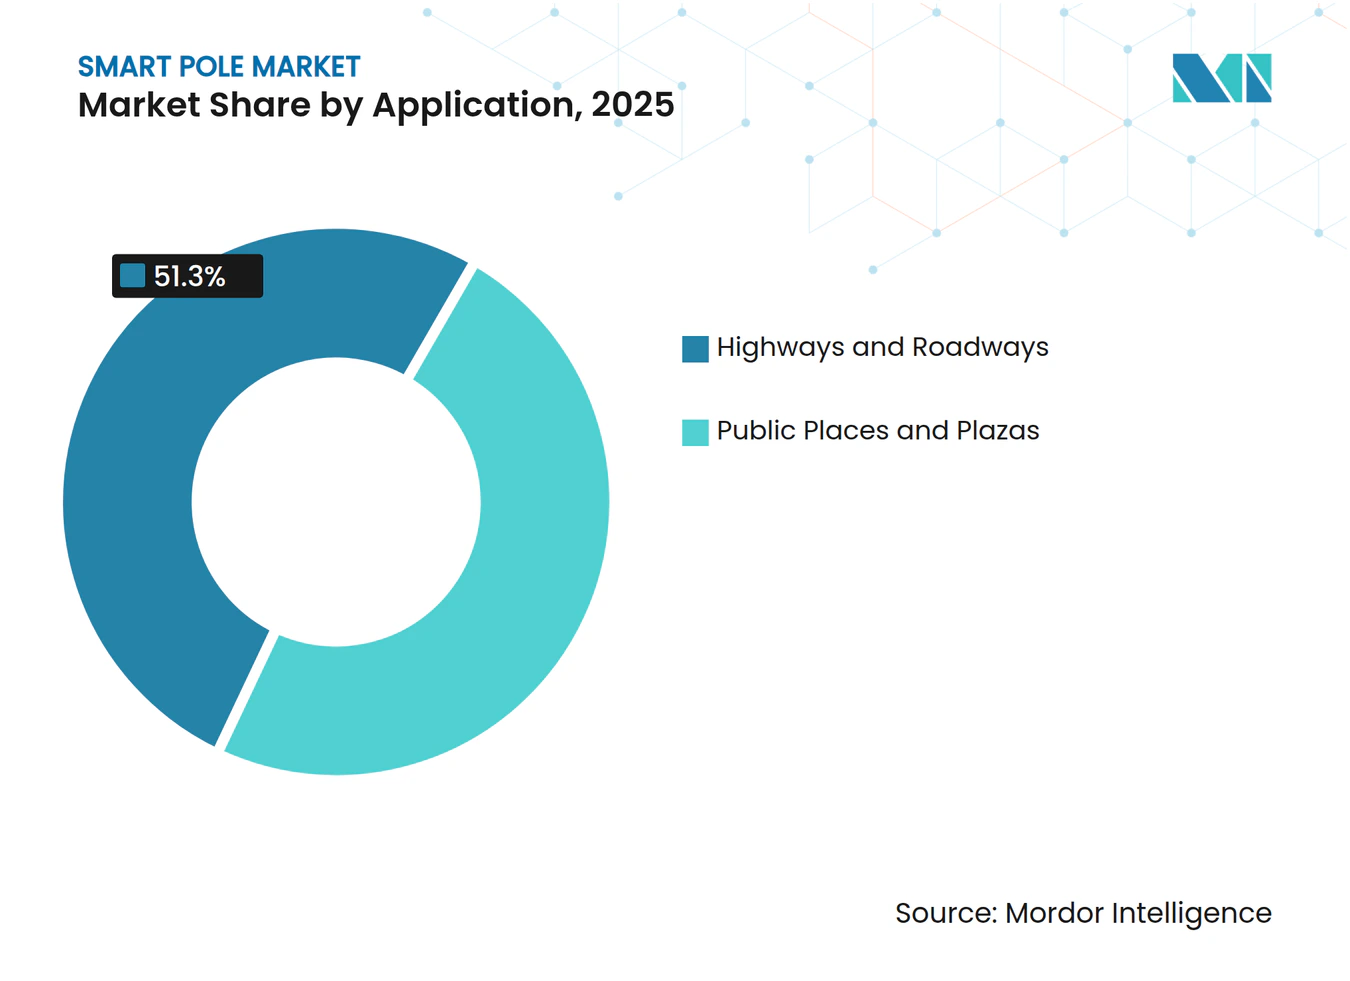
- 用途別では、高速道路・幹線道路が2025年のスマートポール市場規模の51.30%を獲得し、駐車場およびキャンパスが22.7%のCAGRで最も急速に成長するニッチ分野となっています。
- 素材別では、スチールおよびアルミニウム構造が2025年の収益の48.60%をリードし、複合材料ポールは軽量耐腐食設計により20.6%のCAGRが見込まれます。
- 地域別では、北米が2025年のスマートポール市場の35.10%を占め、アジア太平洋地域は2031年にかけて23.6%のCAGRで前進しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 政府のスマートシティ義務化政策 | +6.2% | 中国・EU・インドへの集中を伴うグローバル | 中期(2~4年) |
| LEDレトロフィットによるエネルギー節約推進 | +4.8% | 北米・EU、アジア太平洋地域へ拡大中 | 短期(2年以内) |
| 5G/スモールセル共同設置需要 | +5.1% | グローバル、先進市場主導 | 中期(2~4年) |
| IoTセンサーコストの低下 | +2.9% | グローバル | 短期(2年以内) |
| 広告収益およびデータ収益化PPP | +1.8% | 北米、EUパイロット市場 | 長期(4年以上) |
| ESG連動型地方債ファンディング | +2.3% | グローバル、先進市場に集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
政府のスマートシティ義務化政策
スマートポール市場は国家レベルのプログラムを基盤としており、自治体は気候中立性、安全性、データガバナンス目標を達成するために照明グリッドの近代化を迫られています。欧州委員会のシティズミッションは2030年までに100都市の気候中立化を求め、マルチサービスポールを含む統合デジタルインフラを規定しています。中国では2024年5月、国家発展改革委員会のガイダンスにより、都市計画担当者がスマートポールを統一データプラットフォームに組み込むことが義務付けられ、標準化された調達が加速しています。シカゴのスマート照明プログラムは、ポール搭載センサーによる犯罪監視強化に加え、年間USD 1,000万のエネルギー節約を報告しています。こうした指令は予測可能な調達サイクルを促進し、大量生産と単位コスト低減を可能にします。
LEDレトロフィットによるエネルギー節約推進
LEDレトロフィットは高圧ナトリウムランプと比較して50~60%のエネルギー節約をもたらし、都市にスマートポール採用の即時的な財政的動機を与えます。パラマッタのUSD 555万のLED展開では4,500基の照明器具が交換され、電力コストが削減されてアダプティブ調光機能が追加されました。米国エネルギー省は、公益事業者ファイナンスとエネルギーサービス契約が初期コストを賄うことで、予算に余裕のない自治体の採用を促進できると指摘しています。段階的なレトロフィットは全面的な道路工事を回避でき、既存資産へのセンサーおよび接続モジュールの段階的統合が可能となります。自治体がコスト回避指標を公表するにつれ、スマートポール市場を急速な普及曲線に保つ同調圧力が生まれます。
5Gスモールセル共同設置需要
移動通信事業者は5Gカバレッジおよびキャパシティ目標を達成するために高密度かつ低高さのサイトを必要としており、スマートポールは電源、バックホール、承認済み通行権を一体で提供します。Virgin Media O2の英国でのテストでは、統合4G/5Gスモールセルを備えたポールを追加の計画許可なしに設置でき、展開時間が半減することが実証されました[1]。CornerstoneとSignifyのアライアンスはこのモデルを全国に拡大し、個別通信事業者の資本負担を軽減するマルチオペレーター中立ホストを実現しています。この収益分配の機会により、街路照明は自治体のコストから収入源へと転換し、民間投資が加速してスマートポール市場を牽引しています。
IoTセンサーコストの低下
セルラーIoTモジュールが2027年にかけて16%のCAGRを辿るなか、環境・交通・セキュリティセンサーの価格は2桁ドル台に低下しています。Interact Cityのようなプラットフォームはリアルタイムデータを活用し、適応型アルゴリズムによって照明エネルギー使用量を最大80%削減します。ポールに組み込まれたエッジプロセッサがローカルで分析を実行し、バックホールおよびクラウドコストを削減しながら緊急対応レイテンシを改善します。部品表が縮小するにつれ、中規模の自治体でも包括的なセンサースイートが財政的に実現可能となり、スマートポール市場のアドレサブル市場が拡大しています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 高い初期設備投資とROIリスク | -3.4% | グローバル、開発途上市場で深刻 | 短期(2年以内) |
| プロトコルの相互運用性ギャップ | -2.1% | グローバル | 中期(2~4年) |
| 都市景観・区域規制上の制限 | -1.6% | 先進市場、歴史地区 | 長期(4年以上) |
| サイバーフィジカル保険料 | -1.9% | グローバル、重要インフラへの集中 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い初期設備投資とROIリスク
自治体の予算は、明確な回収見通しなしに数百万ドル規模の照明改修を賄えることはほとんどありません。ニューヨーク州北部では、スマート街路灯パイロットプロジェクトに対して公益事業者がUSD 500万の賠償責任保険を要求し、プロジェクト全体のコストを押し上げています[2]。ウォルマートの駐車場事例研究では、1,000W金属ハライドランプをLEDに交換した場合の回収期間は7.5年となっており、多くの自治体予算サイクルをはるかに超えています。ヴィジャヤワダのゴールデンマイルで示されたバリューキャプチャーファンディングのような官民パートナーシップはコンセッショネアにリスクを分散しますが、中小規模の都市は同様の取り決めを構築する法的能力に欠けることが多く、短期的な需要を抑制しています。
プロトコルの相互運用性ギャップ
スマートポールは照明、通信、交通、公共安全システムにまたがっていますが、ベンダーのプロトコルはサイロ化したままです。P2413や2030.5などのIEEE標準は共通アーキテクチャを概説していますが、採用は散発的であり、インテグレーターは複数のスタックをサポートせざるを得ません。EV充電におけるオープンOCCPモデルは統一化への実行可能な道筋を示していますが、スマートポールに適用するには調整された自治体調達とベンダーのコミットメントが必要です。中小のサプライヤーはマルチスタンダードファームウェアの維持に苦労し、統合コストが上昇してプロジェクトスケジュールが長期化するため、中期的にはスマートポール市場の展開が遅延します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
提供内容別:
ハードウェア支出がリード、ソフトウェアの価値が上昇2025年のスマートポール市場においてハードウェア購入が67.20%を占めたのは、ポール、照明器具、センサー、通信機器に多額の初期資本が必要なためです。ソフトウェアは現時点では比較的小さな費目ですが、年率21.8%で複利成長しており、資産納品からデータサービスへの転換を示しています。Signifyは61億ユーロの照明売上の93%をLEDユニットに転換しており、規模の経済が自治体の資本コストを低減させる仕組みを示しています。
各社は現在、クラウドダッシュボード、APIゲートウェイ、AI駆動型アナリティクスをコアバリューストリームとして位置付けています。広域デバイス管理により現地訪問が削減され、予知保全により資産寿命が延び、総ライフサイクル経済性が改善されます。その結果、定期的なライセンスおよびサポート料がハードウェアマージンに匹敵し始めており、この進行がスマートポール市場の長期的成長を支えています。


注記: 全個別セグメントのセグメントシェアはレポート購入後にご覧いただけます
設置タイプ別:
新規構築が主導するも、レトロフィットが加速新規設置が2025年収益の56.30%を占めたのは、グリーンフィールドのスマートシティ地区が無線機、CCTV、EVチャージャーを内蔵したカスタムエンジニアリングポールを好むためです。しかしレトロフィットプログラムは2031年にかけて20.1%のCAGRを記録し、都市がナトリウムランプをLEDヘッドとプラグインセンサーモジュールに交換するにつれて新規構築を上回るペースで成長する見通しです。シカゴは27万基の照明をLEDにアップグレードしながらリモートコントロールノードを追加し、エネルギー使用量を削減して犯罪分析を可能にしました。
レトロフィットは既存の電源フィードと基礎を活用し、土木工事コストを最大30%削減します。回収期間は4~5年に短縮でき、自治体の予算サイクルに適合して分散型展開を支援します。このパターンにより地理的アクセスが拡大し、スマートポール市場内での需要の多様性が強化されます。
接続技術別:
セルラーがリードを獲得4G、5G、NB-IoTを含むセルラーリンクが2025年収益の45.60%を占め、通信事業者が新たな鉄塔を建設せずにネットワーク高密度化を推進するなか、23.4%のCAGRで拡大しています。American Towerのグローバル22万サイトの資産により、通信事業者は混雑した都市中心部の街路ポールを活用できます。ライセンス周波数帯域による堅牢な信頼性は、安全重要な交通管理および緊急対応アプリケーションにも適しています。
Wi-Fi、Zigbee、ブルートゥースはローカルの低データタスクに対応し、光ファイバーや電力線リンクは高帯域幅ビデオ監視に使用されます。ハイブリッドアーキテクチャが標準的となっているものの、セルラーがバックボーンとして残り、スマートポール市場における主要地位を確固たるものにしています。
用途別:
高速道路・幹線道路が引き続き量的基盤高速道路は2025年のスマートポール市場規模の51.30%を吸収しました。これはキロメートル規模の回廊に均一な照明と交通センシングが必要なためです。ワイオミング州のI-80では接続型アラートを追加した後に衝突事故が42%減少し、安全上の効果が実証されました。資産所有者が正確なROIを追求するなか、駐車場およびキャンパスが22.7%のCAGRで最も急速な成長を示しており、ウォルマートのLEDトライアルでは安全性の向上と同時に照明エネルギーを63%削減しました。
公共広場、鉄道施設、港湾はスマートポールがサイネージ、Wi-Fiホットスポット、充電ポイントを兼ねる場所において段階的な量を加え、複数のサブセクターから安定した貢献により、スマートポール産業全体で景気サイクルを超えた需要の強靭性が保たれています。

注記: 全個別セグメントのセグメントシェアはレポート購入後にご覧いただけます
素材別:
スチールが優勢、複合材料が台頭スチールおよびアルミニウムは成熟したサプライチェーンと有利なコストパフォーマンスにより、2025年出荷量の48.60%を依然として占めています。しかし2024年にスチールが1ポンドあたりUSD 1.60で取引されたため、耐腐食性により20年間で42%のコスト節約が期待できる軽量複合材料への関心が高まっています。Covestroのポリカーボネート樹脂はケーブルダクトと熱チャネルを統合し、よりスリムなプロファイルと容易な5Gラジオ配置を実現します。
複合材料はライフサイクル経済性と輸送ロジスティクスの簡素化を優先する購入者により、20.6%のCAGRを記録すると予測されます。この素材シフトによりポール重量が軽減され、設計の自由度が広がり、アドレサブルサイトが拡大して、スマートポール市場全体の長期的な上昇余地が強化されます。
地域分析
北米スマートポール市場
北米は2025年の収益の35.10%を占め、大規模なLEDレトロフィットおよびユーティリティファイナンシングに支えられいる。ニューヨーク電力公社がSignifyのInteractプラットフォームを活用して50万基の街路灯をネットワーク化する計画は、プロジェクトの規模と再現性を示している。堅固な地方債市場が資本へのアクセスを促進する一方、ブロードバンド通信事業者はスマートポールを活用して郊外の5Gカバレッジギャップを補完し、受注パイプラインを安定的に維持している。
アジア太平洋スマートポール市場
アジア太平洋地域は最も成長速度が速い市場であり、2031年までに23.6%のCAGRで拡大する見込みである。中国は「車・道路・クラウド」統合を促進する国家ガイドラインを発行し、多目的ポールと連携するセンサー搭載型路側ユニットの設置を義務付けた。インドのスマートシティミッションは2025〜26年度に11.21 ラク クロール インドルピー(13.5 ビリオン 米ドル)を予算計上しており、8,000件のプロジェクトのうち90%が2024年半ばまでに完了し、既製の需要チャネルが形成されている。
欧州スマートポール市場
欧州はEUのデジタル・ヨーロッパおよびホライズン2020基金により、安定した拡大を維持している。同ブロックは134都市のスマートインフラパイロット事業に14 ビリオン ユーロを配分し、リスクが低減された資本プールを提供している。CornerstoneがSignifyと提携して街路灯にニュートラルホスト5G無線機を搭載した事例は、インフラ共有が通信事業者の運営費用を削減する方法を示しており、マクロ経済の逆風にもかかわらず案件フローを健全に維持している。
規制環境
スマートポールの導入は、構造設計、電気的相互接続、デジタル相互運用性を対象とする正式な標準やユーティリティグレードの安全規則によってますます形作られている。中国は2024年にGB/T 44408-2024を実施し、都市道路、公園、コミュニティのシナリオ全体にわたるインテリジェント多機能ポールシステムの機能要件を定義した。さらに2026年3月には、国家市場監督管理総局がスマート多機能ポールの構築・管理に焦点を当てた国家標準化プロジェクト(20260939-T-469)を登録し、設計・運用上の期待値の継続的な体系化を示している。
中国国外では、規制当局や標準化団体が調達・許認可に影響を与えるコンプライアンス枠組みを強化している。2026年4月、プエルトリコエネルギー局は、グリッドに接続された公共street lightingへの市町村参加に関する規則案を公表し、スマート公共street lightingシステムを明示的に対象とし、確立された電気・安全標準(NEC、NESC、IEEE、ANSI)への準拠を参照した。オーストラリアはSA TS 5386:2024およびオーストラリア地方自治体協会の多機能ポールベストプラクティスガイド(2025年8月)を通じて調達指針を追加し、カルガリー市のマクロstreet lightポールガイドライン(2024年4月更新)のような都市レベルの規則は、事前通知や建設前の電気負荷再確認などのプロセス上の要件を追加している。
バリューチェーン分析
スマートポールのバリューチェーンは、原材料と構造製造(鋼/アルミニウムまたは複合材)から始まり、ポール工学、めっき/コーティング、そして風荷重や路側の安全性コンプライアンスに対応するよう設計された照明器具ヘッド、キャビネット、取り付けインターフェースの統合が続く。次の層はエレクトロニクスと接続性であり、無線機(許可される場合は4G/5Gスモールセル)、ゲートウェイ、エッジコンピュート、センサー(CCTV、環境、交通)、そして単一資産上の複数負荷を管理する電力分配コンポーネントに及ぶ。標準・規格は上流の仕様策定にますます影響を与えており、中国のGB/T 44408-2024機能要件や、都市道路建設実務に関するT/CASMES 344-2024のような団体標準が含まれる。
下流では、システムインテグレーターとニュートラルホストまたは通信事業者パートナーが許認可、ユーティリティとの相互接続、コミッショニングを調整し、その後ネットワーク管理、セキュリティ、照明制御ソフトウェアを運用するオペレーションチームへ引き渡される。継続的な価値はソフトウェアプラットフォーム(中央管理、デバイスヘルスモニタリング、アナリティクス)とフィールドサービス(保守、アップグレード、サイバーセキュリティ強化)に集中しており、自治体やインフラ所有者はコロケーションおよびマルチテナント利用を軸とした商業モデルを構築している。米国では、スモールセルと道路占用権の取り付け手続きが導入の流れに影響を与えている。例えば、FCCは2025年にオーダー25-38を発行し、ポール取り付け手続きとタイムラインを簡素化した。これにより、スマートポールに設置された無線機や関連するメイクレディ作業が設計から設置に移行する速度が変わる。
競争環境
市場集中度
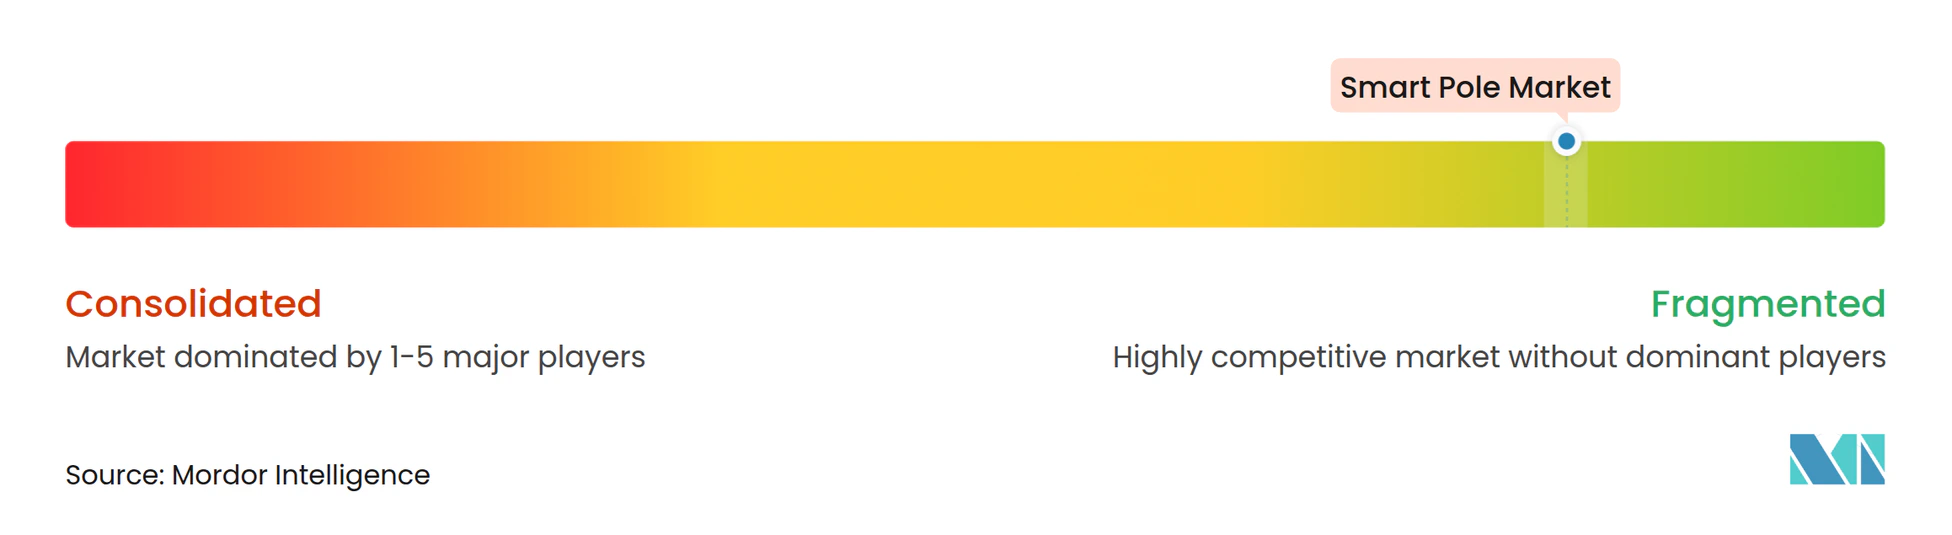
ベンダーベースは中程度に断片化しており、グローバル収益シェアで2桁を占める単一サプライヤーは存在しません。Signifyのような照明大手はハードウェア、クラウドソフトウェア、ライフサイクルサービスを統合し、自治体調達を簡素化するターンキー提案を提供しています。同社は2025年第1四半期に接続照明ポイントが1億5,300万に達し、前年の1億4,400万から増加しており、強固なプラットフォーム粘着性を示しています。
American Towerのような通信タワー大手は街路レベルの資産に多様化し、不動産の専門知識とスモールセル統合サポートを組み合わせています。先進市場への集中はポール高密度化ホットスポットと同期し、収益の強靭性を強化しています。Valmont等のインフラ専門企業はエンジニアリングポールと建設サービスを提供し、2024年にインフラ売上USD 30億を記録、2025年にはUSD 42億を目標としています[3]。
価値移行はデータアナリティクスへとシフトしており、マルチベンダーフリート全体でAI駆動型最適化モジュールをライセンス提供するソフトウェアネイティブ参入者を引き寄せています。IEEEおよび業界アライアンスによるオープン標準の推進はロックインを低減することを目指しており、この傾向は物理的な部品表経済性よりもサービス面での競争を激化させる可能性があります。拡大するスマートポール市場に向けた包括的ソリューション提供を競うなか、M&Aおよび戦略的アライアンスによる統合が見込まれます。
スマートポール産業リーダー
-
Iram Technologies Pvt. Ltd.
-
Signify Holding B.V.
-
Efftronics Systems Pvt. Ltd.
-
Shanghai Sansi Electronic Engineering Co., Ltd.
-
Lumca Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
スマートポール市場 このレポートでカバーされる企業
- Signify Holding NV
- Valmont Industries Inc.
- Iram Technologies Pvt Ltd
- Indus Towers Ltd
- Lumca Inc.
- Efftronics Systems Pvt Ltd
- Shanghai Sansi Electronic Engg.
- SmartCiti Solutions Inc.
- American Tower Corp.
- ENE.HUB Pty Ltd
- Cisco Systems Inc.
- Telensa Ltd
- CU Phosco Lighting
- Keselec Lighting Pvt Ltd
- LEDbow Technologies Ltd
- Norsk Hydro ASA
- Streetscape International
- Omniflow SA
- Ericsson AB
- Nokia Corp.
- HUB Group
市場機会と将来展望
標準化とプラットフォーム化は、都市がより迅速な調達とより明確なコンプライアンス経路を求める中で、マルチベンダー展開の余地を広げている。ISO/TR 19482:2026(2026年2月25日発行)は、スマートstreet lighting管理プラットフォームの枠組みを提供し、照明制御と交通・天候適応照明、公共安全センシング、資産ヘルスモニタリングなどの付加アプリケーションを統合できる相互運用可能なソフトウェア層への需要を強化している。同時に、2026年4月2日に公表されたプエルトリコエネルギー局の規則案のように、スマート公共street lightingシステムを明示的に認識する規制は、プロジェクトをユーティリティグレードの電気・安全コンプライアンスへと押し進めており、認証済みハードウェアと文書化された設置・運用手順を組み合わせて提供できるサプライヤーを支援している。
指定された公共プログラムや都市展開も、旗艦的なスマートシティ地区を超えた近い将来の参入ポイント、特に地域安全と5G対応インフラにおける参入ポイントを示している。ソウルでは、2026年の地区レベルの設置、例えば科学技術情報通信部のスマートビレッジ開発プロジェクトの下でのクロ区(36基のスマートポール)や、セーフティStreetlight Plusサポートプログラムの下でのクァンアク区の展開が、スマートポールが公共安全・地域接続性向上策の一部として調達される再現可能なモデルを浮き立たせている。商業面では、street lightingとマルチオペレーター無線接続性を組み合わせた自治体・ニュートラルホストモデルが、Signifyのコーナーストーンおよびデンスエアとの提携(2025年4月発表)のようなパートナーシップを通じて、street lightingをマルチオペレーター無線ネットワークのプラットフォームとして使用することでより具体化している。これは、照明、接続性、運用ソフトウェアを単一の管理資産に統合できるベンダーの機会を支えている。
最近の産業開発事情 スマートポール市場
- 2026年3月:Signifyは、EasyConnectのハイブリッドまたはセルラー屋外照明管理、屋外照明ネットワーク向け中央管理システム、交通・天候適応照明機能を含む、Interactポートフォリオの次世代追加機能を発表した。これらのリリースは、スマートポールが主にハードウェア設置であるという位置付けから、大規模な屋外資産全体で運用を標準化するソフトウェア主導のシステムへの移行を強化するものである。自治体やインテグレーターにとって、遠隔管理とアダプティブコントロール機能の拡充は、フィールドメンテナンスの負担を軽減しつつ多用途ポールネットワークを拡大するビジネスケースを強化する。
- 2025年12月:Efftronics Systemsは創立40周年を迎え、大規模デジタルインフラの実績についての注目度を高めた。これには7,000以上の鉄道駅にわたるデータロガー信号システムの導入報告が含まれる。設置済みの監視・制御資産の規模は、スマートシティやスマートポール隣接の指揮統制要件に活用できる同社の能力基盤を裏付けている。また、公共インフラ事業者が統合的なデバイスヘルスおよびテレメトリ管理を求める中で、分野横断的な統合の可能性も示している。
- 2024年12月:Valmontは、従来の土木工事に比べて現場での混乱を減らすよう設計されたスクリューパイル基礎を用いた、英国での迅速設置可能な5Gポールを発表した。より速い基礎工法により設置期間が短縮され、これはスマートポールの展開を制約のある都市部の工事許可や環境上の制約に整合させるのに役立つ。この動きは、設置までの時間と最小限の侵襲的建設が主要な調達基準となる場所での、スモールセル対応street furnitureの広範な採用を支えるものである。
スマートポール市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、スマートポール市場は、照明と通信、センシング、およびその他のスマートシティ機能を組み合わせ、遠隔管理される公共インフラに設置されたコネクテッドポールから生み出される収益を対象としています。
対象外の範囲:本市場規模の算定には、遠隔制御や組み込み接続機能を持たない従来型の非コネクテッドポールおよび照明器具は含まれません。
セグメンテーション概要
- 提供内容別
- ハードウェアユニット
- ソフトウェアプラットフォーム
- サービス
- 設置タイプ別
- 新規設置
- レトロフィット
- 接続技術別
- 有線(PLC、光ファイバー)
- 無線(Wi-Fi、BLE、Zigbee)
- セルラー(4G/LTE、5G、NB-IoT)
- 用途別
- 高速道路・幹線道路
- 公共の場所・広場
- 鉄道・港湾
- 駐車場・キャンパス
- 素材別
- スチール/アルミニウム
- 複合材料およびCFRP
- コンクリート
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- アルゼンチン
- ブラジル
- その他の南米
- 欧州
- 英国
- ドイツ
- フランス
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- その他のアジア太平洋
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、最初の前提条件セットを構築し、公共インフラ活動にモデルを固定するために使用されました。需要プールを把握するために、米国運輸省の刊行物、米国国勢調査局の建設および公共支出表、ユーロスタットの地方自治体・エネルギー統計、国際エネルギー機関の照明・電力指標、および国際電気通信連合の接続性指標などのソースを参照しました。
データセットを実用的な状態に保つため、企業の年次報告書、投資家向けプレゼンテーション、プロジェクトのプレスリリース、および都市・公益事業者の入札ポータルも調査し、典型的なユースケースおよびデプロイメントのパッケージ方法を把握しました。必要に応じて、企業財務情報および世界の契約・入札フィードをカバーする有料サブスクリプションを使用し、プロジェクトのタイミングとベンダーのエクスポージャーをクロスチェックしました。これらの例は網羅的なものではなく、データ収集、検証、および明確化のために他の多くの公開情報源および財務情報源が使用されました。
一次インタビューおよびサーベイ
一次インタビューおよび構造化サーベイは、特にスマートポールのバンドルに通常含まれる内容やアプリケーションによる価格変動について、公開文書で確認した内容を検証するために使用されました。前提条件に対して異議を唱え、整合性を取るために、アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ地域にわたるポール・照明サプライヤー、システムインテグレーター、接続性・センサーエコシステム参加者、および公共部門のバイヤーと幅広く対話しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | 最高経営幹部(CXO):21% | アジア太平洋地域:43% |
| 中位層:41% | 部門・ユニットリーダー:26% | 欧州・中東・アフリカ地域:30% |
| 中小規模プレイヤー:21% | マネージャー:53% | 南北アメリカ地域:27% |
市場規模算定と予測
市場規模の算定は、トップダウンの需要プール視点から開始し、公共照明およびスマートシティ展開指標を地域別に再構築した後、スマートポールの採用率および典型的な構成ミックスを通じてフィルタリングしました。結果の現実性を確保するため、サンプリングされたプロジェクト価格、入手可能な場合のポール出荷シグナル、および一般的な注文規模に関するチャネルとの対話を用いたボトムアップの選択的チェックによって裏付けを取りました。
モデルを形成した入力要素には、スマートシティの設備投資の方向性、地方自治体の照明近化活動、街路設備における4Gおよび5Gの高密度化ニーズ、対象回廊における1キロメートルあたりの典型的なポール数、ならびに改修工事と新規設置の比率が含まれます。平均販売価格のロジックはバンドルレベルで処理され、ポール構造体、照明、接続モジュール、およびアドオンデバイスを分離した後、アプリケーションミックスに基づいて再統合しました。データのギャップが生じた場合は保守的な範囲を使用し、インタビューのフィードバックで再確認した後に範囲を絞り込みました。
予測については、展開速度が都市の予算と許認可サイクルによって変化するため、シナリオ分析を使用しました。その後、最終合計値を確定する前に、展開タイミング、モジュールの価格正常化、および地域の調達パイプラインに関する専門家の見解に前向きな経路を整合させました。
データ検証と更新サイクル
アウトプットは、公共プロジェクト数、地域インフラ予算、および一般的な構成の観測価格帯などの独立したシグナルとモデル合計値を比較するクロスチェックを通じて検証されました。大きな離はフラグが立てられ、採用率、バンドルの前提条件、および通貨換算タイミングの再確認を含む段階的なレビューが行われました。
承認前に、別のアナリストが計算、ロジックの流れ、および前提条件がクライアントとの対話で説明可能かどうかを確認するためにレビューを実施します。レポートは年次で更新され、主要な政策変更、異常に大規模な公共入札、または急激なコンポーネント価格変動などの重要なイベントが発生した場合には中間更新が行われます。納品直前に最終確認を行い、数値が最新の利用可能な情報を反映していることを確認します。
Mordor Intelligenceのスマートポール市場規模と他の公表推計値との比較
スマートポールの公表市場規模が大きく異なって見える場合があるのは、製品がバンドルされることが多く、スマートポールとして適格とみなされるものと、隣接するスマート街路照明や都市接続ハードウェアとの区別について、調査によって判断が異なるためです。また、基準年の選択、通貨換算のタイミング、および推計値が受注済みプロジェクトのみを反映してるか計画中の展開も含むかによっても差異が生じます。
最も大きな差異の要因として確認されているのは、バンドルモジュール(照明、ポール構造体、通信、センサー、およびサービス)の範囲の切り方、改修工事と回廊全体のアップグレードの取り扱い、ならびに公共スペースと高速道路・幹線道路における採用率の適用方法です。一部の調査会社は地域をまたいで単一の平均価格を適用しており、展開内容が比較的基本的な地域では価値を過大評価し、ポールに多くのデバイスが搭載され設置労務費が高い地域では過小評価する可能性があります。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 28.86 ビリオン 米ドル(2026年) | |
| グローバルコンサルタンシーA | 6.07 ビリオン 米ドル(2025年) | コンポーネント主導の定義に密接に結びついた狭い価値ベースを使用しており、開始年と過去の期間が異なるため、ポールとともに契約されることが多いバンドルされた設置・サービス価値が除外される可能性があります。 |
| 産業出版社B | 13.51 ビリオン 米ドル(2025年) | 異な基準年と広域的な地域価格アプローチを使用しており、改修工事が多いプログラムとアプリケーションミックス(公共スペース対回廊)が個別の採用率およびASP前提条件で分割されていない場合、合計値がずれる可能性があります。 |
表全体にわたる差異は、主にバンドルの計算方法、測定対象年、および展開前提条件が価値にどのように反映されるかによって説明されます。モデルがハードウェア、ソフトウェア、およびサービスを分離し、展開時点でのスマートポールバンドル全体のみを計上する場合、Mordor Intelligenceの2026年の数値はより高くなります。
レポートで回答される主要な質問
スマートポール市場の現在の市場価値は?
スマートポール市場は2026年にUSD 288億6,000万と評価されており、2031年にはUSD 716億5,000万に達する見込みです。
最も急速に成長しているセグメントはどれですか?
ソフトウェアプラットフォームは、都市が接続型ポールからのデータを収益化するなか、2031年にかけて21.8%のCAGRで最高の勢いを示しています。
セルラーネットワークがスマートポール普及の中心となっている理由は何ですか?
セルラー接続により5Gスモールセルの共同設置が可能となり、通信事業者に迅速かつコスト効率の高い高密度化をもたらすとともに、自治体に追加の収入源を提供します。
2031年までに最も急速に拡大する地域はどこですか?
アジア太平洋地域は、中国の国家デジタルインフラ義務化政策とインドのスマートシティミッションに牽引されて、23.6%のCAGRを記録すると予測されます。
展開における最大の障壁は何ですか?
高い初期設備投資と長い回収期間が、予算に余裕のない自治体、特に開発途上市場において普及を妨げています。
スマートポールはどのように公共安全に貢献しますか?
統合されたカメラとセンサーがリアルタイムデータを法執行システムに送信し、サンディエゴでは2024年にスマート照明ネットワークが229件の刑事事件を支援したと報告されています。