
スマートガバメント市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
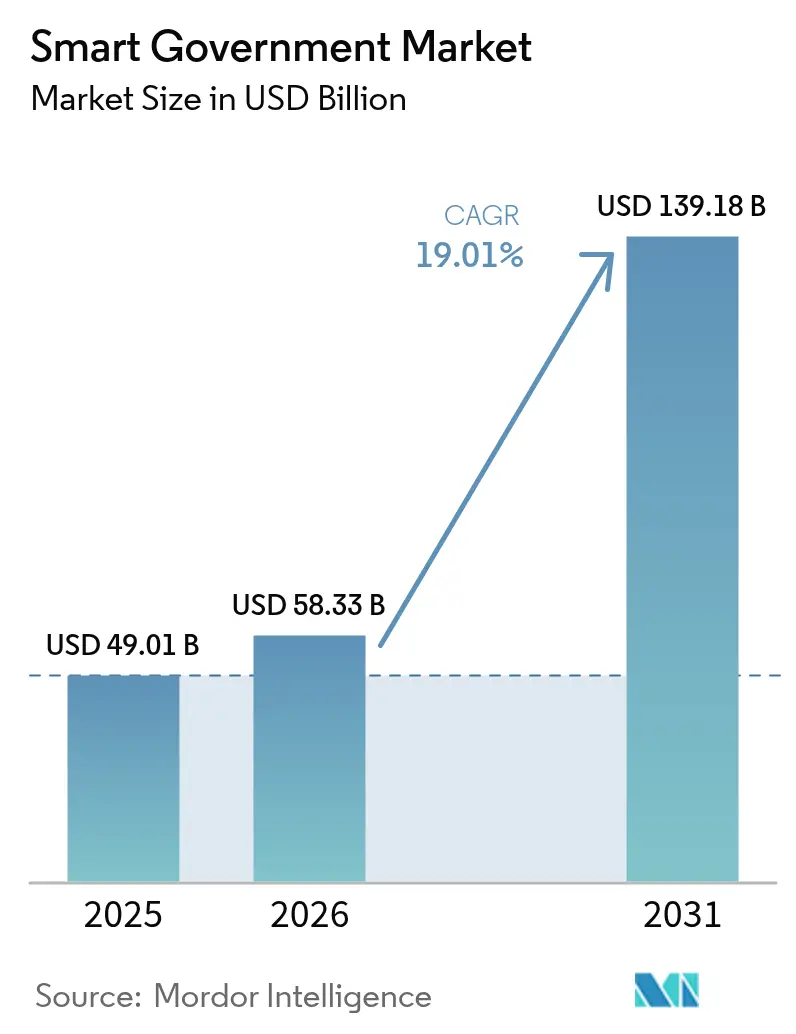
| 市場規模 (2026) | 58.33 十億米ドル |
| 市場規模 (2031) | 139.18 十億米ドル |
| Growth Rate (2026 - 2031) | 19.01 % |
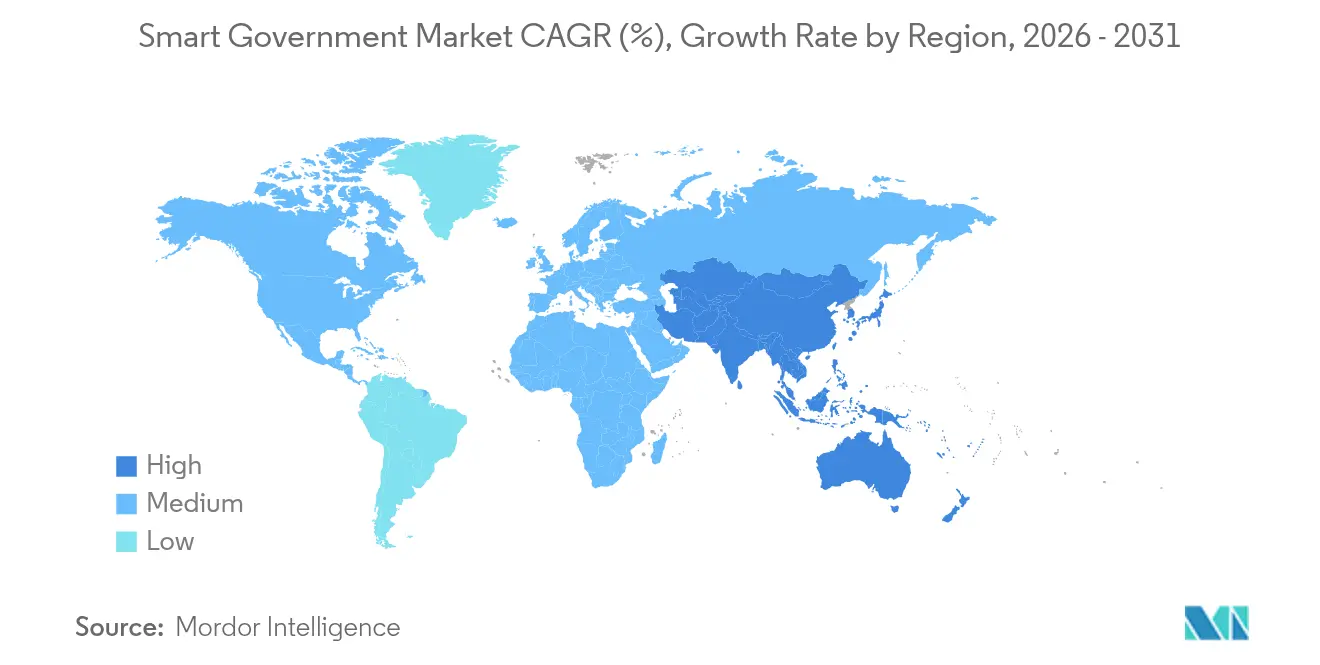
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるスマートガバメント市場分析
スマートガバメント市場規模は2025年にUSD 490.1億と評価され、2026年のUSD 583.3億から2031年にはUSD 1,391.8億に達すると推定され、予測期間(2026年~2031年)において年平均成長率(CAGR)19.01%で成長します。政府は、消費者向けテクノロジーによって形成された市民の期待に応え、障害時のサービス継続を守るため、デジタルファーストの運営モデルを採用しています。アブダビのAED 130億規模のAIネイティブプログラムからインドの拡大するデジタル公共インフラに至るまで、各種政令が大規模なプラットフォーム展開を触媒しています。クラウド移行、AI搭載型アナリティクス、および統合型アイデンティティシステムがサイロ化したソリューションを置き換えており、気候強靭性に関する責務が環境モニタリングにおける技術的範囲を拡大しています。既存の大手ソフトウェア企業、システムインテグレーター、および専門GovTechプロバイダーが、製品単体の機能よりも実装の専門性が鍵となる複数年契約を争う中、競争の激しさが増しています。
主要レポートのポイント
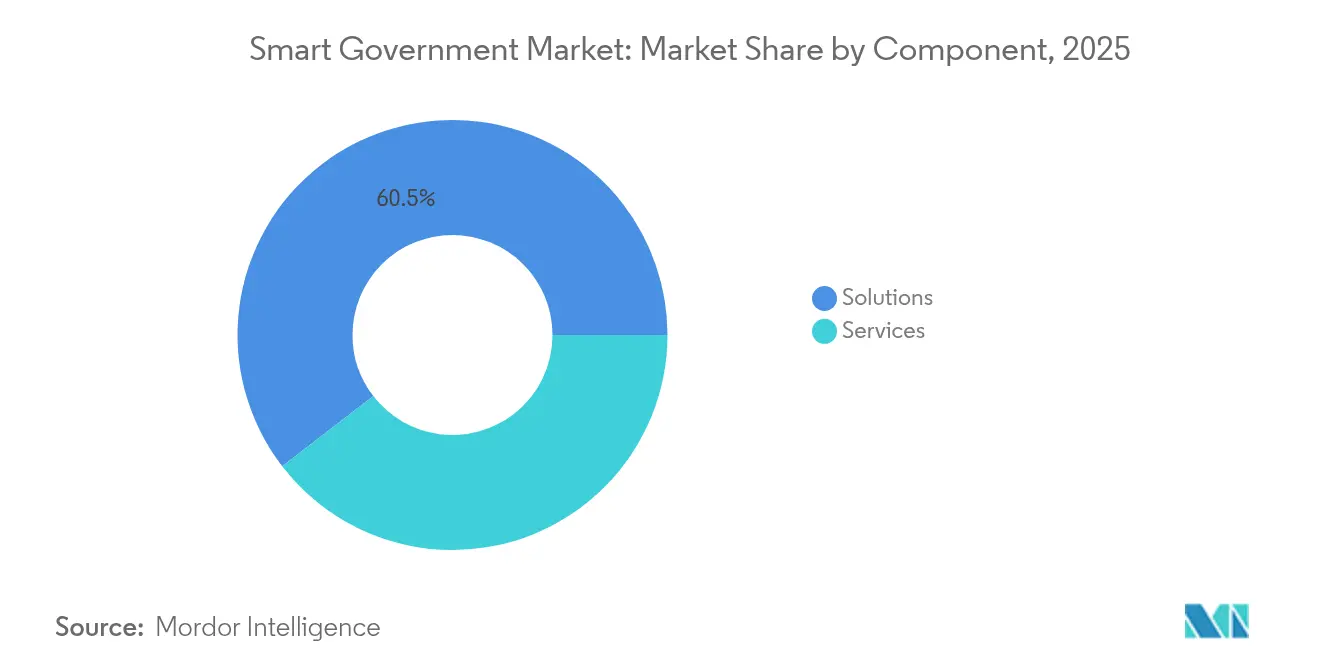
- コンポーネント別では、ソリューションが2025年の収益シェア60.45%をリードし、サービスは2031年までに年平均成長率(CAGR)20.03%で拡大する見込みです。
- デプロイメントモデル別では、クラウドデプロイメントが2025年のスマートガバメント市場シェアの66.30%を占め、ハイブリッドおよびエッジ構成がクラウドを2031年まで年平均成長率(CAGR)20.65%に押し上げます。
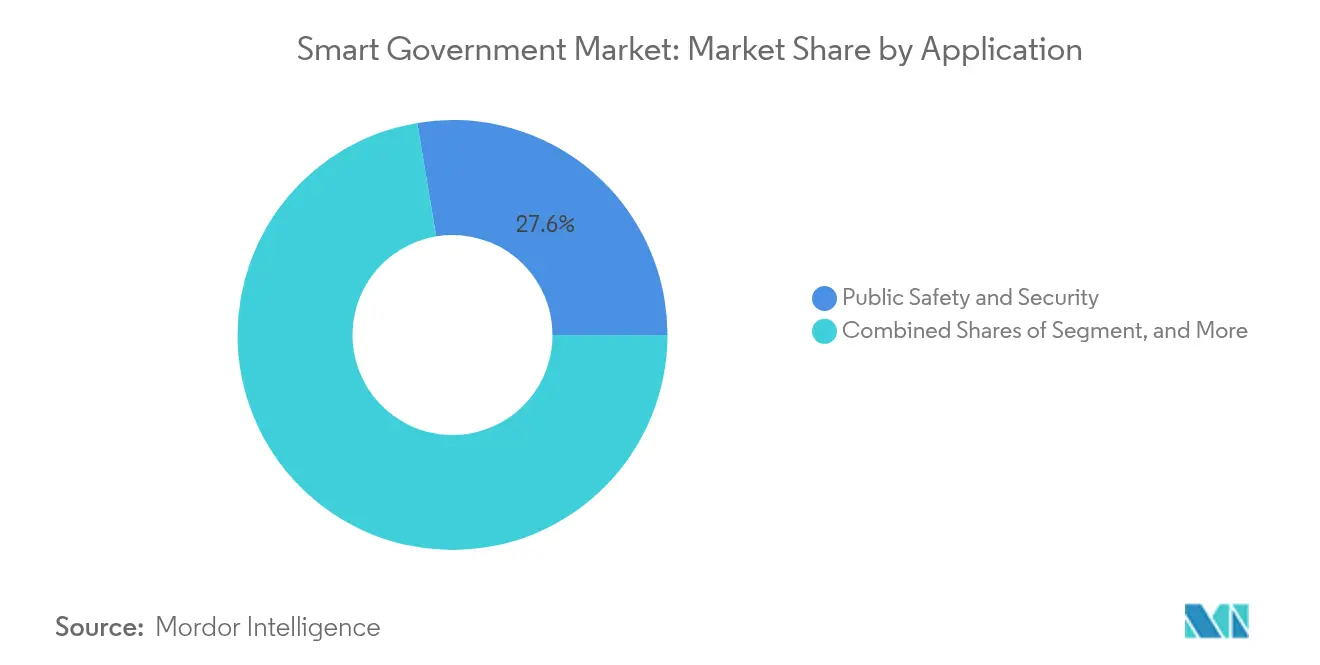
- アプリケーション別では、公共安全・セキュリティが2025年のスマートガバメント市場規模の27.62%のシェアを占め、環境・インフラモニタリングが2031年まで年平均成長率(CAGR)20.12%で前進しています。
- エンドユーザーレベル別では、国家/連邦機関が2025年の支出の44.40%を占め、州/県政府が2031年までに最高の予測年平均成長率(CAGR)20.31%を記録しています。
- 地域別では、北米が2025年に37.70%のシェアを占め、アジア太平洋が年平均成長率(CAGR)21.05%で2031年まで最も急成長する地域となっています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| デジタルトランスフォーメーションに向けた政府施策 | +4.2% | UAE、シンガポール、エストニアで強い勢いを持つグローバル | 中期(2〜4年) |
| クラウドベース政府ITの採用拡大 | +3.8% | 北米とEUが中心、APACへの波及 | 短期(2年以内) |
| AI主導の市民中心型アナリティクス | +3.1% | APACが中心、北米、一部EU | 中期(2〜4年) |
| サービスとしての政府(Government-as-a-Platform)調達モデル | +2.3% | 北米とEU、APACで台頭中 | 長期(4年以上) |
| 非接触型生体認証アイデンティティプログラム | +2.0% | グローバル、中東・アフリカおよびAPACで急速に加速 | 短期(2年以内) |
| 気候強靭性モニタリング義務 | +1.8% | EUが中心、北米とAPACへ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デジタルトランスフォーメーションに向けた政府施策
行政命令は今や厳格な成果目標を課しており、長期にわたる調達サイクルを覆し、変革プロジェクトを時間制限付きのコンプライアンス主導型プログラムへと転換しています。バイデン大統領の大統領令14144は、すべての連邦機関にわたるAIセキュリティ要件を規定し、複数年にわたるソフトウェア投資を固定化しています。[1]連邦官報、「大統領令14144」、federalregister.gov UAEのデジタル政府戦略は、2025年までに100%のサービスデジタル化と90%の満足度を目指し、包括的なスタック近代化におけるグローバルベンチマークを設定しています。[2]UAE政府、「デジタル政府戦略2025」、u.ae 地方・準国家組織はこれらの枠組みを複製して相互運用性を維持し、高まるユーザー体験基準を満たすことで、当初の主権的指令をはるかに超えた対応可能な需要を増幅させています。
クラウドベース政府ITの採用拡大
クラウド移行は設備投資を予測可能な運営費用に転換し、機関がエンタープライズグレードの機能を活用して業務コストを50〜60%削減することを可能にします。米国連邦政府のクラウド予算は2016年以降5倍に増加し、シンガポールの陸上交通庁は移行後に計算コストを60%削減しました。[3]アジア開発銀行、「シンガポール陸上交通庁クラウドケーススタディ」、adb.org レガシーへのロックインは依然として懸念事項であり—英国の固定化されたベンダーとの再交渉の困難さがその例として挙げられますが—移植性を保証するプラットフォームが支持を集め、すべてのサービス層でクラウド普及率が押し上げられています。
AI主導の市民中心型アナリティクス
人工知能は政府を受動的なサービス提供から予測的なエンゲージメントへと転換させます。70%以上の機関が2026年までにAIを意思決定ワークフローに組み込むことを見込んでおり、プロトタイプではすでに10年間で35%の予算節約が示されています。フィンランドのAI搭載型社会サービスは危機が発生する前にリスクにさらされた市民を特定し、カリフォルニア州は生成AIを立法スピードで複雑な法案を解析するために活用しています。検証済みデジタルIDとAIの融合により、大規模でインタラクションが個別化され、ベンダー評価が統合AIプラットフォームへと加速しています。
サービスとしての政府(Government-as-a-Platform)調達モデル
標準APIを通じて統合された共有インフラは、契約の乱立を減らし、複数機関への展開を加速します。政府財務職員協会は、多様なサプライヤー間の一貫性を確保するためにプラットフォーム戦略を提唱しています。エストニアは、運用コストを削減する相互運用可能なバックボーンを通じてサービスの99%をオンラインで処理しています。この青写真はロックインを抑制し、成果ベースの契約を促進し、オープンアーキテクチャを持つベンダーを長期的な勝者として位置づけます。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 均一なデータ共有法の欠如 | -2.1% | グローバル、EUおよび新興市場で深刻 | 長期(4年以上) |
| データプライバシーおよびサイバー盗難への懸念 | -1.8% | グローバル、EUおよび北米で高まっている | 中期(2〜4年) |
| 公共部門のデジタルスキルギャップ | -1.5% | グローバル、新興市場および農村地域で深刻 | 長期(4年以上) |
| SaaSベンダーロックインリスク | -1.2% | 北米とEUが中心、APACで上昇中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
均一なデータ共有法の欠如
断片化した規制がベンダーを管轄区域ごとの開発へと強制し、規模の経済を損ない、展開を遅らせます。DORAやNIS2などの新たなEU規則は、多くの機関が吸収する準備のできていないコンプライアンス上の負担を高めています。中国やロシアにおけるデータ主権に関する法令はローカルホスティングを義務付け、グローバルなソリューションのフットプリントを分断し、コストを増大させます。
データプライバシーおよびサイバー盗難への懸念
サイバー攻撃が激化する中、機関はリスク回避型の戦略に転換し、調達サイクルを長引かせ、既存ベンダーを有利にしています。米国司法省は外国技術サプライヤーを精査するための国家安全保障審査プログラムを導入しました。機関の90%がサイバーセキュリティのスキルアップが未完了であることを認めており、次世代ソリューションの迅速な採用を妨げています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスが実装の成功を加速サービス収益は2031年まで年平均成長率(CAGR)20.03%で拡大し、ソリューションの成長を上回り、実行品質がスマートガバメントの成果を左右することを強調しています。機関が複雑なマルチベンダーエコシステムを統括するための人員不足であるため、システムインテグレーションおよびマネージドサービスパッケージが大半の入札に伴うようになっています。サービスの台頭は、個別の製品機能よりも成果ベースのマイルストーンを重視する調達言語の変化と並行しています。その結果、戦略的コンサルタント会社はニッチなGovTech専門知識を確保するためにM&A活動を増加させ、プラットフォームベンダーは定期的な収益を確保するためにプロフェッショナルサービスを組み込んでいます。
ソリューションは、政府がいまだに有形のソフトウェアをプロジェクトの進捗と同一視しているため、2025年のスマートガバメント市場の60.45%を維持しています。しかし、契約はサービスが価値実現までの時間の保証を支えるバンドル型提供へとシフトしています。継続的デリバリーのフレームワークと公共部門の認証を持つプロバイダーは、複数年プログラムにおける慢性的な課題であるスケジュール遅延を軽減するため、優位性を獲得します。この変化は、変革ロードマップを政策命令に合わせることができるエンドツーエンドのパートナーを有利にし、コンサルティング的エンゲージメントを重要な差別化要因として位置づけます。


デプロイメントモデル別:
クラウドの優位性がインフラを再形成クラウドモデルは、弾力的なコスト構造、従量課金制の価格設定、および組み込みのコンプライアンスツールの強みにより、2025年のスマートガバメント市場規模の66.30%のシェアを保持しています。パブリッククラウドが機関のセキュリティ基準を満たすか上回るようになったことで、採用は年平均成長率(CAGR)20.65%で加速しています。ハイブリッド戦略は移行段階として継続しており、ITリーダーにレガシーメインフレームを合理化しながら新たなワークロードを連邦認定リージョンへと誘導する余裕を与えています。
成功指標は民間部門の標準との収束を示しており、政府クラウドプロジェクトの63%が目標を達成し、エンタープライズのベンチマークとのギャップが縮小しています。残りの不足はプラットフォームの限界ではなくプロジェクト管理の複雑さに起因しており、共通のプレイブックと熟練したインテグレーターが成熟度のギャップを埋めていることを示唆しています。特に遠隔地の国境警備や災害対応でのエッジコンピュートのユースケースは、クラウドが単一の目的地ではなく分散した連続体へと進化していることを示しています。
アプリケーション別:
気候義務により環境モニタリングが急増環境・インフラモニタリングは年平均成長率(CAGR)20.12%で成長し、優先度の高い公共安全投資をも上回っています。機関は新たな持続可能性予算をセンサーグリッド、AI主導の予測アナリティクス、および災害復旧コストを削減する早期警報ダッシュボードに充てています。市の首長は、2024年の台風で回避された被害においてUSD 1億2,000万を節約した洪水予測パイロットを強調しており、データ駆動型の強靭性計画に対する広範な受容を育んでいます。
公共安全・セキュリティは依然として最大のセグメント(27.62%)ですが、新たなイノベーションではなく法的義務により着実な資金調達を示しています。投資はよりスマートな監視、911近代化、およびAI支援型インシデント対応へと傾いています。一方、市民エンゲージメントプラットフォームは、測定可能な体験改善に結び付けられた際に住民向けサービスが増加する予算シェアを占めることを示す、90%の満足度スコアを目標とするデジタルファースト政策の恩恵を受けています。
エンドユーザーレベル別:
州/県の加速が分散化を推進州・県の組織は、最前線のサービス提供において機敏な市民中心型技術を求めるため、最速の年平均成長率(CAGR)20.31%を記録しています。小規模な管轄区域はクラウドテンプレートとローコードツールを活用して数ヶ月でポータルを展開し、連邦政府の同様の機関を遅らせる重い官僚制度を回避しています。米国中西部の州が給付金申請時間を45日から5日に短縮したような実証済みの成果が迅速なROIを示し、同様の採用を促進しています。
国家機関は国勢調査の近代化や防衛物流などの大規模な基幹プロジェクトが多額の資金を必要とするため、依然として総支出の44.40%を占めています。しかし、15%台の緩やかな成長率は、以前の州・県レベルの概念実証によって種まかれた省庁横断的プラットフォームへのシフトを示しています。したがって、ベンダーは地域プロジェクトを後に省庁または連邦規模へと拡大するための橋頭堡として開拓し、相互運用可能なアーキテクチャを活用してエンタープライズ全体への展開リスクを軽減します。
地域分析
北米スマートガバメント市場
北米は37.70%という支配的なシェアからスタートし、人工知能、ゼロトラストセキュリティ、および市民体験の再設計に向けて連邦・州レベルの多大なリソースを継続的に投入している。1,500億米ドルのAI投資公約は、アルゴリズムによる政策執行に向けた国家的転換を支え、カリフォルニア州などの州では立法デューデリジェンス業務への生成AIの活用を検証している。カナダのデジタル・アンビションは、バイリンガルサービスの均等化とオムニチャネルアクセシビリティを強化しており、連邦制と多様性がプログラムの範囲設定にいかに影響するかを示している。支出能力は他に類を見ないものの、根強く残るレガシーシステムが依然として調達サイクルを長期化させており、サイバーセキュリティと継続的デリバリーのアップグレードを組み込んだクラウドサービス契約を軸とした段階的モダナイゼーションへと各機関を誘導している。
アジア太平洋スートガバメント市場
アジア太平洋地域は21.05%のCAGRと広範な国家変革ロードマップにより、他のすべての地域を上回るペースで成長している。シンガポールはAIセンター・オブ・エクセレンスに資金を投じ、インドはアーダール連携型公共サービスを拡充し、ベトナムは官民助成金をブロードバンド回廊の整備に充てている。急速な都市化により、都市政府は計画・交通・環境モニタリングのデジタル化をほぼ同時並行で進めることを余儀なくされており、スマートガバメント市場はモジュール型で再現性の高いプラットフォームの導入に適した環境にある。アジャイルなデリバリーフレームワークを持つベンダーはこうした短縮されたタイムラインに対応できる一方、硬直した永続ライセンスモデルは採用者を獲得しにくい状況にある。
欧州スマートガバメント市場
欧州は、データポータビリティとセキュリティに関する統一標準を推進するブリュッセルレベルの調整に支えられ、安定した勢いを享受している。各プロジェクトはInvestAIの2,000億ユーロの資金を活用しており、加盟国は調達スケジュールと技術スタックの同期化を進めている。英国の独自のGOV.UKウォレット試験運用は、主権的戦略がより広範な大陸規範と共存できることを示しており、最終的にはブロックを大きく超えて参照される基準を打ち立てている。高いコンプライアンス基準により、EUデジタル主権に精通したローカルベンダーの役割が高まっているが、GDPRおよびDORAに対して認証を取得した非EUサプライヤーも競争力を維持している。

規制環境
スマートガバメントプログラムは、クラウド選定、アイデンティティアーキテクチャ、AI導入管理に影響を与える、デジタルトラスト、相互運用性、データガバナンス要件のより厳格な組み合わせによって形成されている。欧州では、欧州標準化のための2026年年次連合作業計画(Annual Union Work Programme for European Standardisation)と、相互運用可能な欧州ローリングプラン2026(Interoperable Europe Rolling Plan 2026)が、主要なデジタル規制(AIとデータに関する枠組みを含む)に紐づくICT標準化作業の重要性を高めている。これにより、サプライヤーは調和標準への適合を証明し、監査対応可能なセキュリティおよびポータビリティ機能を提供する必要性が高まっている。
欧州以外でも、各国は調達やホスティング選択に影響を与えるガバナンスモデルを整備している。英国は、ISO、ITU、CENELECなどの機関を通じて世界標準への影響力の行使方法を調整するため、デジタル標準戦略(2026-2030年)を発表し、相互運用可能で標準に準拠した政府プラットフォームの要件を強化した。アジアでは、フィリピンが2026年7月に大統領令第119号に署名し、データ分類共同監視委員会(Joint Oversight Committee for Data Classification)を通じてリスクベースのデータ分類構造を確立し、実施指針を120日以内に策定するよう義務付けた。一方、韓国はAI主導の都市データ活用のための特別規制区域を可能にするための2026年法制度改革を進めており、いずれも主権的管理、安全なデータ共有メカニズム、ポリシー・バイ・デザインの実装に対するコンプライアンス主導の需要を押し上げている。
バリューチェーン分析
スマートガバメントのバリューチェーンは、成果、データガバナンス、調達モデルを設定する政策・プログラム所有者(国、州/都道府県、市町村機関)から始まる。次に、アーキテクチャを設計し、レガシーシステムを統合し、サイバーセキュリティとサービス管理を運用化する主契約者やシステムインテグレーターを経由する。ハイパースケールおよびソブリンクラウドプロバイダーは、認証されたリージョンとより高い保証レベルの環境を提供し、ネットワークおよびセキュリティベンダーは接続性、ゼロトラスト管理、可観測性レイヤーを提供する。ドメインアプリケーションプロバイダーは、GRP/ERP、市民エンゲージメント、公共安全ワークフローを提供し、公共部門のスキル不足に対応するため、マネージドサービスとしてパッケージ化される傾向が強まっている。
提供と運用はエコシステムの相互運用性に依存する。標準化団体や政府デジタルサービス部門がAPIとデータ交換の要件を設定し、アイデンティティ、決済、メッセージングなどの共有コンポーネントを中心にプラットフォームパターンが出現している。インドの国家都市イノベーションスタック(National Urban Innovation Stack)は、4,041の都市地方自治体全体で相互運用可能な都市ガバナンスを支援することを目的とした共通のデジタル基盤を提供することで、このプラットフォーム化を示しており、ISVやインテグレーターに対し、都度限りの自治体実装ではなく再利用可能なモジュールを構築するより明確な道筋を提供している。上流では、官民連携や、政府ワークロード向けの高性能AIインフラを含む専門的な計算資源の供給が、ベンダー選定に影響を与える度合いが増している。下流では、成果はソフトウェア機能だけでなく、導入、変更管理、継続的なコンプライアンス運用に依存する。
競合情勢
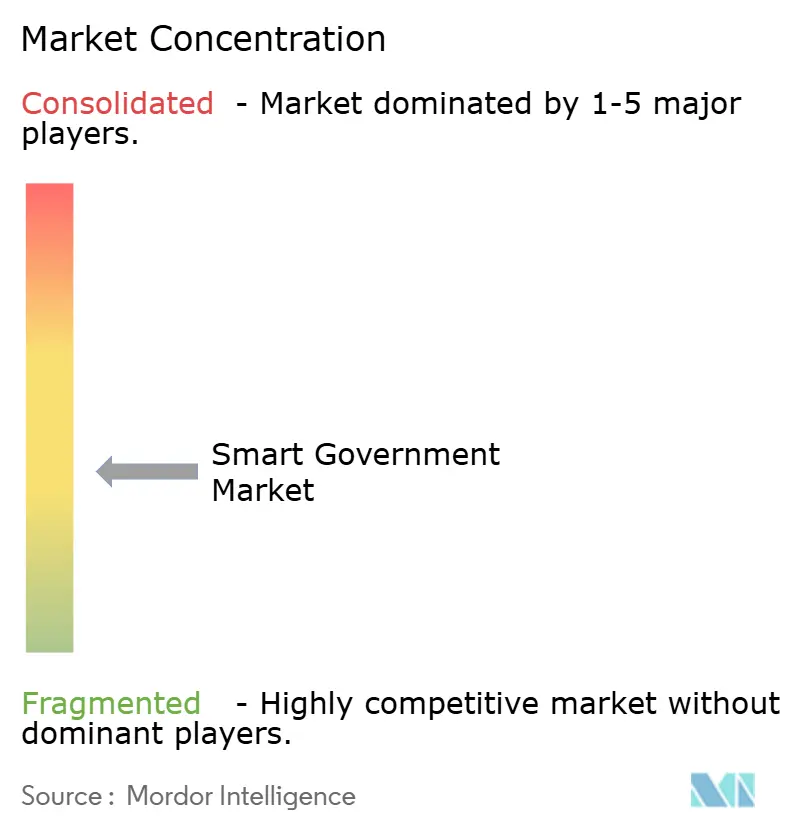
スマートガバメント市場は依然として中程度に分散しており、単一のプロバイダーが総収益の10分の1を超えて支配することはありません。IBM、Microsoft、Oracle、およびSAP SEなどの大手エンタープライズ企業は引き続き規模を活用していますが、プロジェクトが柔軟な市民向けイノベーションを要求する場合にはその優位性が薄れます。Accentureおよびデロイトのようなシステムインテグレーターはスキルギャップを埋め、一つの契約の下でアドバイザリー、構築、および運用サービスをバンドルするためにニッチなGovTechスタートアップを買収します。Tyler TechnologiesおよびCentralSquareのような専門プレーヤーは、ドメインの深さと自治体への精通度により十年単位の更新が確保されることが多く、許可申請、公共安全、および財務システムにおいて耐久性のあるニッチを切り開いています。
戦略的提携が増加しています。IBMによるASTの買収はOracle ERPの移行能力を強化し、MicrosoftとのConnect360提携はレガシードメインの専門知識とハイパースケールクラウドのリーチを統合しています。プライベートエクイティが補完的なポートフォリオを組み立て地理的リーチを拡大するロールアップを促進しており、CentralSquareによるTellusの買収がその最近の例として挙げられます。GovSignalsのような新たな挑戦者はAIを活用して調達ワークフローを合理化し、予算制約のある機関に響く成果ベースの請求を約束しています。
相互運用性とデータ主権の要求は、アプリケーションロジックを独自スタックから切り離すプラットフォームプロバイダーに白地スペースを生み出します。オープンスタンダードの支持者は、過去のロックインを警戒する購入者を引き付け、ヘッジフリーとして長期的な出口戦略を容易にするアーキテクチャを売り込んでいます。一方、サイバーセキュリティ認証は今や必須条件となっており、FedRAMP High、ISO 27001、および国別の「保護データ」クリアランスが評価において価格と機能と並んでランク付けされています。これらの認証を欠くベンダーは、機能セットが一致する場合でも認証済みの競合他社に市場を譲っています。
スマートガバメント産業リーダー
Amazon Web Services, Inc.
Cisco Systems, Inc.
ABB
Capgemini
IBM
- *免責事項:主要選手の並び順不同
スマートガバメント市場
- IBM
- Cisco Systems
- Amazon Web Services
- Oracle
- Huawei Technologies
- Capgemini
- ABB
- Microsoft
- Tyler Technologies
- Siemens
- SAP SE
- NEC Corporation
- Entrust
- HID Global (ASSA ABLOY)
- Nokia
- OpenGov
- Accenture
- Imex Systems
- Granicus
- GovPilot

市場機会と将来展望
政府がAI導入と、実効性のあるセキュリティ、データ分類、標準適合を組み合わせる分野でホワイトスペースが拡大している。この組み合わせが、コンプライアンスに準拠したクラウド、アイデンティティ、可観測性、運用サービスを網羅するエンドツーエンドスタックへの需要を推進している。具体的な兆候として、AWSが米国政府向けに大規模なAIおよびスーパーコンピューティングインフラを構築し、最近の開示情報において2026年の起工活動を言及していること、そしてブルックヘブン国立研究所がAWSと協力してGridSearch AIプロジェクトを拡大していることが挙げられる。このプロジェクトは、電力網相互接続における測定可能な運用上のボトルネックを対象としている。これらの取り組みは総じて、垂直統合されたAIプラットフォーム、政府グレードの計算資源、そして厳格なガバナンスのもとでモデルを実運用に導入できる統合サービスに対する市場需要を支えている。
第二の機会領域は、モビリティ、レジリエンス、サービス提供が共有プラットフォームに統合される都市および州/都道府県の現代化である。韓国のK-AIシティ実証事業(原州、天安、牙山)や、ドバイ・デジタル局の2026年におけるAI搭載政府アシスタントおよびスマートモビリティに関する展開活動は、相互運用可能な都市運用レイヤー、データ共有ミドルウェア、センサーと映像のエッジ・トゥ・クラウド管理への機会を示している。同時に、フィリピンの大統領令第119号(2026年7月)などのガバナンス手段は、リスクベースのデータ分類を運用化するツールへの需要を生み出している。これにより、機関やサプライヤーはワークロードを区分し、アクセス制御を定義し、各プログラムをゼロから再構築することなく、コンプライアンスに準拠したクラウドおよび分析環境の調達を加速できる。
Recent Industry Developments in スマートガバメント市場
- 2026年7月:パーソンズがニューヨーク州運輸局から3,300万ドルの契約を受注し、州全体にiNETインテリジェント交通システムを展開する。この州レベルのスマートモビリティ展開により、パーソンズはAI対応インフラにおける事業領域を拡大し、大規模都市モビリティプロジェクトにおけるGovTechインテグレーターとしての役割を強化する。
- 2025年10月:シスコシステムズとKAUSTがサウジアラビアにAI研究所を設立し、AI研究、開発、教育を推進する。この協業は、同地域の公共部門の現代化と人材育成に紐づくAI研究エコシステムを強化する。
- 2025年10月:AWSとシンガポールサイバーセキュリティ庁が国家サイバー防衛を強化するための協業に署名した。この提携は、シンガポールの政府クラウド導入と主権的サイバー耐性を支援する。


スマートガバメント市場 レポートの範囲と調査方法論
市場定義と対象範囲
本手法において、スマートガバメント市場には、公共機関がデータ、クラウド、セキュリティ、接続システムを用いて業務を運営し、市民向けサービスを提供するのを支援するデジタルソリューションおよび関連サービスが含まれる。
対象範囲の除外事項:定義されたスマートガバメントソリューションまたはサービスとして販売されない一般的な建設工事や物理的な土木工事は除外する。
セグメンテーション概要
- コンポーネント別
- ソリューション
- サービス
- デプロイメントモデル別
- オンプレミス
- クラウド
- ハイブリッド
- アプリケーション別
- 資源計画(GRP/ERP)
- 公共安全・セキュリティ
- 市民エンゲージメントプラットフォーム
- 環境・インフラモニタリング
- スマートモビリティ・交通
- エンドユーザーレベル別
- 国家/連邦
- 州/県
- 地方/市区町村
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- 南米のその他
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- 欧州のその他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- アジア太平洋のその他
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東のその他
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- アフリカのその他
- 北米
データソース、市場規模算定、検証
デスクリサーチ
デスクリサーチは、政府IT需要の動向と支出の集中箇所を説明する公開情報から始まる。主にマクロ的な背景として世界銀行とIMF、デジタル政府のベンチマークとしてOECD、導入指標として国連の電子政府調査発表、接続性とデジタル対応度としてITUの出版物を確認する。
前提を現実的なものに保つため、政府予算文書や調達ポータル、NISTの標準およびガイダンス、米国センサス局による公共部門の構造に関する参考資料も使用する。次に、企業の年次報告書、投資家向け説明資料、信頼できる報道機関を用いて、ソリューションの組み合わせ、公共部門への関与度、価格に関する説明を把握する。有料サブスクリプションは、企業財務情報や特許データベースについて選択的に使用され、製品の重点分野と投資強度を相互検証できるようにする。これらの情報源は網羅的なものではなく、疑問が生じた際には他の公開文書や参考資料も検証・明確化のために使用する。
一次インタビューおよび調査
一次調査は、主要地域の公共部門購買担当者、システムインテグレーター、ソリューション専門家を対象とした専門家インタビューと構造化調査によって行われる。目的は、実務上の予算サイクルと導入上の制約を反映し、クラウドおよびセキュリティ導入に関する前提と、プロジェクト規模の一般的な設定方法を精緻化することである。
これらの議論を用いて、クラウドおよびセキュリティの導入速度、一般的なプロジェクト規模、そして今後12~24か月間に優先されるアプリケーション分野を確認する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:32% | 経営幹部(CXO):13% | アジア太平洋(APAC):44% |
| ミドルティア:52% | 機能/部門責任者:43% | 欧州・中東・アフリカ(EMEA):29% |
| 小規模プレイヤー:16% | マネージャー:44% | 米大陸:27% |
市場規模算定と予測
当社の市場モデルは、公共部門のデジタル化およびIT現代化活動を、ソリューションタイプ全体にわたる導入率および普及率の論理によって再構築し、現実的な支出帯を用いて価値に変換するトップダウン構築から始まる。結果は、サンプル抽出された契約額、いくつかのサプライヤーの収益集計、ユーザー単価または導入単価チェックなど、選択的なボトムアップ的近似によって裏付けられ、これらはギャップが生じた際に総額を調整するために使用される。
モデルで使用される入力には、政府プログラムにおけるクラウド導入率、サイバーセキュリティおよびアイデンティティプロジェクトの強度、電子政府プラットフォームの更新周期、スマート監視導入のパイプライン、会計年度予算編成に紐づく調達の季節性などの指標が含まれる。予測はシナリオ分析を用いて行われ、成長率は予想される資金供給の勢い、デジタルアイデンティティとデータ共有を推進する政策、調達の遅延や実装能力といった制約要因によって調整される。回答者の入力が地域によって異なる場合、それらの差異は一つの世界的なパターンに強制的に統一されるのではなく、予測に反映される。
データ検証と更新サイクル
検証は複数のチェックを通じて行われ、最終的な数値が観測可能な需要の兆候と結びついた状態を保つ。アナリストは、モデル化された結果を、公共予算の方向性、プログラム発表、契約活動のパターンなどの独立した指標と比較し、想定範囲を外れる差異について調査する。
承認前に二次審査を行い、主要な政策変更、資金の見直し、または短期的な優先順位を変えるような突発的なサイバーセキュリティ事案など、要因に重大な変化が生じた場合には専門家に再度確認を行う。レポートは年次で更新され、重要な事象が発生した際には中間更新が行われ、クライアントが利用可能な最新の見解を受け取れるよう、最終確認が納品前に完了する。
他の発行済み推定値と比較したMordor Intelligenceのスマートガバメント市場規模
発行されているスマートガバメントの市場規模は、各発行者が異なる境界、時期、価格設定の論理を選択するため、大きく異なって見えることがある。差異は、クラウド提供の扱い方、サービスの計上方法、そしてどの政府レベルと地域が中核的な定義に含まれるかにも起因する。
クラウド導入の組み合わせを追跡し、ソリューションとサービスの区分をチェックし、通貨換算のタイミングに関する前提を更新することで、Mordor Intelligenceは、隣接する公共部門IT支出を緩やかに含めるのではなく、実際に定義されたソリューションおよび実装支援として提供されているものにスマートガバメントの総額を確実に紐づけている。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法におけるギャップ |
|---|---|---|
| Mordor Intelligence | USD 58.33 B (2026) | |
| 業界発行者A | USD 43.80 B (2025) | より早い基準年を使用し、より狭い需要プールを適用している可能性があり、予算承認や調達リードタイムを経て本格化する複数年にわたる変革プログラムを過小に計上する可能性がある。 |
| 業界発行者B | USD 36.20 B (2023) | より古い基準年から始まり、スマートガバメントとして計上される対象が異なる場合があり、特により広範な公共部門ITプロジェクトが一貫したサービス付帯基準なしに部分的に含まれたり除外されたりする場合に差異が生じる。 |
値の差異は主に、基準年の選択、サービス付帯のルール、そしてスマートガバメントソリューションとより広範な政府IT全体との対比において範囲がどの程度厳密に保たれているかによって説明される。明確な境界規則と、導入・調達の兆候に紐づく再現可能なチェックにより、この推定値は監査や計画への再利用がしやすい状態が保たれる。


レポートで回答される主要な質問
スマートガバメント市場の現在の規模はどれくらいで、2031年までにどこへ向かっているのか?
市場は2026年にUSD 583.3億で、2026年から2031年の年平均成長率(CAGR)19.01%で2031年にはUSD 1,391.8億に達する見込みです。
スマートガバメントベンダーにとって最も急速な成長機会を提供する地域はどこか?
アジア太平洋が最も急成長する地域であり、シンガポール、インド、および中国のプログラムが大規模展開を牽引する中、2031年まで年平均成長率(CAGR)21.05%で拡大しています。
公共部門のデジタルトランスフォーメーションプロジェクトを支配するデプロイメントモデルはどれか?
クラウドデプロイメントはすでに2025年のスマートガバメント市場シェアの66.30%を占め、機関がスケーラブルでコンプライアントなインフラを2031年まで優先する中、年平均成長率(CAGR)20.65%で進んでいます。
最も強い投資の勢いを見せているアプリケーションセグメントはどれか?
環境・インフラモニタリングが年平均成長率(CAGR)20.12%で成長をリードしており、2031年まで IoTセンサーと予測アナリティクスを必要とする気候強靭性義務に牽引されています。
政府の購買者はソリューションとサービスの支出をどのようにバランスしているか?
ソリューションは収益シェア60.45%を維持していますが、サービスは年平均成長率(CAGR)20.03%でより速く成長しており、2031年まで複雑な展開リスクを軽減するための実装の専門性を機関が重視しているためです。
スマートガバメントの採用を遅らせる可能性のある主要な課題は何か?
不均一なデータ共有法、エスカレートするサイバーセキュリティ上の懸念、および公共部門のデジタルスキルギャップが相まって、全体的な成長見通しを約5.4パーセントポイント引き下げます。
最終更新日:



