
ケイ酸ナトリウム市場規模・シェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
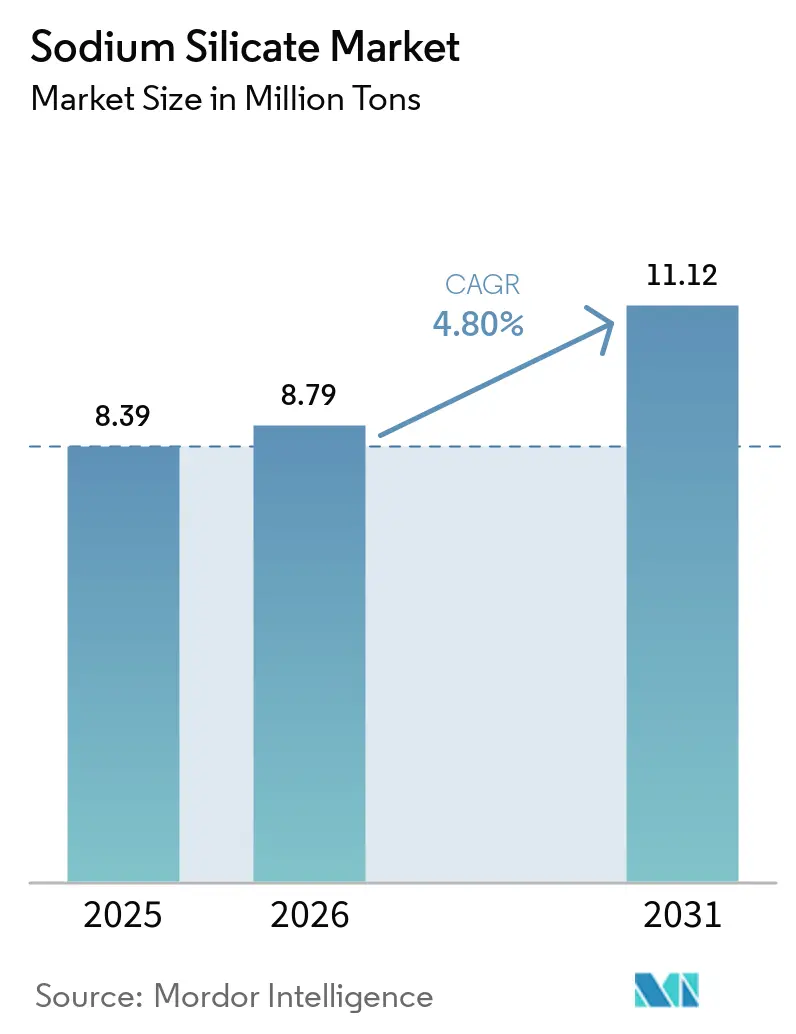
| 市場取引高 (2026) | 8.79 百万トン |
| 市場取引高 (2031) | 11.12 百万トン |
| 成長率 (2026 - 2031) | 4.80 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
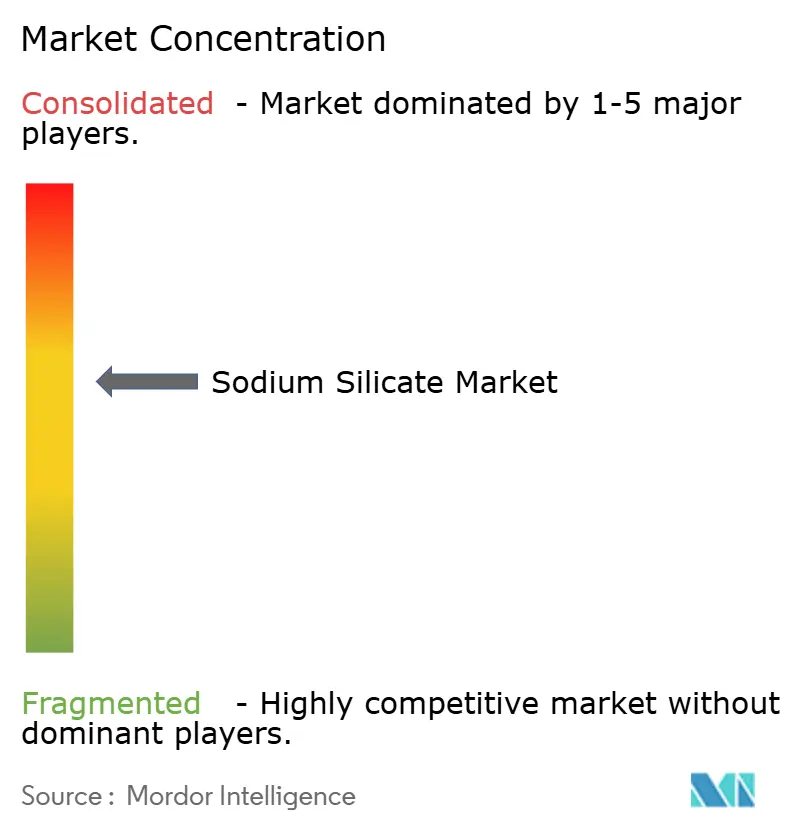
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるケイ酸ナトリウム市場分析
ケイ酸ナトリウム市場規模は、2025年の839万トンから2026年には879万トンへと拡大し、2026年から2031年にかけて年平均成長率(CAGR)4.8%で推移し、2031年には1,112万トンに達すると予測されている。この拡大は、資源効率の高い製造および循環経済への取り組みを支える用途における当該化学品の重要性の高まりを反映している。洗剤配合、高度な接着剤システム、低炭素建設材料への採用増加が数量成長を支え、高純度グレードへの需要が全体的な価値軌道を押し上げている。競争差別化は、プロセスの自動化、製品のカスタマイズ、および垂直統合に依存しており、主要サプライヤーは原材料価格の変動にもかかわらず安定したマージンを維持できている。主要経済圏における規制強化は、より厳格な排水・職場安全基準を満たすことができる資本力のある生産者にとっての参入障壁を深める一方、これらの規制はエコフレンドリーな配合および閉ループリサイクルにおけるイノベーションをも促進している。
主要レポートのポイント
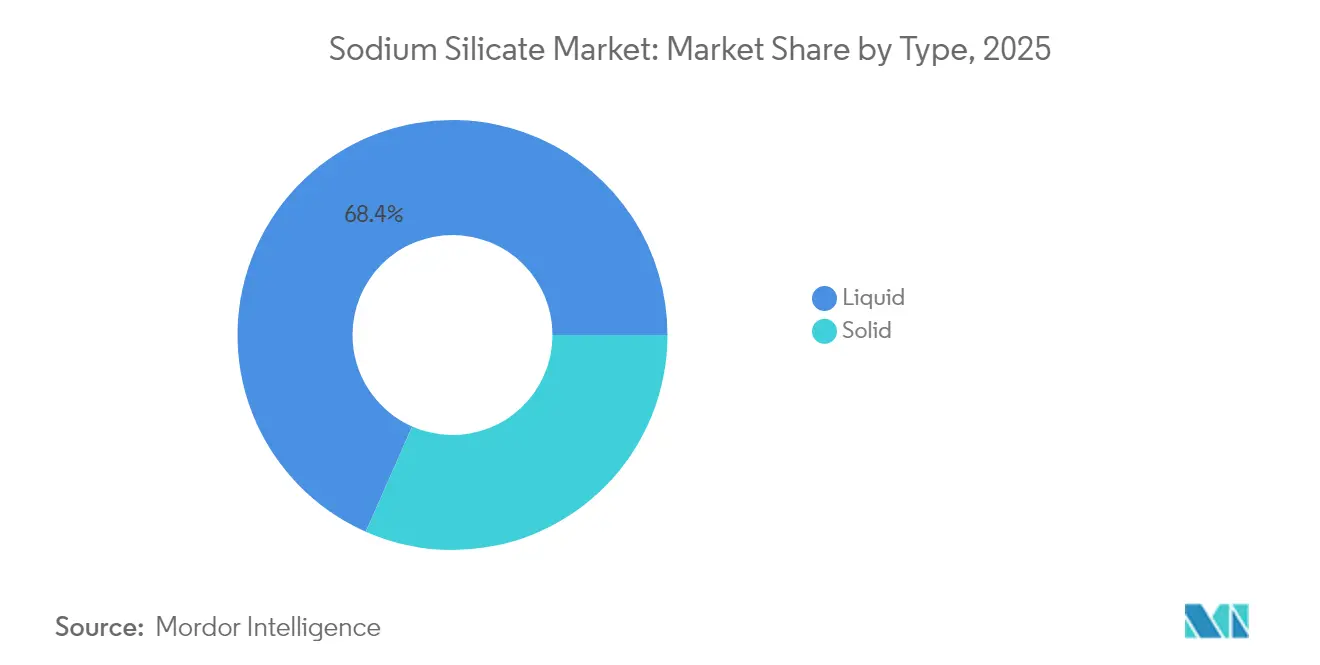
- タイプ別では、液体ケイ酸ナトリウムが2025年のケイ酸ナトリウム市場シェアの68.39%を占めた。また、液体ケイ酸ナトリウムは2031年に向けてCAGR 5.05%で成長すると予測されている。
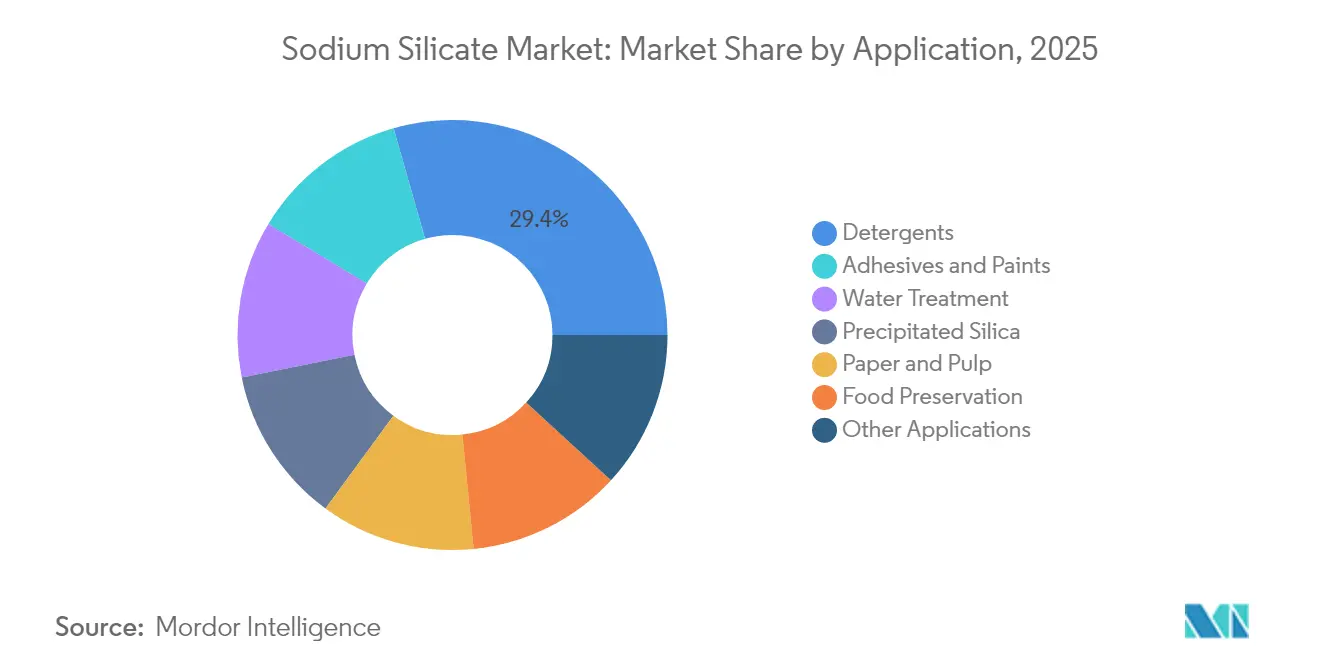
- 用途別では、洗剤セグメントが2025年のケイ酸ナトリウム市場規模の29.42%のシェアを占めた。用途別では、接着剤・塗料が2031年まで最速のCAGR 5.39%を記録すると予想される。
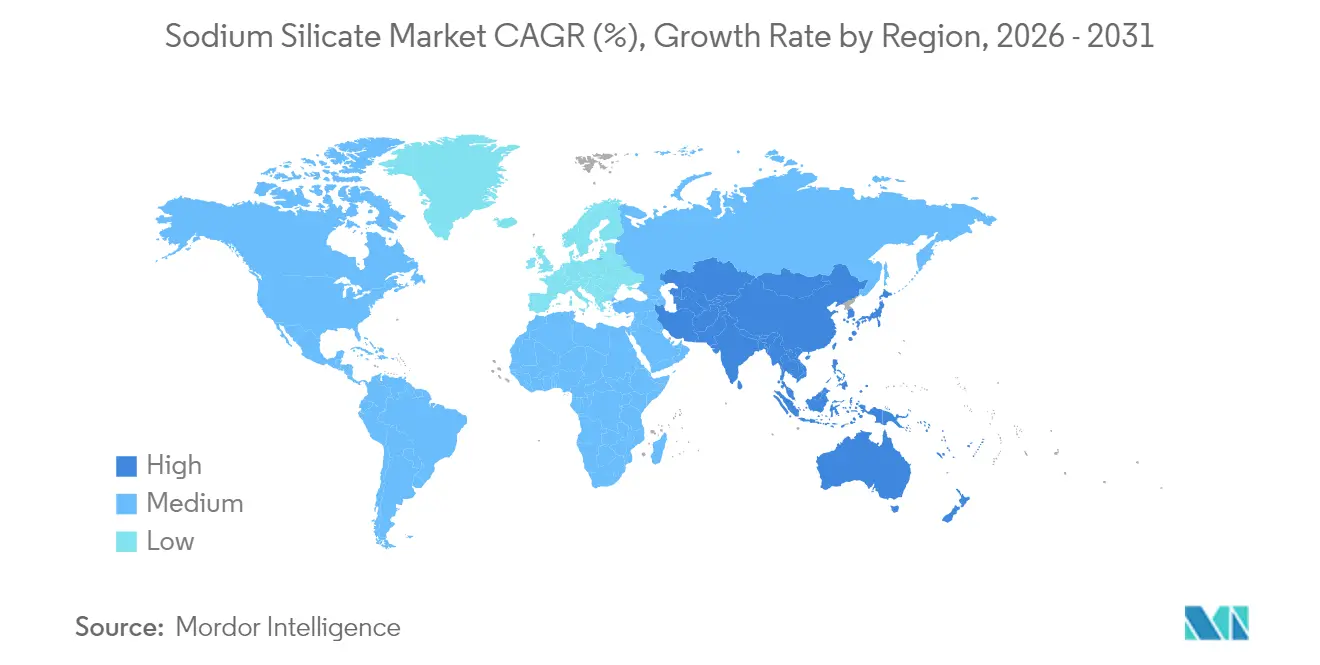
- 地域別では、アジア太平洋地域が2025年に数量シェア42.12%でトップとなり、2026年から2031年にかけてCAGR 5.70%で拡大する見込みである。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (約)CAGRへの予測影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 廃紙リサイクル需要の増大 | +0.8% | 世界規模、北米・欧州に集中 | 中期(2〜4年) |
| 「グリーン」タイヤへの沈降シリカ使用拡大 | +1.2% | 世界規模、アジア太平洋自動車ハブが主導 | 長期(4年以上) |
| 低所得経済圏における粉末洗剤の使用拡大 | +0.9% | アジア太平洋、中東・アフリカ | 短期(2年以内) |
| ジオポリマーセメントの急速な産業規模での普及 | +1.1% | 世界規模、オーストラリア・欧州での早期採用 | 長期(4年以上) |
| 循環経済における閉ループガラスリサイクルの推進 | +0.7% | 欧州、北米、アジア太平洋へ拡大中 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
廃紙リサイクル需要の増大
再生原料含有率の向上を義務付ける政府の規制により、浮選脱墨プロセスにおけるケイ酸ナトリウムの使用が加速している[1]「脱墨パルプにおける白色度の向上」、BioResources、bioresources.ca。現代の製紙工場は回収古紙1トン当たり8〜12kgのケイ酸ナトリウムを消費しており、この化学品のアルカリ性制御がインク粒子の再凝集を防ぎ、印刷業者が厳格な白色度・清潔度基準を満たすことを可能にしている。特に欧州では、使い捨てプラスチック規制(単一使用プラスチック指令)によりコンバーターが紙ベースの形態へ移行することで、プラスチック代替がさらなる繊維需要を生み出し、需要が高まっている。安定したpHバッファリンググレードを供給できるサプライヤーは、統合製紙グループと長期契約を確保している。
「グリーン」タイヤへの沈降シリカ使用拡大
沈降シリカ1トンの製造には約1.3トンのケイ酸ナトリウム原料が必要であり、タイヤメーカーが進化する燃費表示規制に対応するため転がり抵抗を低減するにつれて、直接的な需要牽引効果が生じています。シリカ対ソーダ比率が狭い高純度ケイ酸ナトリウムグレードは、制御された表面積と細孔性を持つシリカを生成するためプレミアム価格が付けられており、これは次世代電気自動車タイヤにとって重要なパラメーターです。南アジアにおける生産能力の増強が地域需要の勢いを後押ししています。
低所得経済圏における粉末洗剤の使用拡大
粉末ランドリー製品は新興経済圏におけるバリューオプションであり続けている。現地の配合メーカーは、湿潤な気候における封鎖性とアンチケーキング効率を最大化するため、ケイ酸ナトリウムの配合量を8〜15%に維持している。都市化が小売普及を促進するにつれ、供給契約では高速スプレードライ操作に適した粒状シリケートグレードの指定が増え、店頭での洗剤粉末の流動性確保が求められている。
ジオポリマーセメントの急速な産業規模での普及
オーストラリアおよび欧州連合における政府資金によるインフラ試験事業では、ライフサイクルCO₂をポルトランドセメント比で最大80%削減するジオポリマーコンクリートが実証されている。ケイ酸ナトリウムは主要なアルカリ活性化剤として機能し、常温でアルミノケイ酸塩前駆体を溶解させ、急速な強度発現を可能にする。低炭素建設材料に関する公共調達目標により、今後10年にわたり構造的需要が固定される見込みである。
抑制要因の影響分析*
| 抑制要因 | (約)CAGRへの予測影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 高アルカリ性シリケートの健康・安全上のリスク | -0.60% | 世界規模、先進国市場での規制強化 | 短期(2年以内) |
| ソーダ灰価格の変動 | -0.90% | 世界規模、輸入依存地域で深刻 | 短期(2年以内) |
| シリケート液の排水基準に関するEU規制の強化 | -0.80% | 欧州 | 中期(2〜4年) |
| 鋳造コアにおけるバイオベースバインダーからの競合脅威 | -0.50% | 世界規模、北米・欧州での初期参入 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高アルカリ性シリケートの健康・安全上のリスク
規制当局は高濃度ケイ酸ナトリウムを腐食性として分類しており、より厳格な職場暴露限界値および個人用保護具の義務付けが強まっている[2]「職場有害物質情報システム」、カナダ保健省、hwc.gc.ca。中小規模のユーザーはコンプライアンスコストの増大に直面しており、クラフト鋳造所やマイクロスケールの洗剤ブレンダーなど価格感応度の高い産業での採用が遅れる可能性がある。高度な閉ループ取り扱いシステムおよびリモートモニタリングを導入した大手生産者は、操業の安全性と川下顧客からの信頼を確保している。
ソーダ灰価格の変動
ソーダ灰はケイ酸ナトリウム製造コストの最大45%を占める。2024年後半に価格は軟化したものの、過去のサイクルでは主要生産国のエネルギー価格の変動や輸出政策に伴い急激な反発が見られた。契約購買者はサプライ契約にヘッジ条項を追加するケースが増えているが、コスト急騰を最終ユーザーに転嫁できない生産者にとってマージン圧縮は短期的なリスクとして残る。ソーダ灰調達先の地理的多様化は、欧州および南米の企業における経営課題として浮上している。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
液体グレードのリードが拡大液体製品は2025年のケイ酸ナトリウム市場の68.39%を占め、2031年まで年平均成長率(CAGR)5.05%で拡大すると見込まれている。水処理施設における自動フィードシステムは液体化学品を好む傾向があり、溶解遅延を排除し、より精密な投与制御を可能にする。濃縮50°ボーメ(Baumé)イノベーションは反応性を保ちながら輸送コストを25%削減するため、輸出志向の洗剤メーカーに歓迎されている。固体ビーズおよび粉末形態は、貯蔵寿命、遠隔保管、または超高アルカリ性が重要な場面での関連性を維持しているが、ロジスティクス最適化された液体が段階的なシェアを獲得するにつれ価値ギャップは縮小している。
メーカーは膜ろ過を活用して液体グレードのシリカ対ソーダ比を精密に調整し、高純度沈降シリカおよびスペシャリティ接着剤用途向けのパフォーマンス特化型中間体を生産している。この設備集約型の能力は、ユーティリティおよび熟練労働力が不足している地域において技術的な参入障壁を形成している。液体製品のポートフォリオの幅広さが、統合サプライヤーが高いEBITDAマージンを維持し、多国籍の日用消費財(FMCG)企業との長期供給契約を確保できる理由を説明している。
注記: 各セグメントの詳細なシェアはレポート購入後にご覧いただけます


用途別:
洗剤がリードを維持し、接着剤が加速洗剤は2025年の総需要の29.42%を供給しており、ケイ酸ナトリウム原料換算で247万トンに相当する。成長は引き続き、コスト重視の消費者が粉末配合を優先する南アジアおよび東南アジアの中産階級の拡大と連動している。一方、接着剤・塗料セグメントはCAGR 5.39%での成長が予測されており、耐火性を求めてミネラル接着剤を指定するインフラプロジェクトや、軽量基材向けにウォーターガラスベースの塗料へ移行する自動車ボディショップが牽引している。
沈降シリカ生産は、世界のタイヤメーカーが燃費効率スコアの厳格化に対応するなか、依然として堅調な需要の流れを維持している。水処理施設は老朽化した配水ネットワークの腐食防止にシリケートブレンドを採用しており、この傾向は連邦インフラ予算によって強化されている。食品保存はニッチ分野ではあるが、100mMのケイ酸ナトリウム投与量において貯蔵トウモロコシの真菌抑制率が最大79.7%に達するという研究結果により、需要拡大の勢いを増している。全体として、用途の多様化が進むことで、特定の用途セグメントの循環的な変動に対する需要の緩衝効果が高まっている。
注記: 各セグメントの詳細なシェアはレポート購入後にご覧いただけます
地域分析
アジア太平洋地域 ケイ酸ナトリウム市場
アジア太平洋地域は2025年において世界消費量の最大シェアである42.12%を占めている。泰倉Sinochの30万トン工場などの施設を含む中国の国内生産者は、ソーダ灰から固体および液体ケイ酸塩まで後方統合を行い、東南アジア全域への輸出を支えている。インドの洗剤産業は、液体ケイ酸塩の投入量制御に依存するスプレー乾燥塔の設置を加速させており、オーストラリアは政府資金による交通インフラプロジェクトにおけるジオポリマーセメントの早期導入を促進している。
北米 ケイ酸ナトリウム市場
北米の需要は、ケイ酸塩系腐食抑制剤を指定する水インフラ整備への連邦支出の恩恵を受けている。シェール盆地のオペレーターは、粘土層を安定させる削流体添加剤としてケイ酸ナトリウムを使用しており、全体的な掘削リグ稼働数が変動する場合でも地域の需要を安定的に維持している。高品質エレクトロニクスグレードの需要は西海岸の半導体回廊に集中しており、高純度グレードが傷のないガラスの製造を支えている。
欧州 ケイ酸ナトリウム市場
欧州は量よりも質を重視する姿勢を維持している。水枠組み指令に基づく排水規制の強化はコンプライアンスコストを増加させる一方、閉ループ式水リサイクルシステムを備えた生産者に有利に働く。Qemeticaによる2024年11月のPPGシリカ資産の買収などの業界再編の動きは、主に地域のタイヤ産業に供給する沈降シリカのバリューチェーンにおける供給を引き締めている。閉ループ式ガラスリサイクル用化学品への需要も、需要量の安定をさらに支えている。

バリューチェーン分析
上流のバリューチェーンは、高純度シリカ砂とアルカリ(主にソーダ灰、一部の製法では苛性ソーダ)という2つの重要な原料を基盤としており、液状グレードを製造するために後で溶解される珪酸ナトリウムガラスを生成する高温溶融工程(通常約1,100~1,600度C)により、エネルギー強度が主要なコストおよびリスクの要因となっている。ソーダ灰の価格変動は製造コストの大きな部分を占めるため特に重大であり、これが生産者を原料調達の多様化、そして可能であれば上流統合へと押しやっている。
中流の加工は通常、溶融ガラス(カレット)を商業形態(液体、ビーズ、粉末)に変換し、沈降シリカや性能グレード用途向けにより高い仕様の中間体を供給するための精製および比率制御工程を含むことが増えている。下流では、珪酸ナトリウムはバルク化学品物流を通じて洗剤配合業者、パルプ・製紙工場(脱墨)、水道事業者(腐食制御配合)、沈降シリカ生産者(タイヤバリューチェーン)、接着剤・塗料、セラミックスへと流通し、スラリーのレオロジーと生強度を改善する解膠剤・結合剤として機能する。先進的な用途からの技術主導の需要は、セラミックスの研究開発で見られ、2025年7月の研究では、床タイル製造向けに混合リン酸塩-珪酸ナトリウム添加剤(CERADIT+)が検証され、珪酸塩化学と工業運用における緻密化・焼成効率目標との関連性が示された。
競合環境
ケイ酸ナトリウム市場は中程度に集中している。BASF、PQ Corporation、Tokuyama Corporationなどの多国籍企業が生産能力規模、研究開発の深さ、および技術サポートのカバレッジにおいてリードしており、地域専門企業は近接性とコストの機動性によってニッチな国内需要を取り込んでいる。原料、生産、および川下の沈降シリカ資産を所有する統合プレーヤーは、セグメントをまたぐシナジーを享受し、ソーダ灰価格変動によるマージンへのエクスポージャーを緩衝している。製造拠点の地理的多様化は、貿易政策リスクおよび通貨変動に対するヘッジとなっている。
ケイ酸ナトリウム産業のリーダー企業
PQ Corporation
QEMETICA
BASF
Nippon Chemical Industrial CO., LTD.
Tokuyama Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
ケイ酸ナトリウム市場
- Alumina doo Zvornik
- BASF
- C Thai Group
- QEMETICA
- Evonik Industries
- Gujarat Multi Gas Base Chemicals Pvt Ltd
- Hindcon Chemicals Ltd.
- Kiran Global Chem Ltd.
- Nippon Chemical Industrial Co. Ltd.
- Nouryon
- Occidental Petroleum Corporation
- PQ Corporation
- Silmaco
- Tokuyama Corporation
- W. R. Grace & Co.-Conn.

市場機会と将来展望
欧州における統合とポートフォリオの再編は、供給の継続性、グレードの合理化、複数の最終用途にわたる技術サービスを求める顧客にとって余地を生み出している。実際、PQがBASFの珪酸塩事業(デュッセルドルフ/ホルトハウゼンの生産資産を含む)を引き継ぐ拘束力のある契約は、2026年後半のクロージングを目標としており、調達の再資格化サイクルを引き起こす可能性がある。この動きは、顧客が洗剤、水処理、特殊グレードの調達要件を再確認する中で、代替供給業者や地域トーリングにとっての調達機会を開く傾向がある。
インドにおける能力増強と許認可活動は、増分的な需要拠点と、液状グレードの輸送・運転資本負担を軽減する地域化された供給の機会を浮き彫りにしている。2026年2月、Unison Metals Limitedはアーメダバードのダマトバンにある新たな38,000MT能力の珪酸ナトリウム施設で商業生産を開始し、シヤルパリ-マフアパリ工業団地(チャッティースガル州ライガル)における別の28,800MTPA珪酸ナトリウムプロジェクトは2026年6月に設立同意を取得した。これらの投資と並行して、市場はより厳しい仕様が重要となる高付加価値の販路の構築を続けており、例えば低転がり抵抗タイヤ用の沈降シリカ向け珪酸ナトリウム原料や、ジオポリマーセメントの試験に使用される珪酸塩系活性化剤などが挙げられる。これはコモディティ的な数量だけでなく、カスタマイズされた比率とよりクリーンな生産システムに対する需要を支えている。
Recent Industry Developments in ケイ酸ナトリウム市場
- 2026年5月:BASFとPQは、デュッセルドルフ/ホルトハウゼン拠点の生産資産を含む、BASFの珪酸塩事業をPQに移管する拘束力のある契約を締結した。クロージングは2026年後半を目標としている。この取引は欧州の珪酸塩市場における統合を加速させ、一貫した液状グレード供給と技術サポートに依存する顧客の契約動向を変化させる可能性がある。
- 2026年2月:Unison Metals Limitedは、アーメダバードのダマトバンにある新しい特殊化学品部門施設で商業生産を開始し、38,000MTの珪酸ナトリウム製造能力を追加した。この立ち上げにより、バルク液体配送のリードタイム短縮の恩恵を受けるインドの洗剤、建設化学品、産業ユーザー向けの現地供給が改善される。
- 2024年11月:Qemeticaは、PPG Industriesの沈降シリカ事業の買収を完了し、珪酸ナトリウム原料に関連する下流事業を拡大した。この垂直統合により、珪酸ナトリウム生産とタイヤ業界の沈降シリカ需要とのつながりが強化され、欧州および北米における珪酸塩からシリカへのチェーン全体でのQemeticaの地位が強化される。


ケイ酸ナトリウム市場 レポートの範囲と調査方法論
市の定義と対象範囲
本市場は、バインダー、ビルダー、またはプロセス助剤として機能する工業用途向けに固体または液体形態で販売されるケイ酸ナトリウム(ウォーターグラスとも呼ばれる)を対象としています。主要な消費産業および地域における需要を、一貫した製品範囲とエンドユーズマッピングを用いて算定しています。
対象外の範囲:ケイ酸ナトリウムが組み込み原料に過ぎず、最終製品が別途価格設定・取引される下流製品(例:完成洗剤や紙)は算定対象外としています。
セグメンテーション概要
- タイプ別
- 固体
- 液体
- 用途別
- 接着剤・塗料
- 洗剤
- 食品保存
- 沈降シリカ
- 紙・パルプ
- 水処理
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、現地調査で仮定を検証する前に、ケイ酸ナトリウムの生産、貿易、エンドユーズの動向に関する基本的な背景情報を整理するものです。USGS鉱物情報、国連コムトレード貿易統計、米国国際貿易委員会データ、ユーロスタット産業指標、ならびにECHAなどの化学物質安全性・分類参考資料などの公開情報を参照し、定義と一般的な使用パターンの整合を図っています。
並行して、企業の年次報告書、投資家向けプレゼンーション、信頼性の高いニュース報道を精査し、生産能力の増強、プラント稼働率に関するコメント、価格動向を追跡しています。構造が利用可能な場合は、有料データベースサブスクリプションを企業財務、特許ランドスケープ、輸出入貨物レベルの確認に活用し、モデルの入力データが現実に即したものとなるよう努めています。これらのソースは例示であり網羅的なものではなく、データ収集、検証、および明確化の過程で他の多くの公開情報も参照しています。
一次インタビューおよびサーベイ
一次インタビューは、ケイ酸ナトリウム需要のうち洗剤、紙・パルプ、水処理、接着剤・コーティング、沈降シリカ用途に占める割合、およびこの構成が地域によってどのように変化するかを確認するために実施しています。アジア太平洋、欧州・中東・アフリカ、南北アメリカ全域のメーカー、販売業者、大口エンドユーザーと対話し、価格ロジック、グレード区分(固体対液体)、および現実的な採用促進要因を検証した上で最終集計値を確定しています。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | 最高経営幹部:13% | アジア太平洋:37% |
| 中位層:52% | 部門・ユニットリーダー:38% | 欧州・中東・アフリカ:37% |
| 中小規模プレイヤー:15% | マネージャー:49% | 南北アメリカ:26% |
市場規模算定と予測
コアモデルはトップダウンアプローチを採用しており、生産・貿易データから地域別の見かけ上の消費量を再構築し、主要な用途別需要プールに配分します。結果は、サンプリングされたサプライヤーの出荷量指標、典型的な製品形態区分のチャネルチェック、および必要に応じた数量から価値への換算に関するサニティチェックを含む選択的なボトムアップ推計によって検証されます。
本市場における主要インプットには、地域別洗剤生産量のトレンド、紙・パルプの稼働率、接着剤・コーティング使用量に連動した建設活動シグナル、水処理インフラ支出の動向、ならびにゴム・タイヤ活動に起因する沈降シリカ需要の方向性が含まれます。予測においては、成長がしばしば異なる速度で動く少数のエンドマーケットにって牽引され、エネルギーおよび輸送条件によって変動し得るため、時系列ビューの上にシナリオ分析を重ねています。直接データが乏しい場合は、インタビューから得た保守的な範囲でギャップを補い、貿易フローとエンドユーズ指標との相互チェックを通じて絞り込みを行います。
データ検証と更新サイクル
アウトプットは多段階チェックによって検証されており、モデル化された地域別合計値を、貿易収支の方向性、生産能力に関するアナウンス、インタビューで議論された現実的なエンドユーズ消費範囲などの独立したシグナルと比較します。乖離が異常に見える場合は、仮定を再検討し、平均値に平滑化するのではなく、ターゲットを絞ったフォローアップ通話を通じて要因を明確にします。
最終承認前に、モデル全体が内部ピアレビューを経ることで、単位ロジック、換算係数、地域別区分の一貫性が保たれます。レポートは年次で更新され、大規模な生産能力変更や需要ショックなど重要なイベントが発生した場合は中間更新が行われます。納品直前には、公開された最新動向の新たなスキャンを実施し、公表内容を最新の状態に保ちます。
Mordor Intelligenceのケイ酸ナトリウム市場規模と他の公表推計値との比較
ケイ酸ナトリウムの公表市場規模がしばしば異なるのは、基礎となる対象範囲と測定単位が異なること、および価格・換算の前提が必ずしも透明化されていないことに起因しています。また、推計値が貿易・生産の実態に基づいているか、それとも広範な下流バリューチェーンにまで拡張されているかによっても差異が生じます。
一般的な相違点として、調査がケイ酸ナトリウムを物理的数量(トン)で算定しているか、米ドルによる収益で算定しているか、また液体グレードと固体グレードが洗剤、紙・パルプ、水処理、接着剤・塗料、沈降シリカなどの用途全体で一貫して扱われているかどうかが挙げられます。一部の推計では単一のグローバル平均価格を使用しており、低コストグレードが主流の地域では価値を過大評価し、高純度需要が高まっている地域では過小評価する可能性があります。これはMordor Intelligenceが参照する数量優先アプローチにおいて明示に保持されている対象範囲の選択です。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 0.00 ビリオン 米ドル(2026年) | |
| グローバルリサーチパブリッシャーA | 78.4億 米ドル(2025年) | 収益ベースの算定は独自の基準年で提示されており、想定平均販売価格と通貨タイミングによって推計値が大きく変動する可能性がありますが、これらはグレードおよび地域別に必ずしも分解されていません。 |
| 産業データファームB | 118.0億 米ドル(2024年) | より高い合計値は、隣接するケイ酸塩カテゴリーの算入や高いグローバル価格水準の使用など、より広範な包含の選択、および地域をまたいだ用途区分の検証に対する限られた可視性から生じる可能性があります。 |
この比較は、乖離の大部分が単位の選択と定義内で何がカウントされるかに起因し、次いで平均価格が予測にどのように引き継がれるかによることを示しています。需要プールをエンドユーズ数量に結び付け、貿易および産業稼働シグナルと照合することで、最終的な数値は明確なステップと入力値に追跡可能な状態をち、経時的に再確認することができます。


レポートで回答される主要な質問
2031年までにグローバルなケイ酸ナトリウム需要にはどの程度の数量成長が期待されますか?
消費量は2026年の879万トンから2031年の1,112万トンへと拡大し、CAGR 4.80%を示すと予測されている。
2031年までに最も大きな増分トン数をもたらす地域はどこですか?
アジア太平洋地域が最大の絶対的数量を追加し、洗剤および建設産業の拡大がその基盤となる。
液体グレードが固体形態に対してシェアを拡大しているのはなぜですか?
液体製品は溶解工程を排除し、自動投与を可能にするとともに、新しい50°ボーメ(Baumé)グレードが輸送量を25%削減する。
ソーダ灰価格の変動は生産者のマージンにどのような影響を与えますか?
ソーダ灰は生産コストの最大45%を占めるため、契約による転嫁または調達先の多様化で相殺されない限り、価格急騰はマージンを圧迫する可能性がある。
最も急速な成長見通しを持つ新興用途はどれですか?
接着剤・塗料はインフラ整備と自動車の軽量化を背景に、最高のCAGR 5.39%を記録すると見込まれている。
最終更新日:



