
沈降シリカ市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
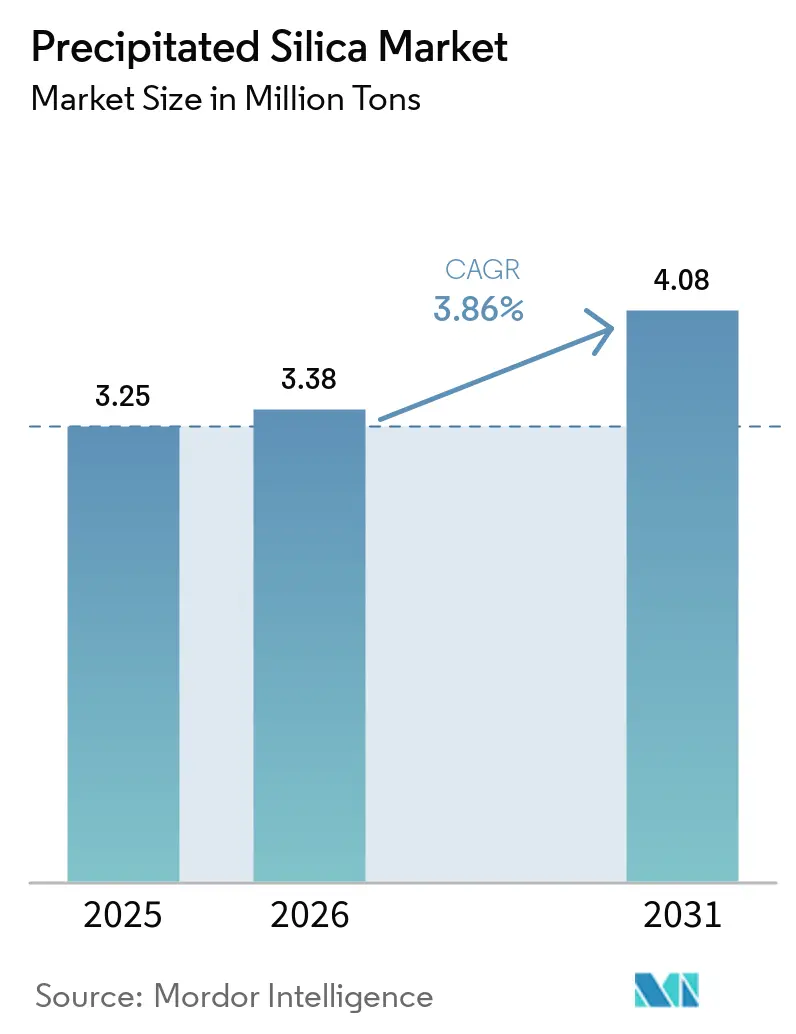
| 市場取引高 (2026) | 3.38 百万トン |
| 市場取引高 (2031) | 4.08 百万トン |
| 成長率 (2026 - 2031) | 3.86 % |
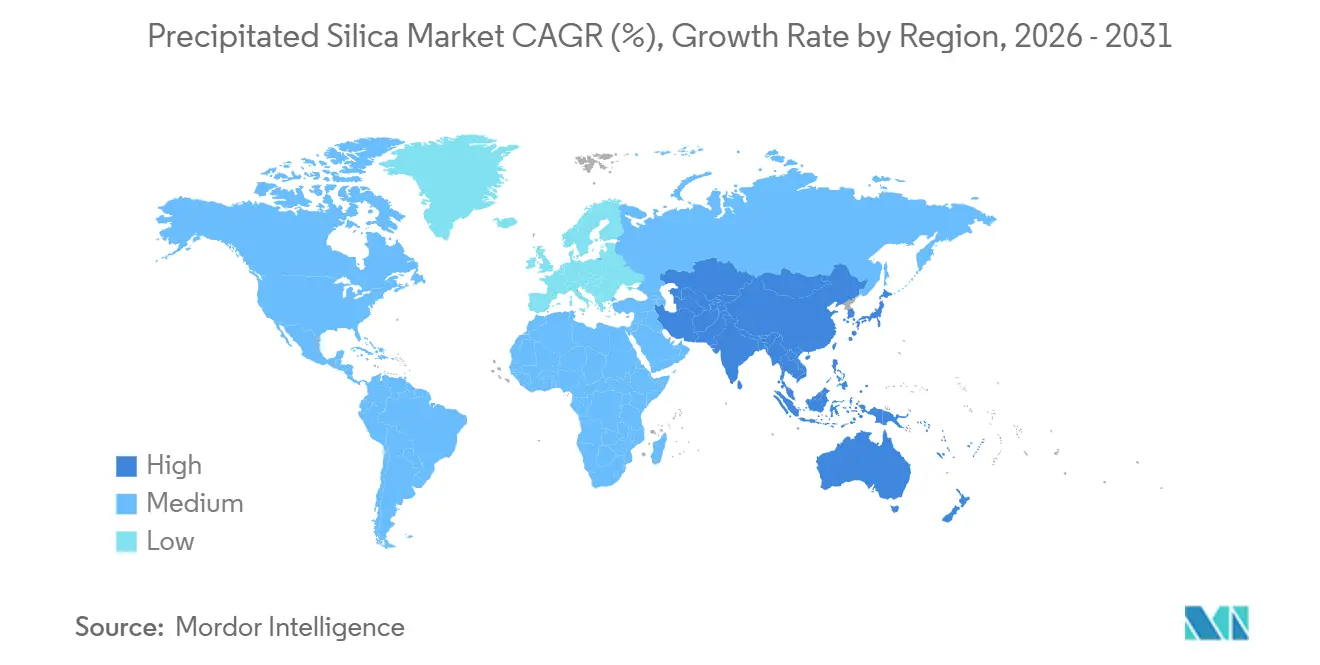
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
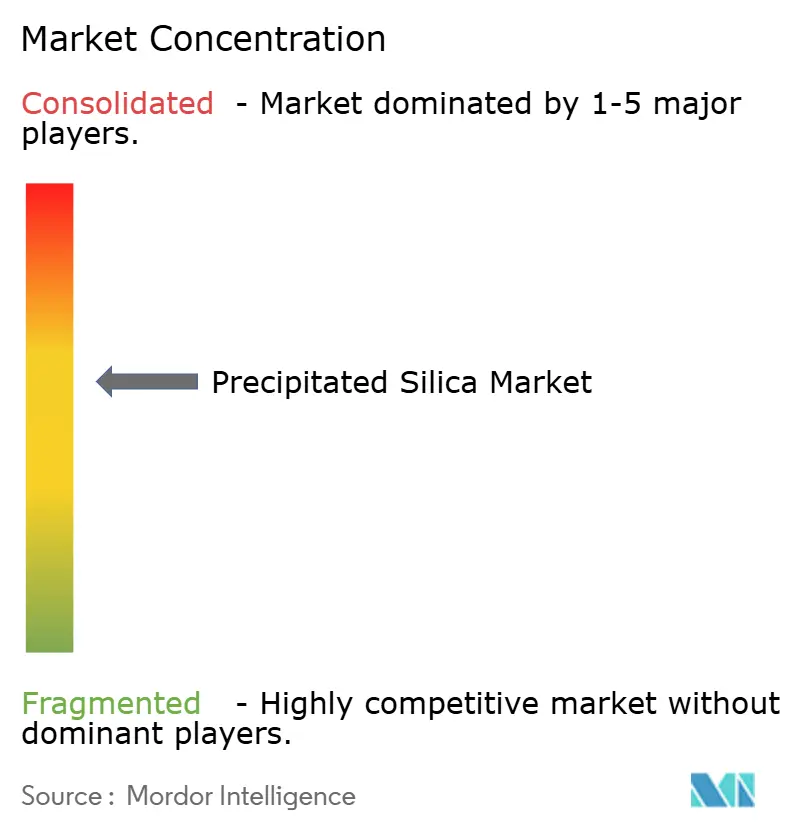
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる沈降シリカ市場分析
沈降シリカ市場規模は、2025年の325万トンから2026年には338万トンに増加し、2031年までに408万トンに達する見込みであり、2026年から2031年にかけてCAGR 3.86%で成長すると予測されています。成長の勢いは、高性能ゴムグレードを必要とする電気自動車(EV)タイヤ配合と、クリーンラベル製品向けに超高純度非晶質シリカを承認する食品規制当局の動向から生まれています。湿式プロセスルートは依然として2025年の数量の75.21%を占めていますが、乾式プロセスの生産量は年率4.89%で拡大しており、生産者がより低いエネルギー強度とニッチなバッテリーセパレーター用途を追求しています。アジア太平洋は2025年に50.24%のシェアを占め、2026年から2031年にかけてCAGR 3.95%で将来の成長をリードしており、従来のケイ酸ナトリウムルートと比較して原材料コストを15〜20%削減する籾殻灰の有価物化プロジェクトが後押ししています。競争の激しさは中程度であり、上位5社のサプライヤーが設置容量の約半分を保有する一方、中堅プレーヤーはバイオマスベースのラインとリチウムイオン電池向け超高純度グレードを拡大しています。
主要レポートのポイント
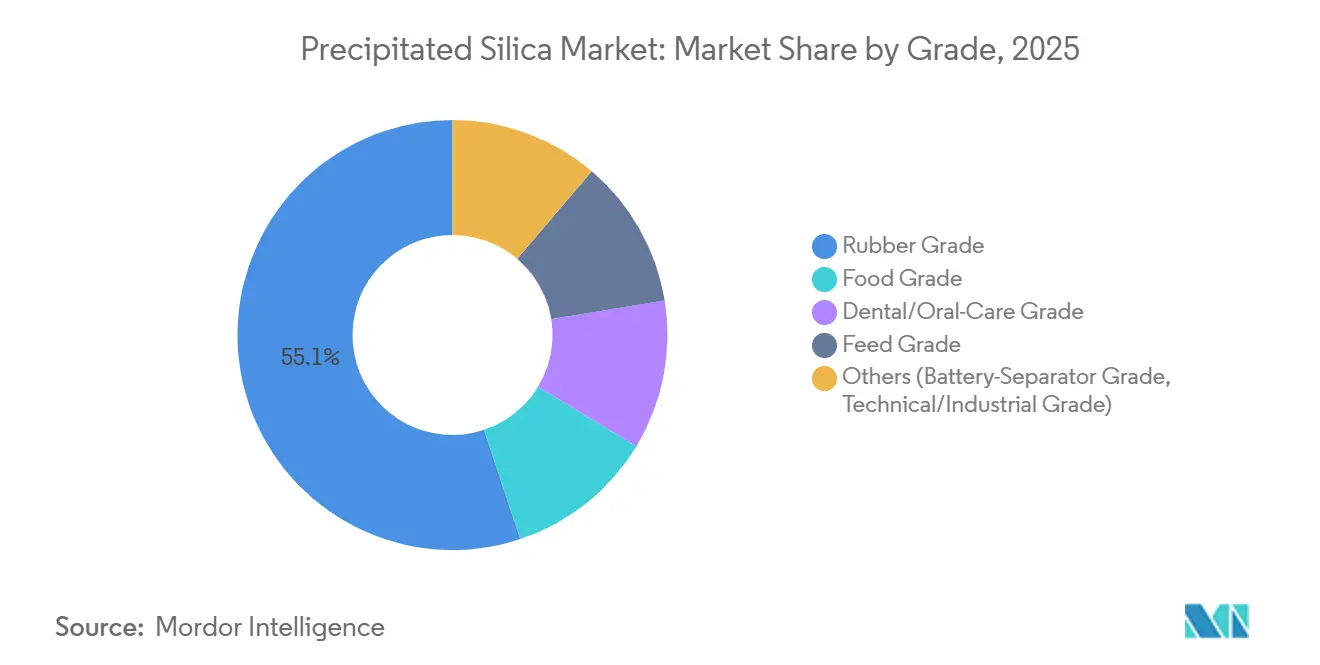
- グレード別では、ゴムグレードが2025年の沈降シリカ市場シェアの55.12%を占め、食品グレードは2031年にかけて最も速い4.56%のCAGRを記録すると予測されています。
- 形態別では、粉末が2025年の売上シェアの48.31%を占めて首位となり、ビーズは2031年にかけてCAGR 6.34%で拡大する見込みです。
- 製造プロセス別では、湿式ルートが2025年の沈降シリカ市場の75.21%を占め、乾式ルートは2026年から2031年にかけて年率4.89%で成長すると予測されています。
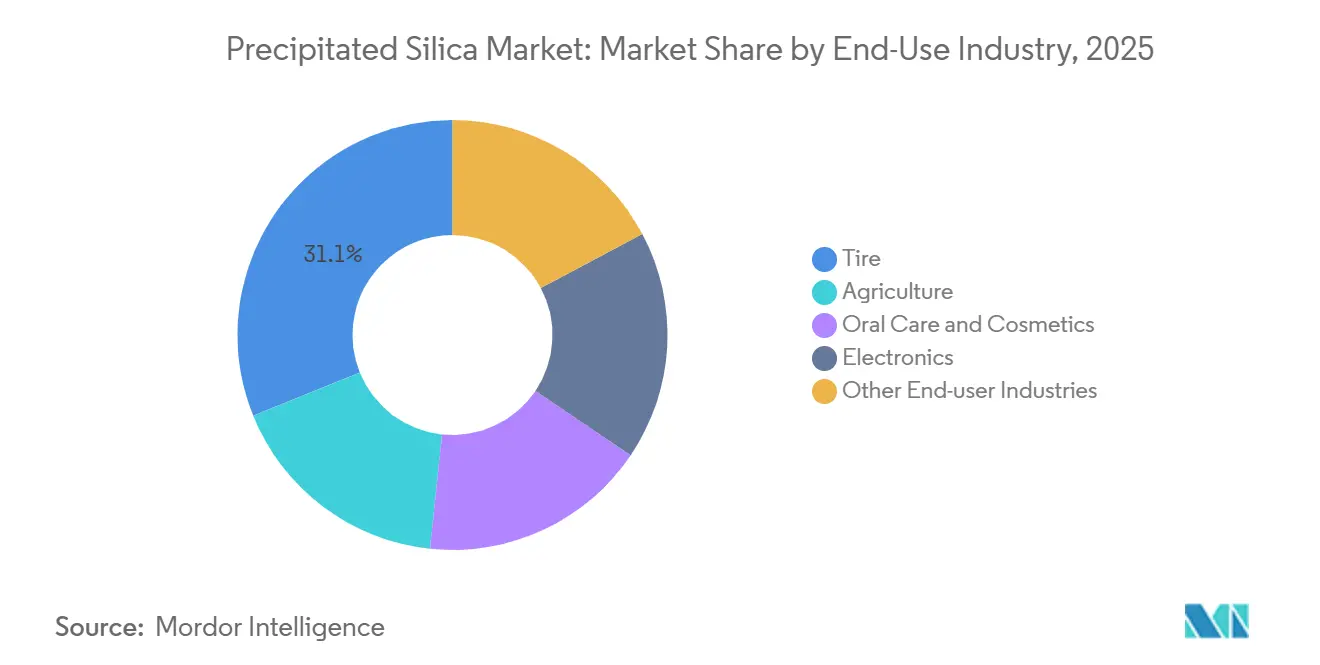
- 最終用途産業別では、タイヤが2025年の世界数量の31.12%を占め、オーラルケアおよび化粧品用途は2031年にかけてCAGR 4.20%で拡大しています。
- 地域別では、アジア太平洋が2025年の世界需要の50.24%を占め、2031年にかけてCAGR 3.95%で成長をリードしています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| シリカ強化EVタイヤへの電動化主導の需要 | +0.9% | 世界規模、中国・EU・北米に集中 | 中期(2〜4年) |
| 低転がり抵抗グリーンタイヤに対する規制の推進 | +0.7% | EU、北米、日本、韓国 | 短期(2年以内) |
| クリーンラベル配合における食品グレードシリカの採用 | +0.5% | 北米、EU、都市部のアジア太平洋 | 中期(2〜4年) |
| 籾殻灰の循環経済型シリカのスケールアップ | +0.6% | 中国、インド、タイ、ベトナム | 長期(4年以上) |
| リチウムイオン電池セパレーター向け高純度シリカ | +0.4% | アジア太平洋、北米のEVハブ | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
シリカ強化EVタイヤへの電動化主導の需要
瞬時トルクと重いバッテリーパックによりEVタイヤの摩耗は速くなりますが、航続距離目標により自動車メーカーは転がり抵抗を抑制せざるを得ません。沈降シリカの配合量を10〜15 phrから20〜30 phrに引き上げることで、グリップを維持しながらヒステリシスを最大25%削減できます[1]。中国は2025年に950万台のバッテリー電気自動車およびプラグインハイブリッド車を生産し、それぞれが燃焼モデルより40〜60%高いシリカ含有量を持つ4〜5本のタイヤを消費しており、国内で年間約5万〜7万トンの増分需要に相当します。2024年半ばに発効したEUタイヤラベリング基準の強化がこの転換を後押しし、北米のOEMも同様の調達仕様を採用しており、油価の変動に関わらずシリカをベースラインのタイヤ設計に組み込んでいます。このトレンドは沈降シリカ市場の構造的成長を固定化し、生産者が全地域にわたってEVグレード専用の設備に投資することを促しています。
低転がり抵抗グリーンタイヤに対する規制の推進
米国の企業平均燃費(CAFE)規制は、2026年モデルの乗用車に対して49 mpgの目標を設定しており、自動車メーカーは3〜5%の燃費節約をもたらす低転がり抵抗タイヤを義務付けることを余儀なくされています[2]。ASTM F2493試験手順とISO 28580の調和により、タイヤメーカーは世界中で一貫してシリカ配合を検証できます。日本と韓国は転がり抵抗係数9.0未満の場合にのみ最高のタイヤラベルグレードを付与しており、このレベルはシリカ補強なしではほぼ達成不可能であり、両市場は2025年に乗用車タイヤでシリカ普及率70%を超えました。これらの同期した政策は、沈降シリカ市場を短期的な価格サイクルから保護するコンプライアンスの底を形成し、設備拡張パイプラインを持続させています。
クリーンラベル配合における食品グレードシリカの採用
小売業者と消費者は短い原材料リストを好むため、食品加工業者は合成固結防止剤を非晶質沈降シリカに置き換えています。米国食品医薬品局(FDA)は二酸化ケイ素を食品粉末中2重量%までの一般的に安全と認められる物質(GRAS)として記載しています。その150〜200 m²/gの表面積は周囲の水分を効率的に吸着し、熱帯の倉庫の湿度でも塩、飲料ミックス、スパイスブレンドの固結を防ぎます。Innova Market Insightsは2024年に世界のクリーンラベル製品の発売が8%増加したことを記録し、新しいドライミックス製品の22%に二酸化ケイ素が含まれていました。サプライヤーはISO 22000およびFSSC 22000の下で生産ラインを認証し、ブランドの信頼を高めています。その結果、食品グレードの数量は4.56%のCAGR予測の一部を支え、沈降シリカ市場の地理的な広がりを自動車ハブを超えて拡大しています。
籾殻灰の循環経済型シリカのスケールアップ
アジアは年間約2億トンの籾殻を燃焼させており、85〜95%のシリカを含む灰を生成します。このバイオマス副産物を転換することで、天然石英の採掘を回避し、原料コストをトン当たり30〜50米ドルに抑えられます。これはケイ酸ナトリウムと硫酸のトン当たり150〜180米ドルと比較して低コストです。中国の灰ベースのシリカ売上は2024年に4億3,000万人民元(6,000万米ドル)に達し、2030年までに10億人民元(1億4,000万米ドル)を超えると予想されています。Evonikの2024年のタイのPhichit Bio Powerとの供給契約は原材料費を15〜20%削減し、スコープ3排出量を削減することで、EUの炭素国境調整メカニズムと整合しています。このモデルはインド、ベトナム、インドネシアにわたって容易に拡大でき、地元プレーヤーに構造的なコスト優位性を与え、グローバルな生産者に原料ポートフォリオの見直しを促しています。この資源効率は長期的に沈降シリカ市場に回復力を加えます。
制約の影響分析*
| 制約 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| コストを押し上げる硫酸の逼迫した供給 | -0.60% | 世界規模、アジア太平洋および北米で深刻 | 短期(2年以内) |
| 自動車OEMの生産サイクルの変動性 | -0.50% | 世界規模、北米・EU・中国に集中 | 中期(2〜4年) |
| シリカマイクロプラスチックに対する消費者の反発(パーソナルケア) | -0.10% | EU、北米 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
コストを押し上げる硫酸の逼迫した供給
沈降シリカの合成には製品1トン当たり0.3〜0.4トンの硫酸が必要です。米国の元素硫黄生産量は2024年に5%減少して820万トンとなり、タンパの契約酸価格は2024年第1四半期のトン当たり69米ドルから年末には116米ドルへと68%急騰しました。中国のスポット価格は製錬所の操業停止と輸出規制により、さらに速く上昇しました。生産者は硫黄回収への後方統合を検討していますが、再生プラントの建設費は5,000万米ドルを超え、回収期間は5年以上に及びます。これらのコスト急騰は特にコモディティ粉末グレードの粗利益率を圧縮し、沈降シリカ市場における近期の投資意欲を抑制しています。
自動車OEMの生産サイクルの変動性
タイヤは2025年の数量の31.12%を占めており、純正装備品の注文は小型車の生産量に連動して変動します。半導体不足、労働争議、変動する信用コストにより、2025年初頭に世界の生産量が3%減少し、タイヤ工場のスケジュールが大きく揺れました。車両生産台数が1ポイント低下すると、シリカ需要から約1万5,000〜2万トンが失われ、設備稼働率が損益分岐点の75%を下回る圧力がかかります。食品、オーラルケア、電子機器に多角化したサプライヤーはショックへの耐性が高いですが、タイヤ専業の単一製品メーカーはより深刻な変動を感じます。持続的な景気循環性は、長期的な電動化トレンドが依然として好調であっても、沈降シリカ市場の上昇余地を制限しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
グレード別:
ゴムが依然として主導し、食品が加速ゴムグレードシリカは2025年の数量の55.12%を占め、低転がり抵抗タイヤトレッドへの定着した使用を反映しています。食品グレードの数量は小規模ながら、世界のブランドオーナーがクリーンラベルの固結防止剤を採用するにつれ、全グレードの中で最も速い4.56%のCAGRで2031年にかけて成長しています。歯科用シリカ研磨剤は2025年に約5億米ドルに達し、新興国市場での歯磨き粉の普及拡大に支えられています。これらのダイナミクスはゴムの数量を高く維持しつつも、増分成長はますます食品とオーラルケアのニッチから生まれており、沈降シリカ市場内の収益源を多様化しています。
安定した規制の枠組み、FDAのGRAS規則21 CFR 172.480、および欧州食品安全機関(EFSA)の2018年意見は、食品加工業者の配合変更リスクを低下させ、このグレードの拡大を支えています。一方、籾殻灰の原料はバイオマスルートがタイヤグレードの表面積を実現できることを示しており、湿式プロセスの既存プレーヤーとのコスト差を縮小しています。2031年までに、食品グレードとオーラルケアグレードを合わせると、特殊用途向け沈降シリカ市場規模の3分の1に近づく可能性があり、ゴム化合物の伝統的な優位性に挑戦しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


形態別:
粉末が主導するがビーズが急増粉末はゴムやプラスチックへの分散が容易なため、2025年の出荷量の48.31%を占めました。しかし、ビーズは歯磨き粉や化粧品ジェルの需要を背景にCAGR 6.34%で拡大しており、均一な球体がざらつきを防ぎ流動性を維持します。台湾、日本、インドにわたって1ライン当たり500〜1,000万米ドルのスプレードライ投資がビーズ生産能力を向上させ、サプライチェーンのリードタイムを短縮しています。粉末は主力製品であり続けますが、ビーズは沈降シリカ市場のプレミアムサブセグメントを切り開く見込みであり、無機シリカをポリマー規制の対象から除外するマイクロプラスチック規制に支えられています。
一貫した粒子形態により、ビーズは欧州のマイクロビーズ代替要件を満たすことができ、オーラルケアブランドは溶解速度の向上に関するマーケティング訴求を活用しています。顆粒は農業ブレンドへの供給を継続し、マイクロパールはニッチな化粧品およびコーティングの位置を維持しています。その結果、ビーズは2031年までに形態別売上の20%を超える可能性があり、沈降シリカ市場全体の収益ミックスを変化させ、平均販売価格を引き上げています。
製造プロセス別:
湿式ルートが優勢を維持しながら乾式がシェアを拡大湿式プロセスは150〜250 m²/gの表面積を達成できるため、2025年の数量の75.21%を生成しており、プレミアムタイヤおよびオーラルケアグレードに不可欠です。乾式プロセスは特にコーティングやプラスチックで追い上げており、80〜100 m²/gで十分なこれらの用途でCAGR 4.89%で成長しています。乾式プラントは酸を一切使用せず、排煙中のCO₂を活用できるため、欧州と中国の循環経済の考え方に適合しています。設備コストは湿式プラントより20%低いですが、製品の汎用性は依然として狭いです。それでも、より低いエネルギー強度は乾式プロセスを沈降シリカ市場内のコモディティ用途における信頼できる代替手段として位置づけています。
湿式プラントは硫酸の変動コストにさらされており、硫酸ナトリウムの副産物を管理する必要があり、廃棄または物流でトン当たり20〜30米ドルのコストが発生することがあります。中国でパイロット段階にあるハイブリッドバイオマス湿式ルートは15〜20%のエネルギー削減を目指しており、収束の兆しを示しています。長期的には、持続可能性指標が厳格化するにつれ、乾式技術は沈降シリカ市場規模の30%以上のシェアに上昇する可能性があります。
最終用途産業別:
タイヤが基盤を固め、オーラルケアが上回るタイヤは2025年の需要の31.12%を吸収し、このセクターの中核的役割を確固たるものにしました。しかし、アジアおよびラテンアメリカにおける歯磨き粉の普及拡大に伴い、オーラルケアおよびコスメティクスは2031年にかけて4.20%のCAGRで成長しています。エレクトロニクス分野、主にメソポーラスシリカを使用したバッテリーセパレーターコーティングは、小規模ながら急速に成長するボリュームを提供しており、農業および工業用コーティングはGDPに連動して拡大しています。EV普及が政策目標を達成すれば、タイヤのシリカ配合量がさらに10〜15 phr上昇し、成熟した自動車市場においても絶対的なタイヤトン数の増加が続く可能性があります。一方、オーラルケア需要の地理的分散は自動車の景気循環的な変動を平準化し、沈降シリカ市場の収益構成を安定させています。
規制の明確化も追い風となっています。FDAの抗う蝕モノグラは歯磨き粉中の二酸化ケイ素を最大10重量%まで認めており、EU化粧品規則は濃度上限なしにこれを収載しています。こうした規制の枠組みが処方者の意欲を高めています。バッテリーセパレーター需要はまだ黎明期にあるものの、プレミアム価格を形成し、参入障壁を高めており、超高純度処理能力を持つ既存企業の競争上の優位性を強化しています。このような相互作用が、沈降シリカ市場における複数セグメントにわたる成長機会を持続させています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域の沈降シリカ市場
アジア太平洋地域は2025年の販売量の50.24%を占め、2031年にかけて3.95%のCAGRが見込まれる。2025年における中国の電気自動車生産台数9.5 ミリオン台は、国内タイヤグレードシリカ需要を下支えしており、中国・インド・タイにわたる籾殻灰プロジェクトが低コスト供給源を開拓している。日本と韓国はシリカ補強を必要とする厳格なタイヤラベルグレードを施行しており、地域内普及率を70%超に押し上げている。Evonikのマップタプット合弁事業などタイのバイオマス連携は、原料調達の安定性とカーボンクレデンシャルを強化している。このモメンタムにより、アジアは沈降シリカ市場の投資サイクルの中核であり続けている。
北米および欧州の沈降シリカ市場
北米および欧州では、Evonikのチャールストン拡張設備が20261月に稼働し、湿式プロセス能力を50%増強して増加する電気自動車用タイヤ受注に対応している。一方、QemeticaによるPPGの資産取得により、レイクチャールズおよびデルフゼイルで年間20万トンの能力が追加された。EUのタイヤラベル規制強化およびマイクロプラスチック規制は、自動車および個人ケアの両チャネルにおけるシリカ代替を加速させている。しかし、硫酸価格の高騰が欧州および米国の生産者にとって重荷となっており、沈降シリカ市場全体にわたるコスト構造の格差が浮き彫りになっている。
南米および中東・アフリカの沈降シリカ市場
南米および中東・アフリカ地域では、選択的な成長機会が存在する。ブラジルのタイヤ産業は2024年の210万台の自動車販売とともに回復し、国内需要を刺激している。アルゼンチンの肥料ブレンダーはシリカを流動助剤として活用しており、湾岸協力会議(GCC)加盟国は特殊シリカを川下の石油化学クラスターへ後方統合することを目指している。アジアからの物流コストはしばしば1トン当たり100〜150米ドルを加算し、既存の湿式プロセスサプライヤー保護している。これらの地域は、沈降シリカ市場ランドスケープにおける戦略的な第二層の機会として位置づけられている。
規制環境
沈降シリカ(二酸化ケイ素、CAS 7631-86-9を含む)は、EU REACH/CLPや米国有害物質規制法(TSCA)などの主流の化学物質管理枠組みに該当する。欧州では、ECHAが二酸化ケイ素に関する調和分類の手続きを進めており、公開されているECHAの物質情報には2025年のRAC意見も引用されている。これは、分類やラベリングに関する要件が変更された場合、タイヤ、化粧品、産業用配合材などの上流製造業者や下流利用者にとって、コンプライアンス上の対応要因となる。
食品その他の消費者用途については、認可枠組みがグレード認定と文書化要件を形成している。米国では、二酸化ケイ素は現在も有効なTSCAインベントリに掲載されており、米国EPAは2024年12月18日に公表され2025年1月17日に発効した新規化学物質に関する手続き規則を最終化した。この更新された手続きは、改正TSCAの下での規制上の期待をより厳格にし、規制対象の最終用途に供給するサプライヤーにとって、最新の規制関連資料やプロダクトスチュワードシップ宣言の重要性を高めている。
バリューチェーン分析
沈降シリカのバリューチェーンは、原料と用役から始まり、湿式または乾式の製造工程を経て、高度に規定された下流の配合市場へと進む。上流の依存関係は、湿式プロセス用のケイ酸ナトリウム(ケイ砂とソーダ灰から製造)と鉱酸に加え、大量のエネルギーと水の投入に支えられている。その結果、このチェーンは硫酸の入手可能性やエネルギー物流の影響を受けやすい。代替原料ルートの工業化も供給戦略に表れ始めており、例えばSolvayは2026年1月にイタリアのリボルノにおいて、タイヤ配合材向けの高分散性シリカを生産するバイオサーキュラーシリカ工場を開所した。
ミッドストリームの差別化は通常、比表面積の制御、分散性、純度によって生まれ、その後、バルク粉末や特殊ビーズ/マイクロパールがタイヤメーカー、オーラルケア配合業者、食品加工業者、電子機器サプライチェーンへ流通する。地域化は生産計画において一層顕著になっている。Evonikは2026年初頭、サウスカロライナ州チャールストンで沈降シリカの増設能力を稼働させ(サイト生産能力を50%増加)、北米のタイヤ需要を支えるとともに、サーキュラーまたはマスバランス認証を顧客認定プロセスに組み込んでいる。例えば、EvonikとEgesil Kimyaは2026年6月、トルコのアダパザリにおける沈降シリカ生産についてISCC Plus認証を取得した。
競合環境
沈降シリカ市場は中程度に集約されています。技術的差別化は表面改質とプロセス効率に集中しています。Evonikのミシガン州ウェストン工場はバッテリーセパレーター向けに純度99.5%以上のコロイダルシリカを生産し、Solvayのリボルノにおけるバイオ循環型経路は籾殻灰を活用してスコープ3排出量を削減しています。オルガノシラン処理に関する特許出願は2024年に47件に増加し、R&D強度の高まりを示しています。中国の生産者はバッチ変動性を3%未満に抑えるために機械学習アルゴリズムを導入し、トン当たり15〜20米ドルの節約をもたらし、競争の水準を引き上げています。こうした動きは沈降シリカ市場のダイナミックでイノベーション志向のプロフィールを強化しています。
沈降シリカ産業のリーダー企業
-
Cabot Corporation
-
Evonik Industries AG
-
Solvay
-
W. R. Grace & Co.
-
Quechen Silicon Chemical
- 注:主要企業の掲載順は順位を示すものではありません。
沈降シリカ市場
- Antenchem
- Cabot Corporation
- Denka Company Limited
- Evonik Industries AG
- FUJI SILYSIA CHEMICAL LTD.
- Huber Engineered Materials
- Jinsha Precipitated Silica Manufacturing Co., Ltd.
- Kadvani Chemicals Pvt. Ltd.
- Madhu Silica Pvt. Ltd.
- Oriental Silicas Corporation
- Qemetica
- Quechen Silicon Chemical
- Solvay
- Sunshine Industries
- Tata Chemicals Ltd.
- Tokuyama Corporation
- Tosoh Silica Corporation
- W. R. Grace & Co.

市場機会と将来展望
持続可能性適格グレードは、タイヤ補強材や特殊用途において、特に買い手が検証済みの循環型原料や低環境負荷材料を求める場合、具体的な機会を生み出している。2026年、複数の大手サプライヤーが商業規模で循環型経路を進展させた。Solvayはイタリアのリボルノで初のバイオサーキュラーシリカ工場(米殻灰由来のケイ酸ナトリウムを使用)を開所し、EvonikはトルコのアダパザリでISCC Plus認証を取得した後、ULTRASIL eCOの商業生産を開始した。これらの取り組みは、従来のケイ酸ナトリウムルートではなく、認証済み材料ソリューションを求めるタイヤメーカーや配合業者にとって、新たな認定機会につながっている。
現地生産能力と資産の再構成も、消費拠点における製造業者の事業獲得先を左右している。Evonikはサウスカロライナ州チャールストンの拠点で沈降シリカの生産能力を拡大し、現地のタイヤ需要を支える一方、フットプリント最適化のため、メリーランド州ハブル・ド・グレースを含む北米シリカネットワークにおける計画中の閉鎖を2026年半ばまでに実施すると発表した。同時に、低転がり抵抗タイヤ向けの高分散性シリカ、持続可能性目標のための認証循環型シリカ、電子関連用途向けの超高純度グレードなど、より厳格な仕様を正当化できる急成長中の最終用途は、コンプライアンスを証明し、供給の安定性を維持し、狭い性能要件を満たせる製造業者にとって参入の機会を提供する。
Recent Industry Developments in 沈降シリカ市場
- 2026年6月:Evonikは、トルコのアダパザリにある沈降シリカ工場でISCC Plus認証を取得し、ULTRASIL eCOの商業生産を可能にした。この節目は、監査可能な持続可能性の主張を必要とする顧客向けにマスバランスおよび循環型バリューチェーンを支えるものであり、特に高分散性シリカが性能上重要となるタイヤ用途において意義を持つ。
- 2026年1月:Solvayは、イタリアのリボルノで初のバイオサーキュラーシリカ工場を開所し、米殻灰由来のバイオベースケイ酸ナトリウムを用いて高分散性シリカを製造した。この産業規模の工場は、欧州における循環型原料調達を強化し、材料の持続可能性要件を厳格化するタイヤメーカーに低炭素の選択肢を提供する。
- 2025年1月:Evonikは、北米資産ネットワークの最適化の一環として、メリーランド州ハブル・ド・グレースの沈降シリカ生産拠点を2026年半ばまでに閉鎖する計画を発表した。この決定は、既存の生産能力からより統合されたフットプリントへの転換を示すもので、地域の供給可能性や顧客の再認定スケジュールに影響を与える。


沈降シリカ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、沈降シリカ市場は、沈降法によって製造された合成非晶質シリカを対象とし、ゴム、タイヤ、オーラルケア、食品、農業、そ他の工業用途にわたる機能性添加剤として販売されるものを含みます。
対象外の範囲:ヒュームドシリカ、シリカゲル、結晶質シリカ(石英)、および天然シリカ砂は除外します。また、沈降シリカが独立した投入物として価格設定されていない下流の配合済み混合物も除外します。
セグメンテーション概要
- グレード別
- ゴムグレード
- 食品グレード
- 歯科・オーラルケアグレード
- 飼料グレード
- その他(バッテリーセパレーターグレードおよび技術・工業グレード)
- 形態別
- 粉末
- ビーズ
- マイクロパール
- 顆粒
- 製造プロセス別
- 湿式プロセス
- 乾式プロセス
- 最終用途産業別
- 農業
- オーラルケアおよび化粧品
- タイヤ
- 電子機器
- その他の最終用途産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- イタリア
- フランス
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- その他の中東およびアフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要が生まれる場所と生産量が生産される場所のマッピングから始まります。これは、沈降シリカが通常、タイヤ、テクニカルラバー、オーラルケアなどの最終用途を通じて議論されるためです。公開情報源としては、USGSの鉱物材料リリース、国連コムトレードの貿易統計、OECDおよび世界銀行のマクロ経済指標、ならびに食品・オーラルケアグレードの文脈におけるISOおよび米国FDAの規格・ガイダンスを使用しました。また、時間の経過とともにグレード構成を変化させる可能性のあるプロセス改善や用途の変化を追跡するため、特許データベースも調査しました。
供給側については、企業の年次報告書、投資家向けプレゼンーション、および工場に関するアナウンスメントを使用して、生産能力、拡張計画、および操業状況を確認し、これらを貿易フローおよび既知の地域消費センターと照合しました。企業財務情報やニュースのスクリーニングには有料サブスクリプションを選択的に活用し、開示が限られている場合には船積みレベルの輸出入データセットも使用しました。このリストはあくまで例示であり、分析中のデータ収集、検証、および明確化のために他の公開・有料情報源にも依拠しました。
一次インタビューおよびサーベイ
一次確認は、タイヤ、ゴム製品、歯磨き粉、および農薬製剤にわたるメーカー、ディストリビューター、コンパウンダー、および大口最終ユーザーとの専門家インタビューおよび構造化サーベイを通じて実施しました。これらの議論は、各用途に販売される沈降シリカの実務的な定義を検証し、地域別の典型的なグレード構成、価格帯、および代替の境界を確認するために活用しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層26% | CXO:13% | アジア太平洋:52% |
| 中位層:57% | 機能・ユニットリーダー:41% | 欧州・中東・アフリカ:29% |
| 中小規模プレイヤー:17% | マネージャー:46% | 南北アメリカ:19% |
市場規模算定と予測
規模算定は主にトップダウンの需要プールアプローチによって構築されており、タイヤおよびゴム生産指標、歯磨き粉およびオーラルケアの消費シグナル、ならびに農薬製剤の活動状況を用いて、主要地域別の沈降シリカ推定消費量を再構築します。これらの需要プールは、用途レベルの配合強度係数および現実的なグレード分割を用いて市場合計に変換され、その後、地域・グレード別の価格帯を用いて金額に換算されます。
次に、地域別の生産能力・稼働率の積み上げ、サプライヤーの貿易フローによる出荷方向の確認、主要用途の価格×数量のサニティチェックなど、選択的なボトムアップ推計によって結果を裏付けます。モデルには、グリーンタイヤの採用および低転がり抵抗タイヤのトレンド、タイヤ生産量および交換需要、オーラルケアの消費量および歯磨き粉の処方パターン、担体としての農薬使用強度、ならびに価格に影響するエネルギーおよび原料関連のコスト転嫁が含まれます。予測はシナリオ分析を用いて策定されており、ベースケースは最終市場の成長期待に基づいて設定され、拡張タイミング、立ち上がり速度、およびスペシャルティグレード浸透率の変化に関するインタビュー情報によって調整されます。小規模工場のボトムアップ詳細が不足している場合、ギャップは保守的な稼働率範囲と地域ベンチマークによって対処され、インタビューで再度確認されます。
データ検証と更新サイクル
検証は、地域別生産パターン、貿易収支、および稼働開始が見込まれる既知の設備増強など、独立したシグナルとモデルを比較する複数のチェックによって実施されます。大きな乖離はアナリストのレビューのためにフラグが立てられ、グレード構成や価格差では説明できない不一致が生じた場合には、業界関係者に再連絡して前提条件を再検証します。承認前に、需要指標から数量・価格設定に至るロジックの追跡可能性を確保するため、計算セット全体をステップごとに認します。
レポートは年次で更新され、主要な工場の稼働開始、長期的な操業停止、エネルギーおよび原料コストの急激な変動など、重要なイベントが発生した場合には中間更新が行われます。納品直前には最終確認を実施し、最新の公開情報およびニュースフローが数値とナラティブに反映されるようにします。
Mordor Intelligenceの沈降シリカ市場規模算定と他の公表推計との比較
沈降シリカの公表市場価値がしばしば一致しないのは、各出版社が異なる市場境界を使用し、独自の価格設定およびグレード構成の前提を適用しているためです。また、選択された基準年、通貨のタイミング、および推計が数量ベースで構築されているか金額ベースで構築されているかによっても差異が生じます。
合成非晶質シリカの貿易フロー、発表された設備増強計画、ならびにタイヤ生産量やオーラルケア消費量などの最終用途需要指標を、Mordor Intelligenceが数量定義の沈降シリカプールに基づいた推計を維持するためのチェックとして使用しており、単一の混合平均ではなく、グレードおよび地域別に価格設定を行っています。
ベンチマーク比較
| 情報源 | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 3.38 ミリオン 米ドル(2026年) | |
| 業界出版社A | 3.92 ビリオン 米ドル(2024年) | この推計は金額主導型と見られ、単一のグローバル平均価格を適用し、沈降シリカを投入物として販売するのではなく、下流の配合済み製品を含む可能性のある広範な用途バケットを使用している場合、合計を過大評価する可能性があります。 |
| 業界出版社B | 4.27 ビリオン 米ドル(2025年) | この数値は、より高い混合価格の上昇とスペシャルティシリカ隣接領域にわたるより広い対象範囲を前提としている可能性が高く、グレードプレミアムと地域構成が個別にモデル化されていない場合、市場規模を押し上げる可能性があります。 |
公表数値のばらつきは、主に対象範囲の境界と、数量から価格への換算方法、特にプレミアムビーズおよびマイクロパールが標準ゴムグレードと混在している場合によって説明されます。需要プールを最終用途の消費シグナルに基づいて設定し、現実的なグレードおよび地域別価格を重ねること、新たな設備増強や貿易変動が生じた際にも推計の再現性とストレステストの容易性が維持されます。


レポートで回答される主要な質問
沈降シリカ市場の現在の規模はどのくらいですか?
沈降シリカ市場規模は2026年に338万トンに達し、2031年までに408万トンに達すると予測されています。
沈降シリカの需要をリードしている地域はどこですか?
アジア太平洋は世界の数量の50.24%を占め、EVタイヤ生産と籾殻灰プロジェクトに牽引されて2031年にかけてCAGR 3.95%で成長すると予測されています。
食品グレードの沈降シリカはどのくらいの速さで成長していますか?
食品グレードの数量は、FDAおよび欧州食品安全機関(EFSA)が承認したクリーンラベルの固結防止代替品をブランドが追求するにつれ、CAGR 4.56%で拡大しています。
現在のシリカ生産コストに最も影響を与える要因は何ですか?
硫酸の逼迫した供給により、北米では変動コストが最大68%上昇し、湿式プロセスのマージンを圧迫しています。
沈降シリカの主要プレーヤーは誰ですか?
Evonik、Solvay、Quechen Silicon Chemical、W.R. Grace、Cabot Corporationは合わせて世界の設備容量の約47%を保有しています。


 お客様のデータは安全であり、販売や共有は一切行われません。

