
信号発生器市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
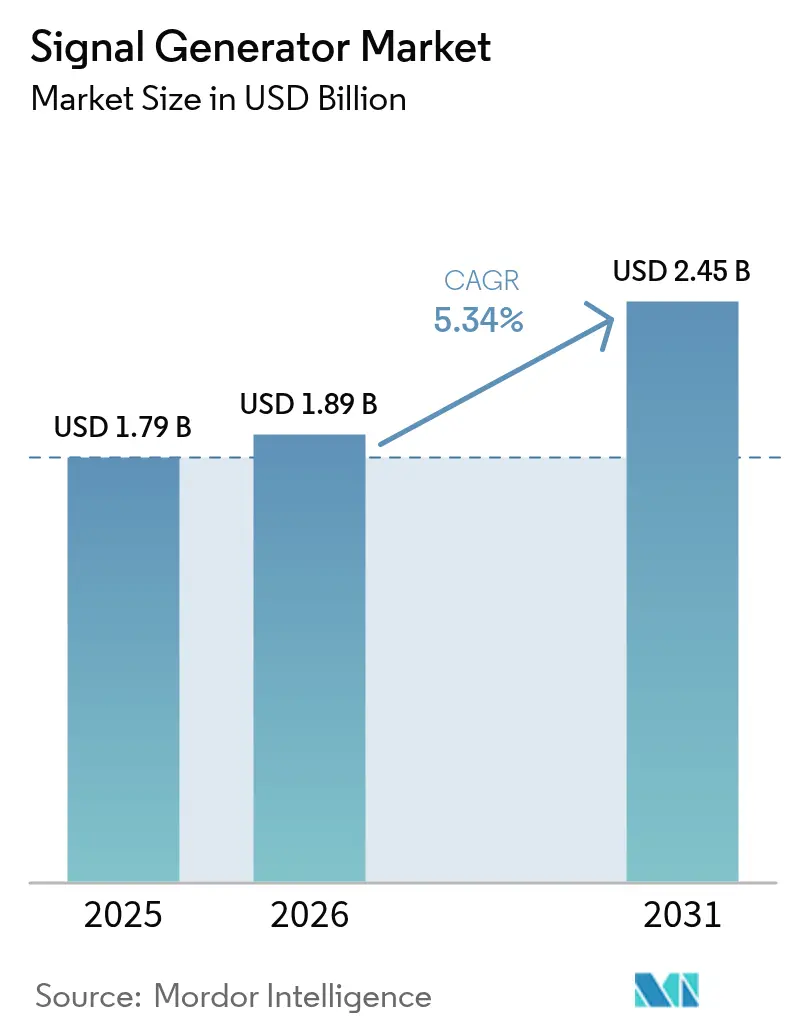
| 市場規模 (2026) | 1.89 十億米ドル |
| 市場規模 (2031) | 2.45 十億米ドル |
| 成長率 (2026 - 2031) | 5.34 % |
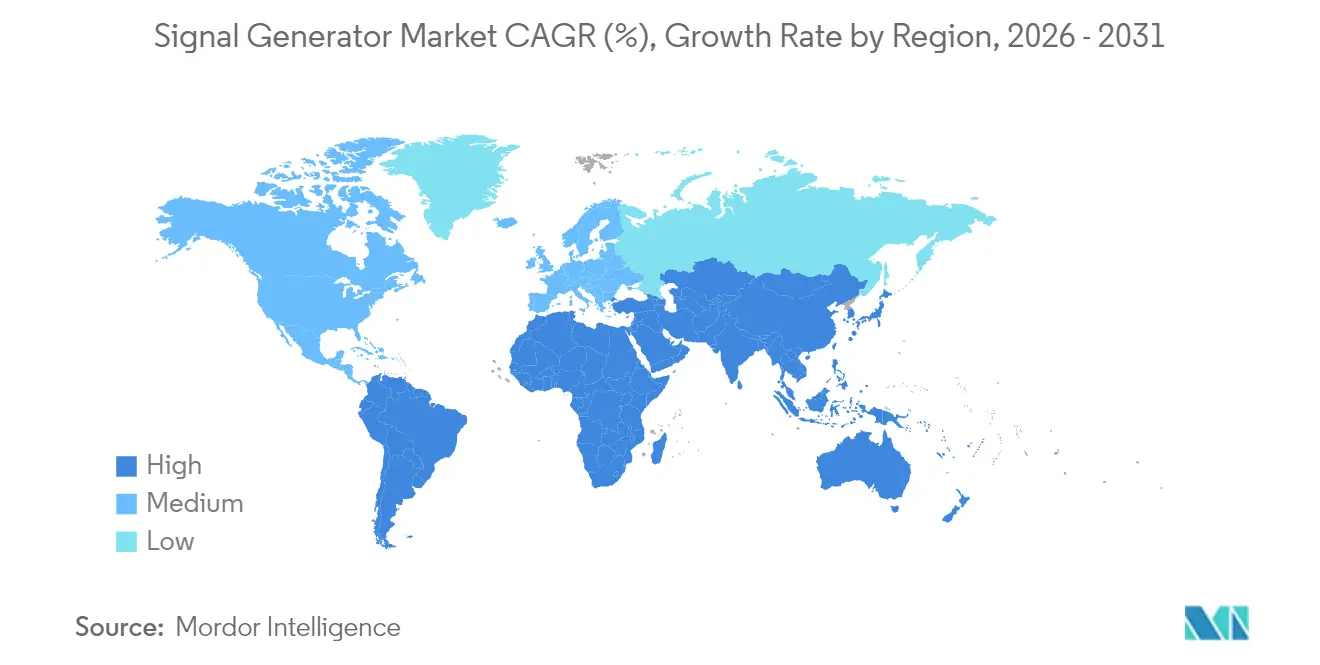
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
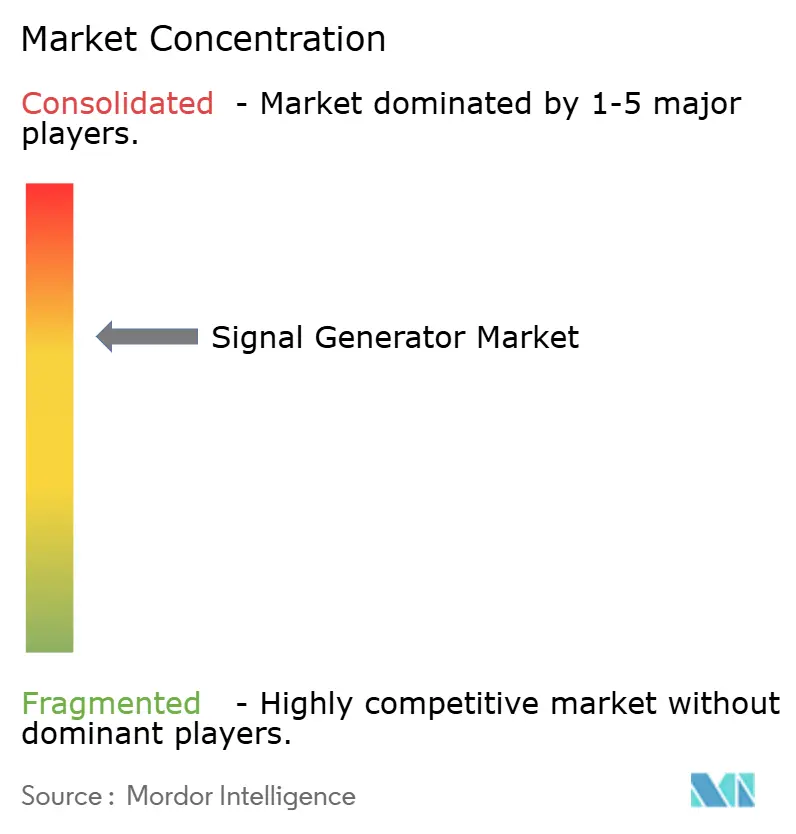
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる信号発生器市場分析
2026年における信号発生器市場規模は19億米ドルと推定され、2025年の17億9,000万米ドルから成長し、2031年には24億5,000万米ドルに達する見込みで、2026年から2031年にかけての年平均成長率は5.34%です。このトレジェクトリは、従来のRFテストから5Gインフラ検証、ミリ波自動車レーダープロトタイピング、量子コンピューティング研究という要求の高い分野へのセクターの転換を反映しており、これらはすべて次世代機器に対してより厳格な位相雑音、帯域幅、および周波数設定性の要件を課しています。2024年のウェーハファブ装置売上高が1,130億米ドルへと急増したことで精密試験機器への支出が増加し、中国が2025年に5G基地局450万局超を達成する計画を掲げたことがアジア全域でのサブ6 GHzおよびミリ波発生器の需要を拡大させました。北米は航空宇宙・防衛(A&D)レーダー近代化によりリーダーシップを維持しましたが、台湾と韓国が半導体テスト能力を拡張したアジア太平洋地域が最速の成長を遂げました。
レポートの主要なポイント
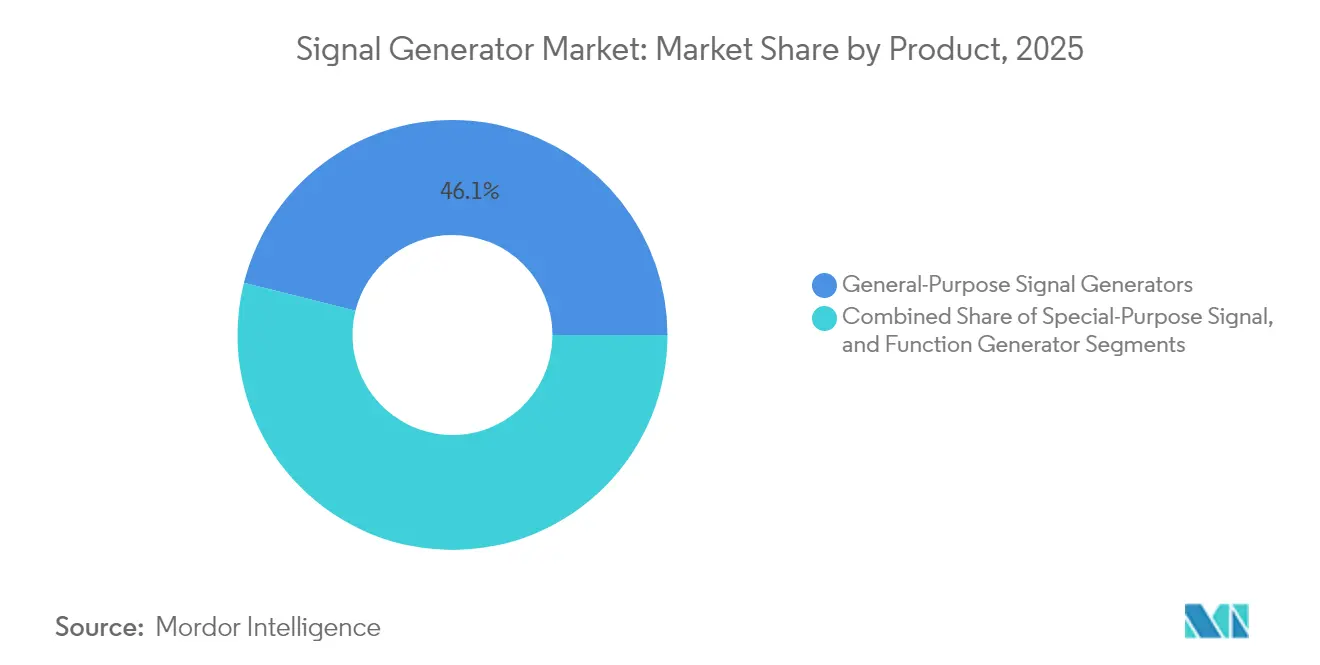
- 製品タイプ別では、汎用機器が2025年の信号発生器市場シェアの46.10%をリードし、一方でベクター/任意波形ユニットは2031年に向けて年平均成長率6.85%で上昇すると予測されています。
- 周波数範囲別では、3~6 GHz帯が2025年の信号発生器市場規模の33.70%を占め、12 GHz超セグメントは2031年まで年平均成長率9.12%で推移する見通しです。
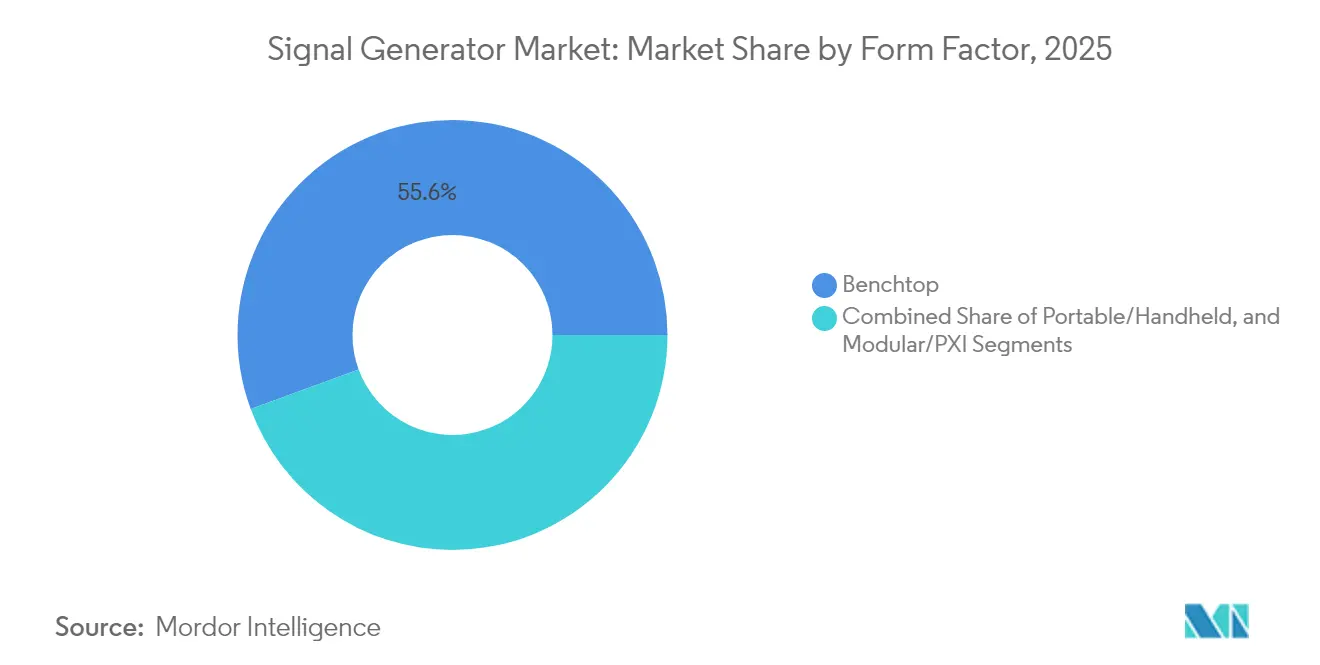
- フォームファクター別では、ベンチトップ機器が2025年の信号発生器市場規模の55.60%のシェアを保持し、PXI/モジュラーソリューションは最も強い年平均成長率7.76%の見通しを示しています。
- 技術別では、4G LTEが2025年の信号発生器市場シェアの36.60%を占め、5G NRは2031年まで年平均成長率10.05%で進展しています。
- アプリケーション別では、設計ワークフローが2025年の信号発生器市場規模の32.80%を獲得しましたが、テストセグメントは年平均成長率8.34%のペースで推移しています。
- エンドユーザー別では、電気通信が2025年に41.00%のシェアでリードし、自動車は2031年まで年平均成長率5.61%で最も成長の速い分野です。
- 地域別では、北米が2025年の売上高の32.10%を占め、アジア太平洋地域は2031年まで年平均成長率6.18%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (約)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 5G基地局展開の加速 | +1.2% | アジア太平洋地域が中核、北米およびEUへの波及 | 中期(2〜4年) |
| 航空宇宙・防衛におけるレーダーアップグレードプログラム | +0.8% | 北米、二次的にEU | 長期(4年以上) |
| ミリ波自動車レーダープロトタイピング | +0.7% | 欧州が中核、世界の自動車拠点 | 中期(2〜4年) |
| 半導体テスト能力の拡張 | +0.9% | アジア太平洋地域、世界への輸出 | 短期(2年以内) |
| 量子コンピューティング研究拠点 | +0.3% | 北米およびEU | 長期(4年以上) |
| 中東の小型衛星製造 | +0.4% | 中東、衛星輸出 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
アジアにおける5G基地局展開の加速による高周波ベクター信号発生器需要の増大
中国は2025年に稼働中の5G基地局が450万局を超えることを見込んでおり、2024年の419万局から増加し、通信事業者は位相コヒーレンスが厳格なサブ6 GHzおよびミリ波波形を検証するマルチチャンネルベクターユニットの購入を義務付けられています。各サイトにはRF適合性確認のために複数の発生器が必要であり、連鎖的な効果は現在インドや東南アジアにも拡大し、オープンRANトライアルを急速に推進しています。MIMOおよびビームフォーミングの検査では広い変調帯域幅が求められ、3.5〜28 GHzをカバーするプレミアムモデルを牽引しています。セルサイトの60%が使用するマイクロ波バックホールは、高周波信号源の追加調達を促進します。その結果、アジア太平洋地域は中期にわたり信号発生器市場の需要曲線を形成しています。
北米の航空宇宙・防衛におけるレーダーアップグレードプログラムが18 GHz超発生器の需要を押し上げる
米国国防総省はGaNベースのAESAレトロフィットに資金を提供しており、請負業者は8〜54 GHzの脅威シナリオエミュレーション対応の発生器を確保するよう促されています。[1]Matthew Funaiole ら、「ガリウム材料サプライチェーンのリスク低減の必要性」、戦略国際問題研究所(Center for Strategic & International Studies)、csis.org KeysightのVXGシリーズは最大54 GHzのコヒーレントマルチチャンネル波形をストリーミングし、新たなベンチマークを体現しています。電子戦レッドチーム演習や国内調達義務とも相まって、超低位相雑音信号源への需要は今後10年間持続し、信号発生器市場の成長を段階的に押し上げるでしょう。
欧州のティア1サプライヤーによるミリ波自動車レーダープロトタイピングがマルチチャンネル任意波形発生器の販売を促進
欧州のサプライヤーが24 GHzから77〜81 GHzのADASレーダーに移行するにあたり、HILシミュレーション用にナノ秒レベルのタイミングアライメントを備えた任意波形発生器が必要とされています。高級車1台には最大12個のレーダーセンサーが搭載される可能性があり、テストベンチの要件を拡大させています。干渉緩和に関する欧州の規制もクリーンスペクトラム出力を必要とし、マルチチャンネル79 GHzプラットフォームの採用を促進しています。フリートの電動化が進むにつれてレーダーセンサーの数量が増加し、信号発生器市場の中期的な勢いを確固たるものにしています。
台湾と韓国における半導体テスト能力の拡張がPXIモジュラーユニットの需要を牽引
台湾と韓国のファブは2027年までに合計543億米ドルの300 mm装置投資を計画しています。そのため、テストハウスはAIワークロードシリコン向けに高スループット特性評価のため数百のDUTサイトにわたって同期するPXI信号源を導入しています。MPI Corporationはすでにこの需要に支えられた3年間の受注可視性を報告しています。モジュラープラットフォームの短期需要急増は装置輸出を通じて世界的に波及し、信号発生器市場に即時の追い風をもたらしています。
制約の影響分析*
| 制約 | (約)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 中国の低価格帯ベンチトップユニットによる価格侵食 | −0.6% | 南米が中核、世界的影響 | 短期(2年以内) |
| GaAs/MMIC不足による納期遅延 | −0.8% | 欧州が主、世界的波及 | 中期(2〜4年) |
| EUの電磁波排出規制 | −0.4% | 欧州、輸出への影響 | 長期(4年以上) |
| RF試験人材不足 | −0.3% | アフリカおよびオセアニア | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
低価格中国製ベンチトップユニットによるラテンアメリカでの価格侵食
中国ベンダーはCOVID後のサプライ正常化を活かし、特に価格に敏感な南米市場において、欧米ブランドより30〜40%安い価格で6 GHz発生器を出荷しています。[2]Frank Cavallaro、「2025年半導体サプライチェーンに期待すること」、sdcexec.com 部品調達力はコスト優位性をもたらし、既存プレーヤーにマージン防衛か上位市場へのシフトを迫っています。その結果生じる値引きが平均販売価格を押し下げ、信号発生器市場の近期売上成長を圧縮しています。
GaAs/MMIC不足による欧州での納期遅延
北京のガリウム輸出規制は世界供給の98%に影響を与え、欧州メーカー向けのMMICリードタイムを16週間から30週間に延長させています。MACOMによるOMMICの買収はウェーハ供給の国内調達を目指していますが、立ち上げには18〜24か月が必要です。長引く不足は受注の先送りリスクをはらみ、ひいては中期にわたって信号発生器市場に打撃を与えます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品別:
ベクター革新の中で汎用製品が優位汎用機器は2025年の売上高の46.10%を占め、RF教育、トラブルシューティング、およびレガシー無線プロトコル全般にわたるその汎用性を裏付けています。しかし、5G NRの複雑なニューメロロジーに支えられたベクターおよび任意波形ユニットは年平均成長率6.85%を記録し、その差を着実に縮小するでしょう。ベクター製品の信号発生器市場規模は、2ボックスアーキテクチャが統合I/Qモジュレーターに置き換わるにつれ、従来機器を上回るペースで拡大するよう設定されています。セグメントリーダーはデジタルアップコンバージョンおよびワイドバンドRFチェーンを組み込み、サブGHzから40 GHzまでをカバーし、1台のシャーシで複数のレガシーモデルを代替できるようにしています。
Rohde & SchwarzのSMW200Aがプラグインヘッド経由でミリ波アンプを追加するようなソフトウェア定義の動向は、完全な資本的支出更新なしにテラヘルツへの経路アップグレードを可能にします。関数発生器は学術分野でニッチを維持していますが、価格差の縮小が研究室にエントリーレベルの任意波形発生器の購入を促しています。OEM研究開発全体にわたって、市場投入時間の短縮とラックフットプリントの削減という2つのドライバーが、発生と分析を統合したハイブリッドベンチへの需要を維持し、信号発生器市場における精度とスペクトル純度へのプレミアムを再確認しています。
注記: 個別セグメントの詳細シェアはレポート購入後に参照可能


周波数範囲別:
従来の帯域を超えたミリ波加速3〜6 GHzブロックは、サブ6 GHz 5G、Wi-Fi 6E、および産業用IoTのユースケースを通じ2025年の売上高の33.70%をもたらしました。しかし、自動車レーダー、5Gミリ波バックホール、および衛星アップリンクが12 GHz超の周波数を年平均成長率9.12%で牽引しています。DC〜44 GHzをカバーするデュアルパスアーキテクチャが複数の機器を1台に集約し、キャリブレーションチェーンを簡素化しています。
Rohde & Schwarzの超安定チューナブルTHz信号源により実証されたフォトニック技術は、内部基準を100 GHzをはるかに超えて延伸し、6Gトライアルの前提条件となっています。GaNフロントエンドは出力パワーのロールオフを緩和しますが、ガリウム制約が依然として影を落としています。機器がより広い瞬時帯域幅に対応するにつれ、従来の帯域ベースのセグメンテーションは薄れていきますが、調達予算は依然として歴史的なカットオフポイントを参照し、信号発生器市場全体にわたる支出配分において明確性を維持しています。
フォームファクター別:
モジュラー成長の中でのベンチトップの底堅さベンチトップシステムは、直感的なGUI、ローカルノブ、および迅速なベンチトップ再構成により2025年のシェアの55.60%を維持しました。教育用ラボや初期段階のスタートアップは、システム組み込みモジュールよりもスタンドアロンユニットを引き続き好んでいます。それでも、PXIカードはファブライン、RFフロントエンドアセンブリ、および基板レベルの生産テストが同期されたマルチチャンネル信号源を求めるにつれ、年平均成長率7.76%で拡大するでしょう。したがって、PXIスロット向けの信号発生器市場規模は半導体設備投資サイクルと密接に連動しています。
ベンダーは今やベンチトップモデルにリモートWebベース制御とクラウドライセンスを提供し、ラック自動化との境界を曖昧にしています。一方、ハンドヘルドの需要はニッチにとどまっており、衛星ゲートウェイや小型衛星工場のフィールド技術者は携帯性を必要としますが、より狭い仕様を許容します。グローバルOEMにとっては、研究開発向けのベンチトップと生産向けのPXIの混合フリートが最適な設備投資/スループットバランスを実現しています。
注記: 個別セグメントの詳細シェアはレポート購入後に参照可能
技術別:
4G持続の中での5G NR加速4G LTEは2025年の売上高の36.60%を占めましたが、これは多くの新興市場が依然としてLTEカバレッジを拡大し、IoT Cat-Mの展開を続けているためです。それでも、5G NRは通信事業者がスタンドアロンコア、ミッドバンドキャリアアグリゲーション、およびミリ波固定無線を立ち上げるにつれ、年率10.05%で成長するでしょう。機器は400 MHzの瞬時帯域幅、1024-QAM、およびFR1/FR2の共存を統合プラットフォーム上で再現する必要があり、顧客仕様を再形成しています。
Rohde & SchwarzとQualcommによる13 GHz FR3リンクを検証する研究提携は6Gへの一歩を示し、ベンダーに超広帯域D/Aパスの事前インストールを促しています。単純なGMSK変調を必要とするレガシー2G/3Gはアフターセールスのスペア部品においてのみ収益性を維持しています。この10年間で、Wi-Fi 7とレーダーセンシングプロファイルとの技術融合(6G ISACコンセプトの特徴)はロードマップをさらに複雑にしますが、より広い信号発生器市場の上方余地を固定させています。
アプリケーション別:
テストの急増が市場の進化を牽引設計ベンチは2025年支出の32.80%を獲得しましたが、規制・安全・相互運用性チェック、特に77〜81 GHz ADASの生産ラインにより、テスト段階が年平均成長率8.34%で最も成長の速いアプリケーションとなっています。機器はコンプライアンススクリプト、自動化されたリミットマスク、および高スループットスイッチングを同時に処理しなければなりません。
熱チャンバー内のウェーハレベルプロービングはベクターネットワークスイープにPXI信号源を使用し、歩留まり損失を信号品質ギャップに直接結びつけています。一方、現場でのトラブルシューティングは、遠隔診断のためにIQデータをストリーミングするクラウド接続型ハンドヘルドへと移行しています。各ノードが経常的なソフトウェア収益を拡大し、信号発生器市場におけるプレミアムSKUの価値提案を向上させています。

注記: 個別セグメントの詳細シェアはレポート購入後に参照可能
エンドユーザー産業別:
自動車の加速の中での電気通信のリーダーシップ電気通信は2025年に41.00%の売上高シェアを維持し、高密度化、スペクトル再利用、およびオープンRAN適合性ラボの採用に牽引されました。しかし、自動車電子機器は高分解能レーダー、V2X、およびEV電動パワートレインのEMCに支えられ、年平均成長率5.61%を記録するでしょう。ADASのティア1企業はマイクロラジアンの位相再現性を持つ同期されたマルチギガヘルツチャープを必要とし、プレミアム任意波形発生器の仕様を余儀なくされています。
航空宇宙・防衛の顧客は電子戦シナリオのために40 GHz超のコヒーレントマルチエミッターを求め、量子コンピューティングラボは4〜12 GHzのマイクロ波キャリアで100フェムト秒未満のジッター基準を追求しています。教育・医療はニッチな需要を保持しており、医療画像機器OEMは超音波またはMRI前置増幅器を検証しています。大学は新興の6Gサブテラヘルツカリキュラムを反映しています。広く見れば、各バーティカルのテスト深度とサイクルがその信号発生器市場への比例的な牽引力を決定しています。
地域分析
北米シグナルジェネレーター市場
北米は2025年の収益の32.10%を占め、継続的な航空宇宙・防衛向け資金調達と5Gの早期展開に支えられている。米国連邦予算はレーダーのアップグレードを支援し、カナダの量子クラスターは超伝導量子ビット実験向けに超低位相雑音機器を購入している。関税制度に伴う国内調達優先の動きは地元ベンダーに有利に働き、プレミアム価格水準を維持している。
アジア太平洋シグナルジェネレーター市場
アジア太平洋地域は2031年までのCAGR 6.18%で最も成長の速い地域である。中国が2025年に450万箇所のライブ5Gマクロサイトを発表したことにより、6 GHz以下の帯域向けベクタージェネレーターの継続的な需要が確保されている。台湾と韓国は2027年までに合計540 ビリオン 米ドル超を300 mmファブに投資する予定であり、PXIスロットの設置台数を継続的に拡大させるであろう。政府の税額控除は地域サプライチェーンクラスターを触媒的に促進し、シグナルジェネレーター市場における好循環を強化している。
州・中東・アフリカシグナルジェネレーター市場
欧州は安定しているが緩やかな成長を記録している。シュトゥットガルト、ミュンヘン、ヨーテボリ周辺の自動車レーダー研究開発が高周波需要を下支えする一方、より厳格な電磁放射規制が20 dBm超の出力に対するテストの複雑性を高めている。しかしながら、ガリウムの供給不足は、国内ウェーハラインが稼働するまで40 GHz以上のモデルの納期遅延リスクをもたらし、地域のシグナルジェネレーター市場規模をわずかに抑制している。中東およびアフリカは現時点では規模が小さいものの、自国の小型衛星工場への投資を進めており、組立および打ち上げサイトの試験には携帯型RF信号源が活用されている。打ち上げペースが加速すれば、上振れの余地が生まれるであろう。

規制環境
信号発生器は、業界固有のライセンス制度ではなく、主に電磁互換性やその他の無線関連の適合規制によって形作られている。米国では、市場アクセスは通常、非意図的放射体に関する47 CFR Part 15、また該当する場合には産業・科学・医療用機器に関するPart 18のFCC要件に対応し、機器の構成に応じてサプライヤー適合宣言または認証手続きのいずれかが用いられる。
欧州連合では、製造業者は一般的に指令2014/30/EU(EMC指令)に製品を適合させ、無線機能を持つ機器については指令2014/53/EU(無線機器指令)にも適合させ、CEマーキングおよびEN 61326-1などの整合規格によって文書化する。無線機器指令下の整合規格への参照は欧州委員会の実施決定を通じて定期的に更新され、2025年12月まで更新が続き、輸出および複数地域向け製品バリアントのために技術文書を最新の状態に保つ価値が高まっている。貿易政策も納入コストに影響を与える。2026年4月2日に発出された米国大統領布告(2026年4月6日発効)は、筐体やサブモジュールに使用される金属および派生品に対するセクション232関税を、分類に基づく完全な輸入価格ベースの方式に移行させた。一方、中国原産の半導体に対するセクション301関税は2026年半ばにも高止まりを続け、高周波プラットフォームの調達戦略や部品表(BOM)戦略に影響を与えている。
バリューチェーン分析
信号発生器のバリューチェーンは、達成可能な位相雑音、帯域幅、スプリアス性能を左右する専門的な電子部品から始まる。これには高速DAC、低雑音LDOおよびパワーマネジメントIC、精密タイミング発振器・基準、局部発振器(LO)、RFミキサー、(GaAs/GaN/MMICベースが多い)ミリ波フロントエンドデバイスに加え、波形シーケンスや変調のためのFPGAおよび組み込みコントローラが含まれる。これらの入力は機器OEMの設計・統合工程に供され、RFアップコンバージョンチェーン、キャリブレーション手順、ファームウェア定義の機能が、R&D、量産テスト、認証ワークフロー向けにベンチトップ型やモジュラー/PXI型のフォームファクターに組み込まれる。
製造・組立モデルは、垂直統合型からアウトソーシング型まで幅がある。Rohde & Schwarzはドイツにおける社内マイクロエレクトロニクス/ASIC能力を含む高度な垂直統合を特徴とし、シンガポールおよびマレーシアに二次組立・出荷拠点を置き、地域需要とサービスロジスティクスを支えている。下流では、流通は通信、航空宇宙・防衛、自動車、半導体の各顧客への直接企業向け販売に加え、教育機関や汎用ラボ向けのチャネルパートナーもカバーする。反復的な価値は、ソフトウェアライセンス、アプリケーションオプション、キャリブレーションサービス、そして機器の使用期間にわたって周波数カバレッジと規格対応を拡張するフィールドアップグレードによって強化される。
競合環境
産業統合は2024〜25年に激化しました。Keysightによる14億6,000万米ドルのSpirent買収、およびEmersonによる82億米ドルのNational Instruments買収は、ポートフォリオを純粋な信号発生から設計・検証・最適化の完全スタックへと拡大しました。このようなプラットフォームは、ベンチトップとPXI全体にわたって信号源、アナライザー、スイッチ、電源機能を統合する共通ソフトウェアレイヤーを組み込み、顧客をロックインしてスイッチングコストを高めています。
技術的差別化は位相雑音、出力フラットネス、および瞬時帯域幅に集中しています。Rohde & Schwarzはフォトニクスベースのテラヘルツベクターを推進し、Anritsuの70 GHzアナログルビジウムは超クリーンなスプリアスレベルに焦点を当てています。一方、低コストの中国製参入企業は新興市場の初回購入者を6 GHzベンチトップ(3,000米ドル未満)で獲得し、低価格帯を分散させています。確立されたブランドはサービスパスポート、キャリブレーションハブ、および将来の帯域を解放するサブスクリプションベースのファームウェアで対抗し、ライフサイクルマネタイゼーションを実現しています。
ホワイトスペースの機会は量子コンピューティングの読み出しチェーンに浮上しており、そこでは10 kHzオフセットで-135 dBc/Hzが必須であり、7 GHz超で位相整合されたマルチポート信号源を必要とするO-RAN適合性リグにも見られます。モジュラー位相雑音キャンセレーションおよびデジタルプリディストーション(DPD)テストアルゴリズムに投資するベンダーが、これらの成長ノードのマネタイズに最も適した立場にいます。全体として、スケール、ソフトウェア、スペクトル純度が進化する信号発生器市場における競争優位性を定義しています。
信号発生器産業のリーダー
Keysight Technologies Inc.
Rohde & Schwarz Gmbh & Co Kg
National Instruments Corporation
Teledyne Technologies Incorporated
Anritsu Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
シグナルジェネレーター市場
- Keysight Technologies Inc.
- Rohde and Schwarz GmbH and Co KG
- Tektronix Inc. (Keithley Instruments)
- Anritsu Corporation
- National Instruments Corp.
- Teledyne Technologies Inc.
- BandK Precision Corp.
- Fluke Corporation
- Yokogawa Electric Corporation
- Good Will Instrument Co. Ltd.
- AnaPico AG
- Spirent Communications plc
- Mini-Circuits
- Tabor Electronics Ltd.
- Aim-TTi (Thurlby than dar)
- Siglent Technologies Co. Ltd.
- Rigol Technologies Co. Ltd.
- Stanford Research Systems
- Fortive Corp. (Fluke/Tektronix)
- Pico Technology

市場機会と将来展望
製品およびワークフローの変化は、ソフトウェア定義かつアップグレード可能な信号生成において空白地帯を生み出しており、複数のテスト用途をより少数のハードウェアプラットフォームに集約している。Liquid Instrumentsはその方向に動いており、2026年4月にはKeysight Technologiesとオーストラリアの National Reconstruction Fund Corporation が共同主導する5,000万米ドルのシリーズCラウンドを完了し、AI駆動型計測を推進した。さらに2026年7月には、自然言語プロンプトを用いて再構成可能なMokuハードウェア上で信号発生器を含むカスタムテスト機器を構築するGenInst Studioを発表した。これらの動きは、フルハードウェア更新なしに設計、トラブルシューティング、自動テストの間で再構成可能な信号生成への需要が継続することを示している。
ミッドレンジ市場における競争の激化も進んでおり、I/Q変調やより高いサンプリングレートのAWGなど、統合RF機能を追加するベンダーが増えている。これらはRF、高速デジタル、部品特性評価を対象としている。2026年6月から7月にかけて、Siglentは統合IQ変調を備えたSDG8000A AWGプラットフォームを発表し、SSG3000X Plus RF信号発生器シリーズを発売した。一方UNI-Tは、IMS 2026において最大22 GHzに達するUSGシリーズモデルを披露した。これらの製品展開は、クリーンスペクトラム性能、モジュール式周波数拡張、用途特化型ソフトウェア(5G NR共存、レーダーシミュレーション、ラボ自動化向け)を中心とした差別化を強化しており、特にサブ6 GHz帯の業務からより高周波の検証へと、テストベンチ全体を置き換えずに移行したい購買者にとって重要である。
Recent Industry Developments in シグナルジェネレーター市場
- 2026年4月:Rohde & SchwarzはR&S SMBV100BおよびR&S SMW200Aベクトル信号発生器向けに、Pulsar航法信号シミュレーションをソフトウェアオプションとして追加した。この更新により、新たなハードウェアなしで衛星・航法試験の対応範囲が拡大し、進化するGNSSおよびレジリエントPNT用途にわたるシナリオ生成を必要とするラボを支援する。
- 2025年6月:Anritsuは、スペースが限られたATE用途向けに10 MHzから20 GHzまでをカバーするEcoSyn Lite MG36021Aマイクロ波シンセサイザーモジュールを発表した。このモジュール形式は、コンパクトな統合と合成ソースの安定性がテストセル密度と稼働率にとって重要な、高スループットの量産環境を対象としている。
- 2024年5月:Keysightは、フィールド計測に加えて刺激能力を追加するため、ハンドヘルドアナライザー向けのパルス発生器オプションを発表した。ポータブルワークフローへの信号発生機能の統合により、特定のトラブルシューティングや検証作業でベンチ機器への依存が減少し、ラボレベルの機能セットと現場保守ニーズとの結びつきが強まっている。


シグナルジェネレーター市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、通信、電子機器製造、自動車、航空宇宙・防衛、医療などの最終用途にわたる電子システムの設計、試験、製造支援、トラブルシューティング、修理のために制御された電気信号を生成する信号発生器から得られる収益をカバーする。
対象範囲の除外:純粋なソフトウェアのみの信号シミュレーションツール、および試験機器として信号生成を行わない汎用電子部品は除外する。
セグメンテーション概要
- 製品別
- 汎用信号発生器
- RF信号発生器
- マイクロ波信号発生器
- 任意波形発生器
- 特殊用途信号発生器
- 映像信号発生器
- 音声信号発生器
- ピッチ発生器
- 関数発生器
- アナログ関数発生器
- デジタル関数発生器
- スイープ関数発生器
- 汎用信号発生器
- 周波数範囲別
- 3 GHz未満
- 3〜6 GHz
- 6〜12 GHz
- 12 GHz超(ミリ波)
- フォームファクター別
- ベンチトップ
- ポータブル/ハンドヘルド
- モジュラー/PXI
- 技術別
- 2G(GSM、CDMA)
- 3G(W-CDMA、CDMA2000)
- 4G(LTE、WiMAX)
- 5G NR
- アプリケーション別
- 設計
- テスト
- 製造
- 認証
- トラブルシューティング
- 修理
- エンドユーザー産業別
- 電気通信
- 航空宇宙・防衛
- 自動車
- 電子機器製造および半導体
- 医療・医療機器
- 教育・研究
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国(デンマーク、スウェーデン、ノルウェー、フィンランド)
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- 東南アジア
- オーストラリア
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは市場の背景を設定し、モデルを観測可能な活動に結びつけるために用いられる。ITUによる通信インフラに関する発表、FCCの機器認証および関連提出資料、米国商務省センサス局およびユーロスタットの電子機器生産指標、また試験・計測機器に関連する貿易フローについてはWTOおよび各国税関統計といった公的資料を検討する。
これらの入力を実用的なものとするため、製造業者の年次報告書、投資家向け資料、製品カタログ、信頼できる報道も活用し、価格帯や製品ミックスの変化(例えば、より高周波でベクトル対応の機器への需要増加)を把握する。必要に応じて、企業財務およびニュースインテリジェンスの有料サブスクリプション、特許データベース、出荷レベルの輸出入データを用いて、単一の公開データセットからは読み取れない前提を相互検証する。このリストは例示にすぎず、データ収集、検証、明確化のために他の参照資料にも依拠している。
一次インタビューおよび調査
一次調査は、デスクリサーチの前提を検証し、公表統計が対応していない情報の空白を埋めるために用いられる。APAC、EMEA、南北アメリカにわたる機器メーカー、部品供給業者、流通業者、キャリブレーション・サービス提供業者、および最終利用者のラボチームの組み合わせに対して聞き取りを行い、価格設定、需要サイクル、技術の移行を一貫した方法で検証する。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:29% | 経営幹部(CXO):15% | APAC:46% |
| ミドルティア:56% | 機能・事業部門リーダー:34% | EMEA:30% |
| 小規模プレイヤー:15% | マネージャー:51% | 南北アメリカ:24% |
市場規模算定と予測
市場規模算定は、主要な最終用途における測定可能な試験強度に信号発生器支出を結びつけるトップダウン方式の需要プール構築から始まり、その後、サンプル抽出したベンダー収益の内訳やチャネルとの対話に基づく選択的なボトムアップ推定を用いて総額を検証する。実務上は、まず機器がどこで消費されているかを把握し、その後にのみ、汎用、専用、ファンクションジェネレーターといった製品クラスに支出を割り振る。
モデルに用いられる入力には、5GおよびRFラボの展開活動、電子機器製造の生産動向、航空宇宙・防衛分野の試験支出の兆候、より高周波・ベクトル用途へのミックスシフト、そして繰り返し購入を促す典型的な更新・キャリブレーションサイクルが含まれる。平均販売価格の変動については、エントリー機器とプレミアム構成を分けて慎重に取り扱い、単純な均一のインフレ上昇を仮定するのではなく、インタビューからのフィードバックを通じて価格動向を検証する。
予測にあたっては、技術採用と資本支出サイクルに関するシナリオ分析を適用し、さらに短期の過去系列チェックを用いて経路を平滑化することで、急激な変動を検証する。小規模な地域でボトムアップ検証が不十分な場合は、貿易フローや設置ラボ密度といった代替指標で対応し、その後全体の総額に正規化する。
データ検証と更新サイクル
検証は複数の段階で行われ、モデルの出力結果は、貿易動向、公的支出指標、サプライヤーの開示情報から示唆される収益推移といった独立した指標と比較される。ある地域で異常な変動が見られる場合、前提が見直され、チームは選定した回答者に再度連絡を取り、実際の需要変化が生じたのか、モデル上の誤差なのかを確認する。
最終確定前には、地域および用途にわたる分散チェックを実施し、単一の要因が全体を過度に説明していないかを確認し、その後、別のアナリストがファイル全体の論理性と整合性を確認する。本レポートは年次で更新され、需要、価格、または供給に重大な影響を与える事象が発生した場合には随時更新を追加し、クライアントが最新の見解を確実に受け取れるよう、納品前に最終確認を行う。
Mordor Intelligenceの信号発生器市場規模と他の公表推定値との比較
信号発生器に関する公表数値は、トピック名が同一であっても一致しないことが多い。これは、各社が製品の境界を異なる方法で定義し、基準年、通貨タイミング、あるいは何を機器販売とみなし何を隣接する試験支出とみなすかについて必ずしも整合していないためである。
この差異は通常、ファンクションジェネレーターや特殊バリアントを含めるかどうか、4Gおよび5G主導の需要をどのように扱うか、そしてモデルがプレミアム構成に対して積極的な価格上昇を前提としているかどうかといった、範囲設定の選択に起因する。もう一つの一般的な要因は更新頻度であり、貿易、生産、価格の指標を見直さないモデルは、古い需要状況に留まったままになりかねない。
ベンチマーク比較
| 出典 | 市場規模 | 研究手法上のギャップ |
|---|---|---|
| Mordor Intelligence | USD 1.89 B (2026) | |
| 業界出版社A | USD 1.87 B (2024) | より早い基準年を採用し、より高い成長プロファイルを適用しており、範囲の説明が広範であるため、隣接する発生器カテゴリーやアプリケーション主導の上昇分が、機器クラス別の明確な区分なしに混在している可能性がある。 |
| 調査出版社B | USD 1.59 B (2024) | 系列を2024年基準に固定し、異なる予測期間を用いており、汎用信号発生器と専用信号発生器の間で製品ミックスおよびASP(平均販売価格)の推移がどのように扱われているかを明確に示していない。 |
この表からわかるように、差異は主に基準年の整合性、および信号発生器の収益として何を計上し、近接する試験機器として何を計上するかによって説明される。Mordor Intelligenceのモデルでは、2026年の値は汎用、専用、ファンクションジェネレーターを明確に分類して構築され、5G試験活動などの用途別需要指標と照合して検証される。こうした範囲設定と価格の前提が明示されることで、最終的な数値はたどりやすく、再現しやすいものとなる。ただし他の出版社が異なる年や、より広範な統合区分を選択する場合もある。


レポートで回答される主な質問
信号発生器市場の現在の規模はどのくらいですか?
2026年の信号発生器市場規模は19億米ドルです。
今後5年間で市場はどの程度成長しますか?
売上高は年平均成長率5.34%で拡大し、2031年までに24億5,000万米ドルに達する見込みです。
最も速く拡大する地域はどこですか?
アジア太平洋地域は、大規模な5G展開と半導体ファブ投資に牽引され、最も高い年平均成長率6.18%を示しています。
勢いを増している製品カテゴリーはどれですか?
5G、レーダー、量子アプリケーションが複雑な変調を必要とするため、ベクターおよび任意波形発生器は年平均成長率6.85%を記録するでしょう。
最終更新日:



