
椎茸市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
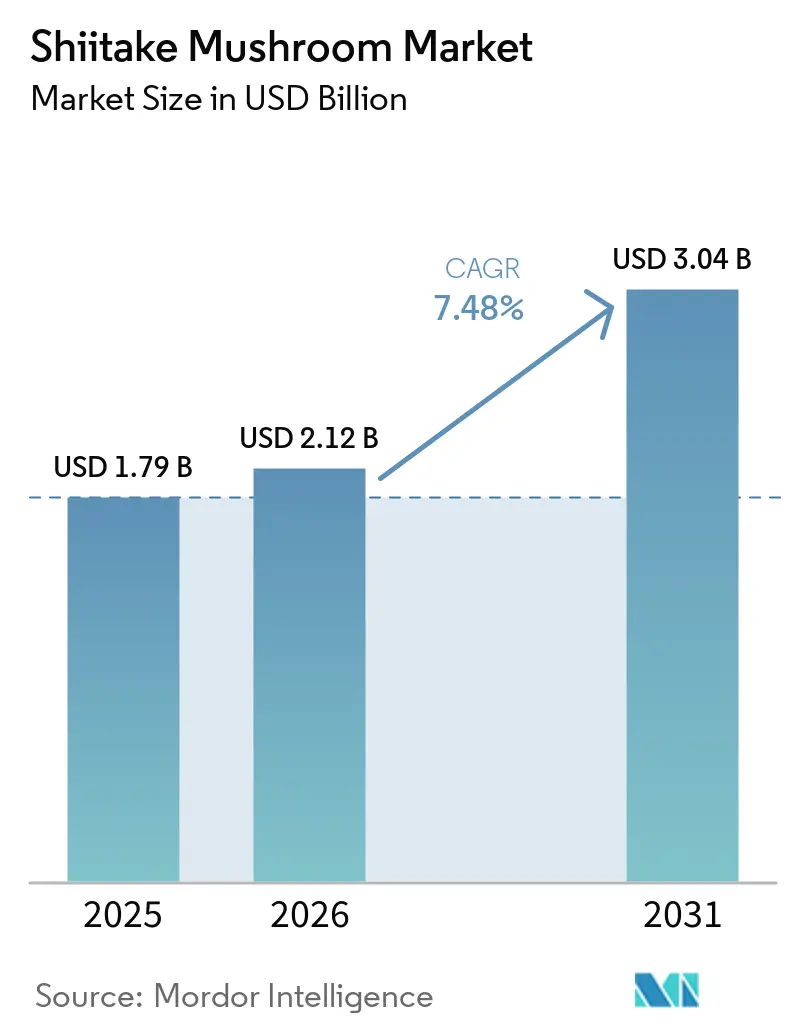
| 市場規模 (2026) | 2.12 十億米ドル |
| 市場規模 (2031) | 3.04 十億米ドル |
| 成長率 (2026 - 2031) | 7.48 % |
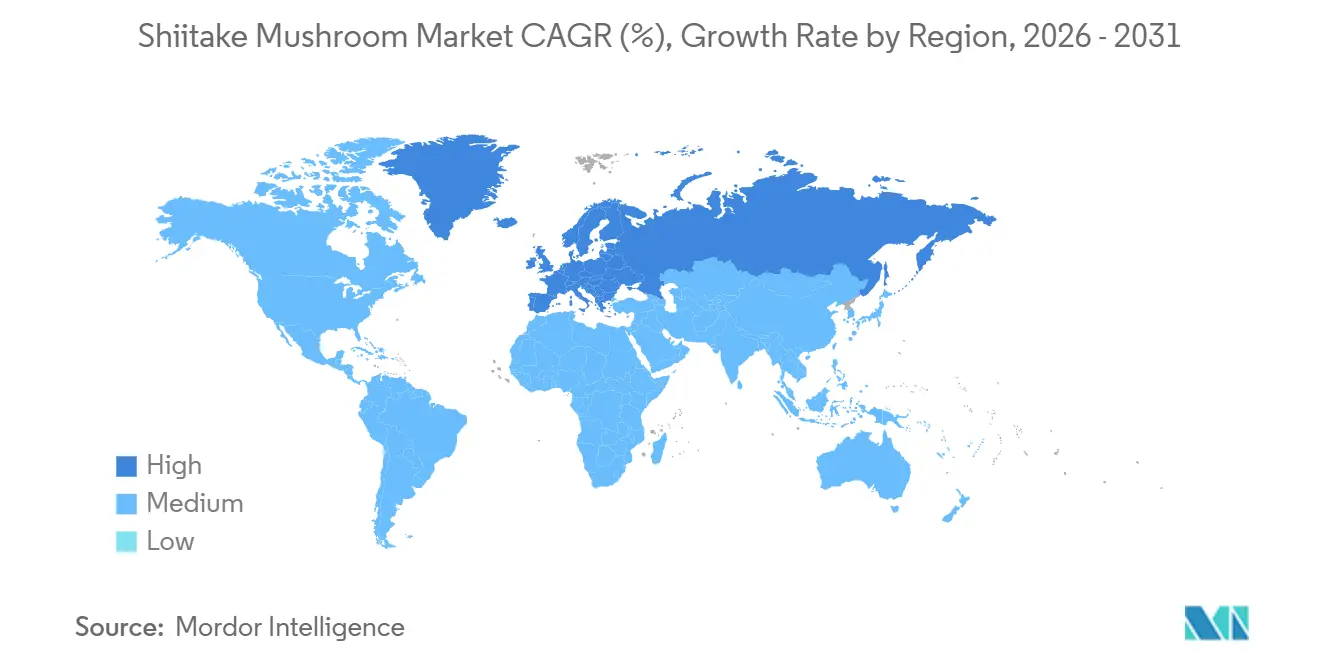
| 最も急速に成長している市場 | ヨーロッパ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 高 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる椎茸市場分析
椎茸市場規模は2026年に21.2 ビリオン 米ドルと評価され、2025年の17.9 ビリオン 米ドルから成長し、2031年までに30.4 ビリオン 米ドルに達すると予測されており、CAGRは7.48%で推移します。気候変動に強い品種、規制上の受け入れ拡大、クリーンラベルタンパク質への転換が、成長を支える中心的な力となっています。従来品種より3〜4℃高い温度で子実体を形成する遺伝子編集品種は、生物学的効率を向上させ、気温の高い時期の供給不足を縮小しています。プラットフォームブランドは、コモディティ販売を超えて粉末・エキス形態へと移行し、乾燥ホール椎茸に対して15〜25%のプレミアムを獲得しています。同時に、カドミウムおよび鉛に関するEUの規制強化により、輸出業者は基質調達と収穫後の洗浄工程を見直すことを余儀なくされており、品質と価格の下限が引き上げられています。アジア太平洋地域が売上高でリードしていますが、欧州のサステナビリティ規制とeコマースの普及により、2031年まで最も成長の速い地域として位置づけられています。
主要レポートのポイント
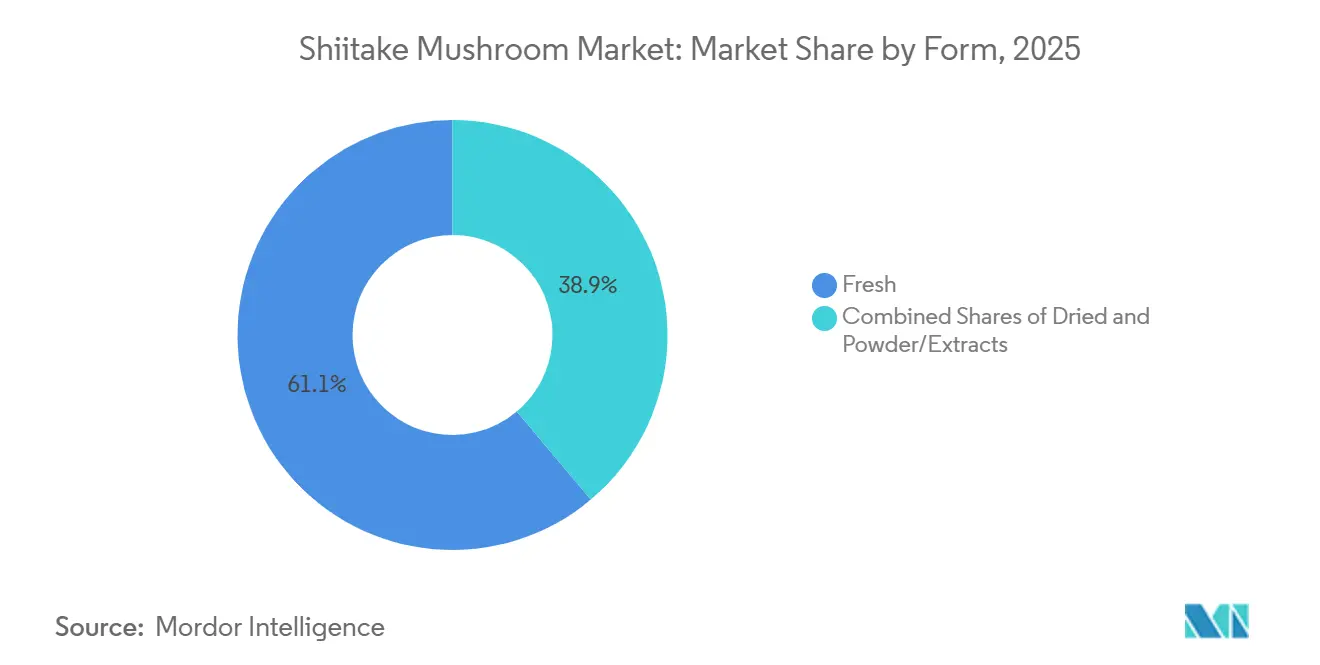
- 形態別では、生椎茸が2025年の椎茸市場シェアの61.12%を占めました。粉末・エキス形態は2031年までに8.79%のCAGRで拡大すると予測されています。
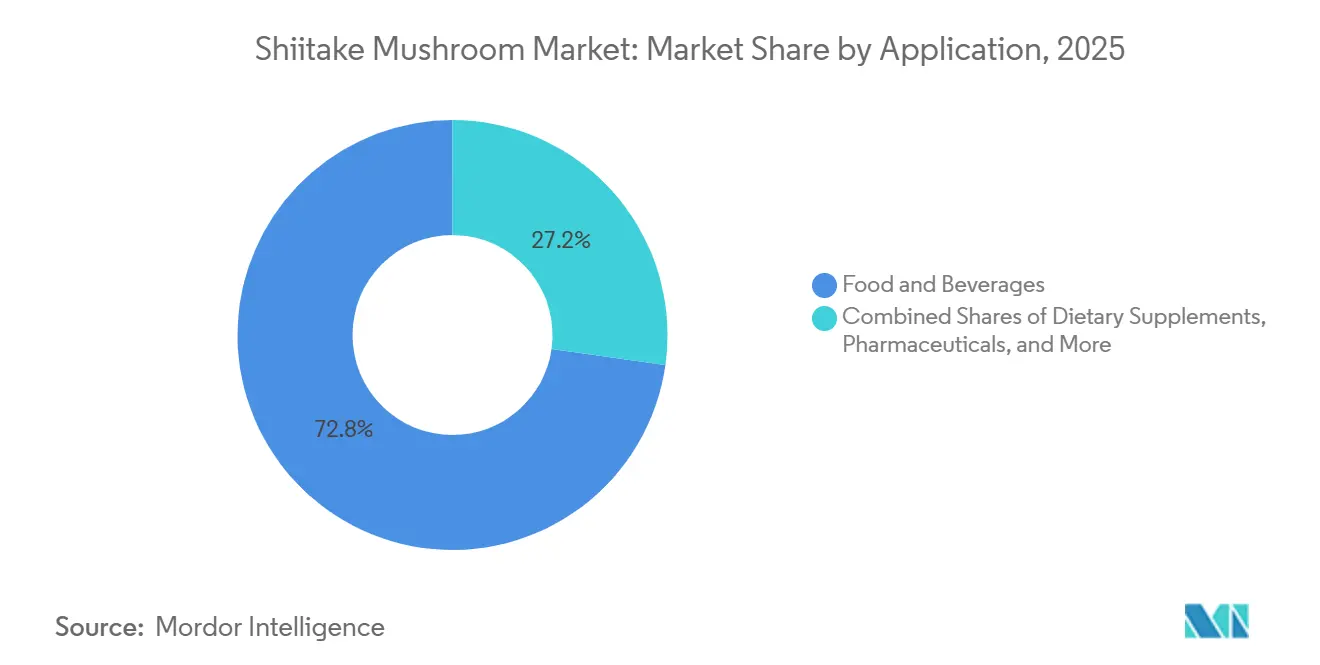
- 用途別では、食品・飲料が2025年の価値の72.78%を占め、栄養補助食品が2031年までの9.25%のCAGR予測でトップの成長を示しました。
- 地域別では、アジア太平洋地域が2025年の売上高の35.31%を生み出し、欧州は2031年までに8.37%のCAGRを記録する見込みです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| うま味豊かな植物性食品に対する消費者需要の高まり | +1.2% | 北米および西欧に早期集中した世界規模 | 中期(2〜4年) |
| 椎茸の臨床的に裏付けられた健康効果への認知拡大 | +1.5% | アジア太平洋および北米が主導する世界規模 | 長期(4年以上) |
| 中国中心の低コスト輸出サプライチェーンの拡大 | +0.9% | アジア太平洋中核、中東・アフリカへの波及 | 短期(2年以内) |
| 越境eコマースにおける常温保存可能な乾燥・粉末形態の急速な普及 | +1.1% | 欧州および北米で最も強い世界規模 | 中期(2〜4年) |
| おがくず廃棄物のアップサイクルによるカーボンクレジット収益 | +0.4% | 欧州および北米、アジア太平洋でのパイロットプロジェクト | 長期(4年以上) |
| 遺伝子編集による気候変動耐性・高収量品種のパイロット規模への到達 | +0.6% | アジア太平洋および北米、欧州での初期試験 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
うま味豊かな植物性食品に対する消費者需要の高まり
椎茸は天然のグルタミン酸含有量が高いことで知られており、フレキシタリアン消費者の味覚嗜好を満たすクリーンラベルのうま味源として注目を集めています。2024年、米国食品医薬品局(FDA)は発酵椎茸菌糸体タンパク質を一般的に安全と認められる(GRAS)物質として分類しました[1]。この承認により、肉類代替品、ブロス、スナック調味料への使用が促進されます。その結果、食品メーカーは非遺伝子組み換えかつアレルゲンフリーの風味増強剤を含む製品の再処方を進めています。この規制上の承認は、重度に加工されたテクスチャライザーから離れ、ホールフード原材料へと向かう業界全体の動きと一致しています。椎茸パウダーは現在、植物性バーガーブレンド、インスタントラーメン調味料パケット、飲料タイプのボーンブロス代替品に使用されており、合成グルタミン酸ナトリウムに対して15〜25%のマージンプレミアムを達成しています。OECD-FAO農業アウトルック2024-2033によると、アジア太平洋地域の都市化の進展により、利便性食品の一人当たり消費量が増加し、常温保存可能なうま味原材料の需要が高まると予測されています。さらに、北米および欧州のプレミアム小売チャネルを対象とする輸出業者は、標準的な慣行としてISO 22000食品安全マネジメントシステムへの準拠が求められています。
椎茸の臨床的に裏付けられた健康効果への認知拡大
レンチナン(ベータ-1,3-グルカン多糖類)産生する椎茸子実体は、腫瘍学における可能性を示しています。査読済みの試験でその免疫調節特性が実証され、日本および中国において胃がんの補助療法として承認されました。2024年には、臨床研究により椎茸の定期的な摂取が脂質プロファイルを改善し、LDLコレステロール値を低下させる可能性があることが示されました。この知見を受け、栄養補助食品ブランドは多糖類含有量10〜30%に標準化されたカプセルを発売しました。さらに、化粧品メーカーは抗酸化・抗炎症特性で知られる椎茸エキスを、アンチエイジングセラムやUV防護クリームなどの製品に活用しています。ニュートラシューティカルおよびパーソナルケアへのこの展開は、市場プレゼンスを多様化するだけでなく、変動する生鮮農産物価格への依存度を低下させます。EUの新規食品規制(ノベルフード規制)および米国食品医薬品局(FDA)の栄養補助食品cGMP基準を含む規制当局は、エキスの品質とバッチ間の一貫性を確保し、製薬バイヤーの厳格な要件を満たしています。
中国中心の低コスト輸出サプライチェーンの拡大
中国は世界の椎茸市場をリードし、世界生産量の85%以上を占めています。湖北省は重要な役割を果たし、乾燥・半加工椎茸の輸出に大きく貢献しています。冷蔵保管ハブおよび植物検疫検査施設への国家支援投資により、欧州および北米向け出荷のリードタイムが大幅に短縮されました。この効率性により、中国の輸出業者は国内生産者に対して着地コストベースで30〜40%低い価格設定が可能となっています。しかし、このコスト優位性は縮小しています。欧州連合の規則2023/915は、椎茸のカドミウムおよび鉛の厳格な上限をそれぞれ0.15 mg/kgおよび0.30 mg/kgと定めています。その結果、サプライヤーはよりクリーンな基材を調達し、厳格な収穫後洗浄プロトコルを実施しなければなりません。比較として、中国のGB 2762-2017規格はカドミウムおよび鉛の許容上限をそれぞれ0.5 mg/kgおよび1.0 mg/kgと高く設定しています。この差異により、輸出業者はEU基準に準拠するため基材試験への投資とトレーサビリティ文書の確保が求められます。OECD-FAO農業アウトルック2024-2033は貿易混乱や運賃コストの変動などのリスクを指摘していますが、種菌生産から最終包装までの垂直統合された中国の事業は、椎茸輸出における優位性を引き続き支えています[2]。
越境eコマースにおける常温保存可能な乾燥・粉末形態の急速な普及
アリババ、アマゾン、専門健康食品マーケットプレイスなどのeコマースプラットフォームが乾燥椎茸および粉末エキスへのアクセスを拡大し、従来の輸入・流通上の課題を回避しています。常温保存可能な形態は物流コストを40〜50%削減し、中国から欧州および北米への直接出荷を7〜14日以内で可能にし、コールドチェーン物流の必要性を排除しています。スプレードライおよびフリーズドライ技術は、エリタデニンやエルゴチオネインなどの生理活性化合物を効果的に保存しながら、賞味期限を18〜24ヶ月に延長します。これは在庫を軽量化したeリテーラーにとって大きな利点です。2024年、FDAによる発酵椎茸タンパク質のGRAS通知が機能性食品用途における粉末形態を認定し、原材料サプライヤーが小ロット処方業者を対象としたB2Beコマースプラットフォームを立ち上げる動きを促進しました。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(約%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い腐敗性によるコールドチェーンコストの上昇 | -0.8% | 北米および欧州、アジア太平洋への中程度の影響 | 短期(2年以内) |
| 低コストのヒラタケおよびマッシュルームとの価格競争 | -0.6% | 北米および欧州で最も深刻な世界規模 | 中期(2〜4年) |
| 農薬残留物および重金属輸入許容値の厳格化 | -0.5% | 欧州および北米、アジア太平洋輸出地域への波及効果 | 中期(2〜4年) |
| バイオマスエネルギーブームによる広葉樹おがくず供給の逼迫 | -0.4% | 北米および欧州、アジア太平洋で新興 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い腐敗性によるコールドチェーンコストの上昇
生鮮椎茸の冷蔵下での賞味期限は7〜10日であり、途切れのないコールドチェーン物流が必要となります。このコスト負担は、2024〜2025年にディーゼル価格と冷媒規制が厳格化したことで増大しました。米国の椎茸生産量は2023〜24年シーズンに30%減少し、生産者価格は1ポンド当たり4.90米ドルに上昇し、投入コストの上昇と小売業者の値上げ抵抗の間の圧迫を反映しています。欧州のコールドチェーン事業者は、高GWP冷媒を段階的に廃止しエネルギー効率の高い輸送ユニットを義務付けるEUのFガス規制に牽引され、2024年以降15〜20%のコスト上昇を報告しています。このダイナミクスは流通を管理する垂直統合プレーヤーに有利に働く一方、小規模生産者は市場から撤退するか乾燥形態に転換しています。ガス置換包装(MAP)は賞味期限を3〜5日延長しますが、1ユニット当たり0.10〜0.15米ドルのコストが加わり、価格感応度の高い小売チャネルでのマージンを圧迫しています。
低コストのヒラタケおよびマッシュルームとの価格競争
ヒラタケおよびマッシュルームは1ポンド当たりの小売価格が椎茸より30〜40%安く、価格意識の高い消費者セグメントへの椎茸の浸透を制限しています。マッシュルームは確立されたサプライチェーン、年間を通じた供給可能性、および消費者の親しみやすさから北米および欧州のスーパーマーケットで優位を占めており、ヒラタケは低い生産コストで同様のうま味を提供しています。椎茸のプレミアムポジショニングは知覚される健康効果と料理上の威信に依存していますが、これらの属性は主に富裕層の健康志向の消費者層に響きます。2024〜2025年の卸売価格データによると、椎茸の平均価格は1ポンド当たり4.50〜5.00米ドルであるのに対し、ヒラタケは2.50〜3.00米ドル、マッシュルームは2.00〜2.50米ドルであり、供給過剰時にはこの差が拡大します。小売業者は特産キノコへの棚スペースを限定しており、椎茸はマージン貢献よりも回転速度で競争を強いられています。プライベートラベルのオーガニックマッシュルームの台頭が椎茸の価格プレミアムをさらに圧縮しており、コスト意識の高い消費者はオーガニック認証を十分な品質シグナルとして認識しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
形態別:
常温保存可能な形態がシェアを拡大粉末・エキス形態は2031年までCAGR 8.79%で椎茸市場全体を上回る成長が予測されています。生鮮椎茸はアジア太平洋における料理需要に支えられ2025年売上高の61.12%を維持しましたが、コールドチェーンコストの上昇により成長は鈍化しています。常温保存可能なSKUは冷蔵なしで輸送でき、物流コストを最大半分削減し、小売リーチを拡大します。スプレードライはレンチナン、エリタデニン、エルゴチオネインを保存し、粉末椎茸を即席ブロスや肉類代替品における機能性原材料として位置づけています。
乾燥ホール椎茸は1:8の戻し比率が業務用厨房に価値を提供するため、国際貿易ルートの中核を担っています。一方、エキスサプライヤーは乾燥品の1キログラム当たり8〜12米ドルに対して15〜25米ドルという高いマージンを計上しています。小ロットブランドは第三者分析証明書を提供するB2Bポータルを通じて調達し、信頼性を強化しています。乾燥形態の椎茸市場全体の規模は2031年までに15億米ドルに近づくと予想され、粉末は9億米ドルに向かっています。温暖な気候で子実体を形成する遺伝子編集品種が生鮮供給能力を拡大する可能性がありますが、常温保存可能な製品は越境eコマースの量的ドライバーであり続けます。


注記: 全セグメントの個別シェアはレポート購入後に入手可能
用途別:
ニュートラシューティカルズが料理用途を上回る2025年、食品・飲料セクターが総売上高の72.78%を占めました。しかし、栄養補助食品市場は最も速いペースで成長すると予測されており、2031年までのCAGRは9.25%と見込まれています。機能性製品を専門とする企業はレンチナンの免疫調節特性を強調し、消費者需要に応えるため多糖類含有量20%に標準化されたカプセルを提供しています。注射用レンチナンを必要とする医薬品セクターは世界のエキス生産量の42%を占めており、この高い需要により医薬品セグメントは市場での価格プレミアムを維持しています。
パーソナルケアセグメントはニッチにとどまっていますが、椎茸エキスはその抗酸化効果からアンチエイジング美容液やUV防護クリームへの配合が増加しています。栄養補助食品に関連する椎茸市場は2031年までに8億米ドルに達すると予測され、腫瘍学関連需要の増加に牽引される医薬品用途は10億米ドルの市場規模を達成すると見込まれています。米国および欧州連合の規制枠組みはcGMP基準を確立し、バッチの一貫性と品質を確保しており、これは医療セクターのバイヤーにとって不可欠です。2031年以降、動物飼料および菌糸体ベースの素材における新興機会が探索されていますが、これらの分野は現在、大きな市場影響を与えるために必要な規模を欠いています。

注記: 全セグメントの個別シェアはレポート購入後に入手可能
地域分析
アジア太平洋、ヨーロッパおよび北米の椎茸市場
アジア太平洋地域は2025年の世界の椎茸収益の35.31%を占め、中国の生産および国内消費における優位性に支えられているが、ヨーロッパは2031年にかけて最も速い地域CAGRである8.17%を記録する見込みであり、これは持続可能性に関する規制要件およびオーガニック・地元産キノコのプレミアムポジショニングによって牽引されている。中国は世界の椎茸生産量の85%以上を生産しており、湖北省が北米およびヨーロッパ市場に供給する乾燥・半加工輸出品の中心地となっており、現地到着コストは国内生産者より30〜40%低い。日本の成熟した市場は安定した一人当たり消費量を示す一方、ベトナムとインドは低い労働コストと有利な気候を活用した新興生産拠点として台頭している。OECD-FAO農業アウトルック2024〜2033は、アジア太平洋地域における継続的な都市化が利便性食品の一人当たり消費を押し上げ、常温保存可能な椎茸原材料への需要を増幅させると予測している。しかし、重金属規制の強化——中国のGB 2762-2017がカドミウムを最大0.5 mg/kgまで許容しているのに対し、EUは規則2023/915の下で0.15 mg/kgの上限を設けている——により、輸出業者は基質調達および収穫後の取り扱いを改善することを余儀なくされている。
北米の椎茸市場は2023〜24年に縮小し、国内生産が30%減少し、生産者価格が1ポンド当たり4.90米ドルまで上昇した。これはコールドチェーンコストのインフレおよび中国からの輸入品との競争を反映している。米国の消費者はオーガニック認証および地元産を好む傾向が強まっており、プレミアムフレッシュ椎茸と低コストの乾燥輸入品が共存する二極化した市場が形成されている。カナダとメキシコは小規模な生産量を供給しており、メキシコは米国のフードサービスチャネル向け乾燥椎茸の再輸出ハブとして台頭している。2024年にFDAが発酵椎茸菌糸体タンパク質に対してGRAS判定を下したことで、植物性配合の機会が開かれ、北米は粉末およびエキスフォーマットのリード市場として位置づけられた。
欧州・中東・アフリカおよび南米の椎茸市場
ヨーロッパの8.17%のCAGRは、持続可能性政策、プレミアムリテールポジショニング、および越境電子商取引の成長の収束を反映している。EUの規則2023/915は他のいかなる地域よりも厳格なカドミウムおよび鉛の上限を施行しており、輸入業者はトレーサビリティシステムおよびサードパーティ検査を導入することを余儀なくされ、現地到着コストに5〜8%が上乗せされる[3]。ドイツ、英国、フランス、イタリア、スペインが消費を主導しており、オーガニック椎茸は従来品に対して20〜30%の価格プレミアムを獲得している。MUBICプロジェクトは、バイオガス消化液が基質配合において未使用のおがくずを代替できることを実証し、自発的オフセット制度の下でカーボンクレジットを生み出し、小規模生産者の単位経済性を改善することを示した(europa.eu)。南米および中東・アフリカは依然として初期段階の市場であり、ブラジルと南アフリカでは健康意識の高い都市部消費者の間で早期採用が見られるものの、インフラの不足および限られたコールドチェーンネットワークが成長を制約している。
規制環境
世界的なシイタケ貿易および原料の商業化は、食品規格、国境における植物検疫規則、および新規食品的な承認制度の組み合わせのもとで行われている。コモディティ形態については、コーデックス規格(CXS 39-1981)が乾燥シイタケの基本的な品質パラメータを定めており、最大水分含量13%、有機不純物最大1%が含まれ、これが加工業者の乾燥・等級付け目標の指針となっている。米国では、食用シイタケは輸入港で検査され、土壌、木材、害虫、病害がないことが求められる。消費用の輸入にはAPHIS PPQ許可は不要であり、HTS 0709.54.00.00によるシイタケの関税分類が、着地コスト戦略に影響する関税構造を定めている。
より高付加価値なシイタケ由来原料については、承認は工程特化型の経路をたどることが増えている。EUの新規食品規制(Regulation (EU) 2015/2283)は、シイタケ由来の発酵タンパク質などの原料についてEFSA主導の安全性評価を求めており、欧州委員会実施規則(EU)2023/6は、Lentinula edodes菌糸体により発酵された特定のエンドウ豆・米タンパク質のEU域内での販売を承認した。新規食品の承認経路に加え、主要輸入市場における汚染物質規制の強化(Regulation 2023/915に定められたEUの重金属基準を含む)により、輸出業者は原料の調達改善、トレーサビリティ文書、第三者検査を、プレミアム小売および原料チャネル向けの基本要件として整備する動きを強めている。
バリューチェーン分析
シイタケのバリューチェーンは、種菌および培地原料(原木または木くずベースの培地)から始まり、栽培(原木を用いた露地栽培および環境制御型農場)、収穫、収穫後の洗浄を経る。付加価値の中心は加工および品質保証であり、生鮮パッキング(多くの場合ガス置換包装を使用)、乾燥(丸ごとの乾燥品向け)、粉末やエキスへの加工(スプレードライまたは凍結乾燥)が含まれる。等級付け、金属検出、分析証明書はB2Bバイヤーを支えており、流通は生鮮品の小売・フードサービス向けコールドチェーン依存ルートと、乾燥品や原料形態向けの常温流通ルートに分かれ、後者は国境を越えたeコマースや専門原料ディストリビューターの利用が増えている。
ボトルネックは、腐敗しやすさと規制対応の周辺に集中している。生鮮シイタケは通常、短い賞味期限を管理するために途切れない冷蔵チェーンを必要とし、燃料費、冷蔵費、包装費が利益率に影響を与える一方、常温保存可能な形態は物流上の摩擦を減らし輸出範囲を拡大する。供給面では、主要生産省、特に中国への集中や、伝統的な原木栽培地域における原木入手の制約が、原料調達リスクを高めている。欧州向けの輸入業者は、厳格な重金属許容基準に関連する検査・トレーサビリティ業務の増加にも対応している。原木栽培体制では協同組合や集荷拠点モデルが役立っており、日本では大分県椎茸農業協同組合(OSK)の集荷機能が、小規模・高齢の生産者の労働負担を軽減し、供給の継続性を支える運用インフラとして注目されている。
競合環境
市場集中度
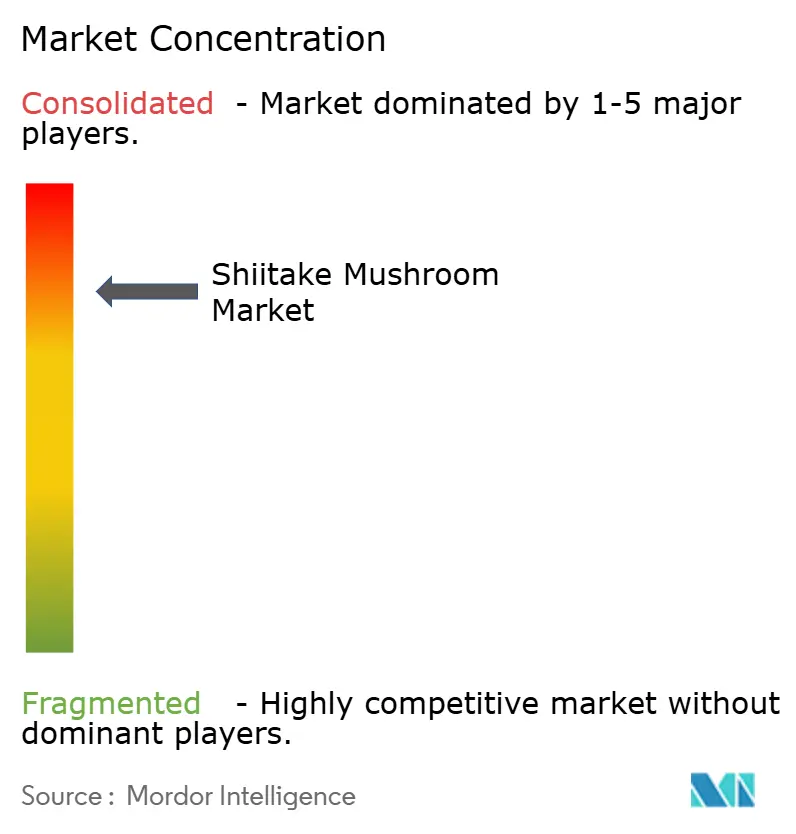
椎茸市場は、種菌および加工活動がより集中している一方で、栽培は分散した構造を特徴としており、上位メーカーが世界生産量に占めるシェアは合計で一桁台前半にとどまっています。Xuerong Biotechnologyが約1.5%の市場シェアでリードしていますが、単独で価格決定力を持つプレーヤーや業界標準を左右するプレーヤーは存在しません。この分散は、基材ベースの栽培における参入障壁の低さ、地域の味覚嗜好が地元サプライヤーを優遇すること、およびアジア太平洋卸売市場における生鮮椎茸のコモディティ的性質に起因しています。種菌生産から加工・流通までの垂直統合が、Hokto Kinoko、Monterey Mushrooms、Monaghan Mushroomsなどの主要プレーヤーの戦略を定義しており、コールドチェーン物流と小売関係における規模の経済を活用して中国からの輸入品に対するマージンを守っています。
ホワイトスペースの機会は高マージンのエキスおよび粉末形態に集中しており、遺伝子編集品種による生物学的効率の向上と超臨界CO₂抽出ラインがコモディティ乾燥キノコに対して15〜25%のプレミアムを獲得できます。新興の破壊的プレーヤーとしては、2024年4月に1億米ドルを調達して植物性肉類代替品向けの椎茸風味マイコプロテインを生産する発酵プラットフォームを拡大するMeati Foodsなどの菌糸体ベースの原材料サプライヤーが挙げられます。Eniferは2024年8月にPEKILOマイコプロテイン工場建設のために3,300万ユーロを確保し、フィールド農業のスケーラブルな代替手段としての菌類発酵に対する投資家の信頼を示しています。
KKRが2024年8月に世界最大のキノコ種菌生産者であるSylvan Inc.の新たな出資者を探索したことは、上流サプライチェーンの統合に対するプライベートエクイティの関心を示しています。IoT対応の気候制御、自動収穫システム、CRISPR編集による耐熱性品種などの技術採用が大手企業と小規模農家を差別化していますが、遺伝子編集生物に関する規制の断片化が欧州での商業展開を遅らせています。ISO 22000食品安全マネジメントシステムおよびEU規則2023/915の重金属基準への準拠は、プレミアム小売チャネルを対象とする輸出業者にとってベースラインの要件となっています。
椎茸産業リーダー
-
Nammex
-
Hirano Mushroom LLC
-
Lianfeng (Suizhou) Food Co.,
-
Monterey Mushrooms, Inc.
-
M2 INGREDIENTS
- 注:主要企業の掲載順は順位を示すものではありません。
椎茸市場 このレポートでカバーされる企業
- Xuerong Biotechnology
- Hokto Kinoko Co., Ltd.
- Monterey Mushrooms, Inc.
- Monaghan Mushrooms
- Lianfeng (Suizhou) Food Co.
- Hirano Mushroom LLC
- Fresh Mushroom Europe NV
- M2 Ingredients
- Nammex
- China Greenfresh Group
- JUNESUN FUNGI
- Shanghai Bright Esunyes
- Starway Bio-technology
- Ruyiqing
- Jiangsu Hualv
- HuBei SenYuan
- Shandong Youhe
- Zhuhai Sunny Evergreen Food
- Chengde Runlong Foodstuffs
- Anyuan Tianhua
- Shenzhen Dalishi
市場機会と将来展望
主要な機会は、安全性承認と仕様が高価格を支える標準化された高付加価値原料へ、コモディティきのこからの転換が進むことである。発酵シイタケ菌糸体および関連原料に対する規制上の道筋——発酵シイタケ菌糸体タンパク質に用いられたFDAのGRAS経路、およびLentinula edodes菌糸体により発酵されたタンパク質に対する欧州委員会実施規則(EU)2023/6に基づくEU承認——は、シイタケ由来原料を機能性食品に組み込むための明確な経路を配合開発者に提供する。同時に、常温保存可能な乾燥品、粉末、エキス形態は、コールドチェーン要件を回避し、小規模ロットの食品・サプリメントブランド向けの品揃えを拡大することで、国境を越えたeコマースの経済性に適合する。
技術および工程の高度化は、生産の強靭性と規制対応準備の両面で新たな余地を生み出している。2026年2月にRiddet Instituteおよびアルファグループが実証した発酵ベースの抽出プラットフォームは、圃場栽培と比較してシイタケ由来生理活性物質の生産サイクルを短縮し、レンチナンおよびベータグルカンを訴求する製品の供給継続性を支えている。機械化と環境制御型生産は、労働力とばらつきの制約に対応しており、台湾の林業及自然保育署(FANCA)による省力化原木栽培機械の認定などの政府・機関プログラムや、日本における分散した生産者の取扱負担を軽減する協同組合型物流モデルによって支えられている。これらの変化は輸入市場における汚染物質規制の厳格化と整合し、欧州および北米向けの検査済みプレミアム原料およびトレーサブルな乾燥品供給の拡大を後押ししている。
最近の産業開発事情 椎茸市場
- 2026年6月:Nammexは、エリナシンA1%に標準化された凍結乾燥ヤマブシタケ菌糸体粉末「ErinaPrime」を、販売代理店Novelaraと提携して発表した。この動きは、下流ブランドが訴求内容を裏付け、より広範な機能性きのこ原料分野全体で品質仕様を満たすのに役立つ、標準化された有効成分と文書化に対するサプライヤー側の継続的な重視を示している。
- 2025年9月:Monterey Mushroomsは、全国的に専門きのこ製品ラインの包装を変更し、100%消費者由来再生PETとNIR検出可能な着色剤を使用してリサイクル性を向上させた。この包装更新は、小売業者の持続可能性要件を支えつつ、プレミアムきのこの陳列体裁を維持し、差別化と廃棄物削減がリピート購買に影響する分野に対応するものである。
- 2024年12月:岩手化学工業(Iwatec Corporation)は、日本の鹿児島県薩摩川内市にあるシイタケ栽培工場向けに、自家消費型エネルギーシステムの運用を開始した。このプロジェクトは、室内栽培における生産者のエネルギーコスト管理と運用安定性への注力を示しており、そこでは公共料金が利益率と生産量の安定性に直接影響する。
椎茸市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本方法論において、市場は主要地域のすべての商業チャネルにわたって、食品原料または機能性原料として販売される椎茸の価値を対象としており、生、乾燥、粉末・エキス形態を含みます。
対象外の範囲:家庭用栽培キットおよび機器、ならびに製品価値そのものに含まれないフードサービスマージンおよび小売マークアップは除外します。
セグメント概要
- 形態
- 生鮮
- 乾燥
- 粉末・エキス
- 用途
- 食品・飲料
- 栄養補助食品
- パーソナルケア・化粧品
- 医薬品
- その他用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他北米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- アジア太平洋
- インド
- 中国
- 日本
- オーストラリア
- その他アジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 中東・アフリカ
- 南アフリカ
- サウジアラビア
- その他中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、椎茸の需給状況の把握から始まり、生と乾燥の動向を分別し、形態間で価格の整合性を保つことを目的としました。USDAデータ製品、FAOSTAT、国連コムトレード貿易統計、主要生産国の税関・農業省の公表データなどの公開情報源を活用し、生産量と国境を越えた移動を把握しました。
また、食品安全規制当局や基準機関の資料(例えば残留物や重金属の制限など)も精査しました。これらは貿易や受け入れに影響を与える可能性があり、どのバッチが市場に出回るか、またそれが利用可能な供給量と価格にどう反映されるかに影響するためです。企業の年次報告書、投資家向け資料、信頼性の高いプレス記事を読み、設備増強、粉末・エキスへの製品ミックスの移行、チャネルシフトを追跡しました。必要に応じて、有料サブスクリプションは企業財務、特許ランドスケープ、出荷レベルの貿易確認にのみ使用しており、記載されたデスクリサーチ情報源は例示であり、網羅的ではありません。インプットの確認と明確化のために追加の参考資料も使用しています。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチからの仮定をストレステストできるよう、主要な生産・消費地域の生産者、加工業者、輸入業者、原料配合業者、大口バイヤーに焦点を当てました。これらの議論を通じて、形態別の分割、生から乾燥への典型的な水分損失と換算率、ホールキノコから粉末・エキスへの価格ラダー(品質グレードが実現価格にどう影響するかを含む)を検証しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:12% | アジア太平洋:41% |
| 中位層:43% | 機能・ユニットリーダー:28% | 欧州・中東・アフリカ:34% |
| 中小プレイヤー:20% | マネージャー:60% | 南北アメリカ:25% |
市場規模算定と予測
規模算定は、生産・貿易データを用いたトップダウンの需要プール構築から始まり、地域別の利用可能消費量を再構築し、加工換算とチャネルロスを調整します。その後、加工業者・輸入業者からの観測量に形態別のサンプリング販売価格を乗じるなど、選択的なボトムアップ近似を用いて合計値を確認し、整合しない場合はモデルを修正します。
椎茸においては、主要インプットとして生から乾燥への換算率、粉末・エキスへの形態ミックスシフト、非生産市場における輸入依存度、気候と基質の利用可能性に連動した季節性と収量変動、コモディティ乾燥スライスと高品質形態の価格差が含まれます。予測においては、生産・貿易・価格のトレンドラインに裏付けられたシナリオ分析を活用します。これらのシナリオは、設備増強、食品原料需要、機能的用途の受け入れに関する専門家の見解を用いて調整されます。企業レベルの数量が把握できない場合は、地域の加工業者の稼働率範囲と貿易フローを用いてギャップを補い、暗示される供給が消費と整合するようにします。
データ検証と更新サイクル
検証は、貿易収支、一人当たり消費量の推定範囲、形態間の価格変動の整合性など、独立したシグナルとモデル出力を三角測量することで行われます。外れ値は段階的に精査され、まずインプットレベル、次に地域集計、最後にグローバル合計の順で確認されます。明確な要因で説明できない差異がある場合は、専門家に再連絡して解決します。
レポートは年次で更新され、大規模な作物被害、輸入に影響する政策変更、乾燥製品の急激な価格上昇など、重大な変化があった場合には中間更新が行われます。納品前に最終確認を行い、最新の公開情報とインタビューフィードバックが反映されるようにします。
Mordor Intelligenceの椎茸市場規模と他の公表推計との比較
椎茸に関する公表数値がしばしば一致しないのは、著者によって含まれる製品形態が異なり、異なる価格ポイントを使用し、椎茸を明確に分離しない広範なキノコ指標を適用する場合があるためです。収穫や貿易条件が変化すると価格が急速に動くため、基準年も乖離の原因となることがあります。
最大のギャップは通常、粉末・エキスが独立した原料価値プールとして扱われるか、椎茸由来であることが明確な場合にのみカウントされるかによって生じます。Mordor Intelligenceでは、合計値を椎茸のみの形態に整合させ、最終価格を適用する前に生産・貿易の整合性を相互確認しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 21.2 ビリオン 米ドル(2026年) | |
| 業界団体A | 24.5 ビリオン 米ドル(2026年) | より広範な栽培キノコの価格を使用することが多く、パッケージ化されたスペシャルティミックスを報告する際に他のスペシャルティキノコを含む場合があり、椎茸のみの価値を過大評します。 |
| 業界誌B | 18.6 ビリオン 米ドル(2026年) | 通、生産者側の出荷額に依存しており、輸入乾燥製品と粉末・エキスの下流加工付加価値を過小評価する可能性があります。 |
数値間の乖離は主に、形態のカバレッジと各形態に使用される価格ロジックによって説明され、全体的な成長方向性に関する見解の相違によるものではありません。合計値を貿易・生産の整合性確認に結びつけ、インタビューを通じて形態ミックスを確認することで、最終推計は市場の変化に応じて再検討可能な再現性のある手順に基づいたものとなっています。
レポートで回答される主要な質問
2026年の椎茸市場の規模はどのくらいですか?
椎茸市場規模は2026年に21億2,000万米ドルです。
2031年までの予測成長率はどのくらいですか?
市場は2031年までに7.48%のCAGRで成長すると予測されています。
最も速く拡大している形態カテゴリーはどれですか?
粉末・エキスは2031年までCAGR 8.79%を記録すると予測されています。
欧州が最も成長の速い地域である理由は何ですか?
サステナビリティ規制とプレミアムポジショニングが、2031年まで欧州の8.37%のCAGRを牽引しています。