
食品デンプン市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場規模 (2026) | 21.88 十億米ドル |
| 市場規模 (2031) | 27.4 十億米ドル |
| 成長率 (2026 - 2031) | 4.59 % |
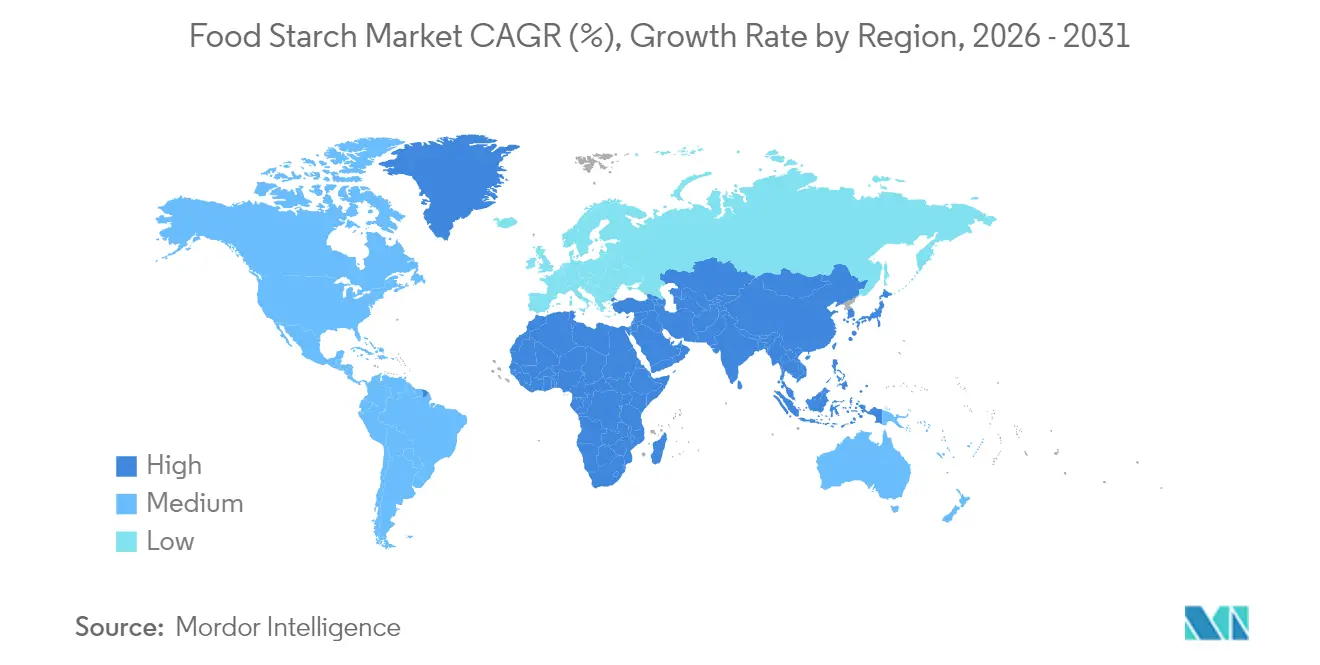
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
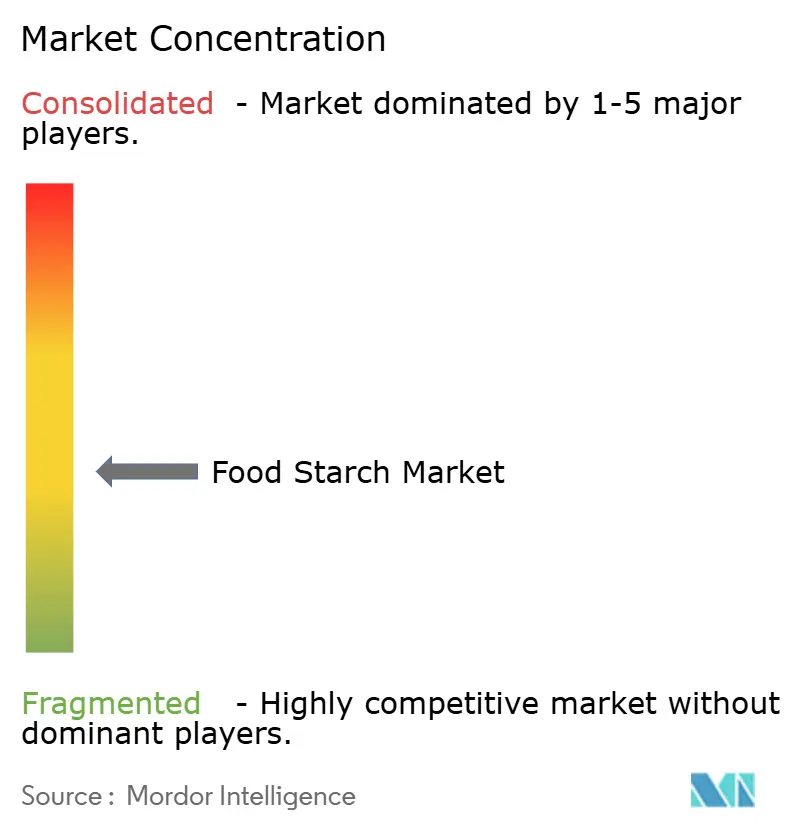
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる食品デンプン市場分析
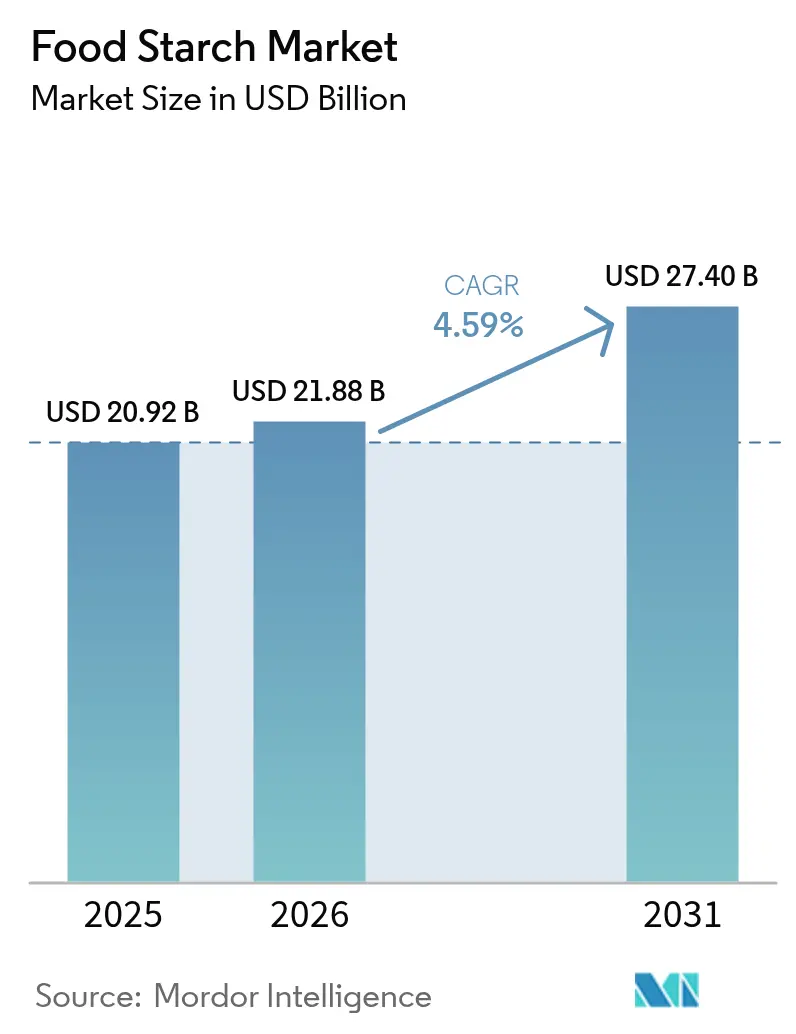
2026年の食品デンプン市場規模は218億8,000万米ドルと推定され、2025年の209億2,000万米ドルから成長し、2031年には274億米ドルに達する見込みで、2026年から2031年にかけてCAGR 4.59%で成長します。市場の成長は、加工食品、焼き菓子、植物性代替食品におけるテクスチャー向上成分への安定した需要によって牽引されています。加工デンプンは、冷凍・解凍サイクル、高せん断加工、長期保存における安定性から市場を支配しています。北米が最大の消費地域である一方、アジア太平洋市場は都市化の進展とパッケージ食品の普及を背景に最も高い成長率を示しています。原材料価格の変動が課題となっているものの、メーカーは農業の多様化とクリーンラベルの消費者ニーズに対応した改良された加工方法によってこれに対処しています。
主要レポートのポイント
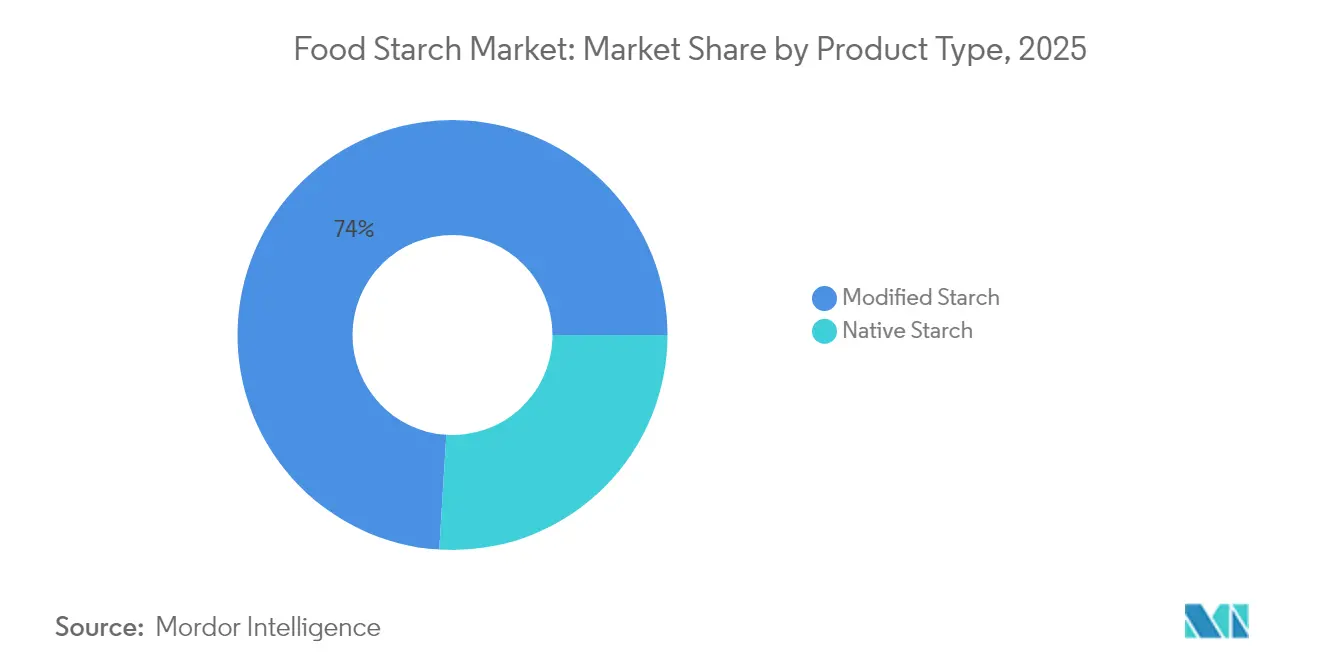
- 製品種類別では、加工デンプンが2025年の食品デンプン市場シェアの74.02%を占め、2031年にかけて最も速い5.55%のCAGRが見込まれています。
- 原料別では、トウモロコシが2025年の食品デンプン市場規模の72.30%を占め、ジャガイモデンプンはCAGR 5.28%で拡大する見通しです。
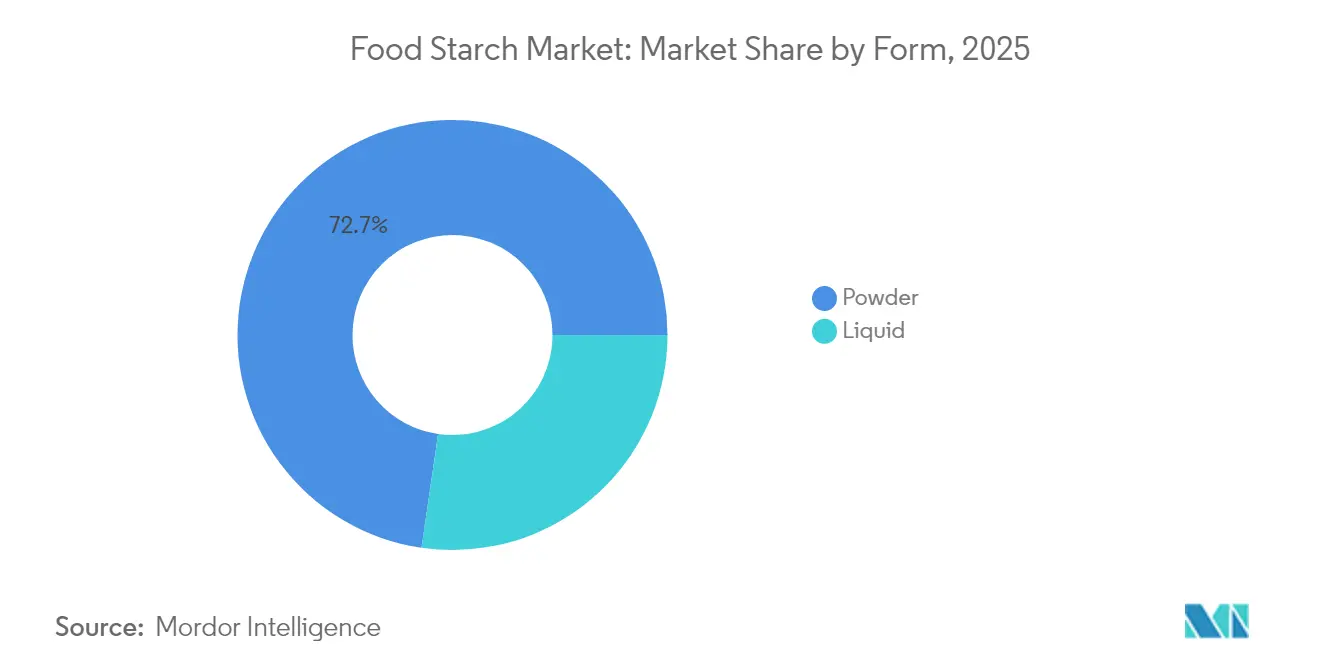
- 形態別では、粉末セグメントが2025年の食品デンプン市場の72.70%を占めていますが、液体形態は2031年にかけてCAGR 5.00%を記録する見込みです。
- 用途別では、ベーカリー・菓子類が2025年に33.05%の市場シェアで首位を占め、医薬品用途はCAGR 5.98%で拡大する見通しです。
- 地域別では、北米が2025年のシェアの31.55%を占め、アジア太平洋が最も高いCAGR 5.60%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 利便性食品および即食食品に対する需要の増大 | +0.6% | 北米および欧州で最も高い影響を持つグローバル | 中期(2~4年) |
| クリーンラベル製品に対する需要の増加 | +0.5% | 北米および欧州、アジア太平洋での影響拡大 | 長期(4年以上) |
| テクスチャーと品質向上のためのベーカリー製品における加工デンプン需要の急増 | +0.4% | 欧州および北米に集中するグローバル | 中期(2~4年) |
| 植物性・ビーガン食トレンドが天然デンプン消費を強化 | +0.3% | 北米、欧州、アジア太平洋での新興的影響 | 長期(4年以上) |
| 高度な加工技術が高性能加工デンプンを可能にする | +0.3% | 北米および欧州での早期採用を伴うグローバル | 中期(2~4年) |
| 健康志向のスナッキングが機能性デンプン成分の採用を促進 | +0.2% | 北米、欧州、アジア太平洋での影響拡大 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
利便性食品および即食食品に対する需要の増大
現代のライフスタイルの加速化は食品消費パターンを根本的に変革しており、利便性食品は時折の嗜好品ではなく家庭の食戦略の中核として台頭しています。この変化は特に北米と欧州で顕著であり、共働き世帯が過半数を占めるようになり、時間的制約が生まれ、テクスチャーの安定性と長期保存のために加工デンプンに大きく依存する即食食品や利便性食品への需要が高まっています。加工デンプンは、電子レンジ加熱、冷凍・解凍サイクル、長期保存において製品の品質を維持する上で重要な役割を果たしており、ネイティブデンプンでは安定して実現できない機能を提供しています。市場は、クリーンラベルの地位を維持しながら利便性食品の厳しい加工条件に耐えられるデンプンへの戦略的転換を目撃しており、企業は利便性用途向けに特別に配合されたデンプン系テクスチャライザーで大幅な成長を報告しています。売上高1兆3,798億7,000万米ドルを誇り470万人を雇用する欧州の食品・飲料産業は、利便性志向の食品生産へのこの変革の規模を示しています[1]出典:Food Drink Europe、「データ&トレンド2024」、fooddrinkeurope.eu。
クリーンラベル製品に対する需要の増加
成分の透明性に対する消費者の関心は購買決定における重要な要因となっており、購買者は認識できる成分と明確な原産地情報を含む製品をますます好むようになっています。食品メーカーはこの変化に対応し、化学処理やEナンバー分類なしに加工デンプンと同等の性能を発揮するクリーンラベルデンプンを開発しています。これらのクリーンラベル代替品は、消費者のよりシンプルで自然な成分への需要を満たしながら、同じ機能特性を維持することを目指しています。例えば、Tate & LyleのCLARIA機能性クリーンラベルデンプン製品は、新しいCLARIA Gシリーズで炭素排出量を35%、水消費量を34%削減しながら、加工デンプンと同様の機能性を提供しています。クリーンラベルトレンドは現在、成分のシンプルさと環境の持続可能性の両方を包含しており、デンプンメーカーは製品開発においてその両面に対処することが求められています。この二重の焦点は、消費者の好みと環境への配慮の両方を満たす革新的なソリューションを生み出すための研究開発への投資増加につながっています。
テクスチャーと品質向上のためのベーカリー製品における加工デンプン需要の急増
加工デンプンはベーカリー業界において不可欠な機能性成分として機能し、製品品質を向上させ、特に長期保存のプレミアム製品における運用上の課題に対処しています。これらの成分は焼き菓子の水分保持を改善し、特にグルテンフリー製品において、望ましい官能特性を維持しながら構造的サポートを提供します。セリアック病患者と健康志向の消費者の両方を含むグルテンフリー市場の拡大が、加工デンプンへの需要を高めています。加工デンプンは冷凍・解凍サイクルにおける優れた安定性を提供し、冷凍ベーカリー製品に価値をもたらします。さらに、様々な焼き菓子においてドウの取り扱い特性の改善とクラム構造の向上に貢献します。冷水膨潤デンプンの開発は、製品品質を維持しながら調理工程を省くことで製造プロセスを簡素化しました。これらのデンプンはまた、生産コストの削減、エネルギー消費の最小化、異なるバッチ間での一貫した製品品質の確保にも役立っています。
植物性・ビーガン食トレンドが天然デンプン消費を強化
植物性食品革命はデンプン生産者に前例のない機会をもたらしており、メーカーは親しみのあるテクスチャーと口当たりを維持しながら、配合における動物性成分を植物由来成分に置き換えようとしています。デンプンは植物性代替品における動物性タンパク質の構造的・テクスチャー的特性を模倣する上で中心的な役割を果たしており、加工デンプンは消費者の味とテクスチャーへの期待を満たす説得力のある肉類アナログの創出を可能にしています。このトレンドは肉類代替品を超えて植物性乳製品にまで広がっており、デンプンは消費者が期待するクリーミーなテクスチャーと安定性を提供し、企業は乳製品代替品のゲル化と口当たりを向上させる特殊配合を開発しています。植物性配合へのこの転換は、クリーンラベルの信頼性を維持しながら動物性製品のような機能性を提供できるデンプン改質技術の革新を推進しています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| デンプン作物の季節的依存性が供給可能性とコストに影響 | -0.3% | 極端な気象パターンを持つ地域で最も高い影響を持つグローバル | 短期(2年以内) |
| 低炭水化物・ケトダイエットの人気上昇が主要な課題をもたらす | -0.2% | 主に北米および欧州 | 中期(2~4年) |
| ホールフードおよび新鮮な代替品への消費者の傾向 | -0.2% | 北米および欧州、アジア太平洋での新興的影響 | 長期(4年以上) |
| 複雑な研究開発とコストのかかる革新が中小メーカーを阻む | -0.1% | 新興市場で最も高い影響を持つグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
デンプン作物の季節的依存性が供給可能性とコストに影響
食品デンプン市場は、原材料の供給可能性と価格安定性に直接影響を与える気候変動と季節的変動に対して大きな脆弱性を抱えています。米国農務省はトウモロコシ価格が2025年に1ブッシェルあたり3.90米ドルから始まり、2030年までに4.30米ドルへと緩やかに上昇すると予測しており、デンプン生産コストに直接影響を与える農業商品市場の継続的な変動を反映しています[2]出典:米国農務省、「長期予測2025年~2030年」、usda.gov。気候関連の混乱はより頻繁になっており、作物の収量と品質に影響を与え、それがデンプン抽出効率と製品の一貫性に影響を及ぼしています。先見性のある企業はサプライチェーンの地理的多様化と気候耐性作物品種への投資によってこの制約に対処していますが、これらの戦略には多大な資本投資と複数年にわたる実施期間が必要です。欧州のデンプン産業はこれらの課題を体現しており、加工業者は地政学的緊張と市場の変動によって引き起こされる原材料とエネルギーコストの上昇に直面しています。
低炭水化物・ケトダイエットの人気上昇が主要な課題をもたらす
ケトジェニックおよび低炭水化物食パターンの持続的な勢いは、特に北米と欧州においてデンプン市場にとって構造的な課題を表しており、これらのアプローチは当初のニッチな地位を超えて主流に採用されています。この食の変化は、健康志向の市場セグメントでの関連性を維持するために、デンプン生産者が低血糖指数と強化された栄養プロファイルを持つ革新的な配合を開発することを促しています。企業はますます、消化性炭水化物ではなく食物繊維として機能する難消化性デンプンの変種に投資しており、これらの成分を低炭水化物食アプローチと適合するものとして位置づけることを可能にしています。メーカーにとっての課題は、デンプンの変種間の機能的・栄養的な違いを理解せずにデンプンが多いと認識する製品を一律に避ける可能性のある消費者に対して、これらの微妙な栄養上の区別を伝えることにあります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
種類別:
加工デンプンが付加価値成長を牽引加工デンプンは2025年の市場シェアの74.02%を占めており、食品用途全般においてネイティブデンプンと比較して機能性と汎用性が向上していることが背景にあります。このセグメントは2026年から2031年にかけてCAGR 5.55%で成長し、市場全体の成長率を上回ると予測されています。この拡大は、プレミアム価格設定を可能にする付加価値デンプン誘導体への製造業者の注力を反映しています。加工デンプンは、冷凍・解凍安定性、テクスチャー制御、加工条件への耐性など、ネイティブデンプンでは安定して提供できない重要な機能的利点を提供します。加工デンプンの優れた性能特性は、加工食品、ベーカリー製品、利便性食品において不可欠な成分としての地位を確立しています。望ましいテクスチャーと安定性を維持しながら様々な加工条件に耐える能力が、現代の食品製造において不可欠な成分としての地位を確立しています。
ネイティブデンプンは、化学的改質を避けるクリーンラベル配合において最小限の加工を必要とする用途での市場存在感を維持しています。このセグメントの成長は有機食品トレンドと対応しており、消費者はクリーンラベル製品を好み、有機認証が主要なクリーンラベル指標となっています。熱水分処理やコールドプラズマ技術などの物理的改質方法の進歩が、クリーンラベル基準を満たしながらプレミアム食品におけるネイティブデンプンの用途を拡大しています。自然で最小限に加工された成分への消費者需要の増加が、有機食品、天然飲料、クリーンラベルスナック製品においてネイティブデンプンの機会を生み出しています。食品メーカーは、クリーンラベルの地位を維持しながら加工デンプンとの性能差を縮めることを目指し、物理的改質によってネイティブデンプンの機能特性を向上させる研究開発に投資しています。
注記: 全セグメントのシェアはレポート購入後に入手可能


原料別:
トウモロコシの優位性とジャガイモの革新トウモロコシセグメントは2025年に72.30%の市場シェアを占めており、コスト効率、安定した供給、確立された加工インフラが背景にあります。コーンスターチ誘導体は高い作物収量と効率的な農業慣行から恩恵を受け、他のデンプン原料を超える規模の経済を生み出しています。このセグメントは、テクスチャーと口当たりを改善するための乳製品および代替乳製品向け特殊非遺伝子組み換えコーンスターチ配合の開発を含む技術的進歩を通じて成長を続けています。市場参加者はコーンスターチへの需要増加に対応するため生産能力を拡大しています。
ジャガイモデンプン市場は2026年から2031年にかけてCAGR 5.28%で成長すると予測されており、その機能特性と非遺伝子組み換え成分への需要増加が背景にあります。ジャガイモデンプンの機能特性には、優れた増粘能力、中性の味、高い結合強度が含まれており、食品加工用途において価値があります。小麦デンプンとクズウコンなどの代替原料は特定の市場セグメントに対応しており、それぞれが様々な産業用途に対して独自の特性を提供しています。食用バイオプラスチックストロー向けクズウコンデンプンナノ結晶の開発は、従来のプラスチックに対する持続可能な代替品への市場の転換を示しており、一回使用プラスチックに関する環境への懸念と規制圧力の高まりに対応しています。
形態別:
粉末の安定性と液体の利便性粉末形態のデンプンは2025年に72.70%の市場シェアを占めており、食品製造施設における保存安定性、長期保存期間、確立された取り扱いプロトコルが背景にあります。粉末形態は様々な加工条件にわたる多様な用途を可能にし、業界標準であり続けています。粉末デンプンの汎用性は、ベーカリー製品、菓子類、加工食品を含む様々な食品用途に及んでいます。最近の粉末デンプンの革新は、取り扱い中の分散性の向上と粉塵の低減に焦点を当て、製造業者の運用要件に対応しています。粒子工学の進歩により、生産プロセスを合理化する冷水膨潤特性を含む機能性が向上した粉末デンプンが生まれています。これらの改善により、食品製造業務においてプロセス制御の向上、エネルギー消費の削減、生産効率の向上が実現しています。
液体デンプン配合は2026年から2031年にかけてCAGR 5.00%で成長すると予測されており、形態セグメントで最も高い成長率です。この拡大は、高スループット製造環境への効率的な統合によって牽引されています。食品製造施設における自動液体成分取り扱いシステムの採用がこのトレンドを支持しており、液体デンプンは粉末関連の問題を解消します。液体形態は連続加工システムにおいて利点を提供し、食品製品への正確な投与と均一な分散を可能にします。液体デンプン安定化技術の最近の進歩は、保存期間と低温安定性を改善することで以前の制約に対処しました。これらの開発により、即食食品、乳製品、飲料用途における液体デンプンの用途範囲が拡大し、市場採用の増加に貢献しています。
注記: 全セグメントのシェアはレポート購入後に入手可能
用途別:
医薬品成長の中でのベーカリーのリーダーシップベーカリー・菓子類セグメントは2025年の加工デンプン市場の33.05%を占めています。加工デンプンはテクスチャーの改善、水分制御、保存期間の延長によってこれらの製品において重要な役割を果たしています。ベーカリー用途では、ドウの取り扱い特性と最終製品の品質を向上させます。この成分は特にグルテンフリー製品において重要であり、必要な構造を提供します。加工デンプンは製品の一貫性を維持し、老化を防ぎ、焼き菓子の全体的な口当たりを改善します。革新の高まりにより、地域全体でベーカリー製品の消費が増加しています。英国環境・食料・農村地域省の2023年データによると、英国における1人1週間あたりのケーキ、バン、ペストリーの平均購入量は161グラムでした。
医薬品セグメントは2026年から2031年にかけてCAGR 5.98%で拡大すると予測されており、薬物送達システムおよび賦形剤としての加工デンプンの採用増加が背景にあります。加工デンプンは医薬品配合において結合剤、崩壊剤、皮膜形成材料として機能します。薬物放出速度の制御、錠剤圧縮の改善、医薬品の安定性向上に役立ちます。加工デンプンはまた、スナック、スープ、ソース、ドレッシング、乳製品、食肉製品においても用途があり、各製品カテゴリーに合わせた特定の機能的利点を提供します。これらの用途において、増粘剤、安定剤、テクスチャー改質剤として機能し、製品の一貫性と品質に貢献します。
地域分析
北米食品デンプン市場
北米は2025年の世界食品デンプン市場において31.55%のシェアを占めており、高度な食品加工インフラとイノベーションエコシステムによって支えられています。同地域の市場リーダーシップは、確立されたコンビニエンスフード部門と主要なデンプンメーカーおよび食品メーカーの存在に由来しています。クリーンラベルへの志向が製品開発を形成しており、各企業は変性デンプンの機能を提供しながら馴染みのある原材料を使用するネイティブデンプンの機能性に注力しています。同地域の農業基盤とトウモロコシ生産は安定した原材料供給を提供しており、USDAの予測では2025年のトウモロコシ価格は1ブッシェルあたり3.90米ドルとなり、2030年までに4.30米ドルに上昇するとされています。国家ナノテクノロジーイニシアティブによる2025年向け2.2 ビリオン 米ドルの資金調達要請は、食品安全センサーや改良された食品接触材料を含む研究および商業化の取り組みを支援しています。
アジア太平洋およびアフリカ食品デンプン市場
アジア太平地域は2026年から2031年にかけて5.60%のCAGRで最も高い成長率を示しており、都市化、拡大する中間層の人口動態、および加工食品やコンビニエンスフードへの食の嗜好の変化に起因しています。同地域の食品製造業は拡大を続けており、各企業はソース用のデントコーン由来変性デンプンやグミ用のペクチン代替品など、地域の用途に特化したデンプン製剤を開発しています。食料安全保障と栄養に関するイニシアティブは、セネガルの学校給食向け強化米プログラムに見られるように、変性デンプンを使用した強化製品への需要を高めています。
欧州・中東・アフリカおよび南米食品デンプン市場
欧州は持続可能性とクリーンラベルイノベーションへの重点を通じて相当なマーケットシェアを維持しており、厳格な規制と消費者の嗜好を反映しています。同地域はオーガニックデンプンの生産において優れており、有機認証は最も認知されたクリーンラベルの指定であり続けています。持続可能性への取り組みには、Tereos SAの2050年までの温室効果ガスネットゼロ排出へのコミットメントおよび2025年までの森林破壊ゼロ農業原材料の調達が含まれます。南米および中東・アフリカ地域は、食品加工能力の拡大と消費者の購買力の向上に伴い、成長の可能性を示しています。

規制環境
食品用でん粉原料は食品添加物として規制されており、ラベル表示・識別に関する規則が主要市場全体で適用され、コンプライアンスは添加物の規格と許可された名称表示に基づいている。米国では、FDAの21 CFR 172.892の要件が加工でん粉およびそのラベル表示(「food starch-modified」と表示する一般的な表記慣行を含む)を対象としており、一方で21 CFR 178.3520などの関連規定は食品加工および食品接触用途における助剤として使用される特定の加工でん粉を対象としている。
欧州連合では、でん粉誘導体はEU食品添加物枠組み(規則(EC)No 1333/2008および関連規格)の下に置かれている。2026年1月に公表された欧州委員会規則(EU)2026/196は、オクテニルコハク酸でん粉ナトリウム(E 1450)の添加物規格を改正し、2026年8月の市場流通期限を含む移行タイムラインを設定するとともに、E 1450を含む食品については2028年2月まで移行期間を延長した。2026年のEFSAガイダンス改訂では、食品添加物のデータ要件についてさらに強調が置かれ、食品製剤に使用されるでん粉系添加物に関する申請資料の質と規格適合性への重視が高まっている。
バリューチェーン分析
世界の食品用でん粉のバリューチェーンは、主にトウモロコシ、また小麦やジャガイモといった農業原料から始まる。次に湿式製粉、でん粉抽出・加工(未加工グレードと加工グレード)を経て、ベーカリー・製菓、スープ/ソース/ドレッシング、乳製品、スナック、その他の加工食品といった下流用途に入る。中流工程は資本・ユーティリティ集約的であり、水と energy の使用が拠点の経済性と再投資の優先順位を左右する一方、トウモロコシなどの作物のコモディティ動向はでん粉原料コストに直接影響する。
下流の流通は通常、原料流通業者を通じて、または製粉クラスターから大手食品メーカーへの直接出荷によって行われ、在庫保有コストとリードタイムが調達戦略に影響を与える。最近の生産能力および誘導体の増強は、需要拠点近くでの統合加工への継続的な投資を示しており、例えばSanstarは2026年5月にマハラシュトラ州ドゥーレ拠点で拡張した未加工でん粉生産能力を稼働させ、Gujarat Ambuja Exportsは2026年3月にカルナータカ州フブリの新規マルトデキストリン工場で商業生産を開始した。これらのステップは、規模、物流上の近接性、製品ミス(未加工でん粉およびマルトデキストリンなどの誘導体)が競争上の位置付けにどのように影響するかを示している。
競合環境
グローバル食品デンプン市場は中程度の断片化を示しています。この市場構造により、地域の専門企業は標的を絞ったイノベーションと地域サプライチェーンの優位性を通じて多国籍企業と効果的に競争することができます。市場の主要プレーヤーには、Cargill, Incorporated、Roquette Frères、Ingredion Inc.、Archer Daniels Midland Company、Tate & Lyle Plcが含まれます。地域プレーヤーは地域の好みと市場ダイナミクスへの理解を活用して強固な市場ポジションを維持しています。市場全体の企業はクリーンラベルおよび機能性デンプンへの転換を進めており、テクスチャーと健康志向のソリューションに焦点を当てた買収と開発プロジェクトへの多大な投資を行っています。
市場は特殊用途、特に医薬品賦形剤と生分解性包装において相当な成長の可能性を示しており、デンプンの特性が従来の食品用途を超えた新興の要件を効果的に満たしています。企業はこれらの機会を捉え革新的なソリューションを開発するために研究開発能力を拡大しています。競合環境は戦略的パートナーシップと技術投資を通じて進化しており、企業は市場における主要な差別化要因として持続可能性イニシアティブと環境への配慮に注力しています。
企業は責任ある調達、エネルギー効率の高い生産プロセス、廃棄物削減イニシアティブに焦点を当てた包括的な持続可能性プログラムを実施しています。高度な加工技術の統合により、メーカーは製品品質の向上、運用コストの削減、持続可能な生産方法に対する進化する消費者需要への対応が可能になっています。
食品デンプン業界リーダー
Archer Daniels Midland Company
Cargill, Incorporated
Ingredion Inc.
Tate & Lyle Plc
Roquette Freres
- 注:主要企業の掲載順は順位を示すものではありません。
食品デンプン市場
- Archer Daniels Midland Company
- Cargill, Incorporated
- Ingredion Inc.
- Tate & Lyle Plc
- Roquette Freres
- Agrana
- HL Agro Products Pvt. Ltd.
- Angel Starch
- Grain Processing Corporation
- Tereos SA
- Gulshan Polyols
- Regaal Resources Limited
- Emsland Group
- Zhucheng Xingmao
- Everest Starch India Pvt Ltd
- Shandong Fuyang
- Sunar Group
- Siam Modified Starch
- Sudzucker AG
- Vedan International

市場機会と将来展望
クリーンラベル化への再処方とテクスチャー重視のソリューションは、食品用でん粉サプライヤーにとって中核的な機会であり、特にメーカーが冷凍・解凍安定性と工程耐性を維持しながら、消費者に馴染みのある原材料表示を求める場合に該当する。本レポートの文脈では、Tate & LyleのCLARIA機能性クリーンラベルでん粉ラインは、調理済み食品、ベーカリー、植物性食品用途における性能要件を、消費者向けの加工に関する表示をより少なくしながら満たすものとして位置付けられている。
地域的な生産能力の拡大と資産の再配置も、より高成長のメーカー拠点における特殊でん粉および誘導体への追加的な参入点を生み出している。2026年には、複数の対象範囲内の拡張と取引がこの変化を反映しており、Tosmurがルーマニアのメドジディアで2番目のでん粉工場を完成させた(総投資額は8,600万ユーロと報じられている)ことや、カルナータカ州ダヴァンゲレにあるCargillのトウモロコシ湿式製粉施設がRiddhi Siddhi Gluco Biols Ltd.に譲渡され、製粉能力が年間30万メトリックトン増加したことが含まれる。Sanstarのドゥーレ拠点での能力増強やRegaal Resourcesによるビハール州での統合トウモロコシ湿式製粉施設の稼働開始といった並行する拡張とともに、これらの変化は、食品、賦形剤、および関連する製剤用途全体にわたるトウモロコシ系でん粉と誘導体の地域的な入手可能性を広げ、大手加工業者のより地域密着型の調達戦略を支えている。
Recent Industry Developments in 食品デンプン市場
- 2026年6月:Archer Daniels Midland Companyは、イリノイ州ディケーター拠点の主要施設(トウモロコシ製粉を含む)の近代化に1.03億米ドル超を投資することを約束した。このプログラムは北米のでん粉関連加工能力を強化し、安定したでん粉原料に依存する顧客向けに、より高いスループットと効率的な生産を支える。
- 2026年5月:Cargillは、カルナータカ州ダヴァンゲレにあるトウモロコシ湿式製粉施設をRiddhi Siddhi Gluco Biols Ltd.に売却する取引を完了した。この取引は、設置済みの製粉能力を国内事業者側に再配分し、インドにおけるトウモロコシ系でん粉および誘導体供給の競争力学を再編するものである。この動きはまた、でん粉原料についてインド中心の地域化されたサプライチェーンへのより広範な移行を示している。
- 2024年8月:Al Ghurair Foodsは、アブダビのKhalifa Economic Zones(KEZAD)においてコーンスターチ製造工場の建設を開始した。このプロジェクトは、コーンスターチの地域生産拠点を確立し、UAEの国家食料安全保障戦略に紐づく現地化目標を支え、輸入でん粉原料への依存を低減する。


食品デンプン市場 レポートの範囲と調査方法論
市場定義と対象範囲
本手法では、食品用でん粉市場は食品・飲料用途向けに販売されるでん粉原料を対象とし、その価値は原料レベルで米ドルにて算出される。
対象範囲の除外事項:主に非食品用途(紙、繊維、接着剤など)に使用されるでん粉は除外し、また上流の作物栽培価値および下流の完成品小売価値も除外する。
セグメンテーション概要
- 種類別
- ネイティブデンプン
- 加工デンプン
- 原料別
- トウモロコシ
- 小麦
- ジャガイモ
- その他
- 形態別
- 粉末
- 液体
- 用途別
- ベーカリー・菓子類
- スナック
- スープ・ソース・ドレッシング
- 乳製品
- 食肉・食肉製品
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- その他の北米
- 欧州
- ドイツ
- フランス
- 英国
- スペイン
- オランダ
- イタリア
- スウェーデン
- ポーランド
- ベルギー
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- オーストラリア
- 韓国
- インドネシア
- タイ
- シンガポール
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- チリ
- コロンビア
- ペルー
- その他の南米
- 中東・アフリカ
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- サウジアラビア
- エジプト
- モロッコ
- トルコ
- その他の中東・アフリカ
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、後で検証しやすい形で需要プールを設定することから始まり、その後、でん粉が作物から原料、食品用途へとどのように移動するかをマッピングする。モデルの基盤となる公的資料には、農業・貿易統計(FAOSTATやUN Comtradeなど)、および食品・原料の規格・参照資料(Codex AlimentariusやUSDA資料など)が含まれる。また、World BankおよびOECDの業界・マクロデータ系列を用いて、消費水準と価格動向の妥当性を確認した。
次に、企業の開示資料、投資者向け説明資料、年次報告書、および信頼できる業界専門誌を用いて、製品ミスの変化(未加工と加工)、典型的な価格決定ロジック、地域的な生産能力の変化を把握した。可能な場合には、有料の企業財務データベースサブスクリプションおよび有料特許データベースも参照し、加工でん粉処理およびクリーンラベル配合トレンドへの投資の焦点を検証した。上記のデスクリサーチのソースは例示にすぎず、入力データの収集、相互確認、明確化のために多数の他の公開文書とデータセットも精査された。
一次インタビューおよび調査
一次調査は、でん粉製造業者、原料流通業者、食品製剤専門家、および主要な消費地域全体の調達関係者へのインタビューと調査に重点を置き、デスクリサーチからの前提を実際の売買実務に照らして検証した。これらの議論を通じて、食品グレードのでん粉収益として何が計上されるか、契約価格とスポット価格がどのように挙動するか、どの最終用途がより速く拡大しているかを確認し、その上でモデルの入力値を確定した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:31% | 経営幹部(CXO):15% | アジア太平洋地域:45% |
| ミドルティア:54% | 機能/部門リーダー:38% | 欧州・中東・アフリカ:32% |
| 小規模プレイヤー:15% | マネージャー:47% | 南北アメリカ:23% |
市場規模算定と予測
規模算定のロジックは、トップダウン型の需要再構築から始まり、食品加工の強度、主要用途におけるでん粉配合率、および地域レベルの消費パターンを対象となる原料支出額に変換する。この見方は、選択的なボトムアップ検証を用いて裏付けられ、主に地域別のサプライヤー収益範囲のサンプル抽出、流通業者へのチャネル確認、および主要でん粉源に対するASP×数量による近似が用いられる。
モデルを地に足のついたものとするため、トウモロコシ、小麦、ジャガイモ、キャッサバの供給指標、でん粉およびでん粉系原料の貿易フロー、食品加工出荷高の動向、作物原料およびエネルギーコストに連動した価格動向など、いくつかの市場指標が繰り返し用いられた。テクスチャー、増粘性、冷凍・解凍安定性、クリーンラベル再処方を含む加工でん粉の採用指標も、地域別のミス前提を形成するために用いられた。ボトムアップ検証に欠落がある場合には、輸入依存度や設備利用率の手掛かりを用いて国別の分割を補完するなど、プロキシを慎重に適用し、その後、インタビューでのフィードバックに基づく調整ステップを行った。
予測にあたっては、単純な多変量関係に支えられたシナリオ分析を用い、加工食品の成長、原料コストサイクル、製品ミスの変化といった要因を、一次調査回答者が妥当と認めた現実的な範囲内で変動させた。信号が安定している場合には、単年の急変動に過剰反応しないよう、価格・数量系列に指数平滑法を適用した。
データ検証と更新サイクル
モデルの出力は、貿易強度、作物から原料への転換ロジック、地域の食品製造業成長といった独立した指標と照合され、大きな差異があればさらなる精査のフラグが立てられる。何か不整合が見られる場合には、単位経済性の前提を再確認し、通貨換算のタイミングを見直し、必要に応じて専門家に再度連絡を取り、その変化が構造的なものか一時的なものかを確認する。
承認前には、別のアナリストが計算式全体を段階的に確認し、計算ミスや定義の不整合を排除する。レポートは毎年更新され、生産能力、原料コスト、規制、または貿易フローに大きな影響を与える主要な事象が発生した場合には、中間更新が行われる。納品直前には最終確認が行われ、クライアントにその時点で入手可能な最新の見解が届けられる。
Mordor Intelligenceの食品用でん粉市場推定値と他の公表推定値の比較
公表されている食品用でん粉の市場規模は、一貫性がないように見えることがある。これは、各発行元が食品用でん粉収益として何を数えるかについて線引きが異なり、また基準年や価格前提の選び方も異なるためである。加工でん粉や甘味料の扱い方の違い、および非食品用途が対象範囲に含まれるかどうかが、そのばらつきの大部分を説明することが多い。
下表は2024年から2026年の値にかけて顕著な範囲を示しており、Mordor Intelligenceのモデルでは、2026年の値は原料レベルの食品・飲料用でん粉収益に紐づいており、隣接する工業用でん粉需要や下流の完成品価値を含めるように対象範囲を広げてはいない。対象範囲以外の要因として、価格推移の扱い方によってもこの差は生じている。一部の推定値は原料コストが高かった年をそのまま将来に延長したり、直近の修正を平滑化する長期の予測期間を用いたりしているためである。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法上のギャップ |
|---|---|---|
| Mordor Intelligence | 21.88億米ドル(2026年) | |
| グローバル発行元A | 22.30億米ドル(2024年) | より早い基準年とより長い予測期間を用いており、その対象範囲の記述からは、食品用途と非食品用途との間に一貫した線引きなく、未加工、加工、誘導体カテゴリーを混在させ得る、より広範な原料バスケットが示唆される。 |
| 業界発行元B | 22.70億米ドル(2026年) | より長期間にわたるより保守的な成長の見方を採用しており、これにより短期的なミスおよび価格変動効果が抑制される可能性があり、また供給源や用途については、地域需要指標の繰り返しの相互確認ではなく、大まかなシェアに依拠している可能性がある。 |
3行を通して見ると、差異の大部分は対象範囲の境界と基準年の選び方、その後の価格および製品ミスの引き継ぎ方によって説明される。需要指標、貿易信号、およびインタビューで確認された前提に基づいて各ステップを追跡可能な状態に保つことで、得られる市場規模は再現しやすく、計画上の意思決定に向けたストレステストも行いやすいものとなる。


レポートで回答される主要な質問
現在の食品デンプン市場規模はどのくらいですか?
食品デンプン市場は2026年に218億8,000万米ドルと評価されており、2031年までに274億米ドルに達すると予測され、CAGR 4.59%で成長します。
どのデンプン種類が市場をリードしており、どれが最も急速に拡大していますか?
加工デンプンは2025年に最大の74.02%のシェアを占め、2031年にかけてCAGR 5.55%で最も急速に成長するセグメントでもあります。
どの地域が売上を支配しており、最も高い成長が期待される地域はどこですか?
北米は2025年のグローバル収益の31.55%を占め、アジア太平洋は2026年から2031年にかけて最も強いCAGR 5.60%を記録すると予測されています。
クリーンラベルへの需要は製品配合にどのような影響を与えていますか?
食品メーカーは、ラベル上で親しみやすい化学物質不使用の成分として表示されながら、従来の加工グレードと同等の性能を発揮する物理的または酵素的に改質されたネイティブデンプンへの転換を進めています。
最終更新日:



