
サーバーオペレーティングシステム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 24.14 十億米ドル |
| 市場規模 (2031) | 36.03 十億米ドル |
| 成長率 (2026 - 2031) | 8.34 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
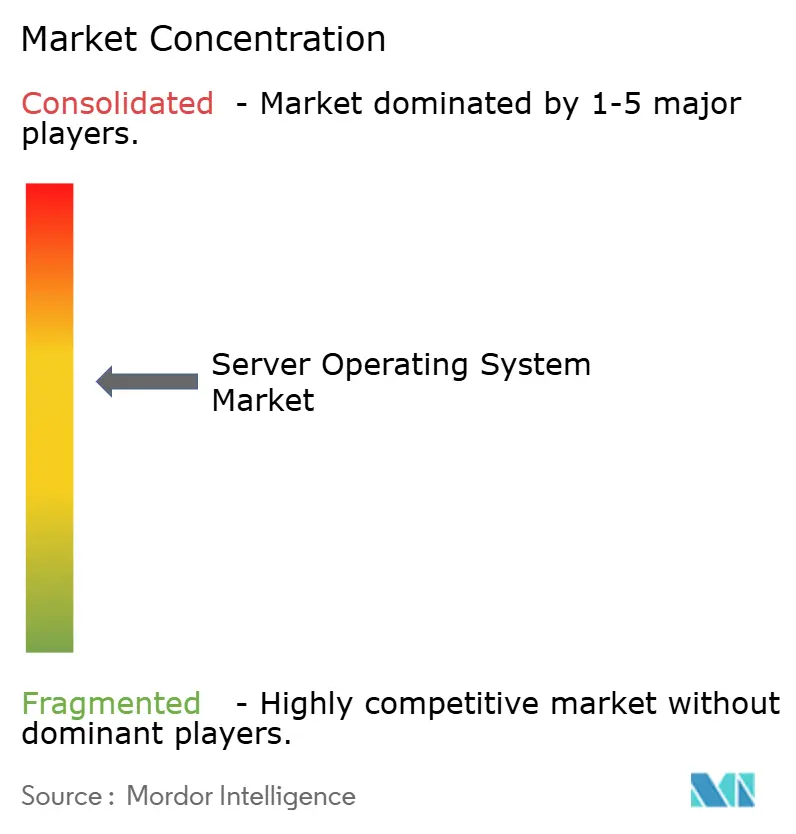
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサーバーオペレーティングシステム市場分析
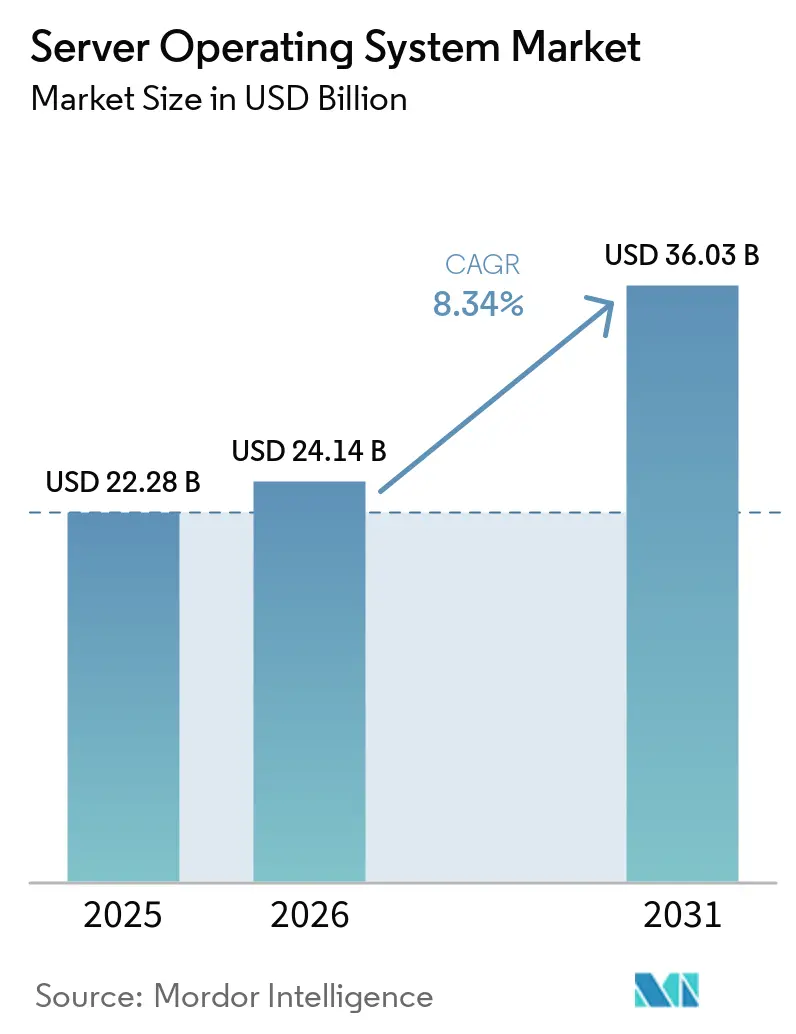
サーバーオペレーティングシステム市場規模は、2025年の22.28 ビリオン 米ドルから2026年には24.14 ビリオン 米ドルに増加し、2031年までに36.03 ビリオン 米ドルに達すると予測されており、2026年から2031年にかけてCAGR 8.34%で成長します。
需要の成長は、企業全体のデジタルトランスフォーメーション、広範なクラウドファーストの更新サイクル、および目的に特化したオペレーティングシステム機能を必要とする人工知能ワークロードを反映しています。 [1] ベンダーのロードマップはハイブリッド管理、コンテナオーケストレーション、およびエネルギー効率を考慮したスケジューリングを重視しており、一方で購買側の優先事項は総所有コストの削減、ホットパッチセキュリティ、およびライセンスモデルの柔軟性に集中しています。ハイパースケールデータセンターの拡張、5Gに連動したエッジ構築、およびサイバー保険の要件が、将来対応型サーバープラットフォームの戦略的価値を強化しています。商用Linuxディストリビューション、Windows Server、および新興のARMに最適化されたリリースがサーバーオペレーティングシステム市場の次のフェーズを形成しようと競い合う中、競争は激化しています。
主要レポートのポイント
- 展開モード別では、クラウドインストールが2025年の収益の63.60%を占め、ハイブリッド環境は2031年まで年平均成長率10.22%で最も急速に拡大しています。
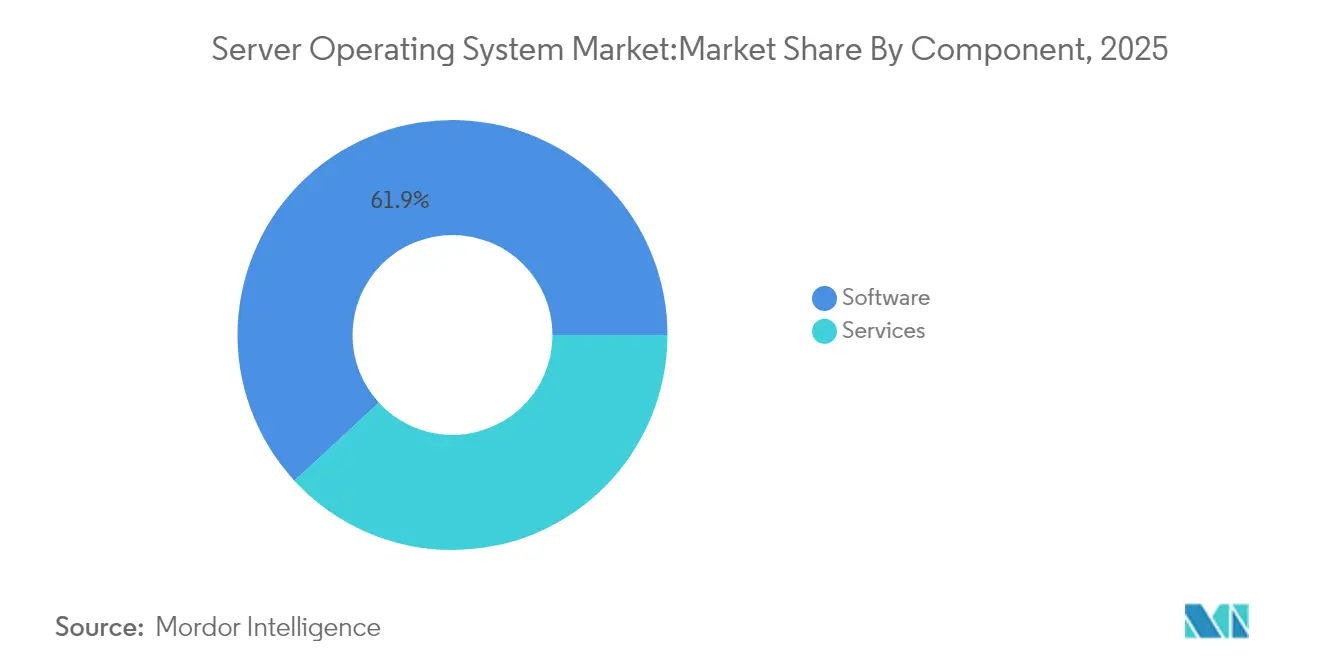
- コンポーネント別では、ソフトウェアが2025年収益の61.85%を占め、サービスは企業が移行・統合支援を求めるにつれ最速の年平均成長率10.58%を記録しています。
- ライセンスモデル別では、商用プロプライエタリ製品が2025年に39.10%のシェアを獲得し、サブスクリプションベースのSaaSオペレーティングシステムは2031年まで年平均成長率9.82%で成長しています。
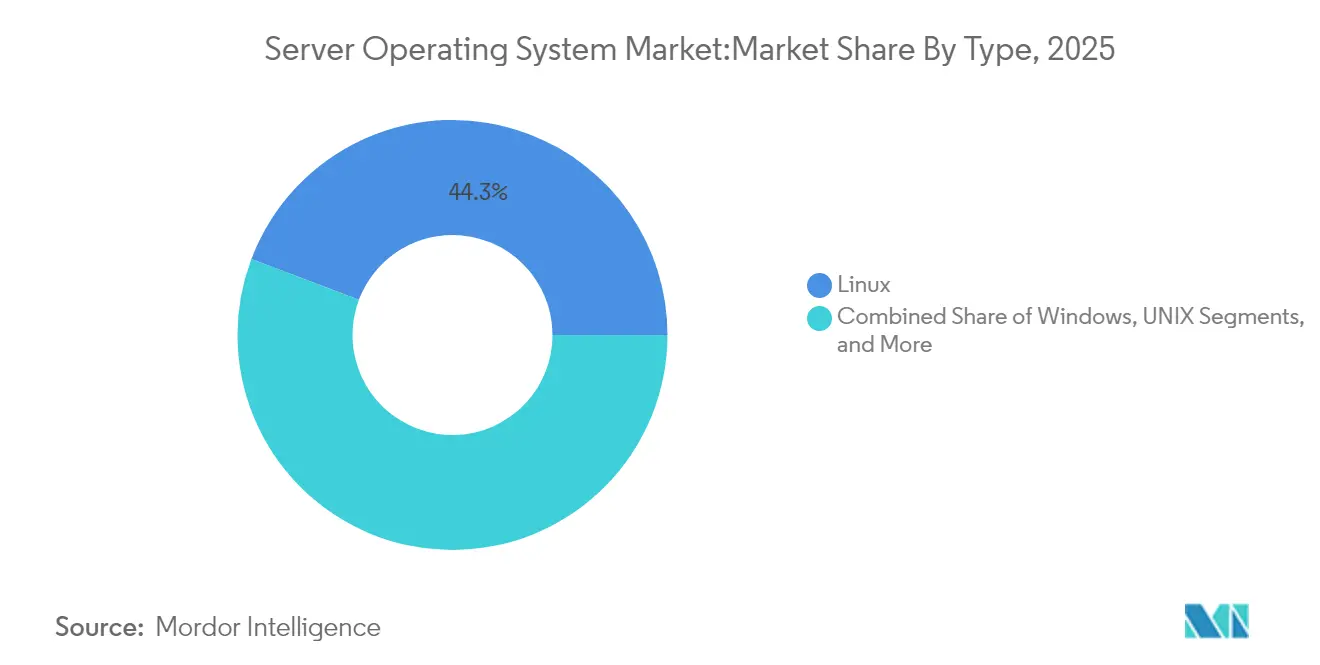
- タイプ別では、Linuxが2025年に44.25%のシェアで首位となり、Windows Server 2025の採用を背景にWindowsが最高の年平均成長率9.62%を示しています。
- サーバーアーキテクチャ別では、x86/x64プラットフォームが2025年のサーバーオペレーティングシステム市場シェアの56.05%を支配し、ARMベースサーバーは2031年まで年平均成長率9.47%で前進しています。
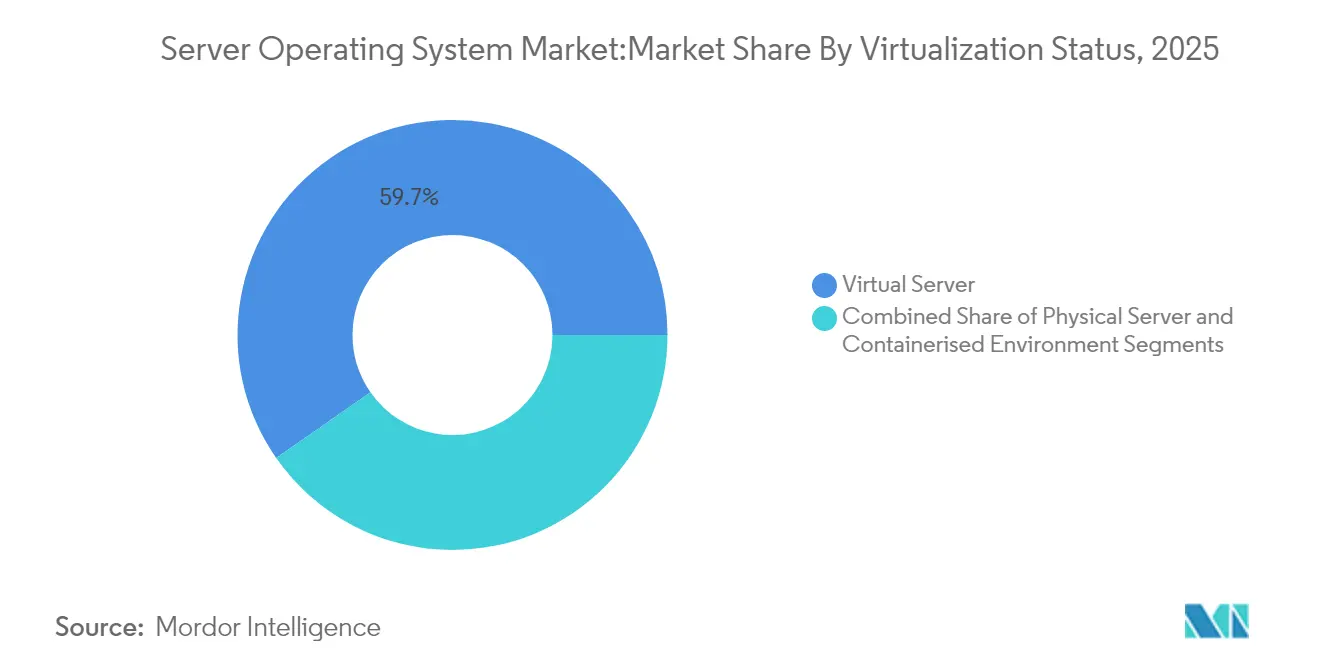
- 仮想化ステータス別では、仮想マシンが2025年のサーバーオペレーティングシステム市場規模の59.70%を占め、コンテナ化された展開は年平均成長率10.31%で増加しています。
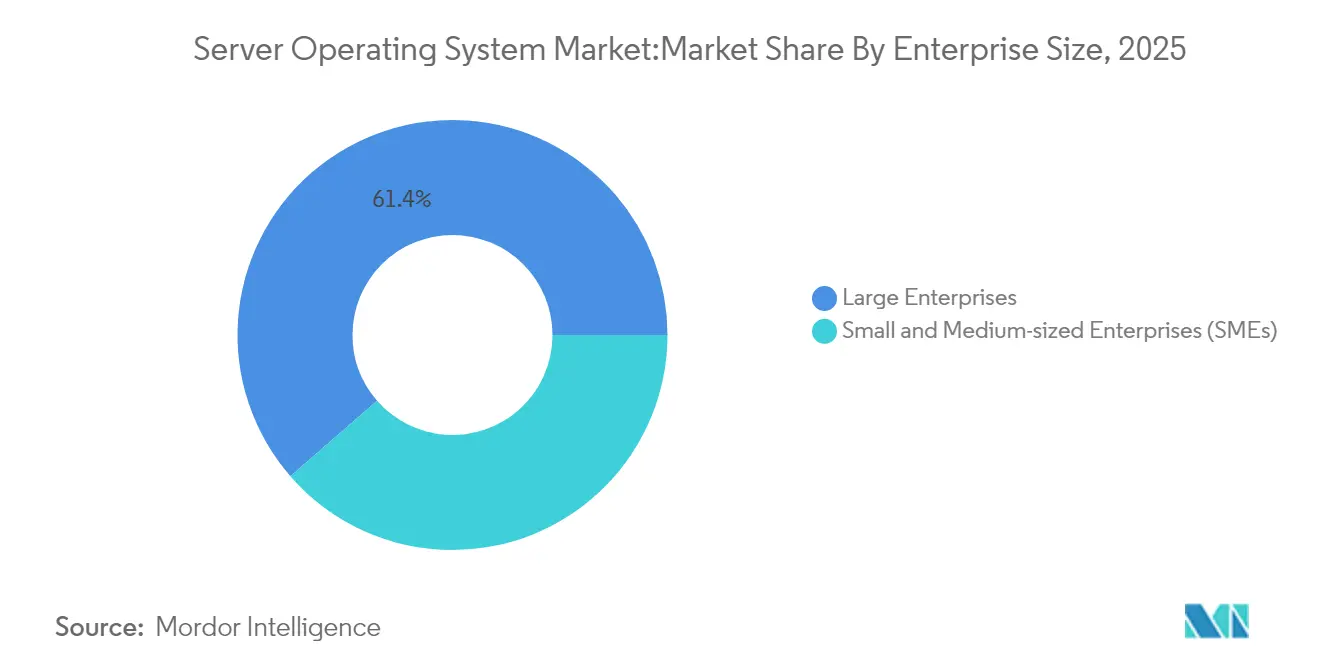
- 企業規模別では、大企業が2025年収益の61.40%を生み出した一方、マネージドサービスが採用障壁を下げることでSMEは最速の年平均成長率10.74%を記録しています。
- 業界垂直別では、ITおよびテレコムが2025年収益の27.55%を供給し、遠隔医療およびAIワークロードを背景にヘルスケアが年平均成長率9.91%で最も加速しています。
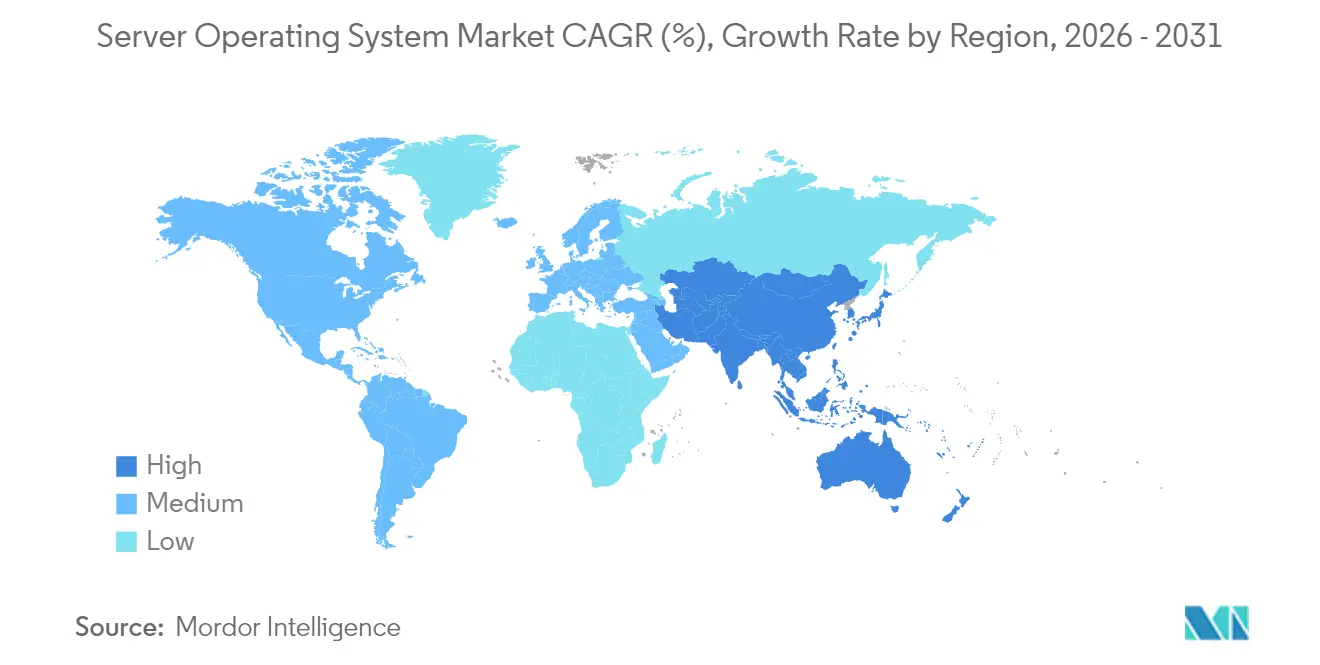
- 地理別では、北米が2025年に36.25%の収益で首位となり、アジア太平洋が大規模なデータセンター投資により最高の年平均成長率11.02%を記録しています。
- Microsoft、Red Hat、およびSUSEは2025年の商用収益の約54.70%を合計で占め、サーバーオペレーティングシステム市場における中程度の集中度を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| クラウドファースト企業更新サイクル | +2.1% | 北米およびEU、グローバル展開を伴う | 中期(2〜4年) |
| ハイパースケールデータセンター整備 | +1.8% | 北米が先行、アジア太平洋がスケールアップ | 長期(4年以上) |
| エッジおよび5Gマイクロデータセンターの展開 | +1.4% | アジア太平洋が中心、北米およびEUへの波及 | 中期(2〜4年) |
| AI/MLワークロードの拡大 | +2.3% | 北米および中国での早期採用 | 短期(2年以内) |
| RISC-Vサーバーオペレーティングシステムツールチェーンの成熟 | +0.8% | アジア太平洋に焦点、EUおよび北米での段階的普及 | 長期(4年以上) |
| サイバー保険コンプライアンスの強化 | +1.2% | 北米およびEU、世界的に普及 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
クラウドファースト企業更新サイクル
組織はハードウェア交換を超えたインフラストラクチャの近代化を進め、オンプレミスでクラウドと同等の機能を提供するオペレーティングシステムを選択しています。Windows Server 2025はネイティブのAzure Arcインテグレーションとホットパッチ更新をもたらし、ダウンタイムを削減してワークロードの移動性を円滑にします(Microsoft Corporation)。ヘルスケアプロバイダーのKaleida Healthは、ハイパーバイザー統合とソフトウェア定義インフラストラクチャにより年間500万〜1,000万米ドルの節約を見込んでいます。 [2] ベンダーはこれらのニーズに応えており、Red Hatは現在Azure上でEnterprise Linux AIをパッケージ化してハイブリッドAI展開を簡素化しています(Red Hat)。企業は単一のコントロールプレーン、自動化されたライフサイクル管理、および予測可能なコストモデルを期待しています。その結果、サーバーオペレーティングシステム市場において複数拠点にわたるライセンス、テレメトリ、およびセキュリティを調和させるソリューションへの持続的な需要が生まれています。
ハイパースケールデータセンター整備
クラウドプロバイダーは資本集約度を高め続けており、MicrosoftはAI対応施設に800億米ドルを拠出し、Googleは同じ期間に750億米ドルを計画しています。大規模化により、数万のノードが1つの論理コンピューターとして機能するようオペレーティングシステムの再設計が進んでいます。電力制限、シリコンアクセラレーター、およびテレメトリAPIがカーネルレベルに組み込まれ、すべてのキロワットを引き出しています。この規模でのコンピューティングの集約は、ARMおよびカスタムシリコン向けに調整された新たなディストリビューションを促進し、サーバーオペレーティングシステム市場のアドレス可能なベースを拡大しています。核エネルギーおよび再生可能エネルギーとの提携はコスト圧力を浮き彫りにし、オペレーティングシステムにおけるエネルギー効率を考慮したスケジューリングを競争上の差別化要因としています。
エッジおよび5Gマイクロデータセンターの展開
レイテンシーに敏感なユースケースは、コンピューティングを小売店、携帯電話タワー、および工場の床へと押し進めています。Red HatのMicroShiftはKubernetesをファンレスアプライアンスに収まるよう縮小し、SUSE Linux Enterprise Microは無人サイト向けに不変のフットプリントを提供します。GIGABYTEのEシリーズなどのハードウェアは、低消費電力・広温度範囲要件を満たすためにこれらのオペレーティングシステムビルドと組み合わされます。オペレーターはゼロタッチプロビジョニング、自己修復、およびセキュアブートを要求しています。5Gのカバレッジが拡大するにつれ、エッジとコア間のトラフィック誘導はオペレーティングシステム層で統合されたリアルタイムテレメトリに依存するようになり、サーバーオペレーティングシステム市場全体のアドレス可能な機会を拡大しています。
AI/MLワークロードの拡大
GPUパーティショニング、PCIeトポロジー認識、および高帯域幅メモリスケジューリングが、現在メインストリームのサーバーオペレーティングシステムに組み込まれています。Windows Server 2025は、GPUごとに複数の仮想マシンを有効にするためのライブGPUパーティショニングをサポートしています。AMDは日常的なAI推論向けにEPYCプラットフォームを位置付けており、同時NUMAおよびGPU処理のためのカーネルパッチが必要です。Kubernetesは弾力的なAIサービングプリミティブを追加しています。異種アクセラレーターを抽象化するオペレーティングシステムは企業に柔軟性を提供し、AIの採用を各業種の深部まで推進し、サーバーオペレーティングシステム市場全体の成長を押し上げています。
制約の影響分析*
| 制約 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い移行およびダウンタイムコスト | -1.6% | グローバル、大企業バイアス | 短期(2年以内) |
| ゼロデイ脆弱性の増加 | -1.1% | 世界的、規制産業で深刻 | 中期(2〜4年) |
| CentOS EOLライセンスの不確実性 | -0.9% | グローバル、コスト意識の高いユーザーに最も影響 | 短期(2年以内) |
| エネルギー効率規制 | -0.7% | EUが先行、北米およびアジア太平洋が追随 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い移行およびダウンタイムコスト
ミッションクリティカルなワークロードの移行は、Hitachi Data Systemsによると、テスト、スタッフの再教育、およびサービスウィンドウを含めると1テラバイトあたり15,000米ドル以上を消費する可能性があります。レガシーアプリケーションの依存関係は直接アップグレードをリスクの高いものとし、一部の企業を仮想化ラッパーへと向かわせています。CentOSのサポート終了はその深刻さを浮き彫りにしました。スキャンされたLinuxサーバーの26%が数ヶ月以内に交換が必要でした。プロフェッショナルサービスは企業が事業中断を最小限に抑えた段階的な移行を求めるにつれ急増しています。コスト感度は短期的な解約を遅らせ、サーバーオペレーティングシステム市場の拡大を抑制しています。
ゼロデイ脆弱性の増加
脅威アクターはパッチサイクルが閉じるよりも速く新たなベクターを悪用しています。Windows Server 2025のホットパッチサポートは再起動ウィンドウを縮小しますが、多くの業界では自動検証が不足しています。ハードウェア支援の隔離フレームワークは層を追加しますが、複雑さも増します。コンプライアンス監査および保険会社のアンケートは運用スケジュールを長引かせます。セキュリティオーバーヘッドは予算に重くのしかかり、更新計画を延期させる可能性があり、サーバーオペレーティングシステム市場の軌跡を緩和する摩擦を生み出しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
サービスが統合の複雑さをナビゲートするソフトウェアはサブスクリプションライセンスおよび継続的な更新ストリームを基盤として2025年の収益の61.85%を支配しており、サーバーオペレーティングシステム市場の経済的基盤であり続けています。企業は予測可能な運用費用プロファイルとクラウドコンソールとの直接連携を好み、ベンダーロックインを強化しつつ調達を簡素化しています。ベンダーはテレメトリ、ポリシーエンジン、およびコストガバナンス機能を統合し、従来のオペレーティングシステムの境界を曖昧にして財布のシェアを拡大しています。サービスはハイブリッドエステートが増加するにつれ、2031年まで年平均成長率10.58%を記録しています。CentOSからの移行、メインフレームオフロードプロジェクト、およびエッジのロールアウトはすべて、アドバイザリ、設計、およびマネージドサービスを必要としています。プロバイダーはライセンス、チューニング、および規制マッピングをバンドルしたパッケージエンゲージメントを構築しています。運用環境がマルチクラウドおよびエッジへとスケールするにつれ、特化したマネージドサービス提供が不可欠となり、サーバーオペレーティングシステム市場の勢いを維持しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入後に閲覧可能です
ライセンスモデル別:
サブスクリプションが経済性を変革する商用プロプライエタリライセンスは2025年に39.10%のシェアを占め、ディレクトリ中心のワークロードにおけるWindows Serverの地位を反映しています。しかしながら、サブスクリプションSaaSモデルは企業が設備投資を従量課金ユーティリティに切り替えるにつれ、年平均成長率9.82%で最高の成長を見せています。Red Hatのようなベンダーはワークロードのピークに比例してスケールするコアおよびノード単位のティアを洗練させています。コミュニティディストリビューションはCentOS 7のサポート終了を受けて地位を失い、本番ユーザーをサポート付きのバリアントへと誘導しています。企業はコンプライアンス認証および補償を有料Linuxの正当化として挙げています。この進化は、消費ベースの価格設定がサーバーオペレーティングシステム市場において価値をどのように定義するかを示しています。
タイプ別:
Linuxがユースケースの幅を広げるLinuxはコンテナ、クラウド、およびHPCタスクにおける強みを背景に2025年に44.25%のシェアを保持しています。WindowsはARM64サポートおよびAzureとの深いインテグレーションに支えられ、2031年まで年平均成長率9.62%を享受しています。UNIXはプロプライエタリRISCハードウェアの老朽化に伴い長期的な衰退を続けていますが、テレコム課金および金融取引の一部では残存しています。ワークロードの適合性が選択を左右します。Linuxはクラウドネイティブマイクロサービスで優位を占め、WindowsはERPおよびアイデンティティサービスでの影響力を維持しています。AIパイプラインおよびエッジ自律性に調整された新興ディストリビューションは選択肢を多様化し、サーバーオペレーティングシステム市場内の競争の輪郭を広げています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入後に閲覧可能です
サーバーアーキテクチャ別:
ARMとRISC-Vが命令の多様性を拡大するx86/x64が2025年に56.05%のシェアで首位を占めました。ARMがクラウドカスタムシリコンプログラムを背景に収益シェア13.45%を獲得し年平均成長率9.47%を記録するにつれ、競争上の課題が生じています。AMDのサーバーCPU出荷台数シェアが27.2%に上昇したことは、競争上の変動を示しています。中国でのRISC-Vパイロットはオープンな命令セットアーキテクチャの可能性を示し、初期ワークロードはウェブサービングおよびオブジェクトストレージに焦点を当てています。共通の管理APIの背後で複数の命令セットアーキテクチャを抽象化するオペレーティングシステムは関連性を強化し、サーバーオペレーティングシステム市場全体の採用に新たな道を開いています。
仮想化ステータス別:
コンテナが近代化を加速させる仮想マシンが2025年の展開の59.70%を占めましたが、マイクロサービスアーキテクチャが主流となるにつれコンテナは年平均成長率10.31%で成長しています。Kubernetesがデフォルトのスケジューリング層を設定し、オペレーティングシステムは名前空間、cgroup、およびseccomp最適化を公開して密度を高めています。物理的な展開は、ハードウェアパススルーまたはソケットごとにライセンスされたソフトウェアがベアメタルを必要とする場所で継続しています。読み取り専用ルートとOTA更新を特徴とするコンテナ最適化オペレーティングシステムバリアントは攻撃対象領域を縮小します。これらの特性は規制産業が汎用イメージをバイパスして最小限のフットプリントを選好するよう促し、サーバーオペレーティングシステム市場のリーチャブルベースを拡大しています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入後に閲覧可能です
展開モード別:
ハイブリッドがクラウドとサイトを繋ぐクラウドホスト型インストールが2025年のノードの63.60%を占めています。ハイブリッド配置は企業がレイテンシー、自律性、およびコンプライアンスのバランスを取るにつれ最高の年平均成長率10.22%を達成しています。Windows Server 2025にAzure ArcおよびRed Hat Device Edgeが加わることで、ベンダーが拠点を越えたポリシーと監視を統合する方法が示されています。オンプレミスのフットプリントはデータ主権と設備償却のために残存しています。統一されたコントロールプレーン、一貫したシークレット管理、およびワークロード対応の配置アルゴリズムがチェックリストの地位へと上昇しています。これらの機能を提供するベンダーは購買基準を形成し、サーバーオペレーティングシステム市場での地位を高めています。
企業規模別:
SMEがマネージドプラットフォームを採用する大企業は2025年に収益の61.40%を保持し、ボリューム割引とカスタムサポートを活用しています。それでも、SMEはクラウドマーケットプレイスとマネージドサービスプロバイダーがターンキースタックをパッケージ化するにつれ年平均成長率10.74%を達成しています。韓国のマネージドサービスプロバイダーの収益は2024年に7兆ウォンから12兆ウォンへと増加し、地域エコシステムの勢いを示しています。ローコンタクトライセンス、自動パッチ適用、およびバンドルされたセキュリティコンプライアンスにより、SMEは従来のIT構築を飛び越えることができます。この民主化はサーバーオペレーティングシステム市場の全体的な普及を加速させています。
注記: 個別セグメントのすべてのセグメントシェアはレポート購入後に閲覧可能です
業界垂直別:
ヘルスケアが近代化を加速させるITおよびテレコムは、テレコクラウドイニシアティブおよびデータセンターの更新により2025年支出の27.55%を獲得しました。ヘルスケアは遠隔医療、イメージング、およびAI診断が安全で高スループットのプラットフォームを必要とするにつれ、最高の年平均成長率9.91%を記録しています。HCA HealthcareのOpenShift展開はリアルタイム分析の向上を示しています。BFSIは厳格なガバナンスを基盤として安定した需要を維持しています。HIPAAおよびPCI-DSSなどの業界固有のコンプライアンスは、監査対応カーネルおよび長期サポートに対するプレミアムを設定しています。これらの要件への対応がサーバーオペレーティングシステム市場内の製品差別化を誘導しています。
地理的分析
北米サーバーオペレーティングシステム市場
北米は2025年に36.25%の収益シェアでトップに立ち、Microsoft、Google、AWSによるハイパースケール投資がその基盤を支えています。Microsoftだけで次世代AI施設に800 ビリオン 米ドルを予算計上しました。カナダが策定中のコンピュータールーム用エアコンに関する省エネ規制は、持続可能なインフラを重視するものです。メキシコの製造業拡大により産業用サーバー需要が増加し、サーバーオペレーティングシステム市場における地域的なリーダーシップをさらに強固なものにしています。
アジア太平洋サーバーオペレーティングシステム市場
アジア太平洋地域は2031年までに最速の11.02%のCAGRを達成します。中国のクラウドセクターは2025年までに1 トリリオン 人民元を超える軌道に乗っています。韓国のMSP収益の増加と、2024年に5.1 トリリオン 韓国ウォに達し72.7%成長を記録したGPUサーバー販売は、AIの波及効果を裏付けています。日本の監査ツールおよびセキュリティコンプライアンスは、堅牢なプラットフォームへの需要を強化しています。地域の政策が国内ISAを推進しており、マルチアーキテクチャOSサポートが前提条件となることで、サーバーオペレーティングシステム市場における採用機会が広がっています。
欧州サーバーオペレーティングシステム市場
欧州では、エネルギー効率指令によりITロードが100kWを超える事業者が2024年9月までにエネルギーKPIを公表することが義務付けられ、着実な普及が進んでいます。事業者は義務的な報告要件を満たすためにOSテレメトリー拡張機能を採用しています。ドイツ、フランス、英国がエンタープライズの更新サイクルを牽引する一方、東欧諸国は主権型オープンソーススタックの導入を模索しています。規制の整合化が購買基準を形成し、サーバーオペレーティングシステム市場の安定した成長を持続させています。
規制環境
規制は、サイバーセキュリティ、ソフトウェアサプライチェーン、データセンターの持続可能性要件を通じて、サーバーオペレーティングシステムをますます対象とするようになっている。欧州連合では、規則(EU)2024/2847(サイバーレジリエンス法)が2026年9月11日から脆弱性報告義務を導入し、2027年12月11日からより広範な基本要件が施行される。これにより、サーバーおよび仮想化・コンテナ環境で使用される独自OSとLinuxディストリビューションの両方で、パッチガバナンス、脆弱性開示プロセス、セキュアバイデフォルト構成の基準が引き上げられる。
標準化団体および各国の規制当局は、これらの義務をプラットフォームが満たすべき技術基準に変換している。ETSIは2026年6月24日にEN 304 635を発行し、仮想化実行スタックおよびコンテナ実行スタックのサイバーセキュリティ要件を定義した。これはVMおよびコンテナをホストするサーバーOSビルドに直接影響を与える。中国では、GB/T 20272-2026(2026年4月30日発行、2026年11月1日施行)がオペレーティングシステムセキュリティの技術仕様を定め、国内および海外のOSベンダーおよびそれらを導入する企業に対するコンプライアンス要件を強化している。
バリューチェーン分析
サーバーオペレーティングシステムのバリューチェーンは、上流のオープンソースプロジェクトとシリコンイネーブルメント、コアOSエンジニアリングと配布、クラウドマーケットプレイスのパッケージング、下流の統合とライフサイクルサービスにまで及ぶ。Microsoft、Red Hat、SUSEなどの商用ベンダーは、カーネルとパッケージを厳選し、クラウドおよびオンプレミス環境向けの認定イメージを作成し、OSをハイブリッド制御プレーンに接続する管理・セキュリティツールをバンドルすることで、中心的な位置を占めている。ハイパースケーラーやマーケットプレイスも、クラウド展開向けのイメージと更新メカニズムを標準化することで配布を形成し、クラウドおよびハイブリッド環境における消費主導の調達を強化している。
下流では、システムインテグレーター、マネージドサービスプロバイダー、企業のプラットフォームチームが、移行、ハードニング、可観測性、コンプライアンス報告を通じてOSを運用化している。その結果、OSはパッチ適用とポリシーの実行レイヤーとしての位置づけが強まっている。規制当局や業界団体が監査可能なソフトウェアサプライチェーン慣行を推進する中、セキュリティおよび出所管理はバリューチェーンにおいてますます重要になっている。FINOS OSERA(2026年6月発表)などの取り組みは、規制対象産業向けの機械可読な証拠パックと標準化された管理策の役割拡大を強化し、OSベンダーがVMおよびコンテナスタック全体でコンポーネント、脆弱性、修正対応をどのように文書化するかに影響を与えている。
競争環境
MicrosoftとRed Hat(IBM)、SUSEが2024年の商用収益の推定55%を合計で占め、競争は中程度の集中度を維持しています。MicrosoftはAzureとのインテグレーションを強化し、ARM64ビルドを導入する一方でActive Directoryの優位性を維持しています。Red HatはOpenShiftとDevice Edgeを活用してLinuxをコアからエッジへと拡張しています。SUSEとCanonicalはコンテナワークロード向けの不変で軽量なバリアントに注力しています。Oracleはデータベースエステート向けに高度にチューニングされたディストリビューションを通じてニッチな需要を維持しています。
アーキテクチャの変化が競争の場を変えています。ARMの台頭、AMDのシェア拡大、およびRISC-Vの試験的パイロットはベンダーに命令セットアーキテクチャサポートの拡大を促しています。プラットフォームの収束がテーマとして浮上しています。オペレーティングシステムベンダーはオブザーバビリティ、コンプライアンススキャニング、およびAIツールチェーンをコアサブスクリプションに組み込み、隣接するソフトウェア層との境界を曖昧にしています。エッジの自律性、AIスケジューリング、およびエネルギーテレメトリが次の差別化要因を形成し、サーバーオペレーティングシステム市場全体のシェア獲得を誘導しています。
戦略的な動きが方向性を示しています。IBMのLinuxONE Emperor 5はAIアクセラレーションを内蔵しています。 [4] CanonicalはDockerイメージの12年間の長期サポートを延長しています。CoreSiteはOxideとのパートナーシップによりハイパースケールグレードのオンプレミスクラウドを提供しています。各アクションは、サーバーオペレーティングシステム市場における現在の購買基準に共鳴するライフサイクルの長期化、ワークロード特化性、および持続可能な運用への傾倒を反映しています。
サーバーオペレーティングシステム産業のリーダー
-
Microsoft Corporation
-
Red Hat Inc.(IBM Corporation)
-
SUSE Group
-
Oracle Corporation
-
Amazon Web Services Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
サーバーオペレーティングシステム市場 このレポートでカバーされる企業
- Microsoft Corporation
- Red Hat Inc. (IBM Corporation)
- SUSE Group
- Oracle Corporation
- Amazon Web Services Inc.
- Canonical Ltd.
- Google LLC
- Huawei Technologies Co. Ltd.
- Alibaba Cloud Computing Co. Ltd.
- Dell Technologies Inc.
- Hewlett Packard Enterprise Co.
- Fujitsu Ltd.
- Lenovo Group Ltd.
- Cisco Systems Inc.
- NEC Corp.
- Inspur Group Co. Ltd.
- Super Micro Computer Inc.
- VMware Inc.
- Parallels International (virtuozzo)
- Joyent Inc.
- Nutanix Inc.
- FreeBSD Foundation
- Percona LLC
- OpenBSD Project
- Rocky Enterprise Software Foundation
市場機会と将来展望
クラウドネイティブなディストリビューションとツールがクラウド限定の展開を超えてオンプレミスおよびエッジの領域まで拡大するにつれ、ハイブリッド企業向けLinuxスタックが広がりつつある。MicrosoftがAzure Linux 4.0をダウンロード可能な企業利用可能なサーバーディストリビューションに拡張したこと(デフォルトでSELinuxを強制適用し、FIPS 140-3対応も進行中)は、AzureとローカルのLinux環境を標準化する組織にとって新たな選択肢を生み出している。これは、本番ワークロードを支配する有料ディストリビューションへの競争圧力も高めている。
コンプライアンス主導の需要は、検証可能なサプライチェーンの出所証明、VMおよびコンテナ実行スタックのハードニング、強制移行を減らす長期保守オプションを提供するオペレーティングシステムおよびサービスに新たな余地を生み出している。EU CRAのタイムライン(2026年9月11日開始の報告義務)とETSI EN 304 635(2026年6月)は、仮想化およびコンテナセキュリティ要件の基準を引き上げ、中国のGB/T 20272-2026(2026年11月1日施行)はオペレーティングシステムセキュリティ仕様を強化する。同時に、FINOS OSERA(2026年6月)などのエコシステムプログラムやRed HatとAWSを含むクラウド・OSパートナーシップは、カーネルだけでなく、コンプライアンス対応、AI対応、運用自動化されたサーバーOSスタックを中心とした収益化が進んでいることを示している。
最近の産業開発事情 サーバーオペレーティングシステム市場
- 2026年7月: Microsoft: Azure Linux 4.0がオンプレミスおよびVM展開向けのスタンドアロンサーバーディストリビューションとしてリリースされた。この取り組みはハイブリッドクラウドとサーバーOSの統合をサポートし、企業がLinuxとWindowsのワークロードを統一プラットフォームから実行できるようにする。この動きは、データセンターにおけるWindows/Linux OSの選択肢を拡大し、ハイブリッド環境でのAIファーストワークロードをサポートする。
- 2026年7月: Microsoft: Windows Server vNext Preview Build 29621がTrusted Launch、ReFS Boot、NVMe-over-Fabricsサポートとともにリリースされた。このリリースは、安全でスケーラブルなサーバー向けの次世代OS機能を導入する。これは、Linuxディストリビューションおよびクラウドネイティブスタックと競争するためのOS機能の進化が続いていることを示している。
- 2026年7月: IBMとRed Hat: Lightwellが新たな商用オファリング(パートナーにはAWS、AMD、F5、GitLab、Intel、Microsoftが含まれる)とともに拡大した。この拡大は、AI時代のワークロード向けオープンソースOSエコシステムの拡大を反映している。これは、企業のAIワークロード向けにクラウドとオンプレミス全体でオープンソースOSポートフォリオの統合を強化する。
サーバーオペレーティングシステム市場 レポートの範囲と調査方法論
市場の定義と対象範囲
この市場は、オンプレミスおよびホスト環境全体にわたって、サーバーハードウェアの稼働と管理、ワークロードの処理、ならびに企業およびクラウドインフラストラクチャのサポートに使用されるサーバーオペレーティングシステムソフトウェアおよび関連サービスを対象としています。
対象外の範囲:クライアントオペレーティングシステム、アプリケーションソフトウェア、およびサーバーOSのライセンス、サブスクリプション、サポート、またはOSに連動したメンテナンスに紐付いていない一般的なITサービスは除外します。
セグメンテーション概要
- コンポーネント別
- ソフトウェア
- サービス
- ライセンスモデル別
- 商用プロプライエタリ
- 有償Linuxディストリビューション
- コミュニティLinuxディストリビューション(無償)
- サブスクリプションベースのSaaSオペレーティングシステム
- タイプ別
- Windows
- Linux
- UNIX
- その他
- サーバーアーキテクチャ別
- x86/x64
- ARM
- RISC-V
- POWER
- その他
- 仮想化ステータス別
- 仮想サーバー
- 物理サーバー
- コンテナ化環境
- 展開モード別
- クラウド
- オンプレミス
- ハイブリッド
- 企業規模別
- 大企業
- 中小企業(SME)
- 業界垂直別
- ITおよびテレコム
- BFSI
- 製造業
- 小売・eコマース
- 政府
- ヘルスケア
- メディアおよびエンターテインメント
- その他の業界垂直
- 地理別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- チリ
- その他の南米
- ヨーロッパ
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他のヨーロッパ
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- シンガポール
- オーストラリア
- その他のアジア太平洋
- 中東およびアフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模の算定、および検証
デスクリサーチ
デスクリサーチは、サーバーに関する基本的な需要コンテキストを構築し、価格設定およびライセンスモデルが時間の経過とともにどのように変化するかを理解するために使用されました。ITスペンディングやデジタルインフラストラクチャへの投資など、サーバーの導入状況や更新パターンを示す公開指標を調査し、その後それらのシグナルを市場変数に変換しました。
参照したソースには、米国経済分析局(ソフトウェアおよびIT投資シリーズ)、米国国際貿易委員会データ(ハードウェア貿易コンテキスト用)、OECDデジタル経済指標、世界銀行のマクロおよび企業採用データセット、ならびにパッチ適用とサポートニーズに影響を与える米国国立標準技術研究所のサイバーセキュリティ刊行物などの公開・公式刊行物が含まれます。また、企業の提出書類、投資家向けプレゼンテーション、標準およびオープンソースプロジェクトのドキュメント、企業財務情報とニュースの有料サブスクリプション、ならびにサーバーOSレベルのイノベーションテーマを追跡するための有料特許データベースも使用しました。ここに記載されているソースは例示的なものであり、収集、相互確認、および明確化のために他にも多くの文書が使用されました。
一次インタビューおよびサーベイ
一次調査は、各OSファミリーで通常稼働するサーバー出荷台数およびインストールベースのシェア、ならびに企業規模や業種を横断してライセンスとサポートがどのように購入されるかを検証することに重点を置きました。アジア太平洋地域、欧州・中東・アフリカ地域、および南北アメリカ全体にわたるインフラストラクチャリーダー、IT運用マネージャー、チャネル参加者、およびデータセンター専門家と対話しました。このインプットは、更新タイミング、仮想化の実践、ならびにクラウド展開とオンプレミス展開の分割を明確にするのに役立ちました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:37% | CXO:18% | アジア太平洋地域:46% |
| 中間層:41% | 機能・ユニットリーダー:28% | 欧州・中東・アフリカ地域:32% |
| 中小規模プレイヤー:22% | マネージャー:54% | 南北アメリカ:22% |
市場規模の算定と予測
規模の算定は、サーバー需要シグナルをOS付帯率に結び付け、それらのボリュームを現行のライセンスおよびサポート支出にマッピングすることで、対象となるサーバーOS収益プールをトップダウンで再構築することから始まります。このモデルは、商用サブスクリプション、永続ライセンス、および有償サポート契約を分離し、更新と初回展開が混在しないようにしています。
合計値を現実に即したものに保つため、開示が可能な場合のサプライヤー収益の積み上げ、サーバーあたりの標準的な価格に関するチャネルチェック、および主要ライセンスモデルのサンプリングされた平均販売価格×インストールベースの計算など、選択的なボトムアップチェックも実施しています。主要なインプットには、グローバルなサーバー出荷台数とインストールベースのトレンド、仮想化の普及率(支払い対象となるOSインスタンス数に影響する)、オンプレミスとクラウド展開間のシフト、平均サポート契約期間、ならびにセキュリティパッチ適用とコンプライアンス主導のアップグレードのペースが含まれます。
予測には、クラウド採用、コンテナ化、およびAIワークロードの成長がOSの選択とサポートの強度をどのように変化させるかについての専門家コンセンサスに裏付けられたシナリオ分析を使用しています。小規模な地域について直接的な価格設定または付帯率データが欠如している場合は、比較可能な市場から範囲を構築し、国および地域の合計を確定する前に一次フィードバックを使用して修正します。
データ検証と更新サイクル
アウトプットは、サーバーハードウェア支出の方向性、ソフトウェア収益の開示、および展開トレンドの指標を含む独立したシグナルと相互確認され、承認前に差異が調査されます。指標が予想範囲を外れた場合は、前提条件が再検討され、アナリストチームが関連するインタビュー対象者に再連絡して、それが真の市場変化なのかデータのタイミングの問題なのかを確認します。
レビューは複数のステップで行われます:計算、定義、およびユニットエコノミクスは第二のアナリストによって確認され、その後リードレビュアーによって再度レビューされます。レポートは年次で更新され、ライセンスモデルの変更やサポート需要を変化させる重大なセキュリティインシデントなど、重要なイベントが発生した場合には中間更新が行われます。納品前に最新の検証パスが完了し、クライアントが最新の見解を受け取れるようにしています。
Mordor Intelligenceのサーバーオペレーティングシステム市場規模と他の公表推計値との比較
サーバーオペレーティングシステムの公表市場価値は、主に収益の境界が常に同じ方法で扱われるわけではなく、価格設定の前提条件が異なる速度で更新されるため、ソースによって異なって見える場合があります。アプローチはシンプルに保っていますが、それでも実際の展開シグナルと購買行動に対してアウトプットを確認しています。
主なギャップは、隣接するインフラストラクチャソフトウェアおよびより広範なデータセンターサービスがサーバーOS収益とともにカウントされるかどうか、およびホストがユーザーによって所有されていない場合にクラウドインスタンスがどのように処理されるかから生じます。Mordor Intelligenceのモデルでは、OSに連動したライセンス、サブスクリプション、および有償サポート収益のみをカウントし、更新が過大評価されないよう、最近の一次インプットを使用して仮想化および展開ミックスの前提条件を更新しています。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 24.14 ビリオン 米ドル(2026年) | |
| 産業調査機関A | 21.15 ビリオン 米ドル(2024年) | より古いベースイヤーを使用しており、サーバーOS収益をより広範なインフラストラクチャソフトウェアのコンテキストと混合している可能性があり、クラウドおよび仮想化ミックスが変化した場合に収益プールが希薄化またはシフトする可能性があります。 |
| 産業調査機関B | 28.40 ビリオン 米ドル(2025年) | より広範な有償プラットフォームアイテムのセットをカウントすることや、企業規模を横断したライセンスおよびサポート価格体系の透明性が低いことから生じる可能性のある、より高い開始値を示しています。 |
3つの数値間の差異は、主に対象範囲の選択とミックスおよび価格更新のタイミングによって説明され、単一の予測手法によるものではありません。市場を明確に識別可能なOS収益化ラインに結び付け、展開および更新行動でそれを健全性確認することで、最終的な数値は再確認および条件変化に応じて更新可能なインプットに追跡可能な状態を維持しています。
レポートで回答される主要な質問
2026年のサーバーオペレーティングシステム市場の価値はいくらですか?
この市場は2026年に240億1,400万米ドルと評価されており、2031年までに360億3,000万米ドルに達すると予測されています。
現在最大のシェアを持つ展開モードはどれですか?
クラウドインストールが2025年収益の63.60%を占め首位となっており、ハイパースケールおよびSaaSワークロードの優位性を反映しています。
2031年にかけて最も急速に拡大するセグメントはどれですか?
ハイブリッド展開は、企業がクラウドのスケーラビリティとオンプレミスのコントロールのバランスを取る中、年平均成長率10.22%で最速の成長を記録しています。
サーバーアーキテクチャにおけるARMの普及速度はどれくらいですか?
ARMベースサーバーは主要クラウドプロバイダーが採用するエネルギー効率の高いカスタムシリコンに支えられ、年平均成長率9.47%で前進しています。
サービスがソフトウェア販売よりも速く成長している理由は何ですか?
統合および移行の複雑さ(特にCentOS EOL後およびハイブリッドロールアウト中)が、プロフェッショナルおよびマネージドサービスの年平均成長率10.58%を牽引しています。
最も高い成長率を示す業界垂直はどれですか?
ヘルスケアが2031年まで年平均成長率9.91%で首位となっており、遠隔医療、イメージング、およびAI診断が安全で高性能なサーバーオペレーティングシステムへの需要を推進しています。