
仮想プライベートサーバー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 5.99 十億米ドル |
| 市場規模 (2031) | 12.17 十億米ドル |
| Growth Rate (2026 - 2031) | 15.22 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる仮想プライベートサーバー市場分析
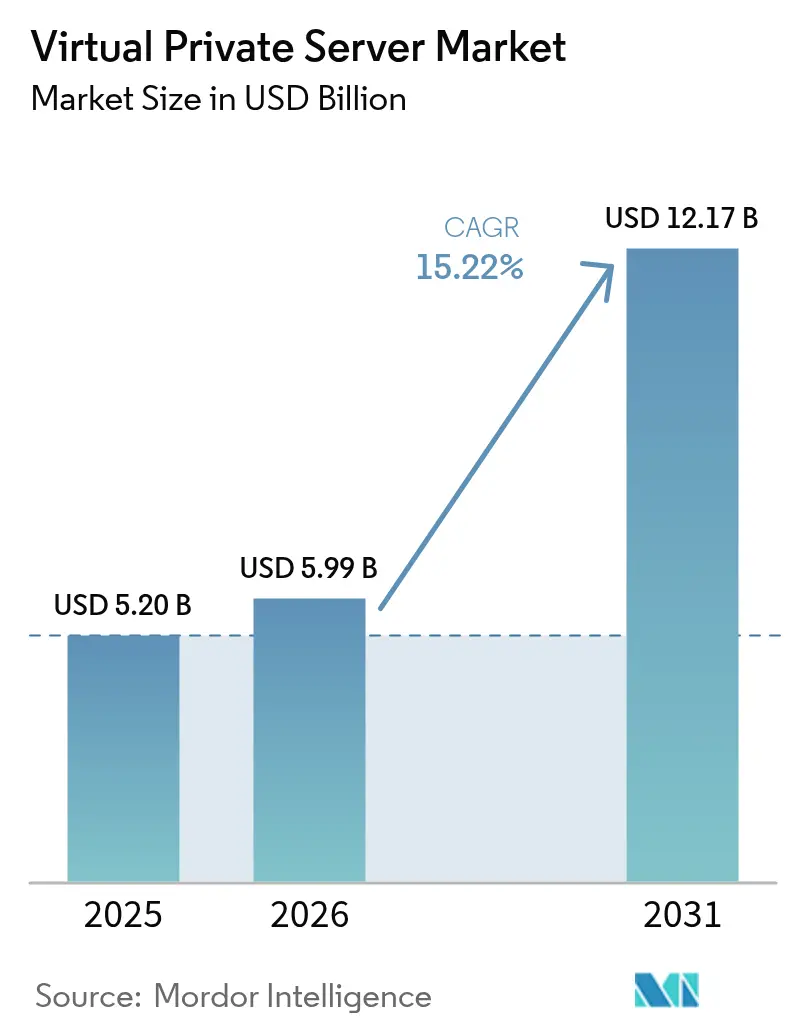
仮想プライベートサーバー市場規模は、2025年のUSD 52.0億から2026年にはUSD 59.9億へと成長し、2026年から2031年にかけて15.22%のCAGRで2031年までにUSD 121.7億に達すると予測されています。この持続的な拡大は、仮想プライベートサーバー市場がデジタル資産を近代化する組織にとって、低コストの共有ホスティングと高い設備投資を要する専用サーバーの中間に位置する存在として機能していることを示しています[1]IBM Security、「データ侵害コストレポート2024」、ibm.com。VPSインスタンスは、ローカルデータ居住要件を満たさなければならないAI推論、エッジコンピューティング、およびソブリンクラウド展開に現在必要とされる分離性、カスタマイズ可能なセキュリティ、および予測可能なパフォーマンスを提供するため、需要は加速しています。2024年におけるデータ侵害の平均コストはUSD 445万にまで上昇し、セキュリティ意識の高い購買者が設定可能なファイアウォールとゼロトラストアーキテクチャを備えたVPS環境を選好して共有ホスティングを離れるよう促しています。同時に、コンテナ化とGPU対応インスタンスが価格対性能の期待値を再定義し、プロバイダーに請求透明性、ネットワーク出力料金の免除、および自動稼働時間保証に関するイノベーションを迫っています。
主要レポートポイント
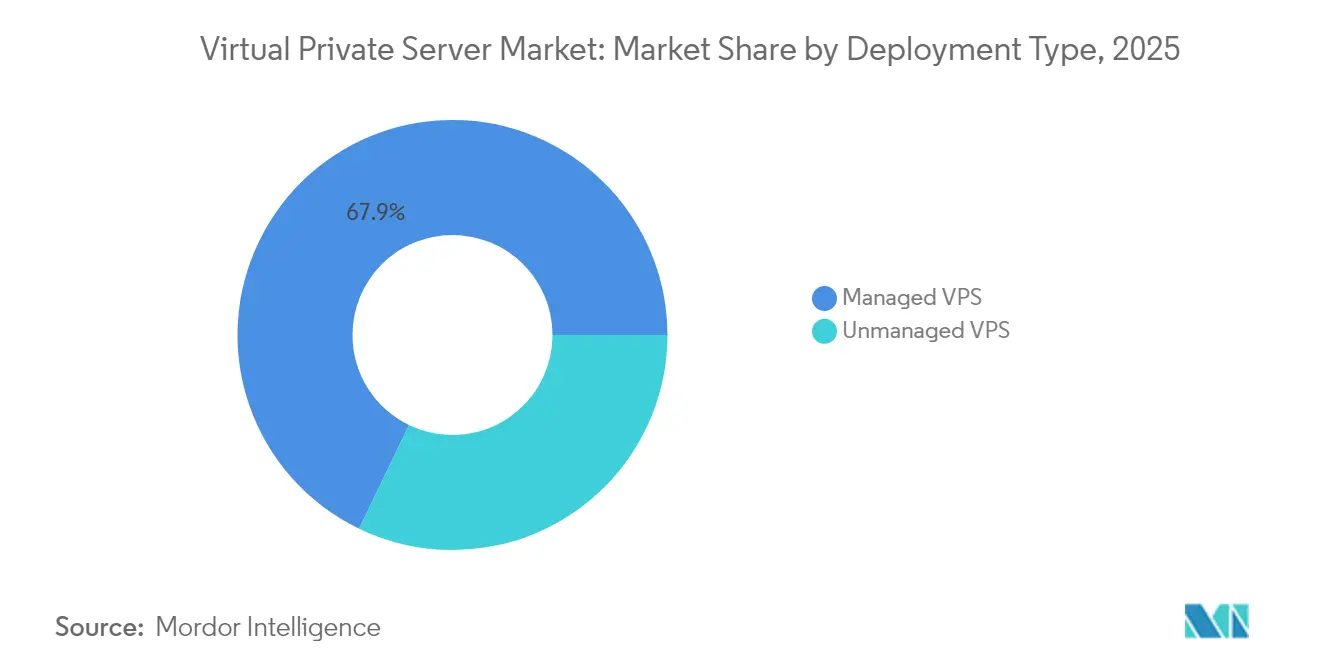
- 展開タイプ別では、マネージドサービスが2025年の仮想プライベートサーバー市場シェアの67.85%を占め、アンマネージドサービスは2031年までに16.62%のCAGRを記録する見込みです。
- オペレーティングシステム別では、Linuxが2025年の仮想プライベートサーバー市場シェアの55.60%を保有し、Windows VPSは2031年までに14.07%のCAGRで拡大すると予測されています。
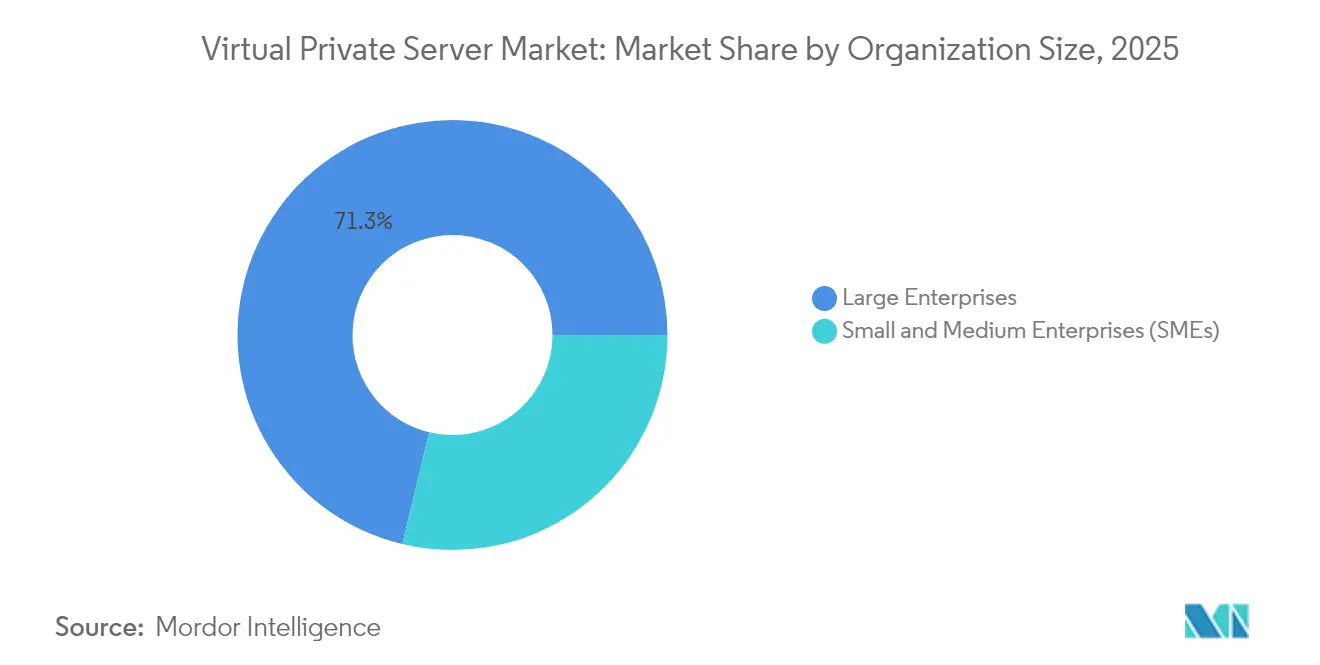
- 組織規模別では、大企業が2025年の仮想プライベートサーバー市場規模の71.25%を支配し、中小企業(SMEs)は2031年までに16.74%のCAGRで成長しています。
- エンドユーザー垂直市場別では、ITおよび通信セグメントが2025年に34.85%の収益シェアでリードし、BFSIは2031年まで15.36%のCAGRで最も急速に成長しています。
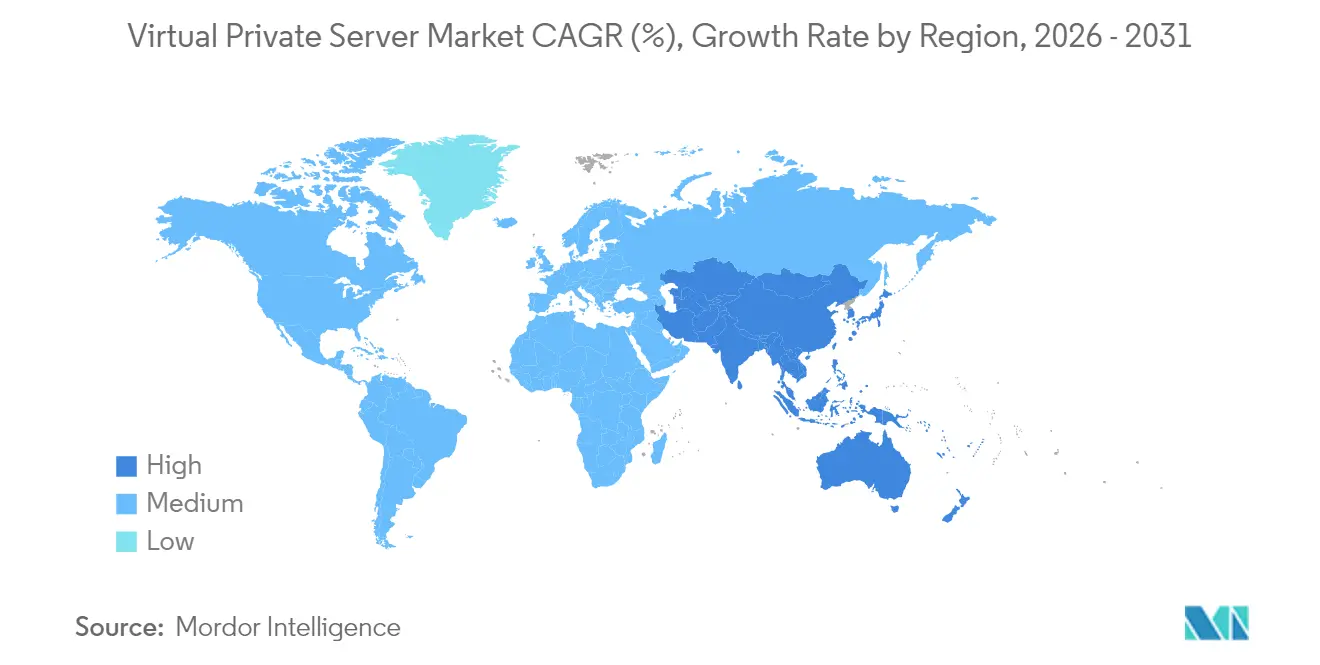
- 地域別では、北米が2025年の仮想プライベートサーバー市場シェアの37.10%を占め、アジア太平洋地域は2031年までに15.82%のCAGRを記録する軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバル仮想プライベートサーバー市場のトレンドとインサイト
ドライバー影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 企業のセキュリティ懸念の高まり | +3.2% | 北米およびEU | 中期(2〜4年) |
| コスト効率の高いスケーラビリティと稼働時間への需要 | +2.8% | アジア太平洋およびラテンアメリカ | 短期(2年以内) |
| 中小企業のデジタルコマース拡大 | +2.1% | アジア太平洋、中東・アフリカへの波及 | 中期(2〜4年) |
| マルチクラウド移行における橋渡しとしてのVPS | +1.9% | 北米、EU | 長期(4年以上) |
| AI・MLワークロード向けGPU対応VPS | +2.3% | 北米および中国 | 中期(2〜4年) |
| ソブリンクラウドおよびデータ居住義務 | +1.8% | EU、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
企業のセキュリティ懸念の高まり
組織が共有ホスティングでは利用できないきめ細かなネットワーク制御を必要としているため、セキュリティは最も影響力のある採用トリガーであり続けています。2024年中に56%超の企業がVPN関連のサイバー攻撃を報告しており、この統計が購買者をプログラマブルなアクセスルールを備えた隔離された仮想サーバーへと移行させています。欧州の企業は、規制当局向けの完全な監査証跡を維持しながらGDPRを遵守するために、この移行をさらに強化しています。ISO 27001認証、ハードウェアルートオブトラスト、およびリアルタイム脅威監視を提示するプロバイダーは、これらの保証をプレミアムサブスクリプション層へと転換しています。
コスト効率の高いスケーラビリティと稼働時間への需要
予算規律が、わずかなコストで専用サーバーのパフォーマンスを模倣するVPSプランへの関心を促進しています。クラウドサービスを採用する中小企業は、VPSがデジタルコマーススタックを支える場合に2.1倍の総コスト削減を報告しています。コンテナ化がこのトレンドを強化しており、調査対象組織の92%が本番環境でコンテナを稼働させ、91%がKubernetesオーケストレーションに依存しています。そのため、ベンダーは実際のリソース使用量に応じて線形にスケールする自動修復クラスタと時間単位の課金モデルを強調しています。
中小企業のデジタルコマースブームがVPS普及を促進
世界の中小企業の半数が2025年にデジタルトランスフォーメーション予算を増加させ、VPSを顧客向けウェブアプリケーションの基盤レイヤーとして確立しました。ドイツの中小企業は新技術投資において平均13.44倍のROIを示し、VPSがより深い分析と顧客体験の向上を可能にしました。マネージドVPSプロバイダーは、慢性的なDevOpsスキル不足を補うコードレスデプロイメントウィザードをバンドルすることで、このモメンタムを活かしています。
マルチクラウド移行における橋渡しソリューションとしてのVPS
企業の約3分の2が現在複数のパブリッククラウドを運用しており、多くはワークロードをハイパースケーラーに固定する前の準備段階として中立的なVPSノードを活用しています。2025年9月に施行される欧州データ法は、ポータビリティ要件をさらに強化し、堅牢なAPIインターオペラビリティを備えたVPSサプライヤーを優先パートナーとして位置づけています[2]欧州連合、「規則(EU)2023/2854 – 欧州データ法」、europa.eu。
阻害要因影響分析*
| 阻害要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 激しい価格競争 | −2.1% | 北米およびEU | 短期(2年以内) |
| 中小企業内のDevOpsスキルの限界 | −1.3% | グローバル、新興市場においてより顕著 | 中期(2〜4年) |
| サーバーハードウェアのサプライチェーンの不安定性 | −1.8% | グローバル | 中期(2〜4年) |
| 持続可能性規制による運用費用(OPEX)の上昇 | −1.1% | EU、北米、アジア太平洋 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
激しい価格競争
AWS、Azure、Googleなどのハイパースケーラーは規模の経済を活用して、専門ホストを下回る価格のマイクロインスタンスを投入する一方、共有ホスティングプロバイダーはVPS水準のリソース保証でその境界を曖昧にしています。スポットおよびプリエンプティブルVMは中断可能なワークロードに対して最大75%安価になり得るため、中堅ベンダーは純粋な価格以外での差別化を迫られています。
中小企業顧客基盤におけるDevOpsスキルの不足
2030年までに米国の半導体関連エンジニアが67,000人不足すると予測されており、クラウド運用と自動化における広範な人材制約を示しています。UI駆動の設定、自動パッチ適用、および24時間365日のチャットサポートを提供するVPSベンダーはこの障壁の緩和に貢献していますが、サービスが行き届いていない地域での普及は依然として全体的な需要に遅れをとっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
展開タイプ別:マネージドサービスがリーダーシップを維持
マネージドサービスは2025年に67.85%の収益シェアで優位に立っており、これは企業がパッチ適用、監視、およびコンプライアンスを専門家にアウトソースしているためです。第一層プロバイダーは現在、このリードを維持するためにKubernetesオペレーター、リアルタイムDDoSスクラビング、およびインフラストラクチャー・アズ・コードテンプレートを組み込んでいます。アンマネージドVPSは依然として2031年まで16.62%という注目すべきCAGRを記録しており、ルートレベルの自由度に魅力を感じるホビイスト、ゲームサーバー管理者、およびブロックチェーンバリデーターが引き付けられています。アンマネージドプランの仮想プライベートサーバー市場規模は2031年までにUSD 41.6億に達すると予測されており、需要の二軌道的な性質を示しています。
マネージドポートフォリオには、開発スプリントを短縮するプールされたGPUと共有モデルライブラリを備えたAI対応クラスターがますます含まれるようになっています。2025年4月にUpCloudが最初に展開したゼロコスト出力サービスは、依然として送信帯域幅に料金を課すハイパースケーラーに対する差別化要因として、プロバイダー全体に広まっています。長期的には、データ転送価格の透明性が、特に高トラフィックの電子商取引ストアをホスティングする中小企業にとって、決定的なコンバージョンレバーとなり得ます。
注記: 各セグメントの個別シェアはレポート購入後に入手可能


オペレーティングシステム別:コンテナ採用によって強化されるLinuxの優位性
Linuxは2025年に55.60%のシェアを維持し、2031年まで16.21%のCAGRで進歩すると予測されています。DockerやKubernetesなどのクラウドネイティブツールはネイティブにLinuxの名前空間をターゲットとしており、マイクロサービスデプロイメントのデフォルトプラットフォームとして同OSを高めています。Windows VPSは法律、金融、製造などのセクターにおける.NETおよびActive Directoryワークロードの重要なニッチを埋めていますが、ライセンスコストの上昇によりそのシェアはLinuxの軌道を下回っています。200MB未満の軽量Linuxディストリビューションの一部はエッジデバイス上で数秒で起動し、スマートリテールおよび産業用IoTにおける新たな低遅延ユースケースを満たしています。
AIの急増により、ベンダーはCUDA、cuDNN、およびPyTorchを含む事前設定済みのUbuntuまたはRocky Linuxイメージを提供するようになり、データサイエンスチームのモデルデプロイメント時間を数日から数時間に短縮しています。セキュリティ上の利点も重要です。ライブカーネルパッチ適用によりダウンタイムが削減され、SELinuxまたはAppArmorがサードパーティエージェントなしで強制アクセス制御を提供します。
組織規模別:中小企業の加速を伴う大企業の優位性
大企業は2025年の仮想プライベートサーバー市場規模の71.25%を支配しており、これはERPシステム、ディザスタリカバリ、およびハイブリッドクラウドリンク用に大規模なノードフリートを必要としているためです。しかし、中小企業はデジタルコマース採用の拡大と使いやすいマネージドスタックに後押しされて、16.74%のCAGRで最も急速に成長しています。あるプロバイダーは、ガイド付きDNSおよびSSL設定ウィザードを導入した後、中小企業の平均オンボーディング時間が48時間未満に低下したと報告しており、市場浸透を加速させる明確な生産性向上を示しています。
中小企業間での採用増加は、秒単位の課金、プリペイドクレジットオプション、および心理的な乗り換えコストを下げるローカライズされた言語サポートポータルにも起因しています。中小企業のワークロードは規模が小さいものの、ボリュームの増加は特に東南アジアやラテンアメリカの未開拓の新興市場全体でプロバイダーの稼働率を実質的に向上させる可能性があります。
注記: 各セグメントの個別シェアはレポート購入後に入手可能
エンドユーザー垂直市場別:ITおよび通信がリード、BFSIが勢いを増す
ITおよび通信企業は、SaaS、マネージドネットワークサービス、およびホワイトラベルクラウドサービス提供における役割により、2025年の仮想プライベートサーバー市場シェアの34.85%を吸収しました。銀行・金融サービス・保険は、リアルタイム暗号化、ジオフェンシング、および監査ログが整備されれば規制当局が機密データの安全なクラウドモデルを認めるようになったため、15.36%のCAGRで最も速く動いています。
ヘルスケアはVPSを電子健康記録、遠隔医療ポータル、および診断画像アーカイブのホスティングに活用し、HIPAAまたは各国の同等規制を遵守しています。製造業者はエッジに配置されたVPSインスタンスを展開して工場フロアのセンサーデータをほぼリアルタイムで処理し、集中型クラウドへのプッシュと比較してレイテンシと帯域幅のオーバーヘッドを削減しています。公共部門機関は、情報自由法に基づく透明性義務に対応して市民データが国境内に留まるよう、ソブリンVPSノードを採用しています。
地域分析
北米は2025年の仮想プライベートサーバー市場シェアの37.10%を支配しており、これはキャリアニュートラルなデータセンターエコシステムの密度と潤沢な企業ITバジェットによって支えられています。フェニックスやモントリオールなどのセカンダリーマーケットは、土地の利用可能性と再生可能エネルギーミックスが飽和した沿岸ハブを上回るため、二桁のキャパシティ成長を記録しています。ここのプロバイダーは、より厳格な州レベルの気候法規制を予見して、カーボンニュートラルエネルギーを確保するための成熟した電力購入契約を活用しています。
アジア太平洋地域は、政府のデジタル経済ブループリントと急速なファイバーバックホール展開に支えられて、2031年まで15.82%という最も速いCAGRを記録すると予測されています。コロケーション電力は2023年の10,233MWから2028年には19,069MWに増加し、VPSノード拡大を支える13.3%の複合成長率を反映すると見込まれています。Alibaba CloudやAWSなどの主要プレーヤーがジャカルタ、ハイデラバード、大阪に新たなアベイラビリティーゾーンを開設し、地域供給を拡大して地元ホスト間の競争的な価格ベンチマークを促進しています。
欧州はデータ主権と持続可能性への注力が独自の採用プロファイルを形成しています。間もなく施行される欧州データ法は、プロバイダーにポータビリティと公正な退出条項を保証することを義務付けており、購買者がオープンAPIを持つVPSサプライヤーを検討するよう促しています。アムステルダムとフランクフルトの電力グリッド制約により、事業者は自治体が環境に優しい施設に有利な税制優遇措置を提供するマドリード、ワルシャワ、ミラノなどの新興ハブへと向かっています。厳格なエネルギー報告義務が液浸冷却と廃熱再利用の採用を促進し、持続可能性目標を具体的な設備投資ラインへと転換しています。

規制環境
VPSの規制環境は、より広範なクラウドおよびデジタルインフラ規制をますます反映するようになり、プロバイダーにセキュリティ管理の強化、監査可能性、顧客IDの確認を求める方向に押し進めている。欧州連合では、NIS2フレームワークおよび関連する実施措置が、クラウドコンピューティングサービスプロバイダーをデジタルインフラとして扱い、インシデント対応、ログ記録、セキュリティガバナンスに関する要件を強化している。欧州データ法は2025年9月に施行され、クラウドおよびVPS類似インフラを利用する顧客のデータポータビリティと切替に対する期待を高めている。
EU圏外でも、国家レベルのサイバーセキュリティおよび不正防止の取り組みがVPSの提供に影響を及ぼす可能性がある。インドでは、CERT-Inの指令により、サービスプロバイダーによる顧客・システムデータの保存期間の延長が求められ、コンプライアンスコストが増加し、VPSプラットフォームのオンボーディング、記録管理、サポートプロセスの設計に影響を与えている。ロシアでは、2026年4月に報じられた不正防止2.0法案の改正に関する報道で、ホスティングプロバイダーに対し、ブロックされた情報へのアクセスを可能にするリソースを制限する義務が追加されることが強調され、より厳格な利用規約の適用と迅速な停止手続きの必要性が運用面で高まっている。並行して、ベンダーは国境を越えたコンプライアンスの手段として標準への準拠を活用しており、ISO/IEC 27018:2025およびISO/IEC 27017:2026が、クラウドセキュリティおよび個人情報保護に関する一般的な基準を支えるために用いられている。
バリューチェーン分析
VPSの上流インプットには、サーバー用CPUおよびメモリ、SSD/NVMeストレージ、ネットワーク機器およびトランジット/ピアリング、仮想化・自動化ソフトウェア、データセンター容量(フロアスペース、電力、冷却)が含まれる。IPv4アドレスブロックのような希少な要素や、需要の高いハブにおける信頼性が高くコスト効率の良い電力へのアクセスは、繰り返し発生する制約要因となっており、専門的なコンピュートティアの増加は、より新しいCPUおよびGPUプラットフォームへの適時アクセスへの依存度を高めている。
ミッドストリームでは、ホスティング事業者およびクラウドプロバイダーが、ハードウェア適格性評価(バーンインおよびベンチマーク)、ハイパーバイザーおよびテンプレートの強化、ネットワーク耐障害性の設定、さらには監視、パッチ適用、バックアップ、DDoS防御などの運用レイヤーを通じて、これらのインプットを標準化されたVPS製品にまとめ上げる。流通は主にデジタルであり、直接セルフサービス型のコンソール、リセラーおよびアフィリエイトチャネル、開発者向けマーケットプレイスを通じて行われ、課金、ID確認、サポート業務がサービス提供の主要な構成要素となっている。チェーン全体における競争上の位置付けは、より広範なIaaSエコシステムに対するハイパースケーラーの影響力によって形作られている。例えば、英国競争市場庁(2024年)は、クラウドインフラにおける集中が切替の障壁を高める可能性があると指摘しており、これにより差別化を図るプロバイダーにとって、ポータビリティツールおよびベンダーニュートラルな自動化プラットフォーム(RackR風のインフラ抽象化など)の価値が高まっている。
競合環境
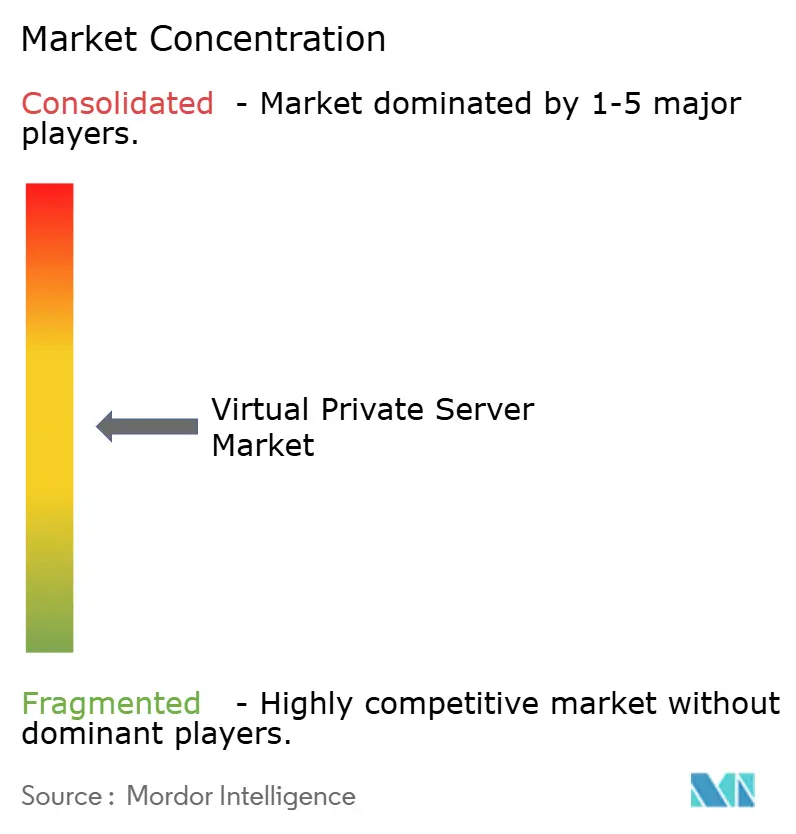
仮想プライベートサーバー市場は中程度に分散しています。ハイパースケーラーであるAWS、Microsoft Azure、およびGoogle Cloudが高付加価値の企業契約を支配していますが、DigitalOcean、Vultr、Linodeなどの専門プロバイダーが簡素化されたUXと透明な価格設定を通じて開発者および中小企業のニッチを切り開いています。OVHcloud、Hetzner、Leasewabなどの地域ホストはローカルコンプライアンス、カスタマイズ可能なハードウェア、および多言語サポートに注力しています。
戦略的な動きが異なる経路を示しています。VultrはAMD Venturesが主導するUSD 3億3,300万の新規株式調達を行い、5大陸にわたるGPU密度の高いゾーンとエッジロケーションへの資金調達を行いました。DigitalOceanは2025年第1四半期の収益としてUSD 2億1,100万を報告し、前年同期比14%の増加となり、新しいジェネレーティブAIプラットフォームへのトリプルデジットのAI収益成長を示しました。UpCloudのゼロコスト出力ポリシーは、依然としてGB単位の転送料金を課している競合他社に圧力をかけています。一方、World Host GroupがA2 Hostingなどの老舗を買収して東西トラフィックカバレッジを拡大する形で、統合が続いています。
テクノロジーロードマップは自動化、セキュリティ、およびカーボン透明性を中心に収束しています。プロバイダーはTerraformモジュール、KubernetesのCRD、およびSAMLベースのシングルサインオンをベースプランに統合しています。ハードウェアの更新にはAMD EPYC 9004「Genoa」CPUまたはIntel Sapphire RapidsチップがフィーチャーされWあたりの高パフォーマンスを実現しています。AMD SEV-SNPまたはIntel TDXを搭載したコンフィデンシャルコンピューティングエンクレーブが中堅SKUで一般提供に入り、使用中のデータ保護を求める規制対象業界を惹きつけています。
仮想プライベートサーバー業界リーダー
Amazon Web Services, Inc.
GoDaddy Inc.
Rackspace Inc.
DigitalOcean, Inc.
Liquid Web, LLC
- *免責事項:主要選手の並び順不同

市場機会と将来展望
VPSの需要は、測定可能なセキュリティおよびガバナンス要件と結びつく傾向が強まっており、コンプライアンス対応の管理機能をアドオンではなくデフォルト機能として提供するプロバイダーにとって新たな市場余地が生まれている。欧州データ法が2025年9月に施行されたことで、ワークロードのポータビリティ、透明な退出条件、相互運用可能な管理APIの実用的価値が高まっており、これは切替プロセスを文書化し、マルチクラウドのステージングパターンをサポートできるVPSプラットフォームにとって有利に働く。
2つ目の機会領域は、VPSと専用クラウドインスタンスとの差を縮める、パフォーマンス最適化されたワークロード特化型の仮想インフラである。2026年、ハイパースケーラーの新製品発表により、コンピュートがネットワーク最適化型とGPUアクセラレーション型のティアに分化していることが浮き彫りになった。AWSは2026年6月にAI推論およびグラフィックスワークロード向けのEC2 G7インスタンスを一般提供開始し、Google Cloudは2026年7月にネットワークおよびブロックストレージ最適化型コンピュートであるC4Nの一般提供を開始した。このペースは、ストレージIOPSの一貫性、送信データ量の透明性、最新スタック向けのインスタンステンプレートに関して、VPSプロバイダーへの顧客の期待を高めている。市場ではまた、簡素化されたプロビジョニングとコストの明確性に対する商業的な需要も見られ、その証左としてAmazon Lightsailは2026年初頭にIMDSv2をデフォルトで強制するブループリント型のVPS設定を拡大した。これらの製品パターンを、ローカライズされた展開拠点(レイテンシとデータ主権のため)、自動化された運用(AIOpsによる監視と修復の支援)、認知された標準に準拠したセキュリティ基準と組み合わせるプロバイダーは、共有ホスティングとフルハイパースケールIaaSの間でまだ分かれている、規制対応型およびAI隣接ワークロードの獲得競争において、より明確な優位性を持つ。
最近の業界動向
- 2026年2月:Amazon Web Servicesは、Amazon Lightsailに新しいWordPressブループリントを追加し、ガイド付きセットアップワークフローと、Instance Metadata Service Version 2(IMDSv2)のデフォルト強制を含めた。この更新により、VPS型デプロイメントの標準化が進み、基準となるセキュリティ管理が強化され、コンテンツおよびコマースサイトを運営する小規模チームの立ち上げ時間が短縮された。
- 2025年1月:World Host GroupがA2 Hostingを買収し、共有ホスティング、VPS、および関連インフラの顧客にサービスを提供するホスティングプロバイダー間の統合を拡大した。この取引は、より広範な地理的および製品バンドリング戦略を後押しし、価格やサービスの幅において、より小規模な独立系VPSホスティング事業者に圧力をかける可能性がある。
- 2024年11月:Rackspace TechnologyがNVIDIA H100およびA30 GPUを搭載したオンデマンドのGPU-as-a-Serviceを開始し、Rackspace Spotの展開をサンノゼに拡大した。この動きにより、AIおよびアクセラレーテッドコンピューティング用途向けのGPU対応仮想インフラへのアクセスが拡大し、汎用VPSを超えたパフォーマンスティアにおける競争上の差別化が強化された。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
この市場は、顧客が専用リソースを備えた分離された仮想サーバーインスタンスを、ホスティングプロバイダーを通じてサービスとして利用・支払う形で提供される仮想プライベートサーバーホスティングから得られる収益を対象とする。
対象範囲外:ベアメタル専用サーバー、共有ホスティングのみのプラン、コロケーションサービス、およびライセンスとして販売される純粋な仮想化ソフトウェアは除外する。
セグメンテーション概要
- 展開タイプ別
- マネージドVPS
- アンマネージドVPS
- オペレーティングシステム別
- Linux
- Windows
- その他のオペレーティングシステム
- 組織規模別
- 大企業
- 中小企業(SMEs)
- エンドユーザー垂直市場別
- ITおよび通信
- BFSI
- 小売および電子商取引
- ヘルスケアおよびライフサイエンス
- 製造
- 政府および公共部門
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- アジア太平洋その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- 中東その他
- アフリカ
- 南アフリカ
- エジプト
- ナイジェリア
- アフリカその他
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、VPSの需要背景を構築することから始まり、公開情報源で確認可能なホスティングおよびクラウドインフラの活動へとマッピングを進めた。ITUおよび世界銀行のデジタル指標、ブロードバンドおよび企業ICT導入に関するOECDデータセット、ホスティング需要に影響を与える接続パターンに関する米国FCCの発表などの情報源を使用した。
供給および価格の側面については、年次報告書、投資家向け説明資料、製品ページなどのプロバイダーの開示情報を確認し、プラン構成、課金サイクル、WindowsおよびLinux VPSの一般的な価格帯を把握した。また、仮想化の変化、セキュリティに関する期待、一般的なクラウド移行の時期などのシグナルについて、信頼性の高い報道や技術系出版物も確認した。有料の企業財務・ニュース購読サービスは、報道が限られている場合の補完に役立った。これらのデスクリサーチのソースは網羅的ではなく、追加の公開参考資料からも情報を収集し、仮定を検証し、未解決の疑問点を明確化した。
一次インタビューおよび調査
一次調査は、モデルを確定する前に、顧客が実際に何を購入しているか、プロバイダーが実際の契約でVPSをどのようにパッケージ化しているかを検証することに重点を置いた。インタビューは、ホスティングプロバイダー、クラウドおよびインフラのリセラー、マネージドサービスパートナー、主要地域のIT購買担当者を対象に行った。目的は、導入の推進要因、共有ホスティングからの典型的な移行経路、マネージド型とアンマネージド型のVPS提供の割合を確認することであった。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:38% | CXO:16% | アジア太平洋地域:45% |
| ミドルティア:46% | 機能・部門リーダー:26% | 欧州・中東・アフリカ:36% |
| 小規模プレイヤー:16% | マネージャー:58% | 南北アメリカ:19% |
市場規模算定と予測
市場規模算定は、ホスティングおよびクラウドインフラ支出のシグナルを、浸透率的な仮定を用いてVPS収益プールに変換するトップダウン方式から始まる。これらの仮定は、地域および顧客タイプ別に検証され、合計値の現実性を確保した。この結果は、期待されるアクティブインスタンス数量を乗じたサンプルプラン価格、リセラー活動に関するチャネルチェック、公開されている収益区分がある場合のサプライヤー統合値など、選択的なボトムアップ検証によって裏付けられている。
モデルで使用される主要インプットには、アクティブなウェブサイトおよびオンラインビジネス設立の動向、ブロードバンドの品質と信頼性のシグナル、中小企業のデジタル化の進捗、一般的なVPSプランの価格帯と更新行動、パフォーマンスおよびセキュリティ上の理由から共有ホスティングからVPSに移行するワークロードの割合が含まれる。ボトムアップの根拠が薄い場合は、インタビューから得られた保守的な導入範囲を用い、感度分析を適用することで、最終的な数値が単一の仮定に依存しないようにしている。
予測では、需要指標(接続性やデジタルビジネスの成長など)と観測されたホスティング支出の方向性との間の単純な回帰的関係に基づくシナリオ分析を用いる。予測経路は、予想される価格変動、マネージド型とアンマネージド型VPS間のパッケージングの変化、地域別の需要の勢いに関する一次調査のフィードバックを反映して調整され、見通しの実用性を確保している。
データ検証と更新サイクル
モデルの出力は、報告されたホスティング収益の方向性、プラン価格の変動、地域別のクラウドインフラ拡大パターンなど、VPS需要と連動すべき独立したシグナルと照合される。異常な変動が見られた場合は、仮定を再検討し、単位経済性を再確認し、選定された回答者と再度連絡を取り、その変化が実際のものかモデルによるものかを確認する。
最終承認の前に、数式の確認、通貨の整合性確認、年次トレンドの妥当性確認を含む複数段階のアナリストレビューが実施される。レポートは年次で更新され、価格、パッケージング、顧客行動に変化をもたらす重要な事象が発生した場合には、中間更新が行われる。提供に先立ち、最新の見解をクライアントに届けるための最終確認が実施される。
Mordor Intelligenceの仮想プライベートサーバー市場規模算定と他の公開推定値との比較
VPSに関する公開推定値は、対象とされるサービスバンドルが常に同一ではないこと、また価格および実際の利用状況に関する仮定が異なる時期に更新されることから、しばしば異なる結果を示す。また、一部の調査では長期予測を基準点として用い、それ以前の年を広範な成長率で遡って補完しているため、差異が生じることもある。
一部の推定値は、クラウドVPSのみ、または共有プランや他のホスティング形態を含む広範なサーバーホスティングなど、隣接カテゴリーを統合している。Mordor Intelligenceのモデルでは、分離された仮想サーバーサービスとして販売されている場合のみVPS収益として計上し、インタビューで確認されたプラン価格帯および地域別導入シグナルを用いて総額を整合させている。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論の限界 |
|---|---|---|
| Mordor Intelligence | USD 5.99 B (2026) | |
| 業界出版社A | USD 6.00 B (2024) | この数値は、より広範なVPSサーバーホスティングという観点から示されており、VPSを近接するホスティングサービスと混合している可能性があり、現在のプラン価格およびパッケージングを反映していない可能性のある、より早い基準年を使用している。 |
| 調査会社B | USD 5.92 B (2025) | この推定値は、異なる予測期間と成長曲線に基づいているように見えるが、公開情報からは、マネージド型とアンマネージド型のVPS、またWindowsとLinuxの価格差がどのように扱われたかが明確に示されていない。 |
全体として、この差異は主に、VPSとして何が含まれるか、そして基準年の価格と導入に関する仮定がどのように設定されているかによるものである。範囲を実際のVPSサービス収益に紐づけ、再現可能な需要指標に対して結果を検証することにより、最終的な市場数値は追跡可能であり、毎年更新しやすいものとなっている。


レポートで回答される主要な質問
仮想プライベートサーバー市場の現在の規模は?
仮想プライベートサーバー市場規模は2026年にUSD 59.9億に達し、2026年から2031年にかけて15.22%のCAGRで2031年までにUSD 121.7億に達すると予測されています。
仮想プライベートサーバー市場を主導する展開モデルは何ですか?
マネージドサービスが67.85%の市場シェアでリードしており、これは企業がパッチ適用、監視、およびコンプライアンスを専門プロバイダーにアウトソースしているためです。
VPSホスティングにLinuxが好まれる理由は何ですか?
LinuxはDocker、Kubernetesおよびその他のクラウドネイティブツールとの親和性と、プロプライエタリオペレーティングシステムと比較した低いライセンスコストにより、55.60%の市場シェアを占めています。
最も急速に成長すると予測されている地域はどこですか?
アジア太平洋地域は、政府のデジタル経済イニシアティブと大規模なデータセンター投資に支えられて、2031年まで15.82%のCAGRを記録すると予測されています。
データ主権に関する法律はVPS採用にどのような影響を与えますか?
欧州データ法などの規制はプロバイダーにデータのポータビリティと居住を保証することを義務付けており、組織が国内インフラとオープンAPIを持つVPSホストを選択するよう促しています。
専門VPSプロバイダーとハイパースケーラーの違いは何ですか?
専門ホストは透明な価格設定、開発者にやさしいUX、および地域固有のコンプライアンスで競争し、一方ハイパースケーラーは広範なサービスポートフォリオとグローバルプライベートネットワークを活用しています。
最終更新日:



