
シーリングおよびストラッピング包装テープ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
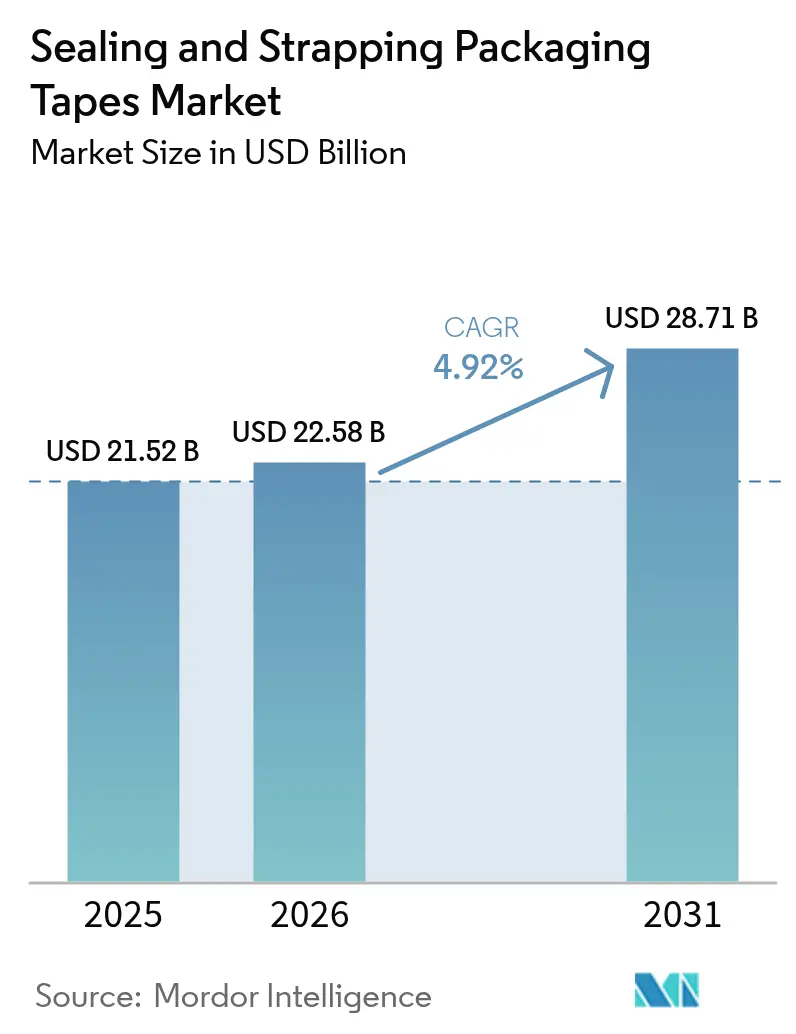
| 市場規模 (2026) | 22.58 十億米ドル |
| 市場規模 (2031) | 28.71 十億米ドル |
| Growth Rate (2026 - 2031) | 4.92 % |
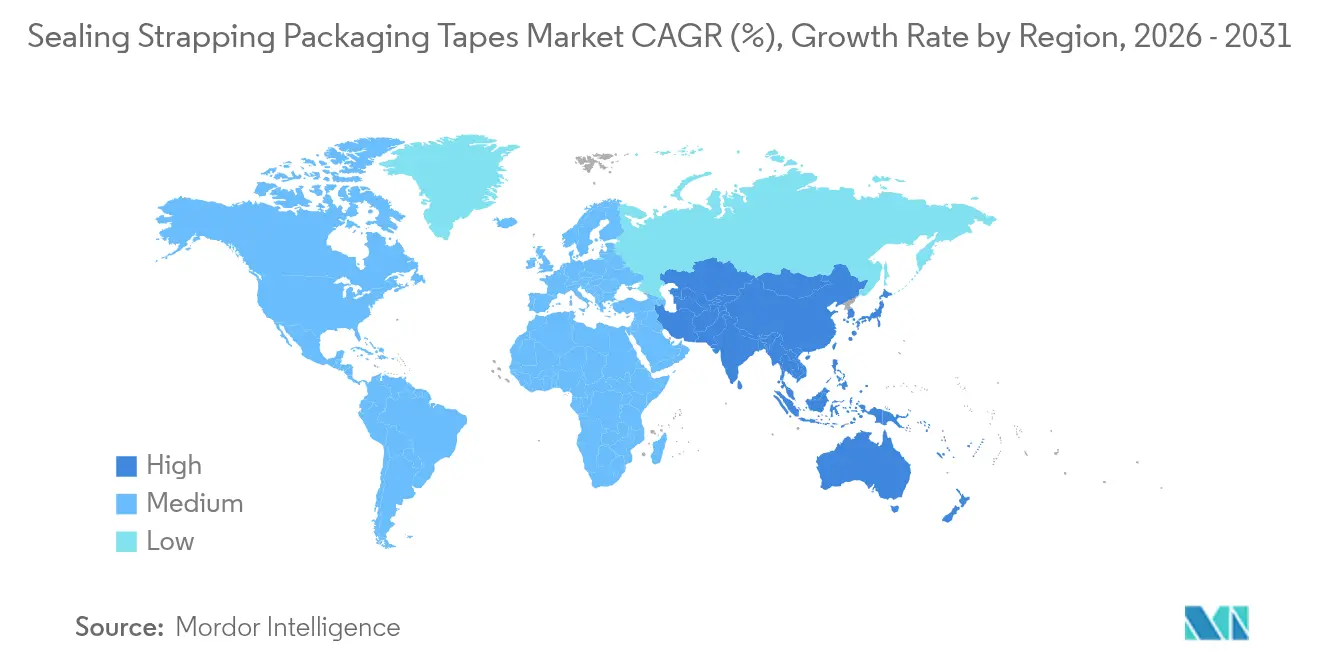
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
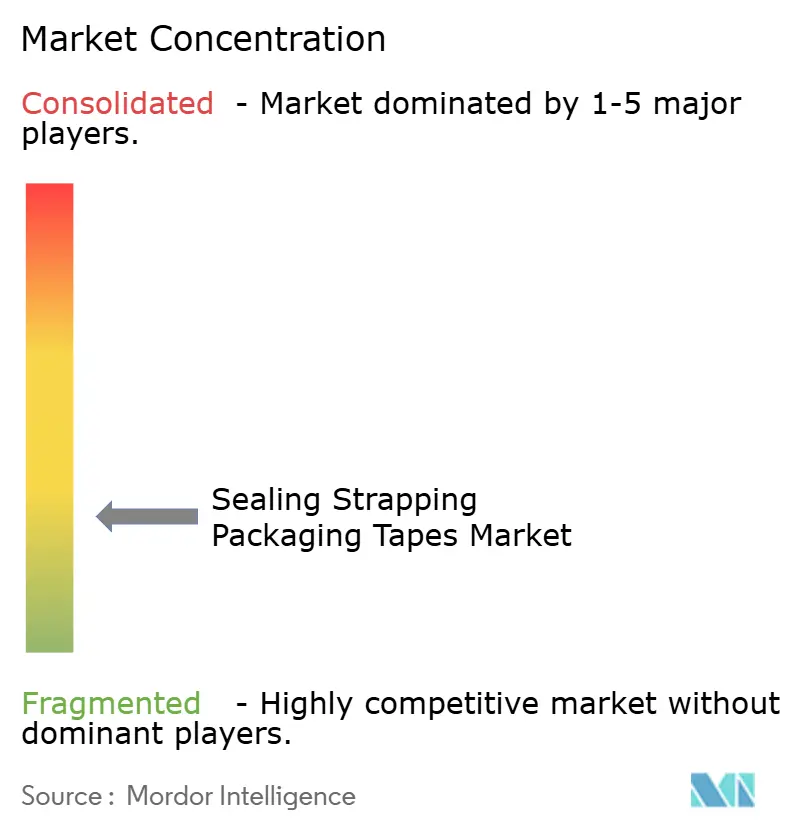
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるシーリングおよびストラッピング包装テープ市場分析
シーリングおよびストラッピング包装テープ市場規模は、2025年の215.2億USDから2026年には225.8億USDに成長し、2026年〜2031年にかけて年平均成長率(CAGR)4.92%で、2031年までに287.1億USDに達すると予測されます。Eコマースフルフィルメントセンター、自動化物流ハブ、および消費財ブランドからの安定した需要が、シーリングおよびストラッピング包装テープ市場をグローバルサプライチェーンの継続性における重要な構成要素として位置づけています。成長は、急増する荷物数量、急速な倉庫自動化、および出荷の完全性を高める改ざん防止機能とトレース・アンド・トラック機能への高まる要件から生じています。カーボンフットプリントを低減しリサイクル性を向上させる素材の改質により、対象顧客基盤が拡大し、RFIDおよびQR技術を搭載したスマートテープがリアルタイムの在庫可視性を通じて付加価値をもたらしています。競争力学は、厳格化する規制基準に沿ってコスト効率、技術的性能、および持続可能性の信頼性を均衡させる企業に有利に働いています。
主要レポートのポイント
- 最終用途産業別では、物流および倉庫業が2025年のシーリングおよびストラッピング包装テープ市場シェアの55.02%を占め、一方で医薬品および医療機器は2031年までに年平均成長率(CAGR)8.12%で成長すると予測されます。
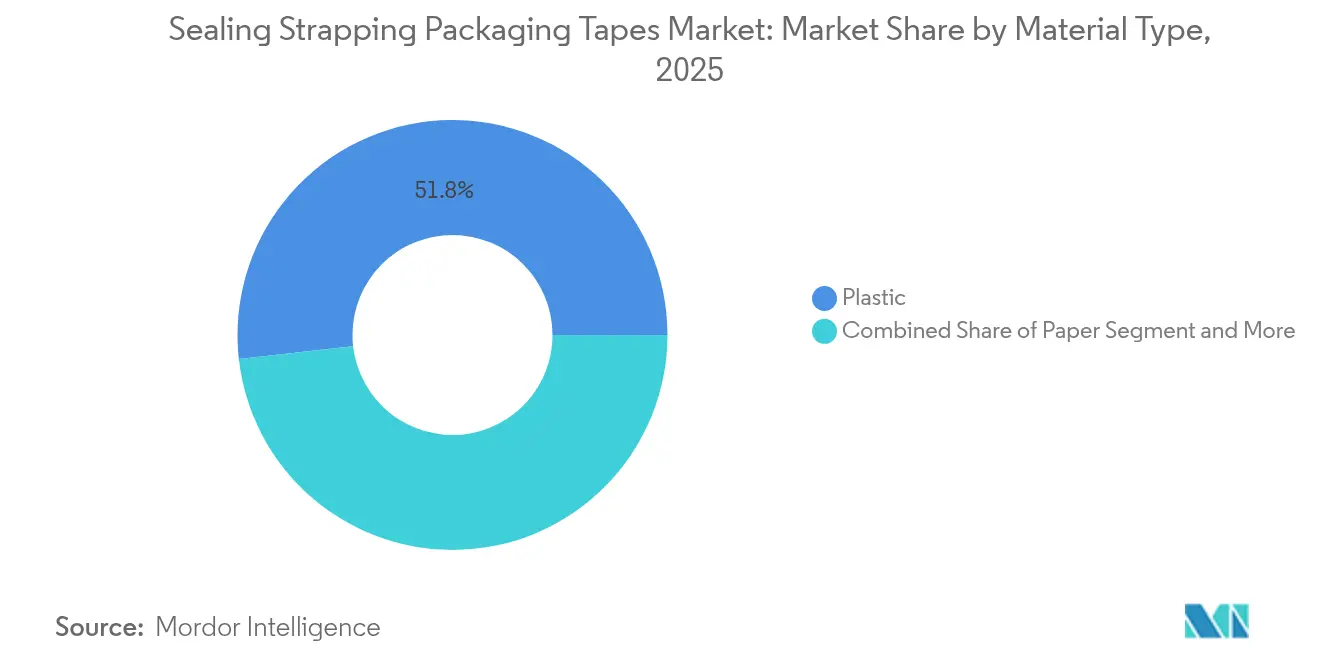
- 素材タイプ別では、プラスチックテープが2025年の売上の51.78%を占め、紙テープは2031年にかけてCAGR 8.78%で上昇すると予測されます。
- 接着剤化学組成別では、アクリル系配合が2025年のシーリングおよびストラッピング包装テープ市場規模の46.92%を占め、ゴム系システムはCAGR 7.94%で2031年まで最も速い成長軌道を示しています。
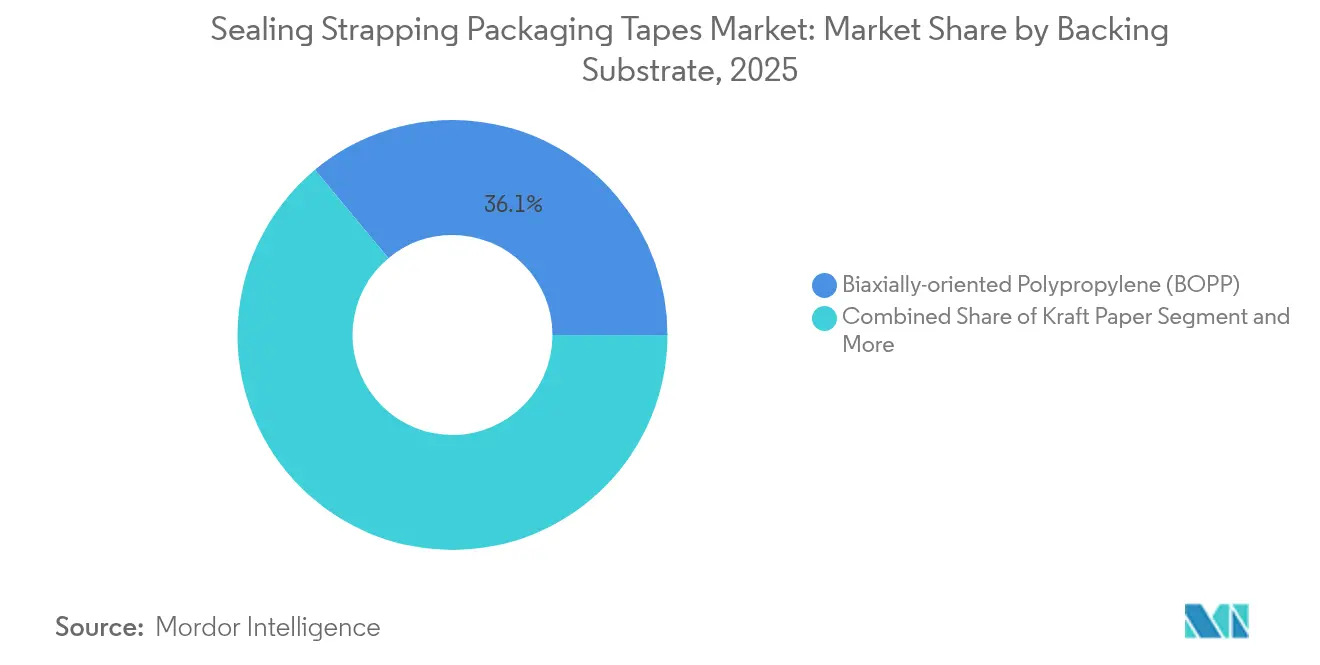
- バッキング基材別では、二軸延伸ポリプロピレン(BOPP)が2025年の売上シェア36.05%でリードし、PVCバッキングは2031年にかけてCAGR 7.05%を記録すると予測されます。
- 地域別では、アジア太平洋が2025年の売上シェア38.10%で優位を占め、2031年にかけてCAGR 8.55%が見込まれます。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(〜)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| Eコマースの急成長による段ボール箱シーリングテープ消費の増大 | +1.80% | アジア太平洋および北米が牽引するグローバル市場 | 中期(2〜4年) |
| グローバル物流および倉庫ハブの拡大 | +1.20% | アジア太平洋および欧州に集中するグローバル市場 | 長期(4年以上) |
| BOPPおよびPETテープへのコストパフォーマンスシフト | +0.90% | 特に新興市場を中心とするグローバル市場 | 中期(2〜4年) |
| トレーサビリティのためのRFID/QR搭載スマート改ざん防止テープ | +0.60% | 北米およびEU、アジア太平洋に拡大中 | 長期(4年以上) |
| リサイクル可能な水活性化紙テープの成長 | +0.50% | 規制に牽引される欧州および北米 | 短期(2年以下) |
| 自動化包装ラインの台頭によるマシングレードテープの需要増加 | +0.70% | 北米、欧州、およびアジア太平洋で急速に拡大 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
Eコマースの急成長による段ボール箱シーリングテープ消費の増大
デジタル小売は荷物数を加速させ、各箱に一次シーリング、補強、および改ざん防止が必要となるため、出荷ごとのテープ使用量を増大させています。高速フルフィルメントセンターでは、コールドチェーンノードから砂漠の配送ルートまでの温度変化に耐えられる、低騒音・高接着テープが求められています。カスタム印刷テープはセキュリティデバイスとブランド資産を兼ね備え、ダイレクト・トゥ・コンシューマーのマーケティング戦略を支援しています。越境販売業者は、食品接触および医薬品規制に適合する複数認証製品を求めており、適合性を証明できるサプライヤーにとってプレミアムニッチを創出しています。[1]3M、「スコッチブランドの100年にわたるイノベーションと信頼性を称えて」、3m.com したがって、シーリングおよびストラッピング包装テープ市場はラストマイル配送事業の量と高度化と密接に連動しています。
グローバル物流および倉庫ハブの拡大
自動化倉庫は、一貫したアンワインドプロファイルと制御された接着曲線を持つ基材を必要とするロボットテーピングシステムに依存しています。コールドストレージおよび医薬品流通センターへの投資は、氷点下以下の条件での脆化を避ける低温接着剤への需要を促進しています。アラブ首長国連邦およびサウジアラビアの地域ハブはサプライフットプリントを拡大し、中東・アフリカにおけるテープ消費を押し上げています。一方、ジャスト・イン・タイム在庫モデルは生産ロットを短縮し、より小規模ではあるがより頻繁なテープ注文を促し、柔軟なスケジューリング能力を持つコンバーターに恩恵をもたらしています。2030年までに、シーリングおよびストラッピング包装テープ市場はグローバルな倉庫床面積の成長に追随すると予想されます。
BOPPおよびPETテープへのコストパフォーマンスシフト
アジアのフィルム製造における規模の経済がBOPPの価格競争力を維持する一方、新樹脂はより高い引張強度と優れた印刷適性を提供しています。PETバッキングは、耐薬品性と寸法安定性がミッションクリティカルな電子機器および自動車包装において支持を集めています。[2]Ahlstrom、「AhlstromがThilmany製紙工場での抄紙機転換を完了」、paperage.com これらのフィルムがストラッピング張力と環境負荷により良く耐えられるようになるにつれ、ユーザーはPVCから離れ、セキュリティを犠牲にすることなく材料コストを削減しています。性能の向上と、ポリオレフィンフィルムのリサイクルストリームの発展が相まって、シーリングおよびストラッピング包装テープ市場全体でBOPPおよびPETの採用を強化しています。
トレーサビリティのためのRFID/QR搭載スマート改ざん防止テープ
大手チェーンからの小売義務がRFID対応テープの普及を加速させており、SKUレベルのデータを送信して窃盗を検知しています。QRコード付き製品は消費者を認証ポータルに誘導し、ISO 21976要件に準拠した医薬品における偽造防止プログラムをサポートしています。DataLase–TamperTechなどのパートナーシップは、テープ基材にセキュリティ顔料を直接組み込み、廃棄物を削減しながらバリア特性を向上させています。印刷コストが低下しスマートフォンスキャンが普及するにつれ、スマートテープはニッチからメインストリームへと移行し、シーリングおよびストラッピング包装テープ市場全体のデジタルサプライチェーン戦略を支えています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(〜)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油系原材料価格の変動 | -1.4% | 特にアジアの生産者に影響するグローバル市場 | 短期(2年以下) |
| 一回使用プラスチックに関する厳格な規制 | -0.8% | 欧州および北米、グローバルに拡大中 | 中期(2〜4年) |
| 接着剤VOC排出の遵守コスト | -0.6% | 北米およびEU、アジア太平洋での採用拡大 | 中期(2〜4年) |
| 紙テープ供給ラインにおける自動化のボトルネック | -0.4% | 先進市場に集中するグローバル市場 | 短期(2年以下) |
| 情報源: Mordor Intelligence | |||
石油系原材料価格の変動
プロピレンおよびエチレンのコスト変動は、ポリプロピレンおよびポリエチレンが投入支出の大きな割合を占めることからコンバーターのマージンを圧迫しています。東南アジアのクラッカー停止はサプライリスクを高め、生産者は在庫をヘッジするか、フォーミュラベースの契約を交渉することを余儀なくされています。接着剤原料も同様の変動に晒されており、特にハイタックテープに使用される天然ゴムがその影響を受けています。短期的な価格急騰は、購買レバレッジが限られた中小規模メーカーを圧迫し、シーリングおよびストラッピング包装テープ市場における能力増強を遅らせる可能性があります。
一回使用プラスチックに関する厳格な規制
欧州の包装および包装廃棄物規制は100%リサイクル可能性と最低リサイクル含有量を義務付けており、従来のポリオレフィンテープの再配合コストを誘発しています。[3]欧州委員会、「より持続可能で競争力のある包装経済のための新規則」、environment.ec.europa.eu 拡大生産者責任制度は廃棄費用を材料サプライヤーに転嫁し、総納品コストを変化させています。並行したプラスチック税の取り組みや表示義務は管理上の負担を加え、紙またはハイブリッド基材への顧客移行を加速させています。コンプライアンスはイノベーションを促進する一方、短期的な設備投資要件は投資を阻害し、シーリングおよびストラッピング包装テープ市場の規制地域における成長を抑制する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
プラスチックがリードし紙が加速プラスチックテープは、耐湿性と競争力のある価格を兼ね備えた耐久性のあるBOPPおよびPETフィルムにより、2025年の売上の51.78%を維持しました。プラスチックに帰属するシーリングおよびストラッピング包装テープ市場規模はEコマースの段ボール箱使用量とともに拡大する見込みですが、規制が繊維系製品を優遇するにつれそのシェアは徐々に低下しています。紙テープ、特に水活性化品種は、リサイクル義務とブランドオーナーのゼロプラスチック誓約に支えられ、2031年にかけてCAGR 8.78%を記録しています。2030年までに完全リサイクル可能包装を求める欧州の規制が紙の採用を促進し、北米の小売業者は企業ESG目標を達成するために繊維系シーリングオプションを推奨しています。クラフトバッキングに薄いポリコーティングを施したハイブリッド基材が登場し、バリア性能と容易な再パルプ化を両立しています。素材イノベーターは、リサイクルコンテンツとバイオ樹脂をブレンドすることでカーボンニュートラル配合を目指し、プレミアム消費者セグメント全体で段階的なシェア獲得に向けて紙を位置づけています。予測期間中、プラスチックメーカーはシーリングおよびストラッピング包装テープ市場内での存在感を維持するために、薄膜化と化学リサイクルの提携に注力しています。


接着剤タイプ別:
アクリルの優位性とゴム系の勢いアクリル系化学組成は2025年の売上の46.92%を占め、寒暖両サプライチェーンにおけるUV安定性と保管耐久性から支持されています。合成品を含むゴム系システムは、高速自動化ラインがより速いケース形成サイクルのために即時タックを必要とするため、年率7.94%で成長しています。ホットメルトグレードは冷蔵環境での支持を得ており、結露に起因する不具合を回避しています。シリコーン接着剤はニッチながら、-184°Cから538°Cという極端な環境に直面する自動車用電池および電子機器アセンブリに用いられています。水活性化デンプン糊は紙バッキングと並行して復活しており、コンバーターはサイクルタイムを改善するために精密ディスペンサーへの投資を行っています。Dow–Henkelなどのパートナーシップは、クレードルトゥゲート排出量を25%削減するためのバイオ系ポリマー設計を追求しています。サプライヤーはしたがって、シーリングおよびストラッピング包装テープ産業内の多様な機会を獲得するために用途別に製品を細分化し、樹脂ブレンドを最適化しています。
バッキング基材別:
BOPPが首位を維持しPVCがニッチ用途で台頭BOPPは2025年の売上の36.05%を占め、引裂き抵抗を維持しながらグラム/メートルコストを低減する薄ゲージフィルムを活用しています。PVCは、化学的シールドがロールあたりの高コストを正当化する配線ハーネスおよび重工業用ラッピングを主な用途として、2031年にかけてCAGR 7.05%で市場トラクションを獲得しています。クラフト紙は、特に欧州でリサイクル性への圧力が強まるにつれ着実に上昇しています。ポリエステルバッキングは、寸法安定性を必要とする高精度電子機器および自動車環境に対応しています。ガラス繊維強化テープはパレットストラッピングと金属コイルの束ね作業で優位を占め、数量よりもマージンを取引しています。基材サプライヤーは多層共押出技術を活用して、静粛なアンワインドのためのマット仕上げとブランディング向けのインク受容面を実現しています。継続的なフィルムイノベーションにより、シーリングおよびストラッピング包装テープ市場はコスト重視の荷主から高規制産業まで、幅広い用途に向けたカスタマイズソリューションを提供しています。
最終用途産業別:
物流が主導し医薬品が加速物流および倉庫業は2025年のグローバル売上の55.02%を消費し、信頼性の高いシーリングに対する荷物ベースフルフィルメントの需要を反映しています。温度管理が必要な医薬品は、ワクチン流通および検証済みコールドチェーンを必要とするバイオロジック医薬品に牽引され、2031年にかけてCAGR 8.12%で最も速く成長するバーティカルとなっています。食品・飲料メーカーは湿度変化に耐性のあるFDA準拠接着剤を指定し、電子機器荷主は静電気から半導体を保護する静電気散逸コーティングを求めています。自動車サプライヤーはフィラメントおよび特殊マスキングテープを部品束ね作業に使用し、再生可能エネルギーの組立業者は太陽光パネル包装に高性能テープを採用しています。セクター固有の規制が製品多様化を促進し、テープメーカーは化学適合性、温度プロファイル、および監査文書にきめ細かく調整されたSKUを提供し、シーリングおよびストラッピング包装テープ市場の継続的な拡大を支えています。
地域分析
アジア太平洋地域のシーリングおよびストラッピング包装テープ市場
アジア太平洋地域は2025年に38.10%のシェアでシーリングおよびストラッピング包装テープ市場を支配しており、2031年までに8.55%のCAGRで成長すると予測されている。中国は輸出志向型製造業を通じて数量需要を維持する一方、インドのデジタルコマースの急成長が小包数量と紙テープの普及率を押し上げている。各国政府はスマート倉庫および5G対応物流回廊に向けてインフラ支出を振り向け、RFID対応テープへの需要を刺激している。越境型電子マーケットプレイスがサービスレベル競争を激化させており、輸送中の不具合を最小化するためにキャリアがグローバル接着剤の標準化を進めている。地域サプライヤーは近隣の樹脂およびフィルム生産能力から恩恵を受けているが、多国籍企業も地域工場を拡大しており、その証拠としてtesaがムンバイおよびベンガルールに新設したハブが技術サポートを強化しリードタイムを短縮している。
北米のシーリングおよびストラッピング包装テープ市場
北米は成熟市場ではあるものの、スマートかつ持続可能なソリューションのプレミアム採用により依然として有望な市場である。カナダおよびメキシコとの関税動向が原材料の流通と調達戦略に影響を与え、コンバーターは国内調達と輸入基材のバランスを取ることを余儀なくされている。小売業の集約化はベンダー認定のハードルを高めているが、全国規模のサービス提供とデータ駆動型パフォーマンス報告が可能なサプライヤーには恩恵をもたらしている。大型量販チェーンからのスマートパッケージング義務化がRFIDテープの展開を加速させ、倉庫をオムニチャネル在庫のリアルタイム可視化ノードへと転換させている。

規制環境
密封・結束用包装テープの規制環境は、リサイクル可能性、ラベリング、化学物質規制への対応強化に向けて厳格化している。欧州連合の包装・包装廃棄物規則(EU)2025/40が2025年2月11日に発効し、指令ベースの要件から直接適用される規則へとEU全体の枠組みが移行した。2026年8月12日から一般適用が開始され、EU市場に流通する包装に対する遵守要件が強化され、テープ基材の選定(紙、BOPP、PET、PVC)やコンバーターの文書管理に影響を及ぼしている。また、材料組成の伝達方法を標準化する調和ラベリングおよび今後の実施法にも注目が高まっている。
米国では、食品接触用途に使用されるテープは、接着剤に関するFDAの間接食品添加物規則(21 CFR 175.105および21 CFR 175.125を含む)を遵守する必要がある。これにより、食品包装で使用される感圧式および水活性化式システムの処方管理とサプライヤー宣言が求められている。ASTM D5486(箱閉じ用感圧テープ)やASTM D5330(フィラメント補強テープ)などの試験・性能規格への業界の適合は、大手荷送業者や自動化されたフルフィルメントネットワークでの認定取得を支援し、特に調達仕様に環境条件付け、接着性、破断強度試験が組み込まれている場合に有効である。
競争環境
シーリングおよびストラッピング包装テープ市場は中程度の断片化を示しており、グローバルリーダーが樹脂調達、コーティング技術、および流通における規模の経済を活用しています。3M、tesa、Avery Dennison、およびIntertape Polymer Groupなどの企業は幅広い製品ポートフォリオ、国際的な顧客サポートネットワーク、および専用の研究開発センターを維持しています。中堅の地域企業は、コールドチェーンラベルやフィラメントストラッピングなどの用途特化ニッチに特化し、地域密着型サービスで対応力を競争力としています。
企業合併・買収活動は、技術の追加と地理的リーチを求めるプレイヤーが増加するにつれ活発化しています。Berry GlobalがNautic PartnersにスペシャルティテープスビジネスをUSD 5.4億で売却した案件や、Atlas TapesによるPPM Industriesの買収は、両社の規模と製品幅を拡大しました。2025年2月のAmcor–Berry Global合併はさらに競争の閾値を引き上げ、新たな統合体は統合樹脂調達とイノベーションパイプラインを通じてUSD 6.5億のシナジー獲得を目指しています。
シーリングおよびストラッピング包装テープ産業リーダー
3M Company
Tesa SE (Beiersdorf)
Nitto Denko Corporation
Intertape Polymer Group
Amcor Plc
- *免責事項:主要選手の並び順不同
シーリングおよびストラッピング包装テープ市場
- 3M Company
- Tesa SE (Beiersdorf)
- Nitto Denko Corporation
- Intertape Polymer Group
- Berry Global Inc.
- Avery Dennison Corporation
- Shurtape Technologies
- Scapa Group plc
- Nichiban Co., Ltd.
- CCT Tapes
- Mactac LLC
- Ajit Industries
- Saint-Gobain Performance Plastics
- Henkel AG & Co. KGaA
- Rogers Corporation
- You-San Technology
- Dow Inc. (Hot-melt resins)
- Bostik SA
- UPM Raflatac (Paper-backed tapes)
- Duck Brand (ShurTech)

市場機会と将来展望
規制主導およびバイヤー主導によるリサイクル可能な包装への移行は、自動化された包装ラインのスループット需要に対応できる繊維ベースおよびリサイクル含有ソリューションに新たな余地を生み出している。EUのPPWR(EU)2025/40は2026年8月12日から適用され、リサイクル可能性の主張と分別の簡素化を支えるテープ構造への需要を強化する。この動きは、水活性化式紙テープや紙対応の剥離ライナーシステムの採用を後押ししている。2026年2月、AhlstromはActi-V RRF Naturalを発売した。これはPSAテープ用の両面シリコーンコート剥離ライナーで、CEPI基準に基づく紙と共にリサイクル可能な認証を取得しており、コンバーターに対して紙ベースまたは紙統合型テープ製品のライフサイクル終了時の適合性を改善する道を提供している。
機会は、セキュリティ、トレーサビリティ、自動生産能力の分野にも広がっている。2026年6月、Securikettはリサイクル材料製セキュリティテープを発表した。中央部に接着剤のないゾーンを設け、早期のボイド効果作動を抑制する設計とし、持続可能性と物流や高価値輸送における改ざん検知用途を結び付けている。生産能力やプロセスの近代化は、グローバルブランドオーナーやフルフィルメント事業者に向けた新たな供給ルートを開拓している。2026年5月、tesaはオッフェンブルク工場における4,500平方メートルの拡張工事の上棟式を実施し、高性能産業用テープの生産能力を増強する(操業開始は2027年を予定)。2026年7月、Qingdao Norpie Packagingはインテリジェント工場のアップグレードを完了し、月間の産業用粘着テープ生産量を増加させつつ寸法管理を強化した。これは、一定の巻き戻し性と接着性能を維持するための自動化・精密製造への広範な移行を反映している。
Recent Industry Developments in シーリングおよびストラッピング包装テープ市場
- 2026年7月:Intertape Polymer Group(IPG)は、総リサイクル含有率50%のPCRエアピロー・フィルムを発売した。これはTRUE Zero Waste認証工場で生産されている。この取り組みは、テープと保護包装材が一体的に調達されるeコマース・フルフィルメント包装システムを支える材料により、IPGの持続可能性における位置付けを強化するものである。また、隣接する包装消耗品全体において、より高いリサイクル含有率と文書化された環境属性を提供するようサプライヤーに対する競争圧力を高めている。
- 2026年2月:Intertape Polymer Group(IPG)は、包装診断プログラムを導入した。これは、iTrack、AF2K、Gear Upといったツールを組み合わせ、顧客が包装ラインの性能を最適化できるよう支援するものである。これにより、IPGの役割はテープ供給から、自動化された包装業務向けの生産性向上・トラブルシューティング支援へと拡大している。この機能は、機械等級のテープ性能とラインの稼働率が調達上の優先事項となる場合に、顧客のロックインを強化する可能性がある。
- 2024年12月:Atlas TapesはPPM Industries Groupの買収を完了し、専門テープ事業の拠点を拡大した。この取引により、産業・物流分野で使用される技術的・用途特化型テープのポートフォリオの幅が広がった。専門分野市場末端における統合は、製品開発、調達、多国籍顧客へのアクセスにおける規模の優位性を支えている。


シーリングおよびストラッピング包装テープ市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、カートンの封止、荷物の結束、保管・輸送中の包装品の固定に使用される密封・結束用包装テープを対象とし、サプライチェーン全体におけるテープ販売の価値ベースで測定している。
対象外範囲:ストレッチフィルム、ストラップ(プラスチックまたはスチール)、シュリンクラップ、および医療用や電気用テープなどの非包装用接着製品は対象外とする。
セグメンテーション概要
- 素材タイプ別
- プラスチック
- BOPP
- PP
- PET
- PVC
- 紙
- フォイルおよびフィラメント
- その他
- プラスチック
- 接着剤タイプ別
- アクリル(水性/溶剤系/UV硬化)
- ゴム系(天然および合成)
- ホットメルト
- シリコーン
- 水活性化デンプン系
- バッキング基材別
- 二軸延伸ポリプロピレン(BOPP)
- クラフト紙
- ポリエステル(PET)
- PVC
- ガラス繊維フィラメント
- 最終用途産業別
- 物流および倉庫業
- Eコマースおよび小売フルフィルメント
- 食品および飲料
- 医薬品および医療機器
- 電子機器および電気機器
- 自動車および産業用
- その他
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- サウジアラビア
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- エジプト
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクトップリサーチ
デスクトップリサーチは、需要背景を設定し、包装活動とテープ消費強度に関する最初の規模算定の前提を構築するために活用された。UN Comtradeの貿易統計、世界銀行およびIMFのマクロ指標、OECDの産業・物流指標、米国商務省センサス局の製造業・卸売業統計、Eurostatの生産・貿易表などの公開データセットや技術文献を活用し、包装量や出荷動向の傾向を把握した。
供給側については、企業の開示資料や投資者向け説明資料を確認し、製品構成(カートン封止対結束・バンドリング)や価格に関するコメントを把握した。また、特許データベースも確認し、経時的に平均販売価格を変化させうる基材や接着剤化学の変化を追跡した。相互検証のために、企業財務データの有料サブスクリプションおよび出荷レベルの輸出入データを活用し、主要な樹脂基材テープカテゴリーにおける貿易フローの方向性を検証した。ここに記載したソースは例示にすぎず、データ収集、検証、確認のためにその他の公開文書やデータセットも使用された。
一次インタビューおよび調査
一次調査は、テープメーカー、コンバーター、流通業者、大手包装ユーザーとのインタビューおよび構造化調査に重点を置き、カートン封止および結束用途における用途別割合と価格動向を検証した。主要な消費地域全体で調査対象のバランスを取り、eコマース宅配便の成長、産業生産の傾向、紙とフィルム基材間の代替に関する前提についても、モデルを最終化する前に検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | 経営幹部:15% | アジア太平洋:51% |
| 中位層:50% | 部門・事業リーダー:39% | 欧州・中東・アフリカ:31% |
| 小規模事業者:21% | マネージャー:46% | 南北アメリカ:18% |
市場規模算定と予測
規模算定は、製造業出力、eコマース出荷強度、貿易関連の物流動向を反映した需要プールを用いて地域別に包装活動を再構築するトップダウン構築から始まり、それを用途別使用量および価格を通じてテープの価値に変換する。段ボール箱需要の指標、宅配便・急送便量、産業生産指数、テープ基材構成(紙対プラスチックフィルム)、実現価格に影響する接着剤構成の典型的な変化といった実務的なインプットを使用した。主要な合計値を形成した後、チャネルからの平均販売価格帯のサンプル抽出や、包装テープ関連製品ラインにおける主要サプライヤーの可視化された収益の積み上げなど、選択的なボトムアップ推定と照合を行った。
予測は、需要指標に対する短期トレンドの平滑化を伴うシナリオ分析を用いて作成し、その後、価格設定、在庫行動、持続可能性主導の材料転換に関する業界関係者の見通しに基づいた調整を加えた。断片化された地域コンバーティングなど、ボトムアップの見解が不完全な場合は、地域レベルのチャネルシェアロジックを用いてギャップを補い、暗示される単位当たり使用量がインタビューで確認された範囲内に留まるかを再確認した。
データ検証と更新サイクル
検証は、貿易動向の方向性、包装生産の傾向、出荷ごとまたは産業生産単位当たりの暗示的なテープ支出額といった独立した指標と、モデルの出力結果を比較することによって行う。ある地域で異常な急増が見られた場合、前提を段階的に見直し、数値を確定する前に用途別割合や価格帯を再確認するための追加インタビューを実施する。
各レポートは年次サイクルで更新され、樹脂価格の急激な変動、包装材料に関する規制変更、大規模な生産能力増強といった重要な事象が発生した場合には、中間更新も行われる。納品前には、最新のアナリストによる見直しを完了させ、過去実績年と予測年の整合性チェックを行った上で、顧客に最新の見解を提供する。
Mordor Intelligenceの密封・結束用包装テープ市場規模と他の公表推定値との比較
密封・結束用包装テープの公表市場価値は、研究によって対象とするテープの範囲が異なり、また価格算定のタイミングや需要指標も異なるため、しばしば差異が生じる。本レポートでは、価値を包装活動に結び付け、インタビューを通じて前提をストレステストすることで議論を単純化し、最終的な数値が実際の使用パターンにまで追跡可能な状態を維持している。
最大の差異は通常、結束用テープを狭義の結束テープカテゴリーとして扱うか、隣接するユニタイジング製品を含む広義の範囲とするかの違い、また紙基材テープが持続可能な代替品として販売される場合の計上方法の違いから生じる。もう一つの一般的な差異の要因は価格であり、一部の推定値は積極的な樹脂主導のASP拡大を前提としているが、チャネルからのフィードバックは地域によって伝達の遅れを示しており、これがさらに通貨換算のタイミングによって拡大される場合がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 21.52 B (2025) | |
| 総合コンサルティング会社A | USD 26.30 B (2025) | この数値は、包装固定用ソリューションに対してより広い包含範囲を適用しているように見え、そのセグメンテーション用語は、カートン封止やテープによる結束に厳密に販売されるテープを超えて、集計される価値を引き上げうるより広範な用途範囲を示唆している。 |
| 業界出版社B | USD 22.62 B (2024) | この推定値は2024年を基準年として固定されており、異なる価格捕捉期間を反映している可能性がある。これは、樹脂連動の価格変動が地域やチャネルによって不均一に伝達される市場において、結果を変動させる可能性がある。 |
この表は、単一の需要要因が単独で変動しているのではなく、範囲の選定や価格タイミングの取り扱い方によって差異の大部分が説明されることを示している。テープのみの需要を隣接する包装固定製品から分離し、地域別の価格伝達チェックを適用することで、2025年の数値は観測可能な需要プールに近い値を維持している。これはMordor Intelligenceが採用したモデリング上の選択である。


レポートで回答される主要な質問
シーリングおよびストラッピング包装テープ市場の現在の市場規模は?
シーリングおよびストラッピング包装テープ市場規模は2026年にUSD 225.8億であり、2031年までにUSD 287.1億に達すると予測されます。
現在、シーリングおよびストラッピングテープを最も多く使用しているセクターはどこですか?
物流および倉庫業が需要をリードしており、Eコマースの荷物数量の増大により2025年のグローバル売上の55.02%を占めています。
最も急速に成長している地域はどこですか?
アジア太平洋が成長エンジンであり、製造業の拡大とデジタルコマースの普及により2031年にかけてCAGR 8.55%と予測されています。
規制は素材選択にどのような影響を与えていますか?
欧州の包装および包装廃棄物規制は2030年までに完全リサイクル可能な包装を義務付けており、多くの購買者を紙またはハイブリッドテープに誘導しています。
最終更新日:



