
ラミネートラベル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
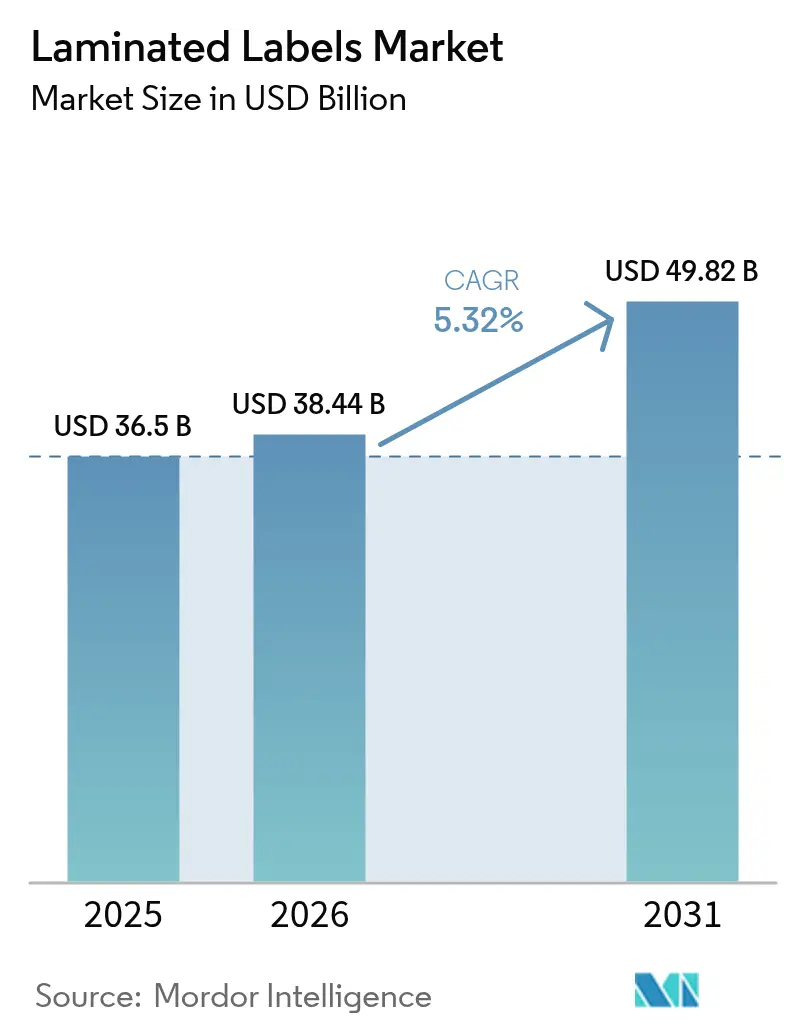
| 市場規模 (2026) | 38.44 十億米ドル |
| 市場規模 (2031) | 49.82 十億米ドル |
| Growth Rate (2026 - 2031) | 5.32 % |
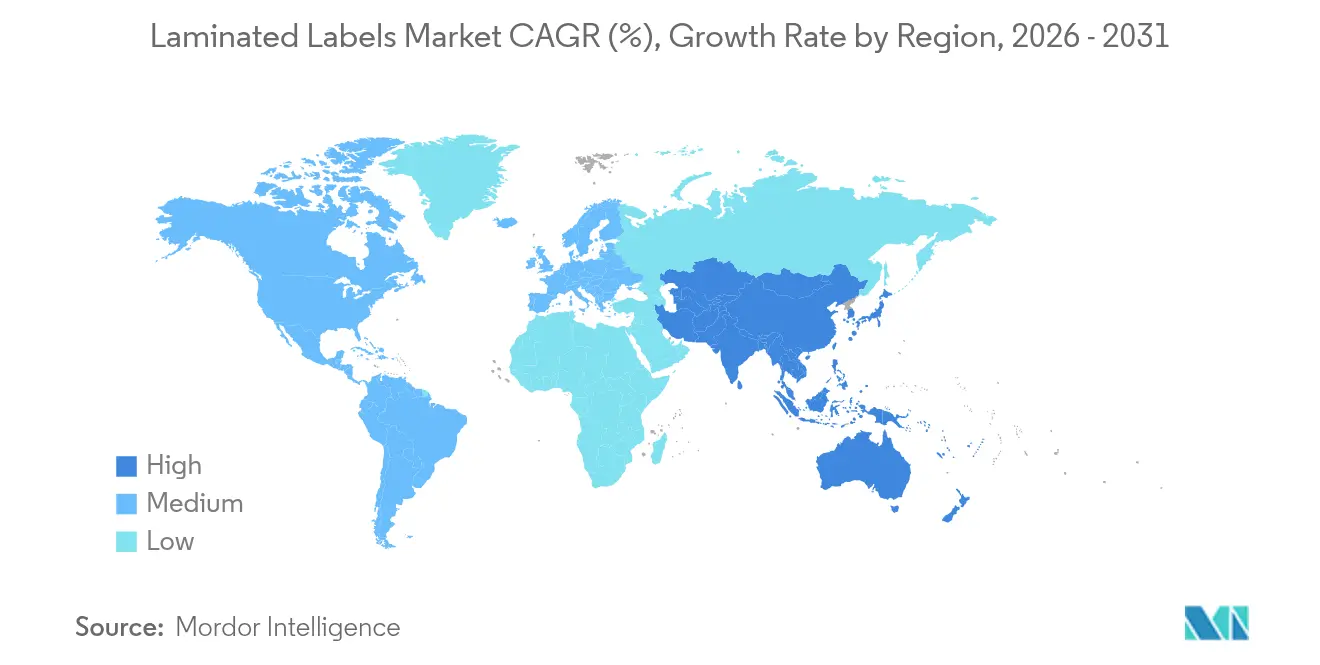
| 最も急速に成長している市場 | 北米 |
| 最大市場 | アジア太平洋 |
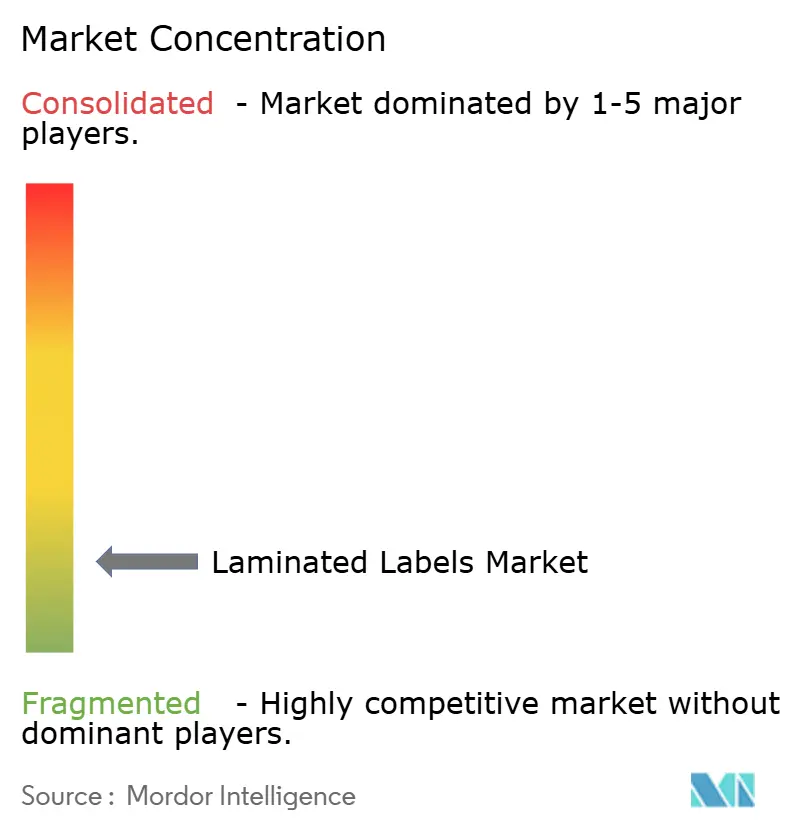
| 市場集中度 | 低 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるラミネートラベル市場分析
2026年のラミネートラベル市場規模は380億4,400万USDと推定され、2025年の365億USDから成長し、2031年には498億2,000万USDに達する見通しで、2026年から2031年にかけて5.32%のCAGRで成長します。電子商取引の出荷量増加、食品安全基準の強化、および医薬品シリアライゼーション義務化がラミネートラベル市場を拡大させており、一方でリサイクル可能性やカーボン開示に関する包装規制が厳格化しています。自動仕分けに耐える耐久性フェイスストックへの需要と廃棄物を削減するライナーレス形態が、高性能かつ規制準拠製品を供給できるコンバーターの利益率を拡大しています。ポリエステルが最大の素材シェアを維持していますが、ポリプロピレンのコスト優位性と印刷適性が食品・飲料ラインでの採用を押し上げています。地域別では、アジア太平洋がスケールメリットを享受し、北米はプレミアムかつ規制主導型用途で最も速い成長を遂げています。
主要レポートのポイント
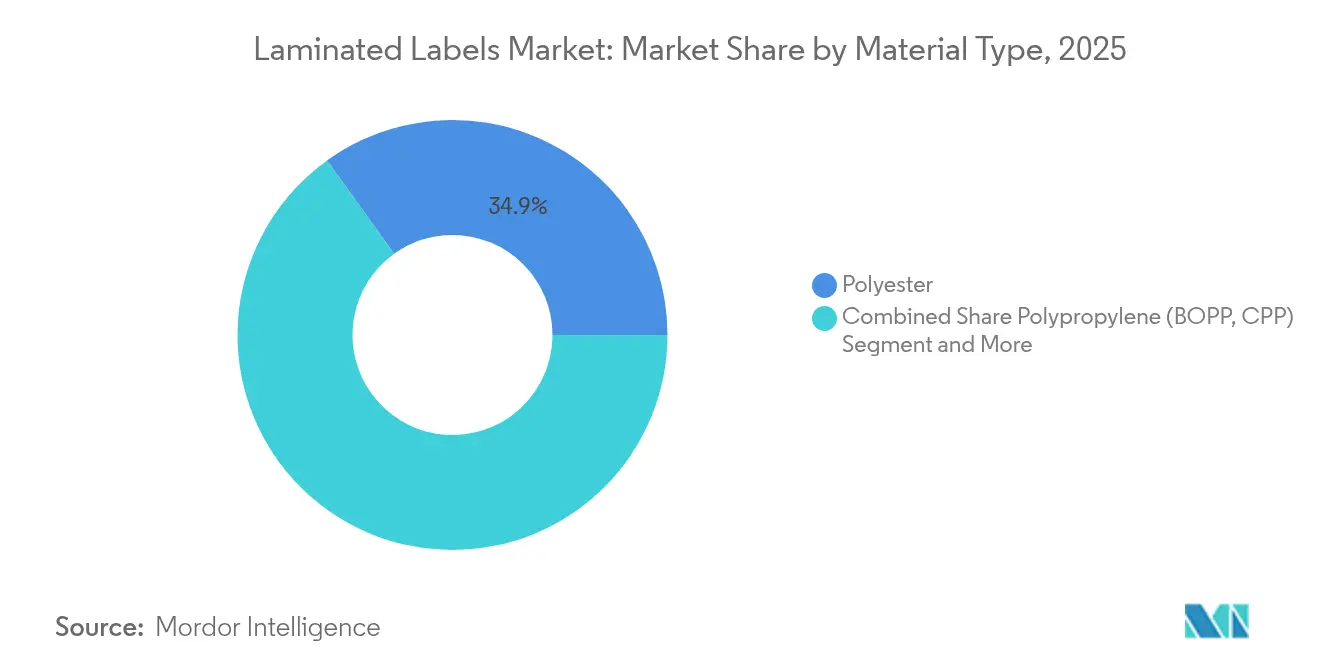
- 素材タイプ別では、ポリエステルが2025年のラミネートラベル市場シェアの34.92%をリードし、ポリプロピレンは2031年にかけて7.12%のCAGRで拡大する見込みです。
- 形態別では、ロールラベルが2025年のラミネートラベル市場規模の57.88%を占め、シートラベルは2031年にかけて6.28%のCAGRが見込まれます。
- 構成別では、フェイスストックが2025年のラミネートラベル市場規模の44.97%のシェアを保持し、接着剤は6.83%のCAGRで拡大しています。
- 印刷技術別では、フレキソグラフィーが2025年の売上シェアの32.66%をリードし、インクジェットが8.44%のCAGRで最も速く成長するセグメントです。
- エンドユーザー産業別では、食品・飲料が2025年のラミネートラベル市場の34.35%を占め、ヘルスケアは7.63%のCAGRで推移しています。
- 地域別では、アジア太平洋が2025年のラミネートラベル市場の40.98%を占め、北米は7.95%のCAGRで成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子商取引の急成長による耐久性出荷ラベルの需要拡大 | +1.2% | 北米およびアジア太平洋に集中するグローバル | 短期(2年以内) |
| 包装食品・飲料需要の急増 | +1.5% | アジア太平洋主導のグローバル | 中期(2〜4年) |
| 医薬品シリアライゼーション義務化 | +0.9% | 北米およびEU、アジア太平洋へ拡大 | 長期(4年以上) |
| ライナーレスラミネートラベルの採用 | +0.7% | 欧州および北米が先行採用 | 中期(2〜4年) |
| カーボンフットプリント開示ラベル | +0.5% | EU主導、北米が二次市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電子商取引の急成長による耐久性出荷ラベルの需要拡大
オンライン小売量の急増により、小包取扱い強度が60%以上上昇し、通常のラベルが温度変化や機械的衝撃にさらされ、剥離が生じています。ASTM D4169-22は現在、順次ハザードテストを義務付けており、コンバーターは流通サイクル全体を通じて段ボールに接着し続ける基材を設計するよう促されています。[1]国際安全輸送協会、「プロセス標準」、ista.org 持続可能性目標により、ラベルが繊維リサイクルフローを妨げないよう、きれいに剥がせることが前提条件となっています。OptiCut WashOffなどのライナーレスロールはラベル収率を50%向上させ、輸送排出量を大幅に削減し、スコープ3フットプリントを追跡する物流事業者を引き付けています。コンバーターは電子商取引専用構造で15〜20%の高い利益率を報告しており、デジタル印刷により荷送人は追跡と返品管理のためのリアルタイムコードを埋め込むことができます。
包装食品・飲料需要の急増
都市型ライフスタイルと個食志向が包装食品量を押し上げており、インドの包装支出はブランドが拡大する中間層消費者を取り込む中で26.7%のCAGRで成長しています。[2]Cosmo Films、「メタライズドフィルムとその種類」、cosmofilms.com インドのFSSAIは現在、食品接触インクにおけるトルエンを禁止しており、ラベルメーカーは低マイグレーション化学品と厳格なマイグレーション試験へのシフトを迫られています。プレミアムスナックおよび飲料ラインは、より鮮やかな棚映えとバリア保護を提供するメタライズド感圧フィルムを求めています。Saica-Mondelezのパートナーシップによる紙ベースラミネートは、ヒートシール性を損なうことなく25%のバージンプラスチック削減を目指しています。特にアジア太平洋域内での地域サプライチェーンの多様化は、混乱リスクを軽減し、新たな地域生産能力の追加を促進しています。
医薬品シリアライゼーション義務化
医薬品サプライチェーン安全保障法は、米国の処方薬包装に対し、21 CFR 201.25に基づく固有の数値識別子とスキャン可能なバーコードの表示を義務付けています。[3]食品医薬品局、「21 CFR 201.25 — バーコードラベル要件」、ecfr.gov 欧州の並行するデバイス識別規則はさらに改ざん防止機能を要求し、高セキュリティラミネート形態への需要を高めています。シリアルコーディングの精度向上により、可変データを滲みなく生産速度で印刷する必要があることから、デジタルインクジェットの採用が進んでいます。持続可能性もさらなる要件を加えており、製薬企業は現在、秘密インクやホログラフィックフォイルに対応しながらもリサイクル可能なフェイスストックを好んでいます。GS1標準のグローバル採用は、国際的な規制知識とマルチプラント冗長性を持つサプライヤーへと多国籍製薬企業を誘導しています。
ライナーレスラミネートラベルの採用
欧州および北米における廃棄物削減義務化がライナーレスの採用を加速させています。Avery DennisonのAD LinrSaveはロールあたり最大80%多くのラベルを生産し、CO₂を30%削減します。フードサービス事業者はロール交換頻度の低下を評価し、小包ハブは輸送コストを削減する軽量コアを歓迎しています。しかし、生産にはプリンターの詰まりを防ぐための精密なシリコーンと接着剤の塗布が必要であり、既存の印刷・貼付ラインは改造が必要になることが多いです。設備専門業者は現在、テンションとフィードアライメントを処理するための専用アプリケーターを市場に投入しています。企業の廃棄物ゼロ誓約を持つブランドは、環境フットプリントの削減に対してプレミアムを喜んで支払います。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(~%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料価格の変動 | -1.8% | 石油化学依存地域で深刻なグローバル | 短期(2年以内) |
| メタライズドフォイルおよびシュリンクスリーブへのシフト | -0.9% | 北米および欧州のプレミアムセグメント | 中期(2〜4年) |
| 溶剤系インクおよび接着剤の規制 | -0.7% | 北米およびEU主導、グローバルに拡大 | 中期(2〜4年) |
| プラスチックラベルを排除するクローズドループ紙包装 | -0.4% | 欧州主導、北米が二次市場 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料価格の変動
プロピレン原料は、製油所の合理化を受けて2025年半ばまでに1ポンドあたり40セントを超えると予測されており、ポリエステルおよびポリプロピレンフィルムのコストが上昇しています。2024年12月の契約はすでに35.75セントで取引されており、2026年まで続くインフレを示唆しています。Brady Corporationは原材料価格の急騰を2024年度の利益率に対する主要な圧迫要因として開示しました。コンバーターはリサイクルまたはバイオベース樹脂を検討していますが、量は少なくプレミアムは高いままです。マルチサプライヤー戦略と地域在庫バッファーが標準的なリスク管理手法となっています。
メタライズドフォイルおよびシュリンクスリーブへのシフト
プレミアム飲料およびパーソナルケアブランドは、複雑なボトルの形状に沿い高光沢グラフィックを提供する360度シュリンクスリーブへと従来のラミネートラベルから移行しています。シュリンクフィルムは現在、PETリサイクル時の透明性を維持しながら90℃で65%の自由収縮率を達成しています。規模の経済が進むにつれ、感圧ラベルとのコスト差は縮小し、特定の高回転カテゴリーではラベル量に圧力がかかっています。モノマテリアルソリューションを優先するEUリサイクル目標は、容器回収フローに直接統合されるフォイルやスリーブへと包装購買担当者をさらに傾かせる可能性があります。シュリンクフィルムへの印刷が可能なデジタルプレスは、かつてラベル固有であったバッチレベルのカスタマイズを可能にすることで代替の脅威を強化しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
ポリエステルが優位を保ちながらもポリプロピレンが台頭ポリエステルは2025年にラミネートラベル市場の最大シェアである34.92%を占め、医薬品、化学ドラム缶、屋外暴露用途に不可欠な耐薬品性が評価されています。ポリプロピレンの2031年にかけての7.12%のCAGRは、食品・飲料コンバーターがその低密度、高収率、滑らかな印刷面を採用していることを反映しています。2030年までに包装に30%のリサイクルPETを義務付けるEU規則は、購買担当者をリサイクルPETフェイスストックへと誘導していますが、供給は需要に追いつかず価格は高止まりしています。ビニールはREACHのマイクロプラスチック規制の中で引き続き減少しています。バイオフィルムは現在ニッチですが、堆肥化可能またはバイオソース訴求を追求するブランドを引き付けています。
今後、リサイクル含有量義務化によりポリエステルの供給が逼迫し価格が上昇し、コスト敏感なSKUにおけるポリプロピレンへの代替が加速する可能性があります。同時に、バイオベースPETおよび化学的リサイクル樹脂に関するR&Dは、スケールが実現した際の将来的な量を約束しています。透明性や剛性を犠牲にすることなくリサイクル原料を認定できるサプライヤーは、ラミネートラベル市場が低炭素フットプリントを評価する中でシェアを獲得するでしょう。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


形態別:
ロールがスピード優位を維持しシートがカスタマイズに対応ロール形態は2025年のラミネートラベル市場シェアの57.88%を占め、飲料、医薬品、物流の自動アプリケーターが連続ウェブフィードに依存しているためです。シートラベルは42.12%に過ぎませんが、クラフト食品、化粧品、季節キャンペーン向けの短納期を処理するデジタルプレスを背景に6.28%のCAGRを記録しています。Unisplice 413などの自動スプライシングシステムはライン稼働率を10%向上させ、ロールの生産性優位を強化しています。
しかし、シートはブランドオーナーが型費なしで複数のSKUにわたってアートワークを変更することを可能にし、在庫廃棄物を削減します。電子商取引のマイクロブランドが増殖するにつれ、フレキソのセットアップコストが見合わない1,000ユニット未満の注文でシート需要が高まるでしょう。ライナーレス技術はロールの魅力を強化しますが、バットカットウェブに必要なプリンター改造は当初、大規模フリートオーナーに採用が限定される可能性があります。
構成別:
フェイスストックがリードし接着剤が最も速く革新フェイスストック層は2025年のラミネートラベル市場売上の44.97%を占め、基材の選択が耐久性、印刷忠実度、美観を左右するためです。接着剤はより小さなベースですが、N-メチルピロリドン配合がEPAの精査下に置かれる中、水性、UV、無溶剤化学品への代替により6.83%のCAGRで加速しています。リリースライナーの再設計はリサイクル可能性を目指しており、FINATの2025年までに75%のライナー回収という目標がグラシン回収スキームへの関心を促しています。
接着剤の成長は特殊グレードに由来します:再利用ループ向けの剥離可能システム、自動車向けの高耐熱バリアント、PETフロートシンクタンクで清潔に分離するウォッシュオフバージョンです。コンバーターが特定の最終用途向けにフェイスストック、接着剤、ライナーを共同最適化する統合製品バンドルが登場しており、顧客ロイヤルティと利益率を確保しています。
印刷技術別:
フレキソが優位を保ちながらもデジタルが急速に追い上げフレキソグラフィックプレスは2025年のラミネートラベル市場シェアの32.66%を維持し、飲料、パーソナルケア、物流ラインが高速・低単価出力に依存しているためです。インクジェットシステムは可変データ、SKU増殖、ジャストインタイム履行がツールレス段取り替えを優先することから、8.44%のCAGRで全競合を上回る成長を遂げています。電子写真はトナーの不透明度と色精度がコストを正当化するワインや化粧品などの用途で足場を維持しています。
フレキソデッキとデジタルバーを組み合わせたハイブリッドラインは、ブランドオーナーがシリアライズドコードと並んでスポットワニスやメタリックを必要とするため拡大しています。グラビアとオフセットは、デジタルの損益分岐点が現在約5,000線形メートルに位置する中規模ランで後退しています。スクリーン印刷は、インクジェットがまだ速度で再現できないニッチなセキュリティおよびタクタイルワニス作業にしがみついています。

注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
食品が主導し、ヘルスケアが加速食品・飲料は2025年のラミネートラベル市場の34.35%を占め、原材料透明性法と輸出トレーサビリティ要件に牽引されています。Saica-Mondelezの紙への転換は、ブランドが持続可能性と賞味期限を両立させる方法を示しています。医薬品はDSCSAおよびEU FMDシリアライゼーションのタイムラインが改ざん防止・高解像度コードを要求することから、最も速い7.63%のCAGRを記録しています。産業・電子機器ラベルは耐薬品性と耐熱性に依存し、パーソナルケアはブランドインパクトのためにプレミアムフォイルを採用しています。物流ラベルは電子商取引のスループットから直接恩恵を受けています。予測期間を通じて、ヘルスケアのセキュリティプレミアムと拡大するバイオロジクスパイプラインが重要な成長レバーとなりますが、食品は量のアンカーであり続けます。
地域分析
アジア太平洋地域ラミネートラベル市場
アジア太平洋地域は2025年のラミネートラベル市場において40.98%のシェアを占めており、中国の工業生産高6%増およびフィルム原料を確保する化学品製造12.7%増に支えられている。インドの生産連動型インセンティブは、2025年までに先進製造業がGDPの25%を占めることを目標とし、国内需要と輸出能力を拡大している。Amcorなどの多国籍企業はグジャラート州に生産能力を追加し、地域のスナック・パーソナルケアブランドへの供給体制を整えており、同地域の規模とコスト優位性を裏付けている。日本と韓国は高精度コーティング技術を提供し、東南アジアはサプライチェンの多様化から恩恵を受けている。
北米ラミネートラベル市場
北米はCAGR 7.95%が見込まれており、DSCSAシリアライゼーション、EPA溶剤規制、および急速な小包配送の成長によって牽引されている。ASTM輸送規格とプレミアムグラフィックスに対する消費者の需要が、同地域を付加価値の高い数量拡大に向けて位置づけている。ニアショアリングにおけるメキシコの役割は強化されており、ProMachによるEtiflexの買収がRFIDおよび可変データ対応能力を拡充していることにも示されている。
欧州ラミネートラベル市場
欧州は包装・包装廃棄物規制を通じて規制面でのリーダーシップを維持しており、2028年までの完全リサイクル可能性と再生材料含有率の閾値が材料の選択肢を再編している。FINATのライナーリサイクル推進活動とドイツの植物由来インクへの移行は、持続可能性が主要な競争上の差別化要因であることを示している。西欧のコンバーターが低コストかつEU規制適合の生産拠点を求める中、東欧は新たなコーティングラインを誘致する可能性がある。
中東・アフリカおよび南米ラネートラベル市場
中東・アフリカおよび南米は、ラミネートラベル市場において比較的小さなシェアを形成しているが、食品加工業者や農産物輸出業者がトレーサビリティラベルを採用するにつれて急速な普及が見られる。インフラの不足と通貨変動が現時点では規模拡大を抑制しているものの、各国政府が輸入依存度の低減を目的に投資誘致を進める中で、現地製造が拡大する可能性がある。

規制環境
欧州では、包装・包装廃棄物規則(PPWR)、規則(EU) 2025/40が2025年2月11日に発効し、2026年8月12日を一般適用日としている。このスケジュールは、包装に使用される積層ラベル構造にとって近い将来のコンプライアンス対応の焦点を定めるものであり、特にリサイクル性を考慮した設計と材料選択が、ラベル付き包装がリサイクル要件と拡大生産者責任義務を満たせるかどうかを左右する場合において重要となる。
食品接触用途については、積層材、接着剤、インキに関する化学的コンプライアンス要件が引き続き厳格化している。2026年2月、欧州委員会は規則(EU) No 10/2011の附属書Iを改正する委員会規則(EU) 2026/245を採択し、プラスチック製食品接触材料の許可物質に関する連合リストを更新した。これは、包装食品に使用される積層ラベル構造の原材料選択に影響を与える。米国では、食品接触用の積層構造に対するFDAの監督には21 CFR 177.1395があり、接着剤で接合された、または押出もしくは共押出により形成された積層構造の安全使用条件と関連する限度を定めており、食品・飲料のエンドユーザーに供給するコンバーターの適格性確認および文書化の実務を形成している。
競合環境
ラミネートラベル市場は断片化を示しています。Avery Dennisonは2024年に88億USDの売上を計上し、CO₂を30%、水を40%削減するライナーレスイノベーションを推進しています。CCL Industriesは72億4,500万USDを生み出し、ボルトオン買収を通じてRFIDと特殊フィルムのポジションを深化させました。UPM Raflatacはカーボンフットプリント開示をリードし、見積もりに製品LCAデータを組み込んでいます。
買収の勢いは統合を示しています:TOPPANはSonocoの熱成形・フレキシブルユニットに18億USDを支払うことに合意し、統合包装への参入を拡大しました。プライベートエクイティオーナーのOne RockはConstantia Flexiblesを買収し、フィルムとラミネートのグローバルプラットフォームを構築しました。技術参入者はハイブリッドプレスとインテリジェントラベルに注力し、既存プレーヤーはシェアを守るために特許をライセンスするかジョイントベンチャーを形成することで対応しています。
ホワイトスペース領域には、カーボン開示ラベル、バイオロジクス向けセキュリティオーバーレイ、ライナーフリー出荷ソリューションが含まれます。秘密タガントと高速インクに関する特許出願は、持続的なR&Dの証拠を提供しています。地域専門業者は、地域の気候に合わせた接着剤のカスタマイズや国固有の食品接触規則のナビゲートによって繁栄しています。全体として、競争は持続可能性の信頼性、デジタル能力、グローバルサービスカバレッジにかかっています。
ラミネートラベル産業リーダー
Avery Dennison Corporation
Coveris Holdings S.A.
CCL Industries Inc.
Constantia Flexibles Group GmbH
3M Company
- *免責事項:主要選手の並び順不同
ラミネートラベル市場
- Avery Dennison Corporation
- CCL Industries Inc.
- 3M Company
- Coveris Holdings S.A.
- Torraspapel Adestor
- Constantia Flexibles Group GmbH
- R.R. Donnelley & Sons Company
- Flexcon Company Inc.
- Stickythings Ltd.
- Gipako Ltd.
- Hub Labels Inc.
- Cenveo Corporation
- Ravenwood Packaging Ltd.
- Reflex Labels Ltd.
- UPM Raflatac Oy
- Amcor plc
- Multi-Color Corporation
- Fuji Seal International Inc.
- SATO Holdings Corp.
- Lintec Corporation
- Zebra Technologies Corp.
- Brady Corporation

市場機会と将来展望
一つのホワイトスペースは、耐久性のある性能を維持しながら廃棄段階の経路に適合する、リサイクル設計に基づく積層ラベルソリューションであり、特にEUのPPWRが2026年8月12日の一般適用日を迎えるにつれて重要性を増している。原材料・接着剤サプライヤーは既に、機械的リサイクルを狙った製品を商業化しており、UPM Adhesive MaterialsのProCycleウォッシュオフ接着剤技術(2026年5月)やToyochemによるロールラベル向けアルカリ可溶性ホットメルト接着剤(2026年4月)などが、コンバーターにとってアプリケーション速度を落とすことなくPET対応・モノマテリアルのラベル構造を構築するための実用的な選択肢を提供している。
もう一つの機会分野は、ブランドがSKUを増やし、可変データを増やし、より厳格なコンプライアンス記録を維持する中での生産の近代化である。2026年に導入された設備・インキプラットフォーム、例えばBOBSTのFLEXJETモジュールとThalia UVデジタルインキを組み合わせた、無溶剤・シングルパスのデジタル多層・糊面印刷ラベル(2026年5月)や、Domino Printingsの粘着面印刷を用いた多層拡張コンテンツラベル向けLP2iとのハイブリッド展開(2026年4月)は、工程数を減らしながらより複雑な作業に対応する。こうした動向は、保護層、セキュリティまたはトレーサビリティ関連コンテンツ、より高速な段取り替えを組み合わせた積層ラベルへの需要を示しており、規制対象の食品、医薬品、小売、物流のワークフロー向けに完全な構成(表面材、接着剤、剥離紙、オーバーラミネート)を適格認定できるサプライヤーに有利に働く。
Recent Industry Developments in ラミネートラベル市場
- 2026年7月:Avery Dennisonは、同社のAD CleanFlake RFIDタグがPETボトルのリサイクル性についてRecyClassの技術承認を業界初として取得したと発表した。この承認は、インテリジェントラベリングとリサイクル性要件を結びつけるものであり、ブランドオーナーがトレーサビリティとPETリサイクルストリームとの互換性の両方を必要とする場面でのRFID対応積層ラベルソリューションの採用を後押しする。
- 2025年7月:UPMは、Mills River拠点に新しいコーティング技術を導入し、北米のラベル生産能力を拡大した。この能力追加は、感圧材料に関する地域の供給レジリエンスを強化し、高スループットの食品、飲料、物流用途に対応するコンバーターのリードタイム短縮に寄与する。
- 2024年10月:UPM Raflatacは、再利用可能なプラスチック包装を対象としたOptiCut WashOffライナーレス技術を発売した。この発売は、廃棄物削減(ライナーレス形式による)とウォッシュオフ性能の向上の両方に対応し、清浄なラベル分離が求められる循環型包装ワークフローを支援する。


ラミネートラベル市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、積層ラベル市場は、印刷済み表面材の上に積層層を使用したラベルから生じる収益と定義される。この積層層は主に、保管、輸送、使用時における耐久性、外観、耐性を向上させるために用いられる。
対象範囲の除外:ラベル構造に積層層を使用しない非積層ラベル形式および装飾ソリューションは除外される。
セグメンテーション概要
- 素材タイプ別
- ポリエステル
- ポリプロピレン(BOPP、CPP)
- ビニール
- 生分解性フィルム
- その他の素材タイプ
- 形態別
- ロール
- シート
- 構成別
- フェイスストック
- 接着剤
- リリースライナー
- 印刷技術別
- フレキソグラフィー
- デジタル-インクジェット
- デジタル-電子写真
- グラビア
- オフセット
- スクリーン/レタープレス
- エンドユーザー産業別
- 食品・飲料
- 製造・産業
- 電子機器・家電
- 医薬品・ヘルスケア
- パーソナルケア・化粧品
- 小売・物流
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- フランス
- イタリア
- スペイン
- 英国
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- オーストラリア
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- サウジアラビア
- アラブ首長国連邦
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは市場の背景を設定し、積層ラベルが包装需要をどのように追跡するかを説明する基礎指標を収集するために用いられた。包装・加工活動に関しては米国国勢調査局(US Census Bureau)や欧州統計局(Eurostat)、紙・プラスチックフィルムの貿易動向についてはUN Comtrade、ラベル価格に影響を与えるインフレおよび生産者物価動向については米国労働統計局(US Bureau of Labor Statistics)などの公開情報源を確認した。
モデルを実際の業界動向に整合させるため、ラベル関連のコンプライアンス動向についてはFDA、工程の最新情報については業界団体や展示会、生産能力の追加や製品構成の手がかりについては企業の年次報告書や投資家向けプレゼンテーションも参照した。必要に応じて、企業財務・インテリジェンス、特許データベース、出荷レベルの輸出入チェックの有料サブスクリプションを利用し、材料フローに関するいくつかの前提を検証した。上記のデスクリサーチ情報源は例示的なものであり、調査期間中にデータポイントを収集・検証・明確化するため、その他の公開および有料の情報源も利用した。
一次インタビューおよび調査
一次調査は、デスクリサーチによる前提を検証し、公開統計にはしばしば欠けている価格および製品構成に関するギャップを埋めるために用いられた。コンバーター、原材料サプライヤー(フィルム、紙、接着剤)、大量にラベルを購入する包装ユーザーなど、ラベルバリューチェーン全体の参加者と対話した。また、モデルを最終化する前に、これらの入力情報が主要地域全体の需要パターンを反映しているかどうかを確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:31% | 経営幹部(CXO):13% | APAC:50% |
| ミドルティア:52% | 機能・部門リーダー:32% | EMEA:29% |
| 小規模プレイヤー:17% | マネージャー:55% | 米州:21% |
市場規模算定と予測
市場規模算定は、トップダウンおよびボトムアップの手法を組み合わせて構築された。まず包装生産・貿易データを用いて対応可能なラベル需要プールを再構築し、その後、用途適合性と採用動向に基づいて積層ラベルのシェアを適用した。この結果は、サンプリングしたコンバーターの収益レビュー、基材別の平米あたり標準価格、包装出力単位あたりのラベル消費量に関する妥当性チェックなど、選択的なボトムアップ検証によって裏付けられた。
モデルの主要な入力には、包装食品・飲料の生産動向、医薬品・パーソナルケア出荷成長、感圧ラベルとその他のラベル形式の内訳、積層フィルムおよび紙の価格動向、数量代理指標と収益の間の換算率(通貨タイミングの整合性を維持)が含まれる。予測には、シナリオ分析が用いられ、基本ケースの成長は包装商品の生産量とプレミアムラベルの採用に連動させ、その後、持続可能性関連の材料転換や印刷技術の採用に関する専門家の見解を用いて調整した。小規模国でボトムアップシグナルが不十分な場合は、貿易・生産指標に基づく地域比率を用い、後にインタビューを通じて再確認する保守的な幅を適用した。
データ検証と更新サイクル
アウトプットは、包装生産量の成長、主要表面材および積層フィルムの貿易動向、ラベル材料の観測価格変動を含む独立したシグナルとの照合を通じて検証された。国レベルの結果がこれらのシグナルと矛盾しているように見える場合は、前提を再検討し、その要因が実際の市場変化を反映しているのか、モデル上の問題なのかを確認するために回答者に再度連絡した。
最終承認前に、完全なモデルは複数のアナリストレビューを経る。これには計算式の確認、単位整合性の確認、地域・用途別の変動要因の説明が含まれる。本レポートは毎年更新され、原材料価格の急激な変動、包装ラベルに影響する規制の変化、または顕著な生産能力の変化など、重大な出来事が発生した場合には中間更新が行われる。納品前には最終確認を行い、クライアントが入手可能な最新の見解を受け取れるようにしている。
Mordor Intelligenceの積層ラベル市場規模と他の公開推定値との比較
積層ラベルの公開市場価値は、成長ストーリーが似ているように見える場合でも異なることがある。これは主に、各チームが異なる対象範囲を選択し、異なる価格設定・換算の前提を適用するためである。差異はまた、各モデルが包装活動をラベル需要にどのように変換するか、および予測ケースがどの程度積極的に設定されているかによっても生じる。
主なギャップは、積層フィルム、表面材、接着剤層がすべて同じ収益プール内に計上されているかどうかから生じる。Mordor Intelligenceは、隣接する材料のみの売上を加算して合計を膨らませるのではなく、コンバーターおよびブランド向け販売レベルでの積層ラベル収益のみを計上している。その他の差異は通常、通貨換算に使用される年度、フィルムおよび紙全体での価格上昇の扱い方、十分なインタビュー検証なしに急成長用途に高い採用率が与えられているかどうかから生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | USD 38.44 B (2026) | |
| 業界調査発行元A | USD 37.32 B (2025) | 異なる基準年を使用しており、価格上昇と通貨タイミングが調整されていない場合、2026年の値を過小評価する可能性がある。また、ラベル収益として計上されるものと材料として計上されるものの範囲の詳細が常に明確に示されているわけではない。 |
| 業界調査発行元B | USD 37.06 B (2025) | 2025年を基準年とし、より長い予測期間を用いている。この差異は、用途別の積層シェアに関する異なる前提や、プレミアムラベルの採用が地域全体でどれほど速く適用されるかから生じる可能性がある。 |
この表は、その差異の多くが年度の整合性と収益プールに何が計上されるかによって説明され、次いで包装商品および規制対象用途における積層浸透率の上昇速度の想定によって説明されることを示している。需要プールを包装出力シグナルに結びつけ、採用および価格設定の前提を業界からのフィードバックで検証することにより、明確で再現可能な手順に基づいて追跡できる実用的な数値が得られる。


レポートで回答される主要な質問
ラミネートラベル市場の現在の規模はどのくらいですか?
ラミネートラベル市場規模は2026年に380億4,400万USDに達し、2031年までに498億2,000万USDに上昇する見込みです。
ラミネートラベル市場で最も速く成長している地域はどこですか?
北米は厳格なシリアライゼーション法とプレミアム包装需要により、2031年にかけて7.95%のCAGRを記録し、最も高い成長を示しています。
ライナーレスラミネートラベルが注目を集めている理由は何ですか?
ロールあたり最大80%多くのラベルを提供し、CO₂排出量を約30%削減し、廃棄コストを削減するため、物流およびフードサービスユーザーにとって魅力的です。
現在ラミネートラベルで最も使用されている素材は何ですか?
ポリエステルは耐薬品性と寸法安定性により34.92%の市場シェアでリードしています。
最終更新日:



