
ラベル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
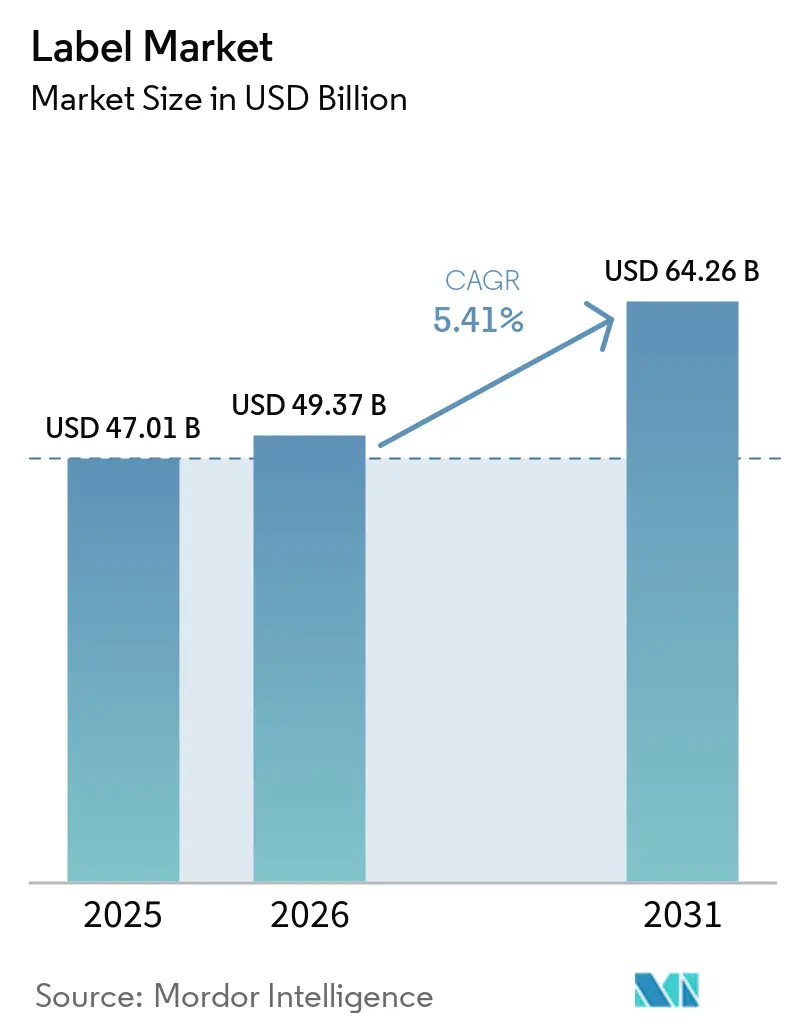
| 市場規模 (2026) | 49.37 十億米ドル |
| 市場規模 (2031) | 64.26 十億米ドル |
| 成長率 (2026 - 2031) | 5.41 % |
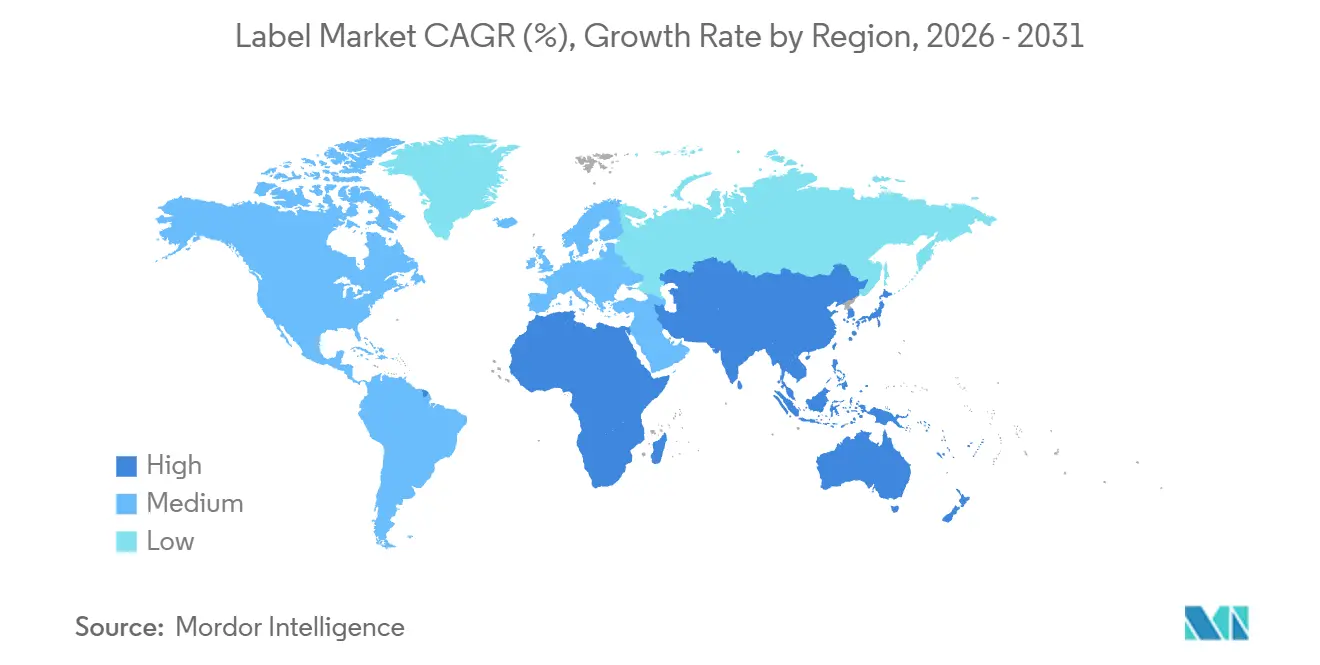
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
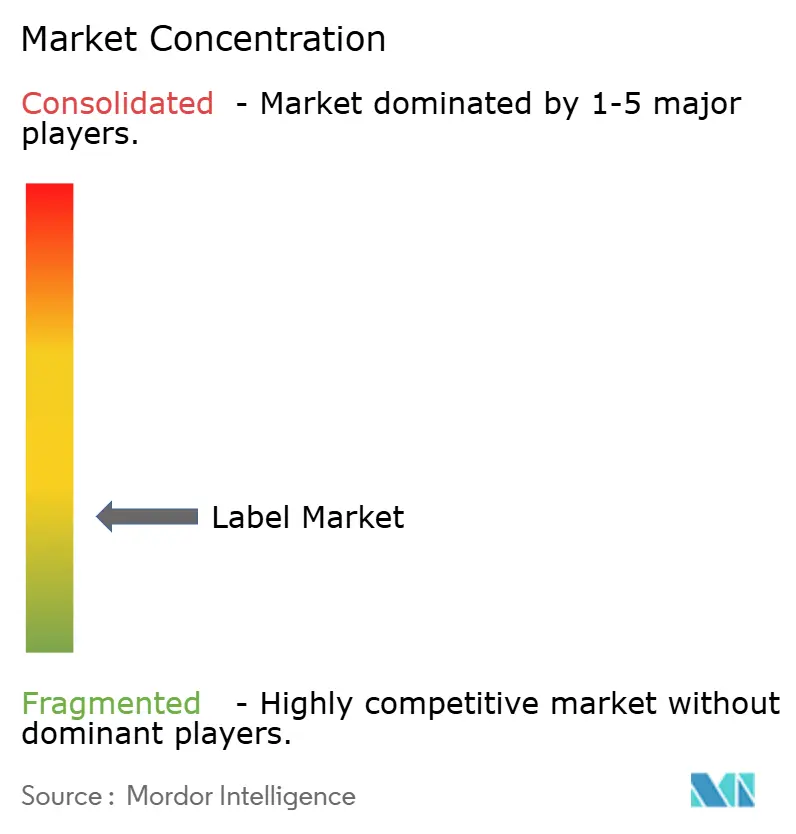
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるラベル市場分析
ラベル市場規模は、2025年の470億1,000万米ドルから2026年には493億7,000万米ドルに増加し、2031年までに642億6,000万米ドルに達する見込みで、2026年から2031年にかけてCAGR 5.41%で成長すると予測されています。堅調な電子商取引物流、より厳格な持続可能性規制、スマート・コネクテッドパッケージング形式の急速な普及が、この安定した拡大を支えています。飲料および化粧品ブランドは、二次包装を不要にするフルボディシュリンクスリーブへの移行を進めており、ライナーレス感圧式形式は埋立廃棄物削減義務に直面する小売業者に支持されています。ブランドオーナーがボトル・トゥ・ボトルループに対応したリサイクルポリエチレンテレフタレート(rPET)フェイスストックへの転換を進める中、材料代替が加速しています。同時に、コンバーターは可変データ機能と短納期を兼ね備えた高速デジタルインクジェット印刷機への投資を進めており、これはシリアライゼーションおよび限定版製品展開の前提条件となっています。接着剤配合とデジタル印刷機フリートにおける規模の経済が大手プレーヤーに複数年にわたるグローバル契約の獲得を可能にするため、競争強度は中程度に保たれています。
主要レポートのポイント
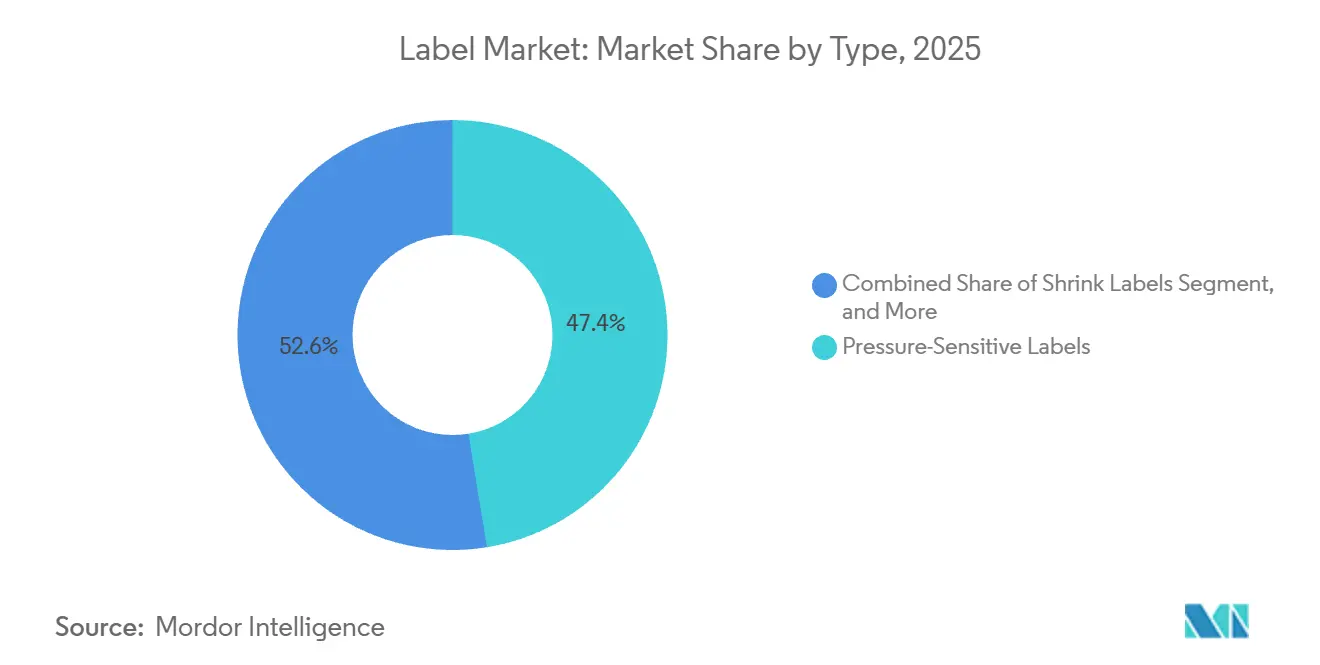
- タイプ別では、感圧式ラベルが2025年のラベル市場シェアの47.44%をリードし、シュリンクラベルは2031年にかけてCAGR 6.25%で拡大する見込みです。
- 材料別では、ポリプロピレンが2025年のラベル市場規模の36.77%のシェアを占め、ポリエチレンテレフタレートは2026年から2031年にかけてCAGR 6.72%で成長すると予測されています。
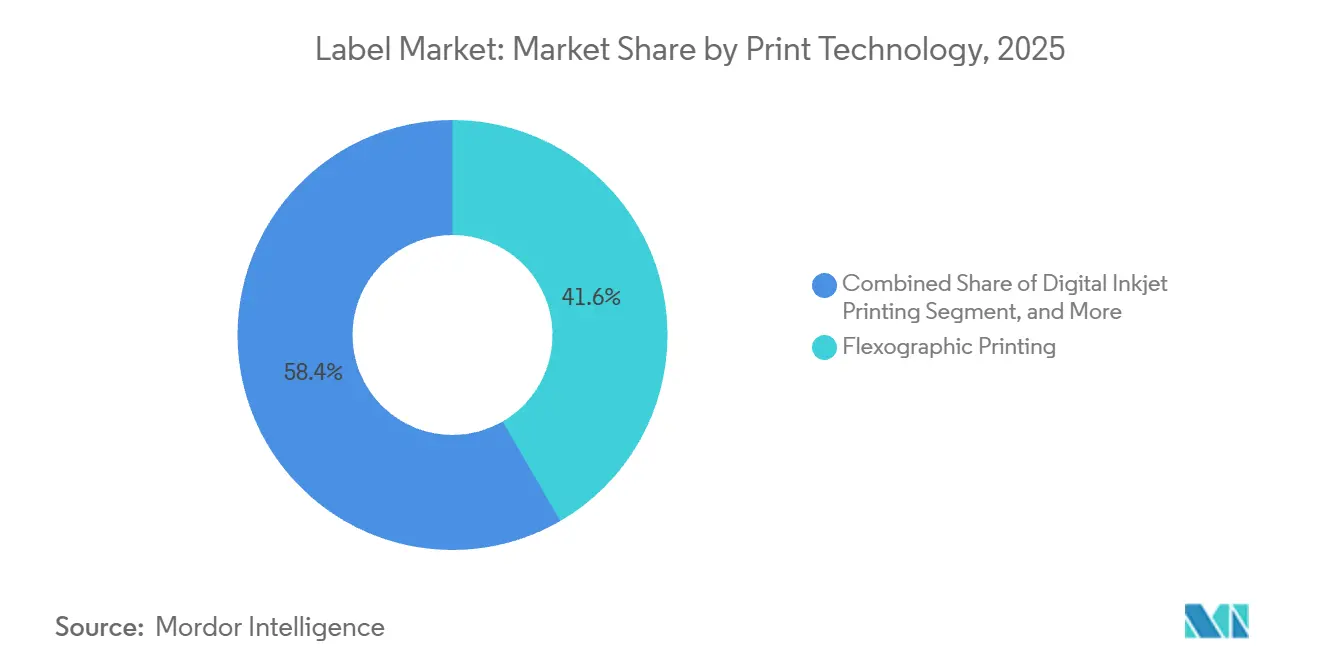
- 印刷技術別では、フレキソ印刷が2025年の市場シェアの41.63%を占め、デジタルインクジェット印刷は2031年にかけてCAGR 6.91%で進展しています。
- エンドユーザー産業別では、食品用途が2025年の市場シェアの34.76%を占めましたが、化粧品・パーソナルケアは2026年から2031年にかけてCAGR 7.32%で上昇しています。
- 地域別では、アジア太平洋が2025年の市場シェアの40.14%を占め、中東・アフリカが2031年にかけて最速のCAGR 7.11%を記録する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子商取引の急成長による可変データ配送ラベルの需要拡大 | +1.2% | 北米、欧州、アジア太平洋の都市回廊に集中するグローバル市場 | 短期(2年以内) |
| 持続可能性規制によるライナーレスおよびリサイクル可能形式の普及加速 | +1.5% | 欧州および北米、アジア太平洋・中東への波及 | 中期(2〜4年) |
| スマート・コネクテッドパッケージングによる新たな収益源の開拓 | +1.0% | グローバル、北米・欧州・日本での早期採用 | 中期(2〜4年) |
| 食品・飲料における規制対応型プレミアムパッケージングへの需要 | +0.9% | グローバル、規制の影響は北米・欧州・インドで最も強い | 長期(4年以上) |
| EV電池安全規制による高仕様感圧式ラベルの需要促進 | +0.4% | 北米、欧州、中国、韓国 | 中期(2〜4年) |
| ASEANのラベルフリーボトル実証実験によるダイレクト・トゥ・コンテナ印刷の普及促進 | +0.3% | ASEANコア、欧州・南米へのパイロット波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
電子商取引の急成長による可変データ配送ラベルの需要拡大
2024年のグローバル小包量は210億個を超え、すべての箱には少なくとも1つのスキャン可能な識別子が必要です。コンバーターは毎分100メートル以上でユニークなバーコードを印刷する高速デジタルインクジェット印刷機で対応し、フラッシュセール小売業者の当日出荷を可能にしています。医薬品コールドチェーン物流は、温度インジケーターラベルに米国医薬品サプライチェーン安全法が要求するバッチコードと有効期限コードも記載しなければならないため、複雑さが増しています。欧州連合に入域する国際小包には、2025年に施行された包装・包装廃棄物規制に基づくデジタル製品パスポートにリンクしたQRコードの表示が義務付けられています。デジタル対応能力を持たないコンバーターは、短納期・可変データに対応済みの機動力あるプレーヤーにシェアを奪われるリスクがあります。
持続可能性規制によるライナーレスおよびリサイクル可能形式の普及加速
欧州連合は現在、2030年までにすべての包装をリサイクル可能にすることを義務付け、同年までにボトルへの30% rPET使用を義務化しています。これらの規制により、ラベル市場参加者はシリコーンコーティングされたリリースライナーを除去するウォッシュオフ接着剤とライナーレス構造の採用を迫られています。UPM RaflatacのRafCycleネットワークは最近ポーランドとタイに拡大され、年間約10,000メートルトンのライナー廃棄物を転換しています。[1]UPM Raflatac、「RafCycle – ラベル廃棄物リサイクル」、upmraflatac.com 同様のプログラムがカリフォルニア州とオレゴン州で拡大生産者責任法が施行されるにつれ、北米でも登場しています。ブランドオーナーは食品接触ラベルにおけるPFAS禁止にも直面しており、コンバーターはISO 14021の認証を受けたフッ素フリーコーティングへの投資を余儀なくされています。
スマート・コネクテッドパッケージングによる新たな収益源の開拓
埋め込まれたNFCおよびRFIDタグは、静的なラベルを商品の真正性を確認し、在庫を合理化し、買い物客を引き付けるデータキャリアに変換します。Avery Dennisonは2025年中にインテリジェントラベルラインの二桁成長を報告し、アパレルおよびラグジュアリー商品へのRFID展開を挙げています。米国食品安全近代化法は現在、高リスク食品にトレーサビリティロットコードの記載を義務付けており、多くのパッカーはこの情報をブロックチェーン台帳にリンクするQR対応ラベルにエンコードしています。[2]米国食品医薬品局、「FSMA最終規則:追加トレーサビリティ記録」、fda.gov ドイツとノルウェーのデポジット返却制度はバーコードスキャンに基づいて消費者に払い戻しを行うモデルで、2027年までに追加のEU加盟国に移行することが期待されています。デジタル製品パスポートが包装に拡大するにつれ、ラベルは再販およびリサイクル時に必要な環境・修理可能性指標を格納することになります。
食品・飲料における規制対応型プレミアムパッケージングへの需要
世界各国の政府がフロントオブパック規制を強化しています。改訂された米国栄養成分表示ラベルは添加糖類の開示スペースを拡大し、インドは塩分・糖分・脂肪に対するカラーコード警告を導入しました。飲料ブランドはプレミアムグラフィックスと規制文言のスペースを兼ね備えた360度シュリンクスリーブで対応しています。Fuji Seal Internationalは、クラフトビールメーカーや機能性ウォーターボトラーが棚での訴求力を求める中、2024年にシュリンクスリーブ設置台数が8%増加したと報告しています。冷蔵・殺菌処理に耐えるトレーサビリティコードが主流となり、コンバーターは4°Cでも粘着力を維持するアクリルエマルジョン接着剤の開発を迫られています。高級スピリッツはエンボス加工のホイルと触感のあるニスを追加し、ラベルの単価をさらに引き上げています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| フィルムおよび接着剤における原材料コストの変動 | -0.8% | グローバル、石油化学製品の輸入依存地域で深刻 | 短期(2年以内) |
| スタンドアップパウチおよびダイレクト・トゥ・オブジェクト印刷への移行 | -0.6% | グローバル、北米・欧州・アジア太平洋での採用加速 | 中期(2〜4年) |
| グローバルなライナー廃棄物リサイクルインフラの不足 | -0.3% | グローバル、インフラ格差はアジア太平洋・中東・アフリカで最も深刻 | 長期(4年以上) |
| ラベルフリーボトル規制の台頭によるラップアラウンド需要の減少 | -0.2% | ASEAN、欧州、南米でのパイロットプログラム | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
フィルムおよび接着剤における原材料コストの変動
ポリプロピレンフィルムは、原油価格の変動とアジア太平洋石油化学ハブでの供給障害がコンバーターを不安定にさせる中、2025年に1メートルトンあたり1,200〜1,600米ドルで取引されました。[3]ICIS、「ポリプロピレン週次価格更新」、icis.com アクリルエマルジョンの接着剤樹脂価格は前年比12%上昇し、中規模コンバーターの平均8〜12%のEBITDAマージンを圧迫しました。消費財多国籍企業との固定価格契約がコスト転嫁を制限するため、コンバーターは複数年の供給契約を交渉するか、樹脂消費量を削減する無溶剤技術への投資を余儀なくされています。リサイクルPET樹脂も同様の変動に直面し、欧州の30% rPET義務化によるボトルフレーク供給の逼迫を反映しています。フィルム押出への垂直統合を持たない中小コンバーターは、これらの原材料ショックに最も大きくさらされています。
スタンドアップパウチおよびダイレクト・トゥ・オブジェクト印刷への移行
フレキシブルパウチは2025年にグローバル食品包装量の18%に達し、多くのスナックや液体濃縮物の個別ラベルを削減または排除しました。XeikonおよびHP Indigoのダイレクト・トゥ・ボトルインクジェットシステムもラップアラウンド需要を脅かしており、2024年の欧州でのコカ・コーラのラベルフリー実証実験がその証拠です。ペプシコは2027年までに北米での試験を計画しており、主要飲料カテゴリーがコンテナへの直接印刷によるコストと持続可能性の利点を評価していることを示しています。ラベルコンバーターは材料重量を削減する超薄型フィルムとライナーレス形式で対応していますが、ブランドが包装効率と既存のラベリングワークフローを比較検討する中、代替トレンドは続いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:
ブランドがフルボディグラフィックスを好む中でシュリンクスリーブが台頭シュリンクラベルは2031年にかけてCAGR 6.25%で成長し、ラベル市場全体を上回ると予測されています。その人気は、ブランディング、規制文言、改ざん防止を1つのスリーブに統合する360度デコレーションに起因しています。感圧式形式は、基材を問わない汎用性と毎分500個以上の高速貼付速度により、2025年のラベル市場シェアの47.44%を依然として占めています。ラップアラウンドラベルは主流の炭酸飲料に広く普及していますが、レーザーエッチングやダイレクト印刷ソリューションによる代替パイロットに直面しています。インモールドラベルは、ブロー成形時にデコレーションを統合することで乳製品容器やアイスクリーム容器の工程効率を高め、下流工程を1ステップ削減します。グルー貼付や熱転写スタイルなどの小規模カテゴリーは、ガラスボトルの高級感や工業用耐久性が材料選択を左右する場合に存続しています。低密度PET-GおよびPPフィルムがリサイクル施設で清潔に分離されるようになったことで、シュリンクスリーブは循環性への懸念に対応しながら成長を続けるでしょう。
コンバーターは、厳格なウォッシュオフおよび可変データのニーズがそのモジュール構造に合致するため、医薬品、物流、化学ドラム缶向けに感圧式ラベルを引き続き優先するでしょう。しかし、シュリンクスリーブのロール幅の拡大と自動シーミング装置がユニットコストを低下させ、従来ラップアラウンドフィルムを使用していた飲料ブランドのSKU移行を促しています。プレミアム端では、金属アクセントを持つ多層熱転写ラベルが触感的差別化を重視するクラフトスピリッツでシェアを守っています。全体として、タイプセグメントは性能、リサイクル性、棚での訴求力がコストと相互に均衡するアプリケーション固有のトレードオフの研究であり続けています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能


材料別:
PETがリサイクルコンテンツ推進をリードPETフィルムの売上は、ブランドオーナーのコミットメントと規制クォータがrPET対応フェイスストックへの需要を押し上げる中、2031年にかけてCAGR 6.72%で成長すると予測されています。ポリプロピレンは、シュリンクスリーブとインモールドラベルの両方に対応する低密度と透明性により、2025年の市場シェアの36.77%を占め、輸送コスト削減と光学品質を提供しています。紙は、テクスチャードなFSC認証ストックが本物らしさを醸し出すプレミアムワインおよびクラフトビールのエンドマーケットで引き続き重要性を持っています。ポリエチレンは、氷点下温度での柔軟性により冷凍食品やスクイーズボトルに不可欠です。PVCやPLAなどの他のポリマーはニッチな用途を持っています:PVCは廃棄物処理の課題にもかかわらず飲料マルチパックに残存し、PLAフィルムは工業用堆肥化が利用可能な場合に堆肥化可能パッケージの要望に応えています。
2030年までにボトルへの30% rPET使用を義務付ける欧州包装・包装廃棄物規制は、コンバーターにボトルフレーク供給契約を通じた原料確保を促しています。UPM RaflatacとAvery Dennisonは2024〜2025年にrPETフィルム生産能力を拡大し、需要の持続性への信頼を示しています。フェイスストック、接着剤、オーバーラミネートをPPファミリー内で統合するモノマテリアルポリプロピレン構造の進歩は、材料分離なしに循環性に対応しています。一方、紙の横ばいな見通しは湿気への脆弱性を反映していますが、高級スピリッツは棚での訴求力のためにホイルスタンピングと触感のあるニスで強化されたパルプベースのフェイスストックを依然として指定しています。
印刷技術別:
デジタルインクジェット印刷が可変データ需要の急増を取り込むデジタルインクジェット印刷は、シリアライゼーション、パーソナライゼーション、オムニチャネル小売がラベル市場を再形成する中、2031年にかけてCAGR 6.91%を記録すると予測されています。フレキソ印刷は、迅速な版交換と広幅ウェブ幅により10,000線形メートルを超えるランで繁栄し、2025年の市場シェアの41.63%を占めています。オフセット印刷は、細線と金属インクが高い準備コストを正当化する高級化粧品とワインで選択的なシェアを維持し、グラビア印刷はシリンダー彫刻が遅く高価なため衰退しています。スクリーン印刷は、厚いインク層が必要な工業グレードの電池ラベルや耐久性のある屋外デカールに存続しています。
特定のSKUで毎分100メートルを超えるHP IndigoおよびXeikonデジタル印刷機の採用により、コンバーターは24時間以内の納期を提供できるようになり、クラフト飲料の発売や季節プロモーションの売りになっています。世界で15,000以上の医薬品ラインが、米国およびEUの義務に従いユニットレベルでデータマトリックスコードを適用するデジタルモジュールを統合しています。フレキソ印刷は大量消費財の主力として継続しますが、ブランドオーナーがSKUの増殖と後期カスタマイズを限界ユニットコスト削減より重視するため、デジタルのシェアは毎年拡大するでしょう。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
エンドユーザー産業別:
化粧品がプレミアムラベル採用をリード化粧品・パーソナルケア向けラベルは2031年にかけて7.32%のCAGRを記録すると予測されており、スキンケア、フレグランス、ヘアケアにおけるプレミアム化を後押ししている。ラグジュアリーブランドは、ホログラフィックフォイル、ソフトタッチコーティング、そしてスマートフォンのタップによってリフィルの認証やロイヤルティ報酬を実現するNFCタグを求めている。食品は2025年の市場シェアの34.76%を占めたが、これは包装前面への栄養成分・アレルゲン表示の義務化によって表示面積が拡大したためである。飲料コンバーターは、クラフトビール醸造業者、エナジードリンクメーカー、フレーバーウォーターブランドに対してフルボディシュリンクスリーブを供給しており、これらのブランドは衝動買いを促すために鮮やかなグラフィックを活用している。
ヘルスケア・医薬品向けラベルは、厳格なシリアライゼーションおよび改ざん防止規制に引き続き支配されており、コールドチェーン対応接着剤やサーマルインジケーターインクへの投資を促している。化学薬品ドラム缶、リチウムイオン電池、産業機械は、溶剤・摩耗・150℃以上の高温に耐えるポリエステルフェイスストックを使用した産業用ラベルを必要としている。物流、自動車、電子機器分野では、高温対応バーコードおよびUL認定安全表示が求められている。化粧品分野では、ロレアルやエスティ ローダーのリフィラブルパッケージに残留物のない剥離可能なラベルが必要とされており、容器の再利用を可能にする再配置可能な接着剤プラットフォームの市場が拡大している。
地域分析
アジア太平洋地域ラベル市場
アジア太平洋地域は2025年に市場シェアの40.14%を維持し、世界の消費財における製造の中核としての地位を確固たるものとしている。中国の小包配送ネットワークは2024年に1,300億件を超える配送数を記録し、それぞれが可変データ物流ラベルを必要としている。インド米国向け医薬品輸出は、医薬品サプライチェーン安全保障法に準拠したシリアル化ラベルを必要とし、日本はブランドの真正性を検証し顧客エンゲージメントを高めるNFC対応ラベルの先駆けとなっている。韓国の化粧品輸出業者はプレミアム仕上げへの需要を牽引し、オーストラリアの厳格な食品安全基準は生鮮農産物のサプライチェーン全体で耐湿性接着剤を必要としている。東南アジアの成長はライナー廃棄物のリサイクルが限られていることで抑制されているが、各国政府は今後10年間で回収率を向上させる拡大生産者責任法の策定を進めている。
中東・アフリカおよびトルコのラベル市場
中東・アフリカ地域は2031年までに最速となる7.11%のCAGRが見込まれており、近代的な小売業とインフラ投資によって牽引されている。アラブ首長国連邦とサウジアラビアはコールドチェーン能力の構築を継続しており、低温耐性を持つ感圧ラベルへの需要を喚起している。ヨーロッパ向け製造拠点としてのトルコの地位は、ニアショア供給を目指す多国籍コンバーターを引き付けている。南アフリカはサブサハラアフリカ全域に飲料・医薬品・家庭用品ラベルを供給し、ナイジェリアの都市部中間層の拡大が包装消費財の数量を押し上げている。インフラ格差や通貨リスクにもかかわらず、GS1バーコードおよび栄養表示基準との整合化はラベル市場の持続的な拡大を示している。
南北アメリカおよびヨーロッパのラベル市場
北米とヨーロッパは数量成長の牽引役というよりも、イノベーションの中心地であり続けている。米国はFSMA第204条に基づき高リスク食品のトレーサビリティを義務付け、QRコード埋め込みラベルの採用を促進している。同時に、州レベルの拡大生産者責任制度がブランドオーナーに廃棄物処理コストを転嫁し、廃棄物量を削減するライナーレス形式への需要を高めている。ヨーロッパの包装・包装廃棄物規制は2030年までにリサイクル可能な包装を義務付け、段階的なリサイクルPETの閾値を設定しており、コンバーターがウォッシュオフ接着剤および紙フリーのライナーレス構造の試験導入を促している。ブラジルとアルゼンチンが主導する南米は、飲料および大豆系食品輸出に支えられ中一桁台の成長を経験しているが、マクロ経済の不安定さが予測の不確実性を高めている。

規制環境
ラベルに関するコンプライアンスは、リサイクル性、トレーサビリティ、標準化された識別を中心に厳格化が進んでいる。欧州連合では、規則(EU)2025/40(包装および包装廃棄物規則、PPWR)が2025年2月11日に発効し、2026年8月12日から適用され、EU市場に投入される包装に対する統一要件を確立し、加盟国間で異なる規則を制約している。PPWRはまた、欧州委員会の実施法令を通じて規定される予定の統一形式によりラベリング関連の義務を推進し、そのようなラベルが使用される場合、包装に関する主張(リサイクル材料含有率やバイオベース材料含有率など)をEUの技術仕様と結び付けている。
米国では、食品医薬品局(FDA)が、2025年1月1日から2026年12月31日の間に公表された食品ラベリング規制について、2028年1月1日を統一遵守日として設定し、食品・飲料ラベルのデザインおよび在庫の切り替え周期を左右している。規格の側面では、ISO 22742:2026(2026年5月発行)が、製品包装上のリニアバーコードおよび二次元シンボルに関する国際的な参照基準を提供し、世界的なサプライチェーン全体でトレーサビリティとデジタルコンテンツのためのQRコードおよび2次元コードの導入拡大という広範な流れを支えている。
バリューチェーン分析
ラベルのバリューチェーンは、上流の原材料(紙、PP/PE/PETフィルム、インク、コーティング、感圧接着剤)から始まり、フェイスストックおよび剥離ライナーの生産、コーティングおよびラミネート加工、コンバーティング(印刷、仕上げ、打ち抜き)、そしてブランドオーナー、共同包装業者、物流ネットワークへの流通に至る。コンバーターがその中心に位置し、基材と接着剤を印刷技術(フレキソ印刷、デジタルインクジェット、オフセット、グラビア)、および感圧、シュリンクスリーブ、インモールド、ラップアラウンド形式向けの下流の適用装置と調整している。eコマースおよび規制対象の最終用途向けの可変データ要件により、物理的な生産と並行してデジタルワークフローとデータ管理への依存が高まっている。
運用面での障壁は、樹脂と接着剤の入手性、輸送コストの変動、リードタイムの変動を中心に集中しており、重要な資材のマルチソーシングと地域化が引き続き注目されている。欧州では、PPWRが推進する統一化により、コンプライアンス文書と包装識別の役割がチェーン全体で高まり、自己接着ラベリングのベストプラクティスを形成する規格団体や業界団体(例えばFINAT)を巻き込んでいる。ライナー廃棄物の収集およびリサイクルネットワーク(UPM Raflatac RafCycleなど)は、コンバーターとブランドオーナーを廃棄物管理およびリサイクル繊維の流れに結び付ける、より明確な循環型ループを追加している。
競合環境
ラベル市場は断片化した様相を呈しています。Avery Dennisonはインテリジェントラベルセグメントの拡大を続け、2026年にアジア太平洋でのRFIDインレイ生産能力を25%増加させる計画です。Multi-Color Corporationは、金属・触感効果を持つ短納期向けHP Indigoデジタル印刷機フリートを活用し、プレミアムワイン、スピリッツ、パーソナルケアラベルを重視しています。中堅地域企業は、クラフト飲料やブティック化粧品向けに24時間校正と1,000ユニット未満の生産を提供するサービス速度で差別化しています。多くはShopifyやAmazonのストアフロントと直接統合し、注文受付と可変データアートワークを自動化するサブスクリプションベースのウェブ・トゥ・プリントポータルを展開しています。
技術投資が競争優位を定義しています:デジタルインクジェット印刷機、ライナー廃棄物回収スキーム、埋め込みRFIDが原材料の逆風にもかかわらずマージン向上を促進しています。UPM RaflatacのRafCycleプログラムは循環経済ポジショニングの典型例であり、ライナー廃棄物を回収して再利用のためのリサイクル紙に変換しています。プライベートエクイティによる統合は、ファンドが再販可能なプラットフォームを構築するために専門知識を持つ地域コンバーターを集約するにつれ、継続する見込みです。
コンバーターと機器ベンダー間の戦略的パートナーシップが拡大しています。上位10社のうち数社は、炭酸ソフトドリンクラインのダイレクト・トゥ・コンテナ印刷ステーションを共同開発するためにHPおよびXeikonと複数年の供給契約を締結しています。他社は入力コストを安定させるために長期ポリプロピレン樹脂契約を確保しています。現在、グラフィックスや接着性を犠牲にすることなくEUおよび米国のリサイクル可能性定義を満たす完全リサイクル可能なモノマテリアルラベル構造の商業化競争が進んでいます。
ラベル産業リーダー
Multi-Color Corporation
CCL Industries
Avery Dennison Corporation
Constantia Flexibles GmbH
Huhtamaki Oyj
- 注:主要企業の掲載順は順位を示すものではありません。
ラベル市場
- CCL Industries Inc.
- Avery Dennison Corporation
- Multi-Color Corporation
- Huhtamaki Oyj
- Constantia Flexibles GmbH
- UPM Raflatac (UPM Group)
- Mondi plc
- Fuji Seal International Inc.
- Fort Dearborn Company
- Lintec Corporation
- 3M Company
- Smurfit Westrock
- Amcor plc
- Taghleef Industries
- Stora Enso Oyj
- Xeikon BV
- KRIS Flexipacks Pvt Ltd
- Royal Sens Group
- Leading Edge Labels and Packaging

市場機会と将来展望
ブランドオーナーが2026年8月12日からのPPWR適用に対応しつつ、生産ライン効率を維持するのを支援する、コンプライアンス対応の循環型ラベル構造には明確な機会がある。特に、PETおよびPP包装向けの水洗剥離型接着システムや、埋め立て処分されるライナー廃棄物を減らすライナーレス感圧型ラベル形式が該当する。PPWRの実施は、統一された識別とマシンリーダブルなラベリングに対する需要も後押しし、今後発行される欧州委員会の実施法令に沿った耐久性のある基材と2次元コードおよび検証済みのリサイクル材料含有率主張を組み合わせられるコンバーターに機会をもたらす。
スマートかつコネクテッドなラベリングは、コンバーターが材料とデータサービスを組み合わせて収益化できる別の経路である。投資活動の証拠は既に見られる。2026年4月、Avery Dennisonは、サプライチェーン向けのセンサー対応識別を拡大するため、Wiliotに7,500万米ドルの少数株出資を発表し、RFIDおよびコネクテッドパッケージング機能の需要をさらに強化した。統合と機能強化はまた、急成長するフォーマットにおける競争範囲を再形成しており、CCL IndustriesがSleever International(シュリンクスリーブラベル、フィルム、適用装置)の買収を2026年6月に完了させたことがその例である。これにより、飲料および personal care ブランドが装飾と規制対応内容を組み合わせるために使用する統合スリーブソリューションが強化される。総じて、これらの動きは、コンプライアンス対応材料、可変データ、そして世界的なブランド展開全体における適用性能をエンドツーエンドで提供するサプライヤーへの需要を示している。
Recent Industry Developments in ラベル市場
- 2026年6月:CCL Industriesは、Sleever International Company SAの買収を完了し、シュリンクスリーブラベル、押出フィルム、適用装置の能力を追加した。この取引により、CCLはスリーブ材料と機械にわたる統合オファリングを強化し、ブランドオーナーがフルボディ装飾とコンプライアンス表記の統合へシフトすることを支援する。
- 2026年5月:Multi-Color Corporationは包括的な財務再構築を完了し、プレパッケージ型のChapter 11手続きから脱却した。この資本再編により債務が削減され、新たなエクイティ資金が追加され、プレミアム装飾およびデジタルラベル生産能力への継続投資に向けた財務上の柔軟性が改善した。
- 2026年4月:Avery Dennisonは、サプライチェーン向けのフィジカルAIを拡大するため、Wiliotに7,500万米ドルの少数株出資を発表し、インレイ設計、製造、商業パートナーとしての優先的な地位を確立した。この動きは、トレーサビリティ、在庫効率、認証用途のために材料とデータキャリアを組み合わせるコネクテッドラベルの勢いをさらに強化する。


ラベル市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、ラベル市場は、主要なラベルフォーマットおよび印刷方法にわたり、包装・出荷された商品の識別、装飾、および必要情報の提供を目的として使用されるラベルの販売を対象とし、金額ベースで報告する。
調査対象外:独立した包装材(カートン、ボトル、フレキシブルパックなど)およびラベル供給に含まれない印刷機器の販売は対象外とする。
セグメンテーション概要
- タイプ別
- 感圧式ラベル
- シュリンクラベル
- インモールドラベル
- ラップアラウンドラベル
- その他のタイプ
- 材料別
- 紙
- ポリプロピレン(PP)
- ポリエチレン(PE)
- ポリエチレンテレフタレート(PET)
- その他の材料
- 印刷技術別
- フレキソ印刷
- オフセット印刷
- グラビア印刷
- デジタルインクジェット印刷
- その他の印刷技術
- エンドユーザー産業別
- 食品
- 飲料
- ヘルスケア・医薬品
- 化粧品・パーソナルケア
- 化学品・工業用
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 中東・アフリカ
- 中東
- アラブ首長国連邦
- トルコ
- サウジアラビア
- アフリカ
- 南アフリカ
- ナイジェリア
- その他のアフリカ
- 中東
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要プールの枠組みを構築し、測定可能な包装活動にモデルを結びつけるために活用した。国連コムトレードの貿易統計、米国国勢調査局の製造出荷データ、ユーロスタットの製造・貿易統計、世界銀行の鉱工業生産指数などの公開情報源を用いて、方向性、ミックスシフト、地域別モメンタムを追跡した。また、基材のシフトがラベル材料の選択に影響を与えることから、ISOなどの機関からの技術・規格情報、OECDや各国環境機関などの情報源からの包装廃棄物・リサイクルに関するシグナルも参照した。
これらのシグナルを実用的な市場モデルに変換するため、包装バリューチェーンの関連部分における上場企業の開示資料および投資家向けプレゼンテーションも活用し、設備増設や技術採用については信頼性の高い包装・印刷メディアを用いて追加的なクロスチェックを行った。必要に応じて、企業財務・ニューススクリーニングにはライセンスデータベース、スマートラベル活動には特許情報、主要材料・ロールの輸出入チェックには出荷レベルのデータを使用した。このデスクリサーチリストはあくまで例示であり、調査中のデータ収集、クロスチェック、および確認のために追加情報源も使用した。
一次インタビューおよびサーベイ
一次調査は、デスクリサーチけでは十分に検証できない規模算定の前提条件、特にフォーマット別ラベルミックス、価格動向、コンバーターにおける使用条件を検証するために活用した。コンバーター、材料サプライヤー、印刷ソリューション関係者、ブランドまたは包装チームの担当者と対話し、感圧ラベル、シュリンクラベル、インモールドラベル、ラップアラウンドラベルの採用状況を検証するとともに、具体的な進行中プロジェクトにおける発注内容と地域別成長の見通しを整合させた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:29% | CXO:13% | アジア太平洋:46% |
| 中位層:57% | 部門・ユニットリーダー:38% | 欧州・中東・アフリカ:30% |
| 中小規模プレイヤー:14% | マネージャー:49% | 南北アメリカ:24% |
市場規模算定と予測
規模算定は、地域別の包装・出荷活動からラベル需要を再構築するトップダウンアプローチから始まり、フォーマットミックスおよびエンドユーズ別の典型的なラベル使用パターンを用いてその活動をラベル消費量に変換する。主要インプットには、包装消費財の生産動向、ラベル技術ミックス(感圧、シュリンク、インモールド、ラップアラウンド)、紙とフィルム間の基材シフト、デジタル対従来型印刷の普及率、主要材料ファミリー別の平均価格動向が含まれる。これらの変数を組み合わせることで、単一の見出し前提ではなく、生産・貿易シグナルに基づいて追跡可能な金額推計が得られる。
合計値は、選択的なボトムアップチェックによって裏付けられる。サンプリングしたサプライヤー収益を積み上げ、チャネルとの対話を通じて価格帯を検証し、一部の高視認性ラベルタイプについては平均販売単価×数量のロジックを適用して合計値の妥当性を確認する。企業開示においてラベルと隣接する包装収益が分離されていない場合は、プレゼンテーションからの製品ミックスの手がかりとインタビューベースの分割を使用し、地域別包装集約度に対して再確認する。予測については、インタビューで収集した変数レベルの見通しに基づくシナリオ分析を使用し、包装食品・飲料の生産量、サステナビリティ主導の材料代替、デジタルインクジェットおよびスマートラベリング要件の採用ペースについて異なる結果を反映したシナリオを設定した。
データ検証と更新サイクル
検証は複数のパスを通じて実施されるため、最終数値が単一の情報源や単一の前提に依存することはない。モデルのアウトプットを、製造出荷、主要ラベル材料の貿易フロー、地域レベルの包装生産動向などの独立したシグナルと比較する。回答者の説明と一致しない大きな乖離が生じた場合は、フォローアップを行いインプットを修正する。
最終承認前に、第二のアナリストがロジック、インプット範囲、前年比変化をレビューし、異常値が検出された場合はインタビュー対象者への再連絡または追加のデスクチェックを実施する。
レポートは年次で更新され、主要な設備増設、包装ラベルに影響する規制変更、基材価格の急激な変動など重要なイベントが発生した場合には中間更新を行う。納品直前に、アナリストが主要前提条件の最新確認を実施し、クライアントが元の定義と計算ステップに沿った最新の見解を受け取れるようにする。
Mordor Intelligenceのグローバルラベル市場規模と他の公表推計との比較
ラベルの公表市場規が大きく乖離して見える場合があるのは、スコープの境界が異なる形で設定されており、数量の価格付けとスケーリングに使用されるインプットが公表物間で一致していないためである。差異は通常、ラベルと隣接する包装のどちらとして計上されるか、価格が固定価格で報告されるか現行価格で報告されるか、および基礎となる前提条件がどの程度の頻度で更新されるかに起因する。
リリースライナーは一部の調査で追加項目として含まれることが多い。この項目はMordor Intelligenceのスコープ外であり、ライナーおよび関連材料を一つの数値にまとめた推計と比較すると、当社の数値は低くなる傾向がある。その他の乖離は、数量のみの記述(例:平方メートル)を単一の混合価格で金額に変換すること、または基材サイクルや地域別ミックスシフトを確認せずに積極的な価格上昇を適用することから生じる。通貨のタイミングや、主要な樹脂・紙の価格変動後にモデルが更新されているかどうかも、報告されるUSD合計値に影響を与える可能性がある。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 47.01 ビリオン 米ドル(2025年) | |
| 業界誌A | 44.80 ビリオン 米ドル(2024年) | 印刷包装ラベルのフレームを使用し、異なる基準年の固定価格で数値を提示しているため、材料コストとミックスシフトが動いている場合に名目成長率を過小評価する可能性がある。 |
| 業界出版社B | 56.40 ビリオン 米ドル(2030年) | より早い基準年からの長期見通しを公表しており、ライナーなどの隣接項目を同一の数値に含めている可能性があり、ラベルのみの定義と比較して合計値が高くなる。 |
この比較は、乖離の大部分が、隣接コンポーネントの束ね方、使用される年と価格基準、およびラベルミックスの金額への変換方法によって説明されることを示している。インプットを包装活動、フォーマットミックス、現実的な価格推移に結びつけることで、最終推計は地域・年度をまたいで再現・監査しやすいものとなっている。


レポートで回答される主要な質問
2031年のラベル市場の予測値は?
このセクターは2031年までに642億6,000万米ドルに達すると予測されています。
2031年にかけて最も急成長しているラベルタイプは?
シュリンクスリーブはフルボディグラフィックスとリサイクル性の優位性により、CAGR 6.25%で進展しています。
持続可能性義務はラベル材料にどのような影響を与えるか?
ボトルへの30% rPET使用を義務付ける規制が、ボトル・トゥ・ボトルループに対応したPETフェイスストックとウォッシュオフ接着剤への需要を移行させています。
デジタルインクジェット印刷がラベリングでシェアを拡大している理由は?
可変データシリアライゼーションと迅速な納期に対応しており、印刷技術売上高においてCAGR 6.91%を促進しています。
2031年にかけて最高のCAGRを記録すると予測されている地域は?
中東・アフリカは小売の近代化と食品安全規制の浸透により7.11%で成長する見込みです。
最終更新日:


