
GCCラベルおよびリリースライナー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
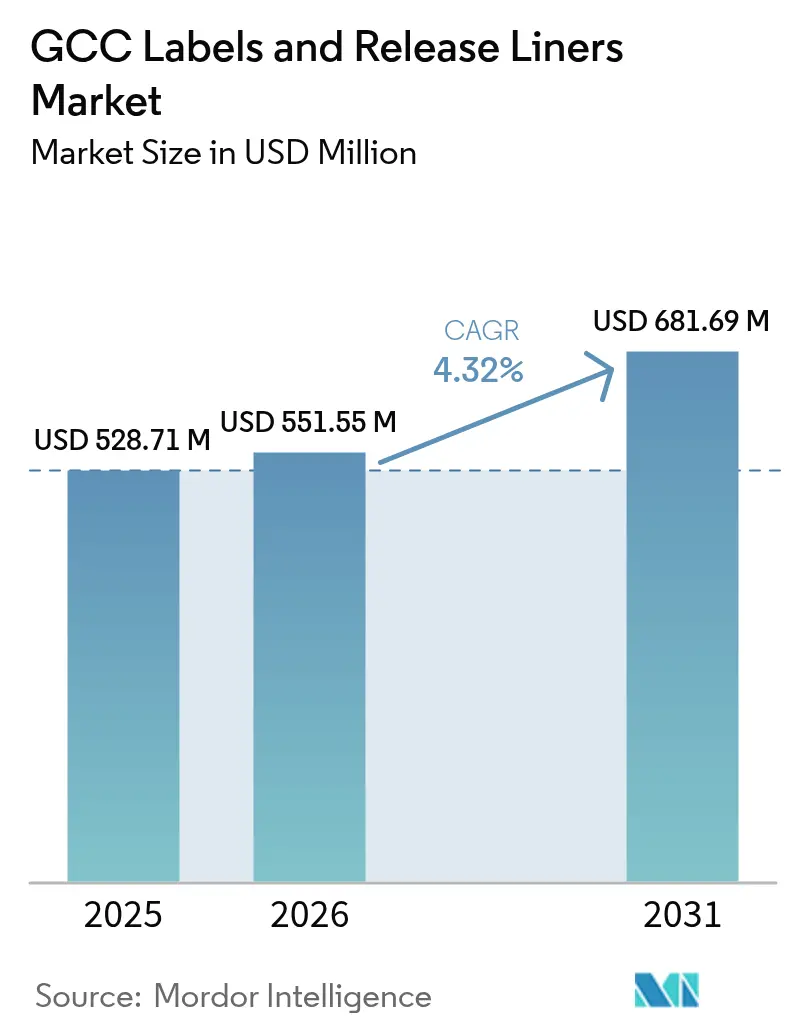
| 基準年の市場規模 (2025) | 528.71 百万米ドル |
| 市場規模 (2026) | 551.55 百万米ドル |
| 市場規模 (2031) | 681.69 百万米ドル |
| Growth Rate (2026 - 2031) | 4.32 % |
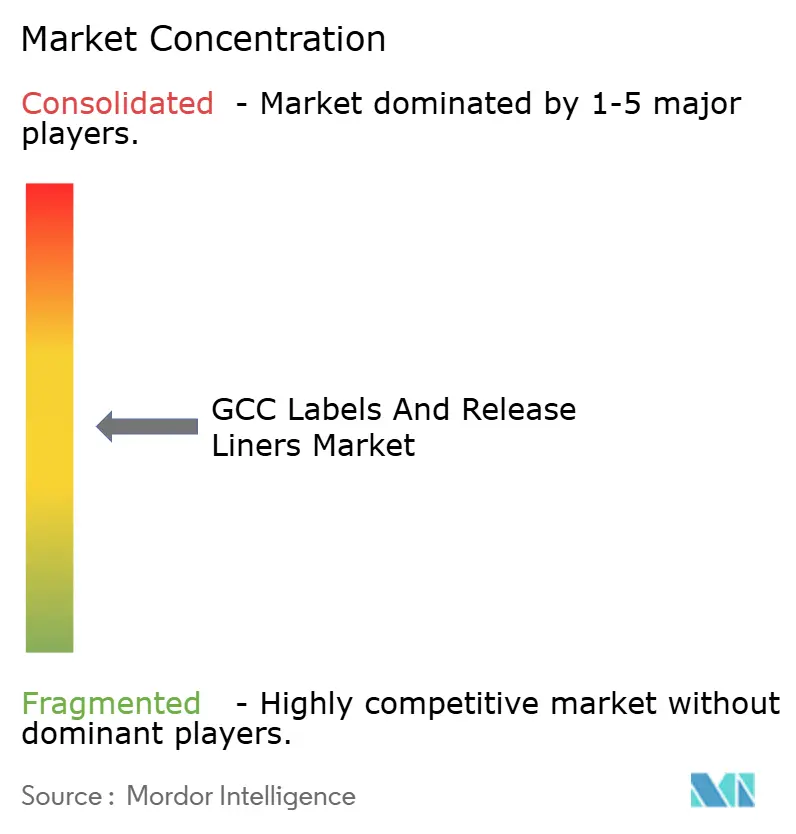
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるGCCラベルおよびリリースライナー市場分析
GCCラベルおよびリリースライナー市場規模は2025年にUSD 5億2,871万と評価され、2026年のUSD 5億5,155万から2031年にはUSD 6億8,169万に達すると推定され、予測期間(2026年〜2031年)中のCAGRは4.32%となっています。この拡大は、食品・飲料・化粧品・医薬品分野に産業資本を投入する国家多角化プログラムと歩調を合わせており、これらの分野はいずれもデータ豊富な多言語対応ラベルを必要としています。需要はまた、可変データ配送ラベルを必要とする急成長中の電子商取引事業や、地域のフィルム供給を確保する石油化学投資からも恩恵を受けています。湾岸保健当局による2025年のQRコードシリアライゼーション規則などの技術的義務は、単位用量あたりのラベル数を増加させることでさらに需要を押し上げています。こうした背景のもと、感圧構造が依然として主流を占めていますが、収縮スリーブ、フィルムライナー、デジタル印刷による短納期対応が最も高い成長を記録しています。これは、コンバーターがプレミアム美観、サステナビリティ、ジャストインタイム履行を志向しているためです。したがって、戦略的な機会はハイブリッドプレス、モノマテリアルフィルム、QRコードを規制当局ホスト型説明書に接続するターンキー電子ラベリングプラットフォームに集中しています。
レポートの主要な要点
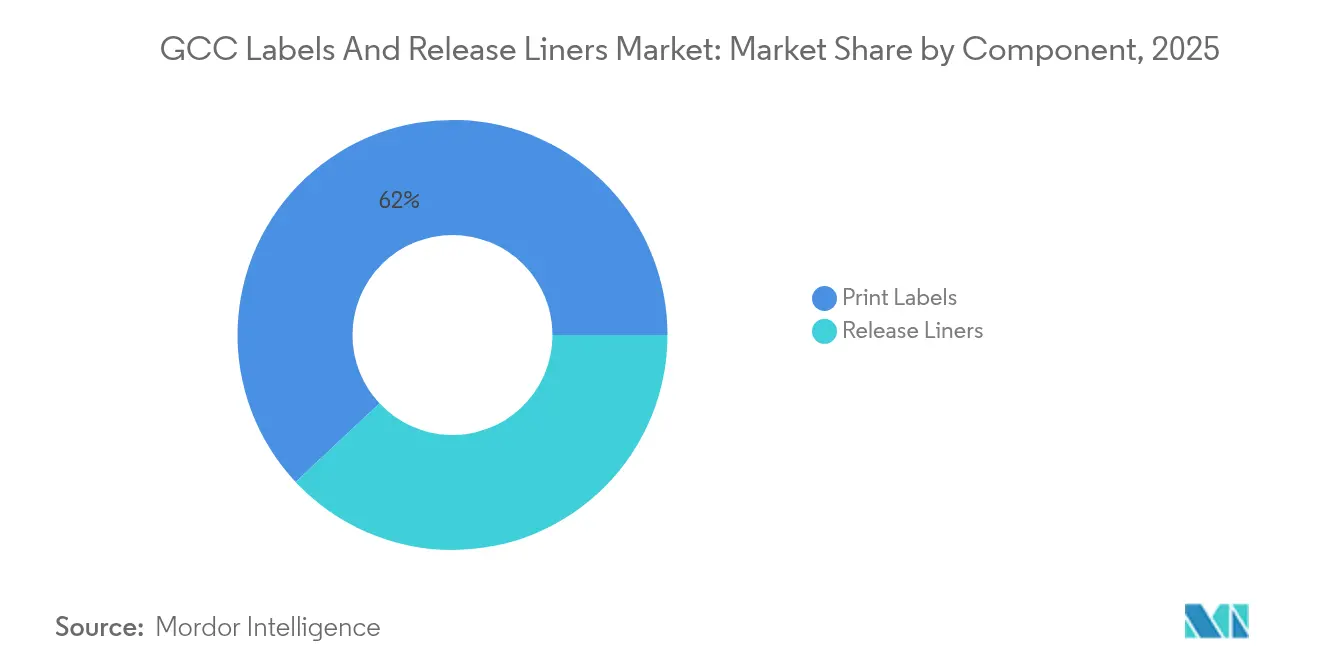
- コンポーネント別では、プリントラベルが2025年のGCCラベルおよびリリースライナー市場シェアの61.98%を占め、リリースライナーは2031年までに5.42%のCAGRで成長すると予測されています。
- 表面材料別では、紙が2025年のGCCラベルおよびリリースライナー市場規模の53.92%を占め、フィルムライナーは2031年までに5.86%のCAGRで拡大する見込みです。
- 印刷プロセス別では、フレキソグラフィーが2025年に35.21%の収益シェアでトップとなり、デジタルプレスは2031年までに6.61%の最高CAGRを記録すると予測されています。
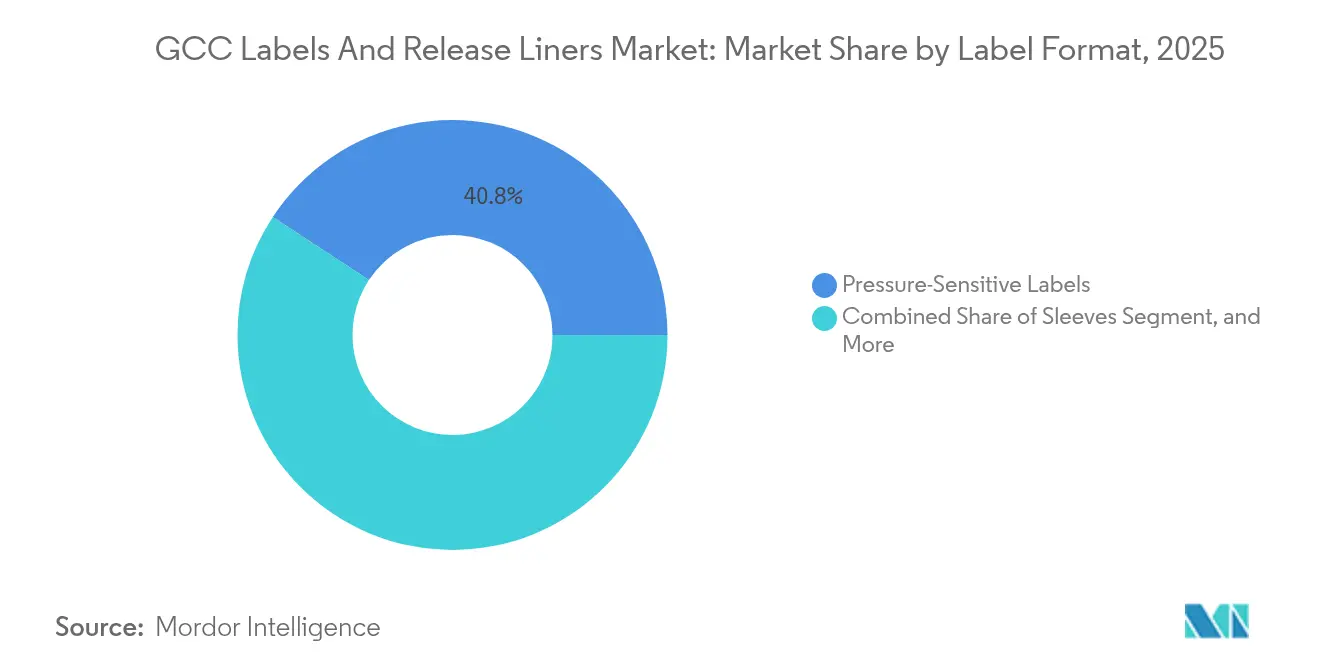
- ラベル形式別では、感圧ラベルが2025年のGCCラベルおよびリリースライナー市場規模の40.75%を占め、収縮スリーブは2031年まで年率5.21%で成長すると予測されています。
- エンドユーザー別では、食品が2025年のGCCラベルおよびリリースライナー市場規模の28.15%を維持し、化粧品は2026年から2031年にかけて6.44%のCAGRで最も急成長するセグメントとなっています。
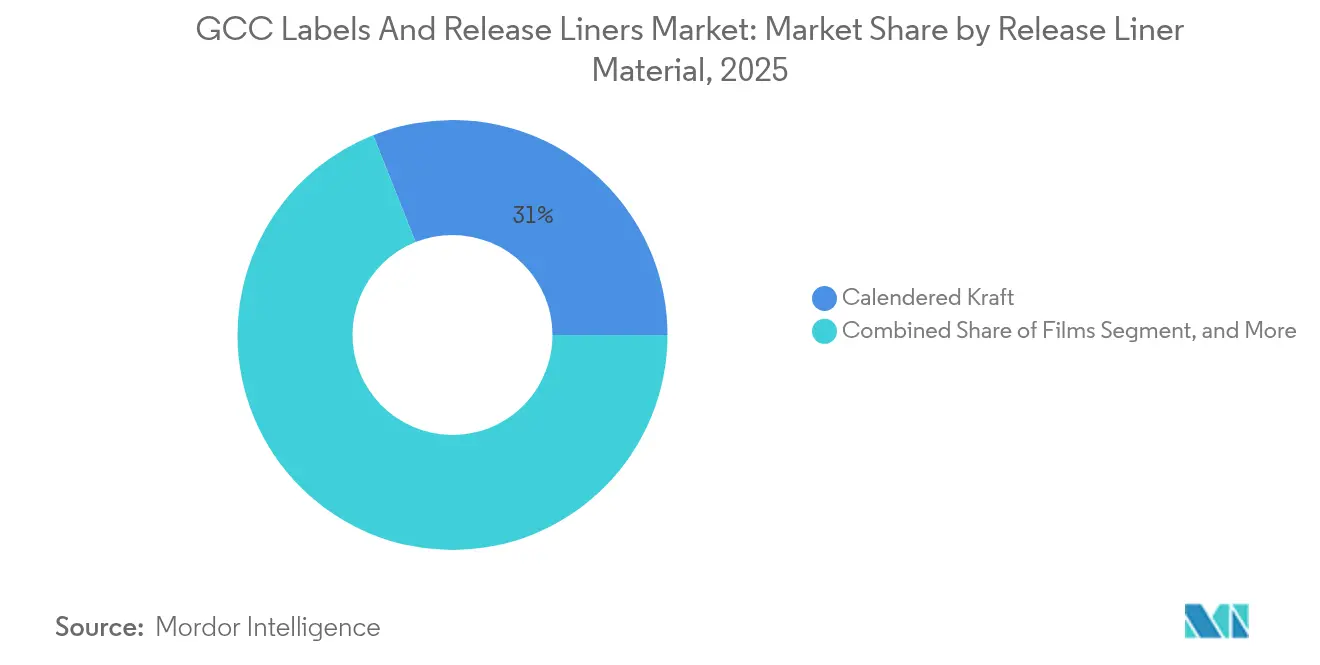
- リリースライナー材料別では、カレンダー加工クラフト紙が2025年のGCCラベルおよびリリースライナー市場規模の31.02%を占め、フィルムは2031年までに5.61%のCAGRで成長すると予測されています。
- リリースライナー用途別では、ラベルが2025年のGCCラベルおよびリリースライナー市場規模の46.21%を占め、医療用途は2031年までに6.73%のCAGRを記録すると予測されています。
- 国別では、サウジアラビアが2025年のGCCラベルおよびリリースライナー市場シェアの59.97%を占め、アラブ首長国連邦は2031年までに6.58%のCAGRで最も速い成長ペースを示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
推進要因の影響分析*
| 推進要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 化粧品・食品・飲料セクターの急成長 | +1.2% | サウジアラビア、アラブ首長国連邦、カタール | 中期(2〜4年) |
| 電子商取引パッケージング需要の拡大 | +0.9% | アラブ首長国連邦、サウジアラビア、カタール、バーレーン | 短期(2年以内) |
| トラック・アンド・トレース向けスマートラベルの台頭 | +0.8% | サウジアラビア、アラブ首長国連邦 | 短期(2年以内) |
| 政府のビジョン2030多角化イニシアチブ | +1.1% | サウジアラビア、アラブ首長国連邦 | 長期(4年以上) |
| ハラール認証輸出ラベリングの急増 | +0.5% | サウジアラビア、アラブ首長国連邦 | 中期(2〜4年) |
| GCCにおける石油化学フィルム生産能力投資 | +0.7% | サウジアラビア、アラブ首長国連邦 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
化粧品・食品・飲料セクターの急成長
中東・北アフリカの美容売上高は2025年までにUSD 600億(USD 460億からの成長)に達する軌道にあり、プレミアムスリーブ、メタリックホイル、ハラール認証感圧ラベルに対する地域需要を押し上げることが期待されています。[1]PwC中東、「MENA美容レポート」、PWC.COM サウジアラビア食品医薬品庁は2024年に製品登録のリードタイムを短縮し、Asteriのようなブランドが6ヶ月以内に15市場への輸出許可を取得できるようにしました。並行する食品投資が需要量を増幅しています:Almaraiは2028年までに乳製品・ジュース・ベーカリーの新ラインにUSD 48億を充当し、ネスレは2025年にジェッダにUSD 7,200万の工場を開設しました。ドバイ・インダストリアル・シティは2024年中に食品・飲料分野でAED 3億5,000万(USD 9,530万)の資本を追加し、25社の新テナントと数百万平方フィートの賃貸スペースをもたらしました。これらの拡大は総じて、ブランドが多言語栄養パネル、改ざん防止パッケージング、プレミアムな棚での訴求力を求める中、GCCラベルおよびリリースライナー市場への安定したスループットを確保しています。
電子商取引パッケージング需要の拡大
湾岸のオンライン小売売上高は2027年までにUSD 630億に達すると予測されており、サウジアラビアは2029年までにUSD 240億を寄与する見込みです。[2]マッキンゼー・アンド・カンパニー、「GCC電子商取引成長予測」、MCKINSEY.COM 電子商取引事業者は、QRコード、注文ID、パーソナライズされたメッセージを掲載できる耐久性のある配送ラベルを必要としています。Saudi GrapchoはDurst、Xeikon、Gallusのデジタルプレスを2024年に導入し、1,000ユニット未満のロットに対して24時間の納期を実現しました。アラブ首長国連邦はアル・マクトゥーム国際空港、ジェベル・アリ港、エティハド鉄道を活用してフルフィルメントを集約し、印刷・梱包・通関対応ラベリングをワンルーフで提供するコンバーターを誘致しています。2025年に関税品目を13,400項目に拡大する新たな通関規則により、すべての荷物への正確な関税申告の必要性が高まっています。こうした動向はコンバーターを高速デジタルワークフローへと向かわせ、GCCラベルおよびリリースライナー市場の成長を強化しています。
トラック・アンド・トレース向けスマートラベルの台頭
湾岸の規制当局は現在、医薬品および医療機器にQRコード付き電子リーフレットを義務付けており、アラブ首長国連邦のタトミーン(Tatmeen)プラットフォームはすべての単位用量への固有識別子を求めています。[3]アラブ首長国連邦保健予防省、「タトミーンプラットフォーム」、MOHAP.GOV.AE そのため、コンバーターは2Dコード検証、セキュアショートリンク生成、600dpiの読み取り性を保証する高解像度印刷に投資しています。RFIDの活用は医療分野を超えて拡大しています:ランドマーク・グループは2024年に600店舗以上にスマートタグを導入し、在庫ロスを削減するとともに、食料品・アパレル分野でも同様のプロジェクトを促進しています。物流プロバイダーはパレットラベルにNFCチップを追加して通関手続きを自動化し、2030年までに世界の物流上位25位入りを目指すサウジアラビアの目標と連携しています。これらの要件は、広い温度変化に耐え、水分に耐性を持つフィルムライナーを優遇し、GCCラベルおよびリリースライナー市場内でプレミアム収益源を刺激しています。
政府のビジョン2030多角化イニシアチブ
サウジアラビアは、電子機器・再生可能エネルギー・自動車クラスター向けのUSD 1,000億規模のAlatファンドを背景に、2035年までに36,000工場の規模拡大を計画しています。アラブ首長国連邦の「メイク・イン・UAE」およびドバイ・アジェンダD33は、10年間の税制優遇措置と完全外国人所有権を付与し、2024年までにドバイ・インダストリアル・シティに1,100社以上のテナントを誘致しています。新設されるすべての施設は、GS1およびISO規格に準拠した安全ラベル、資産タグ、サプライチェーントラッキングを必要としています。モハメッド・ビン・ラーシド行政学校は、2000年から2022年にかけてサウジアラビアとオマーンの多角化スコアが二桁の改善を示したと指摘しており、構造的な勢いを確認しています。設計・印刷・コンプライアンスサービスを単一のワークフロー内で提供するコンバーターは、長期契約を獲得する好位置にあり、GCCラベルおよびリリースライナー市場の成長を支える存在となっています。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響期間 |
|---|---|---|---|
| 原油由来原材料価格の変動 | -0.6% | サウジアラビア、アラブ首長国連邦 | 短期(2年以内) |
| デジタルメディアからの競争圧力 | -0.3% | アラブ首長国連邦、サウジアラビア | 中期(2〜4年) |
| 接着剤・化学品への輸入関税 | -0.4% | GCC全域 | 短期(2年以内) |
| 先進コンバーティング向け熟練労働力の不足 | -0.5% | サウジアラビア、アラブ首長国連邦、カタール | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原油由来原材料価格の変動
サウジアラビアは2024年に石油化学フィードストック価格を引き上げ、接着剤・フィルムのマージンを圧迫し、National Company for Manufacturing Packaging Materialsの利益が92.5%落ち込む結果をもたらしました。原油は2024年中にUSD 70から90ドル/バレルに急騰し、アクリル系接着剤とPET樹脂のコストが最大20%上昇しました。紅海の輸送混乱により貨物料金が約60%増加し、輸送期間が最大14日延長され、コンバーターはグローバル調達戦略の再検討を余儀なくされています。2028年までに年産670万トンのポリマー能力に達するBorogueのような後方統合を持つ大手企業は変動をある程度緩和できますが、中小コンバーターは依然としてリスクにさらされています。アジア産フィルム輸入に対するアンチダンピング関税が価格を安定させる可能性はありますが、既存在庫が消化されるまで緩和は見込めません。
デジタルメディアからの競争圧力
Domino Printing Sciencesは2024年7月に、ボトルキャッププリンターを発表しました。このプリンターはキャップに直接QRコードを毎時44,000ユニットの速度で刻印し、飲料カテゴリにおける外部ラベルを代替する可能性があります。消費者向け電子機器ブランドは取扱説明書やリサイクルガイドを提供するためにNFCチップを段ボールに埋め込み、紙ラベルの需要を削減しています。Gulf Print and Pack 2024では、AIワークフローと段ボール・金属・ガラス素材に対応したダイレクト・トゥ・サブストレートプレスが披露され、汎用湿式接着ラベルの需要量を侵食しています。コンバーターは改ざん防止ホログラム、温度反応インク、拡張現実トリガーで対応しているものの、一部のブランドオーナーがラベルレスパッケージングのテストを行うなかでマージン圧力は続いています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
医療用シリアライゼーションの加速に伴いリリースライナーが台頭リリースライナーは2025年に、単位レベルのシリアライゼーションに備える製薬・医療機器メーカーの関心が高まるなかで注目を集めました。プリントラベルが収益の61.98%を占める一方、すべての改ざん防止製薬ラベルにはシリコンコーティングされたバッキングが含まれることから、ライナーの消費量はより速いペースで成長しました。サウジアラビアのシリアライゼーション規則により、ブリスターパック・バイアル・シリンジの年間生産量が何百万単位も増加し、それぞれがクリーンルームでの取り扱いに耐えられる高品質のリリースライナーを必要としています。ISO 13485認証を持つコンバーターは、新たなパッケージングラインごとに10〜15トンのライナーを処理しており、GCCラベルおよびリリースライナー市場内での安定した需要を牽引しています。
今後を見据えると、薄型ライナーおよびリサイクル可能なポリプロピレンフィルムへのシフトは、シリコンコーティング・スリッティング・ダイカットをワンルーフで管理する統合サプライヤーに有利に働くと見込まれています。中小プリンターは引き続き高ボリュームの食品・飲料ラベルに注力するかもしれませんが、商品価格が変動するなかでマージンは伸び悩む見通しです。したがって、戦略的投資は特殊コーティングおよび医療用クリーンルーム施設に集中する傾向にあり、これらの分野は参入障壁が高く、契約期間も長くなっています。
注記: すべての個別セグメントのシェアはレポート購入後に閲覧可能


表面材料別:
フィルムがサステナビリティと耐久性トレンドを後押し紙は2025年に印刷適性とコスト優位性から53.92%のシェアを維持し、フィルムライナーは耐湿性・透明性・リサイクル性の強みに支えられて5.86%のCAGRを達成しました。SABICのTRUCIRCLE樹脂とTaghleefのリサイクルコンテンツ入りBOPPは、輸出市場における新興の拡大生産者責任義務を満たすブランドオーナーの支援に貢献しています。Borealisのモノマテリアルラミネートはメカニカルリサイクルを簡素化する特徴を持ち、循環性の証明を求める飲料・化粧品業界から高く評価されています。
将来の需要は、温度変化や結露にさらされる収縮スリーブ、インモールドラベル、物流タグに集中しています。ポリエチレンフィルムは収縮トンネル内で複雑なボトル形状に適合し、PETフィルムは高速ダイカット向けの寸法安定性を提供します。GCCラベルおよびリリースライナー市場は、したがって、紙からの緩やかなシフトを示しており、ただし常温保存の食料品においては触覚的な訴求力とコンポスト可能なオプションが消費者に支持されることから、紙は引き続き定着した地位を保つと見られます。
印刷プロセス別:
デジタルプレスが短ロット・可変データ需要を取り込むフレキソグラフィーは2025年に収益の35.21%でトップを占めた一方、デジタルプレスは電子商取引・パーソナライゼーション・義務化されたQRコードに牽引されて6.61%のCAGRを記録しました。Saudi GrapchoのDurstおよびXeikon設備は現在24時間以内に注文を処理し、かつては地域のフルフィルメントセンターを阻んでいたリードタイムを短縮しています。最新のデジタルエンジンはインライン検査を伴いながら毎分約40メートルで稼働し、最大5,000線形メートルのバッチでコスト競争力を持ちます。
グラビアは超長尺の収縮スリーブロットにおいてニッチな地位を保ち、オフセットはメタリックインクとファインスクリーンを必要とする高級化粧品に対応しています。スクリーンおよびホットフォイルプロセスは需要の5%未満を占め、ハイブリッドプレス(アナログカラーとデジタル可変ヘッドの組み合わせ)が中ボリュームソリューションとして位置付けられています。可変データ要件が拡大するにつれ、GCCラベルおよびリリースライナー市場におけるデジタルシェアは2027年以降さらに加速する見込みです。
ラベル形式別:
スリーブがプレミアムな棚存在感を獲得感圧形式は2025年に価値の40.75%を支配しており、これはそのアプリケーション速度と既存充填ラインとの互換性によるものです。しかし、収縮スリーブは5.21%のCAGRを記録しており、飲料・化粧品分野が360度グラフィックスと内蔵改ざん防止機能を重視していることが背景にあります。Pure Ice Creamのドバイでの新設予定施設はこのシフトを体現しており、全身スリーブで包まれたプレミアムタブ向けに新ラインを設置しています。湿式接着ラベルは大量生産の水ボトルにおけるローコスト選択肢として残っていますが、PS接着剤が同等のライン速度で稼働できるようになったことから、そのアドバンテージは縮小しています。
インモールドラベリングは成形プロセス中にグラフィックスを埋め込むことでシームレスなリサイクルを実現します。SABICはコンテナとラベル全体をポリオレフィン廃棄物流に再導入できるPP樹脂を開発しており、プラスチック税が迫るなかで明確な優位性を持っています。今後、マルチフォーマットポートフォリオを習得したコンバーターは、GCCラベルおよびリリースライナー市場内でブランドがSKU全体にわたってPS・スリーブ・インモールドラベルソリューションを組み合わせる需要を取り込んで成長を実現するでしょう。
注記: すべての個別セグメントのシェアはレポート購入後に閲覧可能
エンドユーザー産業別:
化粧品が食品を上回り最速成長セグメントに食品は2025年に28.15%のシェアを保持し、最大の面積ベースのラベル需要量を生み出し続けています。しかし化粧品は年率6.44%で拡大しており、地域の美容支出・輸出野心・ハラール認証規則の恩恵を受けています。新たな化粧品ラインでは、商品ラベルに比べてプレミアムを要求する高精細画像・テクスチャーバーニッシュ・メタリックアクセントが求められることが多いです。飲料パッケージングは、混雑した棚での差別化を目的に収縮スリーブを活用するフレーバーウォーターやエナジードリンクを中心に、人口動態の追い風を受けて成長しています。
医療用ラベルはシリアライゼーション義務に支えられて着実に成長しています。Avalon Pharma・Acino・その他のメーカーは現在、UVフルオレッセントインクとマイクロテキストを用いた改ざん防止構造を指定し、技術的複雑性を高めています。潤滑剤・建築化学品・物流などの産業用途は耐溶剤性接着剤と耐久性フィルムを必要としており、消費者カテゴリにおける景気変動に対するヘッジとなっています。
リリースライナー材料別:
シリコンコーティング効率によりフィルムが前進カレンダー加工クラフト紙は2025年に低コストと食品ラベルに適した剛性から31.02%のシェアを確保しました。フィルムライナーは現時点では規模が小さいものの、廃棄物削減とプレス速度向上を実現する薄いゲージをコンバーターが活用することで5.61%のCAGRを示しています。PETおよびPPフィルムは寸法安定性を維持し、毎分200メートルでの精密なダイカットを可能にしており、これは高生産性の製薬ラインに不可欠です。Borouge が100%リサイクルポリプロピレンの供給契約を締結したことは、多国籍企業のサステナビリティスコアカードを満たす循環型代替品への勢いを裏付けています。
フッ素ポリマーコーティングまたは帯電防止処理を施した特殊紙は、剥離力の許容差が重要な電子機器・医療ニッチに対応しています。薄いフィルムへのシリコンコーティングの投資障壁は中小プレイヤーを排除しやすく、業界の集約化を促進しています。医療・電子機器工場がさらに稼働し始めるにつれ、GCCラベルおよびリリースライナー市場においてフィルムのシェアが拡大すると予想されます。
注記: すべての個別セグメントのシェアはレポート購入後に閲覧可能
リリースライナー用途別:
医療用シリアライゼーションが最速成長を牽引ラベルは2025年のリリースライナートン数の46.21%を占めており、消費者向け・産業向け製品にわたる広範な使用を反映しています。しかし医療用途は最も速い成長を示しており、6.73%の成長率はすべてのブリスターおよびバイアルへの固有識別子の付加を義務付ける湾岸シリアライゼーション規則に牽引されています。各無菌パッケージには公開・非公開のセキュリティ特性を持つ多層ラベルが必要とされることが多く、ライナー需要を押し上げています。
テープは建設・自動車・電子機器組立において安定した需要を見出しており、両面接着剤がプラスチック・金属・複合材を接合しています。産業用保護フィルムはガラス・金属・複合材パネルを製造・輸送中の損傷から保護しており、ビジョン2030のもとで新工場が誕生するにつれて成長が見込まれるセグメントです。グラフィックフィルムは、複雑なカーブへの適合性のためキャストビニールライナーを活用するビークルラップと小売サイネージにおける需要を補完しています。
地域分析
サウジアラビアラベルおよびリリースライナー市場
サウジアラビアは2025年におけるGCCラベルおよびリリースライナー収益の59.97%を創出しており、大規模な食品・飲料プロジェクトおよび国家産業開発・物流プログラムによって支えられている。SFDAの承認手続きの合理化より、国内ブランドの輸出加速が促進され、国内印刷ロットがさらに拡大している。ザーラ・アル・ワハの新包装工場は2025年3月に操業を開始し、原料価格の高騰が中小コンバーターを圧迫する中でも国内生産能力を増強している。キング・アブドゥッラー経済都市およびジェッダ陸上橋の物流回廊は、アフリカおよび南アジア向け出荷のリラベリングハブとして同国を位置づけている。
アラブ首長国連邦ラベルおよびリリースライナー市場
アラブ首長国連邦は2031年にかけて6.58%という最も高い成長率で拡大すると予測されている。ドバイ・インダストリアル・シティは2024年に3億5,000万アラブ首長国連邦ディルハム(9,530万米ドル)の食品投資を受け入れ、現在1,100社を超える工業テナントを擁している。ボルージュの樹脂生産能力は2028年までに年間660万トンへ拡張される予定であり、地域の樹脂供給基盤を支えている。一方、タトミーンプラットフォームは医薬品印刷業者に対して検証ハードウェアの導入を義務付けている。深水港および貨物鉄道への近接性により、シームレスなマルチモーダル物が可能となり、24時間サービスを求めるeコマース包装クライアントを引き付けている。
GCCラベルおよびリリースライナー市場
カタール、バーレーン、オマーン、クウェートは市場価値の残余部分を形成している。カタールは観光およびイベント主導の需要を活用し、オマーンのマダイン・ネットワークはフレキシブル包装事業を支援し、バーレーンは2025年までにQRコード付き電子添付文書(e-PIL)の導入を計画している。地域の新たな12桁の税関コードは複雑性を増大させており、関税申告と印刷包装を一括提供するコンバーターに有利に働いている。湾岸小国全体として、ハラール認証、特産品輸出、コールドチェーン物流に焦点を当てたニッチな機会を創出しており、これらはすべてコンプライアンスに準拠したラベリングに依存している。
規制環境
GCCのラベルコンバーターは、製品ラベリング義務とパッケージ適合スキームの組み合わせの中で業務を行っており、これらが必要な製品表示情報とマーケティング可能な基材を規定している。サウジアラビアでは、SASOの包装に関する技術規則(WTO TBTプロセスを通じて通知され、G/TBT/N/SAU/1257を含む)がプラスチックや紙などの材料にわたる包装をカバーし、市場アクセスを文書化された適合性評価と参照規格(包装最適化に関するSASO-ISO 18602、および感圧接着ラベル情報に関連するSASOガイダンスを含む)に結び付けている。これに加え、レポートの文脈で言及されている医療分野のトレース・アンド・トレースおよびQRコードによる電子添付文書の要件(UAEのTatmeenプラットフォームを含む)は、医薬品ラベルにおける可変データ内容の割合と検証要件を増加させている。
UAEでは、産業先進技術省(MoIAT)が2025年4月に国家適合マークおよび効率ラベルを更新し、国内製造製品には12か月、輸入製品には6か月の移行期間を設けた。この更新により、複数のカテゴリーで包装およびラベルデザインの変更が必要となった。MoIATはまた、規制対象製品の適合証明手続きも管理しており、連邦法令第20号(2015年)に基づく食品包装への再生プラスチック使用許可に関連する作業も継続しており、FMCGおよびヘルスケアブランド所有者が使用する食品接触ラベリングおよび包装構造における文書化されたコンプライアンスの必要性を強化している。
バリューチェーン分析
GCCのラベルおよび離型ライナーのバリューチェーンは、紙、ポリマーフィルム(BOPP、PET、PE)、感圧接着剤、シリコーン離型コーティング、インク、セキュリティやスマートコンポーネント(2Dコード、RFID/NFCインレイ)などの上流原料および特殊資材から始まる。レポートの文脈で言及されている地域のポリマー生産者や樹脂プラットフォーム(Borougeの拡張計画やSABICの循環型樹脂プログラムを含む)は、フィルムベースのラベル原紙やライナーフィルムを支えており、コンバーターやコーターはシリコーンコーティング、スリッティング/巻き直し、打ち抜き加工、仕上げを提供している。印刷および加工工程では、フレキソ印刷に加え、デジタルおよびハイブリッドワークフローが増加しており、その後に、ヘルスケア分野でのシリアライゼーションとQRコード可読性を支える検査・検証工程が続く。
下流では、ラベルおよびライナー付き構造がFMCG、化粧品、ヘルスケア、産業、物流の各ユーザーに渡り、関税ラベリングの必要性と国境を越えた貿易規則によって流通が形作られている。GCC統合関税表の変更(2025年に導入された12桁コードおよび拡張された関税品目)は、可変データを含む輸送・コンプライアンスラベルの量を増加させ、主要港湾や自由貿易地域周辺で電子商取引や再ラベリングハブに対応するコンバーターへの納期要求を厳しくしている。主要な摩擦点には、高度な加工作業のための熟練労働力、規制対象包装向けの適合材料および試験へのアクセス、デジタル設備群の稼働率などがあり、これにより設備メーカーや地域サービスパートナーは、ダウンタイムを削減し、ジャストインタイムでの供給を支えるために現地サポートを拡大している。
競合環境
Avery Dennison、CCL Industries、UPM Raflatac、3M、Bradyなどの多国籍企業が、接着剤・フィルム・ラベルストックによりサプライチェーンを支えています。Sigma Middle East Labels、RAK Labels、Lawaseqなどの地域コンバーターは、短納期生産によってエコシステムを補完しています。PwCは2024年の中東における合併・買収(M&A)を475件記録し、うち5件がUSD 10億超の案件であり、世界的な景気減速にもかかわらず規模拡大に対する持続的な意欲を示しています。Borouge の後方統合はポリマーフィードストックを確保してコストベースラインを確立する垂直統合戦略の典型です。
装置メーカーも地域でのプレゼンスを拡大しています。Rotoconは2025年3月にITMをGCC販売代理店に任命し、Dubaとリヤドにサービスハブを開設したプレスOEMはデジタルフリート向けのダウンタイムを削減しています。Saudi Grapchoのようなデジタルディスラプターはレートステージ投資を活用して翌日デリバリーを実現し、従来のフレキソ印刷店からシェアを奪っています。一方、DominoのキャッププリンターはGCCのボトラーがラベルレスデザインを採用した場合、飲料分野のラベル需要量を脅かす可能性があります。
品質とコンプライアンスが今やリーダーとフォロワーを分けるカギとなっています。ISO 14001とFSSC 22000の両認証を保有するコンバーターは30%未満であり、資本力のある新規参入者にとって参入機会となっています。ハイブリッド印刷・リサイクル可能なモノマテリアルフィルム・電子ラベリングエコシステムを習得したニッチプロバイダーは高マージンの受注を獲得でき、一方で汎用プレイヤーは樹脂価格の変動とラベルレス技術の収束により継続的な価格圧力に直面しています。
GCCラベルおよびリリースライナー業界のリーダー企業
Avery Dennison Corporation
Taghleef Industries LLC
3M Company
UPM Raflatac Oy
Brady Corporation
- *免責事項:主要選手の並び順不同
GCCラベルおよびリリースライナー市場
- Avery Dennison Corporation
- CCL Industries Inc. (Pacman CCL)
- Taghleef Industries LLC
- 3M Company
- UPM Raflatac Oy
- Brady Corporation
- Sigma Middle East Labels Industries LLC
- Sticker Products Company (Lawaseq)
- Print Pack LLC
- Labels UAE (Mustansir Labels LLC)
- Label Tech UAE LLC
- SoluWise Labels LLC
- Ravenwood Packaging Ltd.
- Fuji Seal International Inc.
- Interlabels Gulf LLC
- Al-Mal Polymer Ltd.
- RAK Labels FZC
- Gulf Printing and Packaging Company
- Saudi Print and Pack Company
- Skanem AS

市場機会と将来展望
機会は、コンプライアンス要件と現地化プログラムが単位当たりのラベル複雑性を高め、より多くの包装活動をGCCの工業地帯に引き込む分野に集中している。ヘルスケア分野では、単位レベルの識別とQRリンク型電子添付文書(レポートの文脈で言及されているUAEのTatmeenプラットフォームを含む)が、高解像度の可変データ印刷、インライン検査、安全なリンク管理の需要を拡大している。これは、ハイブリッド印刷機や検証用ハードウェアへの投資を支えている。貿易・物流分野では、2025年のGCC統合関税表の13,400品目への拡張により、包装や箱への正確で関税固有の可変データの必要性が高まり、ラベリングとキッティングおよび税関対応データワークフローを組み合わせるコンバーターにとっての新たな空白領域が生まれている。
資材の技術革新および現地原料プロジェクトも、フィルムベースのラベル、シュリンクスリーブ、離型ライナーフィルムを支えている。2026年5月、TA'ZIZとAlpha Dhabi Holdingは、アブダビにおける工業用化学品生産のために推定100億米ドルの協業を発表し、包装関連の樹脂やコーティングも含まれる。これは、現地調達によるフィルム構造やコーティング化学の必要性をさらに強めるものである。2026年5月に発表された、Borougeが関与する覚書や供給イニシアチブ(例えば、現地生産HDPE樹脂供給を増加させるためのAl Ain Farms Groupとの覚書)や、アブダビにおける複数の包装製造提案も、包装サプライチェーンのさらなる現地化を示しており、通常、充填ラインに近い場所で導入可能な適合ラベル原紙、ライナー、スマート/トレース・アンド・トレースソリューションの需要を高めている。持続可能性スコアカードやリサイクル可能性の承認が多国籍ブランド所有者の調達ゲートとなるにつれ、取り外し可能かつ浮上性のあるラベル技術やPFAS不使用のフィルムソリューションが、シュリンクスリーブおよびインモールド・感圧フォーマットにおける高付加価値化を支えている。
Recent Industry Developments in GCCラベルおよびリリースライナー市場
- 2026年7月:Avery Dennisonは、そのAD CleanFlake RFIDタグに対してRecyClassのテクノロジー承認を取得し、機械式リサイクル時にラベル部材を除去可能にすることでPETボトルのリサイクル性を支援している。これにより、FMCG分野でのRFID対応スマートラベルの商業的な優位性が強化され、リサイクル性を重視した包装調達要件との整合性も高まっている。
- 2026年2月:Avery Dennisonは、Pragmatic Semiconductorの柔軟な集積回路をインテリジェントパッケージング向けに大規模に統合することで、NFC Connectポートフォリオを拡大した。この動きにより、コンバーターやブランド所有者が一次包装のフォーマットを変更せずに、デジタルコンテンツ、認証、トレース・アンド・トレース機能に連携する接続型ラベルを導入する際の障壁が低減される。
- 2025年9月:Taghleef Industriesは、硬質ポリプロピレン容器の機械式リサイクル時にきれいに分離する設計の取り外し可能なインモールドラベルフィルム技術を発表した。これにより、ブランド所有者や成形業者は、高級な装飾性を維持しつつ、リサイクル工程での汚染を低減する道が開かれ、循環型包装プログラムにおける先進的なラベルフィルムの魅力が高まる。


GCCラベルおよびリリースライナー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本市場は、GCC諸国全体で使用されるラベルおよび離型ライナーの価値を対象とし、これらの製品が最終用途および加工需要向けに販売された時点から計上され、一貫した視点のために米ドルで捉えられている。
対象範囲の除外事項:ラベリング機能を持たない包装基材、印刷機械、インク、または単独の入力資材として販売される接着剤は含まれない。
セグメンテーション概要
- コンポーネント別
- プリントラベル
- リリースライナー
- 表面材料別
- 紙
- フィルムライナー
- 二軸延伸ポリエチレンテレフタレート(BOPP)
- ポリエチレンテレフタレート(PET)
- ポリエチレン(PE)
- その他の表面材料
- 印刷プロセス別
- オフセットリソグラフィー
- グラビア
- フレキソグラフィー
- デジタル
- その他の印刷プロセス
- ラベル形式別
- 湿式接着ラベル
- 感圧ラベル
- インモールドラベル
- スリーブ
- その他のラベル形式
- エンドユーザー産業別
- 食品
- 飲料
- 医療
- 化粧品
- 家庭用品
- 産業用
- その他のエンドユーザー産業
- リリースライナー材料別
- カレンダー加工クラフト
- クレーコーテッド紙
- ポリオレフィンコーテッド紙
- フィルム
- その他のリリースライナー材料
- リリースライナー用途別
- ラベル
- テープ
- 医療用
- 産業用
- グラフィックフィルム・サイネージ
- その他のリリースライナー用途
- 国別
- アラブ首長国連邦
- サウジアラビア
- カタール
- GCCその他
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、GCCにおけるラベリングおよびライナー使用の基本的な需要マップを構築し、最終用途産業別の消費成長に対する現実的な範囲を設定するために使用された。入手可能な公的な貿易・生産指標を参照し、それらを政府や業界団体の刊行物に示される包装強度およびラベリング要件に結び付けた。
典型的な情報源には、GCC各国の国家統計当局などの公式統計や貿易ポータル、関連する紙・フィルム品目の税関流通に関するUN Comtrade、世界銀行のマクロ系列データ、ラベリングコンプライアンスに影響を与える規格・規制参照資料などが含まれる。また、容量増加、価格圧力、技術シフト(デジタル印刷の採用やフィルム使用など)を把握するために、企業の年次報告書、投資家向け説明資料、信頼性の高い報道も確認した。一部の分野では、企業財務および特許動向の方向性を相互確認するためだけに有料サブスクリプションを利用した。これらの情報源は例示であり、データの収集、検証、未解決の疑問点の明確化のために、他の多くの公的・有料の参照資料も使用された。
一次インタビューおよび調査
一次調査は、公表されている統計がこれらの製品区分を明確に分離していることが少ないため、GCCにおけるラベルおよび離型ライナーの購買方法、価格設定、仕様の検証に焦点を当てた。GCC全域のコンバーター、資材ディストリビューター、最終用途の調達・包装チームと面談し、年間の数量動向、典型的な契約条件、実際に価格変更が実現した時期を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| トップティア:33% | 経営幹部(CXO):12% |
| ミドルティア:53% | 機能/部門責任者:43% |
| 小規模プレーヤー:14% | マネージャー:45% |
市場規模算定と予測
規模算定は、包装生産量および主要な最終用途活動をラベルおよびライナーの需要プールに変換するトップダウン方式から始まり、その後、感圧フォーマット、湿式糊フォーマット、ライナーベース構造の採用率を通じてフィルタリングされた。この需要プールを確立した後、サンプル調査したコンバーターの収益範囲、輸入依存度の高いカテゴリーに関する流通チャネルからのフィードバック、材料・フォーマット別の典型的な価格帯といった選択的なボトムアップ検証を用いて総計を裏付けし、カバー不足の領域を調整した。
モデルで使用された入力データには、ラベルフォーマットのミックス変化(感圧対湿式糊およびスリーブ)、フェイスストックの紙とフィルムの分割、離型ライナー材料のミックス(クラフト紙・コーテッド紙対フィルム)、印刷方式の採用(特にフレキソ印刷とデジタル印刷)、食品、飲料、ヘルスケア、産業活動からの最終用途需要シグナルが含まれる。直接的な数量データが欠落している箇所では、貿易動向、生産能力に関する発表、包装出荷単位当たりの正規化消費量などの代替指標を用いてギャップを処理し、その後インタビューでストレステストを行った。
予測は主にシナリオ分析に依拠した。これは、この市場では価格設定や材料代替が数量よりも速く変化する可能性があるためである。成長、価格転嫁、ミックス変化に関する前提は範囲で設定し、その後、回答者が現行の調達サイクルおよび規制の下で達成可能と考える範囲に絞り込んだ。
データ検証および更新サイクル
算出結果は、貿易動向、最終用途生産動向、業種別の単位当たりラベリング強度の推定など、独立した信号間の三角測量によって確認された。予想範囲を超えた差異は、ドライバー前提の再確認を促し、その後、そのギャップが価格設定タイミング、ミックス変動、あるいは対象範囲の境界問題によって生じたものかを確認するための対象を絞った再連絡が行われた。
承認前に、算術計算、単位変換、国別集計の整合性を確保するため、モデルは複数の段階で確認される。レポートは年次で更新され、原材料価格の急激な変動や大規模な生産能力の変化など重要な事象が発生した場合には、暫定的な更新が行われる。納品直前には、最新の公的指標が最終版に反映されているかを確認するための最終確認を実施する。
Mordor IntelligenceのGCCラベルおよび離型ライナー市場規模と他の公表推定値との比較
GCCのラベルおよび離型ライナーの公表市場規模は、タイトルが同一に見えても、対象範囲と時期の設定が統一されていないため、大きく異なる場合がある。実際には、その差異は通常、ラベルとパッケージ印刷ジョブの区分方法、ライナーがラベル関連用途に限定されているかどうか、そして価格が年間を通じてどのように米ドルに変換されているかによって生じる。
ここでの主なギャップの要因は、更新頻度と通貨換算のタイミングであり、加えて、紙やフィルムの原材料が急速に変動する場合に、平均販売価格が年間を通じてどのように段階的に反映されるかにもある。このため、2025年の値は、その年固有の価格実態および貿易シグナルと照らし合わせて再確認された後、Mordor Intelligenceにおいて確定された。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法上のギャップ |
|---|---|---|
| Mordor Intelligence | 528.71百万米ドル(2025年) | |
| 業界ポータルA | 1500.00百万米ドル(2023年) | より広範なラベルおよびライナーの定義を用いており、GCC以外または比較不可能な需要が混在しているように見え、ラベルフォーマットとライナー専用用途がどのように分離され、一貫した米ドルタイミングに変換されたかが不明確である。 |
| 市場情報誌B | 21200.00百万米ドル(2025年) | この数値はラベルおよび離型ライナーという製品に限定されていない可能性が高く、より広範な包装または印刷支出プールを捉えている可能性があり、ラベルおよびライナー需要のドライバーに紐づくモデルと比較して総計を過大に見せている。 |
この表は、その差異が主に対象範囲の管理、および価格と通貨が同じ年に固定されているかどうかによって説明されることを示している。対象範囲を明確な製品境界に固定し、独立した需要および価格シグナルと相互確認を行うことで、得られる数値は、広範な支出バケットではなく、再現可能な入力データに追跡可能なものとなる。


レポートで回答される主要な質問
GCCラベルおよびリリースライナー市場の現在の価値はいくらですか?
市場は2026年にUSD 5億5,155万と評価されており、2031年までにUSD 6億8,169万に達すると予測されています。
ラベル形式で最も速く成長しているセグメントはどれですか?
収縮スリーブは、飲料・化粧品ブランドが360度グラフィックスと改ざん防止機能を求めるなかで、年率5.21%で成長しています。
GCCでデジタル印刷プレスがシェアを拡大している理由は何ですか?
電子商取引とシリアライゼーション義務により短ロットと可変データが求められており、デジタルプレスは2031年まで6.61%のCAGRを達成することが可能となっています。
サウジアラビアは地域の需要にどのような影響を与えていますか?
サウジアラビアはビジョン2030のもとで大規模な食品・飲料・産業投資に牽引されて収益の59.97%を占めています。
サステナビリティ目標を支える材料トレンドは何ですか?
リサイクル可能なポリプロピレンとPETで作られたフィルムライナーは5.86%のCAGRで拡大しており、Borouge・SABICによる地域樹脂供給が後押しとなっています。
市場拡大を最も押し上げる推進要因は何ですか?
サウジアラビアのビジョン2030とアラブ首長国連邦の「メイク・イン・UAE」プログラムのもとでの多角化イニシアチブにより、コンプライアンスに準拠した産業用・消費者向けラベルを必要とする工場が追加されています。
最終更新日:



