
サウジアラビア車両修理市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 予測データ期間 | 2027 - 2032 |
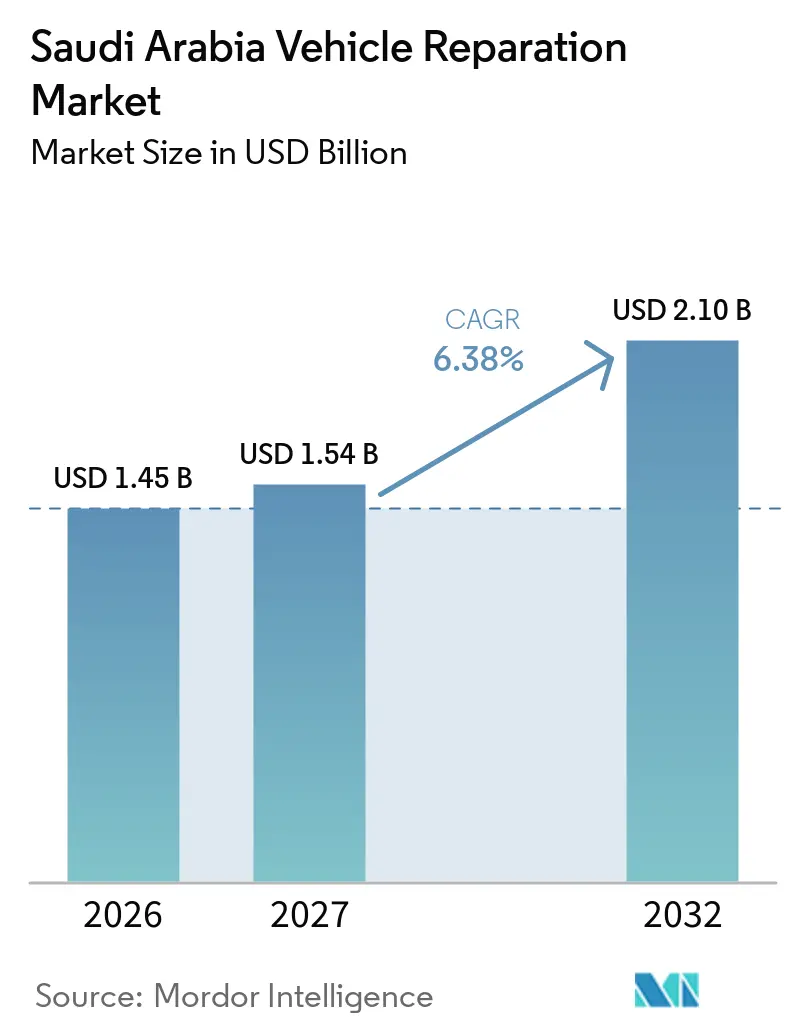
| 基準年の市場規模 (2026) | 1.45 十億米ドル |
| 市場規模 (2027) | 1.54 十億米ドル |
| 市場規模 (2032) | 2.10 十億米ドル |
| 成長率 (2027 - 2032) | 6.38 % |
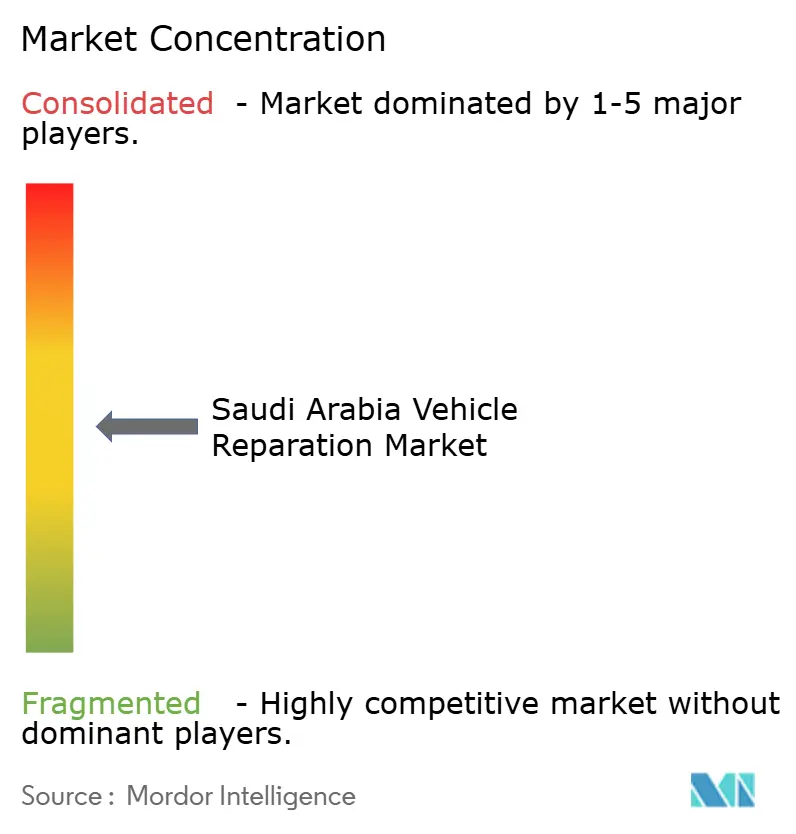
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア車両修理市場分析
サウジアラビア車両修理市場規模は2026年に1.45 ビリオン 米ドルと評価され、2027年には1.54 ビリオン 米ドルに達すると推定され、2032年までに2.10 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 6.38%で成長します。車両保有台数の増加、定期点検要件、および車両システムの複雑化が、整備・修理サービスへの需要を牽引しています。車両の老朽化もサウジアラビア車両修理市場を形成する要因であり、メーカー保証期間終了後のブレーキ、サスペンション、ドライブトレイン、電気系統の修理需要を高めています。電動化は高電圧診断、熱管理サービス、電子システムキャリブレーションへの需要を生み出しており、一方で従来の内燃機関車両は引き続き幅広い機械的サポートサービスを必要としています。認定サービスネットワークは保証対応と技術者トレーニングを通じてサービス水準を向上させています。しかし、独立系ワークショップは地域へのアクセスしやすさと価格の柔軟性から依然として重要な存在です。部品のトレーサビリティ、技術者の専門知識、デジタル予約機能は、サウジアラビア車両修理市場全体において重要な競争要因となっています。
主要レポートのポイント
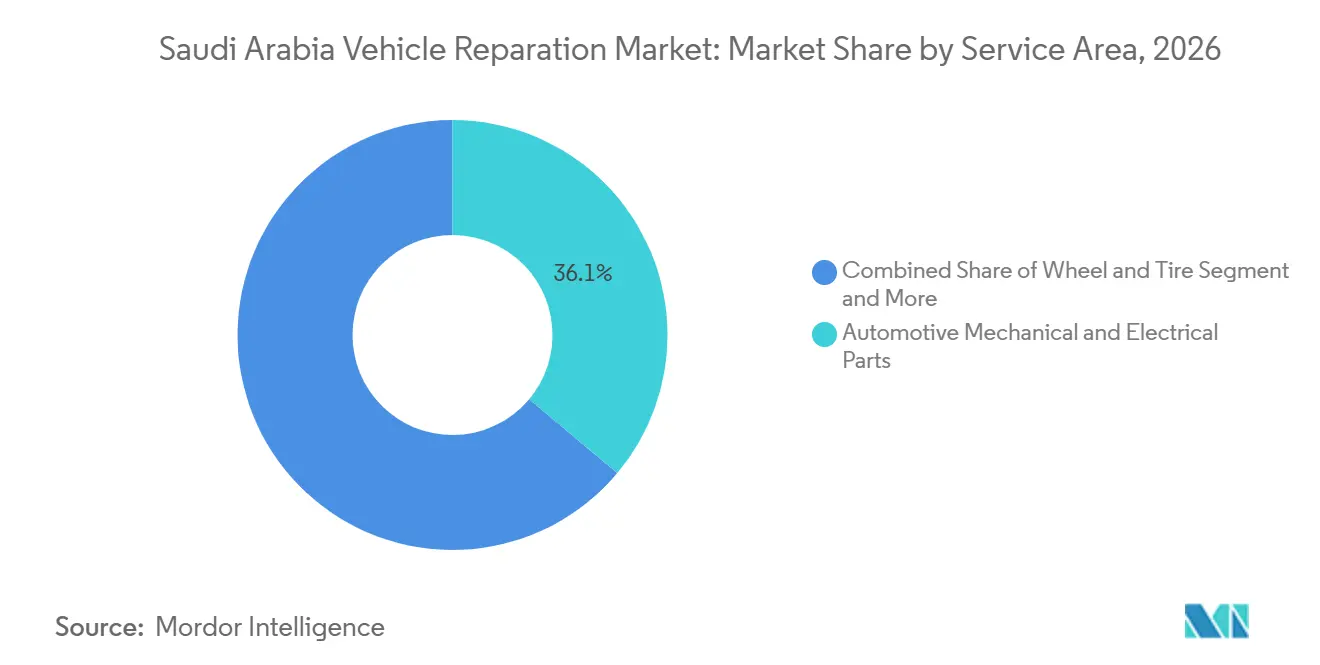
- サービスエリア別では、自動車機械・電気部品が2026年のサウジアラビア車両修理市場規模の36.07%を占め、2032年にかけてCAGR 7.24%で成長すると予測されています。
- サービスプロバイダー別では、地元経営の修理店が2026年のサウジアラビア車両修理市場シェアの48.21%を占め、2032年にかけてCAGR 8.11%で拡大すると予測されています。
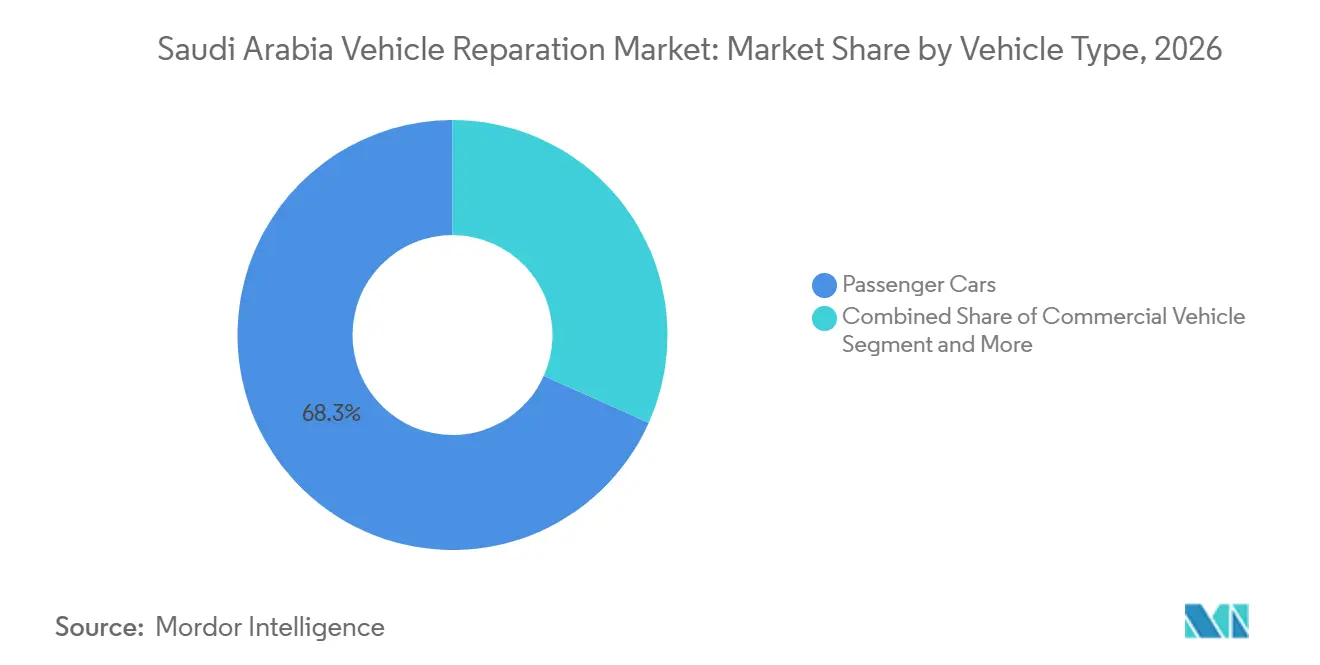
- 車両タイプ別では、乗用車が2026年の需要の68.29%を占め、商用車は2032年にかけて最高のCAGR 7.28%を記録すると予測されています。
- チャネル別では、オフラインチャネルが2026年の需要の89.12%を占め、オンラインチャネルは2032年にかけてCAGR 9.89%で成長すると予測されています。
- 地域別では、リヤドおよびカシームを含む中央地域が2026年の収益の32.18%を占め、タブークおよびアル・ジョーフを含む北部地域は2032年にかけてCAGR 8.41%で成長すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 平均車齢の上昇 | +1.8% | 全国、中央地域および西部地域に集中 | 中期(2~4年) |
| 定期技術検査(PTI)の義務化展開 | +1.2% | 全国、リヤド・ジッダ・ダンマームで早期効果 | 短期(2年以内) |
| OEM支援の延長保証プログラム | +0.9% | 全国、東部地域および中央地域で最も強い | 中期(2~4年) |
| 中古車取引プラットフォームの成長 | +0.8% | 全国、主要都市でデジタル普及率が最高 | 短期(2年以内) |
| 電動パワートレインサービスツールの現地化 | +0.7% | 東部地域が中核、中央地域および西部地域への波及 | 長期(4年以上) |
| 砂漠気候による部品疲労の加速 | +0.6% | 全国、北部地域および中央地域で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
平均車齢の上昇
フリート老朽化ダイナミクスが修理需要パターンを再形成しており、サウジアラビアにおける車両輸入の急増がメンテナンスの波及効果をもたらしています。同王国は相当量の車両を輸入しており、その価値は多大な金額に上ります。これらの車両は現在、ライフサイクルにおけるサービス集中段階に入りつつあります。プロフェッショナルなディテーリングサービスは再販価値を高める可能性があり、軽微なボディ修理やタイヤ交換は相当な費用を伴います。これらの要因は、アフターマーケットにおける大きな収益ポテンシャルを示しています。
老朽化した内燃機関(ICE)フリートと電気自動車(EV)の新興普及の収束が、二極化したサービス環境を生み出しています。従来の機械的専門知識は高電圧電気対応能力と共存しなければなりません。このトレンドは特に、古い車両に対してコスト効率の高いメンテナンスソリューションを提供しながら、新技術プラットフォームへの対応能力を開発している地元経営の修理店に恩恵をもたらしています。
定期技術検査(PTI)の義務化展開
2025年には650万台以上の車両が認定点検ネットークを通過し、前年比50万台増加しました[1]。点検プログラムは、排気ガス、ブレーキ、ライト、タイヤ、その他の安全関連システムに関する是正作業が更新前に必要となる場合に修理需要を強化し、ワークショップ事業者にとってメンテナンスのタイミングをより予測しやすくします。ダンマームとリヤドでは新たな点検ステーションとエクスプレスレーンが稼働し始めており、王国全土でのサービスアクセスを拡大し、コンプライアンスに関わる移動上の障壁を軽減しています。この動向は、修理を迅速に完了し、必要な是正作業を明確に説明し、点検プロセスの次段階に必要な書類を顧客に提供できる認定ワークショップに恩恵をもたらします。DEKRAがリヤド、ダンマーム、ジェッダに画している点検ステーションネットワークも、車両点検インフラの水準を引き上げることになります[2]。
OEM支援の延長保証プログラム
延長保証プログラムは、当初のメーカー保証終了後も修理活動の一部を認定サービスネットワーク内に留めます。これらのプログラムは、認定技術者、承認部品、および顧客や車両オーナーが確認できる記録されたサービス履歴への需要を強化します。その存在により、顧客は価格、修理手順、部品選択、納期を含む期待されるサービス水準をより明確に把握できます。独立系修理事業者は、書類整備、技術者資格、顧客コミュニケーション、および部品供給の一貫性を改善することで対応しなければなりません。したがって、サウジアラビア車両修理市場には、保証主導のサービス活動と、車両が古くなるにつれてプロバイダータイプ間を移動し得る大規模な保証後作業の両方が含まれます。この効果は、認定サービスネットワークのカバレッジが広い地域や、将来の再販または継続所有のために記録された車両履歴を顧客がより重視する地域で最も強く現れます。
中古車取引プラットフォームの成長
デジタルマーケットプレイスが車両ライフサイクル管理を変革し、修理需要パターンを再形成しています。Syarah、Hatla2ee、Haraj Motorsなどのプラットフォームが迅速な車両流通を促進しています。Hatla2eeのサウジプラットフォームはトヨタがリスティングをリードし、ヒュンダイとメルセデスがそれに続くという相当な在庫の深さを示しており、活発な中古車市場の流通を示しています。Absher連携を通じたデジタル所有権移転プロセスは短期間で完了するようになり、車両流通を加速させ、修理プロバイダーにとって販売前準備の機会をより頻繁に生み出しています。プラットフォーム主導の価格透明性と状態評価は、売主が外観および機械的改善に投資するインセンティブを与え、軽微なボディワーク、診断、および再調整サービスへの安定した需要を生み出しています。デジタル評価ツールとインスタント見積もりシステムへのシフトは市場効率を生み出し、再販価値を最大化するための迅速かつコスト効率の高い改善を提供できる修理プロバイダーに報いています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 認定マスターテクニシャンの不足 | -1.1% | 全国、北部地域および南部地域で最も深刻 | 中期(2~4年) |
| 断片化した予備部品サプライチェーン | -0.8% | 全国、国境地域にグレーマーケットが集中 | 短期(2年以内) |
| サブスクリプションモビリティの人気の高まり | -0.7% | 中央地域および西部地域、都市部に集中 | 長期(4年以上) |
| 近隣GCC諸国からのグレーマーケット部品の流入 | -0.6% | 東部地域および国境地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
認定マスターテクニシャンの不足
高電圧システム、先進運転支援システム、バッテリー熱管理に精通した技術者の確保は、ワークショップの処理能力と、紹介なしに複雑な作業を完了する能力に対する主要な制約となっています。NAVA Academyは、電気自動車整備の技術トレーニングを支援するため、EVIQとの提携によりEVサービス技術者ディプロマを導入しました[3]。トレーニングプログラムは能力を構築できますが、ワークショップは依然として、一貫した安全慣行で従来車と電動車の両方を診断できる人材を採用、認定、確保するための時間を必要としています。北部および南部地域は、経験豊富な技術者がトレーニング、キャリの選択肢、専門的な作業がより容易に得られる大都市市場に引き寄せられるため、より困難な人員配置状況に直面しています。これにより、地方の小規模ワークショップが提供できるサービスの範囲が制限され、複雑な修理作業において外部サポートへの依存度が高まる可能性があります。また、認定事業者が少ない地域では、複雑な電気系統およびパワートレイン作業の修理時間が延長される可能性もあります。
断片化した予備部品サプライチェーン
部品調達は、見積もりの作成や修理の完了に際して、入手可能性、価格、真正性、適合性、保証リスクのバランスを取る必要がある独立系事業者にとって実際的な課題であり続けています。ワークショップが交換部品の取り付け前にその出所や適合性を確認できない場合、サウジアラビア車両修理市場に影響が生じます。認定チャネルはより強固な書類を提供しますが、特に顧客が迅速な修理完了を必要とする場合、非公式な代替手段の利便性や価格と常に一致するとは限りません。この問題は、ブレーキ部品、タイヤ、電気モジュール、高電圧システムに使用される部品など、不適合が追の修理作業を生み出す可能性がある安全関連品目において特に重要です。より良い部品記録と認定サプライヤーとの強固な関係は、修理の繰り返し、顧客クレーム、保証紛争を減らすことができます。国内生産と体系的な流通は長期的に入手可能性を改善できますが、ワークショップレベルの調達慣行は近い将来においても引き続き重要です。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスエリア別:
機械・電気作業がサービス需要をリード自動車機械・電気部品は2026年のサウジアラビア車両修理市場規模の36.07%を占め、2032年にかけてCAGR 7.24%で成長すると予測されています。このカテゴリーは、現代車両における定期的な機械修理と、ますます複雑化する電気作業を対象としています。内燃機関車両は、ドライブトレイン、ブレーキ、サスペンションシステム、冷却システム、エンジン関連部品への継続的な対応を必要とします。現代の乗用車はまた、以前のモデルよりも多くのセンサー、制御モジュール、カメラベースのシステムを使用しています。電気自動車はバッテリー管理、充電システム点検、熱管理、高電圧安全手順を追加しす。この組み合わせにより、ワークショップの生産性と顧客信頼のために専門的な診断がより重要になっています。
ボディ部品は、衝突修理と車両再調整が外装作業への安定した需要を生み出すため、もう一つの重要なカテゴリーを形成しています。ホイール・タイヤサービスは、高い運転温度と長距離道路使用が点検、交換、バランス調整、アライメントの必要性を高めるため、全国フリート全体に関連しています。ガラス交換は、技術者が従来のワークショップ外で特定の作業を完了できるため、モバイル形式に適しています。内装部品とディテーリングサービスは、プレゼンテーション基準と中古車準備により密接に関連しています。保護コーティングとペイントプロテクションサービスは、外観重視の作業を求める顧客にプレミアム層を追加します。サービスプロバイダーは、同一の顧客訪問で機械修理と関連するタイヤ、ボディ、電気サービスを組み合わせることで稼働率を向上させることができます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
サービスプロバイダー別:
地元オペレーターが統合圧力をナビゲート地元経営の修理店は2026年に市場シェア48.21%を占め、フランチャイズネットワークおよびOEM支援のサービス拡大からの競争激化にもかかわらず、2032年にかけて8.11%の成長を維持しており、その回復力を示しています。競争上の優位性はコストの柔軟性、地理的近接性、顧客関係の深さを中心としていますが、規制コンプライアンス要件が標準化されたプロセスと品質システムを持つ大規模な認定事業者を優遇するにつれて、これらの利点は侵食に直面しています。
自動車メーカーのサービス部門は、保証修理、ソフトウェアアップデート、安全関連サービス、ブランド固有の診断において重要な役割を果たしています。Abdul Latif Jameel Motorsはトヨタゴールドアワードを連続受賞しており、サウジ自動車セクターにおける認定アフターセールス基準の重要性を強調しています。フランチャイズ総合修理事業者は、単一メーカーに限定されることなく標準化されたツールとサプライヤー契約を活用でるため、ディーラーと独立系サービスモデルの中間に位置しています。Boschカーサービスコンセプトは、トレーニングと診断リソースを通じてサウジアラビアのワークショップを支援しています。このモデルにより、独立系ワークショップはローカルオーナーシップを維持しながら技術的一貫性を向上させることができます。サウジアラビア車両修理市場は、地域の利便性と信頼性の高い技術プロセスを組み合わせたサービスプロバイダーモデルに引き続き開かれています。
車両タイプ別:
電気乗用車がサービス需要を再形成乗用車は2026年の車両タイプ別需要の68.29%を占め、サウジアラビア車両修理市場において最大の役割を担っています。そのサービスニーズは、定期的なオイル、タイヤ、ブレーキ作業からボディ修理、電気診断まで多岐にわたります。セダンとSUVは、都市部および地方センター全体で一般修理プロバイダーに対して大規模な設置ベースを生み出しています。顧客の期待も車両の年式、ブランド、保証状況、使用目的によって異なります。乗用車には現在より多くの電子安全、利便性、コネクティビティ機能が含まれているため、ワークショップは幅広い部品アクセスと訓練された技術者を必要としています。このセグメントは引き続き最大量の定期的なワークショップ訪問を支えています。
商用車は2032年にかけて最速のCAGR 7.28%を記録すると予測されています。そのメンテナンスニーズは、貨物活動、プロジェクト関連輸送、配送業務、フリートの稼働要件によって形成されています。車両が運行停止になると業務が混乱する可能性があるため、予防的メンテナンスは商用事業者にとってより価値があります。バスとコーチもパワートレイン構成と乗客安全義務から専門的な修理能力を必要とします。二輪車と三輪車はサービス価値では小規模にとどまりますが、都市部の配送活動が定期的なメンテナンスニーズを生み出す可能性があります。フリートスケジューリング、点検サポート、必要部品への迅速なアクセスを提供するプロバイダーは、商用顧客とより強固な関係を構築できます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
チャネル別:
デジタルトランスフォーメーションが市場アクセスを加速オフラインチャネルは2026年の需要の89.12%を占めました。これは、ほとんどの車両修理が物理的な点検、技術者へのアクセス、および完了した作業の確認を必要とするためです。顧客は、高額品目に関わる作業の場合、車両を確認し、修理について話し合い、使用された部品を確認することを好む傾向があります。したがって、物理的なワークショップは、特に機械、ボディ、衝突修理において、サウジアラビア車両修理市場の中心であり続けています。顧客が自宅、職場、または通常の移動ルートの近くにあるプロバイダーを選ぶ可能性があるため、立地も重要です。認定施設はこの近接性の優位性を点検関連修理への需要とともに活用できます。デジタルによる顧客インタラクションが一般的になっても、オフラインモデルは引き続き必要であり続ける可能性が高いです。
オンラインチャネルは2032年にかけてCAGR 9.89%で成長すると予測されています。その影響は、物理的な修理訪問の前後において最も強くなる可能性があります。顧客はデジタルチャネルを使用し、サービスオプションの比較、予約の手配、見積もりの受け取り、部品の注文、請求書の保管を行うことができます。ワークショップはこれらのツールを使用して、予約のキャンセルを減らし、修理中の顧客コミュニケーションを改善することができます。Automechanika Riyadhは2025年に前年比35%の来場者増加を報告し、診断、修理、ボディ・塗装、部品電子機器を活発な関心分野として特定しました。実際のモデルは、オンラインチャネルによるワークショップの代替ではなく、デジタル予約、部品注文、物理的なサービス提供の間のより緊密な連携です。
地域分析
リヤドおよびカシームを含む中央地域は、2026年のサウジアラビア車両修理市場の32.18%を占めました。リヤドは政府フリート、個人車両、法人顧客、認定ワークショップネットワークからの需要を支えています。カシームは、定期メンテナンス、タイヤサービス、ボディワーク、機械修理を必要とする地域顧客基盤を追加しています。この地域は、定期的な消費者メンテナンス、フリートサービス、保証作業、車両点検サポートを含む幅広いサービスニーズを持っています。プロバイダーはワークショップへのアクセス、サービス品質、部品入手可能性、および顧客が求める期間内に修理を完了する能力で競争しています。
タブークおよびアル・ジョーフを含む北部地域は、2032年にかけてCAGR 8.41%で成長すると予測されています。分散した人口センターと長い部品物流ルートは、最大の都市よりも正式な修理提供をより困難にする可能性があります。モバイルサービスユニットと地域部品デポは、ワークショップがより広い地理的エリアにわたって顧客にサービスを提供するのに役立ちます。小規模事業者は高度な診断と電動車修理の処理能力が限られている可能性があるため、技術者の確保は引き続き重要です。部品計画、技術サポート、顧客コミュニケーションを改善するプロバイダーは、地域需要が拡大するにつれてポジションを強化できます。
西部地域はその大規模な都市人口とマッカおよびマディーナへの旅行から恩恵を受けており、ブレーキ、エアコンシステム、タイヤ、一般メンテナンスへの需要を高めています。東部地域は乗用車、商用車、フリート車両全体でサービスサポートを引き続き必要としています。南部地域は、認定プロバイダーが少ない町や輸送回廊にサービスを提供しようとするチェーンが増えるにつれて、より体系的な修理能力を徐々に引き付けています。サウジアラビア車両修理市場は、車両密度、ワークショップの正式化、技術者供給、部品アクセスが地によって異なるため、地域によって異なる速度で発展するでしょう。
競争環境
サウジアラビアの車両修理市場には多数の認定修理事業者が含まれており、主要企業は合算収益の限られたシェアを占めています。競争は認定ディーラーネットワーク、フランチャイズプロバイダー、独立系マルチブランドワークショップ全体にわたって分散したままです。認定ネットワークは認定修理、保証サポート、技術機器、メーカーとの顧客関係を通じて差別化しています。独立系事業者は地域へのアクセスしやすさ、柔軟なサービスオプション、価格に敏感な修理ソリューションで競争しています。大規模な独立系ワークショップ基盤により、技術トレーニングと部品品質が重要な差別化要因となっています。顧客がオンライン予約、サービス更新、電子記録をますます期待するようになるにつれて、デジタル顧客エンゲージメントも重要性を増しています。
BoschとJuffaliはサウジアラビアで長年のパートナーシップを維持しており、Boschカーサービスコンセプトを通じてワークショップトレーニングと診断能力を引きき支援しています。このモデルにより、小規模プロバイダーはOEMネットワークに参加することなく、より体系的なサービス慣行を採用できます。Škodaのサウジアラビア市場参入に続き、SAMACO Motorsは同ブランドのアフターセールスマンデートを追加し、フォルクスワーゲングループとの関係の範囲内でサービスの範囲を拡大しました。ŠKODA AUTO Abdul Latif Jameel Motorsはトヨタ販売事業を通じて認定アフターセールス基準への投資を継続しています。これらの動向は、大規模事業者がトレーニング、ブランドカバレッジ、標準化されたサービスシステムを使用して顧客維持を強化する方法を示しています。
電気自動車は新たな競争分野を表しており、専門的な機器、安全手順、技術者トレーニングを必要とします。高電圧診断、バッテリー関連サービス、電子キャリブレーションを実施できるプロバイダーは、車両構成が進化するにつれて優位性を得る可能性があります。NAVA Academyのエレクトリックビークルサービス技術者ディプロマは、専門的なアフターセールススキルへの関心の高まりを示しています。サウジアラビアの車両修理市場は、先進運転支援システムキャリブレーション、バッテリー再生、トレーサブルな中古部品プロセスにおける機会も提供しています。しかし、これらのサービスには、小規模ワークショップが独自に資金調達することが困難な投資が必要です。
サウジアラビア車両修理産業のリーダー
-
Abdul Latif Jameel Motors
-
Petromin
-
Al Jomaih Automotive
-
Al-Jazirah Vehicles Agencies
-
SAMACO Automotive
- 注:主要企業の掲載順は順位を示すものではありません。
サウジアラビア車両修理市場 このレポートでカバーされる企業
- Abdul Latif Jameel Motors
- Petromin
- Al Jomaih Automotive
- Al-Jazirah Vehicles Agencies
- SAMACO Automotive
- Juffali AutoTech
- Al-Talayi Tire Service
- Gulf Motor Company
- Fast Auto Technic
- AutoFix Fast-Fit
- Bosch Car Service Saudi
- Bridgestone Saudi (First Stop)
最近の産業開発事情 サウジアラビア車両修理市場
- 2026年10月:先進ソフトウェア定義車両および技術のメーカーであるLucid Group, Inc.は、中東で初の自社所有・運営のボディ・塗装修理センターをリヤドに開設しました。この施設はLucidのアフターセールスネットワークを拡大し、サウジアラビアにおける顧客サポートを強化します。
- 2026年9月:Wallan Trading Companyは、北リヤド支店に専用のGenesisサービスセンターを開設し、サウジアラビアのGenesisユーザー向けのアフターセールス能力を拡大しました。新施設は、Genesisのラグジュアリー、品質、顧客ケアのグローバル基準に沿ったオーナーシップ体験を提供することを目指しています。
サウジアラビア車両修理市場レポートの範囲
サウジアラビア車両修理市場は、サービスエリア(ボディ部品、機械・電気部品、ホイール・タイヤ、内装部品、ガラス、その他)、サービスプロバイダー(自動車メーカー、フランチャイズ総合修理、地元経営の修理店)、車両タイプ(二輪車、三輪車、乗用車、商用車、バス・コーチ)、チャネル(オフラインおよびオンライン)、地域(中央、西部、東部、北部、南部)別にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| 自動車ボディ部品 |
| 自動車機械・電気部品 |
| ホイール・タイヤ |
| 内装部品 |
| ガラス |
| その他 |
| 自動車メーカー |
| フランチャイズ一般修理 |
| 地元所有の修理店 |
| 二輪車 |
| 三輪車 |
| 乗用車 |
| 商用車 |
| バスとコーチ |
| オフライン |
| オンライン |
| 中央地域(リヤド、カシーム) |
| 西部地域(マッカ、マディーナ) |
| 東部地域(ダンマーム、ホバール) |
| 北部地域(タブーク、アル・ジョウフ) |
| 南部地域(アシール、ジャザーン、ナジュラーン) |
| サービスエリア別 | 自動車ボディ部品 |
| 自動車機械・電気部品 | |
| ホイール・タイヤ | |
| 内装部品 | |
| ガラス | |
| その他 | |
| サービスプロバイダー別 | 自動車メーカー |
| フランチャイズ一般修理 | |
| 地元所有の修理店 | |
| 車両タイプ別 | 二輪車 |
| 三輪車 | |
| 乗用車 | |
| 商用車 | |
| バスとコーチ | |
| チャネル別 | オフライン |
| オンライン | |
| 地域別 | 中央地域(リヤド、カシーム) |
| 西部地域(マッカ、マディーナ) | |
| 東部地域(ダンマーム、ホバール) | |
| 北部地域(タブーク、アル・ジョウフ) | |
| 南部地域(アシール、ジャザーン、ナジュラーン) |
レポートで回答される主要な質問
サウジアラビアにおける車両修理サービスの予測成長率はどのくらいですか?
サウジアラビア車両修理市場は2027年から2032年にかけてCAGR 6.38%で成長し、2032年に2.10 ビリオン 米ドルに達すると予測されています。成長は、より大きなサービスベース、継続的な車両保有、およびワークショップ形態全体にわたる機械、電気、安全、コンプライアンス関連修理への需要拡大を反映しています。
最も収益を生み出すサービスエリアはどこですか?
自動車機械・電気部品は2026年収益の36.07%を占め、最も速い成長を遂げています。
オンラインチャネルのシェアはどのくらいですか?
オフラインプラットフォームは2026年の予約および部品販売の89.12%を占めています。
修理プロバイダーが直面する主な制約は何ですか?
認定マスター技術者の不足が処理能力を制限しており、特にEVシステムにおいて顕著です。
電気自動車はサウジアラビアのワークショップ要件をどのように変えていますか?
電気自動車は、高電圧システム、バッテリー熱管理、電子診断、安全手順に精通した技術者の必要性を高めています。ワークショップは従来の機械的専門知識に加えて専門的な能力、文書化された安全手順、適切な診断ツール、複雑な修理を処理するための信頼性の高いプロセスを必要とするため、トレーニングプログラムがますます重要になっています。
最も強い成長見通しを提供する車両タイプはどれですか?
2030年まで予測CAGRが23.11%で拡大する電気乗用車が、最も高い増分サービス需要を生み出します。