
サウジアラビア大型トラック市場規模とシェア
市場概要
| 調査期間 | 2019 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 歴史データ期間 | 2019 - 2024 |
| 市場規模 (2026) | 9.61 十億米ドル |
| 市場規模 (2031) | 15.19 十億米ドル |
| 成長率 (2026 - 2031) | 9.61 % |
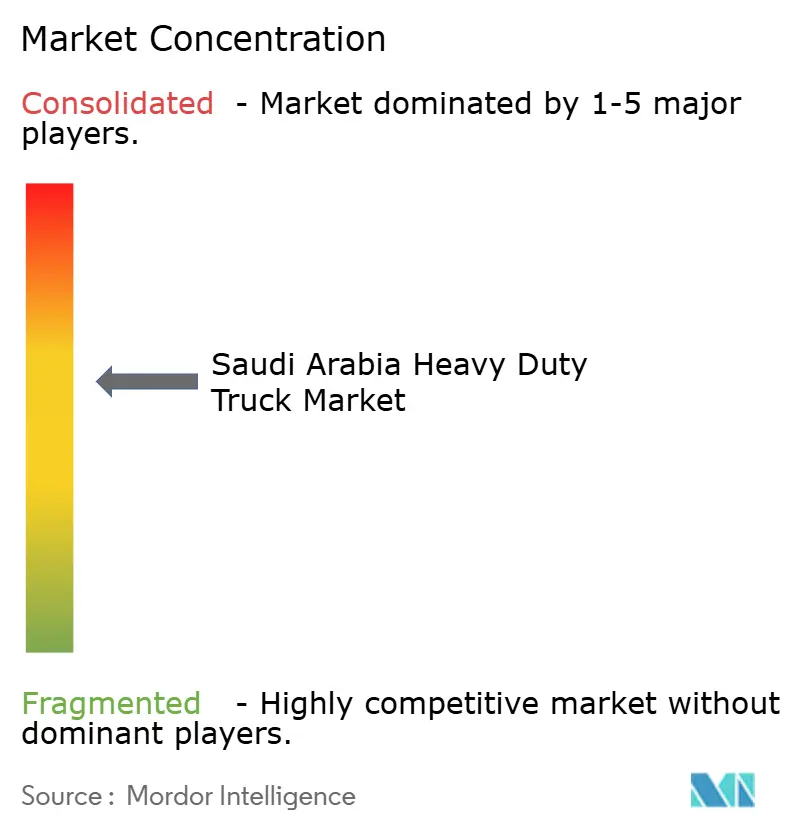
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるサウジアラビア大型トラック市場分析
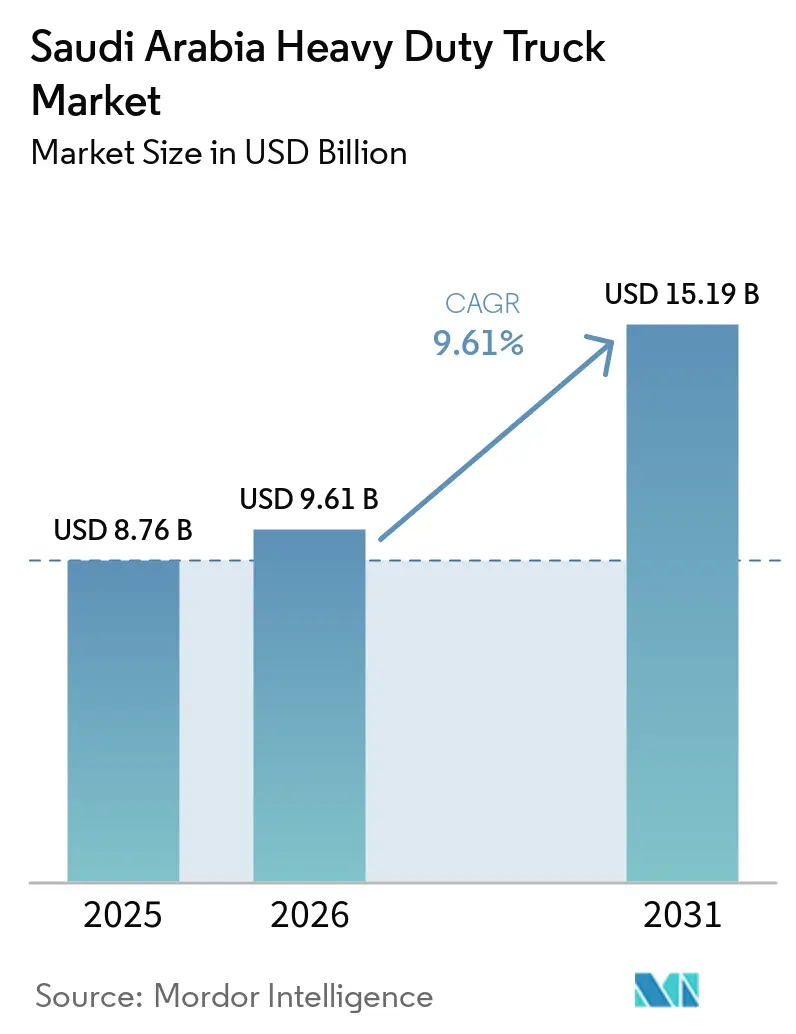
サウジアラビア大型トラック市場規模は2025年に8.76 ビリオン 米ドルと評価され、2026年には9.61 ビリオン 米ドルと推定され、2026年から2031年にかけて9.61%のCAGRで2031年までに15.19 ビリオン 米ドルに達すると予測されています。需要の勢いは、ビジョン2030インフラプログラム、鉱業セクターのスーパーサイクル、および経済の石油依存度を段階的に低下させている急成長するeコマース流通回廊から生まれています。サウジアラビア大型トラック市場は、ジェッダ・イスラミック港およびキング・アブドゥルアジーズ港の港湾拡張、サウジ・ランドブリッジの鉄道・道路回廊、ならびにトラックの使用年数を20年に制限する厳格な車両更新規制から引き続き恩恵を受けています。東部州は国内総量の3分の1以上を占め、ジュバイルおよびダンマームの産業自由区、ならびにラス・アル・ハイルの金属クラスターに支えられています。マアーデンによる鉱業設備投資(CAPEX)は、NEOMにおける公共部門の水素投資相まって、40トン超のティッパークラスへの調達を傾斜させ、長距離オフハイウェイルートでの水素燃料電池トラックのパイロット運用を推進しています。こうした背景のもと、サウジアラビア大型トラック市場はディーゼルが依然として主流を占めながらも、推進方式の多様化の初期兆候を示しています。
主要レポートのポイント
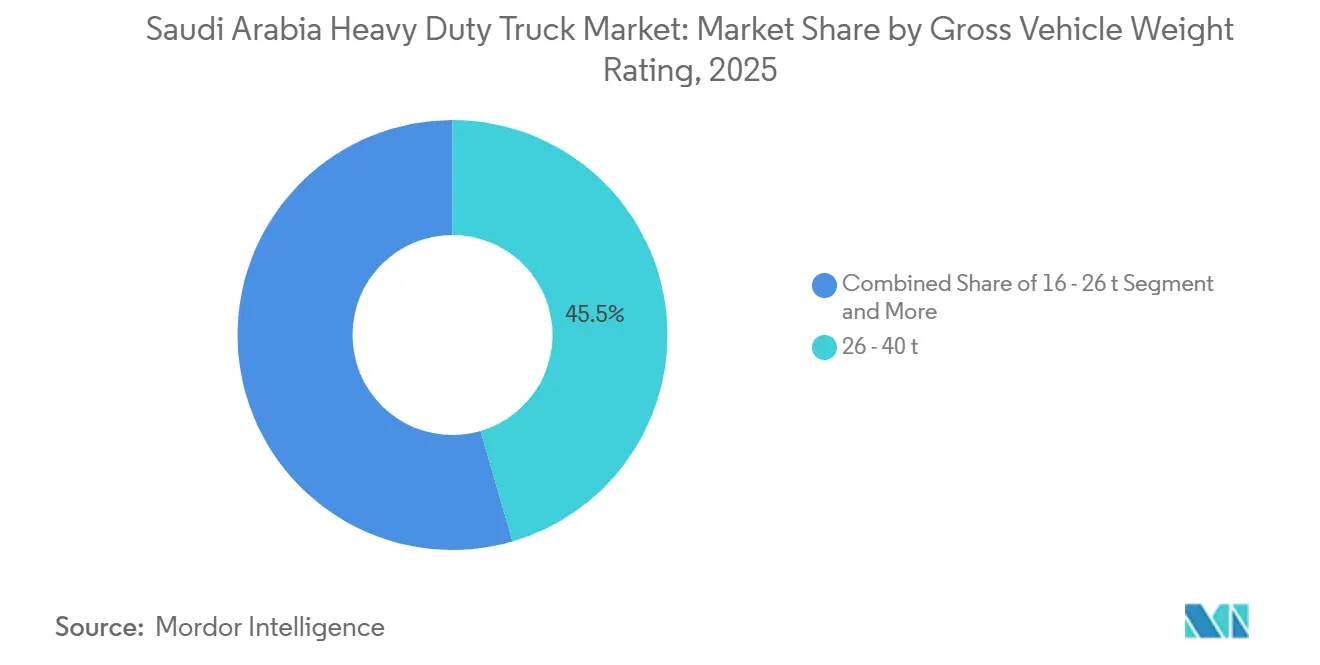
- 車両総重量別では、26~40トンクラスが2025年のサウジアラビア大型トラック市場シェアの45.51%を占めてトップとなりました。40トン超クラスは最も成長が速いセグメントであり、2031年にかけて9.63%のCAGRで拡大しています。
- 推進方式別では、内燃機関が2025年の出荷台数の87.71%を占めました。バッテリー電気、ハイブリッド、燃料電池を含む電動化パワートレインは、2031年にかけて9.66%のCAGRで最高の成長を記録すると予測されています。
- 車軸タイプ別では、6×4構成が2025年の構成比の48.15%を占めました。6×2レイアウトは最も急速に拡大しており、2026年から2031年にかけて9.71%のCAGRが予測されています。
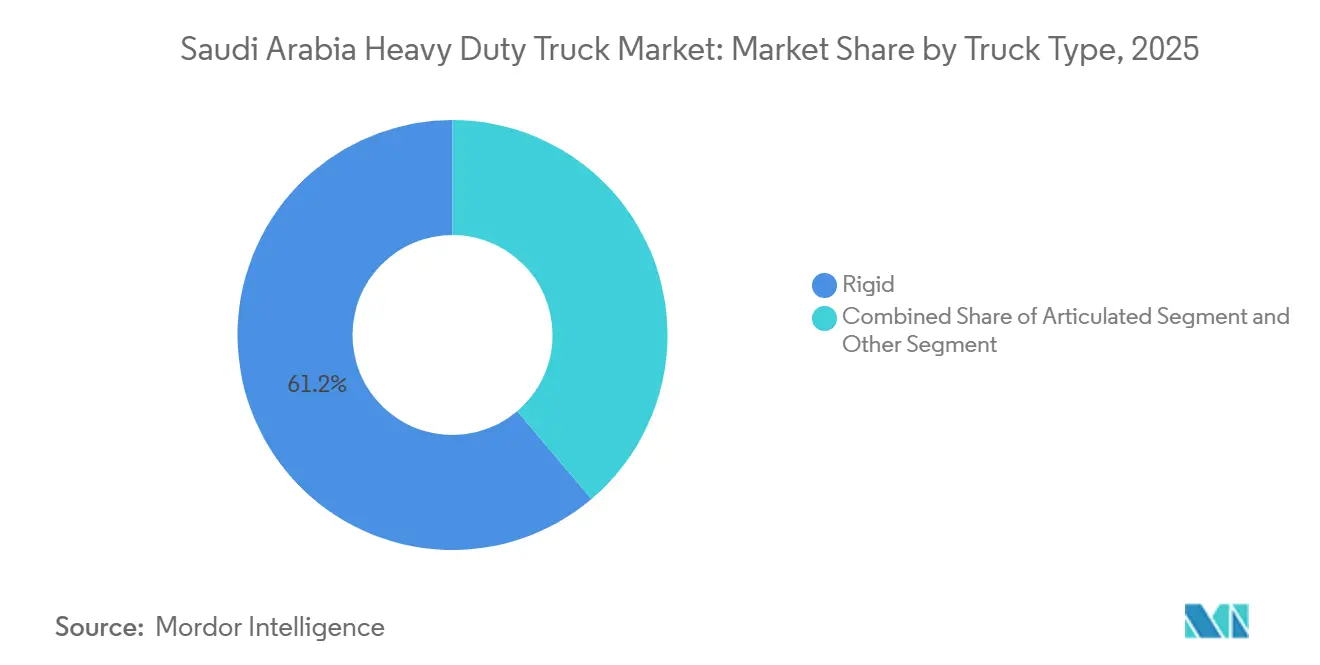
- トラックタイプ別では、リジッドタイプが2025年に61.24%のシェアを保持ました。アーティキュレートユニットは2031年にかけて9.73%のCAGRで最も速く拡大する見込みです。
- 用途別では、建設・鉱業が2025年の収益シェアの45.54%を占めてトップとなりました。フレートおよびロジスティクスは最もダイナミックな用途であり、2031年にかけて9.77%のCAGRで加速しています。
- 地域別では、東部州が2025年の需要の34.28%を占めました。同州はまた最も成長が速い地域でもあり、2026年から2031年にかけて9.75%のCAGRで拡大すると予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
サウジアラビア大型トラック市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ビジョン2030インフラ大型プロジェクトパイプライン | +2.8% | 全国規模、リヤド・マッカ・NEOM・キディヤに集中 | 長期(4年以上) |
| トラック使用年数上限義務化および車両更新規則 | +2.1% | 全国規模、交通省が施行 | 短期(2年以内) |
| eコマース主導のフレートおよび港湾拡張需要 | +1.9% | 東部州、ジェッダ、リヤドのロジスティクス回廊 | 中期(2~4年) |
| アラビアン・シールド鉱業ブーム | +1.5% | 北部および西部地域(マアーデン採掘権区域)、ラス・アル・ハイル | 長期(4年以上) |
| 商用車向け地域組立インセンティブ | +1.3% | キング・アブドゥッラー経済市、ジェッダ、ダンマームの工業地帯 | 中期(2~4年) |
| 燃料電池電気自動車トラックを可能にする水素回廊パイロット | +0.7% | NEOM、ジュバイル工業回廊、将来的な鉱業ルートへの拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ビジョン2030インフラ大型プロジェクトパイプライン
サウジアラビアはキディヤやディリヤ・ゲートなどのギガサイトにおけるコンクリートミキサー、ティッパー、フラットベッドの需要を生む港湾・空港・鉄道インフラに対して1,960 ビリオン サウジアラビア・リヤル(355 ビリオン 米ドル)を発注しました。全長1,500キロメートルのサウジ・ランドブリッジは、ラストマイル配送のための並行トラック輸送を必要とし、舗装回廊での燃料効率を最適化する6x2アーティキュレート形式を優遇しています。建設生産高は2028年まで年率5.2%で増加していますが、NEOMの1日600トンのグリーン水素プラントが2026年半ばに稼働する予定であるため、プロジェクトオーナーは水素対応トラックをますます要求しています [1]。そのため、欧州およびアジアのOEMは確定入札に先立ち、燃料電池トラックのプロトタイプをパイロット車隊に投入しています。大型プロジェクトが新興のゼロカーボン義務と収束するにつれ、サウジアラビア大型トラック市場はディーゼルの主導的地位を維持しながらも代替動力系へと再編されています。
トラック使用年数上限義務化および車両更新規則
王令188/Mは20年の使用年数上限を設定し、製造後5年超の中古トラックの輸入を禁止することで、車隊に老朽車両の廃棄を強制し、ユーロ5・ユーロ6車両の大量発注を引き起こしています。すべての商用車にはGPSおよびテレマティクス機器の搭載が義務付けられており、違反した場合は最大16万サウジアラビア・リヤルの罰金が科されます。Scaniaは2026年にアル・バッサミから800台の受注を獲得し、パイオニアーズ・トランスポートにG440 XT 6×4トラックを納入し、潜在的な更新需要を実証しました。2007年以前のトラックの残存価値が急落する中、OEMはファイナンスを容易にするためにサービス契約とテレマティクスサブスクリプションをバンドル提供しています。更新の集中度は、最後の2007年以前のコホートが退役する2027年にピークに達すると予測されています。
eコマース主導のフレートおよび港湾拡張需要
サウジアラビアは2025年第1四半期に7,960万件のeコマース配送注文を処理し、ラストマイルロジスティクス収益は前年比19.2%増の2026年に4.5 ビリオン 米ドルに向かっています。ジェッダ・イスラミック港はDPワールドの8 ビリオン 米ドルターミナルを背景に処理能力を250万TEUから620万TEUに引き上げており、サウジ・グローバル・ポーツはダンマーム周辺に9.33 ビリオン 米ドルを投資しています。航行頻度の増加により入港ルートが多様化し、定期船接続指数が向上し、継続的な小口トラック需要が生まれています。フルトラックロードサービスが依然として主流ですが、都市部のマイクロフルフィルメントハブの影響でレス・ザン・トラックロード量が増加しています。マワニは2030年までにロジスティクスゾーンを22から59に拡大し、ゾーン内シャトル用リジッドトラックと都市間輸送用アーティキュレートユニットを組み合わせた統合車隊へと調達を転換しています [2]。
アラビアンシールド鉱業ブーム(40t超ティッパー需要)
マアーデンは2040年までに1,100 ビリオン 米ドルの投資を計画しており、2026年のCAPEXとしてリン酸塩3プロジェクトおよび新規金鉱床向けに155 ビリオン サウジアラビア・リヤルを計上しています [3]。鉱業GDPは2024年の170 ビリオン 米ドルから2030年には750 ビリオン 米ドルへの拡大が目標とされており、8×6または8×8車軸を持つ40トン超ティッパーへの需要を刺激しています。2025年5月にはマフド・アド・ダハブおよびアル・ジャラミド鉱山で200台超の先進的なダンプトラックが稼働を開始しました。融資機は現在、設備融資を炭素強度指標に連動させており、ディーゼルとの明確なトータルコスト同等性が実現する前から水素および電池電気バリアントへの関心を加速させています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(%)予測 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 補助金改革後のディーゼル価格変動 | -1.4% | 全国規模、独立系オペレーターおよび長距離車隊への影響が顕著 | 短期(2年以内) |
| 輸入シャシーのサプライチェーンのボトルネック | -0.9% | 全国規模、欧州・アジア製シャシーの入荷待ち輸入依存オペレーターに集中 | 短期(2年以内) |
| 鉄道フレート回廊の重量制限:交通の転換 | -0.8% | 東部州からヨルダン国境回廊、ランドブリッジルート、ハラマイン高速鉄道沿線 | 中期(2~4年) |
| サウジ化クォータによる大型トラック運転手不足 | -0.6% | 全国規模、東部州工業地帯での摩擦が大きい | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
補助金改革後のディーゼル価格変動
ディーゼルは2026年1月にリットルあたり1.79サウジアラビア・リヤルに上昇し、2025年比で7.8%高く、2015年以前の補助金適用レートの7倍となっています。国際価格への連動により四半期ごとの不確実性が生じ、荷主に割増料金を転嫁できないオペレーターを圧迫しています。大規模車隊はユーロ6トラックの先行購入やガス転換を検討している一方、小規模独立系事業者は更新を先送りして部品を流用しており、このパターンが16~26トン需要に重くのしかかっています。
輸入シャシーのサプライチェーンのボトルネック
2026年3月のホルムズ海峡封鎖により、船舶輸送が喜望峰経由に迂回され、10~14日の遅延と25~40%のコスト上昇が生じました。CMA CGMはコンテナ1本あたり2,000~4,000 米ドルの割増料金を課しました。その結果生じたリードタイム急増は、完全輸入ブランドよりもIsuzu、Daimler、UD Trucksなどサウジアラビア大型トラック市場での組立を行うOEMを優遇しています。公共投資ファンドとバオウの合弁によるラス・アル・ハイル製鉄所はフレームの輸入を緩和しますが、本格稼働は2028年まで続きます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
車両総重量別:鉱業ティッパーが40トン超の急増を牽引
26~40トンセグメントは2025年のサウジアラビア大型トラック市場の45.51%を占め、都市プロジェクトにおけるペイロードと機動性のバランスに対するオペレーターの選好を反映しています。40トン超ユニットは、マアーデンの2026年155 ビリオン サウジアラビア・リヤル支出とアラビアン・シールドの広範な探査パイプラインが持続的な輸送需要を生み出すことから、9.63%のCAGRに向かっています。このサブセグメントのサウジアラビア大型トラック市場規模に占めるシェアは、水素プロトタイプが融資支援を獲得すれば急速に拡大すると予測されています。
2025年5月にはマフド・アド・ダハブおよびアル・ジャラミドで200台超の新型ダンプトラックが稼働を開始し、その大半は険しい地形に適した8×6または8×8車軸を持っています。中国メーカーのXCMGはコスト重視の鉱業事業者を狙ってリヤドにオフィスを開設した一方、欧州OEMはテレマティクスと保証のバンドルを強調しています。鉱業融資契約に盛り込まれたサステナビリティ条項は、ディーゼルの段階的廃止が始まる前から低炭素動力系への調達を誘導しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
推進方式別:電動化パワートレインが普及を拡大
内燃機関は2025年の推進方式シェアの87.71%を占めましたが、バッテリー電気、ハイブリッド、燃料電池トラックは2031年にかけて9.66%のCAGRで成長すると予測されています。NEOMの水素プラントが完成に近づく中、アラムコ・ハイパービューの240kW燃料電池トラックなどのOEMプロトタイプが初期試験を重ねています。ゼロエミッションバリアントのサウジアラビア大型トラック市場規模は現時点では小さいものの、ビジョン2030は2030年までに1日100万バレル超の燃料代替を目指しています。
持続的な障壁としては、高い初期費用(EUのバッテリー電気トラックの平均は666,000 米ドルに対しディーゼルは321,900 米ドル)および充電インフラの不足が挙げられます。EVIQの88基の公共充電器は2030年までに5,000基を達成するために50倍に拡大する必要があります。政策モデリングによれば、25%のCO₂削減軌道に沿うためには2035年までに新規大型車登録の40%がゼロエミッションである必要があり、2028年以降に急激な台数の変曲点が生じることを示唆しています。
車軸タイプ別:6x2構成がハイウェイルートで台頭
6x4トラックは建設・鉱業での牽引力ニーズから2025年シェアの48.15%を占めてトップとなりました。6x2カテゴリーは、長距離オペレーターが近代化された高速道路での軽量な自重と低いタイヤ摩耗を目指すことから、9.71%のCAGRで拡大しています。したがって、6x2トラックに関連するサウジアラビア大型トラック市場規模は車軸クラスの中で最も速く増加しています。キング・アブドゥッラー経済都市で組み立てられたVolvo FH Aeroトラクターの展開は、燃料節約型空力設計へのOEMのコミットメントを示しています。
リットルあたり1.79サウジアラビア・リヤルという高いディーゼル価格が転換を加速させており、義務化されたテレマティクスにより車隊はルートレベルまで節約効果を検証できます。オフハイウェイの専門事業者は依然として6x4または8×6を好みますが、ジュバイル・リヤド・ジェッダ間の長距離アーティキュレートオペレーターはキロメートルあたりのトータルコスト指標に基づいて調達を最適化し、6x2を優遇するケースが増えています。
トラックタイプ別:アーティキュレートユニットが越境フレートを獲得
リジッドトラックは建設・自治体用途で2025年に61.24%のシェアを保持しました。アーティキュレートユニットは、湾岸港湾とヨルダンを結ぶ国際回廊およびジェッダ・ダンマームでの積み替え増加に支えられ、9.73%のCAGRが予測されています。サウジ鉄道会社の新設1,700キロメートル路線は、主にアーティキュレートトラクターが担う道路区間を必要としています。
王令188/Mの老朽車両輸入禁止はアーティキュレートよりもリジッドの残存価値に大きな打撃を与え、車隊経済性を歪めています。マワニの2030年までの59ロジスティクスゾーンへの拡大は、特に港湾と内陸ハブ間のコンテナドレイにおいて、サウジアラビア大型トラック市場でのアーティキュレート需要をさらに強化しています。
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
用途別:フレート・ロジスティクスが建設・鉱業を上る成長
建設・鉱業は大型プロジェクトおよび金属投資に牽引され2025年収益の45.54%を占めました。しかしフレートおよびロジスティクスは、eコマース量の急増と新規海運サービスのサウジ港湾への寄港により、9.77%のCAGRでより速く成長しています。リヤドのSALロジスティクスゾーンだけで157万平方メートルに及び、ルート最適化によって空走距離の比率を縮小するよう設計されています。
500キロメートル超の長距離レーンはコンテナ貨物において鉄道との競争圧力を受けており、車隊はレス・ザン・トラックロードの都市間ペアへの多角化を促されています。すでに34.28%のシェアを持つ東部州は、SPARKおよびジュバイルで能力を追加しており、フレート成長を複合的に高めています。テレマティクスの採用が進むにつれ、オペレーターは車隊をプロジェクト特定輸送よりも契約ロジスティクスへと転換し、顧客構成を広げています。
地域分析
東部州は2025年のサウジアラビア大型トラック市場シェアの34.28%を生み出し、2031年にかけて9.75%のCAGRを記録すると予測されています。キング・アブドゥルジーズ港、ラス・アル・ハイル金属複合施設、ジュバイル工業地帯での継続的な拡張が、リジッドおよびアーティキュレートトラック双方のベースライン需要を支えています。SPARKのゼロ税制はダーランおよびリヤドへの時間厳守のシャトルルートを運営する上流石油機器サプライヤーを引き付け、地域の優位性を強化しています。
マッカ州は620万TEUへのジェッダ・イスラミック港アップグレードと宗教観光を支える都市インフラから恩恵を受けています。アル・フムラ・ロジスティクスパークへの17キロメートル回廊とリヤドの80 ビリオン サウジアラビア・リヤル環状道路パッケージがアーティキュレートトラクター需要を支えています。アシールおよびメディナは観光・農業から成長しているものの、両者の合計シェアは東部州の主導的地位を下回っています。
アラビアン・シールドに関連する北部地域は、マアーデンが新規採掘権を開放するにつれて段階的な上昇余地を見込んでいます。鉄道支線が整備されるまでは道路輸送が主流であり、専用ダンプ車隊がプロジェクトサイト近くに機材を置することになります。したがって地理的パターンは、東部州とジェッダという双極ハブモデルに収束し、両者は改良された高速道路と近く開通するランドブリッジ鉄道で結ばれ、遠隔鉱業地区は景気循環的な外れ値として位置づけられます。
競合状況
サウジアラビア大型トラック市場の上位プレーヤーの大半は相当なシェアを保持しており、適度に分散した競争環境を形成しています。欧州の既存勢力であるDaimler、Volvo、Scania、MANがプレミアムセグメントを押さえている一方、FAW、Sinotruk、Shacman、XCMGなどの中国勢は積極的な価格設定と組立パートナーシップを活用してプロジェクト入札を獲得しています。Isuzuは2025年までに累計6万台超の国内生産を達成し、国内ラインの戦略的価値を確認しました。
競争戦略は三つのレバーを中心に展開されています。第一に、地域組立は輸送ショックを緩和し現地化クォータを満たします。Mercedes-BenzはジェッダでActros Proキャブを生産しており、HyundaiのKAECへの5 ビリオン 米ドル工場は2026年後半に開業します。第二に、テレマティクスバンドルは義務的なGPSトラッカー規則を満たしながら新たなサービス収益を生み出します。第三に、代替燃料ポジショニングは融資機関が課す炭素閾値に直面する鉱業車隊向けの入札を差別化します。
技術投資が激化しています。Isuzuの予知保全アルゴリズムはダンプトラックのサイクルタイムを40%短縮し燃料を22%削減しました。アラムコ・ハイパービューの800キロメートル燃料電池プロトタイプは、レガシーエネルギー生産者が長期的な輸送マージンを守るために初期の水素展開に資金を提供することを示しています。2026年3月のホルムズ海峡封鎖を受け、輸入依存ブランドはサプライチェーンのリスクを低減するためにサウジ現地化を加速させており、市場を迅速対応の国内モデルと低速の輸入SKDに事実上二分しています。
サウジアラビア大型トラック産業リーダー
-
Daimler Truck
-
Volvo Trucks
-
MAN Truck & Bus
-
Isuzu Motors
-
Hino Motors
- 注:主要企業の掲載順は順位を示すものではありません。
最近の業界動向
- 2026年6月:サウジアラビア交通総局(TGA)は、完全に水素で駆動する同国初の大型自律走行トラックの展開を支持しました。プロクター・アンド・ギャンブル(P&G)、現地販売代理店のイスマイル・アブダウード、中国の自律走行技術プロバイダーであるハイパービューとの画期的な企業連合を通じて製造されたこの長距離車両は、ゼロエミッションで1,500キロメートルの航続距離を達成し、数分で燃料補給が可能です。
- 2026年1月:アル・ムニーフ貿易・工業・農業・請負会社は、中国の山西重型汽車輸出入有限公司と2026年モデルのSHACMAN H3000Sトラクター・セミトレーラーヘッド50台を購入する787.5万サウジアラビア・リヤル(2.1 ミリオン 米ドル)の契約を締結しました。
- 2025年6月:Hyundai Motor Manufacturing Middle Eastがキング・アブドゥッラー経済都市に5 ビリオン 米ドルの工場を着工し、2026年第4四半期から年間5万台の車両を生産する予定です。
- 2025年3月:公共投資ファンドとHyundai Motor Companyが国内での内燃機関車および電気自動車の製造に向けた合弁事業に署名しました。
サウジアラビア大型トラック市場レポートの調査範囲
本レポートの対象範囲には、車両総重量(16~26トン、26~40トン、40トン超)、推進方式(内燃機関および電動化)、車軸タイプ(4x2、6x4、6x2、6x6、8x6、8x8、その他)、トラックタイプ(リジッド、アーティキュレート、その他)、用途(建設・鉱業、フレートおよびロジスティクス、長距離輸送、その他用途)、地域(リヤド州、マッカ州、東部州、アシール州、メディナ州、サウジアラビアその他地域)が含まれます。市場予測は金額(米ドル)および数量(台数)で提供されます。
| 16〜26t |
| 26〜40t |
| 40t超 |
| 内燃機関(ICE) | ディーゼル |
| 天然ガス(CNG・LNG) | |
| 電動化 | 電池式電気自動車(BEV) |
| ハイブリッドおよびプラグインハイブリッド(HEVおよびPHEV) | |
| 燃料電池電気自動車(FCEV) |
| 4×2 |
| 6×4 |
| 6×2 |
| 6×6 |
| 8×6 |
| 8×8 |
| その他 |
| リジッド |
| アーティキュレート |
| その他 |
| 建設・鉱業 |
| 貨物・物流 |
| 長距離輸送 |
| その他の用途 |
| リヤド州 |
| マッカ州 |
| 東部州 |
| アシール州 |
| マディーナ州 |
| サウジアラビアその他の地域 |
| 車両総重量別 | 16〜26t | |
| 26〜40t | ||
| 40t超 | ||
| 推進方式別 | 内燃機関(ICE) | ディーゼル |
| 天然ガス(CNG・LNG) | ||
| 電動化 | 電池式電気自動車(BEV) | |
| ハイブリッドおよびプラグインハイブリッド(HEVおよびPHEV) | ||
| 燃料電池電気自動車(FCEV) | ||
| 車軸タイプ別 | 4×2 | |
| 6×4 | ||
| 6×2 | ||
| 6×6 | ||
| 8×6 | ||
| 8×8 | ||
| その他 | ||
| トラックタイプ別 | リジッド | |
| アーティキュレート | ||
| その他 | ||
| 用途別 | 建設・鉱業 | |
| 貨物・物流 | ||
| 長距離輸送 | ||
| その他の用途 | ||
| 地域別 | リヤド州 | |
| マッカ州 | ||
| 東部州 | ||
| アシール州 | ||
| マディーナ州 | ||
| サウジアラビアその他の地域 | ||
レポートで回答される主要な質問
2031年のサウジアラビア大型トラック市場の予測値はいくらですか?
2031年までに15.19 ビリオン 米ドルに達すると予測されています。
現在最大のシェアを持つ車両総重量クラスはどれですか?
26~40トンクラスが2025年に45.51%のシェアを占めてトップとなりました。
最も成長が速い推進方式タイプはどれですか?
バッテリー電気および燃料電池トラックを含む電動化パワートレインは、2026年から2031年にかけて9.66%のCAGRで成長すると予測されています。
東部州が車隊需要にとって重要な理由は何ですか?
同州の工業自由区、港湾インフラ、石油化学クラスターが2025年のトラック需要の34.28%を占め、9.75%のCAGRで拡大しています。
新しい車隊規則はトラック調達にどのような影響を与えますか?
20年の使用年数上限と5年の輸入制限が更新サイクルを加速させ、義務的なGPSトラッカーを搭載した国内組立のユーロ5およびユー6トラックを優遇しています。
ゼロエミッショントラックにはどのような機会がありますか?
NEOMおよび鉱業ルートでの水素パイロット、計画中の全国燃料補給インフラと相まって、2031年以前に燃料電池トラックの初期ニッチ市場を創出しています。