
アイルランド共和国再生可能エネルギー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
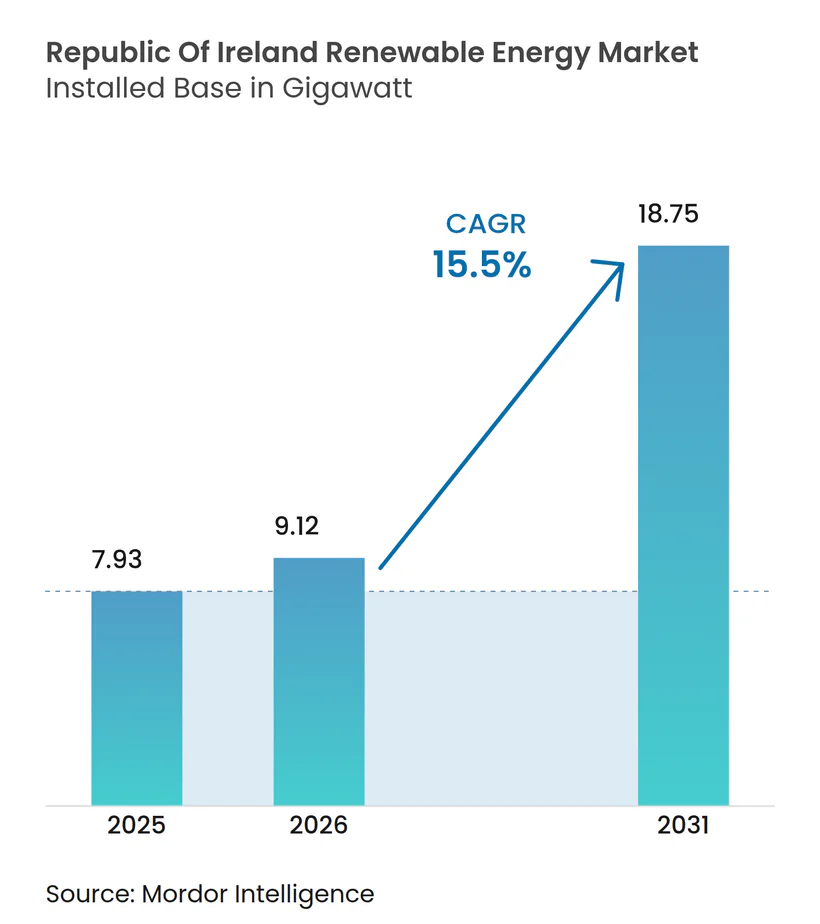
| 基準年の市場規模 (2025) | 7.93 ギガワット |
| 市場取引高 (2026) | 9.12 ギガワット |
| 市場取引高 (2031) | 18.75 ギガワット |
| 成長率 (2026 - 2031) | 15.50 % |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるアイルランド共和国再生可能エネルギー市場分析
アイルランド共和国再生可能エネルギー市場の設備容量規模は、2025年の79.3億ワットから2026年には91.2億ワットに成長し、2026年から2031年にかけてCAGR 15.5%で2031年までに187.5億ワットに達すると予測されている。
この軌跡は、化石燃料依存からの経済全体的な転換を反映しており、入札に裏付けられた洋上風力、企業間電力購入契約(PPA)に基づくユーティリティ規模の太陽光発電、および加速する住宅用屋根設置の普及が新規設備容量の追加を牽引している。陸上風力の入札価格の低下、1メガワット時あたりEUR 60を下回る72MWのハイパースケール太陽光PPA基準価格、および2028年から2031年に予定される7GWの洋上パイプラインは、アイルランド共和国再生可能エネルギー市場の構造的な勢いをさらに裏付けている。水素対応送電回廊、南海岸沿いの港湾整備、データセンター併設型再生可能エネルギーを優先したグリッド投資がプロジェクト経済性を再構築する一方、混雑した沿岸ノードにおける出力制御や計画承認のボトルネックが引き続き逆風となっている。
レポートの主要ポイント
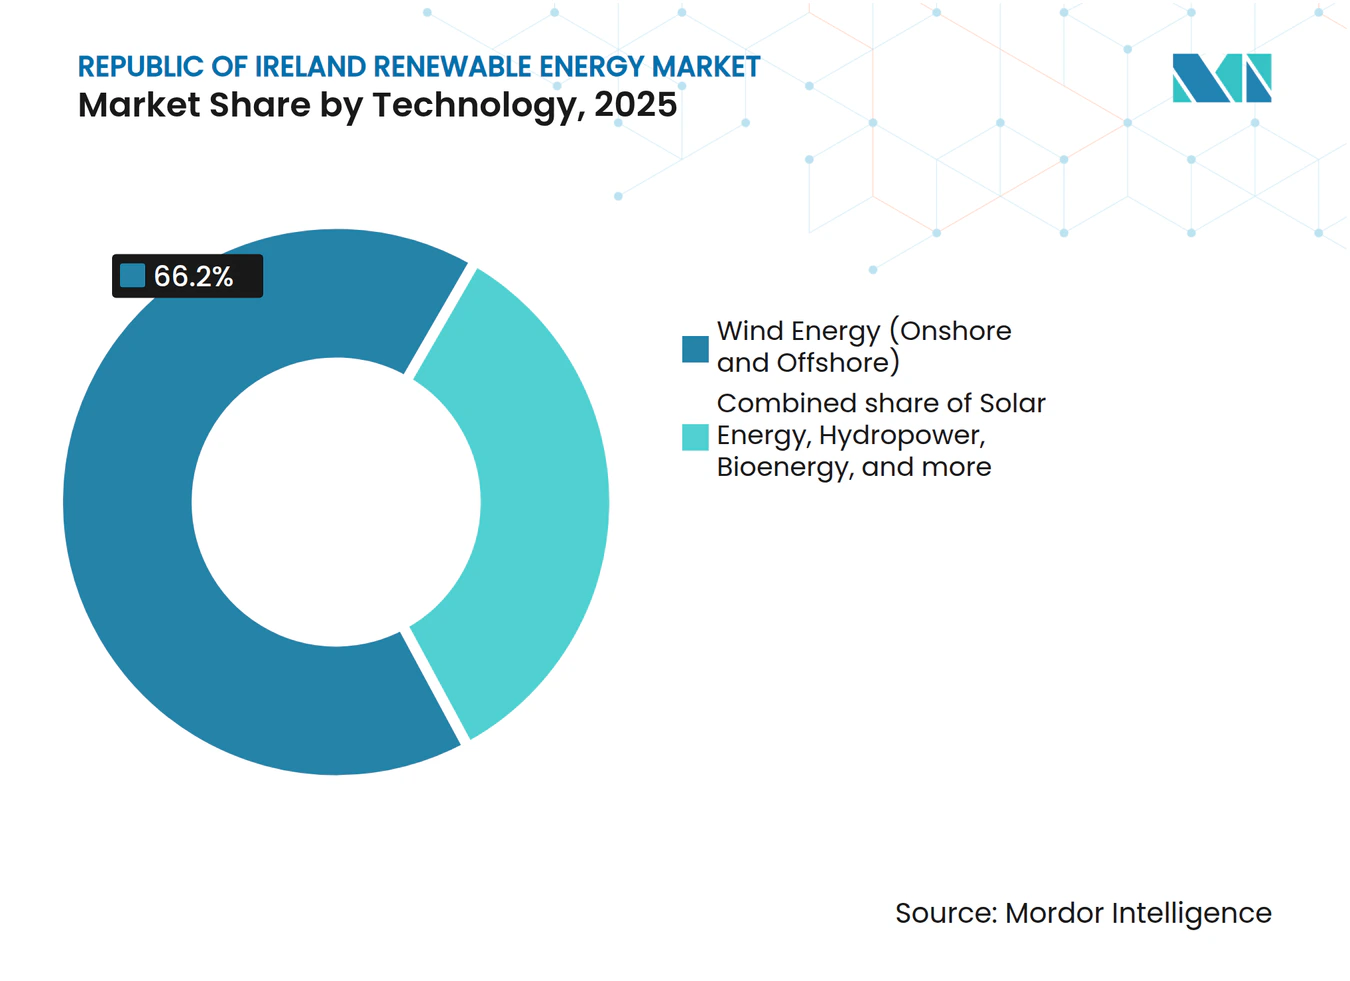
- 技術別では、風力エネルギーが2025年のアイルランド共和国再生可能エネルギー市場シェアの66.2%を占め、バイオエネルギーは2031年にかけてCAGR 90.4%で拡大する見込みである。
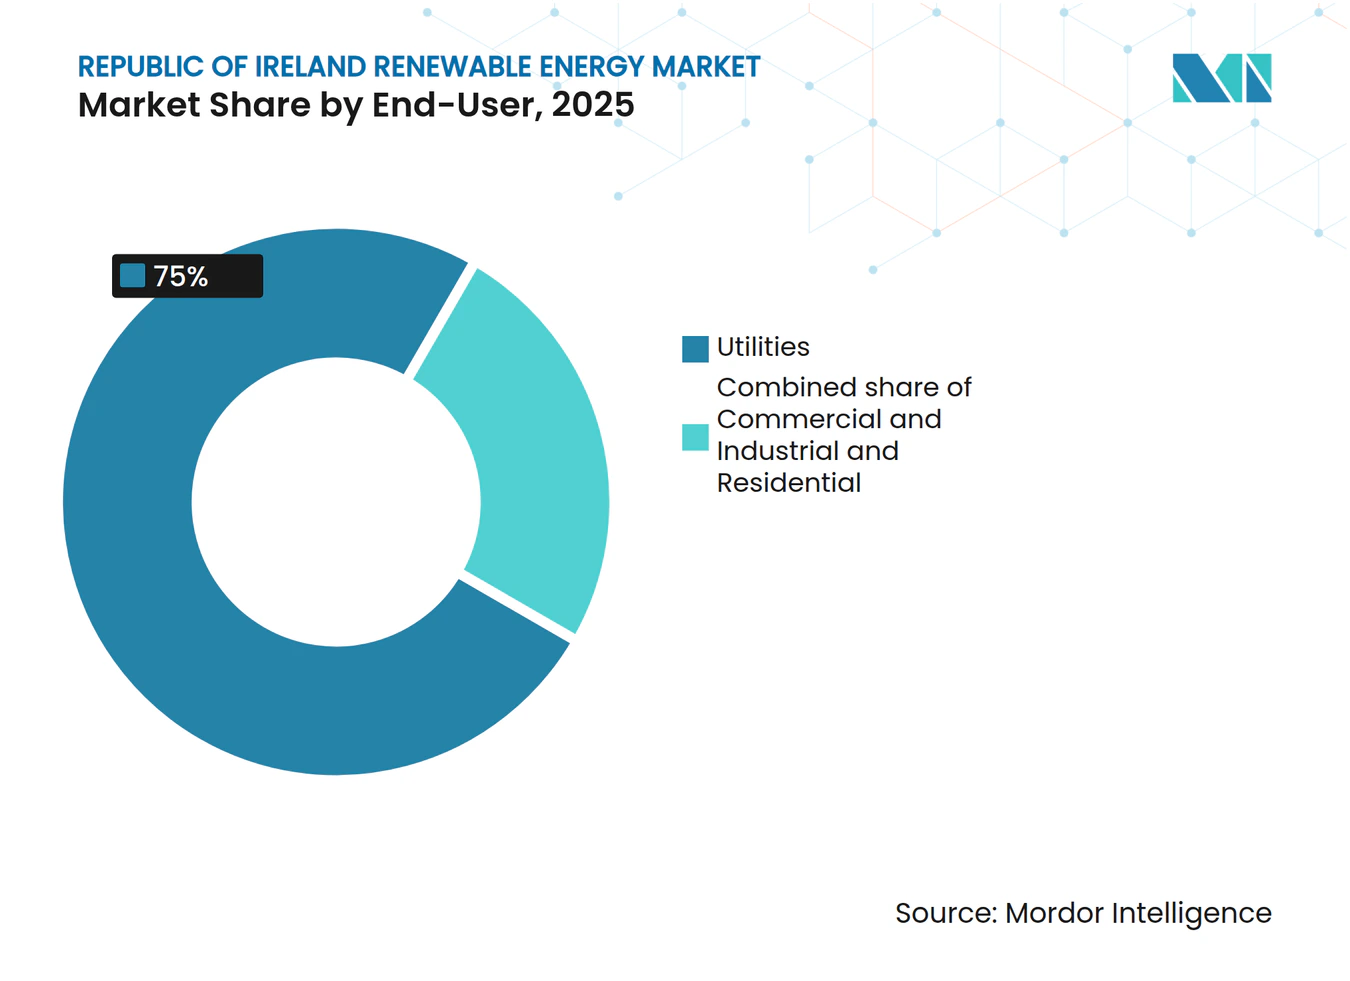
- エンドユーザー別では、電力事業者が2025年の設備容量の75%を支配しており、住宅用太陽光発電は2031年にかけてCAGR 25.4%で成長すると予測されている。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (約) % CAGR予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| ケルト海・アイリッシュ海における洋上風力リースの加速 | 4.2% | 全国規模、 南部・東部沿岸に集中 | 長期 (4年以上) |
| 政府支援によるRESSオークション | 3.8% | 全国規模、 マンスターおよびコノートで早期成果 | 中期 (2~4年) |
| 企業PPAによるユーティリティ規模太陽光発電の拡大 | 2.6% | 全国規模、 レンスターおよびマンスターが先行 | 短期 (2年以内) |
| 水素対応送電グリッド投資 | 1.9% | 全国規模、 東部・南部の優先回廊 | 長期 (4年以上) |
| 老朽化した陸上風力設備の更新 | 1.7% | 全国規模、 西部・中部の既存サイト | 中期 (2~4年) |
| レンスターにおけるデータセンターのエネルギー需要増加 | 1.3% | レンスター、 隣接郡への波及効果 | 短期 (2年以内) |
| 情報源: Mordor Intelligence | |||
ケルト海・アイリッシュ海における洋上風力リースの加速
アイルランドの洋上パイプラインは2025年に7GWに達し、アイリッシュ海の着底式プロジェクトと大西洋の浮体式アレイに分かれている。2024年に実施された初の900MW「トン・ヌア」オークションはMWh当たりEUR 150でクリアされ、初期の浮体式プラットフォームに伴うコスト高を反映している。Ørstedの800MW「クロハー・ヘッド」計画には200MWの電解槽が追加され、余剰出力を産業用バイヤー向けのグリーン水素に転換する。[1] 英国の4.5GWケルト海リースとの国境を越えた連系線は輸出の選択肢を生み出すが、海底マッピングの遅延によりアイルランドの1.2GWプロジェクトが延期されている。ダイナミックケーブルのサプライチェーンの逼迫により、複数の浮体式アレイが2030年以降にずれ込む可能性がある。
政府支援によるRESSオークション
RESS 3~5は2024年から2025年にかけて2.9GWを配分し、陸上風力が68%、太陽光が22%を確保した。陸上風力の入札価格はRESS 3からRESS 4にかけて12%低下してMWh当たりEUR 72.58となり、効率改善とプロジェクトファイナンスコストの低下を示している。蓄電池併設型ハイブリッドはRESS 5で180MWを獲得し、確実な容量ソリューションに対する政策支援を実証した。5MW未満の小規模RESS案件が屋根設置型に配分されることで、混雑した配電網への依存が軽減される。ただし、RESS 3で採択されたプロジェクトに対して最大24ヶ月のグリッド接続遅延が依然として拘束的な制約となっている。
企業PPAによるユーティリティ規模太陽光発電の拡大
ハイパースケール企業は2024年から2025年にかけて450MWの太陽光PPAを締結し、マイクロソフトの72MW「レナリア」契約がMWh当たりEUR 60を下回る基準価格を設定した。[2] マーチャント開発業者は現在、両面受光型モジュールと単軸追尾装置を導入し、発電量を12%以上改善している。Lightsource BP、BayWa r.e.などは2026年から2027年に向けて320MWを準備しているが、土地利用に関する異議申し立てが計画承認を引き続き遅らせている。企業調達はこのように、ハイパースケールバイヤーとRESSに依存する小規模な電力購入者との間に価格格差を生み出すことで、アイルランド共和国再生可能エネルギー市場を再構築している。
水素対応送電グリッド投資
EirGridのEUR 12億の増強計画は、東西インターコネクターの強化と水素対応変電所の建設に資本を投入している。レンスターおよびマンスターの優先回廊は、2028年以降に資産が稼働した際に出力制御を引き起こすことなく7GWの洋上パイプラインを接続可能にする。暫定的な蓄電池連系ハイブリッドおよび同期調相機が周波数偏差を緩和する。送電の準備態勢は、南海岸沿いのグリーン水素ハブの開放とデータセンター負荷への供給において極めて重要である。
抑制要因の影響分析*
| 抑制要因 | (約) % CAGR予測への影響 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 南西部・西部沿岸ノードにおけるグリッド混雑 | -2.4% | マンスター およびコノート、沿岸郡 | 中期 (2~4年) |
| 大規模プロジェクトに対する計画承認プロセスの遅延 | -1.8% | 全国規模、 農村郡で深刻 | 短期 (2年以内) |
| 地域コンテンツおよびインフレ圧力によるCAPEXの上昇 | -1.5% | 全国規模、 洋上風力および浮体式プラットフォームへの影響が最大 | 中期 (2~4年) |
| 揚水発電・長期蓄電オプションの不足 | -1.2% | 全国規模、 レンスターおよびマンスターの洋上風力統合に不可欠 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
南西部・西部沿岸ノードにおけるグリッド混雑
2024年には、マンスターからの110kV送電線が沿岸発電量を送出できず、利用可能な風力出力の11%超が出力制御された。2028年まで遅延している南北インターコネクターにより、開発業者はESBの100MW「アガダ」サイトのような局所的な蓄電池に依存しているが、余剰発電を吸収できるのは2時間の窓に限られる。資本は内陸サイトや負荷センターに近い浮体式洋上プロジェクトへとシフトしている。
大規模プロジェクトに対する計画承認プロセスの遅延
アン・ボード・プレアナーラは、より重い公聴会の影響を受け、2025年に50MW超のプロジェクトの平均同意期間を22ヶ月に延長した。[3] Simply Blue Groupの「エメラルド」浮体式風力のスケジュールは、追加の渡り鳥調査の後に1年遅延した。開発業者は現在、環境データおよびコミュニティ便益計画を事前提出しており、限界サイトのマージンを圧迫するEUR 200万から500万のソフトコストが追加されている。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
技術別:
風力の優位性とバイオエネルギーの急増風力エネルギーは2025年の設備容量の66.2%を占め、SSEの105MW「ゴールウェイ」増強などの更新プロジェクトがフットプリントを拡大せずに陸上出力を引き上げた。[4] アイルランド共和国の陸上風力の再生可能エネルギー市場規模は、CAGR 9.4%で2031年までに9.3GWに達すると予測されており、4.2GWの着底式および2.8GWの浮体式洋上パイプラインがセグメントを年率22.1%の成長に向けて位置付けている。18の新規嫌気性消化施設を基盤とするバイオエネルギー設備容量はCAGR 90.4%で増加しており、断続的な風力・太陽光を補完する調整可能な発電需要を反映している。小規模水力発電は240MWに留まっているが、ESBの300MW「タロー・ヒル」拡張は2030年の稼働時に長期蓄電容量を倍増させる見込みである。
太陽光の企業主導の建設は設置済みまたは建設中の720MWに達しており、太陽光のアイルランド共和国再生可能エネルギー市場規模は2026年から2031年の間に倍増すると予測されている。海洋エネルギーはパイロット段階にとどまっており、DP Energyの5MW波力プロジェクトは、均等化コストを今十年末までにMWh当たりEUR 150を下回る水準に引き下げるためにEUイノベーション基金の支援に依存している。技術の多様化により、アイルランド共和国の再生可能エネルギー市場は歴史的な風力中心から幅広い構成へと拡大している。


注記: 個別セグメントのシェアはレポート購入後に入手可能
エンドユーザー別:
電力事業者が主導、住宅用が加速電力事業者は2025年の設備容量の75%を所有しているが、マイクロ発電支援スキームの売電固定価格制度が屋根設置型太陽光の回収期間を9年未満に短縮するにつれ、家庭部門がその差を縮めている。住宅用設置件数は2024年に8,200件と倍増し、平均EUR 0.32/kWhという高い小売電力料金に牽引されて、同セグメントは2031年にかけてCAGR 25.4%を記録する見込みである。商業・産業プレーヤーは、工場需要の18%を賄うケリー・グループの12MW太陽光システムに代表されるように、メーター後設置資産を通じて電力コストをヘッジしている。
電力事業者はEirGridの確実な容量規則を満たすハイブリッド資産へと軸足を移している。Energiaの50MW「キャッスルプーク」風力・蓄電池複合発電所は、20MWの蓄電池を組み合わせることで優先給電を確保する方法を実証している。2031年までに、ハイブリッド構成がアイルランド共和国の再生可能エネルギー市場シェアの12%を担い、従来の独立型風力発電所の支配的地位をさらに希薄化させる可能性がある。

注記: 個別セグメントのシェアはレポート購入後に入手可能
地理的分析
レンスター、マンスター、コノートは2031年までの予測設備容量追加の92%を占める。レンスターはデータセンターの集積により最大の消費地であり続けているが、2024年の接続モラトリアムにより新規プロジェクトがマンスターへと誘導されている。マンスターのアイルランド共和国再生可能エネルギー市場規模は、3.2GWの洋上パイプラインと酪農業に連動したバイオエネルギーの建設を背景に、2031年までに6GWを超えると予測されている。
コノートは1.2GWの稼働中陸上風力を有するが、2028年の400kV南北インターコネクター完成を待つ間、14%の出力制御に悩まされている。アルスターの国境を越えた連系線は北アイルランドへの電力輸出を可能にするが、二重の計画制度によりプロジェクト承認に最大9ヶ月が追加される。コーク、ウォーターフォード、シャノン・フォインズの港湾整備にはEUR 4億5,000万の投資が集まり、南海岸が浮体式洋上組立の中心地となっている。
データセンター開発業者はダブリン、ミース、キルデアにわたって420MWの併設型再生可能エネルギーを設置しているが、EUR 8億相当のグリッド増強は2028年まで稼働しない。強風資源を有する内陸郡は依然として未開発であり、次の波のアイルランド共和国再生可能エネルギー市場を形成するのは資源の質ではなく送電の準備態勢であることが確認されている。
規制環境
アイルランドの再生可能エネルギー拡大は、2024年から2025年にかけてRESS 3〜5を通じて2.9GWを付与した再生可能電力支援スキーム(RESS)に支えられており、企業PPAなどのより速い市場参入手段も併存している。系統面では、公共事業規制委員会(CRU)が価格レビュー6(PR6)を進め、2026〜2030年の電力系統・ネットワーク投資として最大189億ユーロを承認した。これにより、規制対象支出が再生可能エネルギーの統合と系統の耐性要件に整合する形となっている。
許認可および系統接続に関する規則は、EU再生可能エネルギー指令の実施に伴い厳格化が進んでいる。2025年欧州連合(計画・開発)(再生可能エネルギー)規則(2025年S.I.第274号)は、許可発行の期限や環境スクリーニング手続きなど、RED IIIに整合した措置を導入した。続く2026年の改正法令(2026年S.I.第185号、2026年4月29日署名)は、一部手続きの開始日を2026年11月1日に調整した。これとは別に、2026年S.I.第161号は、送電・配電・蓄電にわたる再生可能PPAおよび支援インフラに関連する規定を含め、再生可能電力供給の障壁低減を意図した措置を定めた。
競合環境
市場集中度
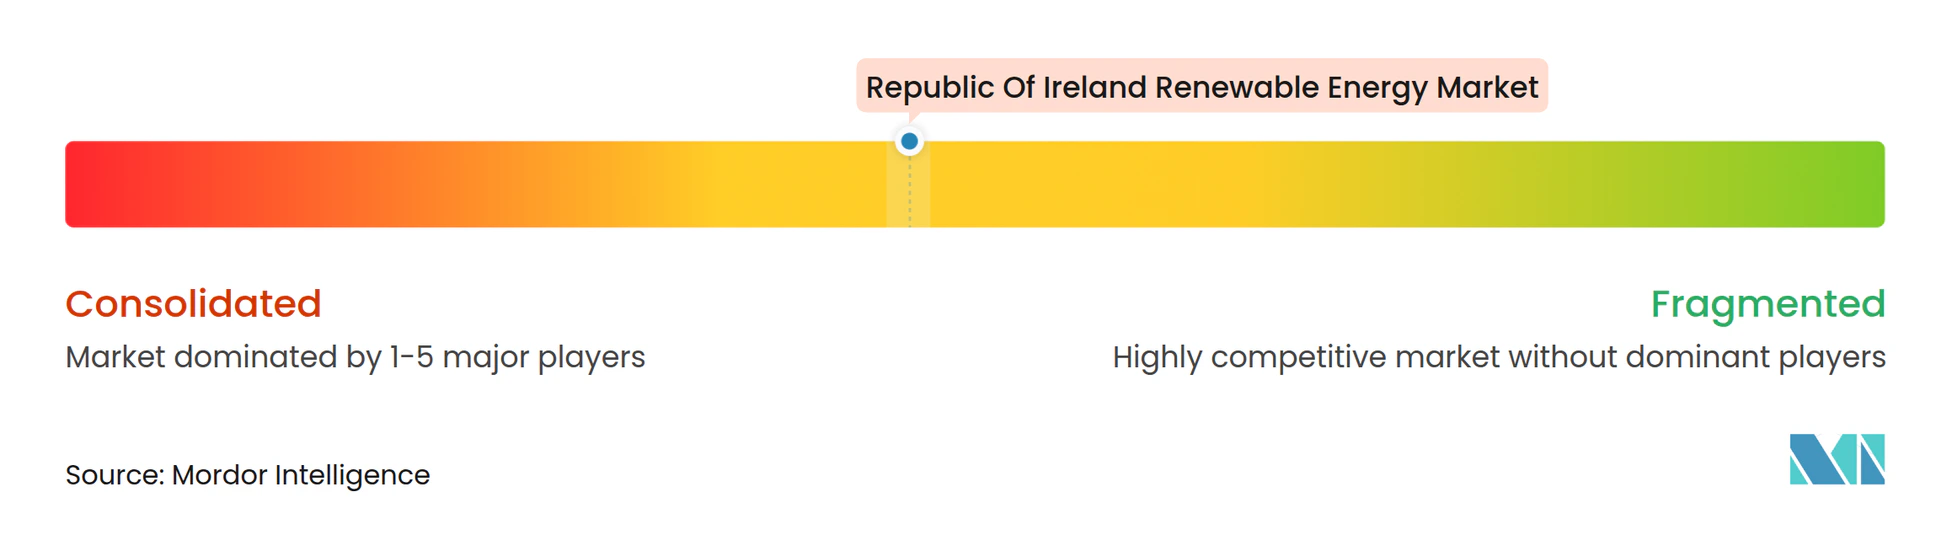
上位5社であるSSE Renewables、ESB、Energia、Ørsted、Mainstream Renewable Powerが設備容量の58%を占め、中程度の集中度を示している。既存大手はバランスシートの強みを活かしてRESSの配分を支配する一方、新規参入者は浮体式洋上風力や波力エネルギーなどのニッチ分野を狙っている。Greencoat RenewablesとBrookfieldは資産取得を通じて成長しており、Greencoatの2024年における120MWのEUR 1億8,000万の買収によりポートフォリオが580MWに拡大した。
技術の進歩がコスト曲線を塗り替えている。SSEのゴールウェイ更新に採用されたVestas V162-6.2MWタービンは既存機より22%高い設備利用率を実現し、Lightsource BPの85MW「ミルタウン」サイトの両面受光型太陽光モジュールは発電量を14%向上させている。EirGridのDS3グリッドサポート規則への準拠は、同期調相機またはグリッド形成インバーターを統合したプロジェクトを優遇し、技術的に高度な開発業者の地位を高めている。
蓄電池または水素電解槽を通じて出力制御された電力を収益化するハイブリッドプロジェクトは戦略的多様化を示している。Energiaの「キャッスルプーク」とØrstedの「クロハー・ヘッド」電解槽は、開発業者が余剰エネルギーを新たな収益源に転換する方法を例示している。浮体式洋上、アグリボルタイクス、水素ハブが成熟するにつれ、アイルランド共和国再生可能エネルギー市場における競争の激しさは高まる見込みである。
アイルランド共和国再生可能エネルギー産業リーダー
-
ESB Generation & Trading
-
SSE Renewables
-
Statkraft Ireland Ltd
-
Energia Group
-
Greencoat Renewables plc
- 注:主要企業の掲載順は順位を示すものではありません。
アイルランド共和国再生可能エネルギー市場 このレポートでカバーされる企業
- Statkraft Ireland Ltd
- Electricité de France SA (EDF Renewables)
- RES Group UK & Ireland Ltd
- Mainstream Renewable Power Ltd
- Ørsted A/S
- Energia Group
- SSE Renewables (SSE plc)
- ESB Generation & Trading
- Bord Gáis Energy (Centrica plc)
- Greencoat Renewables plc
- Brookfield Renewable Partners L.P.
- ABO Wind AG
- Vestas Wind Systems A/S
- Simply Blue Group
- Lightsource BP Renewables
- BayWa r.e. Ireland Ltd
- NTR plc
- DP Energy Ireland Ltd
- Neoen S.A.
- Galetech Energy Developments
市場機会と将来展望
沿岸部のノードで確認されている系統混雑や出力制限の課題を踏まえると、系統および支援インフラの整備実行こそが、パイプライン中の追加再生可能容量を稼働へと移す最も明確な余地であるとみられる。アイルランドはまた、国家開発計画2026〜2030を通じて主要な系統投資の方針を明確化しており、電力インフラ向けに35億ユーロ(ESBネットワークス向けに15億ユーロ、EirGrid向けに20億ユーロ)を計上している。CRUのPR6枠組みは、電力系統・ネットワークに対する2026〜2030年のより広範な投資枠(最大189億ユーロ)を支えている。これらのプログラムが相まって、系統形成インバータ、同期調相機、蓄電連携型ハイブリッド化といった、出力制限や接続制約に対応する分野で、開発事業者やOEMにとって短期的な機会が生まれている。
オフショア風力および企業主導の太陽光調達は、市場への拡張可能な参入経路を引き続き開いており、規制・計画改革はサイクル時間の短縮を目指している。オフショアの機会は、将来のORESS競売のリスクを低減するための沖合調査プログラムに800万ユーロを配分する2026年予算などの政府の取り組みに加え、オフショア再生可能エネルギーに関するより広範な政策枠組みや計画主導型の海洋空間計画によって支えられている。企業による調達は依然として明確な商業的推進力であり、2024〜2025年に実行された450MWの太陽光PPAや、MicrosoftによるMWh当たり60ユーロ未満での72MW Lenalea太陽光PPAというハイパースケール基準がその一例である。これにより、系統接続を確保できる地点でのユーティリティ規模の太陽光および併設蓄電への需要が引き続き支えられている。市場参加者はまた、プライベートワイヤー政策を通じた代替接続モデルについてより明確な法制上の道筋を得ており、政府はプライベートワイヤー法案(2026年)の起草を承認した。同法案は、大規模エネルギー利用者に供する発電・蓄電インフラへの民間投資経路を対象としている。
最近の産業開発事情 アイルランド共和国再生可能エネルギー市場
- 2026年7月:Energy Domeは、アイルランドで23MW/200MWhの炭素系蓄電池プロジェクトを構築するGoogleとの商業契約を発表した。同社は、このプロジェクトが用地、計画許可、そしてEirGridからの10年間の容量契約を確保済みであると述べ、変動性の高い再生可能エネルギーを安定化させ出力制限リスクを低減できる長時間蓄電への投資根拠を強化した。
- 2025年11月:ESBとOrstedは、両社の合弁事業がオフショア風力の競売において、ウォーターフォード県沖の900MW Tonn Nuaオフショア風力サイトを開発する仮の権利を獲得したと発表した。この採択により、大規模オフショア案件が開発パイプライン上で進展し、コストや許認可の複雑さがあるにもかかわらず、アイルランドのオフショア風力への競争的関心が続いていることが示された。
- 2025年10月:SSE Renewablesは、オファリー県ロードにある101MWのイエロー・リバー・ウィンドファームを完成させ稼働を開始した。この商業運転開始により、SSE Renewablesのアイルランドにおける陸上風力の稼働基盤が拡大し、リパワリングと新規陸上プロジェクトが短期的な容量増加の中心を占める市場において、増分発電量が追加された。
アイルランド共和国再生可能エネルギー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、市場はアイルランド共和国に設置された再生可能電力発電容量として定義され、国家スキームの下で正式に認定されているか、または系統に接続されている主要な再生可能エネルギー技術全体にわたり、ギガワット単位で追跡される。
対象範囲の除外事項:国家統計に反映されない未登録のマイクロ発電、および再生可能エネルギー証書取引とエネルギー回収型廃棄物焼却による収益は対象外とする。
セグメンテーション概要
- 技術別
- 太陽エネルギー(PVおよびCSP)
- 風力エネルギー(陸上および洋上)
- 水力発電(小規模、大規模、揚水発電)
- バイオエネルギー
- 地熱
- 海洋エネルギー(潮力および波力)
- エンドユーザー別
- 電力事業者
- 商業・産業
- 住宅
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、技術別の設置容量、追加容量、および廃止容量に関する基礎データ系列を構築し、国家目標および系統の実態と整合させるために活用された。SEAIの統計およびエネルギーバランス、EirGridの接続および系統開発に関する公表資料、CRU規制アップデート、ならびにEurostatの電力および再生可能エネルギーデータセットなどの公開情報源を参照した。
これらに加え、オークションおよび支援スキームに関する政府発表を通じて政策・入札シグナルを確認し、利用可能な場合には開発事業者の発表、計画文書、および企業の開示資料と照合した。特定事項の確認については、企業財務・インテリジェンス、ニュースおよび財務情報、特許データベース、ならびに入札・契約追跡に関する有料サブスクリプションも参照し、タイムラインの確認および竣工パターンの把握に活用した。ここに記載するデスクソースはあくまで例示であり、データポイントの収集、前提条件の検証、およびギャップの解消を目的として、他にも多数の公開資料を参照した。
一次インタビューおよびサーベイ
アイルランドのプロジェクト開発事業者、電力会社、機器サプライヤー、系統専門家、規制当局、およびエネルギー購入者を対象にインタビューおよびサーベイを実施した。回答者は、アイルランドの公開データでは十分に説明されていない竣工日、オクション価格、接続遅延、稼働率、およびプロジェクト前提条件の明確化に貢献した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:25% | CXO:20% |
| 中位層:55% | 部門・ユニットリーダー:30% |
| 中小規模プレイヤー:20% | マネージャー:50% |
市場規模算定と予測
規模算定は、技術別の設置容量実績および計画追加容量からのトップダウン再構築を用いて行われ、その後、当該国の一貫した年次系列に変換された。サンプリングされたプロジェクトパイプライン、標準的な竣工スケジュール、および合理的に検証可能な機器納入タイミングに関するチャネルチェックを含む選択的なボトムアップ検証により、合計値を裏付けた。
モデルの主要インプットには、年間容量の追加および廃止、系統接続キューおよび制約シグナル、オークション落札量および納入タイムライン、技術別の標準的な設備利用率、ならびに建設ペースに影響を与える政策目標が含まれる。再生可能エネルギーにおいてはタイミングが非常に重要であるため、モデルでは建設リードイム、既存資産のリパワリングサイクル、および国家統計に反映される場合のユーティリティスケールと認定済みオンサイト容量の比率も考慮している。
予測には、歴史的系列のトレンド平滑化に支えられたシナリオ分析を用い、シナリオはオークションの頻度、系統の準備状況、およびインタビュー対象者が言及した予想プロジェクト完工率に基づいて設定された。プロジェクトレベルの詳細が不完全な場合、ギャップは可視パイプラインに対して保守的な完工率を適用することで対処し、その後、現実的な系統および政策制約に合致するよう見通しを再調整した。
データ検証と更新サイクル
最終的な数値が単一のデータセットに依存しないよう、検証は多層的に実施される。アウトプットは、国家設置容量報告、オークション落札リスト、系統接続アップデート、および観測された前年比建設パターンなどの独立したシグナルと比較され、承認前に例外事項がレビューされる。
乖離が大きい場合は、竣工タイミング、廃止、または技術範囲に関する前提条件を再検討し、必要に応じて関する専門家に再連絡して変更内容を確認する。レポートは年次で更新され、重要な政策変更、オークション結果、または予測を動かす可能性のある系統開発イベントが発生した場合には中間更新が行われる。また、クライアントが最新の見解を受け取れるよう、最終納品前に最終確認が実施される。
Mordor Intelligenceのアイルランド共和国再生可能エネルギー市場推計と他の公表推計との比較
アイルランドの再生可能エネルギーに関する公表推計がしばしば一致しないのは、異なるチームが異なる変数を測定し、前提条件を異なるタイミングで更新するためである。設置容量をGW単位で報告するソースもあれば、機器価格、プロジェクトコスト、またはより広範なエネルギー転換支出を用いてセクターを収益に換算するソースもあり、物理的な建設規模が類似していても数値が乖離する場合がある。
本レポートでは、更新タイミングを規模算定変数として扱っている。年末の竣工変更、為替レートのスナップショット、およびMW当たりの想定価格はいずれも、物理的な容量が変わらない場合でも結果を動させる可能性があるためである。このリフレッシュ主導の規律は、Mordor IntelligenceによるGWベースの系列が適用された検証の下で安定を保つ理由でもある。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 7.93 GW(2025年) | |
| 地域コンサルタントA | 3.90 ビリオン 米ドル(2023年) | 市場をUSD収益ベースで評価し、2023年を基準年として使用しているため、結果は設置容量ではなく設備投資および価格の前提条件に依存しており、更新タイミングによっては年末の竣工変更を反映できない場合がある。 |
| 業界出版社B | 14.90 ビリオン 米ドル(2023年) | より広範な価値フレームワークと長期的な成長見通し、および異なる基準年設定を使用しており、技術範囲と通貨タイミングが混在する可能性があるため、容量追跡ベースの境界と比較して数値が膨らむ場合がある。 |
この表は主に単位および範囲の不一致を示しており、GWベースの推計が物理的な建設進捗を追跡するのに対し、他の2つの数値は価格設定とモデリングの選択に紐づいた収益化された解釈を表している。範囲を一貫し保ち、更新頻度を竣工および政策イベントに合わせることで、レンジは縮小し、市場の見解は年度ごとに再現しやすくなる。
レポートで回答される主要な質問
2026年のアイルランド共和国再生可能エネルギー市場の規模はどのくらいか?
設備容量は2026年に9.12GWに達し、2031年までに18.75GWへと倍増すると予測されている。
2026年から2031年にかけて新規設備容量の追加をリードする技術は何か?
洋上風力が7GWのパイプラインで成長を牽引しており、2028年から2031年に予定される着底式および浮体式プロジェクトが支援している。
新規プロジェクトの大半を支える支援スキームは何か?
再生可能電力支援スキーム(RESS)は2024年から2025年のオークション3~5で2.9GWを配分し、落札者に15年間の固定価格契約を提供した。
アイルランドにおいて企業PPAが重要な理由は何か?
ハイパースケールバイヤーが2024年から2025年にかけて450MWの太陽光PPAに署名し、RESSレベルを下回る価格基準を設定してマーチャント太陽光の経済性を加速させた。
開発業者が直面する主要なグリッド課題は何か?
南西部・西部沿岸ノードの混雑により風力出力の11%超が出力制御されており、2028年までに予定される大規模送電増強を待っている状況である。
住宅用太陽光発電はどのくらいの速さで成長しているか?
2024年に出荷量が倍増し、マイクロ発電支援スキームの下で住宅用屋根設置容量は2031年にかけてCAGR 25.4%で成長すると予測されている。