
欧州再生可能エネルギー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 予測データ期間 | 2026 - 2031 |
| 基準年の市場規模 (2025) | 1.11 テラワット |
| 市場取引高 (2026) | 1.20 テラワット |
| 市場取引高 (2031) | 1.81 テラワット |
| 成長率 (2026 - 2031) | 8.51 % |
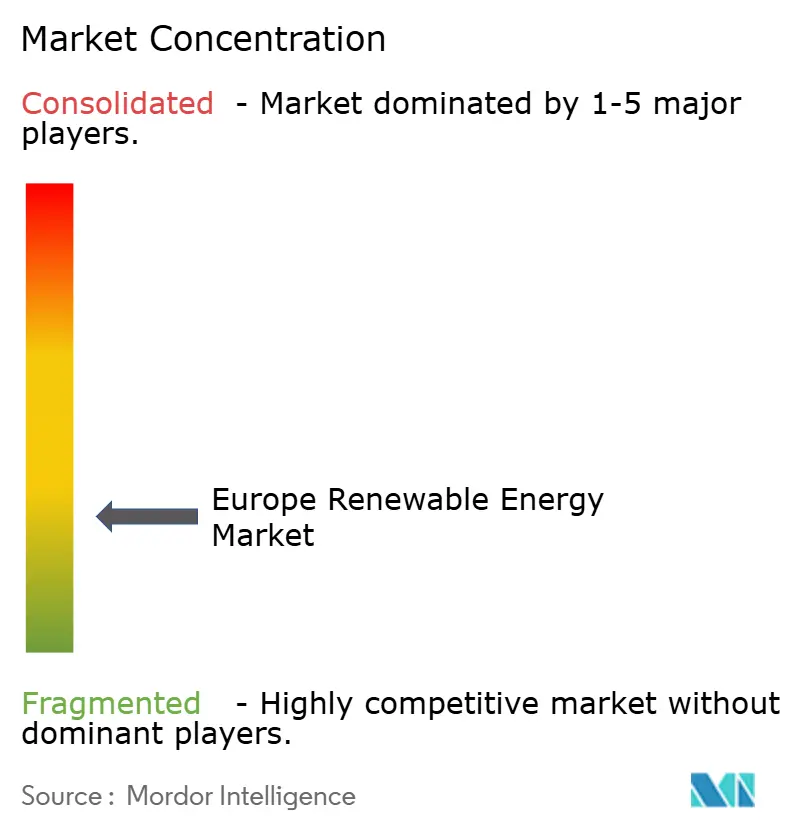
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる欧州再生可能エネルギー市場分析
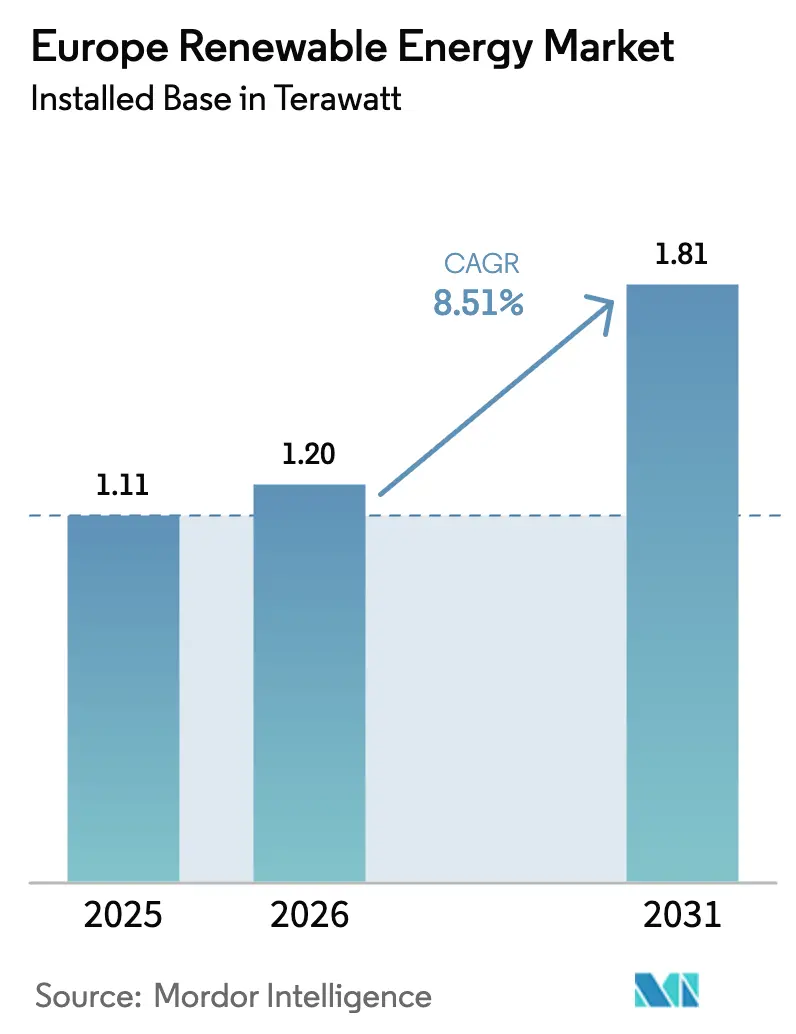
欧州再生可能エネルギー市場の設備容量ベースの市場規模は、2025年の1.11テラワットから2026年には1.20テラワットに成長し、2026年〜2031年の年平均成長率8.51%で2031年までに1.81テラワットに達すると予測されています。
この力強い成長軌道は、EUのREPowerEU計画が2030年までに最終エネルギー需要の45%を再生可能エネルギーで賄うことを義務付けていること、2025年初頭にトン当たり80ユーロを超えたEU排出量取引制度(EU-ETS)の炭素排出枠価格、そして大半の時間帯において新規ガス発電設備との競争に勝る太陽光および陸上風力の均等化発電原価(LCOE)の低下によって牽引されています。洋上風力の入札量、グリーン水素割当量、ハイパースケールデータセンターおよび鉄鋼メーカーによる企業間電力購入契約(PPA)がプロジェクトを前倒しし、開発リードタイムを短縮するとともに、系統連系枠をめぐる競争を激化させています。風力、太陽光、蓄電池を一体化したハイブリッド発電所はすでに新規建設の12%を占め、単独資産と比較してLCOEを20〜30%低減しています。欧州再生可能エネルギー市場は、発電・蓄電・小売を一体化した統合型公益事業者の恩恵を受けていますが、風力タービン製造における利益率の圧縮が、長期サービス契約およびデジタルツイン分析への戦略的転換を促しています。
主要レポートのポイント
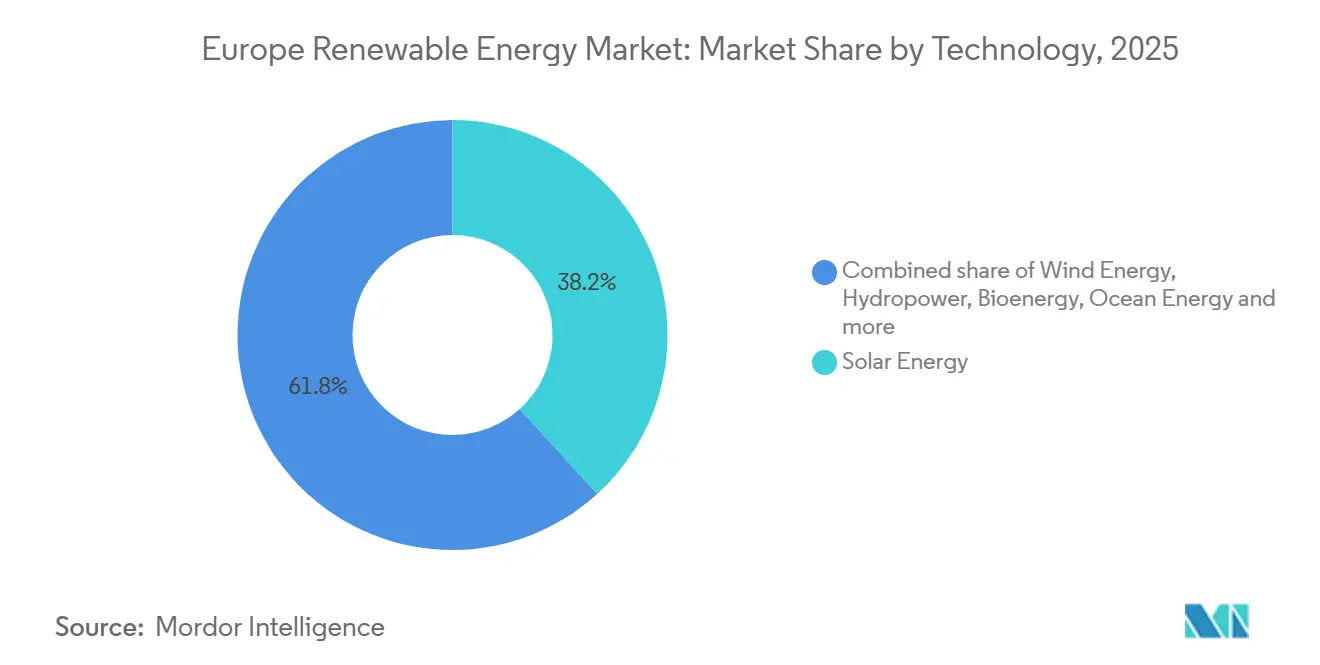
- 技術別では、太陽光が2025年の欧州再生可能エネルギー市場シェアの38.24%を占めました。海洋エネルギーは2031年にかけて31.83%のCAGRで拡大する見込みです。
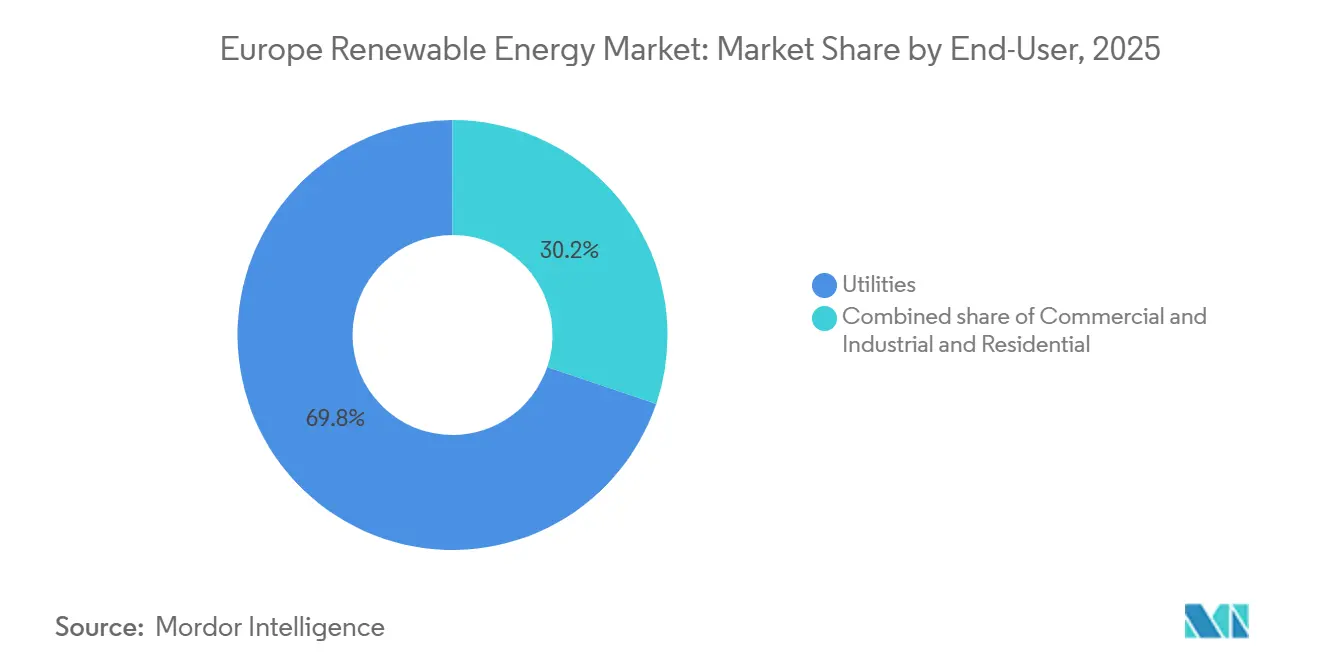
- エンドユーザー別では、公益事業者が2025年の欧州再生可能エネルギー市場規模の69.81%のシェアをリードしました。住宅用設備は2026年〜2031年にかけて11.19%のCAGRで成長すると予測されています。
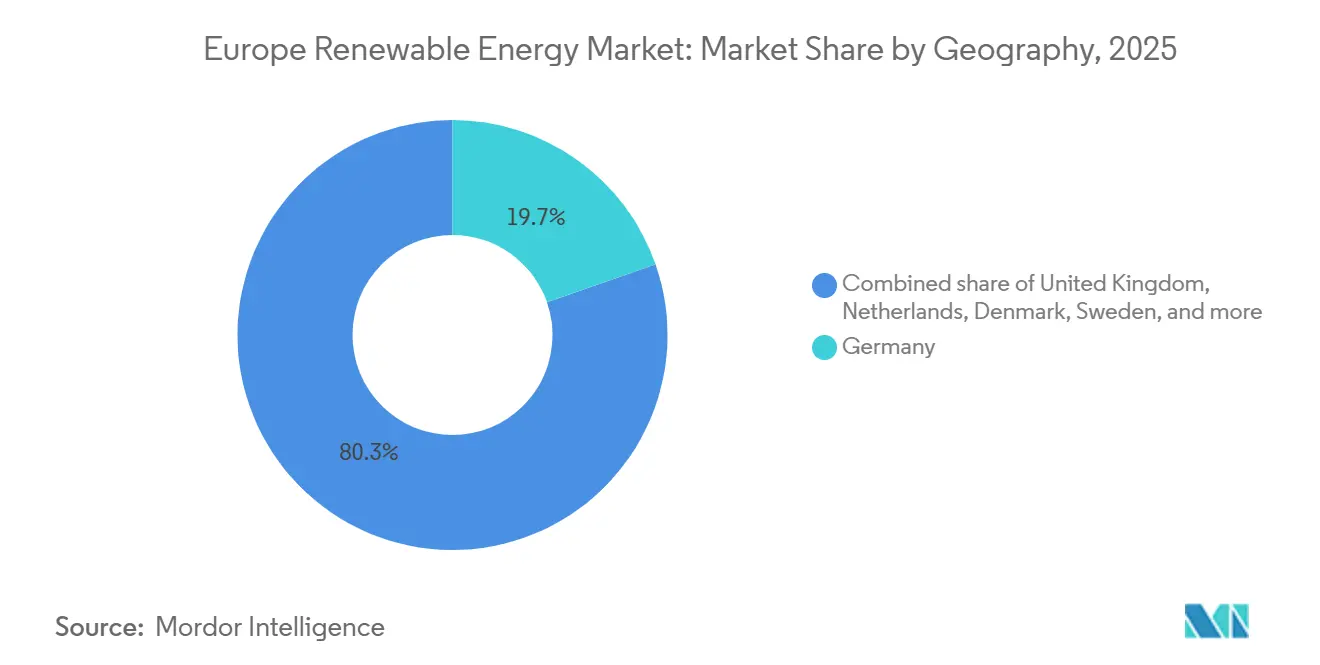
- 地域別では、ドイツが2025年の欧州再生可能エネルギー市場規模の19.67%を占めました。英国は2031年にかけて12.41%のCAGRで最も速い成長が予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ヨーロッパ再生可能エネルギー市場の促進要因影響分析*
| ドライバー | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| EU 「フィット・フォー55」およびREPowerEU 2030年45%目標 | +2.1% | 汎欧州、 特にドイツ、オランダ、デンマークで顕著 | 長期 (4年以上) |
| 太陽光および陸上風力のLCOEの急速な低下 | +1.8% | グローバル、 スペイン、イタリア、ギリシャで加速的な普及 | 中期 (2〜4年) |
| EU-ETS炭素価格の上昇によるメリットオーダーの変化 | +1.5% | EUコア市場(ドイツ、フランス、ポーランド)、非ETS加盟国ノルウェーへの影響は限定的 | 短期 (2年以内) |
| EU戦略に支えられた洋上風力の開発拡大 | +1.3% | 北海海域(英国、オランダ、デンマーク、ドイツ)、バルト海(ポーランド、スウェーデン) | 長期 (4年以上) |
| データセンターおよび重工業クラスターによる企業間PPA | +0.9% | 北欧諸国(データセンター)、ドイツおよびフランス(鉄鋼、化学) | 中期 (2〜4年) |
| 新規再生可能エネルギー設備を支えるグリーン水素割当量 | +0.7% | イベリア半島(スペイン、ポルトガル)、ドイツ、オランダ | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
フィット・フォー55およびREPowerEU 45%目標
REPowerEUプランは2030年の再生可能エネルギー目標を最終エネルギーの45%に引き上げており、ドイツは再生可能電力80%を公約し、オランダは2030年までに洋上風力21GWを目指しています。[1] 指定「推進」区域における許認可の迅速化により、平均リードタイムが2年未満に短縮され、加重平均資本コスト(WACC)が50〜100ベーシスポイント低下しますが、目標達成には系統強化との同期が依然として不可欠です。
太陽光および陸上風力のLCOEの急速な低下
南欧のユーティリティ規模の太陽光発電は、両面発電モジュールおよびトラッカーの改良により2025年にMWh当たり25〜30ユーロを達成し、高資源量の陸上風力サイトはMWh当たり30〜35ユーロに達し、スペインでの補助金なし入札およびイタリアでのマーチャント建設を可能にしました。[2] 投資家の関心は日中の価格変動を活用するマーチャントプロジェクトへとシフトしており、一方で利益率の縮小が開発事業者の統合を加速させています。
EU-ETS炭素価格の上昇
2025年上半期の平均排出枠価格はトン当たり82ユーロとなり、大半の時間帯において石炭発電を非経済的にし、ドイツの褐炭発電4.2GWの廃止を余儀なくさせました。長期的な産業向けPPAは、炭素コストの上昇に対するヘッジとして、鉄鋼・化学クラスターへの風力供給を確保しています。
洋上風力開発戦略
EUは2030年までに洋上風力60GW、2050年までに300GWを目標としており、英国の海底リース、ドイツの2025年5.5GW入札、3.5GWのボーンホルム・エネルギーアイランドがパイプラインを支えています。タービンの定格出力は15〜18MWに向上し、設置コストを15〜20%低減するとともに、北海の系統において洋上風力を準ベースロード電源へと転換しています。
ヨーロッパ再生可能エネルギー市場の抑制要因影響分析*
| 制約要因 | (〜)% CAGRへの影響予測 | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 系統混雑および系統連系のボトルネック | -1.2% | ドイツ (南北間)、イベリア半島〜フランス間、イタリア(南北間) | 短期 (2年以内) |
| 遡及的な政策変更および料金の回収 | -0.6% | スペイン、 イタリア、ギリシャ(超過利潤課税、料金改定) | 中期 (2〜4年) |
| 価格高騰したサプライチェーン(変圧器、海底ケーブル) | -0.5% | 汎欧州、 洋上風力(北海、バルト海)で深刻 | 短期 (2年以内) |
| 地域住民の反対および生物多様性訴訟による遅延 | -0.4% | フランス (陸上風力)、ドイツ(猛禽類生息地)、英国(沿岸地域) | 中期 (2〜4年) |
| 情報源: Mordor Intelligence | |||
系統混雑および系統連系のボトルネック
2025年には系統制約により風力および太陽光の出力8TWhが失われ、8億ユーロの機会損失が生じました。スペインからフランスへの送電容量の制限、および北欧ハブから中欧への送電容量の制限がマーチャント電力の回収率を抑制し、設備投資が10〜15%高いにもかかわらず、系統併設型蓄電池の導入を促進しています。[3]
遡及的な政策変更
スペインの棚ぼた利益課税、イタリアの料金指数上限、ギリシャの収益回収措置により、既存資産のプロジェクト内部収益率(IRR)が8〜12%低下し、新規建設のWACCが50〜100ベーシスポイント拡大しました。開発事業者は現在、規制リスクを遮断するために企業間PPAおよび容量市場ヘッジを優先しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
ヨーロッパ再生可能エネルギー市場セグメント分析
技術別:
海洋エネルギーの急成長と太陽光の規模拡大太陽光は2025年の欧州再生可能エネルギー市場シェアの38.24%を占め、イベリア半島全域での屋根置き設備の普及とユーティリティ建設を反映しています。海洋エネルギーは、スコットランドの商業用潮流発電アレイおよびポルトガルの波力発電パイロットに支えられ、2031年にかけて31.83%のCAGRが見込まれています。[4]
ユーティリティ規模の太陽光は欧州再生可能エネルギー市場の量的な中核を担い続けていますが、開発事業者は日中の変動を平滑化しグリーン水素の引取契約を満たすために蓄電池との複合化を進めています。15〜18MWの機器が標準化されつつある洋上風力は、設備利用率50〜55%でベースロード時間数を増加させています。揚水式水力発電は設備容量の12〜14%を占め、6時間以上の蓄電用途に向けて増強されています。バイオエネルギーと地熱は限定的な役割にとどまりますが、北欧および火山地帯において重要な調整力を供給しています。
注記: 各セグメントの詳細シェアはレポート購入後にご確認いただけます
エンドユーザー別:
公益事業者の優位性と住宅用の上昇公益事業者は2025年の欧州再生可能エネルギー市場規模の69.81%を占め、グリーンボンドへのアクセスと財務基盤の厚みを活かして容量入札を獲得しています。住宅用システムは2031年にかけて11.19%のCAGRで成長すると予測されており、ドイツおよびイタリアにおける補助金付き蓄電池と改善されたネットメータリングが普及を後押ししています。
公益事業者は現在、発電・需要応答・小売料金を一体化し、仮想発電所を通じて分散型エネルギーを収益化しています。バイエルン州やフランドル地方の一部では住宅用の普及がピーク時供給の20%を超え、配電系統運用者(DSO)がスマートインバーターおよびローカル柔軟性市場を整備するよう促しています。商業・産業用の屋根置き設備および仮想PPAは、データセンターや自動車工場にヘッジ価値を提供し、欧州再生可能エネルギー市場の需要構造を補完しています。
注記: 各セグメントの詳細シェアはレポート購入後にご確認いただけます
地域分析
西ヨーロッパ再生可能エネルギー市場
ドイツは2025年のヨーロッパ再生可能エネルギー市場規模の19.67%を占め、2030年までに再生可能電力80%を目標とするエネルギーヴェンデ(Energiewende)の義務のもとで推移している。イギリスは8ギガワットの新規洋上リースおよび競争力のあるCfDストライク価格に牽引され、2031年までに12.41%のCAGRで最も速い成長が見込まれる。スペインとフランスはそれぞれ設備容量の約13%を占め、スペインは引き続きマーチャント太陽光発電の拡大を進め、フランスはノルマンディーおよびブルターニュにおける洋上風力を加速させている。
ヨーロッパ全域の市場
イタリアは8〜9%を占め、日射量の多い南部に太陽光発電を集中させている。一方、オランダは屋根置き太陽光発電と北海の風力発電を組み合わせ、6〜7%のシェアに達している。デンマークとスウェーデンは一人当たりの貢献度が際立っており、前者は電力の80%を風力から調達し、後者は水力発電と風力発電のバランスを取っている。その他のヨーロッパ諸国、すなわちポーランド、ギリシャ、ポルトガル、ベルギー、アイルランドは、2025年に設備容量の4分の1を合計で供給しており、EUの公正移行基金および許認可手続きの簡素化に支えられた次の新規開発の波を形成している。イベリア半島とフランス間、およびバルト諸国と中央ヨーロッパ間の送電連系が依然として弱く、価格リスクが局所化し、系統連系が整備されたグリッドと比較してプロジェクト評価額が最大15%低下する要因となっている。
注記: 全セグメントの個別シェアはレポート購入後にご確認いただけます
規制環境
欧州の再生可能エネルギー市場は、2030年までの最終エネルギー需要における再生可能エネルギー比率45%目標を含むFit-for-55およびREPowerEUを軸としたEU全域の政策的枠組みによって形作られており、これに加え、発電のディスパッチや企業の脱炭素経済性に引き続き影響を与えているEU排出量取引制度(EU-ETS)も存在する。2026年3月、欧州委員会は2030年以降の再生可能エネルギー法制枠組みに関する公開協議を開始し、2026年後半に立法案を予定しており、開発事業者やオフテイカーがすでに長期契約や許認可戦略に織り込みつつある活発なルール策定の動きが示されている。
産業政策や調達ルールについても、持続可能性と供給安全保障に関する要件が厳格化しつつある。ネットゼロ産業法(規則(EU)2024/1735)および重要原材料法(規則(EU)2024/1252)は、主要な再生可能エネルギー技術・部材について、国内製造とその原材料のレジリエンスを強化するものである。2026年3月20日、欧州委員会実施規則(EU)2026/718は、陸上・洋上風力の公共調達に関する最低限の環境持続可能性要件を定め、2026年6月30日以降に開始される調達手続きに適用されることとなり、風力発電の建設においてOEM選定、入札設計、書類作成に影響を与えうるコンプライアンス要件が追加された。
競合環境
上位10社の開発事業者が設備再生可能エネルギー容量の約40〜45%を支配しており、欧州再生可能エネルギー市場において中程度の集中度を示しています。ØrstedとRWEは洋上風力とグリーン水素の引取契約を結びつけ、資金調達コストを削減する10〜15年の収益ラインを確保しています。Vestas、Siemens Gamesa、Nordexはタービン利益率の縮小を、ライフサイクル収益を30〜35%向上させる30年サービス契約およびデジタル診断の拡充によって補っています。
規模と垂直統合が前提条件となりつつあります。RWEとVattenfallはGW当たりの基礎工事費を30〜40%削減する15〜18MWの洋上タービンを導入し、EnelとIberdrolaは4時間蓄電池と太陽光を組み合わせてピーク価格差を裁定しています。太陽光・風力・蓄電池のハイブリッド発電所は系統制約を20〜30%低減し、すでに新規建設の12%を占めており、浮体式洋上風力および潮流発電の実証においてニッチ専門企業に参入余地を提供しています。TotalEnergiesがEDPRのイベリア太陽光パイプラインの半分を取得し、EngieがベルギーのアセットをOcean Windsと統合して入札競争力を高めるなど、M&Aが継続しており、ポートフォリオ規模と財務基盤に向けた戦略的方向性を示しています。
欧州再生可能エネルギー産業リーダー
-
Enel Green Power S.p.A.
-
Iberdrola Renovables S.A.
-
Ørsted A/S
-
RWE Renewables GmbH
-
EDF Renewables
- 注:主要企業の掲載順は順位を示すものではありません。
ヨーロッパ再生可能エネルギー市場 このレポートでカバーされる企業
- Enel Green Power S.p.A.
- Iberdrola Renovables S.A.
- Ørsted A/S
- RWE Renewables GmbH
- EDF Renewables
- Engie SA (Renewables)
- Acciona Energía S.A.
- Statkraft AS
- EDP Renováveis S.A.
- Vattenfall AB (Renewables)
- Vestas Wind Systems A/S
- Siemens Gamesa Renewable Energy S.A.
- Nordex SE
- Hanwha Q Cells GmbH
- TotalEnergies Renewables
- Repsol Renovables
- ContourGlobal PLC
- Abengoa SA
- Andritz AG
- BayWa r.e. AG
市場機会と将来展望
電化とグリッド整備プログラムは、特に系統混雑や出力抑制がマーチャント収益の獲得を制限する地域において、再生可能エネルギー発電、柔軟性、系統統合ソリューションに短期的な空白地帯を生み出している。2026年7月、欧州委員会は電力使用量の増加(2040年までに23%から46%へ)を化石燃料輸入コストの低減に結びつける電化行動計画を発表し、蓄電、デマンドレスポンス、系統サービスと組み合わせた再生可能エネルギーへの需要牽引を強化した。欧州委員会はまた、2026年7月17日に再生可能エネルギープロジェクトへの市民参加を拡大するためのツールボックスを公表し、陸上風力や系統拡張における継続的な制約要因である地元反対や許認可の摩擦に対応する実施枠組みを提供した。
商業面では、開発・最適化・ヘッジを組み合わせられる開発事業者、公益事業者、サービス提供者にとって、バンカブルなオフテイク構造とスケール化されたプロジェクト実行が引き続き機会を開いている。イベルドローラがイタリアで手掛ける245メガワットのFenix太陽光発電所は、小売業者Pam Panoramaに10年間のPPAのもとで1,000ギガワット時の認証済み太陽光電力を供給しており、従来の公益事業者調達を超えた企業向け・小売連動型PPAの余地を示している。洋上風力の建設進捗は、設置、運用・保守、系統接続のサプライチェーン全体にわたる機会を後押ししており、RWEはデンマークの1.1ギガワットのThor洋上風力発電所で中間マイルストーンに到達した(2026年7月時点で72基中36基のタービンを設置済み)。プラットフォームレベルでは、大手事業者が容量と柔軟性能力を拡大しており、Enel Green Powerは2026年第1四半期に1.6ギガワットの新規再生可能エネルギー容量を稼働開始し、イベルドローラは2026年上半期に蓄電容量の増加を報告しており、蓄電統合、ディスパッチ最適化、混雑管理サービスへの需要を強めている。
ヨーロッパ再生可能エネルギー市場における最近の業界動向
- 2026年7月:イベルドローラは、イタリアにおいてPam Panoramaと1テラワット時のエネルギーに関する長期太陽光PPAを開始した。この契約により、同社の欧州における太陽光事業の展開が拡大し、イタリアでの太陽光資産の収益化を支援する。
- 2026年7月:Ørsted A/Sは、ドイツにおいてGode Wind 1パートナーシップと7年間のPPAを締結した。この契約により、洋上風力プロジェクトの収益の見通しが改善し、ドイツの洋上風力ポートフォリオを支援する。
- 2026年7月:Enel S.p.A.は、イタリアのヴァルボンディオーネにあるドッシ水力発電所においてBESS4HYDROシステムを稼働させ、再生可能エネルギー発電と蓄電を単一の市場ユニットとして統合した。同システムは水力発電の出力と蓄電を組み合わせることで電力供給を平滑化する。このプロジェクトにより、イタリアにおけるEnelの再生可能エネルギーと蓄電の統合的アプローチが拡大する。
ヨーロッパ再生可能エネルギー市場 レポートの範囲と調査方法論
市場定義と対象範囲
本レポートにおける市場は、ヨーロッパに設置された再生可能エネルギー発電容量として定義され、ギガワット単位で測定され、系統連系済みかつ稼働中の資産を主要な計上単位として技術別にマッピングされています。
対象外の範囲:従来型の化石燃料および原子力発電容量は除外し、未稼働のパイプラインプロジェクトは稼働開始後に公式の容量統計に記録されるまで計上しません。
セグメンテーション概要
- 技術別
- 太陽エネルギー(太陽光発電および集光型太陽熱発電)
- 風力エネルギー(陸上および洋上)
- 水力発電(小規模、大規模、揚水式)
- バイオエネルギー
- 地熱
- 海洋エネルギー(潮流および波力)
- エンドユーザー別
- 公益事業者
- 商業・産業
- 住宅
- 地域別
- ドイツ
- 英国
- スペイン
- フランス
- イタリア
- オランダ
- デンマーク
- スウェーデン
- その他欧州
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、基礎となる容量プールを構築し、同一資産が技術間および国間で二重計上されないよう境界を設定するために使用されました。主に、Eurostat再生可能エネルギー統計、欧州委員会の政策刊行物、ENTSO-Eの電力システムデータ、IRENAの国別および地域別容量シリーズなど、公式エネルギー統計および政策トラッカーを活用しています。
構築を支援するため、国家系統運用者のリリース、エネルギー省の更新情報、および入手可能な公開オークションと許認可の開示情報も確認し、その後、稼働タイムラインのクロスチェックとして年次報告書および投資家向けプレゼンテーションを参照しています。必要に応じて、企業財務情報の有料サブスクリプション、特許データベース、および輸出入の船積みレベルのチェックを使用し、機器フローシグナルや開発者活動などの特定の前提を検証しています。このリストは網羅的なものではなく、調査プロセスにおけるデータ収集、検証、および明確化のために、他の多くの公開情報および有料情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、実際に稼働・系統連系されているものを検証し、主要な目標値には必ずしも反映されない実際の遅延を把握することに重点を置きました。ヨーロッパの主要市場全体にわたり、電力会社、独立系発電事業者、開発業者、EPC・サービス企業、および系統・政策に精通した専門家など多様な関係者と対話し、デスクリサーチのシグナルが遅れている箇所でモデルの入力値を修正できるようにしました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 |
|---|---|
| 上位層:28% | CXO:14% |
| 中位層:57% | 部門・ユニットリーダー:32% |
| 中小規模プレイヤー:15% | マネージャー:54% |
市場規模算定と予測
規模算定は、国別の再生可能エネルギー設置容量シリーズおよび年間追加容量を集計し、一貫したヨーロッパの対象範囲と技術マッピングに正規化するトップダウン型の容量再構築から始まります。基礎が確立された後、サンプリングされたプロジェクトの稼働チェック、開発者パイプラインから稼働までの比率、および異常な急増を説明するのに役立つ場合に限りASP類似の代理指標など、選択的なボトムアップ近似を用いて結果を裏付けます。
主要なモデル入力値には、技術別の年間再生可能エネルギー容量追加量、公表されている場合の系統連系およびカーテルメントシグナル、実現した建設量に対するオークション落札量、成熟した風力フリートのリパワリング活動、および許認可・建設サイクルに影響を与える政策タイミングマーカーが含まれます。国別の内訳が完全に開示されていない場合、最も近い公式シリーズを使用してギャップを処理し、インタビューベースの調整係数を通じて検証した後、地域合計と照合して再確認します。
予測については、建設速度が許認可の速度、系統の準備状況、および入札カレンダーに強く影響されるため、シナリオ分析を使用しています。これらは急速に変化する可能性があります。ベースケースは、可視化されたオークションスケジュール、国家目標、および最近の完工率に基づいてり、一次回答者から提案された保守的なパスと加速パスでストレステストを実施しています。
データ検証と更新サイクル
最終的な合計値が独立したエネルギーシステムシグナルと一致するよう、複数のステップで出力を確認します。国別および技術別に分散チェックを実施し、稼働ニュースおよび公式改訂に照らして外れ値を確認した後、承認前に第二のアナリストレビューを経てデルを通過させます。
レポートは年次で更新され、大規模な政策変更、大幅な稼働改訂、または予期しない導入の鈍化が観察された場合には中間更新が実施されます。納品前に最新のデータパスを完了し、クライアントが最新の更新されたビューを受け取れるようにし、フィールドフィードバックが以前の前提からの重大な変化を示した場合には再連絡のトリガーが設定されます。
Mordor Intelligenceのヨーロッパ再生可能エネルギー市場規模と他の公表推計との比較
ヨーロッパの再生可能エネルギーに関する公表推計は、市場が設置容量、発電量、または支出として測定される場合があり、それぞれの選択が合計値を大きく変化させるため、しばしば異なります。タイミングも重要であり、容量統計は改訂されることがあり、一部の調査は既に稼働しているものではなく目標値に基づいています。
稼働中かつ系統連系済みの容量を追跡し、モデル内で更新タイミングのメモを管理することで、Mordor Intelligenceは合計値をEPC価値、機器販売、または再生可能エネルギー投資フローなどの収益プールと混在させることなく、設置済みベース(2025年時点で1.11 TW)に紐付けています。最大のギャップは通常、リパワリングが純新規容量として扱われるかどうか、背後のメーター太陽光発電が国間で一貫して計上されているかどうか、および価値ベースの推計に通貨換算と不変ドルの前提が使用されているかどうかから生じます。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1.11 TW(2025年) | |
| 地域コンサルタントA | 289.10 ビリオン 米ドル(2024年) | 価値ベースの市場として報告されており、通常は機器およびプロジェクト開発全体の支出を計上するため、設置済みベースの設置容量数値とは直接比較できません。 |
| 業界アドバイザリーB | 145.00 ビリオン 米ドル(2024年) | より狭い投資またはトランザクション価値の観点を使用しており、保守的な建設前提を適用する場合があり、総稼働容量として測定した場合に規模を過小評価する可能性があります。 |
総合すると、このばらつきは主に、小さな計算上の差異によるものではなく、何が計上されているか、およびいつ計上されているかによって説明されます。我々のアプローチは、観察可能な容量シリーズから始まり、明確な包含ルールを適用し、フィールド検証が一貫したギャップを示す場合にのみ調整を行うため、再現性があります。
レポートで回答されている主要な質問
欧州の再生可能エネルギー設備容量は現在どの程度であり、2031年までの成長予測はどうなっていますか?
設備容量は2026年に1,204.66GWであり、年平均成長率8.51%で2031年までに1,811.91GWに達すると予測されています。
2031年にかけて最も速く拡大している技術セグメントはどれですか?
海洋エネルギープロジェクト(主に潮流および波力)は31.83%のCAGRで成長すると予測されており、他のすべてのセグメントを上回っています。
現在最大の設備容量シェアを持つ国はどこで、最も速く成長しているのはどの国ですか?
ドイツが2025年の地域設備容量の19.67%でリードしており、英国が2031年にかけて12.41%のCAGRで最も速い拡大を示しています。
地域における企業間電力購入契約を推進している要因は何ですか?
データセンターの電力需要の増加、重工業の脱炭素化目標、およびEUの炭素国境調整メカニズム(CBAM)がPPA量を過去最高水準に押し上げています。
新規再生可能エネルギー建設に対する最大の短期的障害は何ですか?
系統混雑、限られた国境を越えた系統連系、およびサプライチェーンのコスト高騰が発電量を抑制し、資本コストを引き上げています。