
規制報告およびコンプライアンス市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
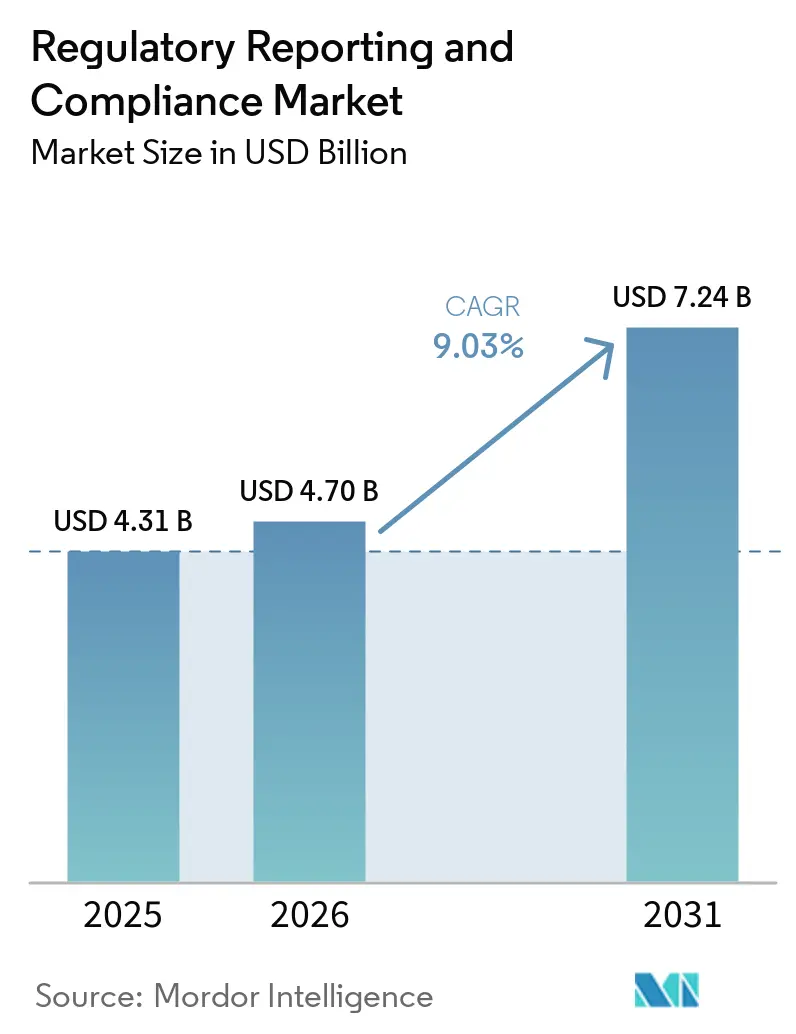
| 市場規模 (2026) | 4.70 十億米ドル |
| 市場規模 (2031) | 7.24 十億米ドル |
| 成長率 (2026 - 2031) | 9.03 % |
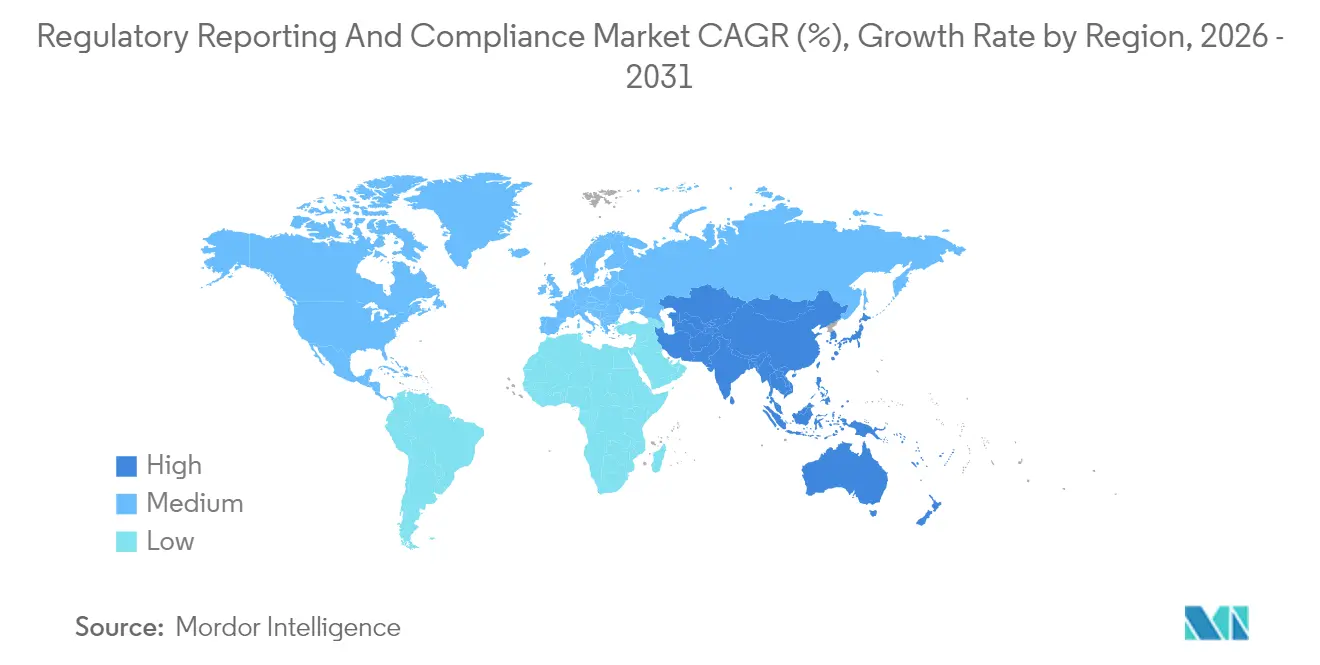
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
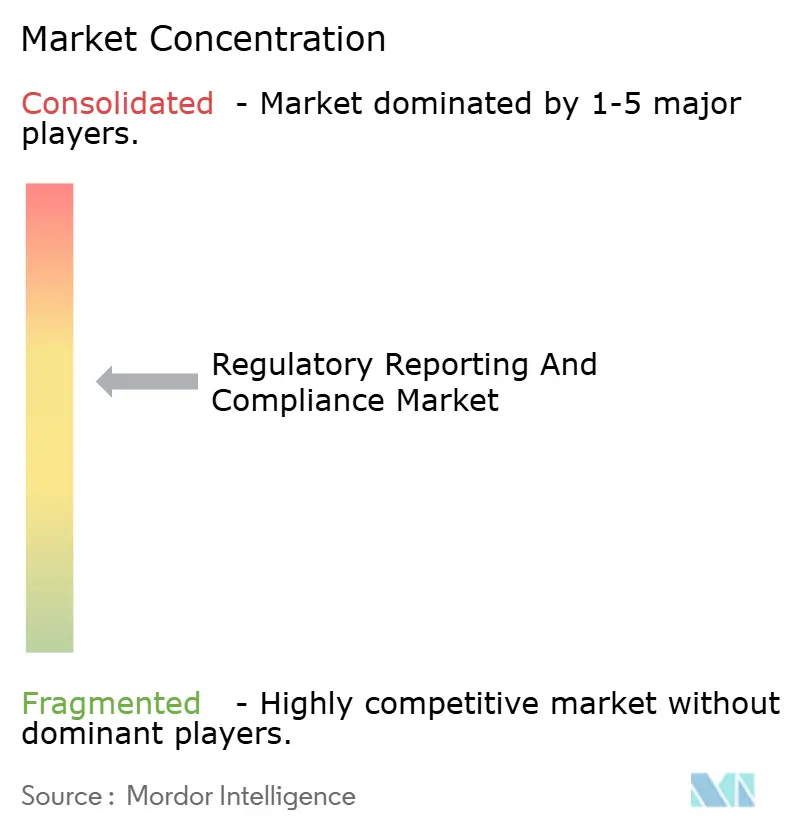
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる規制報告およびコンプライアンス市場分析
2026年における規制報告およびコンプライアンス市場規模は47.0億米ドルと推定され、2025年の43.1億米ドルから成長し、2031年には72.4億米ドルに達する見込みで、2026年〜2031年にかけて年平均成長率9.03%で拡大しています。市場拡大は、医薬品規制調和国際会議(ICH)による調和されたガイドライン、米国食品医薬品局(FDA)のより厳格なデータインテグリティ規則、および欧州医薬品庁(EMA)のデジタル提出義務によって牽引されています。迅速なドシエ承認に対する旺盛な需要、電子コモンテクニカルドキュメント(eCTD)フォーマットの広範な普及、および多地域臨床試験の増加が、高度なコンプライアンスインフラの必要性を裏付けています。バイオテクノロジーのパイプライン、遺伝子・細胞療法における画期的進歩、および人工知能(AI)を活用した規制プラットフォームの台頭が支出をさらに加速させています。深い領域専門知識とクラウドネイティブかつデータ駆動型テクノロジーを組み合わせることができるベンダーが競争上の優位性を獲得しており、製薬、バイオテクノロジー、および医療機器セグメント全体にわたるサービスデリバリーモデルを再構築しています。
主要レポートの要点
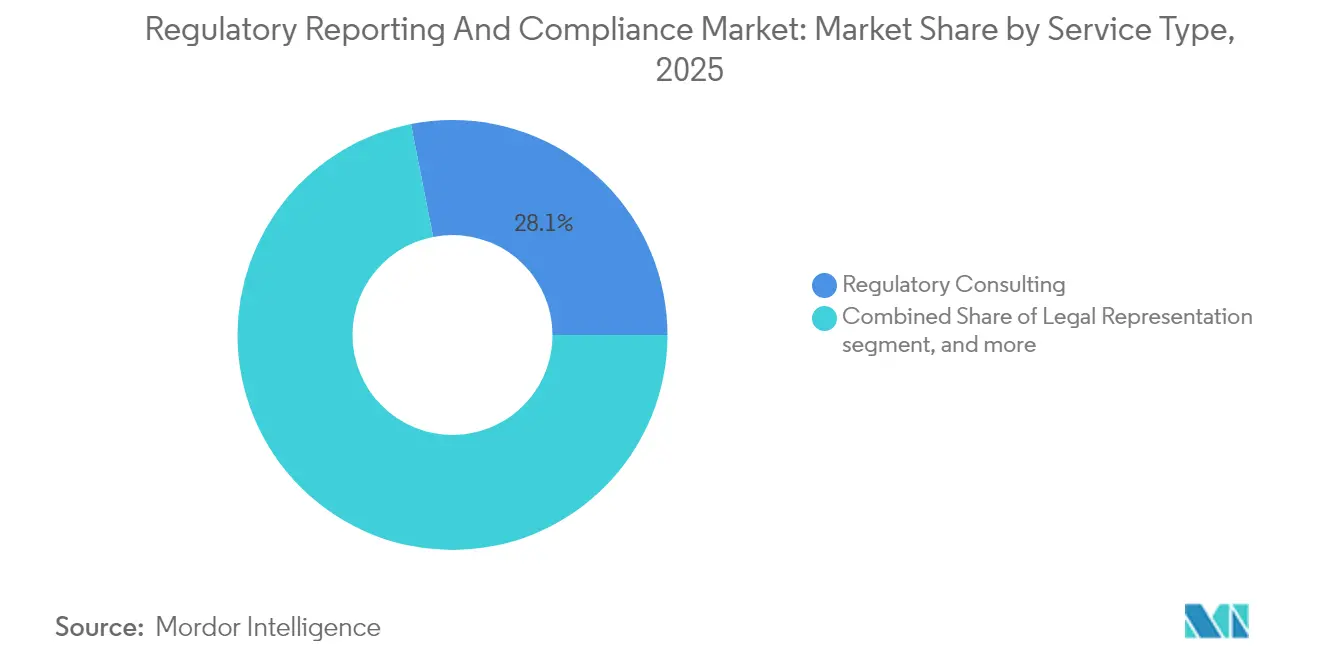
- サービスタイプ別では、コンサルティングが2025年の規制報告およびコンプライアンス市場シェアの28.10%をリードし、一方で規制ライティングおよびパブリッシングは2031年にかけて年平均成長率11.10%で成長する見込みです。
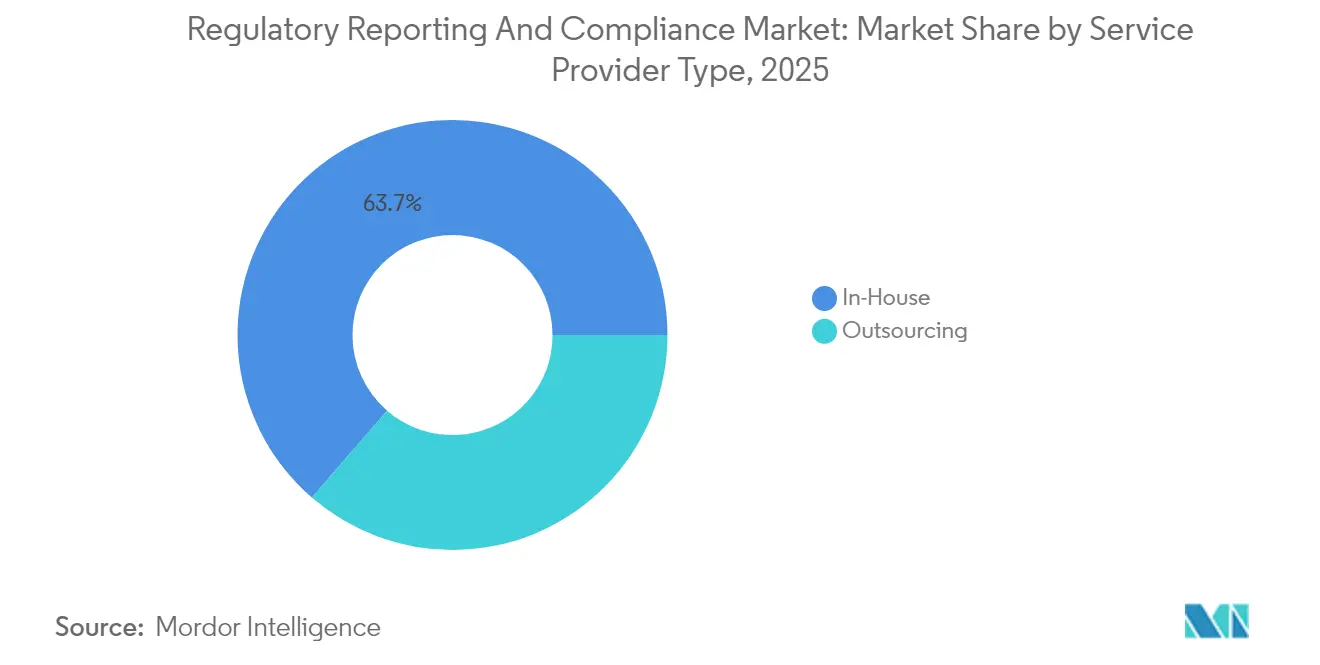
- サービスプロバイダータイプ別では、社内チームが2025年の規制報告およびコンプライアンス市場シェアの63.65%を占め、アウトソーシングモデルは2026年〜2031年にかけて年平均成長率10.75%で拡大する見込みです。
- エンドユーザー別では、製薬会社が2025年の規制報告およびコンプライアンス市場規模の34.80%のシェアを獲得し、一方でバイオテクノロジー会社は2031年にかけて最速の年平均成長率12.10%を記録しています。
- 地域別では、北米が2025年に41.10%のシェアで支配的地位を占め、アジア太平洋地域は2031年にかけて年平均成長率10.15%で成長しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーインパクト分析*
| ドライバー | 年平均成長率予測への影響(%、概算) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| より迅速な承認プロセスへの需要増大 | +2.1% | グローバル、北米および欧州において最高 | 短期(2年以下) |
| 継続的に変化する規制環境 | +1.8% | グローバル、特にアジア太平洋新興市場 | 中期(2〜4年) |
| 規制プロセスのデジタル化 | +2.3% | 北米および欧州連合がコア、アジア太平洋への波及 | 中期(2〜4年) |
| 多地域臨床試験の複雑性の増大 | +1.6% | グローバル、主要製薬ハブに集中 | 長期(4年以上) |
| AIを活用した規制インテリジェンスプラットフォームによるドシエサイクルの短縮 | +1.4% | 北米および欧州、アジア太平洋へ拡大 | 長期(4年以上) |
| ESG主導の開示義務によるコンプライアンス範囲の拡大 | +0.8% | 欧州および北米、アジア太平洋で台頭 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
より迅速な承認プロセスへの需要増大
画期的治療法指定によりFDAの審査タイムラインが半減し、厳密さを損なうことなく提出を圧縮する諮問サービスへのプレミアム需要が生まれています[1]米国食品医薬品局、「画期的治療法プログラム実績報告書」、fda.gov。専門的な規制ライターは現在、迅速化されたドシエに対して40%の価格プレミアムを要求しています。2024年に更新されたリアルワールドエビデンス(RWE)ガイドラインは新たな加速手段を開きますが、ほとんどの社内チームでは利用できない高度な分析を必要とします。スポンサーがリアルワールドエビデンスを活用するにつれ、堅牢なデータサイエンス能力を持つ外部パートナーが進化する証拠基準のナビゲーションを支援します。スピードへの注力は市場平均を上回る料金体系を維持し、深いベンダーとクライアントの協力関係を強化します。ローンチギャップを縮小するための競争圧力が、規制報告およびコンプライアンス市場の戦略的価値提案を強固にします。
継続的に変化する規制環境
2024年に規制当局は200以上の実質的なガイドライン更新を発出し、企業に継続的なモニタリングの維持を強いています。中国の国家薬品監督管理局は15の新たな技術ガイドラインを公表し、ドシエフォーマットおよび安全性報告閾値を再編しました。国内および医薬品規制調和国際会議(ICH)の重複するフレームワークの適時な解釈は、多くの社内チームの能力を超えています。ハイブリッドモデルは、管轄固有のコンプライアンスのためにコア専門知識と専門コンサルタントを組み合わせ、柔軟なリソース配分を可能にします。グローバルな調和は長期的な見通しを持つ一方、短期的な複雑性により外部諮問サービスは不可欠であり続けます。ホライズンスキャニングツールへの予算を増加させている企業は、規制報告およびコンプライアンス市場の回復力を示しています。
規制プロセスのデジタル化
電子提出はFDA申請の85%を占め、2019年の45%から上昇しています。EMAのIRISパイロットにより、一次サイクル評価時間が30%短縮されました。構造化製品ラベリング(SPL)のアップグレードは機械可読フォーマットを義務付け、スポンサーにクラウドネイティブの規制情報管理システムの採用を促しています。コンサルタンシーの需要はプラットフォーム選定、データ移行、およびユーザートレーニングに及んでいます。ターンキー実装ソリューションを提供するベンダーはクライアントに対して40%の効率向上を報告しています。規制当局がAI駆動の文書スクリーニングをますます採用するにつれ、自然言語処理ツールを備えたサービスプロバイダーが競争優位性を強化しています。
多地域臨床試験の複雑性の増大
グローバル試験は現在平均12の管轄区域にまたがり、それぞれが異なるデータ基準を適用しています。世界保健機関(WHO)の登録台帳は2024年に多地域試験が25%増加したことを記録し、分散化戦略を反映しています[2]世界保健機関、「国際臨床試験登録プラットフォーム年次報告書2024」、who.int。欧州連合とBrexit後の英国規制の乖離が二重コンプライアンスの負担を加え、希少疾患プログラムは複数地域にわたる拡大アクセスプロトコルを必要とします。FDA、EMA、医薬品医療機器総合機構(PMDA)、および国家薬品監督管理局(NMPA)の細部に精通したコンサルタントはプレミアム料金を要求します。デジタルトライアルマスターファイルソリューションおよび管轄横断的な調和フレームワークが新たなサービスニッチを生み出しています。複雑性がエンゲージメントサイクルを延長し、規制報告およびコンプライアンス市場の持続的な成長を支えています。
抑制要因インパクト分析*
| 抑制要因 | 年平均成長率予測への影響(%、概算) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| 途上国における技術的に高度なインフラの欠如 | −1.2% | アジア太平洋新興市場、中東・アフリカ、ラテンアメリカ | 中期(2〜4年) |
| 複雑な国内および国際規制基準 | −1.5% | グローバル、多管轄申請において最も深刻 | 短期(2年以下) |
| 熟練した規制業務専門家の不足 | −1.8% | グローバル、北米および欧州において最も深刻 | 長期(4年以上) |
| クラウドコンプライアンスツールにおけるサイバーセキュリティおよびデータレジデンシーの障壁 | −1.1% | 欧州、北米、データ主権を重視する地域 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
途上国における技術的に高度なインフラの欠如
紙ベースのプロセスがインド、ブラジル、およびアフリカの一部で継続しており、多国籍スポンサーは紙と電子の両方のワークフローを並行して運用することを余儀なくされ、コンプライアンスコストが最大30%増加しています。政府が資金提供するアップグレードは不均一に進展しており、クラウドベースの提出を妨げる実装上のギャップが残っています。ベンダーは低帯域幅ポータルとオンサイトスキャニングハブを組み合わせたハイブリッドソリューションによりこの格差に対処しています。それにもかかわらず、遅い近代化がAI駆動の高度ツールの普及を抑制し、規制報告およびコンプライアンス市場全体の年平均成長率を緩和しています。
熟練した規制業務専門家の不足
業界調査では、企業の40%がシニアポジションの充足に苦労しており、特にAI中心のドシエ戦略においてその傾向が顕著です[3]規制業務専門家協会、「2024年グローバル規制業務人材トレンド調査」、raps.org。管轄横断的な専門家に対する給与プレミアムは60%を超えています。大学はデジタル提出およびリアルワールドデータ分析を扱うカリキュラムの提供に遅れをとっています。シニア実務者の3分の1が引退に直面しており、組織的な知識の流出リスクが懸念されます。コンサルティング会社は加速型トレーニングアカデミーおよびグローバル人材ハブを通じて人材不足に対応していますが、供給ギャップは持続し、短期的な成長を制約しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービスタイプ別:
コンサルティングの優位性がデジタルディスラプションに直面コンサルティングは2025年の規制報告およびコンプライアンス市場シェアの28.10%を占め、複雑な提出経路のナビゲーションにおける専門知識の強みを背景にしています。規制ライティングおよびパブリッシングは、FDAの拡張eCTDおよびEMAの構造化データ義務に支えられ、年平均成長率11.10%で加速しています。自動化、AI コンテンツ生成、およびクラウド対応テンプレートライブラリの台頭がリソース配分を再構築し、コンサルタントにテクノロジーパートナーシップの統合を促しています。スポンサーがスピードを優先するにつれ、専門のライティングチームがグローバル規制当局の進化する技術基準を満たす機械可読ドシエを提供しています。一方、法的代理サービスはFDA警告書活動の増加により堅調に成長し、ファーマコビジランスコンサルティングは拡大した市販後安全性要件を背景に勢いを増しています。
デジタル化により、コンサルティング会社は純粋な諮問機関ではなくテクノロジーオーケストレーターとして位置づけられています。マージンを保護するため、既存企業はモジュール3および5コンポーネントを自動入力する独自の自然言語処理エンジンを組み込んでいます。この統合により、人間の専門家は高付加価値の戦略的コンテンツへとシフトしています。コンサルティングの既存地位は依然として堅牢ですが、テクノロジーロードマップを持たないプロバイダーはコモディティ化のリスクにさらされています。予測期間を通じて、規制報告およびコンプライアンス市場は、クライアントが統合されたテクノロジー対応サービス一式を求めるにつれ、コンテンツ生成、データエンジニアリング、および戦略的諮問の収斂を目撃することになります。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能


サービスプロバイダータイプ別:
社内優位にもかかわらずアウトソーシングが加速社内チームが2025年の規制報告およびコンプライアンス市場規模の63.65%を支配していますが、アウトソーシングモデルはコストおよび専門知識の優位性を背景に年平均成長率10.75%で前進しています。リモートワークの定着により地理的障壁が解消され、スポンサーがグローバルな人材プールを活用できるようになりました。アウトソーシング会社は規模の経済を活用し、ターンキー規制情報管理システムおよび24時間365日のモニタリングサービスを提供しています。ハイブリッド戦略が現在主流となっており、中核的な規制戦略は社内に留まる一方、ドシエ作成、ホライズンスキャニング、および多管轄インテリジェンスが外部にシフトしています。
プレミアムエンゲージメントを獲得するため、プロバイダーは過去の規制当局からの照会事項を予測的な回答テンプレートにマッピングするAIベースの知識グラフに投資しています。これらのイノベーションにより一次サイクル承認率が向上し、資金制約のあるバイオテクノロジークライアントにとって魅力的です。それにもかかわらず、知的財産セキュリティおよび文化的整合性は取締役会レベルの懸念事項であり続け、厳格なベンダーデューデリジェンスプロセスを促しています。フルサービス契約研究機関(CRO)、専門ブティック、およびレグテックスタートアップが差別化されたテクノロジースタックを通じてシェアを争うにつれ、規制報告およびコンプライアンス市場の競争激度が高まっています。
注記: すべての個別セグメントのセグメントシェアはレポート購入後に入手可能
エンドユーザー別:
バイオテクノロジーのイノベーションがプレミアムサービスを牽引製薬会社は2025年に収益シェアの34.80%を維持していますが、バイオテクノロジースポンサーは年平均成長率12.10%で成長をリードしています。急速な遺伝子・細胞療法の開発は複雑な化学・製造・管理(CMC)データパッケージおよび高度な市販後コミットメントをもたらし、バイオテクノロジー社内リソースを圧迫しています。加速承認経路を調整できるコンサルタントは50%の料金プレミアムを要求します。一方、医療機器会社はEMAの医療機器規則(MDR)ドシエおよびFDAの進化するAI・機械学習製品ガイドラインのために専門アドバイザーに依存しています。
医薬品、生物製剤、および医療機器の境界が収斂するにつれ、サービスプロバイダーは多領域の専門知識を統合しなければなりません。スポンサーはますます、遺伝子編集、デジタル治療薬、およびコンビネーション製品をカバーするプラットフォームに依存しない規制戦略を求めています。この幅広さがエンドツーエンドの諮問会社の価値提案を強化します。予測期間を通じて、ベンチャー投資が科学的突破口に資金を提供するにつれ、規制報告およびコンプライアンス市場におけるバイオテクノロジーのシェアは拡大し続け、コンプライアンスコンサルタンシーが商業化成功の中心であり続けます。
地域分析
北米の規制報告およびコンプライアンス市場
北米は2025年における規制報告およびコンプライアンス市場規模の41.10%を占め、厳格なFDA基準と大手製薬スポンサーの高い集積を基盤としています。同機関によるAI支援審査ツールの採用は技術的コンプライアンス要件を高め、機械可読な申請に精通したコンサルタントへの需要を促進しています。カナダのProject Orbisへの参加およびFDA腫瘍学フレームワークとの整合は、国境を越えたアドバイザリー業務をさらに活性化させています。知的財産保護と旺盛なベンチャー資金調達が同地域のアウトソーシング予算を拡大させ、平均を上回るサービス価格水準を維持しています。
アジア太平洋地域の規制報告およびコンプライアンス市場
アジア太平洋地域は2031年までのCAGR 10.15%で最も成長の速い地域であり、中国の規制改革アジェンダ、日本のPMDAコンサルテーション強化、インドのデジタル申請パイロットプログラムがその原動力となっています。規制成熟度の多様性が断片的な需要パターンを生み出しており、グローバル企業は各国固有の規制を解釈するためのローカルパートナーを必要とし、国内メーカーはFDAおよびEMAの輸出要件を満たすための専門知識を求めています。バイリンガルチームとリアルタイムインテリジェンスプラットフォームを備えた地域センターを設立するベンダーは、規制報告およびコンプライアンス市場においてファーストムーバーの優位性を獲得しています。
EMEAおよびラテンアメリカの規制報告およびコンプライアンス市場
欧州は成熟しながらも進化しける市場です。EMAの継続的なデジタルトランスフォーメーションロードマップと英国MHRAのブレグジット後の規制乖離は複雑性を増大させ、アドバイザリー報酬の上昇を後押ししています。サステナビリティ関連の情報開示義務はコンプライアンスの範囲を拡大させ、ESGに特化したコンサルタントに新たな機会をもたらしています。北欧および西欧はデジタル導入をリードしている一方、中欧および東欧のサブ地域は遅れており、インフラ近代化に向けたニッチな業務機会が生まれています。その他の地域では、ラテンアメリカ、中東、アフリカは技術インフラの制約により普及が遅れていますが、多国籍企業が治験および製造拠点を拡大するにつれて長期的な機会を示しています。グローバル保健機関による的を絞った能力構築イニシアチブが、新たなコンサルティング収益源を徐々に開拓しています。

規制環境
規制要件は、構造化された電子提出および相互運用可能なデータ交換に向けて収斂しつつあり、グローバルに事業展開するライフサイエンス・ヘルスケア企業のコンプライアンス負担を増大させている。2026年3月、CMSはヘルスケア請求添付文書取引の電子交換に関する標準を採用するCMS-0053-Fを最終化し、手作業による文書化ワークフローへの依存をさらに低減させ、標準化された取引を運用可能にするシステムおよびサービスへの需要を後押しした。
ライフサイエンスの文脈では、ICHおよびEUに整合した更新版Good Clinical Practice標準の採用が、一貫した試験ガバナンスと文書化への期待を引き続き形成している。ICH E6(R3)のAnnex 2は2026年6月3日にステップ4採用に達し、EMAのCHMPは2026年6月25日にAnnex 2を採用した。米国のヘルスIT分野では、ONCが2026年6月に「2026年標準バージョン推進プロセス(SVAP)ファクトシート」を公表し、規制対象事業体がデータの完全性、監査可能性、提出可能な出力をどのように管理するかに影響を与える承認済み相互運用性標準の継続的な更新を示している。
バリューチェーン分析
需要は通常、複数法域にわたる申請要件および市販後義務に直面する製薬・バイオテクノロジー・医療機器スポンサーから始まります。レギュラトリーアフェアーズチームはこれらのニーズを申請戦略・エビデンス要件・タイムラインへと転換し、サプライチェーンへのインプットには臨床・安全性・CMCデータ、ICH準拠の標準化された用語体系およびモデル、ならびに規制対象サプライおよび不足報告(トレーサビリティおよび製品データポータル全体の識別子を含む)に使用される製品マスターデータが含まれます。これらのインプットは次に、RIMおよびeCTDツール、構造化コンテンツ管理、さらには申請支援に使用されるモデリングおよびアナリティクスパッケージによって支援された規制ライティング・パブリッシング・バリデーションワークフローへと流れ込みます。
実行は、コンサルタント会社、CRO、ソフトウェアまたはプラットフォームベンダーを含む社内チームと外部専門家の組み合わせによって処理され、これらが資料一式を作成し、規制インテリジェンスを維持し、提出業務およびライフサイクル変更を管理する。下流側では、規制当局向けゲートウェイと標準の更新が繰り返し発生する実装作業を生み出しており、その一例としてEMAの製品管理サービス(PMS)があり、2025年12月の期限では販売承認保持者が製造および事業運営データの提出を完了することが求められた。国境を越えた貿易・供給コンプライアンスはさらに別のチェーン層を追加し、2026年3月に米国CBPが自動商業環境(ACE)向けにFDA補足ガイドバージョン2.6を発行し、規制対象医療商品の構造化された輸入報告要件を厳格化し、規制、品質、サプライチェーンのデータシステム間の統合ニーズを高めた例が示されている。
競合環境
規制報告およびコンプライアンス市場は中程度に分散しており、上位プレイヤーが合計で40〜45%の収益シェアを占めています。グローバルリーダーであるIQVIA、Syneos Health、Parexelは、規模・治療領域の幅広さ・独自技術を統合して市場ポジションを維持しています。これらの企業は、承認タイムラインを予測しグローバルな規制変更を自動キュレーションする機械学習エンジンに多額の投資を行っています。中堅企業は希少疾患や先進的バイオロジクスなど特定の治療領域における深い専門知識によって差別化を図り、RegTechスタートアップはプラットフォームベースの自動化に注力しています。
2024年には戦略的買収によって技術的ギャップが埋められ地理的リーチが拡大したことで、統合が加速しました。Syneos HealthはEndpoint Clinicalを買収、希少疾患およびブレークスルー療法の能力を強化しました。Parexelはシンガポールにアジア太平洋地域の規制インテリジェンスセンターを設立し、地理的多様化戦略を反映しました。従来の受託研究機関はエンドツーエンドの規制サービスを統合し、純粋なコンサルタント会社に挑戦しています。一方、クラウドネイティブプラットフォームはサブスクリプションアクセスを提供し、時間単位の課金モデルに圧力をかけています。
競争上の成功は、AI・データアナリティクス・スポンサーエコシステムとの相互運用性にますます依存しています。承認タイムラインや初回サイクル成功率に報酬を連動させた成果ベースの価格設定を採用する企業が支持を集めています。競争の最前線は現在、知的財産保護・データセキュリティ認証、そしてシームレスなハイブリッドオンショア・オフショアサービスモデルを提供する能力を軸に展開しています。スポンサーが戦略・申請・市販後サーベイランスをカバーする統合ソリューションを期待する中、ドメイン専門知識とテクノロジーを規模で組み合わせるこができないプロバイダーは市場での地位を失うリスクがあります。
規制報告およびコンプライアンス業界リーダー
Genpact Ltd
IQVIA Holdings Inc
Certara, L.P.
Pharmaceutical Product Development, LLC(PPD)
Charles River Laboratories International, Inc
- 注:主要企業の掲載順は順位を示すものではありません。
規制報告およびコンプライアンス市場
- Accenture
- AmerisourceBergen / Cencora
- Celegence
- Certara
- Charles River
- Clinilabs
- Freyr Solutions
- Genpact
- ICON
- Indegene
- IQVIA
- LabCorp
- MED-EL
- Navitas Life Sciences
- Parexel International
- PharmaLex GmbH
- PPD
- ProPharma Group
- Syneos Health
- WuXi App Tec

市場機会と将来展望
短期的な機会は、新たな電子取引義務、相互運用性の取り組み、更新されたグローバル標準が社内の規制対応能力を超える実装の滞りを生み出す領域に集中する。米国では、CMSの措置が直接的な触媒となっており、電子請求添付文書の標準を採用する2026年3月のCMS-0053-F規則は、規制交換を支える支払者、提供者、ベンダー全体で、コンプライアンスに準拠した文書作成、コーディング、監査記録、例外処理に関するニーズを拡大させている。ONCの活動もプラットフォームおよびサービスへの継続的な需要を支えており、2026年6月のSVAPファクトシートは新しいヘルスIT標準バージョンの採用を可能にし、標準評価、システムアップグレード、検証、ガバナンスに関する継続的な作業を促している。
ライフサイエンス分野では、ICHおよびEMAに整合した継続的な期待が、複数地域にわたる申請のための標準化された、査察対応可能なプロセスおよびツールへの支出を引き続き移行させている。ICH E6(R3)のAnnex 2は2026年6月3日にステップ4採用に達し、続いて2026年6月25日にCHMP採用が行われ、更新されたGCP要件を業務手順、ベンダー監督、提出文書に変換するサービスへの需要を拡大させている。関連するホワイトスペースは自動化を安全に拡大することに集中しており、スポンサーやヘルスシステムがAIを規制・コンプライアンスワークフローに組み込む中で、調達と提供が単独の点的ソリューションよりも、防御可能なデータガバナンス、モデル文書化、監査対応の管理体制に向かい、専門知識と検証済みの相互運用可能なプラットフォームを組み合わせるベンダーに利益をもたらしている。
Recent Industry Developments in 規制報告およびコンプライアンス市場
- 2026年5月:IQVIAはKexing Biopharmとの戦略的協業を拡大し、グローバルなバイオシミラー開発を加速させ、臨床開発支援と規制戦略、高度な分析を組み合わせた。この拡大された範囲により、IQVIAは規制報告およびコンプライアンスサービスをより広範な開発プログラム、特に国境を越えた提出にまとめて組み込む能力を強化した。
- 2025年12月:Certaraは、提出期間を50%以上短縮することを目的とした「Expedited Pharmacometrics(PMx)Regulatory Submissions」サービスを開始した。このサービスは専門的なモデリングおよび文書化ワークフローを製品化し、社内に薬物動態モデリング能力を持たないが、圧縮された日程で提出可能な出力を必要とするチームのアクセスを広げている。
- 2024年11月:Certaraは、FDAバージョン4.0提出標準をサポートするGlobalSubmit規制ソフトウェアの大型リリースを提供した。この更新は、提出フォーマットにおける継続的な技術変化を浮き立たせ、検証と監査可能性を維持しながら公開システムを最新に保てるベンダーへの需要を強化している。


規制報告およびコンプライアンス市場 レポートの範囲と調査方法論
市場の定義と対象範囲
当社は、ライフサイエンス企業が製品ライフサイクル全体にわたって規制申請・文書化・継続的コンプライアンスニーズを満たすことを支援するアウトソーシングサービスから得られる収益として、規制報告およびコンプライアンス市場を規模算定しています。
対象除外範囲:社内規制チームの内部人件費、および規制申請や規制当局向け報告に紐づかない一般的な品質管理業務は除外しています。
セグメンテーション概要
- サービスタイプ別
- 規制コンサルティング
- 製品登録および臨床試験申請
- 法的代理
- 規制ライティングおよびパブリッシング
- その他の規制サービス
- サービスプロバイダータイプ別
- 社内
- アウトソーシング
- エンドユーザー別
- 製薬会社
- 医療機器会社
- バイオテクノロジー会社
- 地域
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- 韓国
- アジア太平洋その他
- 中東・アフリカ
- 湾岸協力会議(GCC)
- 南アフリカ
- 中東・アフリカその他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- ブラジル
- アルゼンチン
- 南米その他
- 北米
データソース・市場規模算定・バリデーション
デスクリサーチ
デスクワークは公的なルールおよび報告基準の調査から始まり、市場が企業が実際に提出を求められている内容に基づいて構築されるようにしています。米国FDA指針ライブラリ、欧州医薬品庁の公開手続き、ICHガイドライン出版物、ClinicalTrials.govおよびEU臨床試験登録のトレンド、ならびにeCTD採用と申請品質に関する査読済み論文などのソースをレビューしました。
次に、これらの要件を、規制業務量・申請・アウトソーシング強度について論じた企業年次報告書・投資家向けプレゼンテーション・プレスリリース・協会資料を用いた支出シグナルと結びつけます。利用可能な場合、企業財務・特許データベース・グローバル契約および入札に関する有料サブスクリプションを使用して、サプライヤーの規模とサービスミックスをクロスチェックしました。このリストはあくまで例示であり、データ収集・前提条件の検証・グレーゾーンの明確化のために他の多くの公および有料ソースを使用しました。
一次インタビューおよびサーベイ
一次会話は、規制報告およびコンプライアンスサービスとして計上されるものを検証し、コンサルティング・ライティング・パブリッシング・申請支援にわたる典型的なエンゲージメントモデルを確認するために使用されました。主要地域にわたるサービスプロバイダーおよびバイヤー側のステークホルダーと幅広く対話し、価格ロジック・アウトソーシングシェア・業務量ドライバーをデスクリサーチで確認した内容と照合しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:19% | アジア太平洋:46% |
| 中堅層:56% | 機能・ユニットリーダー:35% | 欧州・中東・アフリカ:35% |
| 中小プレイヤー:19% | マネージャー:46% | 南北アメリカ:19% |
市場規模算定と予測
規模算定においては、ライフサイエンスの研究開発活動および規制申請業務量からアドレサブルな需要プールを再構築するトップダウンビルドから始め、これをアウトソーシングサービス支出に転換します。インプットには、新薬・医療機器の申請活動、フェーズ別臨床試験件数、複数地域申請のシェア、eCTDおよびパブリッシング業務量、ならびに典型的な再申請・維持サイクルが含まれ、これらを合わせることで年間に発生する規制業務量を示します。
これらの合計値は次に、サンプリングされたプロバイダーの収益レンジ・地域レベルのアウトソーシング浸透率・コンサルティングおよびライティング業務のプロジェクト別平均販売価格ベンチマークなど、選択的なボトムアップ近似値を用いて検証した後、最終数値を調整します。小規模プロバイダーについてボトムアップの可視性が低い場合は、バイヤー側の支出配分と一般的な契約構造に関するチャネルチェックを用いてギャップを補完します。
予測においては、需要が政策更新・査察強度・臨床パイプラインとともに変動するため、専門家の見解に裏付けられたシナリオ分析を使用します。成長前提は、予想される試験開始件数・進化する申請フォーマット・拡大する市販後サーベイランスへの期待・承認および更新タイムライン変化によって導かれます。これらをサービス量と価格の軌跡に転換します。
データバリデーションと更新サイクル
アウトプットは、申請件数・試験登録活動・開示されたアウトソーシング予算などの独立したシグナルに対するレンジチェックから始まる複数のパスを通じて検証します。外れ値は地理的ミックス・サービス範囲・一時的なイベントについてレビューされ、差異が重大な場合はフォローアップコールで再確認します。
承認前に、モデルは別のアナリストによってレビューされ、ロジック・前提条件・単位の一貫性が確認されます。レポートは年次で更新され、重大な規制変更・マクロシフト・主要な契約パターンが近期需要を変化させる場合には中間更新が行われます。納品直前に最新レビューを実施し、クライアントが利用可能な最新の見解を受け取れるようにしています。
Mordor Intelligenceの規制報告およびコンプライアンス市場規模算定と他の公表推計値との比較
この市場の公表値はしばしば異なります。チームが同一のサービスセットとエンドユーザーを必ずしも上しているわけではなく、モデルが最後に更新された時期によって基準年が変わる場合があるためです。また、数値が規制業務量シグナルから構築されているか、主にサプライヤー収益の積み上げから構築されているかによっても差異が生じます。
実際には、最大の差異要因は何が含まれているか(法的代理が計上されているか、ライフサイエンスのみが計上されているか、より広範なコンプライアンスサービスが混在しているかなど)、およびアウトソーシングシェアがどのように適用されているか(すべての規制業務が購入されると仮定するのか)です。また、価格が一律のインフレ係数を用いて予測されるのではなく、コンサルティング・ライティング・パブリッシング間のプロジェクトミックスの変化に連動させ、申請活動と照合するアプローチ(本調査で使用するアプローチ)が採用されない場合にも差異が拡大します。最終的なモデリングの選択はMordor Intelligenceが適用しています。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 47.0億米ドル(2026年) | |
| 業界誌A | 51.9億米ドル(2025年) | マネージドレギュラトリーレポーティングサービスの視点を使用しており、定期的なマネージドサービス収益を過大計上する一方で、新規申請に関連するコンサルティングおよびドシエライティング業務を過小計上する可能性があり、対象範囲が完全には比較可能ではありません。 |
| 業界出版社B | 72.0億米ドル(2025年) | 規制報告ソフトウェアおよび関連サービスに焦点を当てており、技術支出とサービスを混在させ、ライフサイエンス以外のコンプライアンスユースケースを含む可能性があり、サービスのみのライフサイエンス定義と比較して合計値が高くなっています。 |
この表は、ほとんどの差異が計算上の問題ではなく、市場の内容と現在として扱われる年度に関するものであることを示しています。対象範囲をライフサイエンス規制サービスに限定し、需要プールを申請および試験活動に基づいて設定することで、推計値は追跡・説明・反復可能なチェックによる更新がより容易になります。


レポートで回答される主要な質問
規制報告およびコンプライアンス市場の現在の規模はどのくらいですか?
規制報告およびコンプライアンス市場規模は2026年に47.0億米ドルです。
市場はどのくらいの速さで成長すると予測されていますか?
市場は年平均成長率9.03%で拡大し、2031年までに72.4億米ドルに達する見込みです。
規制コンプライアンスサービスへの支出において、どの地域がリードしていますか?
北米は2025年時点で41.10%の最大シェアを保有しています。
最も速く成長しているサービスタイプはどれですか?
規制ライティングおよびパブリッシングサービスは2031年にかけて年平均成長率11.10%で拡大しています。
バイオテクノロジー企業が将来の成長に重要な理由は何ですか?
バイオテクノロジースポンサーは複雑かつ加速された承認経路に直面しており、プレミアムコンプライアンスサポートに対して年平均成長率12.10%の需要を生み出しています。
AIは規制コンサルティングにどのような影響を与えていますか?
AIを活用したインテリジェンスプラットフォームがドシエサイクルを短縮し、一次サイクル承認の可能性を向上させ、サービスプロバイダーを差別化しています。
最終更新日:



