
リサイクルPET市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
| 市場取引高 (2026) | 8.78 百万トン |
| 市場取引高 (2031) | 12.42 百万トン |
| 成長率 (2026 - 2031) | 7.19 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor IntelligenceによるリサイクルPET市場分析
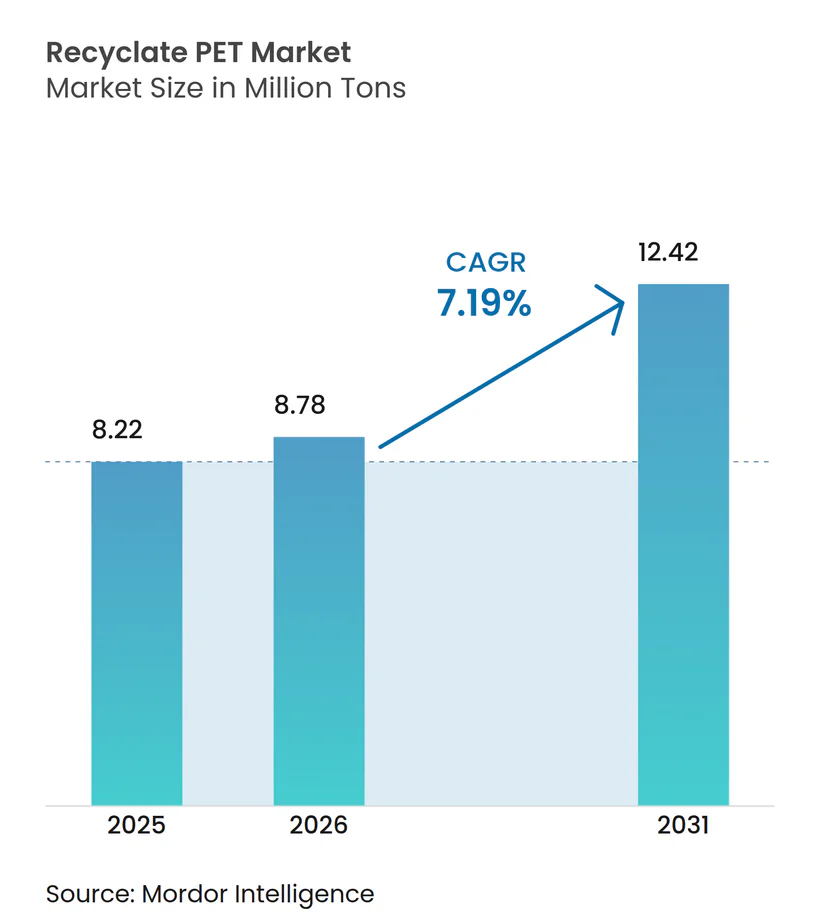
リサイクルPET市場規模は、2025年の822万トンから2026年には878万トンに増加し、2031年までに1,242万トンに達する見込みで、2026年から2031年にかけてCAGR 7.19%で成長すると予測されています。ブランドの調達誓約、拘束力のあるリサイクル含有量義務、および原油価格の変動の高まりが相まって、ボトルグレードのフレークおよびチップへの需要を引き締め、コンバーターはリサイクルプロジェクトのリスクを軽減する長期供給契約の締結を急いでいます。解重合プラントは、かつて埋め立て処分されていた着色・多層・繊維汚染ストリームを収益化し、原料プールを拡大してサーキュラリティプレミアムを高めています。アジアの繊維需要、特にリサイクルステープルファイバーへの需要が数量成長を加速させる一方、欧州のデジタルパスポート規制はトレーサビリティ要件を高め、詳細な出所データを提供できるリサイクル業者に報酬を与えています。同時に、中東および中国の新たな石油化学コンプレックスからのバージン樹脂の周期的な供給過剰は、ブレント原油が1バレルあたり70米ドルを下回るたびに機械的リサイクルのマージンを圧迫します。新興国における回収不足はさらにベール供給を制限し、統合廃棄物管理モデルおよび都市回収システムへの官民資金調達に向けた戦略的焦点を移行させています。
主要レポートのポイント
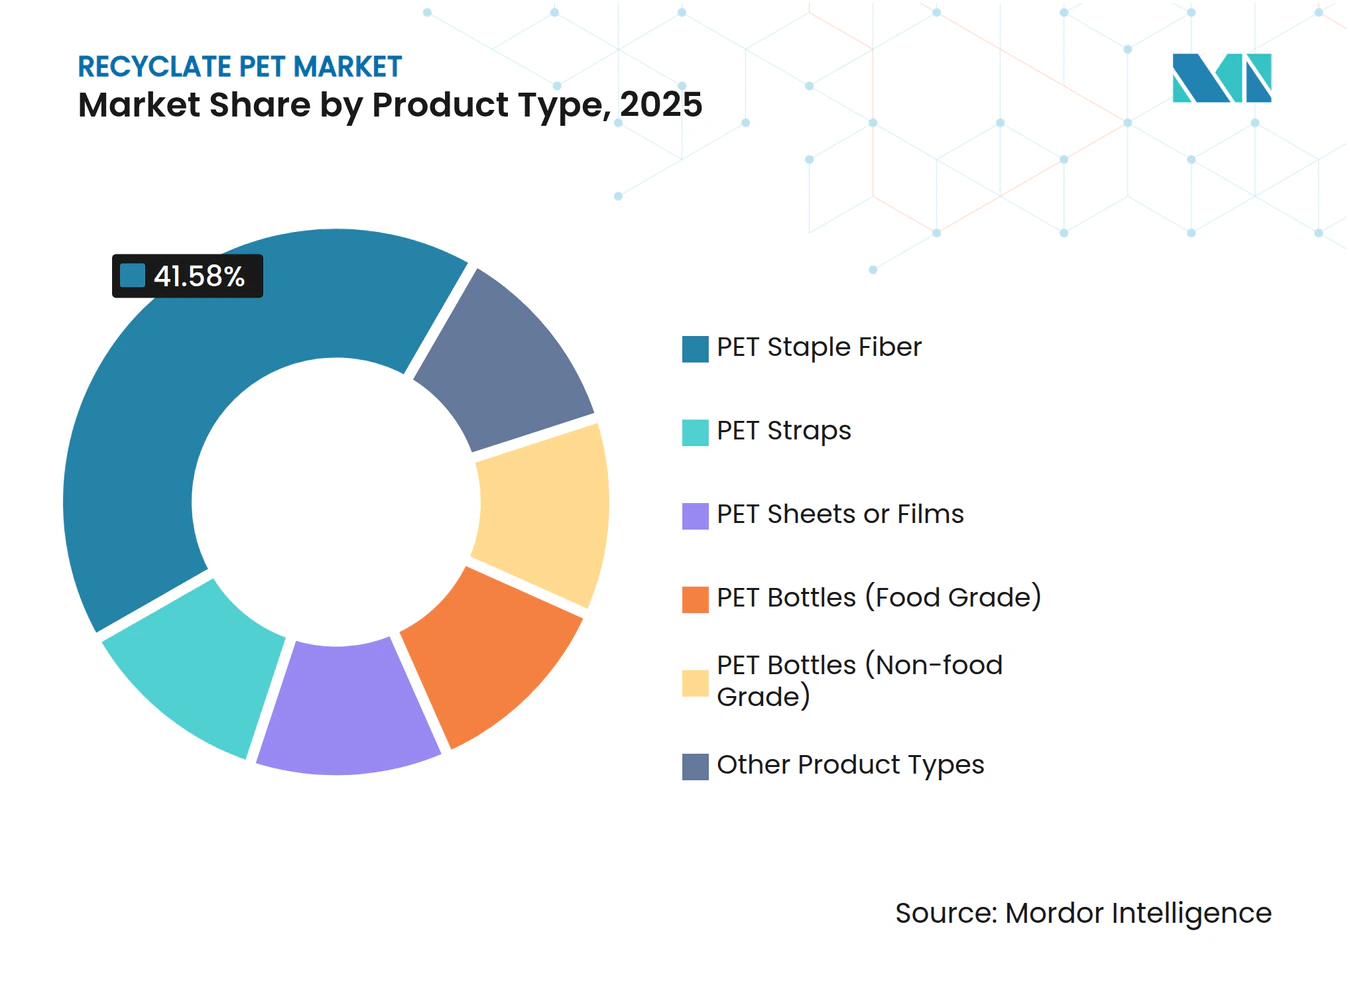
- 製品タイプ別では、PETステープルファイバーが2025年の総トン数の41.58%を占め、2031年にかけてCAGR 7.44%で拡大し、他のすべてのカテゴリーを上回る見込みです。
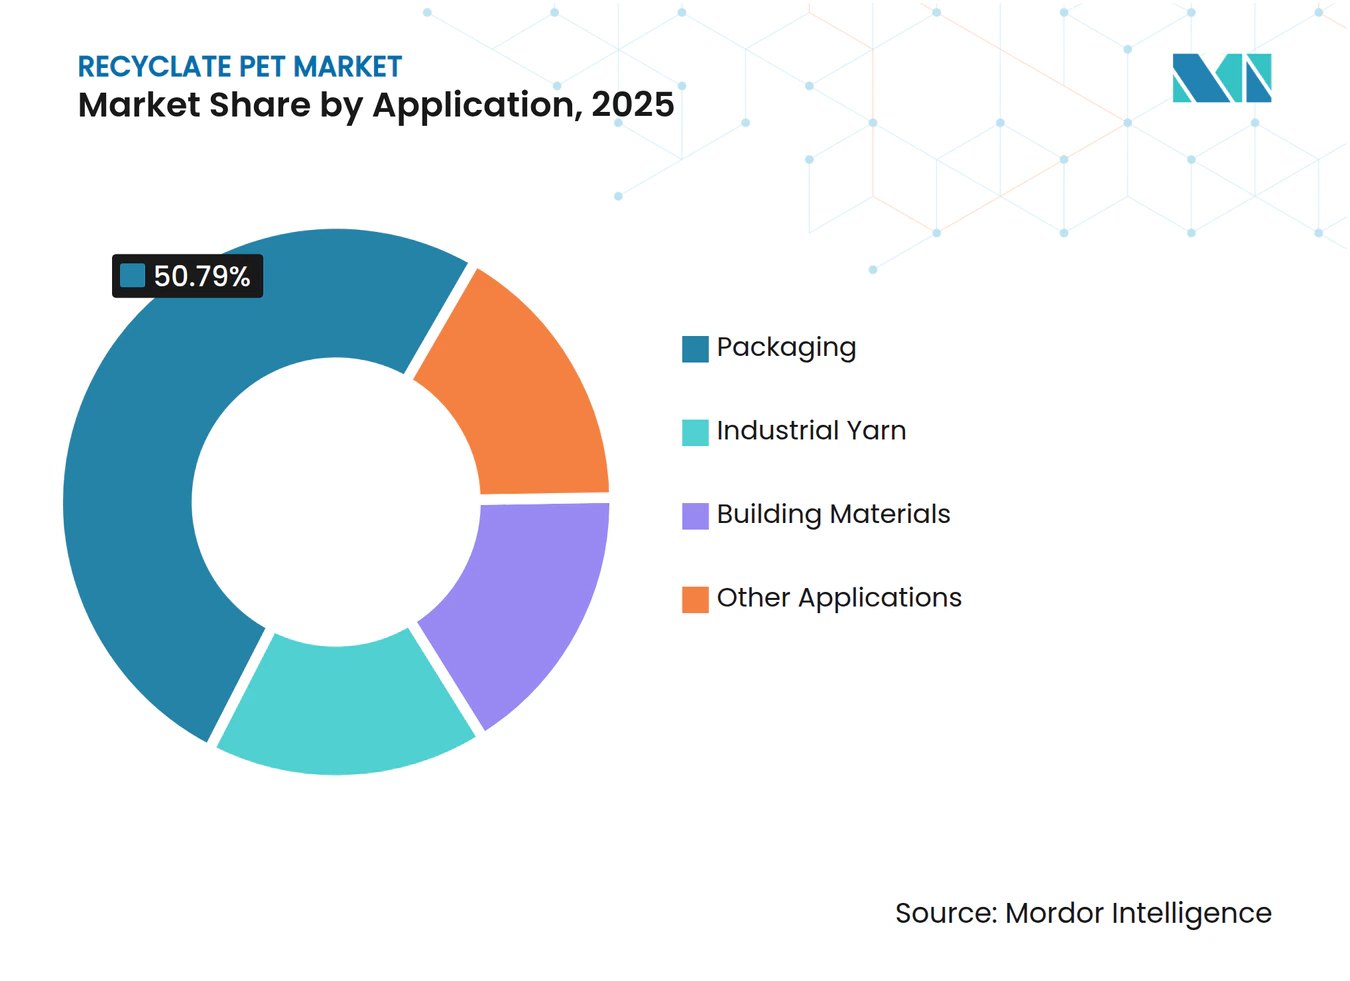
- 用途別では、包装が2025年の総数量の50.79%を占め、CAGR 7.57%で成長し、首位を維持する見込みです。
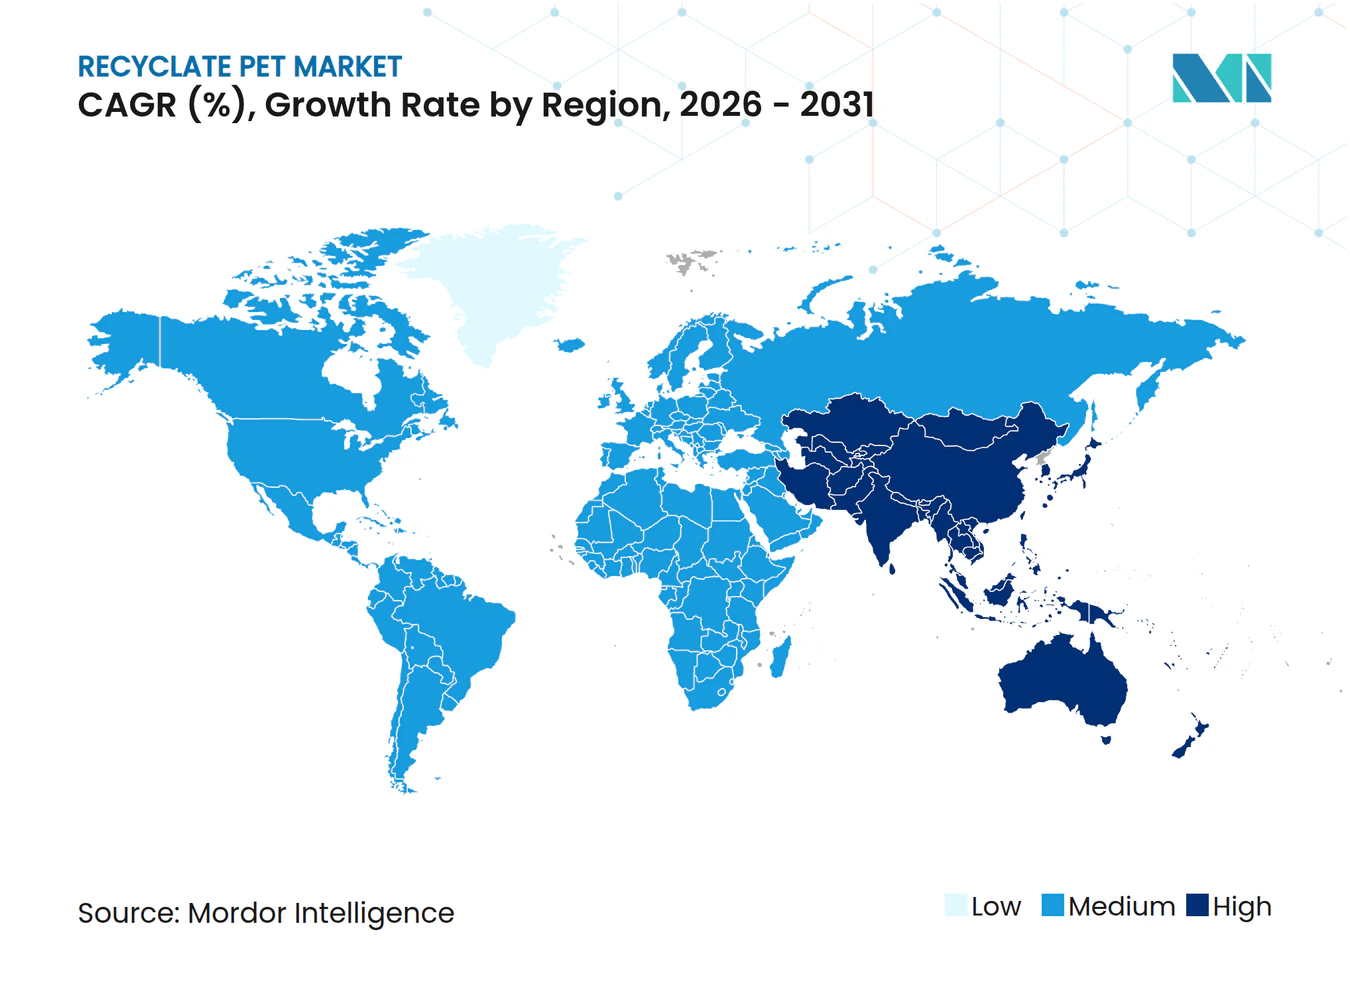
- 地域別では、アジア太平洋が2025年の世界総数量の43.36%を占め、最も速い地域ペースであるCAGR 8.38%で成長すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| リサイクル含有量義務の強化(EU SUPD、PPWR、米国各州EPR) | +2.1% | 欧州、北米、一部のアジア太平洋市場 | 中期(2〜4年) |
| ブランド主導の2030年ネットゼロおよびリサイクルPET調達目標 | +1.8% | 世界全体、欧州および北米に集中 | 中期(2〜4年) |
| 高油価シナリオにおけるリサイクルPETチップとバージンPETのコスト同等性 | +1.3% | 世界全体、アジア太平洋および中東で最も顕著 | 短期(2年以内) |
| 食品グレードの着色リサイクルPETを解放する解重合のスケールアップ | +1.2% | 北米および欧州が中核、アジア太平洋への波及 | 長期(4年以上) |
| トレーサビリティプレミアムを高めるデジタルパスポート規制の台頭 | +0.9% | 当初は欧州、2028年までに北米へ拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
リサイクル含有量義務の強化が構造的需要を牽引
欧州の包装・包装廃棄物規制は、飲料ボトルにリサイクル材料を含有することを義務付けています。違反に対する罰金は企業の収益に達する可能性があり、食品グレードのリサイクル材に対する最低需要を事実上確立しています。米国では、カリフォルニア州を先頭に複数の州がこの取り組みを踏襲し、最低リサイクル含有量の閾値を設定しています[1]。この動きは、広範な複数州にわたる回収ネットワークを持つコンバーターに特に恩恵をもたらします。さらに、規制当局は「リサイクル」の定義を消費者使用後のストリームのみに限定するよう厳格化し、路肩回収システムへの投資に焦点を移しています。ISO 14021などの検証プロトコルやデジタルパスポートの導入により、監査基準が高まっています。これに対応して、積極的なプレーヤーはベールのトレーシングにブロックチェーン技術を採用しています。これらの戦略が総合的にリサイクルPET市場を安定させ、バージン価格の変動から保護し、一貫した需要を確保しています。
ブランドのコミットメントが長期的な引き取りを確保
2030年までに、コカ・コーラのリサイクル含有量に関する目標は、世界的なリサイクルPETの年間需要に換算されます。一方、PepsiCoの欧州での取り組みもその合計に貢献しています。ユニリーバはリサイクルプラスチック目標を迅速に達成し、2030年に向けた野心的な目標を新たに設定しました[2]。これらのブランドは、インフレ調整済みの複数年契約を通じてコミットメントを強化し、リサイクル業者が新たな生産ラインのための債務融資を取得できるよう支援しています。この調達ダイナミクスの変化を示す証拠として、ダノンの食品グレード引き取り契約が挙げられます。主要プレーヤーが地位を固める一方、中小規模の機械的リサイクル業者は、これらの確立されたフレームワーク外でベールをめぐる競争において苦戦を強いられています。
高油価シナリオにおけるコスト同等性が経済性を変える
ブレント原油価格が一定の閾値を上回ると、パラキシレンおよびPTAのコストがバージンPET価格を食品グレードフレークの価格に近づけ、歴史的にリサイクル材料の普及を制限してきた通常の割引を解消します。2025年初頭、欧州ではバージンとリサイクルの価格差が物流によって容易に影響を受けるマージンにまで縮小しました。この変化は、今日の市場では規制と企業のコミットメントが需要の主な牽引力であり、コスト面の考慮を凌駕していることを示しています。しかし、原油価格が一定水準を下回ると、バージン材料に大幅な割引が生じます。この価格下落により、欧州の一部のリサイクル業者は一時的に操業を停止しました。一方、化学的リサイクル業者は生産物にプレミアムを設定できるため、これらの変動からある程度保護されています。
解重合がこれまでリサイクル不可能だったストリームを解放
2024年、イーストマンのキングスポートメタノリシスユニットが商業規模を達成し、混合繊維および着色ボトルを使用承認済みのバージン同等ポリマーに変換しました。Loop Industries は2026年にノルマンディーでグリコリシスプラントを立ち上げ、供給契約を通じて化粧品包装に注力する予定です。これらの進歩により、消費者使用後のPETのアクセス可能な廃棄物プールが拡大します。これにより、高品質の透明ベールへの需要が緩和されるだけでなく、価格プレミアムがあっても、リサイクルPET業界の原料基盤が多様化します。
抑制要因の影響分析*
| 抑制要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興国におけるPETボトル回収の不足 | -1.4% | アジア太平洋(日本・韓国を除く)、ラテンアメリカ、中東・アフリカ | 中期(2〜4年) |
| リサイクルPETマージンを圧迫するバージンPETの供給過剰サイクル | -0.9% | 世界全体、中東およびアジア太平洋で最も深刻 | 短期(2年以内) |
| 高度なリサイクルおよび食品グレード適合のための高い設備投資 | -0.7% | 世界全体、北米および欧州に集中 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
回収インフラの不足が原料を制約
2025年、インドはPETボトルの一部しか回収できず、大量の未回収分が残りました。インドネシアの回収率は中程度であり、ナイジェリアの回収率は著しく低い水準でした。この不足により、設置済みのリサイクルラインは安定した投入物の確保に苦慮しています。これに対応して、主要ブランドは現在、都市システムへの共同投資を行っています。コカ・コーラは2027年までにラゴスとアブジャに回収拠点を設置することを目指しています。一方、PepsiCoはインドネシアのマテリアルリカバリー施設に資金を投入し、2028年までに国内回収率の改善を目標としています。しかし、これらの取り組みが拡大するまでは、ベールの限られた流通が近期の成長を妨げ、特に独自のネットワークを構築するリソースを持たない独立系リサイクル業者に影響を与えます。
バージンPETの供給過剰がマージンを圧迫
2024年から2026年にかけて、サウジアラビア、アラブ首長国連邦、中国では低コストのナフサおよびエタンを活用した新たなバージン生産能力が導入されました。2024年後半に原油価格が下落すると、欧州への納品バージン樹脂の価格が低下し、食品グレードフレークの価格を下回り、多くのリサイクル業者が一時的に操業を縮小しました。規制義務や固定契約というセーフティネットを持たないスペクトラムリサイクル業者は、四半期マージンを侵食するこれらの周期的な圧縮に対して脆弱な立場に置かれています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
繊維の勢いが数量リーダーシップを強化PETステープルファイバーは、アジアのアパレルおよびホームテキスタイル需要を背景に2025年の数量の41.58%を占め、2031年にかけて年率7.44%で成長する見込みです。この勢いにより、予測期間中のリサイクルPET市場における支配的なプレーヤーとしての地位が確立されます。対照的に、PETボトル、特に食品グレードのものは、最も成長の速いサブセグメントとして台頭しています。その成長は、欧州および米国の複数の州における飲料ボトル義務と、不透明・多層原料に対応できるようになった化学的リサイクルの進歩によって支えられています。PETシートおよびフィルムは、欧州の小売業者がポリスチレンからサーキュラーサーモフォームへ移行していることにより緩やかな増加を見せており、PETストラップはニッチながらも、企業が物流でのバージンプラスチック使用削減を目指す中、電子商取引のフルフィルメントで存在感を高めています。
規制の枠組みと食品接触ガイドラインがボトルグレードPETへの需要を支えています。欧州食品安全機関(EFSA)および米国食品医薬品局(FDA)は、機械的および化学的プロセスの検証に関する明確な基準を設定し、開発者の不確実性を軽減しています。洗剤やパーソナルケア用のボトルなど非食品用ボトルは、より厳格でないコンプライアンスに直面していますが、欧州でのリサイクル含有量目標に代表されるブランドのコミットメントから引き続き恩恵を受けています。エンジニアリンググレードのペレットから電子機器用フィルムに至るその他のカテゴリーは、現在は小さな市場シェアを占めていますが、解重合プラントが厳格な機械的基準を満たすバージン同等樹脂を生産するにつれて勢いを増す可能性があります。



用途別:
包装が需要曲線を支配包装は2025年の数量の50.79%を占め、CAGR 7.57%で拡大しています。この成長は、EUおよび米国のリサイクル含有量義務によって支えられており、バージン価格の下落時でも一貫した需要を確保しています。このような優位性は、包装がリサイクルPET市場で最大のシェアを占め、新規設備増強の大部分を引き付け続ける理由を示しています。シートベルト、タイヤコード、ジオテキスタイルなどの用途に使用される産業用糸はさらなる成長が見込まれます。この成長は、自動車業界の軽量化推進とナイロンからの転換によって牽引されています。建築材料用途は、特にLEEDなどのグリーンビルディングラベルの支持を受けて普及が進んでいます。特に、米国のデッキ材メーカーは現在、高水準の消費者使用後PETを製品に組み込んでいます。
地域別トレンドには乖離が見られます。欧州および北米は主に包装に注力している一方、アジア太平洋地域では繊維および建設への重点がより大きくなっています。これは主に、同地域の人口増加とインフラ拡大に起因しています。特殊電子機器および医療機器は現在ニッチな領域を占めていますが、成長が期待されます。これは、機械的フレークでは達成困難な厳格な純度および性能基準を満たす解重合原料を活用できる能力によるものです。

地域分析
アジア太平洋リサイクルPET市場
アジア太平洋地域は2025年の総量の43.36%を占め、2031年まで年率8.38%で成長すると予測されている。中国は2028年までにボトルリサイクル含有率に関する野心的な目標を掲げており、Far Eastern New Centuryなどのプレーヤーによる生産能力の拡大を促している。一方、インドは2025年から閾値を施行しており、RellianceおよびGanesha Ecosphereが大規模な設備投資を行っている。インドネシアとベトナムは回収率が低い水準にとどまっているものの、ブランド企業が資金提供するデポジット返却制度により、2028年までにこれらの回収率が倍増する見込みである。高い回収率を誇る日本と韓国は、ケミカルリサイクルへの注力にシフトしており、三菱ケミカルとSK Chemicalsが2026年から2027年にかけてグリコリシスプラントを稼働させる予定である。
ヨーロッパリサイクルPET市場
ヨーロッパは2025年のグローバル総量の相当な割合を占めており、着実な拡大が見込まれている。成熟したデポジット制度により高い回収率を達成しており、VeoliaやSuezのような垂直統合型プレーヤーの存在を背景に、ドイツ、英国、フランス、イタリアが同地域のrPETの主要なシェアを活用している。北欧諸国では、QRコードを活用したデジタルデポジットのパイロット事業がすでに印象的な返却率を上回る成果を上げている。融資イニシアチブの支援を受け、トルコとロシアは新たな選別・洗浄プラントを設立しており、2028年までに回収率の向上を目指している。競争環境は変化しており、メカニカルリサイクル業者がベールへのアクセス価格を引き上げる一方、ケミカルリサイクル業者は従来のラインでは対応できないストリームに注力している。
南北アメリカおよびMEAリサイクルPET市場
北米は2025年の総量の注目すべきシェアを占めており、着実な成長を見せている。カリフォルニア州、ニューヨーク州、ワシントン州、オレゴン州などが需要を牽引しており、2030年までに使い捨てプラスチックに関する野心的な閾値を設定している。米国には、Eastmanの主力メタノリシスプラントやLoopのイニシアチブなど重要なプロジェクトが存在し、メカニカルリサイクルの大手であるPlastipakおよびPolyQuestの取り組みを補完している。カナダの連邦プラスチック登録制度は2027年までに義務的な閾値へと発展しており、年間需要の段階的な増加が見込まれている。メキシコでは、Alpekが支援する選別設備のアップグレードにより回収率が上昇している。南米および中東・アフリカはグローバル需要の小さなシェアを占めるにとどまっているが、開発銀行が資金提供するリバースベンディングおよびEPRプログラムにより着実な進展を遂げており、2028年までに地域の回収率を向上させることを目指している。
規制環境
再生PET(リサイクレートPET)の規制環境は、欧州における再生材含有率の義務化や検証ルールによってますます形作られている。規則(EU)2025/40(包装および包装廃棄物規則、PPWR)は2025年2月11日に発効し、2026年8月12日から一般適用され、包装設計、再生材含有義務、コンプライアンス文書に関する要件を強化する。これを補完する形で、欧州委員会は2026年6月30日に実施決定(EU)2026/1425を採択し、使い捨てプラスチック指令の枠組みの下で使い捨てPETボトルにおける化学的リサイクル材含有率の計算、検証、報告ルールを定め、監査可能なマスバランス会計と第三者検証への対応の重要性を高めている。
欧州以外では、主要消費地域全体で規制アプローチはより分断されたままである。中国では、SAC/TC 15が管轄する国家標準が2026年初頭に拡大し、評価および品質基準を対象とする新しい再生プラスチック標準が2026年2月1日から施行され、再生樹脂に関するより制度化された国内調達仕様を後押ししている。米国では、FDAは食品接触用途向けリサイクルプロセスに関する任意かつ拘束力のない審査プログラム(ガイダンスおよび申請データベースを通じて)を引き続き運用しており、連邦レベルでの使用済み再生材含有率の義務的割当を設定するのではなく、プロセス安全性見解を通じて市場アクセスを形成している。
バリューチェーン分析
再生PETのバリューチェーンは、使用済みPETの回収(デポジット返却制度、自治体の戸別収集、新興市場でのインフォーマルな回収)から始まり、その後選別・前処理を経て梱包され、リサイクル業者に送られる。機械式リサイクル(選別、粉砕、熱洗浄、脱汚染、フレークまたはペレットへの押出成形)は、包装、ステープルファイバー、ストラッピングなどの大量用途において依然として主流の経路であり、一方、解重合は混合・着色・汚染された流れをより高スペック用途向けのバージン相当品に変換するために用いられる。下流需要は食品グレード適合を求める包装コンバーターおよびブランドオーナーが主導しており、繊維(ステープルファイバーおよび糸)はより広い品質範囲を吸収できるより大きな受け皿となっている。
主要なボトルネックは原料の入手可能性と適合性審査に集中している。北米はその逼迫を示す好例である。NAPCORは2024年のPETボトルリサイクル率が30.2%(2023年の32.5%から低下)であったと報告し、これに加えて記録的なrPET輸入が総供給量の約4分の1に迫り、リサイクル業者にとっての調達バランスと価格形成が変化している。パートナーシップもまた、チェーンの安定化と適合品の確保のためにますます活用されている。例えば、CARBIOSは(2025年5月)LOREALおよびLOccitane en Provenceとの間で、Longlaville工場からのバイオリサイクルrPETに関する複数年の商業契約を締結し、Toyo Seikan Group(2025年2月)は日本におけるプラスチック包装のクローズドループリサイクルを推進する多者間協力を発表し、包装オーナー、素材メーカー、リサイクル技術関係者間の統合の深化を示している。
競争環境
市場集中度
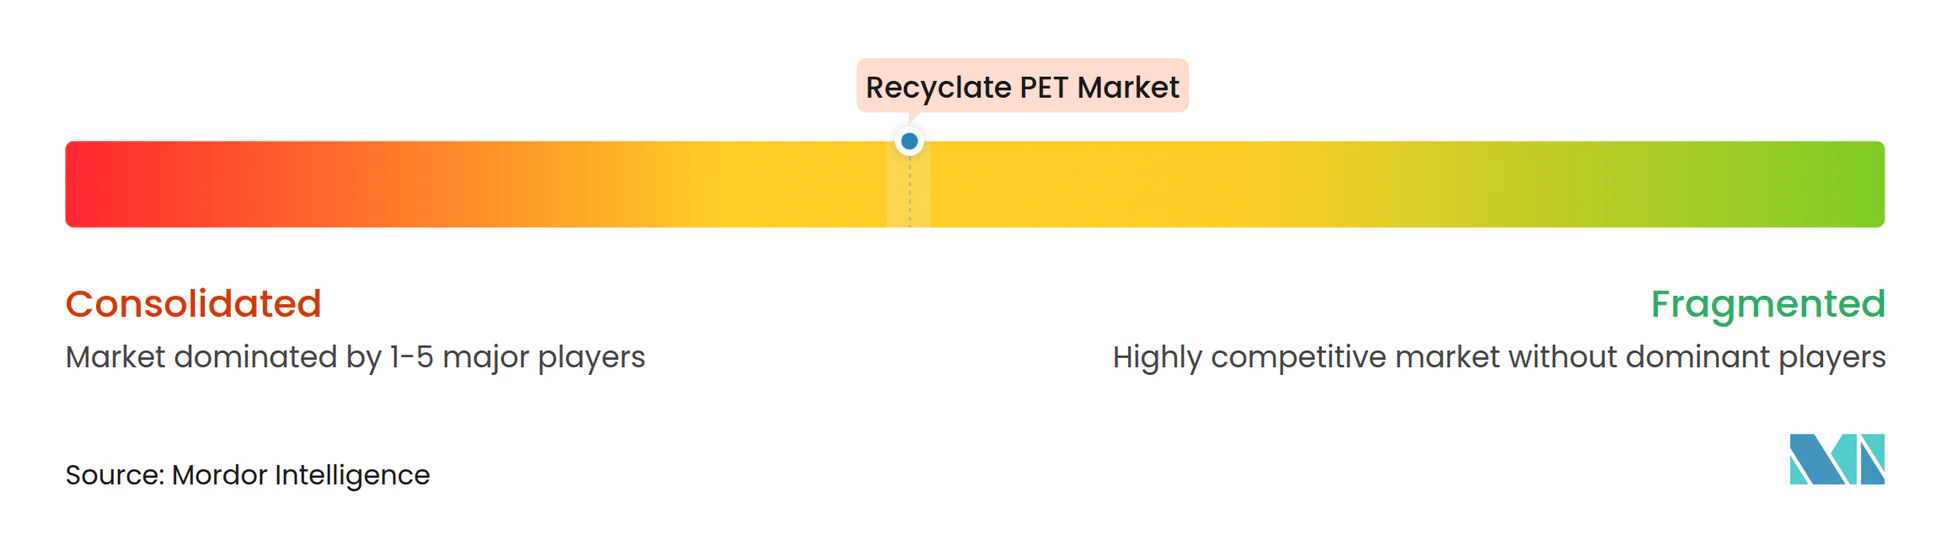
世界のリサイクルPET市場は中程度に集約されています。戦略的な重点は、メガトン規模の設備発表から保証された引き取りおよびデジタルトレーサビリティへとシフトしています。機械的リサイクル業者は現在、汚染を50ppm以下に抑えるために近赤外線およびAIカラーソーターに投資しており、化学的プレーヤーは資本リスクを分散するために解重合の知的財産をライセンス供与しています。Veolia、Suez、Biffaなどの廃棄物管理事業者は、下流に進出することで独立系プロセッサーを迂回するケースが増えており、原料共有アライアンスを構築するか、認定された高粘度グレードに特化しない限り、中小規模のリサイクル業者を脅かしています。デジタルパスポート規制が迫る中、トレーサビリティはマージンのレバーとなっており、認定フレークは欧州のスポット市場ですでにプレミアムを獲得し、統合された大手企業とリソースに制約のある独立系企業との格差を拡大しています。
リサイクルPET業界リーダー
-
Indorama Ventures Public Company Limited
-
Far Eastern New Century Corporation
-
Alpla Group
-
Alpek S.A.B. de C.V.
-
Plastipak Holdings Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
リサイクレートPET市場 このレポートでカバーされる企業
- Alpek S.A.B. de C.V.
- Alpla Group
- Biffa
- Evergreen
- Far Eastern New Century Corporation
- Ganesha Ecosphere Ltd.
- Indorama Ventures Public Company Limited
- Jiangsu Zhongyuan Industrial Group Co. Ltd
- Loop Industries Inc.
- Phoenix Technologies
- Plastipak Holdings Inc.
- PolyQuest Inc.
- Reliance Industries Ltd
- SUEZ
- Veolia
- Verdeco Recycling Inc.
- Visy
市場機会と将来展望
回収・リサイクル市場の浸透が進んでいない地域における食品グレードrPET生産能力の構築は、明確な空白領域テーマであり、特にアフリカの一部や南アジアではボトル回収率が梱包供給を制約し、現地ブランドが輸入樹脂に依存している。投資活動はこのギャップを直接示している。Polysmart Packagingは2026年3月、ナイジェリアで年間最大10万トンの混合プラスチックを食品グレードrPETに処理するよう設計された6,000万米ドル規模のプラスチックリサイクル施設の第一段階の建設を開始した。また、Indorama Venturesは2026年3月、Nigerian BreweriesおよびGenesis Energyと提携し、ラゴスに年間4万5,000トンの食品グレードrPET施設を開発、2027年の稼働開始を目指している。これらのプロジェクトは、地元の転換需要と地域的な原料集約およびコンプライアンス対応処理を組み合わせた新興モデルを反映している。
欧州では、検証・トレーサビリティ要件が、機械式・化学式両方のルートで監査済みの再生材含有率主張を供給できるリサイクル業者に差別化された機会を生み出している。欧州委員会実施決定(EU)2026/1425(2026年6月30日採択)は、使い捨てPETボトルにおける化学的リサイクル材含有率のマスバランス会計および報告ルールを定めており、高度リサイクルが規制目標にどのように貢献しうるかについての明確性を高め、チェーンオブカストディ(管理連鎖)システムの価値を高めている。アジアでは、インドにおける段階的な供給増加、例えばGanesha Ecosphereがワランガルで22,500トンのブラウンフィールドrPET拡張を稼働させた(2026年3月)ことや、Srichakra Polyplast(2026年末)およびLNJ GREENPET(2026年9月に稼働開始予定)による食品グレード生産能力増強の発表が、包装からの需要牽引を強化しており、これらはまた、一貫した品質とコンプライアンス文書で競争できる、回収から樹脂までの統合プレーヤーの優位性を浮き彫りにしている。
最近の産業開発事情 リサイクレートPET市場
- 2026年6月:欧州委員会は、使い捨てPETボトルにおける化学的リサイクルプラスチック含有率の計算、検証、報告ルールを定めた実施決定(EU)2026/1425を採択した。この決定は、化学的リサイクル主張に対するマスバランスおよび監査の期待を制度化し、規制対象の包装サプライチェーンにおける解重合rPETのコンプライアンス経路を強化する。
- 2026年3月:Indorama Venturesは、Nigerian BreweriesおよびGenesis Energyと提携し、ナイジェリアのラゴスに食品グレードrPET生産施設を開発する。計画されている生産能力は年間45,000トンで、2027年前半の稼働開始を目指している。この提携は、地域化されたボトルtoボトル供給を支援し、回収・処理インフラがまだ整備途中の市場において適合樹脂へのアクセスを改善する。
- 2024年12月:Veoliaは、PET Recycling Teamの60%株式を8,000万スイスフランで取得し、スイスにおいて約40,000トンの食品グレードリサイクル生産能力を追加した。この動きは、高スペックrPETにおけるVeoliaの欧州事業展開を拡大し、垂直統合型廃棄物管理・リサイクルプラットフォームへの移行を強化する。
リサイクレートPET市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、リサイクレートPET市場は、包装材、繊維、シート、その他の川下用途向けの製造に販売されるフレーク、ペレット、最終製品グレードの樹脂などの使用可能な形態に変換されたリサイクルPET素材を対象としています。
対象外の範囲:バージンPET樹脂、PET以外のリサイクルプラスチック、ならびにリサイクル設備およびサービスは市場合計から除外されています。
セグメンテーション概要
- 製品タイプ別
- PETステープルファイバー
- PETストラップ
- PETシートまたはフィルム
- PETボトル(食品グレード)
- PETボトル(非食品グレード)
- その他の製品タイプ
- 用途別
- 包装
- 産業用糸
- 建築材料
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- マレーシア
- タイ
- インドネシア
- ベトナム
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- 北欧諸国
- トルコ
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- コロンビア
- その他の南米
- 中東・アフリカ
- サウジアラビア
- カタール
- アラブ首長国連邦
- ナイジェリア
- エジプト
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、供給、需要、および価格動向に関する最初の仮定セット構築するために使用されました。国家統計機関、税関・貿易データポータル、環境規制当局、プラスチックリサイクルに特化した業界団体などの公開情報源、ならびにPETリサイクル収率および汚染影響に関する査読済み学術論文を活用しました。
モデルの精度を維持するため、企業の年次報告書および投資家向け資料を参照し、設備増強、稼働開始スケジュール、および工場稼働率に関するコメントを確認したうえで、信頼性の高い報道記事と照合しました。企業財務情報およびニュースに特化した有料サブスクリプションサービスを選択的に活用して所有権の変更および操業拠点を確認し、特許データベースを用いてプロセス改善が将来的に収率に与える影響を把握しました。これらのデスクリサーチ情報源は網羅的なものではなく、作業中にデータ収集、仮定の検証、および未解決事項の明確化を行うために追加の公開情報源も使用しました。
一次インタビューおよびサーベイ
一次調査は、リサイクル業者、コンバーター、ブランド側の包装材ユーザー、ならびにrPETの入手可能性と品質要件追跡する流通・調達チームへのインタビューおよび構造化サーベイを中心に実施しました。また、色調、固有粘度(IV)、および汚染に関する実際の許容限界を含む食品接触要件に携わる技術・コンプライアンス担当者とも意見交換を行いました。これらのインプットは、地域別の稼働率、収率損失、およびグレードミックスの調整に活用されました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:38% | CXO:22% | アジア太平洋:46% |
| 中位層:40% | 部門・ユニットリーダー:35% | 欧州・中東・アフリカ:31% |
| 中小規模プレイヤー:22% | マネージャー:43% | 南北アメリカ:23% |
市場規模算定と予測
規模算定は主にトップダウン再構築アプローチによって行われており、地域別のリサイクル産出量と貿易シグナルを使用可能なrPET供給プールにマッピングし、典型的な収率損失およびボトルグレードと繊維・工業グレードの比率で調整しています。需要プールを構造化した後、サンプリングされたコンバーターの消費量、主要ハブにおけるリサイクル者の設備容量集計、および包装材・繊維向けの材料移動量に関するスポットチャネル確認などの選択的なボトムアップ近似値を用いて合計値を検証しています。
本市場における主要インプットは、PET回収・リサイクル率、洗浄・ペレタイジング設備の設置容量、バージンPET価格サイクルに連動した稼働率の変動、食品グレード承認の割合、ならびにスクラップからフレーク、フレークからペレットへの変換収率(汚染度によって変化)でした。予測は、主に政策主導のリサイクル含有量目標、既に実行中の設備増強見込み、ならびに飲料・繊維分野のエンドユーズ需要成長という少数のドライバーに支えられたシナリオ分析を用いて実施されます。ボトムアップの視認性が低い場合、地域別に保守的な稼働率・収率バンドを適用してギャップを処理し、シリーズを確定する前にインタビューフィードバックで再確認を行います。
データ検証と更新サイクル
アウトプットは複数のチェックを通じて検証され、合計値が実際のシグナルと整合した状態を維持します。モデル化された数量を、報告されたPETリサイクル量、rPETの輸出入動向、および既知の設備稼働開始スケジュールなどの独立した指標と比較し、異常値を確認・修正したうえで最終承認を行います。
地域別またはグレード別に大きな乖離が生じた場合、原因となった仮定(通常は稼働率、収率損失、または食品グレード比率)を再検証するためのフォローアップ確認が実施されます。レポートは年次で更新され、規制変更、主要設備の停止、または重要な設備稼働開始など重大なイベントが発生した場合には中間更新が行われます。納品前に、クライアントが最新の見解を受け取れるよう、モデル全体を再開して最新データの確認作業が実施されます。
Mordor Intelligenceのリサイクレートペット市場規模算定と他の公表推計値との比較
リサイクレートPETの公表市場規模は、同一のテーマを扱っているように見える場合でも、一致しないことが多くあります。相違は通常、規模算定に使用される単位、グレードの計上方法、および調査が材料数量を追跡しているのか価値ベースの樹脂市場を追跡しているのかによって生じます。
本市場おける最大の要因は、エンドユーズ向けに販売されたリサイクレートPET数量のみを含むのか、隣接するリサイクルプラスチックおよび川下製品価値も加算するのかという点であり、後者は数値を急速に膨らませる可能性があります。もう一つのギャップは、食品グレードと非食品グレードの材料の取り扱い方に起因しており、価格と受け入れ水準が異なるため、トン数が安定していても通貨タイミングによって価値ベースの数値が変動する可能性があります。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 822万トン(2025年) | |
| グローバルコンサルタンシーA | 19.38 ビリオン 米ドル(2025年) | この数値は価値ベースであり、より広範なrPET市場定義における樹脂収益を捉えているため、明確な平均価格およびグレードミックスの橋渡しなしには、数量ベースのリサイクレート合計値と直接比較することはできません。 |
| 業界出版社B | 13.95 ビリオン 米ドル(2025年) | この推計値は米ドルを使用しており、複数の供給源および用途範囲を束ねているように見受けられます。これにり、より広範なリサイクルPETフローおよび価格仮定が取り込まれ、厳密なリサイクレート数量の観点から合計値が乖離する可能性があります。 |
この表は、乖離の大部分が単純な方向性の不一致ではなく、単位とスコープの問題であることを示しています。Mordor Intelligenceのモデルでは、市場は物理的な数量(ミリオントン)として規模算定され、そのまま報告されます。これにより、樹脂価格の変動が市場合計値に混入することを回避し、シリーズを回収、収率、および設備容量の実態に結びつけた状態を維持します。
レポートで回答される主要な質問
2031年のリサイクルPETの予測数量は?
リサイクルPET市場規模は2031年までに1,242万トンに達すると予測されており、2026年の878万トンからCAGR 7.19%を反映しています。
リサイクル含有量義務は供給契約にどのような影響を与えますか?
欧州および米国の複数の州における拘束力のある割当量は、ブランドに複数年・固定数量の引き取り契約の締結を促し、リサイクル業者に新規設備への資金調達のための収益の見通しを提供します。
現在、需要をリードしているセグメントはどれですか?
包装は2025年の数量の50.79%で最大のシェアを占めており、飲料ボトル義務とサーモフォームトレイの採用拡大によって支えられています。
解重合が注目を集めているのはなぜですか?
化学的リサイクルは、混合または着色PETをバージン同等樹脂に変換し、機械的ラインが拒否するストリームへのアドレス可能な廃棄物プールを拡大し、価格プレミアムを実現します。
最も成長が速い地域はどこですか?
アジア太平洋は、中国とインドのリサイクル含有量要件および急成長する繊維需要に牽引され、2031年にかけてCAGR 8.38%で拡大しています。