
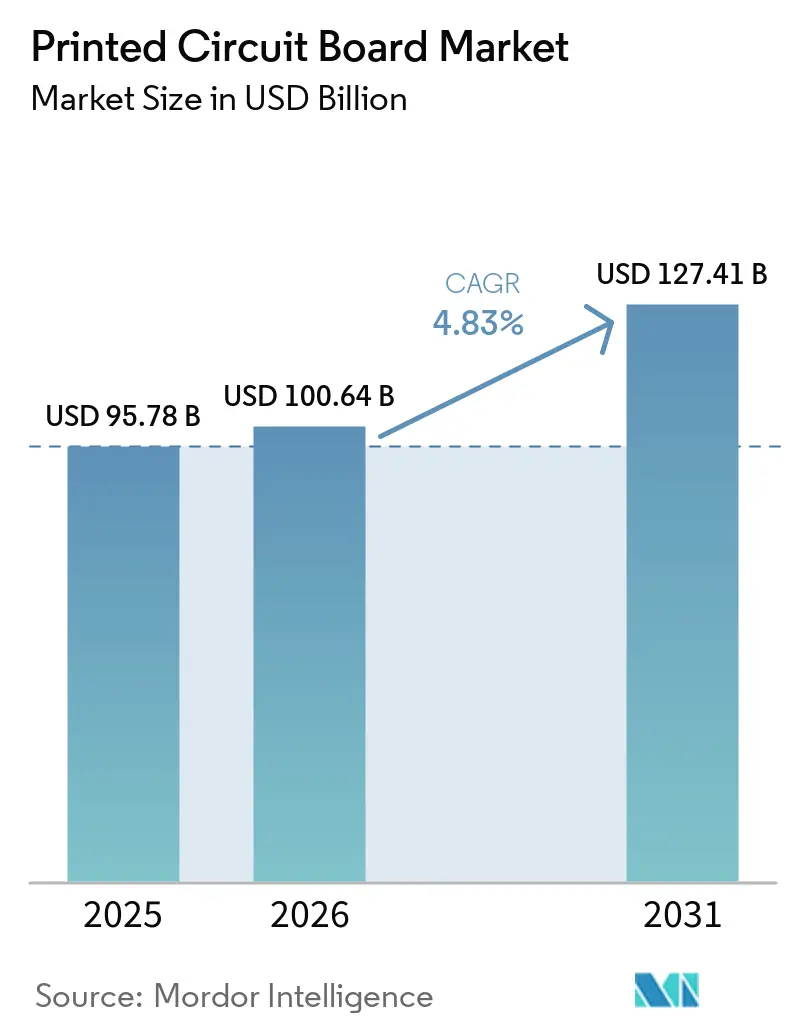
Mordor Intelligenceによるプリント回路基板市場分析
プリント回路基板市場規模は、2026年の1,006億米ドル、2027年の1,055億米ドルから2032年までに1,360億米ドルに拡大し、2027年から2032年にかけて5.21%のCAGRを記録すると予測されています。
AIハードウェアの生産とドイツの電動ドライブプログラムは、システム出力の増加と電子機器への継続的な需要を結びつけています。チップレットパッケージングと低損失基板の要件は、より専門化された生産能力で対応できる製造上の課題を加えています。したがって、設備投資は差別化されたビジネスへの経路を提供しますが、原材料コストと設計人材の制約が、顧客プログラムから基板収益への移行を遅らせる可能性があります。最も強力な商業的ポジションは、必要なプロセス能力と実行可能な生産プログラムを組み合わせたものであり、追加の工場スペースは納品可能なインターコネクトに転換されなければなりません。
レポートの主要ポイント
- PCBタイプ別では、標準多層(非HDI)基板が2026年のプリント回路基板市場シェアの29.48%をリードし、フレキシブル回路(FPC)は2027年から2032年にかけて5.79%のCAGRで最も速く成長すると予測されています。
- 基板材料別では、ガラスエポキシ(FR-4)が2026年のプリント回路基板市場規模の44.02%のシェアをリードし、高速・低損失材料は2027年から2032年にかけて5.78%のCAGRで最も速く成長すると予測されています。
- エンドユーザー産業別では、民生用電子機器が2026年のPCB収益の41.82%のシェアをリードし、通信・5Gセグメントは2027年から2032年にかけて5.75%のCAGRで最も速く成長すると予測されています。
- 地域別では、アジア太平洋が2026年の世界PCB収益の82.66%のシェアをリードし、2027年から2032年にかけて5.25%のCAGRで最も速く成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGR予測への影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| AIサーバーおよびハイパフォーマンスコンピューティング需要の急増 | +2.6% | 北米、欧州、アジア太平洋 | 短期(2年以内) |
| EV電力電子機器コンテンツの加速 | +1.5% | ドイツおよび中国 | 中期(2〜4年) |
| 5G展開と6Gプロトタイピングによるハイデンシティインターコネクト採用の促進 | +1.3% | アジア太平洋、欧州、北米 | 中期(2〜4年) |
| チップレット統合向け先進ICサブストレートへの移行 | +1.2% | アジア太平洋および北米 | 長期(4年以上) |
| 米国およびEUにおける重要なプリント回路基板サプライチェーンのリショアリングインセンティブ | +0.6% | アメリカ合衆国 | 中期(2〜4年) |
| 112〜224 Gbps毎レーン信号伝送向け超低損失材料の採用 | +0.4% | 中華人民共和国 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
AIサーバーおよびハイパフォーマンスコンピューティング需要の急増
AIサーバー需要は、物理的なシステ納品と新規注文の両面で拡大しています。Dell Technologiesは、2026年7月31日終了の2027会計年度第2四半期において、AIに最適化されたサーバー収益が前年比100%増の164億米ドルに達したと報告しました。[1] この成長の大部分はユニット販売の増加によるものであり、平均販売価格の上昇による寄与は小さかった。Dellはまた、同四半期中に609億米ドルという記録的なAIサーバー受注を計上しました。出荷主導の拡大は、PCB生産者に機器価格の上昇を超えた需要メカニズムを提供します。より大きな受注パイプラインを基板販売に転換できるかどうかはサーバーの生産スケジュールに依存するため、納品能力は受注発表への露出だけよりも商業的に価値が高くなります。
EV向けパワーエレクトロニクスコンテンツの加速
EV電力電子機器の需要は、より高い駆動出力と商業用インバータープログラムの両方を通じて拡大しています。フォルクスワーゲングループコンポーネンツのカッセル工場は、2025年に電動ドライブの生産を前年比約24%増の85万台超に増加させました。[2] その統合ネットワークは、電動ドライブのエンジニアリング、工業化、電力電子機器をカバーしており、カッセルはドライブとパルスインバーターの量産化を支援しています。2025年9月、シェフラーは中国・天津において、中国大手自動車メーカーの新型EVモデル向けに設計された高電圧インバーターサブモジュールの量産を報告しました。これらの生産事例は、電子機器の機会を統合ドライブシステムと専門モジュールの両方に結びつけています。PCBサプライヤーにとって、このような製造プログラムへの参加は、設計アプリケーションを継続的な生産需要に転換できます。
5G展開と6Gプロトタイピングによるハイデンシティインターコネクト採用の促進
広範な商業的5G採用は、次世代開発と並行して、ハイデンシティインターコネクトの機会に確立されたサービス基盤を与えています。国際電気通信連合(ITU)は、2025年に5Gカバレッジが世界人口の55%に達したと推定しました。[3] エリクソンは、2026年第1四半期に世界の5G契約数が1億6,200万件増加し、31億件に達したと報告しました。広範なネットワークカバレッジとサービス採用の増加が相まって、商業的な5G機器プログラムへの注力が促進されます。この商業規模により、稼働中のネットワーク向け機器がハイデンシティインターコネクトサプライヤーにとってより近期の顧客フォーカスとなり、次世代開発は別の商業化経路をたどります。
チップレット統合向け先進ICサブストレートへのシフト
チップレット統合は、半導体アーキテクチャの変化によって生まれた商業的機会の一部としてサブストレート能力を位置づけています。2025年、インテルはAIおよびハイパフォーマンスコンピューティングが先進パッケージングを通じて統合されたチップレット設計への移行を加速させたと報告しました。より高い計算性能と電力効率の向上への需要がその移行を支えました。インテルは、分解された設計は多くの場合、先進サブストレートを必要とし、単一タイル型アーキテクチャと比較して設計・製造上の複雑さが増すと述べました。したがって、製造実行はサブストレート生産者のチップレットプログラムへの参加において中心的な役割を果たす可能性があります。なぜなら、その機会はパッケージ設計とその技術要件に従うからです。
抑制要因の影響分析*
| 抑制要因 | CAGR予測への影響(〜%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 銅およびエポキシ樹脂価格の長期的な変動 | -1% | 中華人民共和国 | 短期(2年以内) |
| 先進PCB設計およびプロセスエンジニアリングにおける人材不足 | -0.7% | アジア太平洋、北米、欧州 | 中期(2〜4年) |
| 廃水およびPFAS規制に関するESGコンプライアンスコストの増大 | -0.5% | 中華人民共和国 | 中期(2〜4年) |
| 先進サブストレート装置に対する地政学的輸出規制 | -0.2% | アジア太平洋および北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
銅およびエポキシ樹脂価格の長期的な変動
材料コストの変動は、メーカーが供給へのアクセスを確保していても、PCBの拡大を制約する可能性があります。昆山万源通電子技術有限公司は、2024年に21.7%、2025年に19.7%の売上総利益率を報告しました。その収益性は、原材料の変動を含むコスト圧力、製品価格調整、製品ミックスの組み合わせを反映していました。これらの圧力に直面している生産者にとって、追加の売上は材料コストの不利な変化を吸収する余地が少なくなります。同社は主要材料について複数の認定サプライヤーを維持し、供給リスクと価格変動を軽減するために柔軟な調達を生産計画に合わせています。供給の多様化があっても、不確実なインプットコストは追加生産へのコミットメントに対する収益ハードルを引き上げます。
先進PCB設計およびプロセスエンジニアリングにおける人材不足
PCB設計者へのアクセスが限られると、設置済みの工場能力が関連性を持つ前に、新製品が製造に流れ込む流れを制約する可能性があります。2025年1月、プリント回路エンジニアリング協会(PCEA)マガジンは、高齢化する労働力と高い需要により、PCB設計に利用できる十分な訓練を受けた専門家が不足していると報告しました。このミスマッチが続く場合、機械を追加するだけでは生産に入る準備ができた設計の数を増やすことはできません。したがって、この制約はサプライヤーが顧客の開発活動を実行可能な基板注文に転換する能力に影響を与える可能性があります。また、既存の設計での出力増加とは異なる拡大問題を生み出します。設計不足は、製造設備がすでに設置されている場合でも、新しい基板プログラムからの収益を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
PCBタイプ別:
確立された多層スケールとFPC専門化標準多層(非HDI)基板は、2026年のプリント回路基板市場規模の29.48%のシェアを占めました。最大のセグメントは、ハイデンシティインターコネクト技術を指定せずに複数の回路層を必要とする設計に対応しています。追加のインターコネクト密度は、意図された設計がそれを必要とする場合にこれらのプログラムに商業的価値をもたらし、基板アーキテクチャの変更を明確な製品決定にします。したがって、標準多層能力を維持することで、サプライヤーは指定された条件でプログラムに対応する能力を保持し、商業的関連性は基板アーキテクチャと意図された電子製品の要件に結びついています。
フレキシブル回路(FPC)は最も速く成長するセグメントであり、2027年から2032年にかけて5.79%のCAGRが予測されています。Flexium Interconnect Inc.は、FPCが2025年の営業収益の94.91%を占めたと報告しました。同グループのビジネスは、FPCの設計、開発、製造、販売、およびモジュール組立をカバーしています。この集中により、FPCのパフォーマンスがサプライヤーの商業的エクスポージャーの中心に置かれ、その活動は製造だけにとどまりません。設計から生産にわたってプログラムに対応することで、FPCスペシャリストは顧客の製品サイクルにおいてより広い役割を果たすことができ、モジュール組立は追加のビジネス能力を表します。


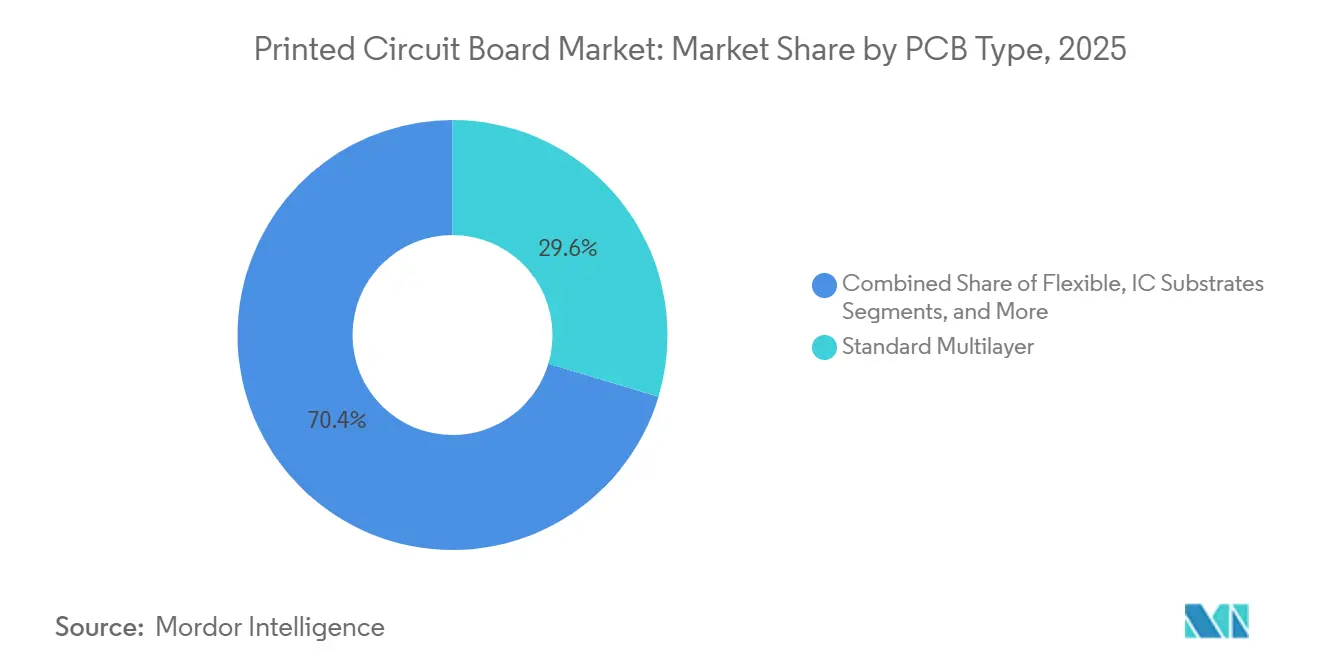
注記: 各セグメントのシェアはレポート購入後に入手可能
基板材料別:
ガラスエポキシ能力と低損失需要ガラスエポキシ(FR-4)は、2026年のプリント回路基板市場シェアの44.02%を占めました。Kingboard Laminatesは、既存のガラスエポキシ積層板工場が2025年にほぼフル稼働で操業したと報告しました。同グループは、さらなる成長は工場の拡張、建設、または買収による追加能力に依存すると述べ、計画された増加が達成されるという保証はないとしました。最大のセグメントにとって、これは大規模な操業基盤を維持することが増分能力を商業的制約にする可能性があることを示しており、追加の積層板販売は新規投資を生産的な出力に転換することに依存しています。
高速・低損失材料は最も速く成長するセグメントであり、2027年から2032年にかけて5.78%のCAGRが予測されています。2026年6月、PECAマガジンは、40層以上の超低損失特性を持つ大型フォーマットPCBに対するAIサーバーの強い需要を報告しました。同誌はその需要を銅張積層板セクターにおける数量と価格の両方の成長に結びつけました。したがって、商業的な開口部は材料スループットと性能要件を組み合わせており、拡大する生産ニーズを満たすために追加される積層板能力の量と同様に、複雑なAIサーバー基板プログラムに対応する能力が重要になります。

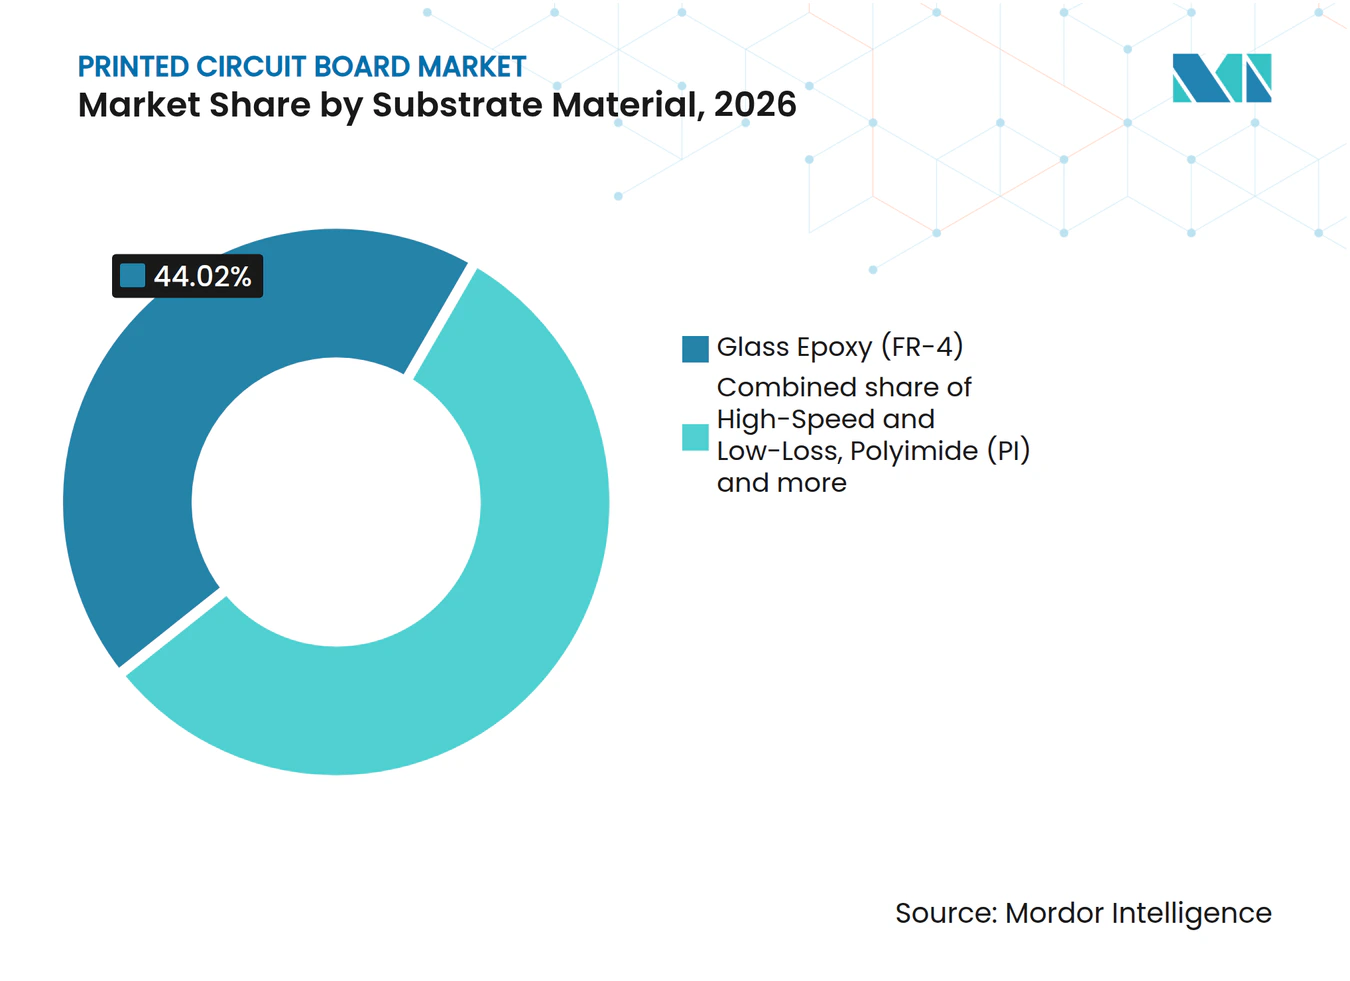
注記: 各セグメントの個別シェアはレポート購入時に入手可能
エンドユーザー産業別:
民生用電子機器の規模と通信インフラ構築民生用電子機器は最大のセグメントであり、2026年の世界PCB収益の41.82%のシェアを占めました。アップルは、2026年6月27日終了の3ヶ月間のiPhoneの純売上高が543億米ドルであったと報告しました。民生用電子機器とコンピューター基板の複合事業において、Avary Holding(深圳)有限公司は、2025年にAIメガネを含むエッジAI製品の開発と量産を推進していると述べました。これらの活動は、確立されたデバイス販売と発展中のエッジAIプログラムを同じ広いエンドユーザーカテゴリーに位置づけています。新興のエッジAIプログラムは、したがって民生用電子機器内で製品更新の経路を提供し、サプライヤーがその確立されたビジネスで対応するアプリケーションを拡大できるようにします。
通信・5Gは最も速く成長するセグメントと予測されており、2027年から2032年にかけて5.75%のCAGRが見込まれています。中国の5Gネットワークは、2025年末に484万基地局を有し、年間で58万8,000局の純増がありました。中国はまた、2025年末に12億人の5Gモバイルユーザーを有し、モバイルユーザーの65.9%を占めていました。新しい基地局の建設は通信基板生産への物理的な経路を提供し、ネットワークの追加をサービス普及率だけよりも製造業者にとってより具体的な商業シグナルにします。
地域分析
アジア太平洋プリント回路基板市場
最大の地域であるアジア太平洋は、2026年のプリント回路基板市場規模の82.66%を占め、2027年から2032年にかけて5.25%のCAGRで最も速く成長する地域と予測されています。Zhen Ding Technology Holding Ltd.グループは、2026年上半期に台湾・高雄パークで先進パッケージング向けABFサブストレートの少量生産を開始しました。同社は2026年下半期の量産立ち上げを見込んでおり、インテリジェントハイデンシティインターコネクトおよび高層数リジッドPCB向けに指定されていた能力を、より高仕様のプローブカード製品向けに転用していました。Delton Technology(広州)有限公司(多層・高層数PCBメーカー)は、タイ子会社が2025年6月に生産を開始したと報告しました。地域の成長は、したがって専門的なサブストレート生産と新しい多層基板拠点を組み合わせることができ、能力の再配分により製品ミックスが工場の設置面積と同様に重要になります。
米中経済安全保障調査委員会の2025年報告書は、米国の生産者を主に産業、医療、防衛、航空宇宙製品向けの少量特殊基板を製造しており、多くが継続的な操業のために防衛契約に依存していると説明しました。カナダでは、FTG Circuitsが2026年第3四半期にトロント施設の代表従業員との新しい4年間の労働協約を交渉・批准し、2030年7月に満了します。欧州では、AT&S AGが2025年6月にオーストリア・レオーベンにICサブストレートの研究・生産センターを開設し、すでに420人の新規従業員が勤務しています。北米では、より長い合意された労働条件が操業上の不確実性の一要素を軽減でき、欧州センターはICサブストレートの開発を地域生産に結びつけています。
その他の地域には、ブラジルを例とするプロジェクト連動型PCB調達と地域製造が含まれます。2025年3月、国立電気通信研究所財団はGriffus PCBとのSebraeトリバーレVOTプロジェクト向け基板供給契約を締結しました。SGSドブラジルは、2025年2月18日から2028年2月18日まで(満足のいく監視審査を条件として)の有効期間で、ISO 9001:2015に基づくPCB製造に関するGriffus PCBの管理システムを認証しました。購入者のプロジェクト連動型資金調達は、調達を定義されたプログラムとその機関の購買決定に結びつけました。プロジェクト指向の製造業者にとって、収益機会は機関プログラムの購買決定に従い、認証はサプライヤーの製造組織の別の側面を説明します。
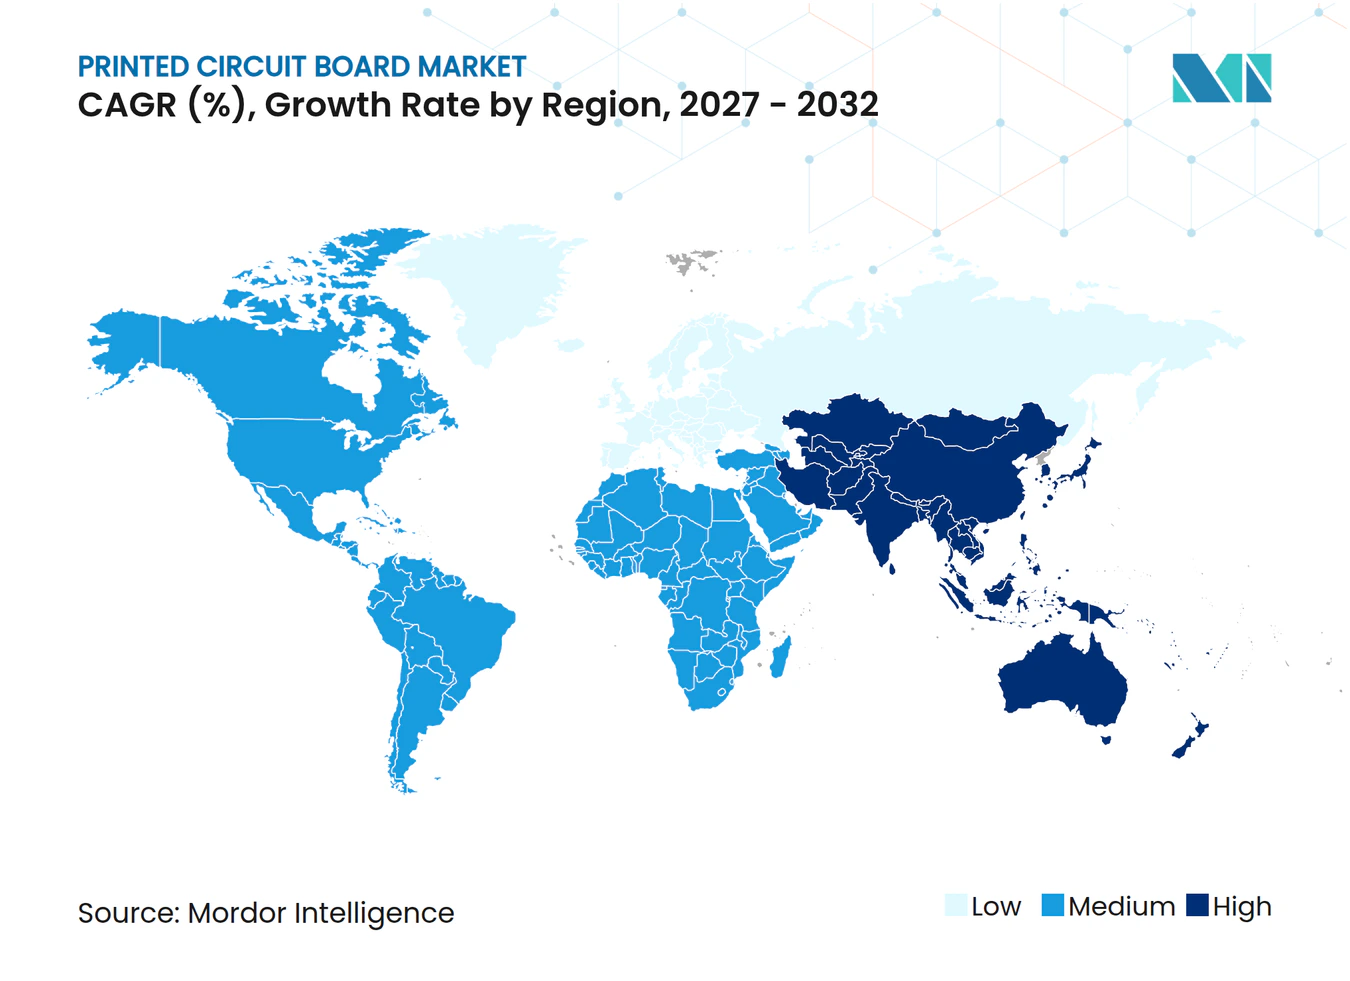
地域版
規制の枠組みと見通し
選択された管轄区域は、PCB施設オペレーターの環境要件を比較しており、中程度の現在評価は定義された操業コンプライアンス作業を反映しています。米国の方向性評価はクロめっきを行わない操業に関するものであり、ドイツの関連する最良利用可能技術(BAT)結論に基づく追加の管理システム義務は、対象となる設備とその移行カテゴリーによって異なります。中国の国家PCB排出要件は、2021年7月1日から新設施設に、2024年1月1日から既存施設に適用され、省はより厳しい基準を設定することが許可されています。ドイツの関連する産業排出指令(IED)の表面処理カテゴリーは、処理槽が30立方メートルを超える金属またはプラスチックの電解または化学処理をカバーしています。
規制表
| 決定要因 | 米国 | ドイツ | 中国 |
|---|---|---|---|
| 主要機関 | 米国環境保護庁 | 管轄区域内の適格産業サイトを担当するフライブルク行政管区 | 生態環境部;地域プロジェクト例については江門市生態環境局および台山支局 |
| 主要な手段または方向性 | 40 CFR第433部;第413部が対象とする既存の間接排出ジョブショップおよび独立PCBメーカーの除外 | 主にPCB製造および関連処理からの廃水に関する廃水条例附属書40;EU IED第14a条の枠組み | GB 39731-2020および適用可能な場合のより厳しい省基準 |
| 商業的影響 | 対象製造および関連する列挙された操業のプロセス排出コンプライアンス | EU産業排出または重大事故設備を持つ地区サイトの水法許可;附属書40は冷却水、操業水処理、雨水流を除外 | 監視および排出規制、承認された江門プロジェクトに対するより厳しい適用可能な国家・省基準 |
| 現在の政策魅力度 | 中 | 中 | 中 |
| 政策魅力度の将来の方向性 | 変化なし | 強化 | 変化なし |
| 情報源: Mordor Intelligence | |||
クロムめっきを行わない米国PCB操業については、適用可能な第433部の義務が継続性を提供する一方、2026年のPFASアジェンダアクションはクロム廃水の提案規則段階にリストされています。ドイツの強化評価は、指令(EU)2024/1785第3条(4)の設備を除く、対象となる第II章オペレーターがセクターBAT結論に沿った環境管理システムを準備・実施するためのEUの2027年7月1日の期限を反映しています。この期限は、改正指令の別個の第3条(2)移行トリガーに従う特定の既存設備に対する第14条(1)(ba)許可要件とは異なります。中国の現行基準と金成達回路の2025年12月の台山承認は、直接排出条件を最初に使用し、集中処理が稼働可能になった場合は間接排出条件を使用して、より厳しい適用可能な国家・省基準の下での継続性を支持しています。
バリューチェーンの段階
この比較は、銅箔、銅張積層板、基板製造を通じて、サプライヤーが販売する製品と追加出力の制約を追跡します。Co-Tech Development Corporationは、電解銅箔が2025年のビジネスミックスの100%を占めたと報告しました。Kingboard Laminatesの積層板部門収益は2025年に10%増加しました。これらの例は、専門的な材料供給を、上流のインプットを完成基板供給に転換する変換段階から区別しています。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値獲得 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 銅箔生産 | Co-Tech Development Corporationなどの銅箔生産者 | 銅箔販売 | Co-Techによると、HVLP4の供給成長がAI需要に遅れている | 高グレード能力の追加を下流の材料要件に合わせて段階的に実施 |
| 銅張積層板生産 | Kingboard Laminates Holdings Limitedなどの積層板生産者 | 積層板販売 | 専門箔供給と積層板能力の調整 | 積層板の拡大を必要な箔グレードの入手可能性に合わせる |
| PCB製造 | TTM Technologies Inc.やUnimicron Technology Corp.などのPCBメーー | 基板販売 | 先進インターコネクト製品に必要なプロセスのスケーリング | 製造投資を機器プロバイダーの処理・サービスサポートと組み合わせる |
| 情報源: Mordor Intelligence | ||||
Co-Techの2025年年次報告書は、HVLP4の需給ギャップを高い技術的障壁と困難な能力拡大に起因するとしました。追加の製造設備だけでは、上流で必要な特定の箔グレードの不足を解消することはできません。AI指向の生産において、専門的な箔能力は下流の投資がどれだけ生産的になるかを決定する可能性があり、拡大の商業的重要性を必要な材料能力に向けてシフトさせます。
市場ランドスケープ
市場集中度
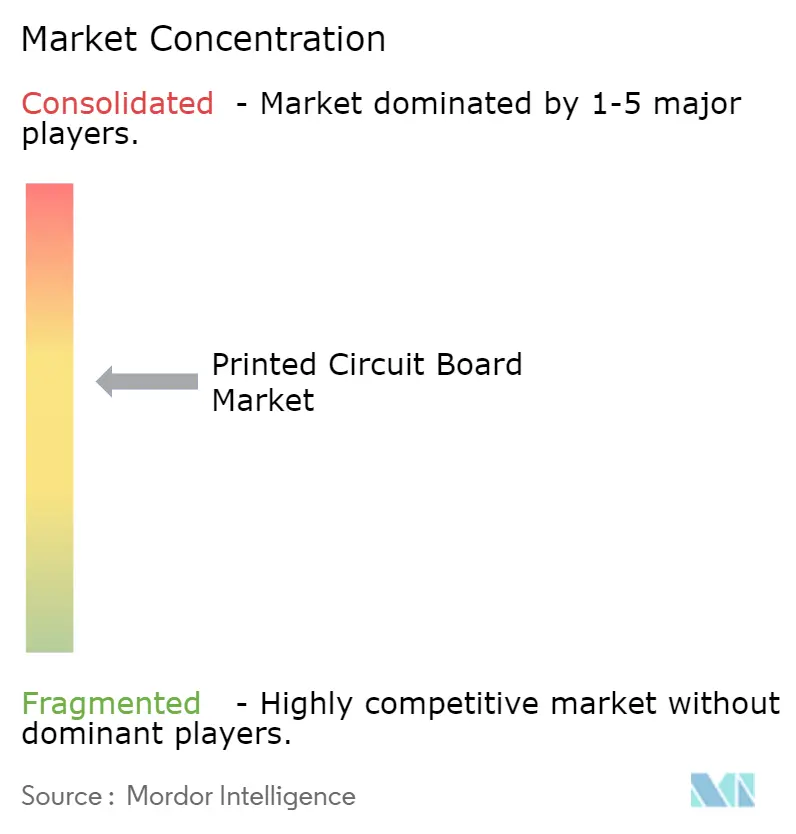
中程度に分散したフィールドには、ブランドおよびエレクトロニクス製造サービス顧客にPCB、サブストレート、モジュールを供給するZhen Ding Technology Holding Ltd.グループが含まれます。Unimicron Technology Corp.は商業的PCB製造で競合し、Tripod Technology Corporationは2025年の連結収益が11.54%成長し、PCBを主要製品として特定したと報告しました。TTM Technologies Inc.は、超HDI PCBおよび先進パッケージング能力で航空宇宙・防衛プログラムに対応しています。MEKTEC Corporation(旧日本メクトロン株式会社)はNOKグループの一員であり、欧州の開発・生産拠点から主に自動車メーカーにFPCを供給しています。このミックスにより、購入者はポートフォリオの幅とアプリケーションフォーカスにおける代替手段を持ち、特定の基板プログラムに対応する能力が競争の重要な基盤となっています。
TTMは2026年6月22日、ニューヨーク州シラキュースキャンパスに21万5,000平方フィートの超HDI施設を開設しました。この専用施設は、航空宇宙・防衛プログラム向けのPCBと先進パッケージング生産を組み合わせ、これらのプログラムに追加の米国製造オプションを提供します。企業レベルでは、TTMは機密扱いの国防総省および特定の他の米国政府契約を受注・履行するために施設のセキュリティクリアランスが必要であると述べました。同じ機密業務を求める挑戦者にとって、競争は提供されるインターコネクト能力と適用可能なセキュリティ資格の両方を必要とし、一般的な商業PCB生産のための同等の工場スペースを構築する以上の参入課題を引き上げます。
MEKTECの欧州戦略は、既存のFPC生産基盤を中心とした商業組織を改善するための異なる経路を示しています。2025年1月1日付けで、3つのドイツグループ会社をMektec Europe GmbHに統合し、ドイツの生産と販売を集中化しました。同社はこの動きが意思決定を加速し、欧州市場への対応を強化することを意図していると述べました。自動車FPC顧客にとって、その組織は生産と販売調整のための単一のドイツ法人を提供できます。したがって、競争上の差別化は、基礎となる製造拠点がすでに確立されている場合でも、自動車メーカーの要件と地域FPC生産の間の経路を統合することから生まれる可能性があります。
プリント回路基板産業リーダー
-
Zhen Ding Technology Holding Ltd.
-
Unimicron Technology Corp.
-
Tripod Technology Corporation
-
TTM Technologies Inc.
-
MEKTEC Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
プリント回路基板市場 このレポートでカバーされる企業
- Zhen Ding Technology Holding Ltd.
- Unimicron Technology Corp.
- MEKTEC Corporation
- TTM Technologies Inc.
- Samsung Electro-Mechanics Co., Ltd.
- Compeq Manufacturing Co., Ltd.
- Tripod Technology Corporation
- Shennan Circuits Co., Ltd.
- Young Poong Electronics Co., Ltd.
- Ibiden Co., Ltd.
- HannStar Board Corp.
- AT&S AG
- LG Innotek Co., Ltd.
- Kinwong Electronic Co., Ltd.
- DSBJ (Dongshan Precision)
- Kingboard Holdings Ltd.
- Shinko Electric Industries Co., Ltd.
- Flexium Interconnect Inc.
- Nan Ya PCB Corp.
- Isola Group
市場参加者にとっての主要な機会
これらの機会は、AIサーバーPCBの専門化と多層PCB生産のための資本・地域インプット戦略を比較しています。ウッタル・プラデーシュ州のコンポーネント政策は、適格な多層PCBプロジェクトをカバーし、2025年4月1日から2031年3月31日まで有効です。商業的なテストは、より要の高い基板を納品することと、その資金調達と材料供給を中心に適格な製造プロジェクトを組織することの間で異なります。
市場機会表
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| 専門的なAIサーバーPCB | AI関連基板仕様のアップグレード | コンピューティング・データセンター | 高層数・低損失PCBプラットフォームの認定 | 必要な層の複雑さと信号損失性能の達成 | 先進多層PCB製造業者 |
| 近代化された多層PCB生産 | 適格ユニットへの資本支援規定 | ウッタル・プラデーシュ州の適格既存PCBユニット | 適用可能な補助金条件に対して資本アップグレードを段階的に実施 | アップグレードされた生産設備の資金調達と試運転 | 適格多層PCBメーカー |
| 地域統合型多層PCB生産 | 適格積層板調達または製造への追加インセンティブ | ウッタル・プラデーシュ州の多層PCB製造 | 適格地域積層板供給を中心に基板生産を構築 | 積層板の入手可能性とPCB生産の調整 | 地域材料統合を持つ適格PCB生産者 |
| 情報源: Mordor Intelligence | |||||
地域積層板規定は、適格な州内調達または製造に対して1%を追加し、その他の適格条件に従います。この政策は、適格ソースがウッタル・プラデーシュ州外にある場合、州インセンティブを50%に制限し、部分的な調達は按分比例で扱われます。インドのECMSスキームの対象または承認外の適格ユニットには、別途20%の資本補助金経路があります。中心的な開口部は、定義された基板仕様または適格な地域生産モデルを満たす製造能力であり、財政支援は販売可能なPCB出力を確立するために必要な作業を補完します。
最近の産業開発事情 プリント回路基板市場
- 2026年10月:TTM Technologies Inc.は、以前に開示した2025〜2029年の12億米ドルのコミットメントに加えて、中国4施設とマレーシア・ペナン工場にわたるAI専用PCB能力の4億米ドルの拡張計画を発表しました。
- 2026年6月:ウッタル・プラデーシュ州首相とインドの電子機器大臣が、先進多層PCBを製造する施設を持つ2つの電子機器製造プロジェクトのためにジェワールで礎石を置きました。
- 2026年6月:TTM Technologies Inc.は、航空宇宙・防衛プログラム向けの超HDI PCBおよび先進パッケージングのために、ニューヨーク州シラキュースキャンパスに21万5,000平方フィートの施設を開設しました。
プリント回路基板市場 レポートの範囲と調査方法論
市場の定義と対象範囲
プリント回路基板市場は、世界市場で販売された製造済みプリント回路基板およびICパッケージサブストレートへの年間支出を測定します。価値は、基板組立前のPCB生産者の販売価格で測定されます。
スコープの除外:プリント回路基板アセンブリ、銅張積層板、銅箔、樹脂を含む個別販売のサブストレートインプット、半導体を含む個別販売の実装済み電子部品、および完成電子製品は除外されます。
セグメンテーションの概要
- PCBタイプ別
- 標準多層(非HDI)
- リジッド片面・両面
- 高密度インターコネクト(HDI)
- フレキシブル回路(FPC)
- ICサブストレート(パッケージ基板)
- リジッドフレックス
- その他のPCBタイプ
- 基板材料別
- ガラスエポキシ(FR-4)
- 高速・低損失
- ポリイミド(PI)
- パッケージング樹脂(BTおよびABF)
- その他の基板材料
- エンドユーザー産業別
- 民生用電子機器
- コンピューティング・データセンター
- 通信・5G
- 自動車・EV
- 産業・電力
- 医療・ヘルスケア
- 航空宇宙・防衛
- その他のエンドユーザー産業
- 地域別
- 北米
- 米国
- 北米のその他の地域
- 欧州
- ドイツ
- 英国
- イタリア
- 欧州のその他の地域
- アジア太平洋
- 中国
- 台湾
- 日本
- インド
- 韓国
- 東南アジア
- アジア太平洋のその他の地域
- その他の地域
- 北米
データソース、市場規模測定、および検証
デスクリサーチ
欧州委員会共同研究センターのPCBプロセスリファレンス、ユーロスタットのPRODCOMガイダンス、ITUのモバイルネットワークカバレッジシリーズ、TechNewsのPCB産業データに関する報告などの公開ソースは、技術的な生産コンテキスト、比較可能な販売生産指標、下流の接続性指標、および報告された産業結果を提供します。これらのソースは、電子機器の出荷をPCB生産者の販売から分離しながら、基板の出力と製品ミックスをエンドマーケット需要に関連付けるのに役立ちます。
企業の年次報告書、規制上の提出書類、投資家向け資料、および信頼できる業界紙は、報告された能力、製品ミックス、材料コスト、および顧客アプリケーションを産業指標と照合することで、これらのソースを補完できます。名前の挙げられたソースは網羅的ではなく例示的なものであり、さらなるソースが収集、検証、および明確化に役立てられます。
一次インタビューおよびサーベイ
構造化インタビューとサーベイ回答は、グローバルサプライチェーン全体のPCB製造業者の経営幹部、営業・計画リーダー、パッケージサブストレートスペシャリスト、電子機器調達または設計マネージャーから求められます。これらの回答者は、生産者の販売、製品ミックス、価格、能力、地域需要の二次推定値を確認でき、未解決のギャップは独立した企業開示および産業シリーズと比較されます。相反する証拠は関連する回答者にフォローアップされ、単一のサポートされたポイントが利用できない場合はアナリストレビューのための範囲として保持されます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:25% | CXO:20% | アジア太平洋:50% |
| 中位層:55% | 機能・ユニットリーダー:35% | 欧州・中東・アフリ:25% |
| 小規模プレーヤー:20% | マネージャー:45% | 南北アメリカ:25% |
市場規模測定と予測
アナリストは、報告されたグローバル基板およびパッケージサブストレート販売から始め、生産、貿易、サプライヤーの証拠に対して合計を確認することで、PCB生産者の工場出荷価格でのグローバル年間価値を推定します。主要指標には、製造済み基板の出荷量、基板タイプ別の平均販売価格、パッケージサブストレート生産者の販売、コンピューティング、通信、自動車のエンドマーケット機器出力、および地域製造出力が含まれます。これらは、数量、製品ミックス、価格、および場所の変化を区別するのに役立ちます。報告されたセグメントシェアは、サプライヤーおよび産業の内訳から組み立てられ、PCBタイプ、基板材料、エンドユーザー産業、および地域にわたって確認され、各カテゴリーは完成基板またはサブストレートの販売に結びついています。多変量回帰は、過去の販売とこれらの需要・価格指標から総価値を予測でき、歴史的関係が不安定な場合は材料コストの変動、能力追加、需要変化のシナリオ分析が行われます。選択的なサプライヤーのロールアップとサンプリングされた平均販売価格×出荷量チェックがトップダウンの合計をテストします。欠落または重複する開示は、公表された合計と比較可能な企業期間に対して調整され、サポートされていないセルはポイント推定から除外されます。関連する生産、調達、または設計責任を持つ回答者は個々の仮定と予測ドライバーに異議を唱えることができ、アナリストレビューが文書記録に対して差異を解決します。
データ検証と更新サイクル
アナリストは、産業シリーズ、生産者開示、貿易指標、需要指標にわたって市場合計とセグメントシェアを三角測量し、承認前に重要な差異、単位の不一致、重複販売、および異常な前年比変動を調査します。第2のレビューでは、定義、計算リンク、ソース日付、およびグローバル合計とその製品、顧客、地域分割の間の一貫性を確認します。主要なインプットが回答者の文書化された操業コンテキストと矛盾する場合、または新しい開示が仮定を変更する場合に再連絡が行われます。モデルは年次で更新され、主要な能力変化や需要ショックなどの重要なイベント後にサイクル間で更新され、納品前に新鮮なソースと計算レビューが行われます。
Mordor Intelligenceのプリント回路基板市場規模と他の公表推定値との比較
公表された推定値は、カウントする取引と製品、および需要をモデル化するために使用されるインプットが異なる場合があります。プリント回路基板市場は、世界市場で販売された製造済みプリント回路基板およびICパッケージサブストレートへの年間支出を測定します。
主要なギャップドライバーには、調査の定義されたカバレッジと市場固有のモデリング選択が含まれます。主要指標には、製造済み基板の出荷量、基板タイプ別の平均販売価格、パッケージサブストレート生産者の販売、コンピューティング、通信、自動車のエンドマーケット機器出力、および地域製造出力が含まれます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 1,055億米ドル(2027年) | |
| グローバルコンサルタンシーA | 858億米ドル(2025年) | 2025年ベースでは、この推定値は2年後の本レポートの2027年値1,055億米ドルを18.7%下回っています。公表された指標は明示的にベアボードPCB市場であり、本レポートは完成ICパッケージサブストレートも計上しています。 |
| グローバルコンサルタンシーB | 827億米ドル(2025年) | 2025年ベースでは、この推定値は2年後の本レポートの2027年値1,055億米ドルを21.6%下回っています。公表された2025年ベースは本レポートの2027年比較年より前です。記載された製品グループはパッケージサブストレートの扱いを確立していません。 |
Mordor Intelligenceのアナリストは、産業シリーズ、生産者開示、貿易指標、需要指標にわたって市場合計とセグメントシェアを三角測量し、承認前に重要な差異、単位の不一致、重複販売、および異常な前年比変動を調査します。
レポートで回答される主要な質問
プリント回路基板市場の規模と成長見通しは?
規模は2027年の1,055億米ドルから2032年までに1,360億米ドルに増加し、2027年から2032年にかけて5.21%のCAGRが見込まれます。
回路基板の需要を牽引しているものは何ですか?
AIサーバーの生産、電動ドライブプログラム、チップレット統合が需要を支えています。Dellは、2026年7月31日終了の2027会計年度第2四半期において、AIに最適化されたサーバー収益が164億米ドルであったと報告しました。
最大の収益シェアを生み出すPCBタイプはどれですか?
標準多層(非HDI)基板が2026年の世界PCB収益の29.48%のシェアをリードしました。
PCB産業で競合している企業はどこですか?
主要サプライヤーには、Zhen Ding Technology Holding Ltd.、Unimicron Technology Corp.、Tripod Technology Corporation、TTM Technologies Inc.、MEKTEC Corporationが含まれます。
PCBの拡大を遅らせる可能性のある制約は何ですか?
インプットコストの不確実性が拡大を制約する可能性があります。昆山万源通電子技術有限公司は、2025年に19.7%の売上総利益率を報告し、原材料の変動がいくつかの収益性圧力の一つでした。
どの地域がPCB収益と成長をリードしていますか?
アジア太平洋は2026年の世界PCB収益の82.66%を占め、2027年から2032年にかけて5.25%のCAGRで最も速く成長すると予測されています。