
レーザーマーキングマシン市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
| 市場規模 (2026) | 3.41 十億米ドル |
| 市場規模 (2031) | 4.94 十億米ドル |
| 成長率 (2026 - 2031) | 7.69 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるレーザーマーキングマシン市場分析
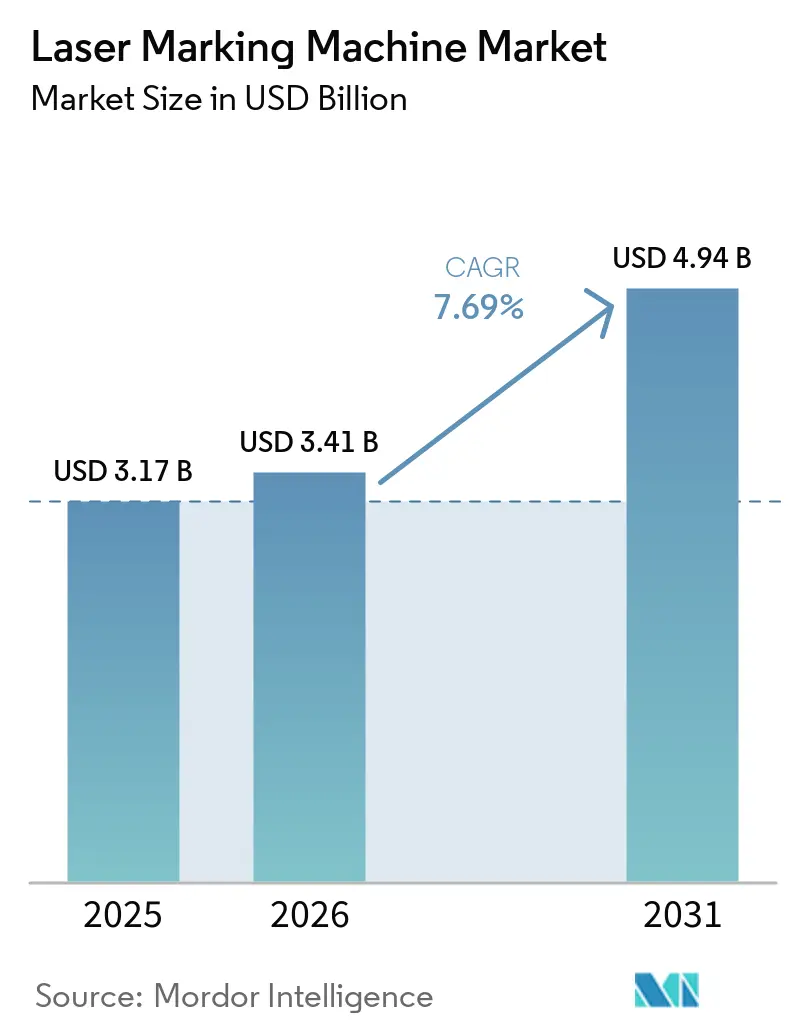
レーザーマーキングマシンの市場規模は2025年に31億7,000万USDと評価され、2026年の34億1,000万USDから2031年には49億4,000万USDに達すると推定されており、予測期間(2026年~2031年)中の年平均成長率(CAGR)は7.69%です。医療機器から自動車組立に至る幅広い分野において、製品トレーサビリティ、偽造防止、規制コンプライアンスに恒久的かつ高解像度のコードが不可欠となっていることから、需要が加速しています。インダストリー4.0スマートファクトリーとの統合により、各レーザーワークステーションは製造実行システムにリアルタイムの品質情報を供給するデータキャプチャノードとして機能しています。一方、特に高出力ファイバー光源のコンポーネント価格の低下により、中堅メーカーへの技術普及が進んでいます。アジア太平洋地域は電子機器および自動車の主要生産拠点としての地位を維持しており、高速・自動化されたレーザーラインへの投資が他地域を上回るペースで続いています。サプライヤー側では、ファイバーレーザーがその効率性と低メンテナンス性で幅広い支持を集めていますが、医療・半導体・プラスチック用途において熱影響域を最小化する需要が高まる中、UVプラットフォームが最も高い成長率を記録しています。
主要レポートのポイント
- レーザータイプ別では、ファイバーシステムが2025年のレーザーマーキングマシン市場シェアの46.55%を占めてトップとなり、UVプラットフォームは2031年にかけて9.42%のCAGRで成長すると予測されています。
- 最終用途産業別では、自動車が2025年に24.35%の収益シェアを獲得し、エネルギー・電池製造は2031年にかけて10.72%のCAGRで拡大すると予測されています。
- 提供内容別では、機器が2025年のレーザーマーキングマシン市場規模の74.45%を占め、ソフトウェアが11.55%のCAGRで最も急速に成長しています。
- 出力範囲別では、20~50Wの機器が2025年のレーザーマーキングマシン市場規模の38.15%のシェアを保持し、100W超のシステムが最も高い7.72%のCAGR見通しを示しています。
- 地域別では、アジア太平洋地域が2025年のレーザーマーキングマシン市場の43.65%を占め、2031年にかけて8.95%のCAGRで推移しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 製品トレーサビリティおよび偽造防止需要 | +1.8% | グローバル、特に北米とEUで強い | 中期(2~4年) |
| 医療機器向けUDIおよびEU-MDRコンプライアンス | +1.2% | 北米とEU、アジア太平洋地域へ拡大 | 短期(2年以内) |
| インダストリー4.0スマートファクトリーとの統合 | +2.1% | ドイツ、日本、韓国、世界規模で拡大 | 長期(4年以上) |
| 高出力ファイバー価格の低下 | +0.9% | アジア太平洋地域が中心、グローバルへ波及 | 中期(2~4年) |
| アジア太平洋地域の生産能力拡大 | +0.6% | 中国、日本、韓国 | 短期(2年以内) |
| ソフトウェア主導の自動化導入 | +0.5% | グローバル、先進製造業経済圏に重点 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
製品トレーサビリティおよび偽造防止需要の拡大
世界の規制当局が偽造品の取り締まりを強化しており、医薬品だけで2,000億USDに上る問題となっていることから、物流・滅菌・現場使用に耐えるレーザーシリアライゼーションへの企業の移行が進んでいます。[1]Laser Photonics Corporation、「Laser Photonics Sets Bold Growth Strategy for 2025」、laserphotonics.com自動車OEMはエンジンおよびブレーキ部品にコードを刻印することで、リコールを数週間ではなく数時間で実行できるようにしており、電子機器メーカーはチップレベルのIDマークにより保証調査を60%削減しています。[2]MECCO、「MECCO Showcases New Automated Marking Technologies at IMTS 2024」、mecco.com2020年から2024年にかけての供給ショックにより、部品レベルに組み込まれた常時読み取り可能な詳細データの価値が経営幹部に認識され、レーザーマーキングマシン市場全体で新たな設備投資が促進されています。
医療機器向けUDIおよびEU-MDRコンプライアンスに関する規制の推進
FDAの固有機器識別(UDI)規則および2024年5月に完全施行されたEU-MDRは、再使用可能な外科器具およびインプラントへの直接的かつ長期的なコードの付与を義務付けています。UVレーザーはチタンおよびステンレス表面に優れた性能を発揮し、繰り返しの滅菌サイクルを経ても判読可能な生体適合性マークを生成します。[3]FOBA Laser Marking + Engraving、「White Paper UDI Marking on Medical Devices」、pdf.medicalexpo.com医療機器メーカーは粘着ラベルと比較して40%のコンプライアンスコスト削減を報告しており、多国籍企業はレーザー規格を中心にグローバル生産ラインを統一することで、欧州および米国を超えた需要を創出しています。市販後調査もまた、すべてのレーザーマーキング機器に組み込まれたデータに依存しています。
インダストリー4.0スマートファクトリーとの統合
最新のレーザーセルは、ジョブファイルを自動ロードし、出力設定を調整し、マーク品質をリアルタイムで確認するMESプラットフォームに接続されています。段取り時間は75%短縮され、組み込みセンサーが予知保全ダッシュボードにデータを供給することで、計画外のダウンタイムが30%削減されます。デジタルツインモデルにより、エンジニアは新しいマークをシミュレーションでき、製品立ち上げサイクルが短縮されます。Coherentなどのサプライヤーは、手動介入を最小限に抑えて稼働するターンキーセルをリリースしており、先進工場における労働力不足の現実に対応しています。
高出力ファイバーレーザー価格低下によるコスト削減
中国のダイオードおよびファイバーサプライヤー間の競争により、2024年には高出力モジュールの価格が前年比25%下落しました。これまでドットピーンやインクジェットソリューションに限定されていた中規模メーカーが、消耗品不要のディープエングレービングレーザーを導入できるようになっています。機器リースによりさらに参入障壁が低下しており、5万USD以上のシステムではリースtoオウン条件が標準となっています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| UVシステムの高い初期設備投資 | -0.7% | グローバル、特に中小企業 | 短期(2年以内) |
| 超高速レーザープログラミングの人材不足 | -0.5% | 北米とEU | 長期(4年以上) |
| 金利上昇に伴う資金調達の逼迫 | -0.4% | 新興市場 | 短期(2年以内) |
| 価格競争によるマージン圧迫 | -0.3% | アジア太平洋地域およびグローバルコモディティセグメント | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高精度UVシステムの高い初期設備投資
サブミクロンマークに必要なプレミアムUVユニットは15万USDを超えることが多く、60%低コストのファイバーまたはCO₂プラットフォームと比較すると、回収期間が長くなるため、特に2024年の金利上昇で資金調達コストが増加した後は、中小メーカーの導入意欲を削いでいます。リースは有効な手段ですが、月々の支払いが基本的なファイバーユニットの購入価格を上回る場合もあります。
超高速レーザープロセスプログラミングの人材不足
フェムト秒およびピコ秒アプリケーションには、光学、材料科学、生産工学を理解する専門家が必要です。大学の卒業生数は不足しており、企業はレーザー技術者の採用に4ヶ月を要すると報告しています。[4]米国エネルギー省、「Basic Research Needs Workshop on Laser Technology 2023 Report」、science.osti.gov適切なスキルがなければ、パラメータの誤設定により高価なワークピースを損傷する可能性があるため、一部のメーカーは十分なトレーニングプログラムが整備されるまで導入を延期しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
レーザータイプ別:
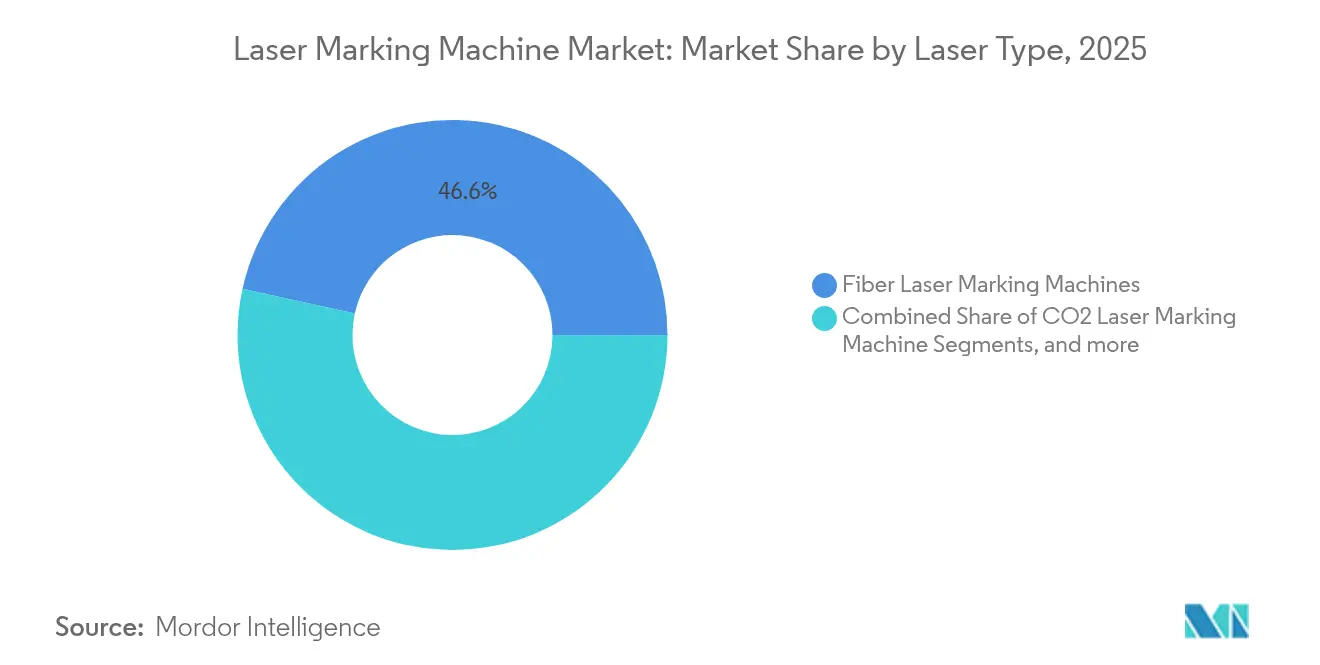
ファイバーの優位性がUVの挑戦に直面ファイバープラットフォームは、高い電気効率、コンパクトなフットプリント、実質的にメンテナンスフリーの運用により、2025年のレーザーマーキングマシン市場の46.55%を占めました。CO₂はプラスチックおよびパッケージングで引き続き人気がありますが、医療・半導体・プラスチック加工業者が熱影響域を回避するマーク品質を追求する中、UVシステムは2031年にかけて9.42%のCAGRを記録すると予測されています。ファイバーサプライヤーは出力を拡大しビーム品質を向上させてシェアを守る一方、UVベンダーはコストと信頼性の改善を推進し、プレミアム機能を大量生産工場に導入しています。このセグメントの進化は、小型化と材料多様性に対するエンドユーザーの需要がレーザータイプの選択を左右することを示しています。
ファイバーの影響力は、自動車のVIN刻印、航空機部品識別、電子機器のシリアル番号付けにまで広がっており、生産現場の主力としての役割を確認しています。一方、ウェーハスクライビングやインプラントコーディングなどの用途では、UVのコールドプロセス特性が好まれます。そのためサプライヤーは両方の領域をカバーするポートフォリオを拡充しており、レーザーマーキングマシン市場がコアレーザー物理学とアプリケーション固有の専門知識を組み合わせた企業を評価することを示しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能


出力範囲別:
高出力システムがイノベーションを牽引20〜50 Wのユニットは、スループットと適度な冷却ニーズのバランスが取れているため、2025年のレーザーマーキングマシン市場規模の38.15%を占めました。しかし、100 Wを超えるシステムは、自動車および航空宇宙の生産ラインがより深い彫刻と高速なサイクルタイムを求めるにつれ、7.72%のCAGRで成長すると予測されています。サプライヤーは、コンパクトなフットプリントを維持しながら熱を放散する新型二相冷却プレートに投資しており、狭い工場セル内でも高いデューティサイクルを実現しています。
軟質ポリマーや精密電子部品へのラベリングには20 W未満のプラットフォームで十分ですが、EVバッテリーハウジングやタービンブレードでは数百マイクロメートルの貫通深度がますます求められています。この結果として生じるセグメンテーションは、ユーザーが単に速度のためだけでなく、新たな材料や形状を開拓するためにパワーを拡大していることを示しており、レーザーマーキング市場におけるレーザー物理学と進化する部品設計との戦略的な結びつきを強化しています。
冷却方式別:
水冷システムが勢いを増す空冷設計は、シンプルな設置とメンテナンスにより2025年に62.35%のシェアを獲得しました。しかし、高出力ビームが長時間シフトにわたってビーム品質を維持するために厳密な熱制御を必要とすることから、水冷機械は年率8.47%で成長する見込みです。クローズドループソリューションは水消費量を削減し、完全液体システムの配管の複雑さなしに高い安定性を提供するブリッジ技術として、ハイブリッド空気液体回路が登場しています。
意思決定基準は初期コストを超え、総所有コストにまで拡大しています。24時間365日稼働するバッテリーラインなど高稼働率環境では、液体冷却が計画外のダウンタイムと消耗品のファン交換を削減します。その結果、冷却方式の選択は企業規模よりも稼働率の強度と相関するようになっています。
材料別:
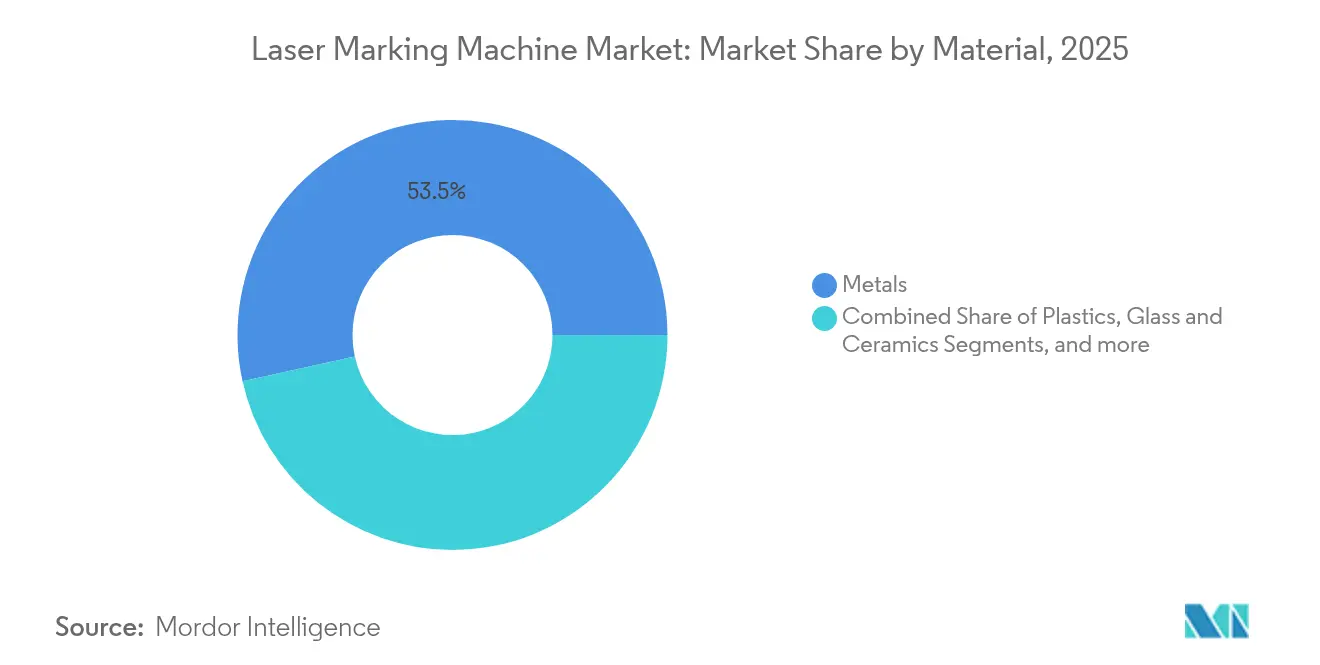
プラスチックが成長ドライバーとして台頭金属基材は2025年も収益の53.45%を占め、自動車・航空宇宙・機械工場における鉄鋼、アルミニウム、チタン部品が中心となっています。しかし、プラスチックは2031年にかけて9.11%のCAGRを記録すると予測されており、レーザーマーキング対応添加剤がポリマーパッケージングに溶剤系インクジェットに代わる鮮明で高コントラストのコードを生成するためです。ガラス、セラミックス、複合材料もUVおよびグリーンレーザーが脆性または透明表面にひび割れのないマークを可能にすることで拡大しています。
レーザーマークは消耗品を排除し、リサイクルストリームに適合するため、持続可能性規制がプラスチック採用を加速させています。このトレンドは、規制および環境圧力が材料ミックスを再形成し、ひいては各基材の光吸収プロファイルに適したレーザー選択を変化させることを示しています。
注記: 全個別セグメントのシェアはレポート購入後に入手可能
最終用途産業別:
エネルギー貯蔵が将来の成長を牽引自動車ラインは2025年の収益の24.35%を占めましたが、電池・エネルギー貯蔵工場は2031年にかけて10.72%のCAGRで全セクターを上回る成長を示すと予測されています。EVセルメーカーは現在、円筒形、パウチ型、角形の各セルにQRコードを刻印し、ライフタイムトラッキングを可能にしています。半導体パッケージング、医療機器、航空宇宙もそれぞれの分野でトレーサビリティを品質フレームワークに深く組み込む中、堅調な需要を維持しています。
電動化の進展と厳格化する保証管理の融合により、電池メーカーは高速・自動化・防塵性能を備えたレーザーワークステーションへの投資を継続することが確実です。これらの特殊環境では、統合フューム排気を備えたクローズドクラス1レーザーキャビネットが重視されており、ターンキー設計の専門知識に対するプレミアムが強化されています。
地域分析
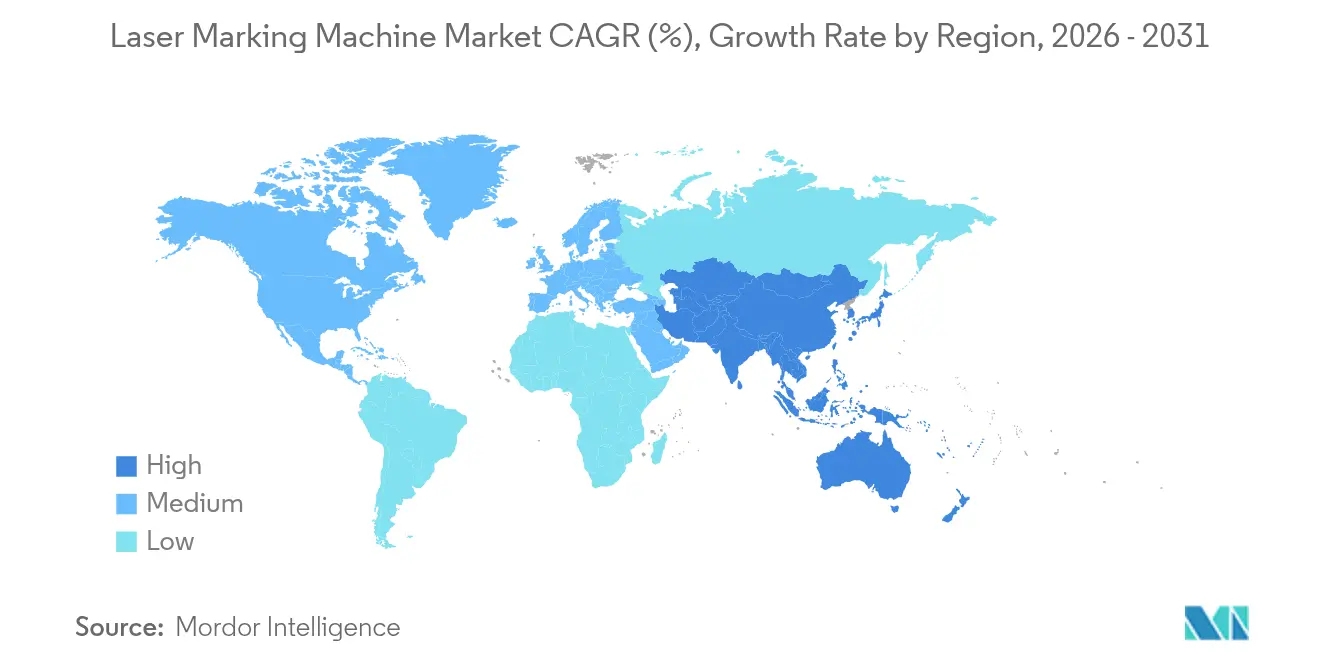
アジア太平洋地域レーザーマーキングマシン市場
アジア太平洋地域は2025年のレーザーマーキングマシン市場において43.65%のシェアを占め、2031年まで年率8.95%の成長が見込まれています。中国の電子機器および自動車ハブは、輸出志向型生産を支援するために高スループットの合レーザーアイランドへの投資を進めています。日本の精密工学文化は、半導体ウェーハや医療用インプラントに対応する超高速およびUVバリアントへの需要を促進しています。韓国のディスプレイおよびバッテリー大手も同様に導入を推進しており、スマート設備のアップグレードを補助するインダストリー4.0に関する国家的インセンティブによって支えられています。
北米レーザーマーキングマシン市場
北米は、リショアリング政策およびFDAのUDI規制施行が新規セルへの設備投資予算を維持していることから、安定した導入地域であり続けています。チップ不足を乗り越えた米国の自動車メーカーは、将来の混乱を軽減するために部品トレーサビリティを重視するようになっており、メキシコのティア1サプライヤーは国境を越えた組立品の円滑な通関コンプライアンスを確保するためにレーザーを導入しています。
欧州レーザーマーキングマシン市場
欧州は、ドイツの先進製造業基盤とEUのサステナビリティアジェンダを基盤として緩やかな成長を示しています。EU-MDRは病院およびサライヤーに対して生体適合性マーキングの要求を高めており、自動車の電動化の取り組みはバッテリー部品のコーディングを促進しています。ブレグジットによって生じた書類要件は、国境手続きを迅速化する耐久性のある機械可読マーキングの価値をさらに際立たせています。

競合環境
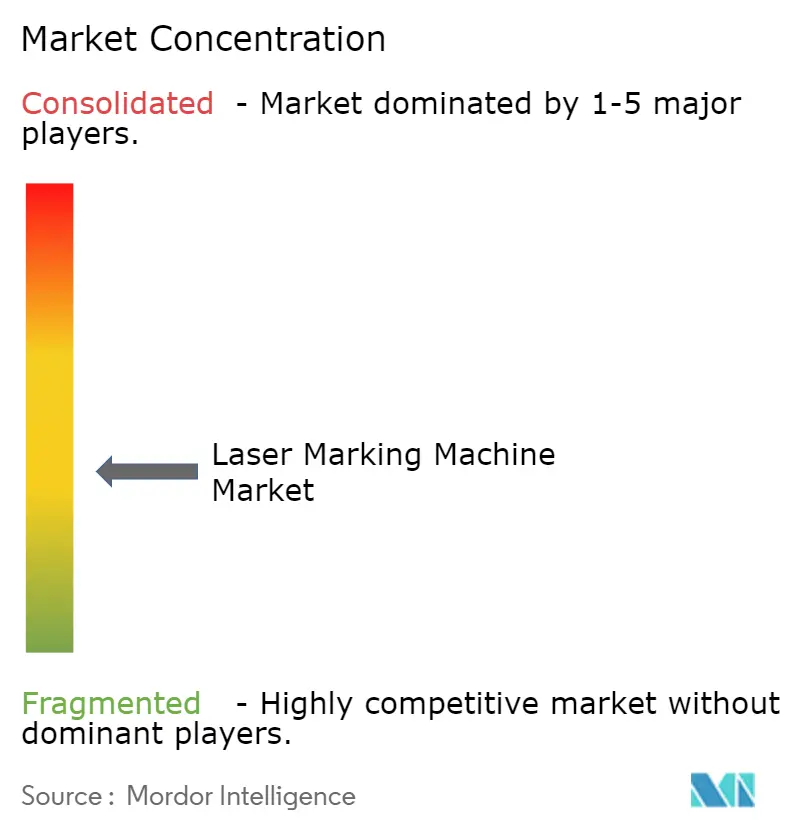
サプライヤー基盤は適度に分散しています。IPG Photonics、TRUMPF、Coherentはレーザーダイオード製造、共振器設計、システムレベルの組立を制御する垂直統合を活用しています。IPGは2024年の収益の87.7%を材料加工から得ており、ファイバー光源における優位性を確認しています。TRUMPFはレーザーと自動ハンドリングを組み合わせ、Coherentの幅広いフォトニクスポートフォリオは溶接などの隣接プロセスへのクロスセルを可能にしています。
成長戦略はソフトウェアの差別化と垂直ソリューションにますます依存しています。Laser PhotonicsによるControl Micro Systemsの買収は医療・製薬ニッチへのリーチを拡大し、MECCOとUnited Winners Laserは電池セルメーカーを対象としたターンキーセルを展示しています。中国勢は価格を低く抑えてマージンを圧迫していますが、同時に対象顧客基盤を拡大しています。
企業が規模と補完的な知的財産を追求する中、M&A活動は継続すると予想されますが、価格低下とソフトウェア価値の相互作用がプレミアムポジションを確保する企業を決定するでしょう。
レーザーマーキングマシン産業のリーダー企業
Han's Laser Technology Industry Group Co., Ltd.
Telesis Technologies, Inc.
Videojet Technologies Inc.
Trotec Laser GmbH
Epilog Laser Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
レーザーマーキングマシン市場
- Han's Laser Technology Industry Group Co., Ltd.
- TRUMPF Group
- Telesis Technologies Inc.
- Videojet Technologies Inc.
- Trotec Laser GmbH
- Epilog Laser Inc.
- TYKMA Electrox
- MECCO Partner's LLC
- LaserStar Technologies Corp.
- Gravotech Marking
- Sea Force Co., Ltd.
- Rofin-Sinar Technologies Inc.
- Keyence Corporation
- Coherent Corp.
- IPG Photonics Corporation
- Sisma S.p.A.
- FOBA (Alltec GmbH)
- Panasonic Connect Co., Ltd.
- Huagong Tech Co., Ltd.
- Beyond Laser Technology Co., Ltd.

Recent Industry Developments in レーザーマーキングマシン市場
- 2025年2月:Laser PhotonicsのControl Micro Systemsが、グローバルなインプラントプロバイダーからロボット式歯科用ビットマーキングの受注を獲得し、特化した医療分野の成長を示しました。
- 2025年1月:Laser Photonicsは100万USDのControl Micro Systems買収を発表し、医療・製薬分野での二桁CAGRを目指した成長計画を公表しました。
- 2024年10月:Battery Show USAにおいて、自動化されたレーザー溶接とマーキングがリチウム電池生産ラインの新たな標準として注目を集めました。
- 2024年8月:MECCOはIMTS 2024において、複数オプションのソフトウェアスイートを搭載した自動化対応ワークステーション「LightWriter PRO Connect」を発表しました。


レーザーマーキングマシン市場 レポートの範囲と調査方法論
場の定義と主要カバレッジ
本調査では、レーザーマーキングマシン市場を、ファイバー、CO2、UV、グリーン、または固体レーザービームを用いて金属、プラスチック、ガラス、セラミック、シリコン上に英数字、2次元コード、またはグラフィックマークを永続的に形成する工場製造システムと定義しており、統合ソフトウェアおよび必須サービスの売上も機器と合わせて計上しています。
スコープの除外:レーザー切断、溶接、彫刻プラットフォーム、およびすべてのハンドヘルド式インクジェットまたは熱転写コーディングユニットは意図的に除外しています。
セグメンテーション概要
- レーザータイプ別
- ファイバーレーザーマーキングマシン
- CO2レーザーマーキングマシン
- UVレーザーマーキングマシン
- グリーンレーザー
- 固体Nd:YAGレーザー
- 出力範囲別
- 20W未満
- 20~50W
- 50~100W
- 100W超
- 冷却方式別
- 空冷
- 水冷
- 材料別
- 金属
- プラスチック
- ガラスおよびセラミックス
- 半導体およびシリコン
- その他の材料
- 最終用途産業別
- 自動車
- 電子・半導体
- 工作機械・重工業
- 航空宇宙・防衛
- 医療・ヘルスケア機器
- パッケージングおよびFMCG
- エネルギー・電池製造
- ジュエリーおよびアルチザン
- その他の産業
- 提供内容別
- 機器
- ソフトウェア
- サービス
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- アジア太平洋
- 中国
- 日本
- 韓国
- インド
- オーストラリアおよびニュージーランド
- その他のアジア太平洋
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- 中東
- 湾岸協力会議(GCC)
- トルコ
- その他の中東
- アフリカ
- 南アフリカ
- その他のアフリカ
- 中東
- 北米
詳細な調査方法論とデータ検証
一次調査
Mordorのアナリストは、アジア太平洋、欧州、北米全域にわたる工作機械ディストリビューター、オートメーションインテグレーター、規制審査担当者、保守請負業者にインタビューを実施しました。これらの対話を通じて、デューティサイクルの前提条件、平均販売価格、レトロフィット比率、インクベースのコーダーからの移行の実際のペースを検証し、デスク分析で浮かび上がっギャップを解消しました。
デスクリサーチ
まず、米国国勢調査局、Eurostat Prodcom、中国税関HSコード8456輸出データ、レーザー協会(Laser Institute of America)などの機関が提供するオープンデータセットを活用し、生産量、貿易フロー、および採用規則の概要を把握しました。規格文書(ISO/IEC 15459シリアライゼーション、EU-MDR、UDI)は、機械需要を促進するコンプライアンスの契機を明確にし、Questelを通じて取得した企業の10-K、投資家向け資料、特許ファミリーは高出力ファイバー光源の価格下落を明らかにしました。D&B HooversおよびDow Jones Factiva は主要OEMの収益内訳を補完し、チャネルミックスのクロスチェックを可能にしました。この一覧はあくまで例示であり、デスクリサーチには他にも多数の二次資料が活用されています。
市場規模の算定と予測
トップダウンアプローチでは、生産・貿易統計から年間ユニットフローを算定し、ティア1ベンダーのサンプルASP×販売量ロールを用いたボトムアップ検証によってバランスを取ります。ファイバーレーザーの価格下落、自動車乗用車生産台、インダストリー4.0の設備投資指数、デバイスシリアライゼーションの義務化期限、地域別購買担当者指数(PMI)などの変数を多変量回帰モデルに組み込み、2030年までの需要を予測します。チャネルデータに遅延が生じる場合は、ベースラインを確定する前に、フィールドインタビューで明らかになった設置ベースの成長に合わせて合計値を調整します。
データ検証と更新サイクル
アウトプットは二層のアナリストレビュー、独立した指標との分散テスト、および自動異常フラグ検出を経て検証されます。レポートは毎年更新され、重大なイベント、主要な規制変更、またはサプライチェーンの混乱が発生した場合には中間再実行が行われ、クライアントが納品前に最新の見解を確認できるようにしています。
MordorのレーザーマーキングマシンベースラインがなぜHighな信頼性を誇るのか
公表されている推計値が一致しないことが多いのは、各社がスコープ、価格帯、更新頻度を異なる形で設定しているためです。私たちは早い段階で期待値を設定し、すべての包含・除外事項を説明することで、購入者が2025年の31.7億米ドルという評価額が何をカバーしているかを正確に把握できるようにしています。
主なギャップの要因としては、二次プロセス(彫刻、切断)のバンドル有無、ソフトウェア収益の取り扱い、グレーマーケットのアジア系サプライヤーの計上方法が挙げられます。Mordorの厳格な定義、年次更新、デュアルパスモデリングにより、これらの差異を解消しています。
ベンチマーク比較
| 市場規模 | 匿名化されたソース | 主なギャップ要因 |
|---|---|---|
| 31.7億米ドル(2025年) | Mordor Intelligence | |
| 32.2億米ドル(2024年) | グローバルコンサルタントA | ハンドヘルドコーディングユニットおよびハイブリッドレーザーモジュールを追加し、スコープを拡大 |
| 31.7億米ドル(2023年) | 業界団体B | 出荷データのみを使用し、ソフトウェアを除外することでカバレッジを縮小 |
| 30.3億米ドル(2024年) | 業界誌C | ティア2のアジア系OEMを除外し、ボリュームを過小計上 |
これらの比較を総合すると、スコープの拡大や除外が排除された場合、バランスが取れたソース追跡可能なベースラインが戦略的計画における信頼性の高い参照点として機能することが示されています。


レポートで回答される主要な質問
アジア太平洋地域でレーザーマーキングマシン市場が急速に成長している要因は何ですか?
中国、日本、韓国における電子機器およびEV生産の拡大と、政府のインダストリー4.0補助金の組み合わせにより、同地域は43.65%のシェアと8.95%のCAGR見通しを有しています。
UVレーザーシステムが最も急成長しているタイプである理由は何ですか?
医療機器、半導体、プラスチックパッケージングはUVビームが提供するコールドプロセスを必要としており、2031年にかけてUVユニットの9.42%のCAGRを支えています。
ソフトウェアはどのように競合ダイナミクスを変えていますか?
工場が予知分析、リモート診断、MES統合を採用し、初期ハードウェア販売を超えた付加価値を生み出す中、ソフトウェア収益は年率11.55%で増加しています。
最も多くの新規設置が見込まれる最終用途セクターはどこですか?
各リチウムセルにライフサイクルトラッキング用の耐久性の高いコントラストコードが必要となっているため、電池・エネルギー貯蔵工場は年率10.72%の成長が予測されています。
中小企業にとって最大の障壁は何ですか?
高精度UV機器の初期コストが15万USDを超えることが多く、限られた資金調達オプションと相まって、中小企業(SME)の採用を遅らせています。
レーザーによるマークはラベルやインクジェットコードと比較してどの程度の耐久性がありますか?
レーザーマークは基材に直接刻印または除去されるため、摩耗、熱、化学物質、滅菌サイクルに対して耐性があり、耐久性において粘着ラベルや溶剤インクを上回ります。
最終更新日:



