
プリプレグ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
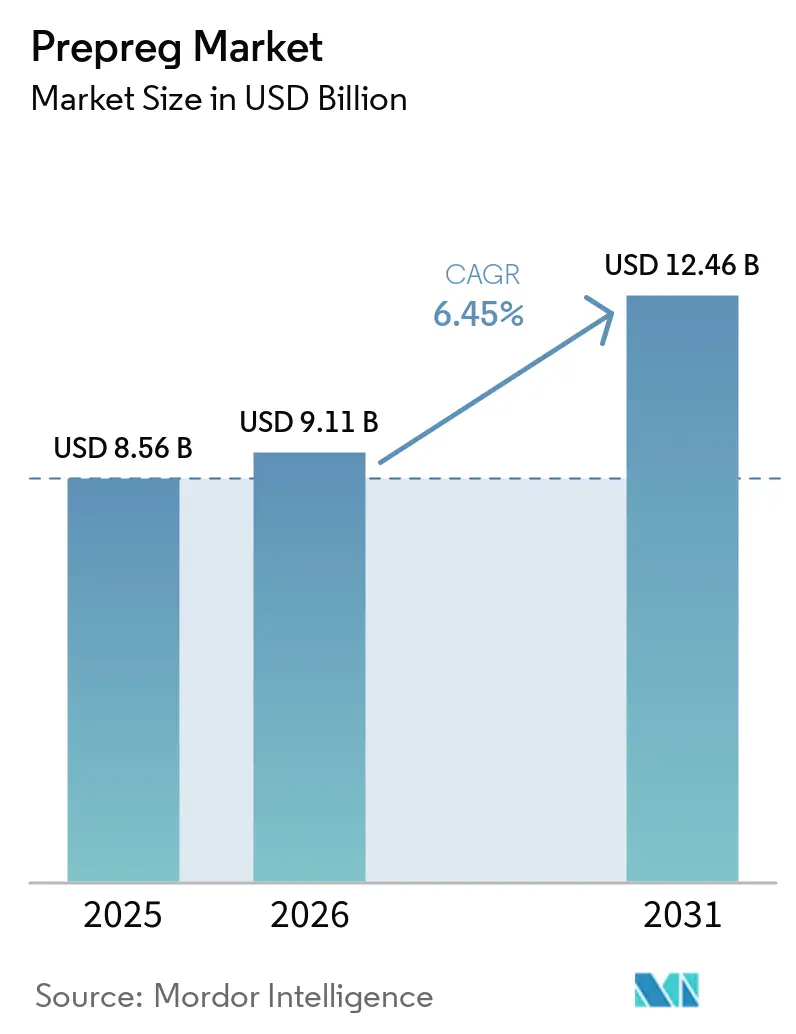
| 市場規模 (2026) | 9.11 十億米ドル |
| 市場規模 (2031) | 12.46 十億米ドル |
| 成長率 (2026 - 2031) | 6.45 % |
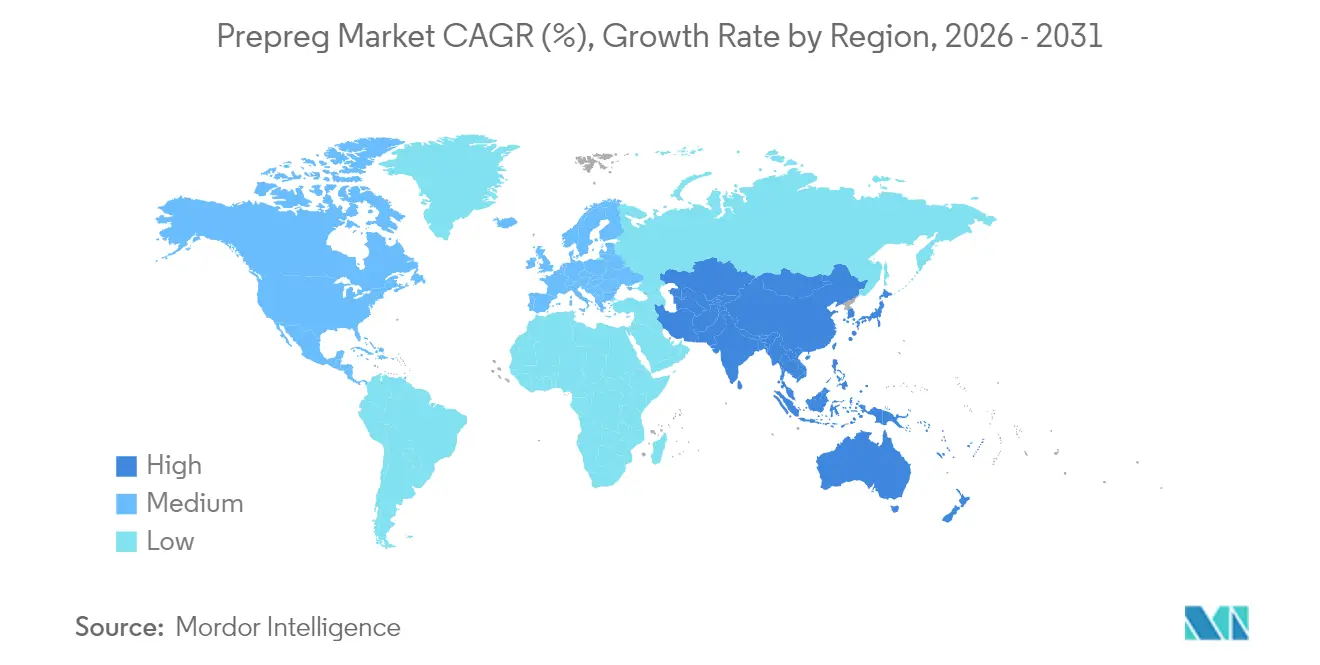
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | 北米 |
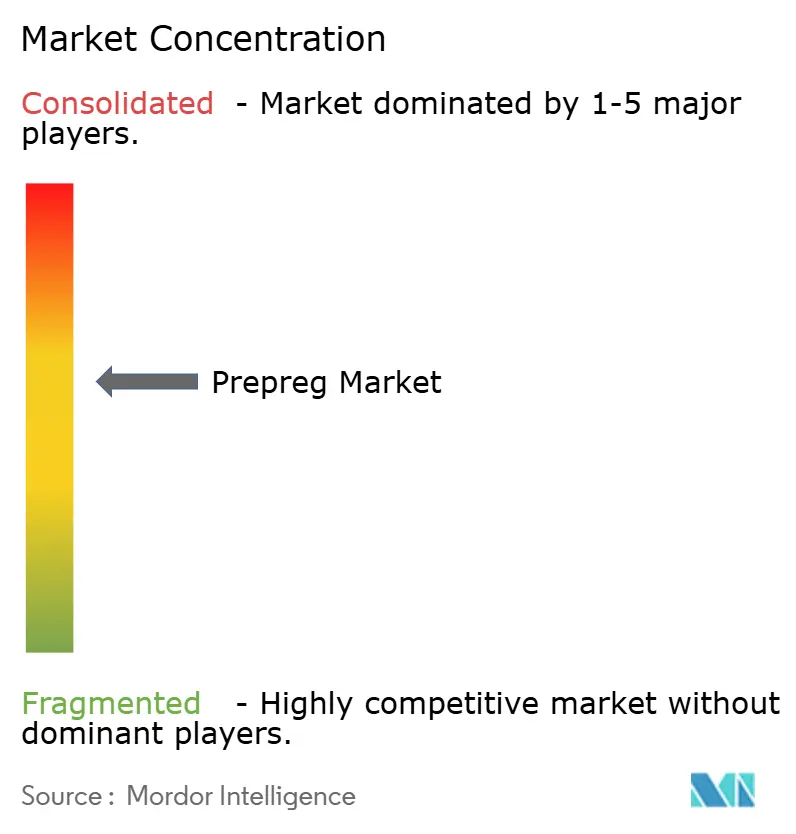
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるプリプレグ市場分析
2026年のプリプレグ市場規模は90億1,100万米ドルと推定され、2025年の85億6,000万米ドルから成長し、2031年には124億6,000万米ドルに達する見通しで、2026年から2031年にかけてCAGR 6.45%で成長します。複合材料を多用した主翼と胴体に依存する民間航空機プログラム、ブレード長が100mを超える洋上風力発電設備、熱可塑性構造を好む新興eVTOLプラットフォームが、この拡大を総合的に支えています。航空宇宙における強固な燃費経済性、政策主導の再生可能エネルギー建設、および車両軽量化規制が、オートクレーブのエネルギーコストやリサイクルの課題が短期的な勢いを抑制する中でも、構造用複合材料の需要を強化しています。競争上の差別化は、垂直統合、自動積層技術、およびコストを管理しながら品質を保証する認定材料データベースにかかっています。緩やかながら引き締まりつつある供給環境により、既存サプライヤーは特に標準弾性率炭素繊維グレードにおける中国の急速な生産能力増強に対して価格水準を守る立場に置かれています。
主要レポートのポイント
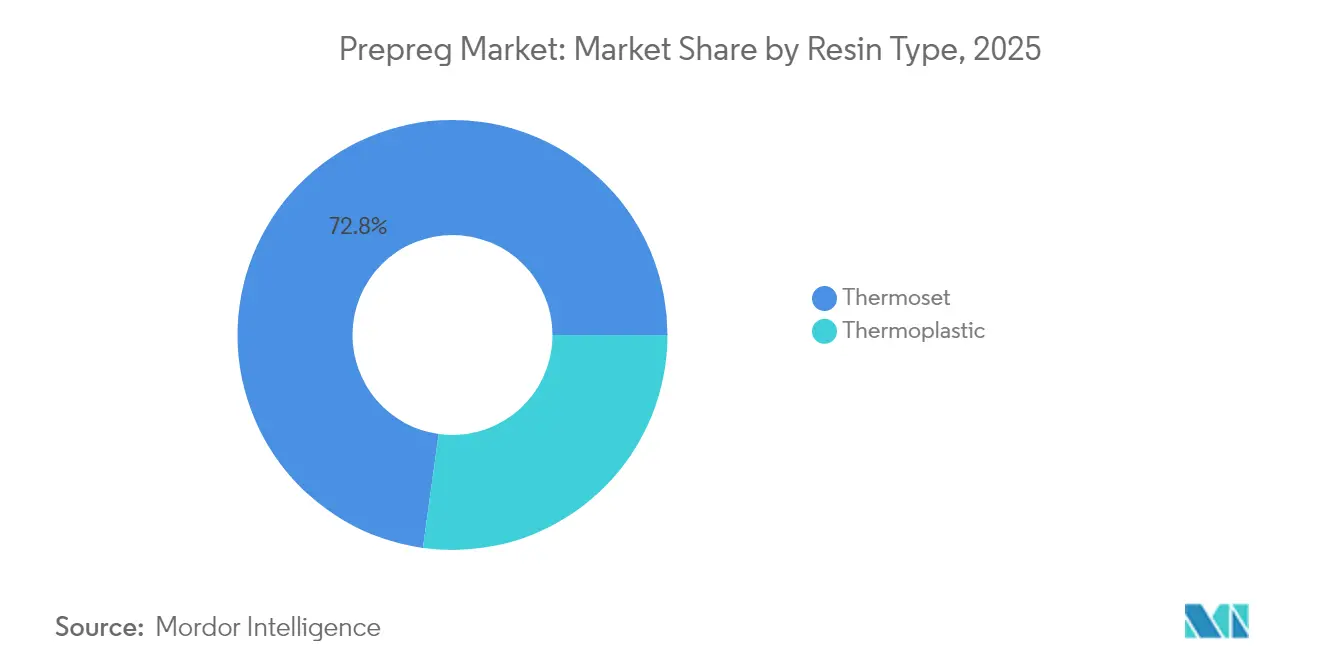
- 樹脂タイプ別では、熱硬化性システムが2025年に72.80%の収益シェアを維持しました。熱可塑性配合は2031年にかけてCAGR 8.43%で進展しています。
- 繊維タイプ別では、炭素繊維が2025年のプリプレグ市場規模の80.70%を占め、ガラス繊維は2031年にかけてCAGR 7.62%で最も急成長している強化材です。
- 形態別では、一方向テープが2025年のプリプレグ市場シェアの40.70%を占め、トウプリプレグは2031年にかけてCAGR 7.71%で上昇すると予測されています。
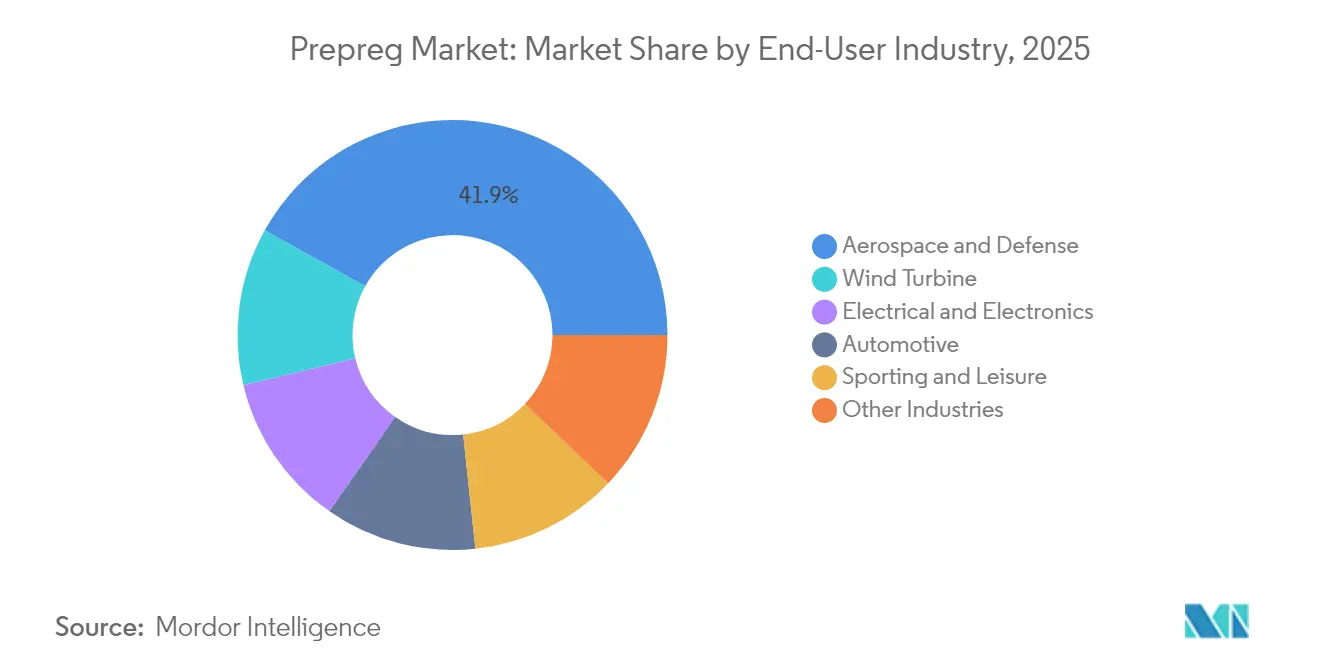
- エンドユーザー産業別では、航空宇宙・防衛が2025年のプリプレグ市場シェア41.90%でトップとなり、風力タービン用途は2031年にかけてCAGR 7.76%で拡大すると予測されています。
- 地域別では、北米が2025年のプリプレグ市場規模の37.40%を占め、アジア太平洋は2031年にかけてCAGR 7.78%で最速成長軌道にあります。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバー影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 航空宇宙・防衛の建造レート急増 | +2.1% | 北米・欧州に集中するグローバル | 中期(2~4年) |
| 風力タービンブレード長の拡大 | +1.8% | 欧州・アジア太平洋での早期利益を伴うグローバル | 長期(4年以上) |
| プレミアム自動車・スポーツへの炭素プリプレグ浸透 | +1.2% | 北米・EU、アジア太平洋へのスピルオーバー | 中期(2~4年) |
| 熱可塑性プリプレグに対するeVTOLおよび都市型航空モビリティ需要 | +0.9% | 北米・EUコア市場 | 長期(4年以上) |
| 水素圧力容器トウプリプレグの急増 | +0.7% | 日本・ドイツでの早期採用を伴うグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
航空宇宙・防衛の建造レート急増
ボーイングの777XとエアバスのA350が複合材料を多用した建造スケジュールを継続する中、民間航空機の生産は増加しており、それぞれ重量比で50%以上の炭素繊維強化ポリマーを使用しています。高揚力構造部品、胴体バレル、および主翼外板は、航空機のライフサイクルにわたって一貫した機械的特性をもたらす厳格な疲労・損傷許容要件を満たす認定エポキシ系プリプレグに依存しています。NATO加盟国全体の防衛近代化はこれらのトレンドを反映しており、航続距離とペイロードを延長する軽量ミッションシステムで旧式艦隊を改修しています。Toray IndustriesやHexcel Corporationなどのサプライヤーは長期契約により、安定した納品を保証しながら認定コストを償却することができます[1]。航空機1機あたりの複合材料使用量が増加するにつれ、プリプレグ市場は数量成長と独自材料データベースに裏付けられた高い平均販売価格の両方から恩恵を受けます。
風力タービンブレード長の拡大
洋上ロータの平均直径が200mを超えるようになり、ブレード長が100m以上となって桁キャップの剛性要求が高まっています。炭素繊維プリプレグ桁キャップはブレード重量を25%削減しながら構造的完全性を維持し、既存のジャケット基礎に大型タービンを設置することを可能にします[2]。VestasなどのヨーロッパのOEMはガラス繊維からハイブリッド炭素・ガラスアーキテクチャへの移行を進めており、中国メーカーも設備増強目標を達成するためにこれに追随しています。真空補助樹脂トランスファー成形と自動繊維配置によりサイクルタイムが短縮され、労働費が削減されることで、コスト競争力が強化されます。北海と南シナ海での洋上風力のコミットメントが加速する中、持続的な炭素繊維需要がプリプレグ市場に堅固な長期パイプラインを確保しています。
プレミアム自動車・スポーツへの炭素プリプレグ浸透
プレミアム車両に対する規制上の重量上限により、OEMはアルミニウム比30%の質量削減を実現するカーボンファイバー製ボディパネル、クラッシュ構造、およびモノコックの統合を迫られています。カーボンプリプレグは、軽量性能が重要なボディパネルや構造部品への採用が拡大しています。60秒未満のプレスサイクルに対応した急速硬化エポキシプリプレグは自動車のタクトタイム要件に合致しており、熱可塑性システムはサーキュラーエコノミーの目標を支えるリサイクル性を提供します。自転車フレームからテニスラケットに至るパフォーマンス系スポーツ用品は、同様の高剛性・低重量特性を活用してプレミアム小売価格を正当化しています。電気自動車のバッテリーパックが重くなるにつれ、シャシーから削減される重量の増分が直接的に航続距離の延長につながり、プリプレグの採用をさらに後押ししています。
熱可塑性プリプレグに対するeVTOLおよび都市型航空モビリティ需要
試作eVTOL航空機の平均複合材料含有率は70%で、民間旅客機を上回る数値であり、認証機関は日常的な都市運用に向けて損傷許容性の高い熱可塑性積層板を好んでいます。溶接可能な接合方法により、溶剤を使用せずに迅速な組み立てと運用中の修理が可能となり、固有のリサイクル性は新興のサステナビリティ要件を支えています。Joby AviationとTorayの調達協定、Archer AviationとHexcelの供給契約などの戦略的提携により、量産に先立って専用生産能力が確保されています。PEEKおよびPPSを含む熱可塑性マトリックスは、220℃までの高耐熱性と自動繊維配置との適合性を両立させており、より広いプリプレグ市場における成長の焦点として位置づけられています。
制約影響分析*
| 制約 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| オートクレーブ硬化ラインの高い設備投資・運営費 | -1.4% | 特に中小メーカーに影響するグローバル | 短期(2年以内) |
| 炭素繊維サプライチェーンの不安定性 | -1.1% | 欧州・北米に深刻な影響を与えるグローバル | 中期(2~4年) |
| 脆弱なリサイクルおよびライフサイクル終了インフラ | -0.8% | EUで規制圧力が高まるグローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
オートクレーブ硬化ラインの高い設備投資・運営費
大型航空宇宙用オートクレーブは設備コストが200万米ドルを超え、相当量のエネルギーを消費する6~8時間の加熱・加圧サイクルで稼働します。中小の第2層サプライヤーは急峻な資金調達障壁に直面しており、グローバルな拡大が制限され、需要が急増した際に供給ボトルネックリスクが生じます。オートクレーブ外プロセス(真空バッグのみの硬化、樹脂注入、オーブンベースのサイクル)はエネルギーを最大50%削減しますが、一次構造体に対するオートクレーブ由来の気孔率制御をまだ再現できません。二次航空宇宙部品への段階的な採用によりコスト範囲は低下しますが、胴体や主翼の認証に遅延が生じると、オートクレーブの優位性が持続し、プリプレグ市場のより広い浸透を引き続き制約します。
炭素繊維サプライチェーンの不安定性
標準弾性率炭素繊維のスポット価格は、中国での生産能力過剰を受けて2024年に18米ドル/kgまで下落しましたが、航空宇宙需要が回復すると反発し、プリプレグコンバーターのマージンを圧迫しました。輸出規制と地政学的緊張により、ポリアクリロニトリル(PAN)前駆体の西側市場への安定的な原料供給が脅かされ、複数の地域生産拠点への分散努力が強まっています。エポキシ、ビニルエステル、不飽和ポリエステル樹脂は2024年末以降、最大200ユーロ/トン上昇しており、OEMに転嫁されるコスト変動を悪化させています。固定複合材料価格に依存する航空宇宙の長期契約は交渉が困難になり、航空会社と防衛調達者の双方に予算上の不確実性をもたらしています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:
熱可塑性の成長加速熱硬化性システムは2025年に72.80%の収益を維持しており、民間航空における認定の深さと弾道グレードの防衛ハードウェアに支えられています。エポキシは、高温硬化が航空機ライフサイクルにわたって一貫した機械的特性をもたらす一次主翼および胴体セクションに不可欠なままです。対照的に、熱可塑性グレードはeVTOL、自動車、水素貯蔵の需要増加を背景にCAGR 8.43%で進展すると予測されています。この拡大は2026年から2031年にかけてプリプレグ市場規模に12億9,000万米ドルを貢献します。ポリエーテルエーテルケトンおよびポリフェニレンスルフィドファミリーは220℃までの耐熱性を発揮し、誘導溶接を可能にすることで、組み立てファスナー数とメンテナンスのダウンタイムを削減します。
閉ループ材料フローへの推進が熱可塑性の魅力を高めており、スクラップの端材は性能を劣化させることなく二次成形品に再溶融できます。高トン数圧縮プレスを稼働させる自動車OEMは、従来の180℃エポキシサイクルから3分未満の熱可塑性キャンペーンに切り替えることで、サイクルタイムが40%改善されると報告しています。一方、ビスマレイミドおよびフェノール系システムは、難燃・発煙・毒性適合性が求められる高温ジェットエンジンダクトおよび内装パネルのニッチを維持しています。全体として、樹脂化学間の対照的な成長軌跡がプリプレグ市場内の競争的多様性を確保しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます


繊維タイプ別:
炭素繊維の優位性にガラス繊維の復活カーボンファイバーは2025年に金額ベースで80.70%のシェアを占めた。その比類なき剛性対重量比が、民間旅客機、宇宙打ち上げ、およびフォーミュラ1の要件を支えているためである。航空機の運用空虚重量から1キログラム削減するごとに、耐用年数にわたって最大75トンの燃料節約につながり、これは景気後退期においてもカーボン価格の耐性を維持させる直接的な経済的レバーとなっている。一方、グラスファイバーは2031年にかけて7.62%のCAGR成長が予測されており、5Gエレクトロニクス、LEDサブストレート、および低弾性率を許容するコスト重視のモビリティ用途に牽引されている。特殊なグラスファイバープリプレグで配合された高周波プリント回路基板ラミネートは、24 GHzレーダー以上の誘電特性基準を満たしている。
風力タービンスパーキャップにおいてカーボンスキンとグラスコアファブリックを組み合わせたハイブリッドラミネートは、原材料コストを低減しながら重量を最適化し、アドレス可能な アラミドプリプレグ の市場規模を拡大している。アラミドファイバーは弾道防護および衝撃エネルギー吸収において限定的な市場プレゼンスを維持しているが、各強化材が果たす素材固有の役割を裏付けている。中国メーカーが生産量を拡大するにつれ、低グレードカーボンファイバーの価格が圧縮され、相対的なコスト差が拡大し、性能マージンが狭い用途での代替に関する議論が活発化している。
形態別:
一方向テープがリード、トウプリプレグが急増一方向テープは2025年の出荷量の40.70%を占め、整列した繊維配向が荷重経路効率を最大化する一次航空宇宙外板および極低温圧力容器オーバーラップに好まれています。自動繊維配置ヘッドがUDスリットテープを迅速に積層し、材料歩留まりとカットレート公差を改善することで、そのリードが維持されています。トウプリプレグは総収益では小さいものの、700バールの使用圧力に耐えられる連続した空隙のない繊維を必要とするフィラメントワインディング水素貯蔵タンクに牽引されてCAGR 7.71%が予測されています。織物ファブリックはロータブレード根元セクションや自動車サブフレームに見られる多方向荷重ケースに対応しますが、自動化が部分的にしか相殺できない積層労働コストが発生します。熱可塑性オルガノシート(事前固化されたクロスプライ積層板)は、1分未満のサイクルタイムと5%未満のスクラップ率を提供し、大量生産自動車プレス成形をターゲットとしています。総合的に、形態セグメンテーションは、固有の材料特性よりも製造プロセス経済性がプリプレグ選択をますます左右していることを示しています。
エンドユーザー産業別:
航空宇宙の優位性、風力エネルギーの勢い航空宇宙・防衛は2025年に41.90%の収益を獲得しており、サプライヤーをコモディティ化圧力から守る厳格な認定障壁を反映しています。前部胴体バレル、尾翼構造、エンジンナセルは、20年以上の機体寿命にわたってロット単位で追跡される厳密に管理されたプリプレグバッチに依存しています。航空機1機あたりの複合材料シェアは上昇し続けており、その結果生じる需要は保守的な交通回復シナリオでもプリプレグ市場のベースライン成長を保証します。風力エネルギーは絶対シェアでは小さいものの、15MW級タービンへの移行が長尺の炭素リッチブレードを必要とする洋上設備の拡大に伴い、最速のCAGR 7.76%が見込まれています。
自動車の採用は、炭素モノコックとクラスAボディパネルを許容するコスト許容度があるプレミアムおよびモータースポーツセグメントに集中しています。しかし、リチウムイオンパック質量に対抗するための重量軽減が必要な電気自動車モデルが、クロージャーパネルにより低コストのガラス繊維シートモールドコンポジットを採用し始めており、スーパーカーを超えたプリプレグの段階的な普及を示しています。電子・電気インフラは、5G基地局に不可欠な熱伝導率と誘電特性を満たす特殊ガラス繊維エポキシプリプレグに依存しています。最後に、スポーツ用品は、プリプレグの剛性対重量の優位性を活用してプロ仕様機器を差別化する安定した高マージンの軌跡を継続しています。
注記: 全個別セグメントのセグメントシェアはレポート購入後にご利用いただけます
地域分析
北米プリプレグ市場
北米は2025年のプリプレグ市場において最大の37.40%のシェアを維持しており、ボーイングの複合材料を多用する787、777X、および独自の宇宙打ち上げ構造体がその背景にある。国防総省の近代化プログラムにより、回転翼機、無人システム、極超音速飛翔体への材料需要が拡大し、複数年にわたる安定した受注残が確保されている。同地域の認証エコシステムは、炭素化からプリプレグ加工まで垂直統合ラインを運営するHexcelおよびToray Advanced Compositesなどの国内サプライヤーを優遇している。しかしながら、2025年の民間航空宇宙収益は主要な狭胴機の納入調整後に落ち込み、堅調な防衛受注残の中にあっても短サイクルの変動性が浮き彫りとなった。
アジア太平洋プリプレグ市場
アジア太平洋地域は2031年までに7.78%のCAGRが予測される最も成長の速い地域として台頭している。中国の国家支援を受けた炭素繊維メーカーは2030年までに世界生産能力の約50%を掌握する軌道にあり、価格水準を引き下げ、より広範な産用途への普及を促進している。COMACのC919およびCR929などの国産航空宇宙プログラム、ならびに国内のeVTOLプロトタイプが高品質プリプレグの内需を生み出している。日本のTorayおよびTeijinは高弾性率繊維および自動車認定済み熱可塑性ラミネートを通じて技術的リーダーシップを維持しており、韓国の水素貯蔵タンク関連の取り組みがトウプリプレグの成長を後押ししている。
欧州プリプレグ市場
欧州は、エアバスの主翼組立、英国の先進推進技術の研究開発、および北海における積極的な洋上風力目標を基盤として、中一桁台の成長を維持している。政策立案者は複合材廃棄物のライフサイクル末端処理に対する審査を強化しており、高付加価値繊維を回収できる熱分解および溶媒分解のパイロットプラントへの投資が加速している。Guritがスイスのラインを閉鎖する一方でドイツの航空宇宙向けプリプレグ生産能力を拡大する決定は、欧州のエネルギー価格の高騰を背景としたコスト合理化を示している。一方、自動車用複合材の採用は炭素繊維使用制限に関する規制上の不確実性に直面しているが軽量材料は再生可能エネルギーおよび民間航空の分野では引き続き適用除外となっている。

バリューチェーン分析
プリプレグのバリューチェーンは、上流では熱硬化性および熱可塑性マトリックス(エポキシ、BMI、PEEK/PPS系)向けの石油化学製品・特殊化学品原料、PAN前駆体および炭素繊維トウの生産、そして強化繊維布帛(炭素、ガラス、アラミド)から始まる。中流のプリプレグ加工業者は、樹脂配合、含浸、Bステージ化、仕上げ加工(スリット、巻き替え、キット化)を組み合わせ、その後、多くの航空宇宙グレードのプリプレグは保存期間が限られているため、コールドチェーン保管および温度・時間管理された流通を管理する。下流では、コンバーターおよびティアサプライヤーが、AFP/ATL積層、プレス成形、オートクレーブまたはアウトオブオートクレーブ硬化を用いてプリプレグを部品へと変換し、航空宇宙・防衛、風力、自動車、電子機器、スポーツ用品分野のOEMに供給する。
主要なボトルネックは、炭素繊維の供給可能性、および認証された航空宇宙構造物に対する認定制約による材料選択の制限、さらにBステージ化工程中のプロセス乱れがバッチ廃棄を強いる場合があることに集中している。NIARおよびNCAMPによって管理される認定経路は、商業的アクセスを形作り、新システムに対するOEM採用のタイムラインに影響を与える。例えば、Toray Composite Materials Americaは2026年2月に3960プリプレグシステムのNCAMP認定を取得し、Toray Advanced Compositesは2026年5月に、UDテープ形態のCetex TC1225 LMPAEK熱可塑性システムに関するNCAMP認定を拡大した。バリューチェーンでは、物流および供給リスクを軽減するためのパートナーシップおよび現地化も増加しており、これには航空宇宙用炭素繊維へのアクセスを支援する2026年1月発効のSyensqoとToray Composite Materials Americaの供給契約や、VAC Innovationが2026年4月にToray Advanced CompositesのAmberTool HX56ツーリング用プリプレグを英国で販売するために覚書を締結するといった流通提携が含まれる。
競争環境
プリプレグ市場は、炭素繊維前駆体、繊維変換、プリプレグ加工を一つの企業傘下に統合した3社の統合リーダー(Toray Industries、Hexcel Corporation、Teijin Limited)が特徴的な中程度の集中度を維持しています。認定航空宇宙プログラムにおける各社の総合的な強みが高い切り替えコストを生み出し、原材料の変動にもかかわらずマージンを守っています。各社は数十年にわたる供給契約を維持しています:Torayはボーイングの777X主翼、HexcelはエアバスおよびKongsberg Defense、Teijinは複数の防衛UAVプラットフォームとの契約です。シェアを維持するため、既存企業は自動化フットプリントを拡大し、スクラップ率を2%未満に削減するリアルタイム気孔率モニタリングとクローズドループ積層ビジョンシステムを組み込んでいます。
国家インセンティブに支援された中国の挑戦者は、標準弾性率PANファイバーに集中した生産能力を増強し、中級スポーツ用品、風力エネルギー、産業用シリンダーに積極的に売り込んでいます。多くの場合、西側同業他社より20%低いコストベースがグローバル参照価格に下方圧力をかけ、認定航空宇宙グレード以外でのコモディティ化を加速させています。西側サプライヤーは、認定ハードルは低いが機能的要求は依然として高いeVTOL、水素貯蔵、自動車構造部品を対象とした熱可塑性プリプレグポートフォリオを進化させることで対応しています。
プリプレグ業界リーダー
-
Hexcel Corporation
-
Solvay
-
Gurit Services AG
-
Mitsubishi Chemical Group Corporation
-
Toray Industries Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
プリプレグ市場
- AGC INC.
- Axiom Materials
- DIC Corporation
- Gurit Services AG
- Hexcel Corporation
- Huntsman International LLC
- Isola Group
- Mitsubishi Chemical Group Corporation
- NTPT
- Park Aerospace Corp.
- Renegade Materials Corporation
- SGL Carbon
- Solvay
- Teijin Limited
- THE YOKOHAMA RUBBER CO., LTD.
- Toray Industries Inc.
- Ventec International Group
- Victrex plc

市場機会と将来展望
航空宇宙グレードの採用は、認定済み材料システムとより高速な加工を組み合わせられるサプライヤーに対して、特にAFP/ATLワークフローに適合したUDテープや、サイクルタイムを短縮する速硬化性化学品において、未開拓の余地を生み出している。主要サプライヤーによる最近の動きはこの方向性を裏付けている。Toray Composite Materials Americaは2026年2月に3960プリプレグシステムのNCAMP認定を取得し、Toray Advanced Compositesは2026年5月にUDテープ形態のCetex TC1225 LMPAEK熱可塑性複合材システムのNCAMP認定を拡大した。
オートクレーブ集約型の用途を超えて、機会は大量・低コストの製造ルートや、持続可能性を重視した材料選択にも集中している。SHD Compositesが2026年2月に英国でワイドフォーマットのUDプリプレグおよびフィルムコーティングラインを稼働させるといった高スループット能力の追加や、Syensqoが2026年6月にBucci Compositesとダブルダイヤフラム成形について提携するといった自動車用複合材向けライセンス成形技術は、部品コストとタクトタイムの制約を緩和する、より産業化された変換経路を示している。電子・電気用途では、Ventec International Groupが2026年第2四半期の稼働開始を計画しているタイ工場を含む、先進プリプレグ向けの新たな地域製造拠点も、チャイナプラスワン調達戦略に沿ったサプライチェーンの多様化と、積層板供給に対するより厳しい納期要件を支えている。
Recent Industry Developments in プリプレグ市場
- 2026年7月:Hexcelは、主要構造部品の高速プレス成形向けにHexPly M51急速硬化プリプレグを発表し、自動車用途向けに15%のバイオベース炭素含有量を持つ強靭化エポキシプリプレグ、HexPly M949を発売した。これらの製品展開は、サイクルタイムを短縮し、より大量生産の複合材製造における持続可能性要件を満たすことを目的としており、従来のオートクレーブ中心のプログラムを超えて用途の範囲を広げている。
- 2026年6月:Hexcelは、D328eco地域旅客機プログラム向けに先進複合材ソリューションを提供するため、Deutsche Aircraftと長期的な産業パートナーシップおよび供給契約を締結した。この契約は、プリプレグ供給を航空機プラットフォームの生産増強計画に連動させ、地域航空機および航空構造物のサプライチェーンにおける認定材料サプライヤーの役割を強化するものである。
- 2024年7月:Toray Composite Materials Americaは、ワシントン州タコマ施設からの廃棄プリプレグ材料をリサイクルするため、Elevated Materialsと3年間の契約を締結した。このパートナーシップは廃棄物削減を支援し、複合材製造廃棄物の使用済み後処理経路の開発に貢献するものであり、これは規制および持続可能性に敏感な最終市場におけるプリプレグ採用における継続的な制約分野である。


プリプレグ市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、プリプレグ市場は、主要な樹脂システムおよび繊維タイプ、ならびに主要な最終用途産業およ地域にわたり、複合材部品製造向けに販売される含浸済み繊維強化材料から生じる収益として定義されます。
調査範囲の除外事項:下流の加工済み複合材部品および組立サービスを除外し、プリプレグとして供給されることなく販売される原料繊維および純粋樹脂も除外します。
セグメンテーション概要
- 樹脂タイプ別
- 熱硬化性
- 熱可塑性
- 繊維タイプ別
- 炭素
- ガラス
- アラミド
- 形態別
- 一方向(UD)テープ
- トウプリプレグ
- ファブリック/織物
- オルガノシート
- エンドユーザー産業別
- 航空宇宙・防衛
- 風力タービン
- 自動車
- 電気・電子
- スポーツ・レジャー
- その他産業
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- 東南アジア
- その他アジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他欧州
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- その他中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、市場の境界を設定し、毎年確認可能な需要・供給シグナルの整理されたリストを構築するために活用されました。複合材料の生産、貿易フロー、およびマクロ需要の方向性を把握するため、国家統計局、税関・貿易ポータル、製造業生産高リリースなどの公開情報源を参照しました。
プリプレグを実際のエンドマーケットと結びつけるため、民間航空規制当局や航空機引渡しバックログ、タービン建設活動に関する風力エネルギー協会、採用・加工トレンドに関する査読済み材料学術誌(例:熱硬化性樹脂と熱可塑性樹脂の使用状況)なども参照しました。企業の年次報告書、投資家向けプレゼンテーション、信頼性の高い業界紙は、設備増強、価格に関するコメント、製品ミックスの変化を検証するために活用され、企業財務、ニュース・財務情報、特許スクリーニング、出荷レベルの貿易確認に関する有料サブスクリプションにより選択的に補完されました。ここに記載されたデスクリサーチ情報源はあくまで例示であり、相互確認および明確化のために他の公開・有料情報源も参照しています。
一次インタビューおよびサーベイ
一次調査は、特に樹脂・繊維のミックス、稼働率トレンド、および平均販売価格が契約・認定サイクルに伴いどのように変動するかについて、デスクリサーチの前提を検証するために活用されました。材料サプライヤー、コンバーター、ディストリビューター、航空宇宙・風力・自動車分野の調達・エンジニアリングユーザーを含むバリューチェーン全体の幅広いステークホルダーと対話し、地域ミックスが過大評価されないようAPAC、EMEA、アメリカ大陸全体でフィードバックのバランスを取りました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層38% | CXO:14% | APAC:48% |
| 中位層:42% | 部門・ユニットリーダー:37% | EMEA:30% |
| 中小プレイヤー:20% | マネージャー:49% | アメリカ大陸:22% |
市場規模算定と予測
規模算定は、トップダウンとボトムアップのアプローチを組み合わせて構築されました。まずエンドマーケットの活動を再構築し、実際の浸透率および材料強度係数を用いてプリプレグ需要に換算しました。実際には、航空機の製造・整備プログラム、風力ブレードの生産、自動車の軽量化採用などの需要プールを起点とし、典型的な積層率およびスクラップ率を用いてプリプレグ消費量に換算しています。これらのスクラップおよび積層の前提は、インタビューのフィードバックを用いて調整されました。
次に、サプライヤーの収益開示のサンプリング、受注パターンのチャネルチェック、樹脂・繊維ファミリー別の数量×平均販売価格ロジックによる選択的なボトムアップ近似を用いてモデルを検証しました。最も重要なインプットには、カーボン対ガラスのシェア、熱硬化性樹脂対熱可塑性樹脂の採用状況、フォーマット別一方向テープと織物など)の典型的な価格帯、航空宇宙における認定サイクルのタイミング、地域別の設備稼働率の変化が含まれます。予測にあたっては、航空機引渡しの増加、風力発電の設置状況、熱可塑性樹脂の浸透ペースなどの変数でベースケースを調整できるよう、シナリオ分析を活用しました。最終ラインは、非現実的な急変を避けるため年次ベースで平滑化されています。地元の中小サプライヤーに対してボトムアップの視認性が低い場合、ギャップは貿易シグナル、エンドマーケットの建設レート、および検証済みの価格帯に基づく地域レベルのスケーリングによって対処されました。
データ検証と更新サイクル
アウトプットは、地域別複合材需要の方向性、発表された設備増強、航空宇宙・風力生産計画の変化などの独立したシグナルと照合して三角測量を行い、樹脂・繊維・地域別の分散についてレビューしました。推定値が想定範囲を外れた場合は、前提を再検討し、特に価格タイミング、稼働率、ミックスシフトについて関連する回答者に再確認を行いました。
各リリーは多段階のアナリストレビューを経た後、サインオフ時点で入手可能な最新の公開情報に対する最終的な妥当性チェックが実施されます。レポートは年次で更新され、大規模な設備稼働開始、供給障害、主要なエンドマーケットプログラムの変更など、重要なイベントが発生した場合には中間更新が実施されます。納品前には最新の確認作業が完了し、クライアントは古いスナップショットではなく最新の見解を受け取ることができます。
Mordor Intelligenceのプリプレグ市場推定値と他の公表推定値との比較
公表されているプリプレグ市場の数値は、同じ最終用途が議論されている場合でも、各調査がタイミング、価格設定、プリプレグ収益として計上される範囲について独自の判断を行うため、予想以上に乖離することがあります。ベースイヤーが揃っていない場合や、為替レートのタイミングおよびインフレの取り扱いが更新ごとに一貫していない場合にも差異が生じます。
本調査において、乖離の主な要因は、価格更新に使用されたリフレッシュ頻度、非米ドル地域に使用された通貨換算の月および平均販売価格の変動が検証済みの契約サイクルに紐付けられているか広範なインフレ前提に基づいているかの違いでした。価格更新と通貨タイミングを一貫させ、一次コールバックを通じて外れ値のシフトを再確認することで、ベースラインは再現可能なステップに固定されており、これはMordor Intelligenceが適用する規律です。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 9.11 ビリオン 米ドル(2026年) | |
| 業界出版社A | 13.20 ビリオン 米ドル(2024年) | 異なるベースイヤーを使用しており、樹脂・繊維ミックス全体に広範な平均販売価格の上昇を適用している可能性があり、価格が認定・契約タイミングに合わせて更新されていない場合に合計値が膨らむことがあります。 |
| グローバルリサーチハウスB | 7.08 ビリオン 米ドル(2024年) | より狭い換算タイミングセットで米ドル百万単位で報告されており、地域別の通貨タイミングとミックスの前提が現在の稼働率シグナルに対して完全に再検証されていない場合、合計値が低めに推移することがあります。 |
この表は年度の選択、平均販売価格の取り扱い、通貨タイミングが、予測前提を考慮する前の段階でも数十億ドル規模の乖離を生じさせ得ることを示しています。市場合計をエンドマーケットの建設シグナルに結びつけ、再現可能な検証ステップを通じて価格・ミックスロジックを確認することで、推定値は意思決定時に行ごとに説明しやすく、再現が実際的なものとなっています。


レポートで回答される主要な質問
プリプレグ市場の現在の規模は?
プリプレグ市場規模は2026年に90億1,100万米ドルであり、2031年までに124億6,000万米ドルに達すると予測されており、2026年から2031年の期間にわたってCAGR 6.45%に相当します。
どのエンドユーザー産業が需要を主導していますか?
航空宇宙・防衛用途は、機体および防衛プログラムにおける高い複合材料含有率により、2025年収益の41.90%を占めています。
熱可塑性プリプレグがシェアを拡大している理由は?
熱可塑性システムは迅速な加工、溶接可能な接合部、リサイクル性を提供し、eVTOL航空機と水素貯蔵容器に牽引されてCAGR 8.43%を達成しています。
グローバルプリプレグ需要における北米の割合はどのくらいですか?
北米は2025年に市場の37.40%を占め、ボーイングの生産増強と防衛複合材料ニーズに支えられています。


 お客様のデータは安全であり、販売や共有は一切行われません。

