
インドリサイクル市場規模とシェア
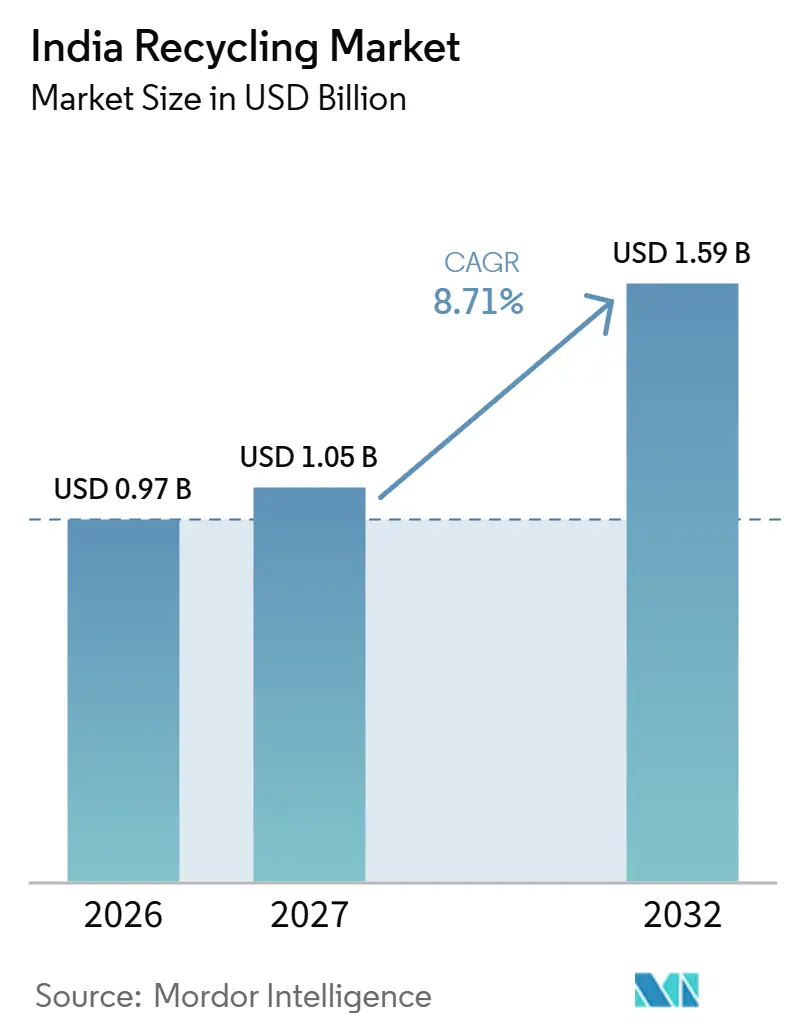
Mordor Intelligenceによるインドリサイクル市場分析
インドリサイクル市場規模は、2026年の9.7億米ドルから2027年には10.5億米ドルに増加し、2032年までに15.9億米ドルに達すると予想されており、2027年〜2032年にかけてCAGR 8.71%で成長します。
インドでは、生産者義務とリサイクル素材の採用が、素材回収と包装使用者からの需要を結びつけています。採掘インセンティブは、より深い処理の根拠を強化する一方、収集のギャップと客の品質要件が収益への転換を制約しています。競争上の対応は、電子廃棄物、鉛、銅の回収能力の追加に集中しており、スクラップの入手可能性が拡大の実際的な制限となっています。許可された包装用途とプロジェクト固有の建設用途により、回収された産出物はより明確な商業的目的地を持つようになっています。スクラップを確保したリサイクル業者は、追加された能力を活用して、リサイクル素材または利用要件に縛られた包装ブランドオーナーや建設プロジェクトに供給することができます。
主要レポートのポイント
- 素材タイプ別では、プラスチックが2026年のインドリサイクル市場シェアの36.75%をリードし、金属は2027年〜2032年にかけてCAGR 9.3%で最も急成長するセグメントと予測されています。
- 廃棄物発生源別では、都市部の住宅・商業廃棄物が2026年のインドリサイクル市場規模の48.69%のシェアをリードし、医療廃棄物は2027年〜2032年にかけてCAGR 9.4%で最も急成長すると予測されています。
- リサイクル技術別では、機械的リサイクルが2026年に61.51%の市場シェアを保持し、化学的リサイクルは2027年〜2032年にかけてCAGR 9.7%で最も急成長するセグメントと予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| プラスチックおよび電子機器にわたる拡大生産者責任(EPR)義務の強化 | +3% | 全国規模 | 短期(2年以内) |
| 都市部の都市固形廃棄物(MSW)量の増加と埋立地不足 | +2.4% | インド全土の都市部 | 中期(2〜4年) |
| 日用消費財(FMCG)および包装大手からのリサイクル素材需要の急増 | +2.2% | 全国規模 | 中期(2〜4年) |
| 重要鉱物リサイクル工場への財政的インセンティブ | +1.8% | 全国規模 | 中期(2〜4年) |
| 電気自動車(EV)普及に伴うリチウムイオン電池の使用済み廃棄物の波 | +1.2% | 全国規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
プラスチックおよび電子機器全体にわたる拡張EPR義務
拡大生産者責任(EPR)義務は、回収素材への需要と文書化されたリサイクルサービスへの需要を結びつけています。インドのプラスチック廃棄物管理(改正)規則2026は、2026年3月31日に発効し、2025〜26年に使用されるプラスチック包装に対してカテゴリー別のリサイクル素材含有要件を課しています。法定要件がリサイクルプラスチックを禁止している場合には免除が適用され、該当する当局または要件は年次報告書に記載されます。電子廃棄物(管理)規則2022は、生産者に対して2025〜26年に70%の重量比リサイル目標を設定しており、各製品の平均寿命に対応する年に市場に投入された機器に基づいています。生産者は、登録されたリサイクル業者と中央汚染管理委員会(CPCB)ポータルを通じてその義務を果たす必要があり、正式な処理のための明確なルートを作り出しています。これらの義務は総じて、素材回収を包装購入者および電子機器生産者のコンプライアンス要件と結びつけることができるリサイクル業者に有利に働きます。
都市部の都市固形廃棄物量の増加と埋立地不足
都市部のリサイクル需要は、都市廃棄物フローの規模と再発性によって強化されています。都市地方自治体は、都市固形廃棄物の発生量が2022〜23年の1日146,167メートルトンから2024〜25年の1日161,157メートルトンへと増加したと報告しています。この日々のフローは継続的な管理要件を表しており、蓄積された廃棄物ストックを一度に処理するという一回限りの作業とは異なります。素材回収事業者は、再販のために使用可能な部分を抽出することでその要件に対応でき、都市サービスのニーズを回収素材の供給と結びつけることできます。この2年間で1日あたり約15,000メートルトンの増加により廃棄物流が拡大しますが、回収可能な部分のみがリサイクル需要となります。
FMCGおよび包装大手からのリサイクル素材含有需要の急増
リサイクルプラスチックの採用は、包装フォーマット全体にわたって需要を生み出しており、日用消費財(FMCG)企業間での使用レベルは異なります。2025〜26年度において、ITCのFMCG事業は硬質包装全体で35.5%、軟質包装全体で4.5%のリサイクルプラスチックを使用しました。[1] Daburは2025〜26年度において、カテゴリーI、II、IIIの包装でそれぞれ2%、6%、1%の割合でリサイクルプラスチックを使用しました。これらの数値は回収プラスチックの包装用途を示しており、採用率は購入者と報告フォーマットによって異なります。ITCの硬質包装率は軟質包装率約8倍であり、DaburのカテゴリーIIの6%はカテゴリーIの2%を上回っており、主要な包装タイプがブランドオーナーによって異なることを示しています。
重要鉱物リサイクル工場への財政的インセンティブ
重要鉱物インセンティブは、電池および電子機器リサイクル業者の投資判断において素材回収の深度を中心的な位置に置きます。2025年10月2日、鉱山省は電子廃棄物、使用済みリチウムイオン電池、その他のスクラップを処理する新規ユニットおよび既存ユニットの拡張・近代化・多角化を支援するガイドラインを発行しました。資格要件として実際の重要鉱物抽出が必要であり、ブラックマスのみを生産する事業は除外され、より完全な回収に向けた支援が指向されています。申請受付期間は2026年4月1日に終了しました。2026年3月および4月の決定を受けて、鉱山省は58の適格事業体を報告し、プロジェクト実行を次の段階として説明しました。年間約850,000メートルトンが誓約されており、このスキームの供給貢献は、適格事業体が承認から回収鉱物の生産へと移行するかどうかにかかっています。
阻害要因の影響分析*
| 阻害要因 | 年平均成長率(CAGR)予測への影響(〜%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 断片化した非公式収集エコシステム | -1.1% | インド全土の都市部 | 中期(2〜4年) |
| 低グレードのリサイクルポリマーに対する国内最終市場の限界 | -0.6% | 全国規模 | 長期(4年以上) |
| 世界的な商品サイクルに連動したスクラップ価格の変動 | -0.3% | 全国規模 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
断片化した非公式収集エコシステム
リサイクル業者は、都市内で発生した廃棄物を処理ゲートで確実に入手できる素材として扱うことはできません。NITI Aayogは2026年に、固形廃棄物の収集と輸送のギャップにより、一部の都市部では廃棄物が収集されず、正式な収集外に非公式な二次集積場所が生まれていると報告しました。その評価では、人員不足、発生源保管インフラのギャップ、収集サービス・中継デポ・輸送間の連携不足が特定されました。これらの連鎖的な失敗により、原料へのアクセスは収集と処理の間のつながりに依存し、回収能力の追加だけでは価値が限られます。収集サービス、中継デポ、輸送の同期化は、通常の素材フローから回収産出物を供給するコストに調整負担を加えます。
低品質リサイクルポリマーの国内最終市場の限界
低品質ペレットを生産するリサイクル業者にとって、購入者の受け入れが限られることで、素材回収から製品販売への経路が狭まります2023年、NITI Aayogは消費後樹脂(リサイクルプラスチックペレット)の市場の限界を、断片化した事業からの低品質産出物と結びつけました。2025年11月、インド産業連盟(CII)はリサイクルプラスチックの受け入れが全般的に低いと報告し、ベンダーはより低コストのバージンプラスチックを好む傾向があると述べました。品質と価格は回収樹脂に対して別々の商業的試練を生み出します。なぜなら、リサイクルプロセスを完了すること自体が販路を確保するわけではないからです。したがって、購入者の許容価格は、ペレット品質を向上させるための追加処理からリサイクル業者が回収できるコストを制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材タイプ別:
正式なプラスチック供給と金属回収の拡大プラスチックは2026年のインドリサイクル市場規模の36.75%のシェアを占めました。2026年3月5日時点で、登録されたインドのリサイクル業者はEPRの下で1,970万メートルトンのプラスチック廃棄物をリサイクルしました。インドにはその時点でEPRの下に2,986の登録プラスチック廃棄物リサイクル業者がいました。この記録された回収と登参加の組み合わせにより、EPR連携リサイクルを求める生産者に広範な正式取引相手基盤が提供されます。最大セグメントでの競争は、したがって個々のプラントの追加を超えており、素材回収を生産者向けリサイクル記録と結びつける能力が分散したサプライヤー基盤全体で重要になっています。
金属は2027年〜2032年にかけてCAGR 9.3%で最も急成長するセグメントと予測されています。2025〜26年度において、Gravita Indiaはグジャラート州ムンドラの鉛リサイクル能力を年間80,300メートルトン拡大し、年間145,100メートルトンにしました。[2] 同社は2026年4月〜6月のムンドラでの稼働率が2月に完了した拡張を含めて約50%であったと報告し、経営陣は期待を下回る稼働率をスクラップの入手可能性とサプライチェーンの混乱に起因するとしました。この拡張によりムンドラの鉛リサイクル能力は年間64,800メートルトンから145,100メートルトンに増加し、スクラップ供給に先行して処理能力が追加されました。2026年4月〜6月の約50%の稼働率は、ムンドラでの産出量を制限したのはプラントの規模ではなくスクラップの入手可能性であったことを示しています。


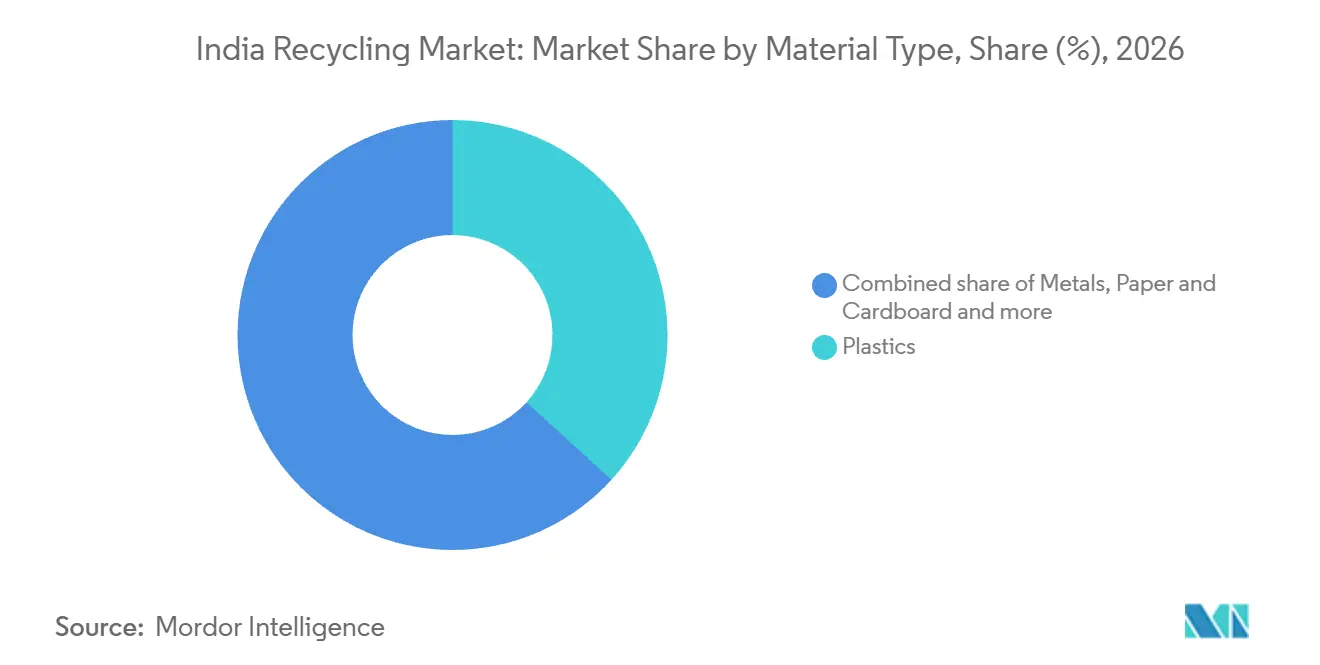
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
発生源別:
都市部のリーチと専門的な医療廃棄物回収都市部の住宅・商業廃棄物は2026年のインドリサイクル市場シェアの48.69%を占めました。最大セグメントにサービスを提供する事業者には、Antony Waste Handling Cell Limitedが含まれており、同社は2025〜26年度に事業全体で570万メートルトン以上の廃棄物を管理しました。同社の全社的なサービス基盤は457万世帯・事業所を超えました。この統合的な都市廃棄物事業者は都市地方自治体と連携して事業を行い、そのサービス範囲を公共廃棄物管理システムと結びつけました。都市部の原料を求めるリサイクル業者は、したがって都市地方自治体がこの種のサービス事業者に付与する契約に依存します。
療廃棄物は2027年〜2032年にかけてCAGR 9.4%で最も急成長するセグメントと予測されています。Biotic Waste Solutionsはゴア州クンダイムの生物医学廃棄物施設を運営しており、1日28メートルトンの処理能力と処理済みプラスチックスクラップのリサイクル用プラスチックシュレッダーを組み合わせています。この施設は2021年10月に操業を開始し、2026年8月に稼働していました。処理に続くプラスチック回収は、医療廃棄物から使用可能なスクラップへの専門的なルートを作り出し、回収可能な部分がリサイクルの機会を定義します。処理済みプラスチックスクラップの回収は、医療廃棄物事業者にその広範な処理事業の中で独自の素材回収サービスを提供することができます。

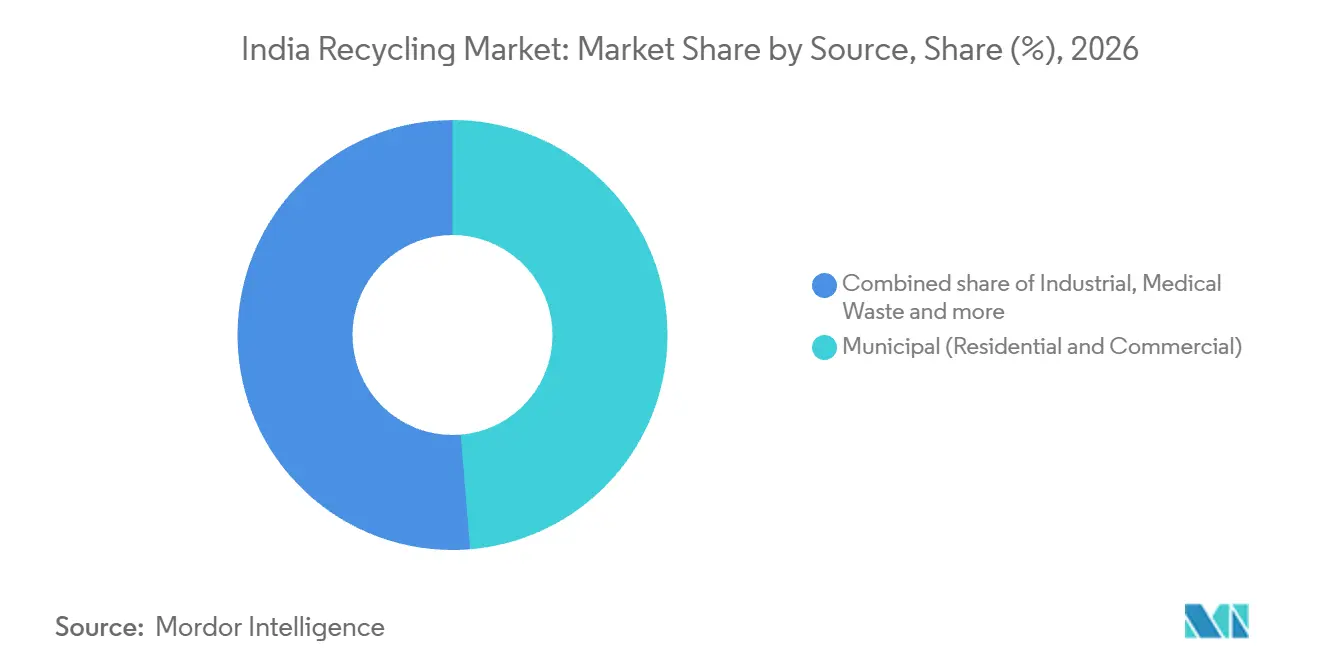
注記: 全セグメントの個別シェアはレポート購入時に入手可能
技術別:
設置済み機械的ネットワークと統合化学変換機械的リサイクルは最大セグメントであり、2026年の市場の61.51%を占めました。CIIの2025年11月のフレームワークは、インド全土の約2,309ユニットにわたって年間約478万メートルトンの設置済み機械的プラスチックリサイクル能力を報告しました。そのプラスチック廃棄物基盤の中で、ポリオレフィンがユニット数を支配し、PETはユニットあたりの能力が大きかった。これらのプラスチック廃棄物の数値は、ユニットあたり年間約2,070メートルトンの設置能力を平均しており、機械的リサイクルはPETラインがポリオレフィンユニットよりも大きく稼働する密なネットワークに依存しています。
化学的リサイクルは2027年〜2032年にかけてCAGR 9.7%で最も急成長するセグメントと予測されています。2025〜26年度において、Reliance IndustriesのジャムナガルコンプレックスはISCC Plusの認証を受けた化学的リサイクルプラスチック廃棄物熱分解油からの循環ポリマーを生産しました。[3] このルートは、統合された精製・石油化学コンプレックス内で回収された原料をポリマー生産と結びつけ、産業的な変換の出口を提供します。ポリマー生産段階での認証は、循環の主張を定義された産出物に結びつけます。競争の境界は、したがって廃棄物変換と石油化学生産にまたがり、最終的なポリマー生産事業へのアクセスがリサイクル価値がどこで捕捉されるかを形成することができます。
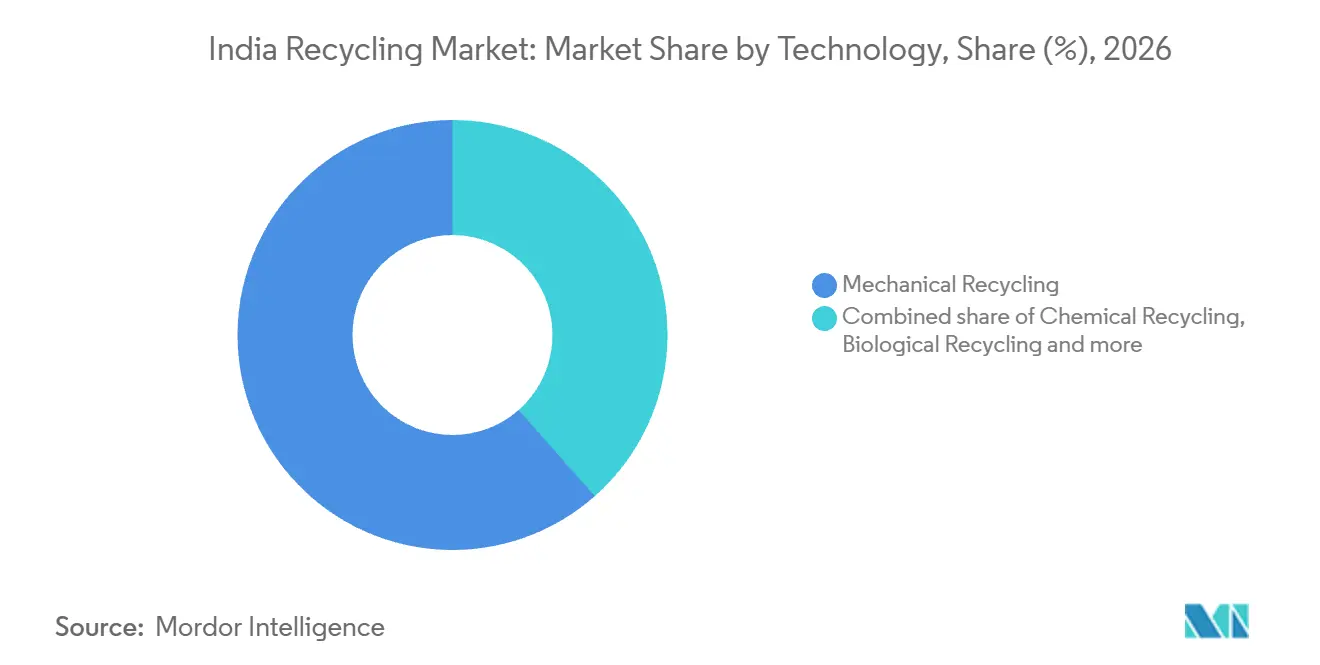
注記: 全セグメントのシェアはレポート購入後にご確認いただけます
地域分析
インド西部では、マハラシュトラ州とグジャラート州で相当量の記録された電子廃棄物処理が行われており、カルナータカ州は同じ素材流に対して別の南部拠点を提供しています。2025〜26年度の2026年3月9日時点で、CPCBはマハラシュトラ州で47,314.8メートルトン、グジャラート州で59,637メートルトンのリサイクルを報告しました。カルナータカ州は同じ部分年度期間に27,379.3メートルトンの電子廃棄物リサイクルを記録しました。これらの完了したリイクル量は西部および南部の州での電子廃棄物処理を示しており、電子機器回収は単一の地域クラスターに限定されていません。
カルナータカ州の繊維回収チャネルは、廃棄素材が集積された場所を超えた産業購入者に地域活動がどのように依存しているかを示しました。2025年1月、ベンガルールの繊維回収施設はコインバトールとティルプールの購入者に消費後ポリエステルおよびブレンド繊維の大量販売を行いました。出荷量は1月の約9メートルトンから2025年2月の約30メートルトンに増加しました。これらの購入者は繊維を充填材や建材を含む産業用途に転用しました。大量注文はその後減少し始め、その後再び回復し始めたため、施設の大量販売は時間とともに変動しました。
タミル・ナードゥ州の電子廃棄物活動は、複数の廃棄物流にわたって廃棄物発生者と認可されたリサイクル業者を結びつける州レベルの取り組みと並存しています。CPCBは2025〜26年度の2026年3月9日時点で州内で10,506.7メートルトンの電子廃棄物がリサイクルされたと報告しました。2025年9月、タミル・ナードゥ州汚染理委員会(TNPCB)は2025年8月31日付の認可記録を使用したリサイクル業者ディレクトリを公開し、発生者と生産者がリサイクル取引相手を特定するのを支援しました。委員会は取引またはパートナーシップの前に認可を確認するようユーザーに助言しました。このディレクトリは2025年8月31日付の記録を反映しているため、タミル・ナードゥ州の廃棄物保有者の検索を絞り込みますが、リサイクル業者の現在の認可確認に取って代わるものではありません。
規制の枠組みと見通し
この比較は、法的に許可された包装用途に供給するコンプライアンス準拠のプラスチックリサイクル業者の観点から選択された管轄区域をカバーしています。インドの固形廃棄物管理規則2026は2026年4月1日に発効し、環境補償の執行を州汚染管理委員会および委員会に割り当てました。産業廃棄物、有害廃棄物、生物医学廃棄物、電子廃棄物、電池廃棄物は、これらの規則の外で別途規制される流れの一部です。プラスチックリサイクル業者にとって、商業的バランスはこれらの規則に基づくコンプライアンスコストと表に示さたリサイクル素材含有スケジュールを組み合わせます。
規制表
| 決定要因 | インド | タミル・ナードゥ州 |
|---|---|---|
| 主要当局 | 州汚染管理委員会および委員会 | タミル・ナードゥ州汚染管理委員会 |
| 主要な手段または方向性 | 固形廃棄物管理規則2026;製造された包装に基づく生産者目標と使用された包装に基づくブランドオーナー目標 | 2018年州命令に基づく国家プラスチック包装フレームワークおよび特定品目制限 |
| 商業的効果 | 執行リスクとリサイクルプラスチックに対する予定された購入者側要件 | 法的に許可されたプラスチック用途内での適格素材需要 |
| 現在の政策魅力度 | 中程度 | 中程度 |
| 政策魅力度の将来の方向性 | 緩和 | 緩和 |
| 情報源: Mordor Intelligence | ||
インドの中程度評価は、包装含有義務によって生み出された需要経路と、適用される廃棄物管理活動に対する執行リスクのバランスを取っています。ブランドオーナーのスケジュールは、年次報告書に記載された法定免除を条件として、2025〜26年よりも2027〜28年に高いカテゴリー別含有要件に移行します。タミル・ナードゥ州の中程度評価も、家含有フレームワークが引き続き適用される中で許容されるプラスチック用途を狭める特定品目制限を反映しています。両列の緩和は、リサイクル素材含有需要の予定された増加を反映しており、リサイクル業者がそれにアクセスできるかどうかは、法律が許可する用途に産出物を合わせることにかかっています。
バリューチェーンの段階
この比較は収集、選別、素材回収を追い、参加者の役割とサプライヤーの収益がチェーンに沿ってどのように変化するかを示しています。Antony Wasteは都市固形廃棄物の収集・輸送サービスから収益を得ており、これはリサイクル取引の上流に位置します。2025年5月、ブリハンムンバイ市公社はアンデリーに1日10メートルトンの能力を持つ乾燥廃棄物選別センターを開設しました。上流のサービス収益は回収ネットワークを支え、リサイクル価値は処理サービス取引またはリサイクル業者の最初の回収産出物販売で生じます。
バリューチェーン分析表
| 主要活動 | 主要参加者 | 価値の捕捉 | ボトルネック | レジリエンス対応 |
|---|---|---|---|---|
| 収集と輸送 | Antony Waste Handling Cell Limitedなどの都市サービス事業者 | 収集・輸送サービス収益 | 収集から中継への調整への依存 | 受入施設のスケジュールとルートを整合させる |
| 乾燥廃棄物の選別と集積 | Dalmia Polypro Industries Pvt. Ltd.などの素材回収センター事業者 | 2021年の素材回収施設モデルにおける選別済み素材の販売 | 混合乾燥廃棄物の素材流 | リサイクル業者への引き渡しのために素材別に選別・集積する |
| リサイクルと回収産出物の供給 | Dalmia Polypro Industries Pvt. Ltd.やGravita Indiaなどの回収素材生産者 | 回収プラスチックおよび金属製品の販売 | 顧客の品質要件を満たすこと | 回収を設定する前に目標産出物を定義する |
| 情報源: Mordor Intelligence | ||||
2021年のNITI AayogとUNDPのハンドブックは、高価値リサイクル品の販売が収集を支え、素材が認可または登録されたリサイクル業者に販売される素材回収施設モデルを説明しました。そのモデルは選別を、混合廃棄物収集の経済性と下流処理業者のニーズの間のリンクにしています。Dalmia Polyproのリサイクルフレークおよびグラニュールに対する顧客の品質要件は、下流の使用が以前の素材分離および処理の選択に実際的な影響を与えます。回収が特定の産出物に焦点を当てるにつれて、サプライヤーの優位性は上流の選別と繰り返し可能な顧客グレード生産を結びつける事業者に移行する可能性があります。
競争環境
市場集中度
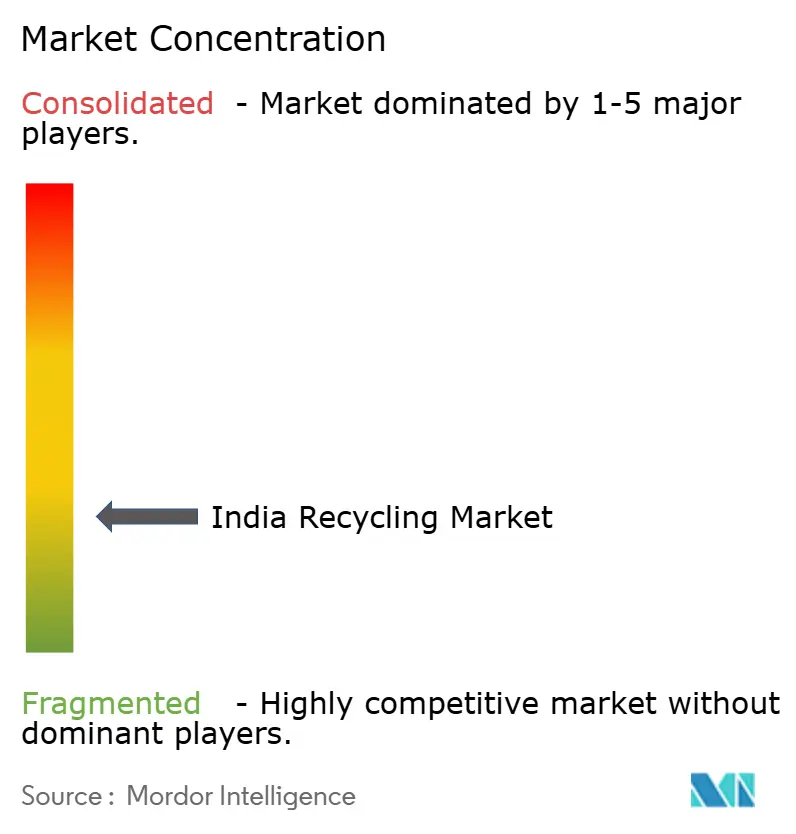
競争は、Attero、NEST、Gravita India、Antony Waste Handling Cell Limited、A2Z Groupを含む専門リサイクル業者、インフラプロバイダー、都市サービスグループにまたがる断片化した構造を持っています。2026年7月、Atteroはルールキー、プネー、ジャイプールに3つの電子廃棄物リサイクル工場を運営していました。NESTはNEPRA Environmental Solutions Technologiesとして識別され、NEPRA Projectsをリサイクルインフラとシステム統合の提供チャネルとして提示しています。A2Z GroupのA2Z Infra Engineering Limitedは、2025〜26年度に長期的な市民団体契約の下での収集・輸送に都市廃棄物事業を集中させました。この混合構造により、インフラプロバイダーと都市サービスグループは、リサイクル業者の処理施設および廃棄素材流へのアクセスにおいて役割を果たします。
2025年12月、Atteroはプネー、ベンガルール、フリダバードに3つの新しい電子廃棄物工場、ラジャスタン州リーングスに銅リサイクル施設、グレーターノイダに拡張されたR&Dセンターを発表しました。発表された電子廃棄物および銅施設は合わせて年間約100,000メートルトンの処理能力を追加する予定でした。Antony Wasteの建設・解体(C&D)廃棄物施設は2025〜26年度に56,500メートルトンの製造砂と骨材を回収し、96%のリサイクル率を達成しました。Atteroの能力計画は電子廃棄物と銅のリーチを拡大し、一方Antony Wasteの結果は都市事業者が建設素材を回収していることを示しています。
2026年7月28日、Gravita Indiaは計画されたゴム能力を一時保留にし、ゴム機械のために確保されたエリアで銅拡張を優先すると述べました。経営陣は、より高い物流コストについて議論しながら銅をより良い機会として説明し、回収流の選択が能力配分をどのように形成するかを示しました。カッチ地区のユニットVは2026年1月19日に同意と有害廃棄物認可を受け、2030年9月25日まで有効です。この認可は年間12,000メートルトンのリチウムイオン電池スクラップの解体とリサイクルをカーしました。Gravitaのゴム保留はプラントエリアを経営陣が好む流れに再配分し、一方ユニットVの同意はそのサイトでの電池スクラップ処理を制限し、各流れの拡張を異なる制約の下に置きます。
インドリサイクル産業リーダー
-
Attero
-
NEST
-
Gravita India
-
Antony Waste Handling Cell Limited
-
A2Z Group
- 注:主要企業の掲載順は順位を示すものではありません。
インドリサイクル市場 このレポートでカバーされる企業
- A2Z Group
- Antony Waste Handling Cell Limited
- Attero
- Cerebra Integrated Technologies Ltd.
- Dalmia Polypro Industries Pvt. Ltd.
- Eco Recycling
- Gravita India
- Greenko Group
- Hindustan Zinc
- NEST
- Re Sustainability
- Rapidue Technologies Pvt. Ltd.
- Saahas Zero Waste
- Sampurn(e)arth Environment Solutions Pvt. Ltd.
- The Shakti Plastic Industries
- UltraTech Cement Ltd.
市場参加者にとっての主要な機会
この機会は、建設購入者がプロジェクト固有の利用要件を満たすのを支援できる回収素材の販売と処理サービスを比較しています。インドの2025年C&D廃棄物規則は2026年4月1日に発効し、2026〜27年に承認されたプロジェクトに対して、必要な建設素材総量に対して測定された5%の処理済み廃棄物利用目標を設定しました。利用は承認された廃棄物利用計画とプロジェクト固有の規則に従い、道路プロジェクトの廃棄物利用が実行不可能な場合の特別例外があります。リサイクル業者はプロジェクト計画の申請が販売のための回収産出物を指定する必要があり、顧客所有廃棄物の処理は顧客が所有権を保持する場に手数料を得ます。
市場機会表
| 機会 | 今なぜか | 購入者・主要セグメント | 推奨される戦略 | 主な障壁 | 見込まれる受益者 |
|---|---|---|---|---|---|
| プロジェクト固有の回収建設素材 | 2026〜27年承認の利用目標 | 建設プロジェクト開発者 | プロジェクト計画に対して特定の回収素材を販売する | 産出物を承認された建設用途に合わせること | C&D素材リサイクル業者 |
| 実行可能な道路用途向け回収素材 | プロジェクト規則によって管理される処理済み廃棄物の使用 | 道路プロジェクト請負業者 | 定義された道路用途向けの回収・配送オファーを開発する | プロジェクト計画内での用途適合性の実証 | 道路素材回収事業者 |
| 顧客所有建設廃棄物のトール加工リサイクル | プロジェクト利用要件が回収素材の必要性を生み出す | 廃棄物と産出物の所有権を保持するプロジェクトオーナー | プロジェクト計画の下で使用可能な素材への処理を契約する | 回収可能な産出物をオーナーの必要な用途に合わせること | 専門トール加工リサイクルサービスプロバイダー |
| 情報源: Mordor Intelligence | |||||
中心的な機会は、プロジェクトの利用要件を特定の回収素材の注文に変えることです。その産出物を供給することと顧客所有廃棄物を処理することは、異なる原料所有権の取り決めを持つリサイクル収益への異なるルートを提供します。プロジェクトが実行可能な用途を確立すると、リサイクル業者はその処理仕様を定義された素材ニーズに結びつけ、産出物の販売または契約された処理手数料を通じて価値を捕捉することができます。
最近の産業開発事情 インドリサイクル市場
- 2026年9月:政府電子マーケットプレイスと繊維委員会は、リサイクルおよびアップサイクルされた繊維製品のための専用調達カテゴリーとセラーリンクを作成することに合意しました。
- 2026年8月:Gravita Indiaはグジャラート州ムンドラに年間59,200メートルトンの銅リサイクル能力を追加する計画を発表し、2029年3月31日までに段階的な試運転を予定しています。
- 2026年4月:鉱山省は58の事業体を重要鉱物リサイクルインセンティブスキームへの参加資格があると承認し、年間約850,000メートルトンの誓約能力を持ちます。
インドリサイクル市場 レポートの範囲と調査方法論
市場の定義と範囲
インドリサイクル市場は、インドにおける廃棄物を回収素材および製品に処理することからの年間価値を測定します。リサイクルサービス取引またはリサイクル業者ゲートにおけるリサイクル業者の処理手数料または回収産出物の最初の販売を計上します。
スコープの除外:別途販売される廃棄物収集・輸送、素材回収のない埋立処分およびエネルギー回収、バージン素材およびバージン原料から製造された製品、回収素材を含む下流の完成品、インド国外のリサイクル活動は除外されます。
セグメンテーションの概要
- 素材タイプ別
- プラスチック
- 金属
- 紙・段ボール
- ガラス
- その他
- 供給源別
- 自治体(住宅・商業)
- 産業
- 医療廃棄物
- 建設廃棄物
- その他の供給源
- 技術別
- 機械的リサイクル
- 化学的リサイクル
- 生物学的リサイクル
- その他の技術
データソース、市場規模算定、および検証
デスクリサーチ
CPCBの規則、年次報告ポータル、廃棄物発生シリーズは、規制された流れ、報告された処理、および発生した廃棄物と回収された素材の差異を確立するのに役立ちます。NITI Aayogのインド電子廃棄物およびリチウムイオン電池評価などの研究は、収集、正式な処理、能力、および回収の制約を説明しています。インド産業盟の国家循環経済フレームワークは産業能力とバリューチェーンのコンテキストを提供し、Antony Waste Handling Cell Limitedなどの上場企業の年次報告書は、操業量、サービスミックス、報告収益の確認を支援します。
企業の提出書類、投資家向けプレゼンテーション、公開入札、信頼できるビジネスレポートは、施設の変更、稼働率、価格設定、または顧客チャネルを明確にする場合に、公式および協会の証拠を補完することができます。アナリストはこれらの操業開示を公開市場指標と比較し、矛盾する定義や欠落したリンクを明確にするためにインドに焦点を当てたインタビューを使用します。挙げられたソースは網羅的ではなく、さらなるソースが収集、検証、明確化に役立ちます。
一次インタビューと調査
インドのリサイクル業者、都市・産業廃棄物サービス事業者、EPRプログラムリード、回収素材の購入者とのインタビューおよび構造化調査は、原料へのアクセス、処理量、実現した産出物価格、収集からリサイクル業者ゲート販売へのルートを検討します。アナリストはこれらの回答を使して二次ソースの前提とセグメントシェアをテストし、提出書類と公式シリーズに対するギャップを調整し、回答が文書化された操業証拠と矛盾する場合にフォローアップの明確化を求めます。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | 最高経営幹部:20% | |
| 中位層:43% | 機能・ユニットリーダー:35% | |
| 中小規模プレイヤー:25% | マネージャー:45% |
市場規模算定と予測
アナリストは、流れレベルの廃棄物発生と処理、EPR報告リサイクル、登録リサイクル業者の能力と稼働率、リサイクル業者のスループット、実現した回収素材価格、リサイクル業者収益からインド全体のトップダウン価値推定を構築します。市場合計は処理手数料と回収産出物の販売を組み合わせる可能性があるため、アナリストは年間米ドル合計を確立する前に取引基準を調整し、重複する価値を除去します。素材、発生源、技術のシェアは報告されたフロー証拠、施設能力、産出物価値に従い、アナリストは結果として得られた分割が合計および関連する操業証拠と致しているかを確認します。選択的なボトムアップチェックは、開示されたリサイクル業者収益を積み上げるか、サンプリングされた回収産出物量に実現した販売価格を掛け合わせ、サプライヤーカバレッジのギャップは観察された販売として扱うのではなく、公式シリーズと隣接年度の証拠で補完されます。予測については、シナリオ分析が原料の入手可能性、正式な処理、EPR義務、リサイクル素材含有需要、回収素材価格を変化させます。インドを拠点とする業界専門家がそれらの変数レベルのパスを検討し、予測がトップダウン合計に調整される前に不整合に異議を唱えます。
データ検証と更新サイクル
アナリストは規制当局のシリーズ、産業能力データ、企業提出書類、インタビュー、市場指標を三角測量し、サインオフ前に年度の不一致、重複取引、異常な価格またはスループットの動き、設置能力と報告された処理のギャップを調査します。第二のアナリストが定義、ソース日付、セグメント合計、主要な差異を確認し、素材的な回答が提出書類と矛盾する場合や報告された操業変更に明確な説明がない場合に回答者への再連絡が行われます。モデルは年次更新され、重要な規制、能力、または市場イベントの後にサイクル間で再検討され、納品前に新鮮なソースと一貫性のレビューが行われます。
Mordor Intelligenceのインドリサイクル市場規模と他の公表推定値との比較
公表された推定値は、計上する取引と製品、および需要をモデル化するために使用される入力が異なる場合があります。インドリサイクル市場は、インドにおける廃棄物を回収素材および製品に処理することからの年間価値を測定します。
主要なギャップ要因には、研究の定義されたカバレッジと市場固有のモデリングの選択が含まれます。インドを拠点とする業界専門家がそれらの変数レベルのパスを検討し、予測がトップダウン合計に調整される前に不整合に異議を唱えます。
ベンチマーク比較
| ソース | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 10.5億米ドル(2027年) | |
| 地域コンサルタントA | 135.7億米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値10.5億米ドルを1192.4%回っています。合計にはリサイクル活動に加えて収集、輸送、選別、処理、修復、処分、EPRサービスが含まれています。 |
| グローバルコンサルタントB | 685億米ドル(2025年) | 2025年のベースでは、この推定値は2年後の本レポートの2027年値10.5億米ドルを6423.8%上回っています。この推定値は廃棄物管理収益をカバーしており、収集、輸送、処分がリサイクル取引境界を超えたサービスセグメントとして識別されています。 |
Mordor Intelligenceのアナリストは規制当局のシリーズ、産業能力データ、企業提出書類、インタビュー、市場指標を三角測量し、サインオフ前に年度の不一致、重複取引、異常な価格またはスループットの動き、設置能力と報告された処理のギャップを調査します。
レポートで回答される主要な質問
インドリサイクル市場の規模と成長見通しは?
市場は2027年に10.5億米ドル、2032年までに15.9億米ドルに達すると予想されており、2027年〜2032年にかけてCAGR 8.71%で成長します。
インドでリサイクルサービスへの需要を促進するものは何ですか?
生産者責任と包装採用が需要を支えています。ITCのFMCG事業は2025〜26年度に硬質包装全で35.5%のリサイクルプラスチックを使用しました。
インドでリサイクル活動をリードしている素材はどれですか?
プラスチックが2026年の市場の36.75%をリードしました。金属は2027年〜2032年にかけてCAGR 9.3%で最も急成長すると予測されています。
インドのリサイクルセクターにはどのような企業が参加していますか?
例としてAttero、NEST、Gravita India、Antony Waste Handling Cell Limited、A2Z Groupが挙げられます。それらの役割は素材回収、インフラ提供、都市サービスにまたがります。
インドのリサイクル産業の拡大を制限するものは何ですか?
原料へのアクセスが新しい能力の使用を制限する可能性があります。Gravitaは2026年4月〜6月にムンドラで2月に拡張された鉛リサイクル能力を含めて約50%の稼働率を報告し、スクラップ供給の混乱が生じました。
インド国内で地域のリサイクル活動はどこで異なりますか?
マハラシュトラ州とグジャラート州は2025〜26年度の2026年3月9日時点で電子廃棄物処理を記録しました。ベンガルールからコインバトールとティルプールの購入者への繊維販売は2025年1月2月に増加し、その後大量注文が減少し、その後回復し始めました。