
高機能材料市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
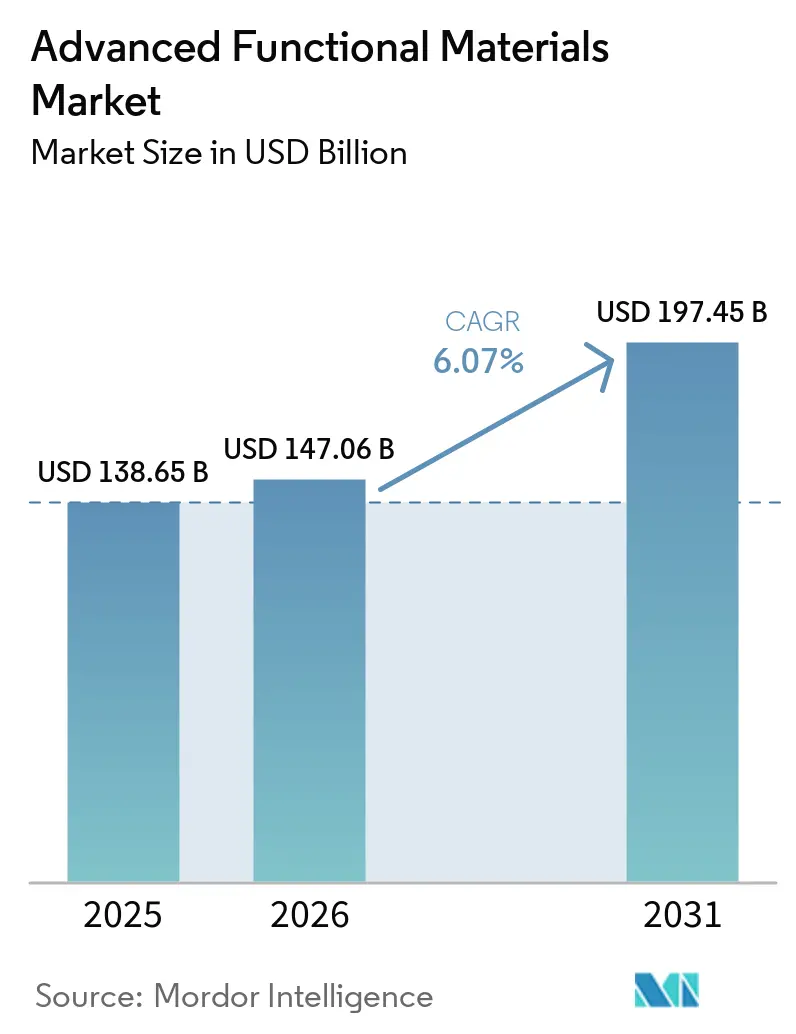
| 市場規模 (2026) | 147.06 十億米ドル |
| 市場規模 (2031) | 197.45 十億米ドル |
| Growth Rate (2026 - 2031) | 6.07 % |
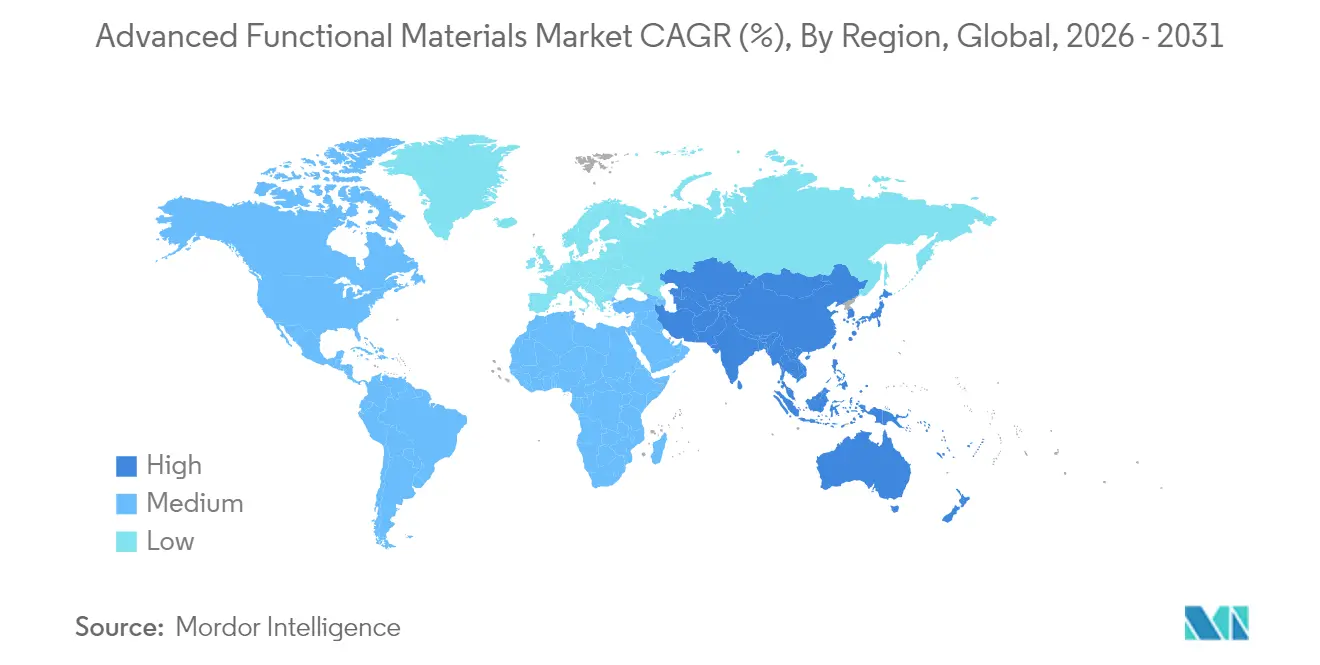
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる高機能材料市場分析
2026年の高機能材料市場規模は1,470億6,000万米ドルと推定され、2025年の1,386億5,000万米ドルから成長し、2031年には1,974億5,000万米ドルに達する見通しで、2026年〜2031年にかけて年平均成長率6.07%で拡大します。電子機器、輸送、エネルギー貯蔵、バイオメディカルデバイスにおける継続的なイノベーションが、規制当局が持続可能性基準を強化する中でも堅調な需要を維持しています。半導体における小型化要件の高まり、電気自動車普及の加速、再生可能エネルギーへの世界的な転換が、規模・純度・トレーサビリティを保証できるメーカーの受注残を強固なものにしています。企業はまた、賃金インフレや熟練労働者不足を補うため、重要原材料のサプライチェーンの国内化と加工ラインの自動化を競っています。既存大手がナノ材料専門企業を買収して独自の化学技術を確保する一方、スタートアップはパワーエレクトロニクスや全固体電池の性能ギャップを狙うなど、業界再編が激化しています。希土類元素、PFAS代替品、電池グレードのグラファイトの調達先を多様化する動きが続く中、サプライチェーンリスクが引き続き最重要の注視点となっています。
主要レポートのポイント
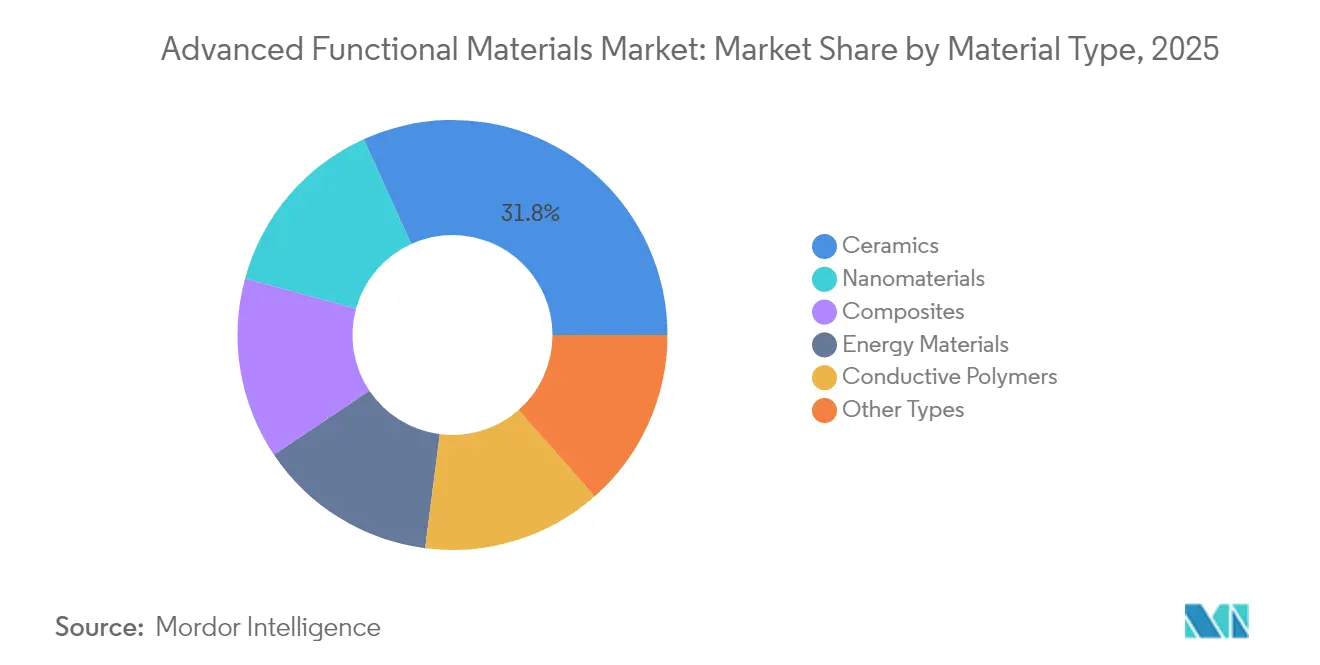
- 材料タイプ別では、セラミックスが2025年の高機能材料市場において売上高シェア31.78%でトップとなり、ナノ材料は2031年にかけて年平均成長率7.18%で拡大する見込みです。
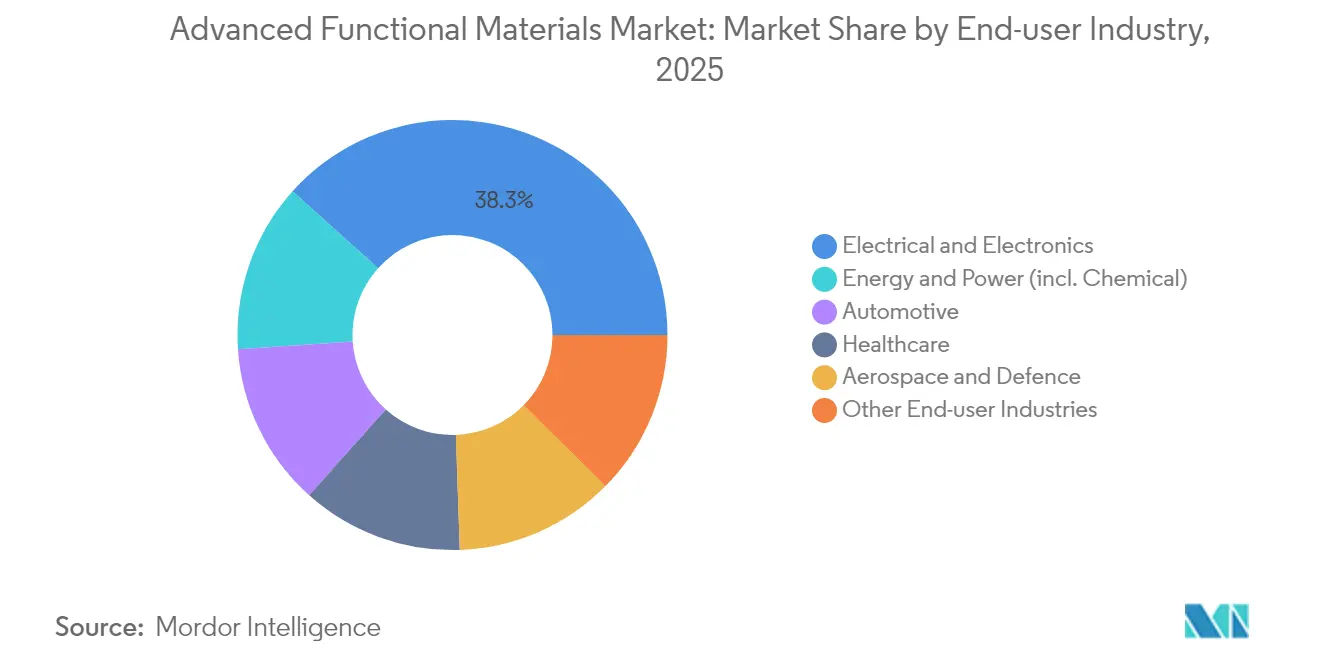
- エンドユーザー産業別では、電気・電子セグメントが2025年の高機能材料市場規模の38.35%を占め、エネルギー・電力が2026年〜2031年にかけて最高の年平均成長率6.89%を示す見通しです。
- 地域別では、アジア太平洋が2025年の高機能材料市場シェアの47.62%を占めて首位となり、同地域は2031年にかけて年平均成長率7.03%で拡大しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 民生電子機器における小型化 | +1.8% | 世界全体、アジア太平洋に集中 | 中期(2〜4年) |
| 自動車・航空宇宙における軽量化 | +1.5% | 北米および欧州、世界の自動車産業 | 長期(4年以上) |
| 再生可能エネルギーの貯蔵・変換 | +1.2% | 世界全体;中国、ドイツ、米国での早期普及 | 長期(4年以上) |
| ヘルスケア・バイオメディカル用途の拡大 | +0.9% | 北米および欧州がリード | 中期(2〜4年) |
| 低炭素材料に関するグリーン公共調達義務 | +0.7% | 欧州がリード;その他地域も採用拡大 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
民生電子機器における小型化需要の高まり
スマートフォン、ノートパソコン、ウェアラブル端末、AIエッジデバイスはいずれも、より薄い相互接続、低損失基板、および熱損傷なしに高電力密度に耐えられる導電性ペーストを必要としています。ミネソタ大学で開発中の透明導電性酸化物は、可視光の90%を透過しながら電子移動度を向上させ、次世代OLEDおよびマイクロLEDディスプレイにとって極めて重要な技術です。香港大学が開発した有機電気化学トランジスタは、機械学習機能をテキスタイルグレードのセンサーに統合し、消費電力を80%削減することで、医療用ウェアラブルのバッテリー寿命を延ばします。MXeneシートは現在35,000 S/cmの導電率を示し、高周波電磁ノイズの99.9%を遮断することで、5G端末や電気自動車内部の信号完全性の問題を解決しています。これらの技術革新は総じてOEMの設計の自由度を広げ、高機能材料市場への調達支出を強化しています。
自動車・航空宇宙における軽量化利用の増加
自動車メーカーおよび航空機OEMは、航続距離の延長とライフサイクル排出量の削減に直結する軽量化を目指しています。オークリッジ国立研究所のナノファイバー注入プロセスは、炭素繊維の引張強度を50%向上させながら靭性を2倍にし、部品が衝突荷重や落雷に耐えられるようにしています[1]オークリッジ国立研究所、「ナノファイバー炭素繊維強化」、ornl.gov。現代自動車グループとToray Industries, Inc.は共同で炭素繊維強化ポリマー筐体を開発し、電動SUVのバッテリーパックから40 kgの軽量化を実現し、実走行500 kmの航続距離目標達成に貢献しています。韓国科学技術研究院の高結晶性カーボンナノチューブは銅コイル巻線を代替し、モーターの電力密度を20%向上させます。形状記憶合金と圧電アクチュエータは空力制御面を改善し、小型機の燃料消費量を削減します。米国エネルギー省のロードマップは2030年までに小型車の25%軽量化を求めており、高機能材料市場のサプライヤーへの持続的な需要を示しています。
再生可能エネルギーの貯蔵・変換ソリューションの成長
世界中のグリッド運営者が変動する太陽光・風力資産を追加しており、新規化学物質に依存する長時間貯蔵への需要が高まっています。モナシュ大学の三様式熱貯蔵ブロックは600 MJ/m³を蓄熱し、既存の塩の2倍の容量を持ち、20時間のカルノーバッテリー放電を可能にします。マンチェスター大学が製造した酸化マンガン・グラフェン超格子は、デンドライト成長なしに5,000回の亜鉛イオンサイクルを維持し、定置型貯蔵におけるリチウムの魅力的な代替品となっています。バナジン酸ナトリウムリン酸塩カソードは15%高いエネルギー密度を実現しながら地球上に豊富な原料を使用し、重要鉱物への依存を緩和します。テキサス大学ダラス校で発見された空間電荷層は、全固体電池におけるリチウムイオンフラックスを2倍に加速し、ドローンや大型トラックのメーカーが高く評価する進歩です。これらの進展が、2025年〜2030年の高機能材料市場におけるエネルギー・電力セグメントの年平均成長率7.05%を支えています。
ヘルスケア・バイオメディカル用途の拡大
ビスマス系ハイブリッドシンチレータは市販パネルの50分の1のX線線量を検出し、超低線量の小児画像診断を支援します。ペンシルベニア州立大学のサーモゲルは25ゲージ針を通過した後37℃で固化し、4週間にわたって有効成分を放出する薬物デポを形成し、外科的介入を半減させます。階層的ナノファイバーパッチは湿潤組織に3 N/cm²の強度で接着し、一般的な病原体の99%を抑制することで、慢性創傷における感染リスクを低減します。MXeneコーティングは高感度ECG電極として機能しながら10,000回の曲げサイクルを経ても安定性を維持し、フレキシブル心臓モニターの可能性を開きます。医療OEMはそのため複数年契約の確保を目指しており、高機能材料市場の参加者に安定したスループットをもたらしています。
抑制要因の影響分析*
| 抑制要因 | (〜)年平均成長率予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い生産コストと原材料の希少性 | −1.4% | 世界全体、中国中心のサプライチェーンが最も影響を受けやすい | 短期(2年以内) |
| 複雑かつ変化する規制コンプライアンス | −0.8% | 欧州が最も厳格 | 中期(2〜4年) |
| 熟練労働者のボトルネック | −0.6% | 北米および欧州が最も影響を受ける | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
高い生産コストと重要原材料の希少性
国際エネルギー機関のモデルでは、希土類酸化物の需要が2040年までに169 ktに増加する一方、精製能力の77%が1カ国に集中しており、磁石、蛍光体、電池添加剤のマージン目標を損なう価格上昇を招いています[2]国際エネルギー機関、「世界重要鉱物見通し2025」、iea.org。米国国土安全保障省は、規制の重複により新規鉱山の開発が最大8年遅延し、引取契約と原料供給の間にミスマッチが生じていると指摘しています。欧州の重要原材料法は34元素を対象とし、多くの製錬業者がまだ達成できないリサイクル割当を課しており、メーカーは配合を再設計するか罰則を支払うことを余儀なくされています。複数のOECD経済圏でスポットエネルギー価格が80米ドル/MWhを超えており、1,600℃の焼成工程を必要とするセラミックキルン事業者のコスト圧力も増大しています。
複雑かつ変化する規制コンプライアンス
2025年のREACH改正は消費者製品におけるPFASの全面使用を禁止し、10年ごとの文書更新とデジタル製品パスポートを導入することで、中規模製剤メーカーの文書管理負担を25%増加させます。ポリマー登録者は低分子量フラクションデータと非動物毒性モデルの提出が求められるようになり、開発者は予測ソフトウェアと分析プラットフォームへの投資を迫られています。ネットゼロ産業法は厳格なリードタイム目標を設定しており、クリーンテック工場の許認可は18カ月を超えることができず、申請者は建設・EHS・循環性計画を事前に整合させることが求められます。中小企業ではコンプライアンスチームが従業員の8%に相当すると報告されており、多国籍企業はクラウドツールによるSDS作成を自動化しているものの、監査に年間2,000万米ドルを充当しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
ナノ材料のイノベーションに挑戦されるセラミックスのリーダーシップセラミックスは、航空宇宙エンジンライニング、5Gフィルター、および埋め込み型バイオセラミックスを背景に、先進機能性材料市場にいて2025年の収益の31.78%を占めました。一方、ナノマテリアルは、MXene、グラフェン、およびカーボンナノチューブ製造施設における継続的な設備投資に支えられ、7.18%という最高の成長率を記録しています。炭化ハフニウムなどの超高温セラミックスは4,000°Cの再突入熱に耐え、これまで実現不可能であった極超音速グライダーを可能にしています。GEアエロスペースのセラミックマトリックス複合材料はニッケル合金より300°C高い温度で稼働し、ジェットエンジンの燃料効率を2%向上させ、ライフサイクル全体でツインアイル機1機あたり1 ミリオン 米ドルの節約を航空会社にもたらしています。
複合材料および導電性ポリマーも堅調なパイプラインを維持しています。筑波大学が開発した黄金色のポリアニリンフィルムは金属に近い光沢を持ちながらポリマーの柔軟性を保持しており、折りたたみ式スクリーンにとって大きな恩恵となっています。面内導電率10 S/cmの二次元ポリマーシートは、データセンターラック内の電磁シールドを提供しています。これらの拡張は、高周波アプリケーション向けの先進機能性材料市場規模においてポートフォリオを多様化し、サプライヤーの交渉力を強化しています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能


エンドユーザー産業別:
エネルギーセクターの加速に直面する電子機器の優位性電気・電子分野は、半導体パッケージング、積層セラミックコンデンサ、ヒートスプレッダーを中心に2025年売上高の38.35%を占めました。東アジアにおける年次ウェーハファブ拡張がアルミナ基板とフォトレジストポリマーの需要を支える一方、民生機器サイクルは以前の在庫調整後に回復しています。エネルギー・電力カテゴリーは6.89%という最も速い反応を示しています。ナトリウムイオン、亜鉛空気、全固体リチウム電池はそれぞれ異なるセパレータ化学を必要とし、中国、インド、米国のギガファクトリーで幅広い認定プログラムが進められています。
自動車の電動化は引き続き決定的な要因です。中型バッテリー電気自動車には内燃機関モデルの40 kgに対し、エンジニアリングポリマー、シリコーンギャップフィラー、SiCダイアタッチが200 kg組み込まれており、2030年まで調達パイプラインを強固なものにしています。セラミックレドーム、ステルスコーティング、高エントロピー合金タービン部品への航空宇宙・防衛支出は、民間建設の緩やかな成長を補っています。その結果、高機能材料産業の景気循環性を緩和する、バランスが取れながらも活発な顧客構成が生まれています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋先進機能性材料市場
アジア太平洋地域は2025年の売上高の47.62%を創出しており、政策的インセンティブ、深度ある製造クラスター、および原材料へのアクセスを背景に、7.03%のCAGRで拡大しています。中国の第14次五カ年計画は280億米ドルを特殊材料に投入する一方、日本はGX経済移行債券を発行してネットゼロプロセスのアップグレードを補助しています。これらのプログラムはスケールアップサイクルを短縮し、先進機能性材料市場の中心に地元企業を位置づけています。
北米先進機能性材料市場
北米はCHIPSおよび科学法(総額527億米ドルのパッケージ)を活用しており、重要な基板および封止材に対して国内調達基準を義務付けています。カナダはカソードグレードのニッケルおよびコバルト精製を推進し、メキシコはEV組立のニアショアリングを誘致することで、地域サプライチェーンを強固なものとしています。
欧州先進機能性材料市場
欧州はネットゼロ産業法とPFAS規制を組み合わせることで、既存企業がフルオロエラストマーをシリコーンおよび熱可塑性オレフィンブレンドへ代替する動機付けを行っています。

規制環境
欧州連合(EU)では、先端機能材料サプライヤーが化学物質規制の強化と新たな産業政策イニシアチブの両方に直面している。REACH規則(2025年10月時点で統合)および関連するサステナビリティ関連の文書化要件により、電子機器、モビリティ、医療分野のサプライチェーンで使用される配合ポリマー、ナノマテリアル、特殊添加剤に対する試験・報告負担が増大している。並行してEUは、先端材料および革新的化学物質のための観測機構およびデータ透明性メカニズムを確立する規則(EU)2025/2455を導入した。
政策面でも、先端材料に関するより体系化されたEU枠組みへの移行が進んでいる。欧州委員会は2026年末までに先端材料法(Advanced Materials Act)の制定を目指している。2026年3月には、企業のR&Dや適格性審査書類の構成方法を導く任意のライフサイクル方法論として、強化された「安全かつ持続可能な設計(SSbD)」枠組みを採択した。米国では、防衛関連材料に対するコンプライアンスが、2026会計年度国防権限法(2025年12月署名)および関連するDFARSのスケジュールの下で強化されており、2026年から2027年の移行期間を通じて対象材料の原産地追跡要件が強化されている。
バリューチェーン分析
先端機能材料のバリューチェーンは、重要鉱物の採掘や特殊モノマー・原料の生産から、精製、合成、コンパウンド化(セラミック粉末、導電性ポリマー、ナノマテリアル、電池用バインダー、複合材料中間体)を経て、フィルム、基板、繊維、コーティング、ペーストなどの半製品形態へと及ぶ。その後、半導体、EV、エネルギー貯蔵、航空宇宙、医療機器分野におけるOEM認証プロセスへと続く。性能が純度、粒度分布、汚染管理に左右されるため、中流工程の加工が引き続き主要なボトルネックとなっている。下流の認証サイクルでも、地域間で移転しにくい仕様が固定化される。
供給の集中と地域的なボトルネックは引き続き調達戦略を形作っており、一部のサプライヤーはより垂直統合を進め、レアアース、黒鉛、タングステンについて中国以外の代替供給源を求める動きを強めている。2026年の事例としては、SolvayがViridis Mining and MineralsとのLOIに署名し、ブラジル産レアアース原料を確保してLa Rochelle施設で加工する計画(2026年9月までにジスプロシウムとテルビウムの産業規模分離を目指す)、REalloysとJS Linkが北米で完全統合型のレアアース磁石プラットフォームを構築するための非拘束型LOIに署名したこと、CATLがCarbonScapeと提携してアノード用バイオベース黒鉛材料の量産化を進めたことなどが挙げられる。これらの動きは、より広範な政策主導のレジリエンス強化の取り組みと並行して進んでおり、差別化要因としてのトレーサビリティ、認証支援、地域加工能力の価値を高めている。
競合環境
市場は中程度に分散しています。既存の化学大手は数十年にわたるポジションを維持しながらも、機敏な新規参入者に直面しています。3Mは先進チップレット向けセラミック基板を共同設計するためUS-JOINTコンソーシアムに参加し、ポストムーアアーキテクチャにおける存在感を強化しています。競争は高機能材料市場全体における知的財産、安定した原料調達、低炭素の信頼性にかかっています。
高機能材料産業リーダー
3M
Covestro AG
Arkema
BASF
Kyocera Corporation
- *免責事項:主要選手の並び順不同
先進機能性材料市場
- 3M
- Arkema
- BASF
- CeramTec GmbH
- Covestro AG
- Dow
- Evonik Industries AG
- Hexcel Corporation
- Huntsman International LLC
- JCBL Group
- Kyocera Corporation
- LG Chem
- Morgan Advanced Materials
- Resonac Holdings Corporation
- SGL Carbon
- Sumitomo Chemical Co., Ltd.
- Mitsubishi Chemical Group Corporation
- TORAY INDUSTRIES, INC.

市場機会と将来展望
電池・電動化バリューチェーンの拡大は、高性能フッ素ポリマー、セラミックコーティングセパレーター用バインダー、および安全性と製造性を支える特殊中間体にとって新たな成長余地を広げ続けている。Arkemaは2026年6月、ケンタッキー州カルバートシティで北米におけるPVDF生産能力を15%拡張し稼働を開始した。同社はまた、中国常熟におけるKynar PVDFの生産能力を20%拡張する計画(2028年稼働開始予定)も発表しており、リチウムイオン電池、電線・ケーブル、産業用コーティングに使用される主要材料の現地化が進んでいることを示している。特殊化学品分野では、Evonikが2026年4月、南京で特殊アミンの生産能力を拡張し稼働開始した。これはポリウレタンおよびエポキシ用途への供給を目的としており、電子機器の封止材、接着剤、複合材料に使用される配合システムの需要を支えている。
第二の機会領域は、EUの安全かつ持続可能な設計、および産業競争力の方向性に沿った低炭素・コンプライアンス対応材料の開発である。欧州委員会は2026年末に向けて先端材料法(Advanced Materials Act)構想を進めており、先端材料に関するイノベーション調達などの実施施策と併せて、サプライヤーがライフサイクル性能文書やデータ豊富な資料を販売するためのより明確な道筋を提供している。同時に、BASFが2026年3月に湛江のフェアブント(Verbund)拠点を稼働させたこと(100%再生可能エネルギーで稼働する年産100万トンのエチレン生産能力を持つeドライブ式スチームクラッカーを備える)など、統合型製造・インフラ投資は、炭素強度を抑えた規模生産の勢いを後押ししている。これは、安定した地域原料供給に依存する高性能ポリマー、コーティング、複合材料マトリックスの下流生産者にとって有利に働く傾向がある。
Recent Industry Developments in 先進機能性材料市場
- 2026年7月:3MとMicrosoftは、Microsoft Azureのクラウドおよび AIデータセンターインフラに3M Expanded Beam Optical(EBO)接続技術を導入する戦略的提携を発表した。この協業は、材料・接続技術の革新とハイパースケール展開のニーズを結びつけ、高密度コンピューティング環境で使用される高信頼性光接続コンポーネントの需要を後押ししている。
- 2025年12月:Covestroは、XRG P.J.S.C.との11.7億ユーロ規模の戦略的パートナーシップを完了した。この取引の完了は、特殊材料分野におけるポートフォリオおよび能力面での動きを支えるものであり、より高付加価値な先端材料用途における投資能力および供給ポジショニングに影響を与える。また、これはCovestroが主要市場において地域パートナーシップを強化し、長期的な原料および加工能力を確保する意図を示すものでもある。
- 2024年3月:東レは、従来グレードより10倍高いイオン伝導性を実現するイオン伝導性ポリマー膜を発表し、全固体電池および空気電池プラットフォームを対象としている。この性能向上は、電解質・セパレーター材料の認証基準を引き上げ、次世代エネルギー貯蔵向けに供給するポリマー・膜サプライヤーへの競争圧力を高めている。


先進機能性材料市場 レポートの範囲と調査方法論
市場の定義と対象範囲
本調査において、先進機能性材料市場とは、電気的、熱的、光学的、またはバリア特性などの性能機能を主目的として購入され、エレクトロニクス、モビリティ、エネルギー、ヘルスケア、および航空宇宙のサプライチェーン全体で使用されるエンジニアリング材料から生み出される収益を指します。
対象外の範囲:コモディティグレードのバルクポリマーおよび標準的な構造用金属は、要求の厳しい産業用途に使用される場合であっても除外されます。
セグメンテーション概要
- 材料タイプ別
- セラミックス
- 複合材料
- 導電性ポリマー
- ナノ材料
- エネルギー材料
- その他のタイプ
- エンドユーザー産業別
- 電気・電子
- 自動車
- ヘルスケア
- 航空宇宙・防衛
- エネルギー・電力(化学を含む)
- その他のエンドユーザー産業
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、先進機能性材料として分類される範囲の境界を設定し、エンドユースごとの需要シグナルの初期セットを構築するために使用されました。国連コムトレードの貿易フロー、USGS鉱物・材料統計、IEAエネルギーおよバッテリー関連指標、OECD産業指標、ならびに関連技術協会の規格や出版物などの公開情報を活用しました。
次に、企業の年次報告書、投資家向け資料、およびプレスリリースを用いて、製品ポジショニング、価格動向、および生産量が増減している箇所を把握しました。一部のケースでは、企業財務に関するサブスクリプションツール、特許データベース、および輸出入の船積みレベルの記録を用いて、特に命名が一貫していない新興材料において公開データが乏しい箇所の方向性を相互確認しました。ここに記載されているソースはあくまで例示であり、収集、検証、および明確化のために他の多くの公開文書やデータポイントも使用されています。
一次インタビューおよびサーベイ
一次調査によるディスカッションは、採用タイミング、価格変動、および機能的用途と構造的用途の実際の定義に関するデスク調査の前提を検証するために役立ちました。材料メーカー、販売代理店、および川下のバイヤーと対話し、APAC、EMEA、およびアメリカ大陸のエンジニアリング、調達、および製品リーーからのフィードバックを活用して、現在実際に収益化されているアプリケーションプールを確認しました。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:33% | CXO:17% | APAC:39% |
| 中位層:45% | 機能・ユニットリーダー:40% | EMEA:36% |
| 中小規模プレイヤー:22% | マネージャー:43% | アメリカ大陸:25% |
市場規模算定と予測
規模算定は、エンドマーケットの活動を観察可能な需要アンカーを用いて収益プールに変換するトップダウン構築から始まり、それらのアンカーを材料集約度と採用率でフィルタリングした後に主要な合計値が算出されます。実際には、半導体・エレクトロニクスの生産動向、EVおよびバッテリー製造の勢い、航空宇宙・防衛の生産シグナル、医療機器の需要動向、および主要材料ファミリーの貿易動向などの指標を追跡しています。
その後、優先アプリケーションにおけるサンプリングされた数量と平均販売価格(ASP)の積、販売代理店チャネルのフィードバック、および報告が明確なサプライヤー収益の限定的な積み上げなど、選択的なボトムアップ近似を用いて合計値を検証します。小規模または新興のサブ領域でデータギャップが生じた場合、無理に精度を高めることはせず、インタビューを通じて検証された保守的な普及率の範囲を使用します。
予測においては、最も変動の大きい2〜3つの需要変数を中心にシナリオ分析を行い、ミックスシフト、インプットコストの方向性、およびエンドユースにおける認定ペースを反映したASP進行ロジックで価格をモデル化します。これらの短いステップによりモデルの再現性が保たれ、あるドライバーが変化した際に予測がなぜ変わるのかを説明しやすくなります。
データ検証と更新サイクル
アウトプットは、推定された数量と価格が、貿易額、生産指標、および公表されている設備能力や投資タイムラインなどの独立したシグナルと照らし合わせて妥当かどうかを確認することで検証されます。差異が大きい場合は、その原因となったインプットまで遡り、定義と変換の前提を再確認してから受け入れます。
地域および主要エンドユース全体で合計値が整合ていることを確認するために第二のアナリストによるレビューが行われ、その後、算術、単位の一貫性、および通貨処理に関する最終チェックが実施されます。レポートは年次で更新され、急激なインプット価格の変動、大規模な設備能力の追加、または規制主導の代替など、重要なイベントが発生した場合には中間更新が実施されます。納品前には、最新の公開情報が最終数値に反映されるようにモデル全体が再度開かれます。
Mordor Intelligenceの先進機能性材料市場規模と他の公表推計値との比較
先進機能性材料の公表市場規模がしばしば一致しないのは、定義の境界線の引き方が異なること、および価格換算のタイミングと更新サイクルが必ずしも同一時点に揃っていないためです。材料リストが類似して聞こえる場合でも、ASPの繰り越し方法や混合用途材料の取り扱い方によって合計値が変動することがあります。
本調査では、更新時点と通貨タイミングをモデル全体で一貫して保ち、インタビューフィードバックと公開シグナルを用いてASP進行を再確認しています。これにより、Mordor Intelligenceが138.65 ビリオン 米ドル(2025年)を報告する一方で、他の一部の数値がそれを上回ったり下回ったりする理由を説明することができます。
ベンチマーク比較
| 情報源 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 138.65 ビリオン 米ドル(2025年) | |
| 業界出版社A | 159.80 ビリオン 米ドル(2025年) | 半導体や発光材料などのカテゴリーを含む、より広範な技術材料セットを明示的に取り込んだ広い定義を使用しており、機能的インプットとして販売される材料の範囲を超えて合計値が膨らむ可能性があります。 |
| 業界出版社B | 133.50 ビリオン 米ドル(2025年) | 少量・研究グレードの材料に関してより厳格な除外基準を適用し、新興アプリケーションに対してより保守的なASP繰り越しを適用している可能性があり、計上される収益基盤が縮小します。 |
この差異は主に対象範囲の境界と、基準年における価格および通貨タイミングの取り扱い方に起因しています。需要プールを明確なエンドユースシグナルに結びつけ、更新時に価格変動を検証することで、当社の推計値は追跡可能であり、クライアント前提を検討する際に照合しやすい状態を保っています。


レポートで回答される主要な質問
2026年の高機能材料市場規模はどのくらいですか?
市場は2026年に1,470億6,000万米ドルと評価されており、2031年までに1,974億5,000万米ドルに達する予測です。
どの地域が需要をリードしていますか?
アジア太平洋が2025年売上高の47.62%を占め、2031年にかけて最速の年平均成長率7.03%を示しています。
どの材料セグメントが最も速く成長していますか?
ナノ材料は電池、センサー、バイオメディカルの技術革新に支えられ、最高の年平均成長率7.18%を記録しています。
最大のシェアを占めるエンドユーザー産業はどれですか?
電気・電子用途が半導体とスマートデバイスに牽引され、売上高の38.35%を占めています。
規制は市場にどのような影響を与えていますか?
EUのREACH規制の強化と世界的なPFAS禁止により、コンプライアンスコストが上昇し、よりグリーンな化学物質への配合変更が加速しています。
最終更新日:



