
前臨床CRO市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
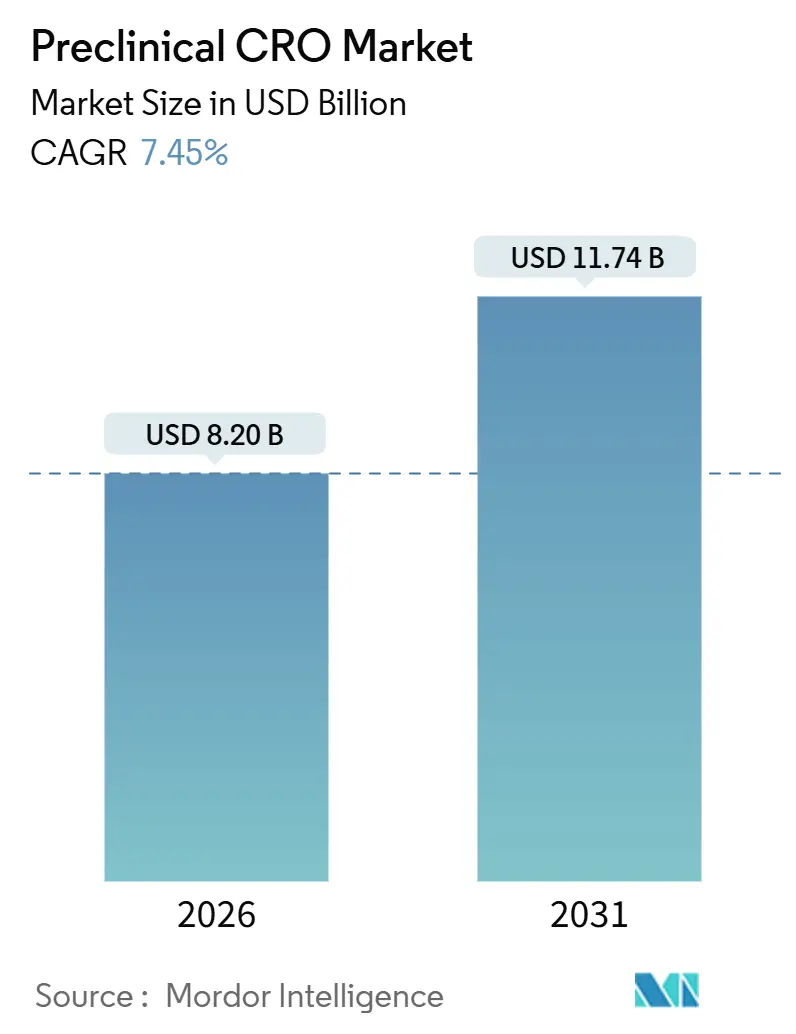
| 市場規模 (2026) | 8.20 十億米ドル |
| 市場規模 (2031) | 11.74 十億米ドル |
| 成長率 (2026 - 2031) | 7.45 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
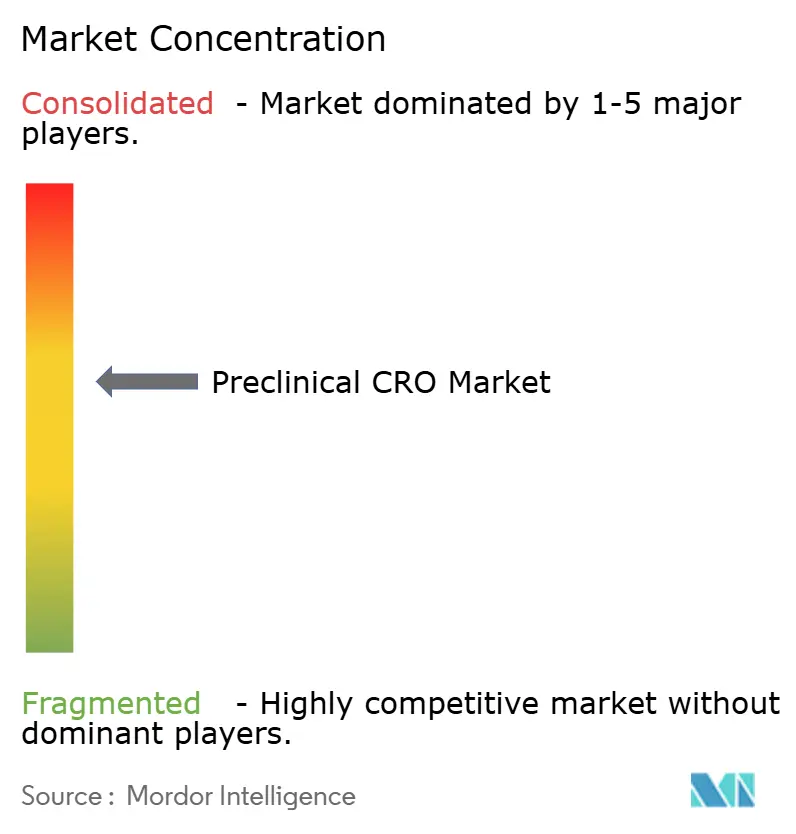
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる前臨床CRO市場分析
前臨床CRO市場規模は2026年に82.0億米ドルと推定され、予測期間(2026年~2031年)にCAGR7.45%で成長し、2031年には117.4億米ドルに達する見込みです。
アセットライト型研究開発モデルの台頭、米国FDAモダナイゼーション法2.0、およびAI活用型インシリコプラットフォームの急速な普及により、スポンサー戦略が再編され、CROパートナーは開発タイムラインの短縮と開発リスクの低減を実現しつつあります。ICH M3(R2)の改訂は、新規モダリティにおける心血管リスクへの懸念と相まって、安全性薬理の重要性を高めています。一方、患者由来オルガノイドは、より迅速で予測性の高い腫瘍学データを提供することで、患者由来異種移植(PDX)モデルの優位性に挑戦しています。アジア太平洋地域は、中国およびインドのコスト優位性に支えられ、二桁台の追い風を享受しており、一方で北米は、規制当局への近接性、確立されたGLPインフラ、および迅速なスタディ開始能力により、基盤的な地位を維持しています。中堅CROがAIを活用した試験設計を活用するなか競合激化が進む一方、大手プレイヤーの統合によりGLP能力の集約と地理的フットプリントの拡大が進んでいます。
レポートの主要ポイント
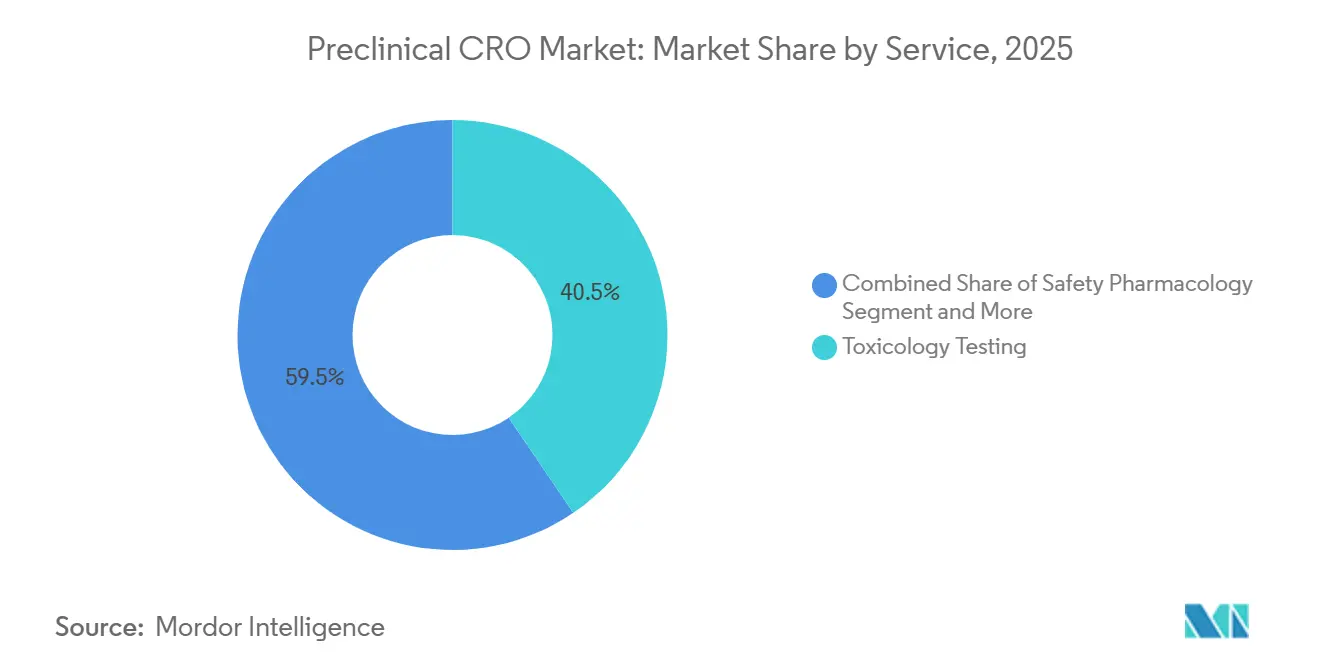
- サービス別では、毒性試験が2025年の前臨床CRO市場シェアの40.55%を占め、安全性薬理は2031年にかけてCAGR12.25%で拡大しました。
- モデルタイプ別では、患者由来異種移植(PDX)が2025年の売上シェア53.53%でトップとなりましたが、患者由来オルガノイドは2031年にかけてCAGR13.85%で成長する見込みです。
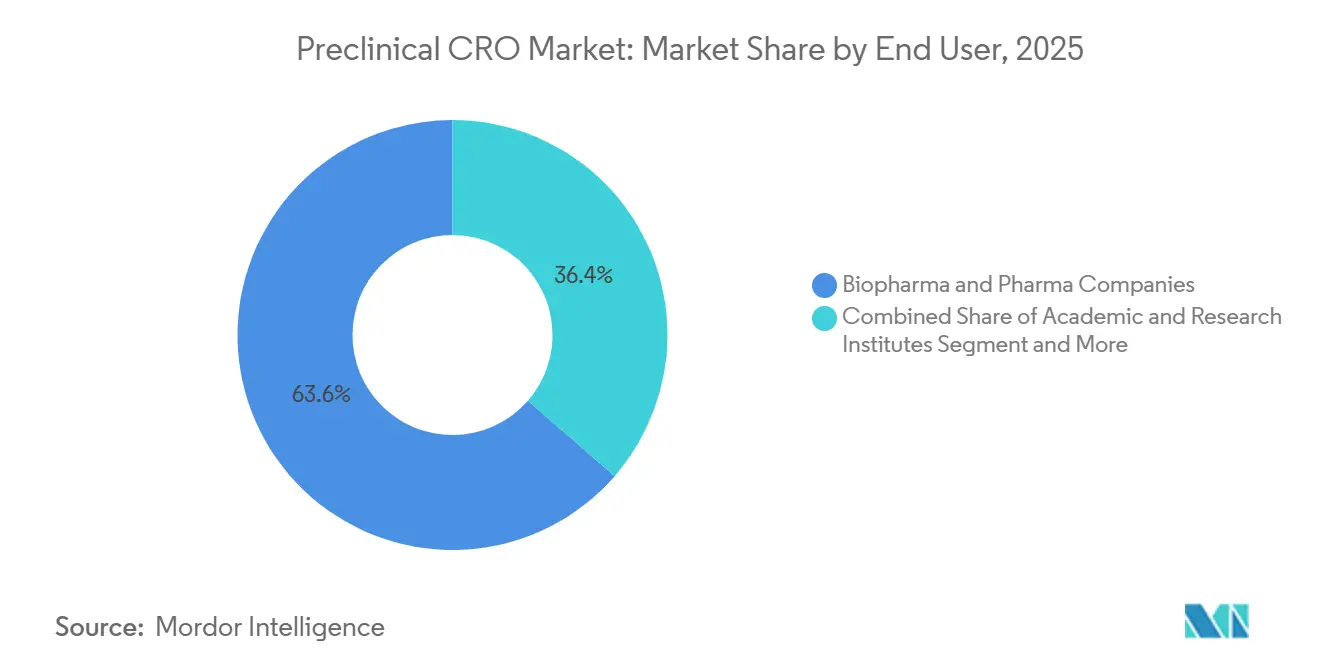
- エンドユーザー別では、バイオファーマが2025年の支出の63.63%を占め、学術・研究機関は2031年にかけてCAGR11.87%で成長しています。
- 地域別では、北米が2025年の売上の45.13%を占め、アジア太平洋地域は2031年にかけてCAGR10.81%で成長する見通しです。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 創薬における研究開発支出の増加 | +1.8% | 北米および欧州への集中を伴うグローバル | 中期(2〜4年) |
| 前臨床パイプラインの拡大 | +1.5% | グローバル、西洋バイオテックハブからのアジア太平洋地域への波及 | 長期(4年以上) |
| アウトソーシングによるコストおよび時間効率 | +1.3% | 北米および欧州連合をコアとし、アジア太平洋地域での採用が拡大 | 短期(2年以内) |
| AIを活用したインシリコモデルの採用 | +1.2% | 北米、欧州連合、中国・インドでの早期進展 | 中期(2〜4年) |
| 先進療法におけるCRO能力への需要 | +1.4% | 北米および欧州連合が主導し、中国および韓国で台頭 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
創薬における研究開発支出の増加
2025年に製薬研究開発予算は急増し、Pfizerは107〜117億米ドルを投じる一方、社内の毒性試験ラボを閉鎖してデジタル病理学能力への支出転換を図りました[1]Pfizer、「2025年 フォーム10-K」、pfizer.com。CROは、腫瘍学および希少疾患スポンサーが固定された社内能力を維持するのではなく、スポット的な前臨床パッケージを追求するなかで、毒性試験ワークフローの35〜40%を吸収しました。NIH課外研究資金は223億米ドルに達し、そのうち18%がGLP準拠のエンドポイントを外部パートナーに求めるIND適格化研究に充てられました。小規模バイオテック企業が2024年の米国IND申請の62%を提出し、大手製薬パイプラインの低迷から前臨床CRO市場をさらに保護しました。この需要シフトにより、CROの価格交渉力とスケジュール優先度が高まっています。
前臨床パイプラインの拡大
2025年には8,200件以上の活発な前臨床プログラムが進行中であり、そのなかには細胞・遺伝子療法の候補品が1,450件含まれ、2023年比22%増となっています。欧州医薬品庁(EMA)の改訂ATMPガイドラインでは、2種類のベクタースヘッディング試験が義務付けられ、遺伝子療法CROグループの業務量が実質的に倍増しました。GLP-1受容体作動薬およびAPOE4標的薬により340件の新規パイプラインが追加され、それぞれ多種間毒性試験およびCNS透過性アッセイが必要とされました。中国のスポンサーだけで1,100件のプログラムが開始され、同一化合物シリーズについて連続した試験依頼を創出しながら、デュアル市場データパッケージを確保するために西洋CROとの提携を進めています。パイプラインの拡大によりGLP能力が逼迫し、CROは施設拡張を加速させています。
アウトソーシングによるコストおよび時間効率
13週間のGLP毒性試験のアウトソーシングコストは45万〜65万米ドルであるのに対し、完全認定バイバリウムの維持費は年間300万〜500万米ドルを超えることがあり、この損益分岐点は年間少なくとも8〜10件の試験を実施するスポンサーのみに採算が合います。直近のIND申請の48%を占めるバーチャルバイオテック企業は、CROネットワークに全面的に依存しており、DMPK、毒性試験、バイオアナリシスを単一契約に統合した「IND対応」バンドルを求める傾向が強まっています。CROは、IND承認成功時まで試験費用の20〜30%の支払いを繰り延べるマイルストン連動型価格設定を導入し、スポンサーの流動性を確保しながらインセンティブの一致を図っています。マルチサイト施設での齧歯類と非ヒト霊長類の並行試験により、INDタイムラインは11〜12ヶ月に短縮され、従来の社内サイクルを大幅に下回っています。
AIを活用したインシリコモデルの採用
Insilico Medicineのレントセルチブは、計算毒性学とオーガン・オン・チップ(臓器チップ)プラットフォームをリード最適化に活用し、2025年にフェーズ2aに進むことで、AIが前臨床上の意思決定を導くパラダイムを体現しました。FDAの2024年代替手法ロードマップは、検証済みのQSARおよびPBPKモデルを支持しており、Crown BioscienceのHuPrime AIは必要なPDXコホート数を60%削減し、直接コストを40%節約します。EMAのバイオアナリシスガイダンスでは、特定のブリッジング試験の代わりにPBPKシミュレーションの使用が認められるようになり、動物DMPKから計算生物学へと予算が振り向けられています。スポンサーはGLP試験にコミットする前にインシリコスクリーニングを日常的に実施し、留保した資本をより成功確率の高い候補品に集中させています。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響タイムライン |
|---|---|---|---|
| 標準化とデータ相互運用性の欠如 | -0.6% | グローバル、特に北米および欧州連合のマルチCROプログラムで深刻 | 短期(2年以内) |
| 厳格な規制および動物福祉コンプライアンス | -0.5% | 欧州連合および北米を中心とし、アジア太平洋地域でも台頭 | 中期(2〜4年) |
| 生体内薬理学の熟練人材不足 | -0.4% | グローバル、北米および西欧で最も深刻 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
標準化とデータ相互運用性の欠如
SEND検証エラーは2024年のIND申請の38%に影響し、再提出を余儀なくさせ、FDA審査時間に30〜60日を追加しました。独自のLIMSプラットフォームはCROパートナー間でのデータ統合を妨げ、組織病理学と臨床病理学のデータセットを手動で照合しなければならないスポンサーに15〜20%の予算超過をもたらしています。上位20のCROのうち12社のみが2026年半ばまでにPistoia Allianceの公正な前臨床データイニシアティブに参加し、メタデータの断片化が長引いています。そのため、統合オーバーヘッドを抑制しようとするスポンサーの間で、優先プロバイダーパネルへの集約が激化しています。
厳格な規制および動物福祉コンプライアンス
欧州連合指令2010/63/EUにより、動物試験承認に8〜12週間が追加され、試験ごとの管理コストが米国の同等プロジェクトと比べて12〜15%上昇します。AAALAC認証は現在、抜き打ち検査を組み込んでおり、西洋CROの年間コンプライアンスコストを120万〜180万米ドルに引き上げています。人材不足により遅延が悪化しており、毎年世界で新たに認定を受ける毒性病理学専門家は50名未満にとどまり、退職者数を3:2の比率で下回り、組織病理学の読影をアウトソーシングせざるを得ない状況が続いています。スポンサーは規制リスクを最小化するために西洋CROの高コストを受け入れることが多く、アジア太平洋地域のプロバイダーとのコスト格差が持続しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
サービス別:
毒性試験が基盤を担い、安全性薬理が加速毒性試験は2025年に前臨床CRO市場シェアの40.55%を占め、ICH M3(R2)に基づくIND適格化パッケージにおける不可欠な役割を反映しています[2]医薬品規制調和国際会議、「ICH M3(R2)」、ich.org。オーガン・オン・チップツールが一部の探索的試験に取って代わりつつある中でも、2種における反復投与試験は標準的な手法であり続けています。しかし、安全性薬理は心血管リスクへの懸念の高まりとhERGチャネルおよびQT間隔評価の急増に支えられ、CAGR12.25%で急速に進展しています。安全性薬理に関する前臨床CRO市場規模は、より多くのスポンサーがキナーゼ阻害薬について覚醒テレメトリー装着イヌ試験を実施するため、2031年までに倍増する見込みです。バイオアナリシスおよびDMPKは、インタクト抗体とペイロード定量化に特化したLC-MS/MS専門知識を必要とする抗体薬物複合体などの複雑なモダリティにとって依然として重要です。「IND対応」統合バンドルは引き続き普及しており、バイオファーマスポンサーの調達を簡素化する固定価格毒性試験パッケージに製剤およびDMPKサービスが組み込まれています。
オーガン・オン・チッププラットフォームの台頭により、ハイブリッドワークフローが生まれています。スポンサーはマイクロフィジオロジカルシステム上で複数のリード化合物をスクリーニングし、最も有望なものをGLP試験に進め、後期段階での脱落を減らしています。FDA認定の肝臓チップは一部の探索的肝毒性試験に置き換わっていますが、世界市場への申請には完全な動物試験パッケージが依然として義務付けられており、即時の代替可能性は限られています。遺伝毒性評価はインシリコQSARに部分的に移行していますが、規制当局は依然として確認的エームス試験および小核試験を要求しており、ウェットラボアッセイの安定した収益基盤が維持されています。
注記: 各セグメントの個別シェアはレポート購入後に入手可能です


モデルタイプ別:
PDXが主導し、PDOが破壊的変革をもたらすPDXモデルは2025年のモデルタイプ別売上の53.53%を占め、標的腫瘍療法に対する高い予測的価値に支えられています。PDX試験に関する前臨床CRO市場規模は、免疫腫瘍学パイプラインの進展に伴い着実に拡大する見込みです。CAGR13.85%で拡大するPDOプラットフォームは、PDXの6ヶ月に対して8週間で有効性データを生成できるため、スポンサーは従来1つの化合物に要した期間で3〜4つの化合物を評価することが可能です。コスト格差は縮小しており、PDOアッセイはサンプルあたり1万5,000〜2万5,000米ドルであるのに対し、PDX定着は3万〜5万米ドルとなっています。スポンサーは両モデルを並行して実施することでクロスチェックを行い、臨床継続判断の信頼性を高める傾向が強まっています。
AIガイド予測の進歩により、モデル選択が強化されています。HuPrime AIなどのプラットフォームは腫瘍ゲノミクスに基づいてPDX反応を予測し、必要な動物数を削減してオーバーヘッドを抑制します。小児用量設定に対するSimcyp PBPKの規制検証はさらに計算モデルを強化していますが、免疫介在性毒性については依然として非ヒト霊長類試験が必要であり、従来型の生体内試験に対する基本的な需要が維持されています。
エンドユーザー別:
バイオファーマがリードし、学術機関が勢いを増すバイオファーマスポンサーは2025年の支出の63.63%を占め、アウトソーシングを活用して探索プログラムへの資本を確保し、固定インフラを最小化しました[3]米国研究製薬工業協会、「2025年産業プロファイル」、phrma.org 。しかし、学術・研究機関は、IND適格化助成金にGLP毒性試験データを要求するNIHの指令を背景にCAGR11.87%で成長しています。学術ユーザーに関連する前臨床CRO市場規模は、試験設計と規制コンサルティングを組み合わせたターンキーパッケージの支援を受け、従来の製薬よりも速いペースで拡大しています。生物医学先端研究開発局(BARDA)の4億5,000万米ドルのパンデミック対策基金などの官民コンソーシアムは、リソースの70%をCROに振り向けており、圧縮されたタイムラインでの加速毒性試験への需要を喚起しています。
バイオファーマカテゴリーのサブセットであるバーチャルバイオテック企業は、現在、米国IND申請のほぼ半数を占めています。社内バイバリウムを持たないこれらの企業は、プロトコル開発、用量漸増、安全性薬理、およびSEND提出を含む包括的なCROエンゲージメントを委託しています。その成長は、大手製薬パイプラインが循環的に縮小する場合でも、前臨床CRO市場に構造的な resilience(強靭性)を付与しています。
注記: 各セグメントの個別シェアはレポート購入後に入手可能です
地域分析
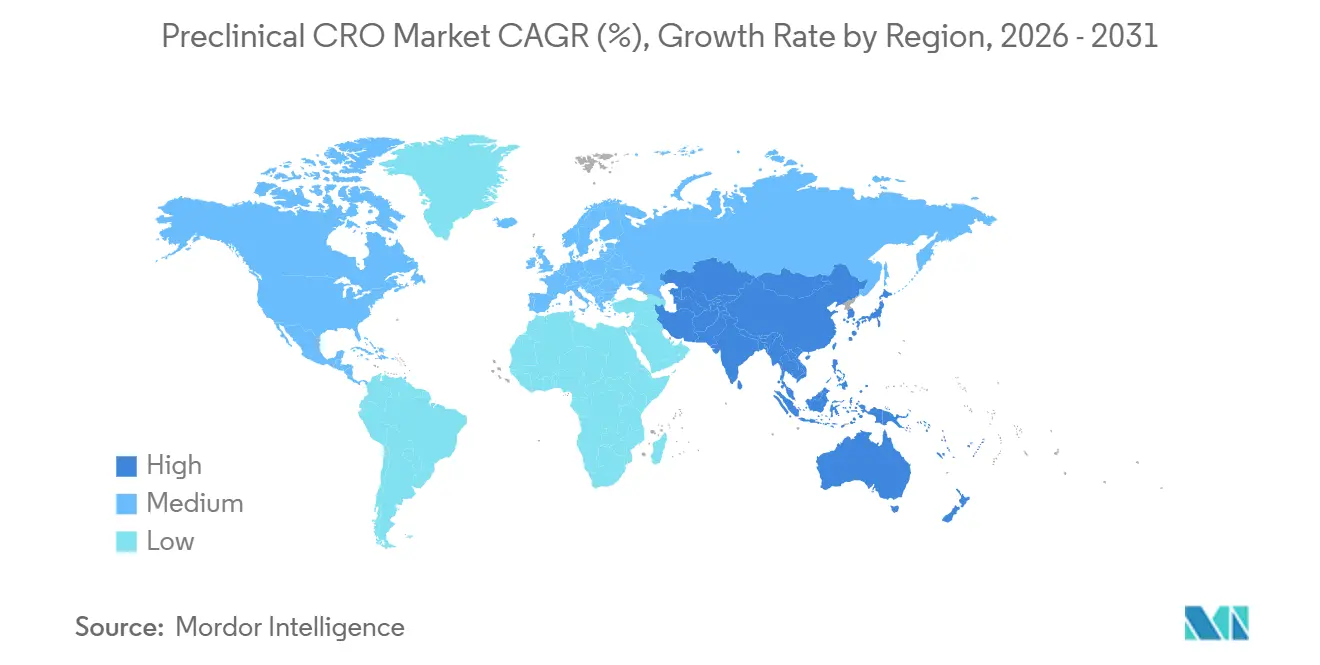
北米、欧州およびアジア太平洋地域の前臨床CRO市場
北米は2025年の収益の45.13%を占め、FDAへの近接性、AAALAC認定インフラ、および契約締結から4〜6週間以内に試験を開始できる能力に支えられている。同地域の優位性は、欧州と比較して倫理審査プロセスが迅速であることによってさらに強化さている。欧州では、より厳格な動物使用監査により試験開始が遅延する。それにもかかわらず、アジア太平洋地域の前臨床CRO市場規模は2031年までに10.81%のCAGRで拡大すると予測されており、これは中国の免税輸入政策およびインドのICHガイドラインへの整合を反映している。WuXi AppTecは2025年に蘇州キャンパスを12,000平方メートル拡張し、世界中のクライアントを対象に年間600件以上のIND対応試験を実施可能とした。
欧州・中東・アフリカおよび南米の前臨床CRO市場
欧州は大型動物を用いた心血管薬理学において不可欠な地位を維持している。Labcorpによる英国施設の買収により、意識下テレメトリー犬試験の実施能力が追加され、これはキナーゼ阻害剤プログラムにおいてしばしばボトルネックとなる。南米および中東・アフリカは導入の初期段階にあるが、2025年に開設されたブラジルのAALAC認定サンパウロ施設は、新興地域としての勢いを示すものである。
アジア太平洋、北米および欧州の前臨床CRO市場
国境を越えた需要がサイト戦略を再編しつつある。多くの欧米スポンサーはコスト上理由からアジア太平洋地域で探索的研究を実施する一方、監査対応を容易にするために北米または欧州でGLP試験の要となる試験を実施している。このデュアルソーシングモデルは、CROが地域をまたいで一貫したデータ基準を維持することへの圧力を高めている。

規制環境
世界の前臨床アウトソーシングは、非臨床安全性試験の実施時期と内容に関するICH M3(R2)や生物製剤特有の要件に関するICH S6(R1)といったICHガイダンスを主軸とする国際的に認知された非臨床要件のもとで運用されており、これに加え、試験実施とデータの完全性を規定する各法域の適正試験所基準(GLP)規則が存在する。米国では、電子システムに関するFDAのGLP要件が監査証跡、生データへのアクセス可能性、査察対応可能な文書化を重視しており、IND対応パッケージを実施するCROにとってコンプライアンスおよびバリデーションの負担が増大している。
規制当局はまた、新規アプローチ手法(NAM)が動物実験への依存を補完し、特定の状況下ではそれを低減するための道筋を制度化しつつある。2025年のFDAとNIHによる合同ワークショップでは、EMA、PMDA(日本)、BfR(ドイツ)、TGA(オーストラリア)を含む各機関間でNAMバリデーションを調和させる新たな枠組みが示され、手法が適格性を満たし適切に正当化されている場合には複数地域での受容が支持されている。この動きにより、CROが管理すべき範囲は、GLP動物試験、(PBPK/QSARなど承認されている場合の)バリデート済み計算手法、地域間での立証可能なブリッジング戦略にまで拡大している。
競合状況
上位プレイヤーであるCharles River Laboratories、Labcorp Drug Development、WuXi AppTec、Eurofins、およびその他のプレイヤーは2025年に世界売上のかなりのシェアを掌握しており、前臨床CRO市場は中程度の集中プロファイルを示しています。Charles Riverによる2024年のExplora BioLabs19億米ドルの買収により、欧州での大型動物外科手術能力が追加され、Labcorpの心血管ニッチと直接競合しています。中堅企業はAIインフラにより差別化を図っており、SyngeneのバイオインフォマティクスハブはCAGR用量漸増を最適化し、動物使用量を25%削減することで、リスク回避型スポンサーに明確な3Rsの優位性をもたらしています。
オーガン・オン・チップベンダーは技術とサービスの境界線を曖昧にしています。Emulate BioのFDA認定肝臓チップは探索的肝毒性評価の予算を争うようになっており、従来型CROが対処しなければならない破壊的な側面を生み出しています。アジア太平洋地域のプレイヤーは依然として30〜40%のコスト削減を提供していますが、中国の80社以上のCROのうちAALAC認証を持つのは22社のみであり、西洋の規制当局への申請へのアクセスが制限されています。優先プロバイダーパネルおよび厳格なデータ品質監査は、グローバルGLPフットプリントを持つ既存企業を有利にし、ニッチ専門企業はAAVバイオディストリビューションや腫瘍原性試験などの先進療法アッセイで価格プレミアムを獲得しています。
前臨床CRO産業のリーダー企業
Labcorp Drug Development
Eurofins Scientific
WuXi App Tec
SGS SA
Charles River Laboratories
- 注:主要企業の掲載順は順位を示すものではありません。
プレクリニカルCRO市場
- Altasciences Company Inc.
- BioDuro-Sundia
- Charles River
- Crown Bioscience
- Envigo (part of Inotiv)
- Eurofins
- ICON
- Inotiv Inc.
- ITR Laboratories Canada Inc.
- LabCorp
- MedPace
- NorthEast BioAnalytical Laboratories LLC
- Parexel International
- PharmaLegacy Laboratories
- Pharmaron
- SGS
- Syngene International
- Thermo Fisher Scientific Inc. (PPD)
- WuXi App Tec

市場機会と将来展望
機会は、GLP毒性試験、DMPKおよびバイオアナリシス、安全性薬理、提出可能なデータセットを統合した、コンプライアンスに準拠したIND対応パッケージを求めるスポンサー企業を中心に生まれており、特にバーチャル型および小規模バイオテック企業モデルがアウトソーシングの強度を高めている中で顕著である。NAMへの継続的な推進は、オルガンオンチップやインシリコの能力を、規制当局に対応した品質システムの中で従来のin vivo作業と併せて実用化できるCROにとって、新たな空白領域を生み出している。FDA近代化法2.0およびFDA代替手法ロードマップは、NAM評価を探索的な試行段階から構造化された導入段階へと移行させ、手法の適格性確認、バリデーション支援、ハイブリッド型試験デザインへの需要を強化している。
データの標準化と相互運用性は、プラットフォーム型CROにとって実務上の障壁であると同時に商業的な差別化要因でもある。SENDバリデーションエラーが提出物のかなりの割合に影響を及ぼしており、2026年半ばまでに業界データイニシアチブに参加する大手CROが一部に限られている中、スポンサー企業は、複数拠点プログラム全体で調和されたLIMSワークフロー、品質管理されたSEND提出、査察対応可能な電子記録を維持できるプロバイダーへ業務を集約している。最近の協業事例も、非臨床サービスに組み込まれたAI活用の意思決定支援への需要を示している。2026年6月のCharles RiverとLillyによるTuneLabを活用した取り組みは、AI/ML最適化と非臨床試験の専門知識を統合するものであり、より迅速な絞り込みを支援し、モデル開発、トランスレーショナルエンドポイント、GLP実施を組み合わせられるCROへのサービスプレミアムを支えている。
Recent Industry Developments in プレクリニカルCRO市場
- 2026年4月:SureNano Scienceは、Labcorpとの協業により、リード候補GEP-44に関するFDA IND対応GLP毒性試験および薬理試験の計画を発表した。この取り組みはIND対応プログラムを前進させ、GLP試験におけるLabcorpの協業範囲を拡大する。
- 2025年6月:Labcorp Drug Development(Predictive Oncologyとの協業により)は、ヒトおよびラット肝毒性のための機能的3Dオルガノイドモデルを開発し、これはPredictive Oncologyによって独占的に開発された。この能力拡充はLabcorpの安全性薬理サービスを強化し、従来の動物モデルへの依存を減らすとともに肝毒性能力を高める。
- 2025年2月:NAMSAはWuXi AppTecの米国医療機器試験事業の買収を完了した。この統合により、NAMSAの米国におけるGLP機器試験の範囲が拡大し、分野横断的なCROサービスの提供が加速する。


プレクリニカルCRO市場 レポートの範囲と調査方法論
市場定義と範囲
本レポートにおいて、前臨床CRO市場は、ヒト試験前の初期薬剤開発を支援する外部委託前臨床研究業務から得られる第三者サービス収益として定義され、規制対象および非規制対象試験の計画、実施、報告を含む。
範囲の除外:スポンサー企業内で完全に実施される社内前臨床ラボ業務、および純粋な臨床フェーズのCROサービスは、本市場規模から除外される。
セグメンテーション概要
- サービス別
- 毒性試験
- バイオアナリシスおよびDMPK試験
- 安全性薬理
- その他サービス
- モデルタイプ別
- 患者由来オルガノイド(PDO)モデル
- 患者由来異種移植(PDX)モデル
- インシリコ・AI駆動モデル
- エンドユーザー別
- バイオファーマおよびファーマ企業
- 学術・研究機関
- その他エンドユーザー
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他欧州
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- オーストラリア
- その他アジア太平洋
- 中東・アフリカ
- GCC
- 南アフリカ
- その他中東・アフリカ
- 南米
- ブラジル
- アルゼンチン
- その他南米
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、需要要因および前臨床アウトソーシングを支える試験パイプラインに関するファクトベースの構築から始まった。上流の試験活動の兆候を把握するため、ClinicalTrials.govやWHO国際臨床試験登録プラットフォームなどの公開情報源を参照し、また、時間とともに予算を変化させうるR&D支出の動向を把握するため、NIHおよびOECDの発表も確認した。
運用上の制約に基づいたモデルを維持するため、米国FDAおよび欧州医薬品庁(EMA)による規制および品質要件に関する情報、ならびにAAALAC Internationalによる動物実験監督情報を確認した。次に、企業年次報告書、投資家向け説明資料、信頼性の高い報道を用いてサービス構成と顧客コメントを整理し、必要に応じて企業財務情報、特許データベース、出荷レベルの貿易動向に関する有料サブスクリプションからも選択的に情報を取得した。これらは網羅的な一覧ではなく代表的な例であり、データ収集、相互確認、明確化のためにその他の公開資料も併せて活用した。
一次インタビューおよび調査
一次調査は、前臨床活動のどの部分が外部委託されているか、試験種類別に価格がどのように変化しているか、そして能力上の制約がどこで最初に現れるかを検証することに重点を置いた。CRO側のリーダーおよび運用マネージャーに加え、製薬、バイオテック、医療機器の各チームにわたるスポンサー側の利用者にもヒアリングを行い、公開資料では解消できないギャップを埋めた。
このようなグローバル市場に対しては、単一国のパターンではなく、各地域の規制、試験構成、調達行動を反映するよう、主要地域全体で入力情報を検証した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| トップティア:34% | 経営幹部(CXO):12% | アジア太平洋(APAC):46% |
| ミッドティア:45% | 機能/部門責任者:38% | 欧州・中東・アフリカ(EMEA):35% |
| 中小規模企業:21% | マネージャー:50% | 南北アメリカ:19% |
市場規模算定と予測
規模算定は、薬剤開発活動およびスポンサー支出の動向を用いて、外部委託可能な前臨床需要プールを再構築するトップダウン方式から始まり、その後、アウトソーシング強度と典型的な試験コストパターンを適用することで、対応可能なサービス収益に変換する。前臨床業務は単一の単位ではないため、前臨床毒性・安全性試験の件数、GLP査察およびコンプライアンス対応の要件、(アッセイやモデルの必要性を変化させる)バイオ製剤プログラムの割合、ラボ利用に影響する平均試験期間、地域別のR&D資金動向といった、実用的な指標の組み合わせを用いた。
これらの総計は、主にサービスバンドル(例:毒性試験とバイオアナリシスの組み合わせ)別のサンプリングされた収益ロジック、典型的な価格帯に関するチャネルチェック、公開されている稼働率およびプログラム開始状況との整合性確認を通じて、選択的なボトムアップ推定によって裏付けられた。ボトムアップの可視性が不完全な場合には、保守的な範囲を用い、その後専門家への再確認および地域間比較によって精緻化した。
予測に関しては、スポンサーの資金調達状況やプログラム継続率の違いを反映するためにシナリオ分析を用い、その後、観測されたアウトソーシングサイクルと整合性を保つための平滑化ステップを行った。最終的な成長パスは、価格上昇の進行、試験構成の変化、地域需要に関する前提が予測期間において現実的であることを確認するため、インタビュー対象者とともに見直された。
データ検証および更新サイクル
検証は、結果を最終化する前に内部的な不整合や実際の状況との不一致を確認する一連のチェックによって行われる。モデルの出力は、スポンサーのR&D動向、パイプライン活動の指標、報告されているアウトソーシングに関するコメントなどの独立した市場信号と比較され、外れ値については明確な理由が記録されるまで調査される。
その後、複数段階のアナリストレビューが行われ、入力データ、変換処理、前提条件が複数の観点から検証され、主要変数が予想範囲を超えて変動した場合には再確認のトリガーが用いられる。レポートは年次で更新され、予算、価格、または能力に影響を与えうる重大な事象については中間更新が行われ、クライアントが最新の見解を得られるよう、納品前には新たな見直しが実施される。
Mordor Intelligenceの前臨床CRO市場規模と他の公表推定値との比較
前臨床CROサービスの公表市場規模は、テーマ名が同じように見えても大きく異なることがある。この違いは通常、前臨床業務として何が計上されているか、複数サービス契約がどのように扱われているか、そして価格が着実に上昇すると仮定されているか段階的に変動すると仮定されているかによって生じる。
上流の試験パイプライン活動、スポンサーのR&D支出の方向性、コンプライアンス主導の試験要件といった需要指標は、Mordor Intelligenceの推定値をより広範な薬剤開発サービスではなく、外部委託前臨床サービス収益に結び付けておくための検証根拠である。もう一つの一般的なギャップは範囲であり、一部の刊行物は隣接する臨床CRO収益を組み込んだり、社内スポンサーラボの活動を含めたりしている。第二のギャップは基準年の正規化であり、通貨のタイミングやインフレの処理方法が異なることで、示される起点が変動する可能性がある。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 8.20 B (2026) | |
| グローバルコンサルティング企業A | USD 14.55 B (2026) | より広範なサービス境界を反映することが多く、より上流のディスカバリー支援や隣接する開発サービスを組み込むことがあり、アウトソーシング強度との相互確認が同レベルでなくても、サービスバンドル全体でより高い混合価格を適用する場合がある。 |
| 業界誌B | USD 6.84 B (2026) | より狭い収益範囲を用いる場合が多く、小規模な契約業務や非GLP活動を見落とす可能性がある。また、短い基準期間からの単一の成長軌道に依存する場合があり、アウトソーシングの段階的変化や価格改定を過小評価する可能性がある。 |
表内のばらつきは、主にサービス境界がどの程度厳密に定義されているか、そして価格とアウトソーシング強度が年ごとにどのように収益へ変換されているかによって説明される。前提条件を観測可能な需要指標に紐づけ、インタビューを通じて検証することで、最終的な数値は再現性を保ちやすく、地域や試験種類を問わず計画に関する議論の中でより説得力を持つものとなる。


レポートで回答される主要な質問
前臨床CRO市場の2031年の予測規模はいくらですか?
前臨床CRO市場は、CAGR7.45%に基づき、2031年までに117.4億米ドルに達すると予測されています。
アウトソーシングされた前臨床試験で最も成長が速いサービスカテゴリーはどれですか?
安全性薬理が成長をリードしており、心血管リスク評価への注目度の高まりによりCAGR12.25%で進展しています。
患者由来オルガノイドがPDXモデルよりも普及しつつある理由は何ですか?
PDOは予測精度78%を誇り、8週間で結果を提供し、PDX試験よりもコストが低いため、より迅速な継続・中止判断が可能です。
規制変更はアジア太平洋地域のCRO需要にどのような影響を与えていますか?
中国の動物無税輸入政策とインドのICH整合は、コストと承認タイムラインを削減し、地域CAGR10.81%を牽引しています。
現代の前臨床CROサービスにおいてAIはどのような役割を果たしていますか?
AIは候補化合物のスクリーニングを改善し、用量漸増を最適化し、動物使用量を削減し、規制当局が受け入れつつあるPBPKシミュレーションを支援します。
最終更新日:


