
ポジションセンサー市場規模とシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
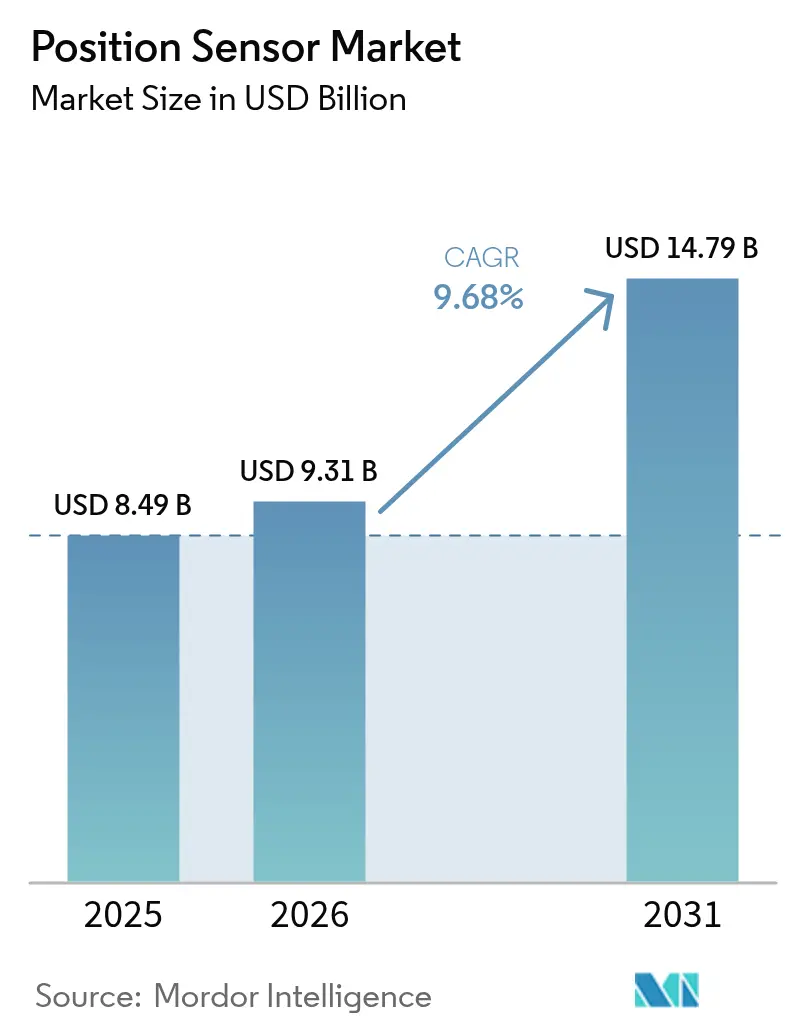
| 市場規模 (2026) | 9.31 十億米ドル |
| 市場規模 (2031) | 14.79 十億米ドル |
| Growth Rate (2026 - 2031) | 9.68 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポジションセンサー市場分析
2026年のポジションセンサー市場規模は93億1,000万米ドルと推定され、2025年の84億9,000万米ドルから成長しており、2031年には147億9,000万米ドルに達する見通しで、2026年から2031年にかけて年平均成長率9.68%で拡大します。成長は、基本的な機械化から、操舵・油圧・作業機制御においてマイクロメートル単位のフィードバックを必要とする完全自動化フィールド作業への急速な移行によって牽引されています。OEMは、新興の安全規制に準拠するため、自律型トラクター、スプレーヤー、コンベヤーに堅牢な角度センサーおよびリニアセンサーを組み込んでおり、半導体サプライヤーはMEMSパッケージの小型化により消費電力の削減と統合の容易化を図っています。希土類磁石に対するサプライチェーンの圧力により、厳しい粉塵・振動・温度サイクルに耐えられる誘導式、光学式、飛行時間計測式の代替品の評価が購買担当者の間で進んでいます。同時に、エッジAIルーティンとエネルギーハーベスティングにより、ブロードバンドカバレッジが不安定な遠隔農地でのセンサー寿命が延長されています。
主要レポートのポイント
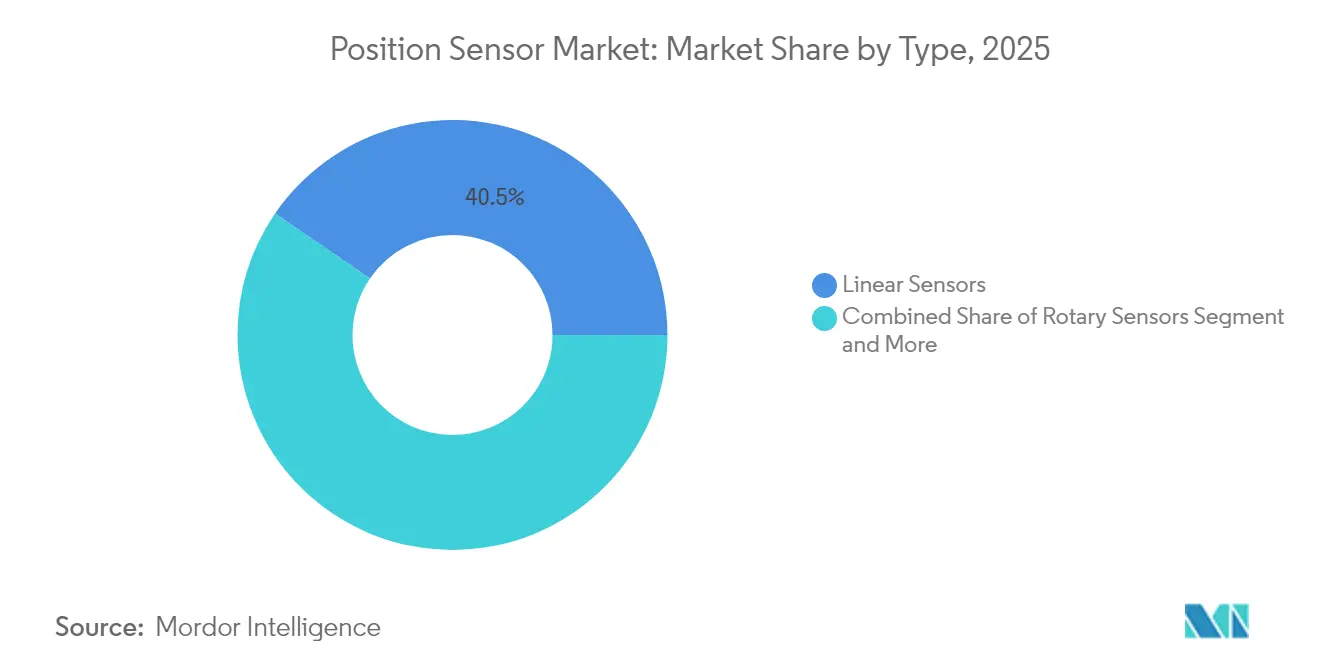
- タイプ別では、リニアセンサーがポジションセンサー市場をリードし、2025年の収益シェアの40.45%を占めました。一方、レーザー変位センサーは2031年にかけて年平均成長率13.25%で成長する見込みです。
- 技術別では、非接触式デバイスが2025年のポジションセンサー市場の61.25%のシェアを占め、同カテゴリーは年平均成長率12.20%で2031年まで最も速く拡大しています。
- 出力インターフェース別では、アナログが2025年のポジションセンサー市場の57.30%のシェアを保持し、一方でCANやSENTなどのデジタルプロトコルは2031年にかけて年平均成長率12.35%で拡大しています。
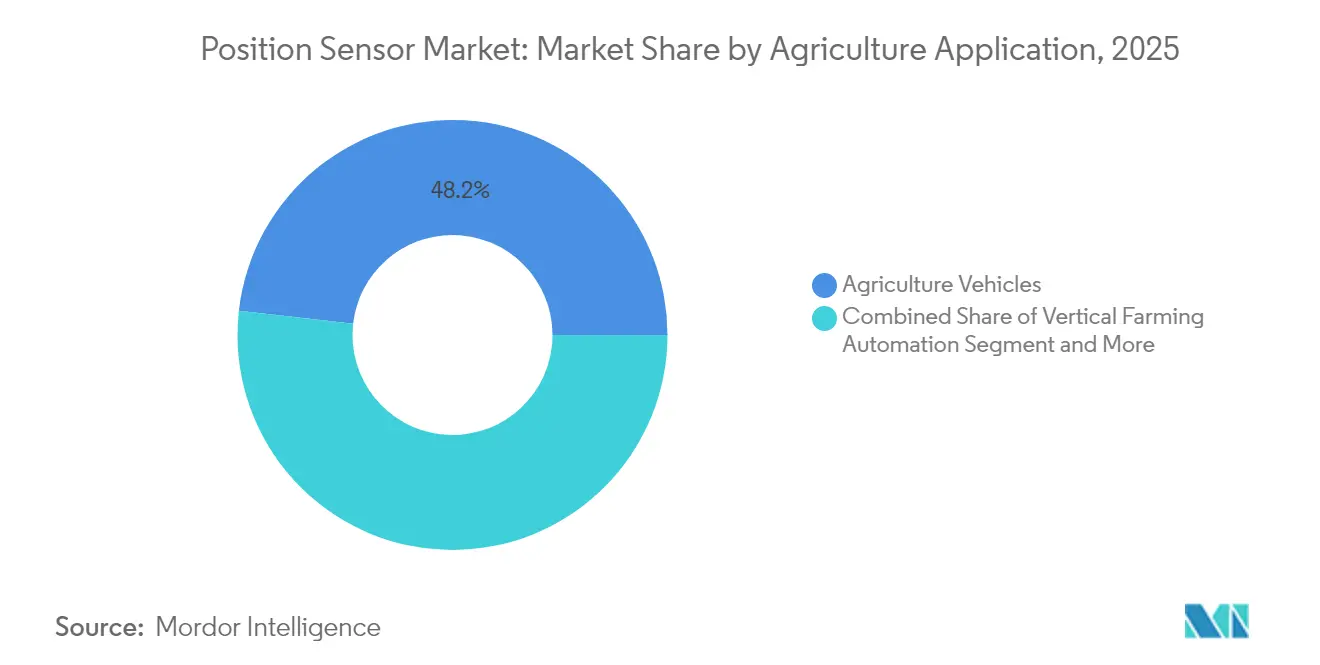
- 用途別では、農業用車両および自走式機械が2025年のポジションセンサー市場規模の48.20%を占め、一方で屋内・垂直農業ソリューションは2031年にかけて年平均成長率12.85%で拡大しています。
- 地域別では、アジア太平洋が2025年に45.60%の市場シェアで首位を占め、2031年までに最も速い地域別年平均成長率11.15%を記録すると予測されています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
グローバルポジションセンサー市場のトレンドとインサイト
促進要因の影響分析*
| 促進要因 | (〜) 年平均成長率予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| インダストリー4.0環境における 自動化の進展 | +2.1% | アジア太平洋 および北米 | 中期 (2〜4年) |
| 電動化 および機能安全ニーズ | +1.8% | 欧州 および北米 | 中期 (2〜4年) |
| MEMSポジションセンサーの 小型化 | +1.4% | アジア太平洋の 製造拠点 | 短期 (2年以内) |
| ISO 26262準拠のための オンチップ診断 | +1.2% | 欧州の 先行採用者、グローバル展開 | 長期 (4年以上) |
| 予知保全のための AIエッジセンシング | +0.9% | 北米および欧州での 早期採用 | 中期 (2〜4年) |
| 超低消費電力 エネルギーハーベスティングセンサー | +0.7% | 世界中の 遠隔農業地域 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
インダストリー4.0環境における自動化の進展
スマートファクトリーの原則が機械設計を再構築しており、デジタルツインとシームレスに連携するサブミリメートル単位の連続的な位置データが求められています。トラクターおよびコンバインメーカーは、センサー出力をクラウドダッシュボードにストリーミングするテレマティクスゲートウェイをあらかじめ搭載し、リアルタイムの車両群調整とリモート診断を可能にしています。精密播種システムは、マグネトストリクティブロッドを使用してシリンダー位置を10µm以内の精度で報告し、播種の繁忙期における燃料と資材を節約しながら、プランター深度をリアルタイムで調整します。並行して、メーカーはライダー、レーダー、角度センシングを融合させ、無人車両向けの360度状況認識を実現しています。このモメンタムは、OEMが新型モデルプラットフォーム全体でスマートインターフェースを標準化するにつれ、ポジションセンサー市場を強化しています。
電動化および機能安全ニーズ
高電圧ドライブトレインへの移行により、設計者は電磁干渉や大きな温度変動にも精度を維持するセンサーを指定することを余儀なくされています。電動トラクションモーターのロータ位置は、ピーク効率のために1°以内で計測される必要があり、ISO 26262自動車安全整合性レベルDを満たすために冗長チャンネルが必須です。InfineonによるMarvellの車載イーサネット事業の25億米ドルでの買収は、センシングとネットワーキングスタックを緊密に結合することの戦略的価値を強調しています。認定済みデュアルダイアーキテクチャへの推進は、車両あたりのコンテンツを増加させ、サプライヤーとの関係を深め、レガシー車両群を電動化するレトロフィットキットを通じてポジションセンサー市場に勢いを加えています。
MEMSポジションセンサーの小型化
ウェーハレベルパッケージングの進歩により、6軸モーションセンシングと絶対角度計測が4×4mmの単一ダイ上に実装可能になりました。これらの部品は作業機ブレードやドローン機体に直接搭載され、機械的リンク機構なしに土壌硬度と植物レベルのイメージングを収集します。STMicroelectronicsはMEMS IMUとGNSSレシーバーを組み合わせ、2g未満の重量でセンチメートル精度を実現するロケーションハブを作成し、これまで自動化のコストを負担できなかった小規模農家に精密ツールを普及させています。フットプリントの縮小はボードスペースと配線も削減し、部品表コストを抑制するとともに、低消費電力エッジ展開におけるポジションセンサー市場を向上させています。
ISO 26262準拠のためのオンチップ診断
センサーはオフセットドリフト、電圧レール、メモリ整合性を自己監視し、操舵やブームレベリングに支障をきたす前に障害を通知するようになっています。TDKのTAS8240冗長TMR角度デバイスは、電源投入時および動作中に単一点障害を検出できる内蔵自己テスト機能を搭載して出荷され、ASIL D監査を満たしています。事前認定済み部品はOEMの型式認証サイクルを最大12ヶ月短縮し、社内安全専門知識を持たない中堅作業機メーカーの間でポジションセンサー市場を拡大するスケジュール上の優位性をもたらしています。
抑制要因の影響分析*
| 抑制要因 | (〜) 年平均成長率予測への影響(%) | 地理的 関連性 | 影響 期間 |
|---|---|---|---|
| 非接触リニアセンサーの 高い平均販売価格 | -1.6% | 価格に敏感な 新興市場 | 短期 (2年以内) |
| 専用ラインを代替する コンボIC慣性センサー | -1.2% | 世界中のコスト重視の 機器セグメント | 中期 (2〜4年) |
| 特殊磁性材料の 複雑なサプライチェーン | -0.8% | アジア太平洋の 調達集中 | 短期 (2年以内) |
| ASIL-D設計の 認証ボトルネック | -0.7% | 欧州および北米の 安全規制地域 | 長期 (4年以上) |
| 情報源: Mordor Intelligence | |||
非接触リニアセンサーの高い平均販売価格
マグネトストリクティブおよび光学式エンコーダーは、ポテンショメトリックロッドの3〜5倍の価格で掲載されることが多く、小規模農家の設備投資予算を圧迫しています。Neo Performance Materialsは、ネオジム磁石の四半期ごとの価格変動をセンサー価格に波及する粗利益率の変動と結びつけています。長寿命とゼロ再校正により総所有コストは低下するものの、初期費用のプレミアムが旧式油圧シリンダーの交換を遅らせ、ポジションセンサー市場における近期の転換を抑制しています。
専用ラインを代替するコンボIC慣性センサー
ジャイロスコープ、加速度計、基本的な角度ロジックを統合したシステムオンチップIMUは、スマートフォンの生産量を活用することで低価格曲線を実現しています。複数のスプレーヤーメーカーは、±1%の精度で十分な場合に単機能ポジションセンサーを迂回し、「十分な品質」の融合出力を選択するようになっています。TE Connectivityは、2025年度の財務報告書において、顧客が統合パッケージに移行したことで精密センサーラインが二桁台の落ち込みを示したことを認めています。汚染度が高く衝撃の大きい環境ではパフォーマンスのギャップが残るものの、代替化は専門サプライヤーの対応可能なシェアを削減しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
タイプ別:リニアフィードバックが深度・昇降制御を支える
リニアセンサーは2025年のポジションセンサー市場規模の40.45%を占め、耕起、播種、スプレーヤーブームレベリングにおける深度制御での不可欠性を反映しています。マグネトストリクティブロッドは350バール以上の油圧に耐え、研磨性の土壌に抵抗し、20,000時間を超えるサービス間隔を実現します。ロータリーエンコーダーは、閉ループガイダンスに正確な角度データが不可欠なステアリングナックルおよびパワーテイクオフシャフトにおいて重要な役割を果たしています。近接センサーおよび変位センサーも、ヘッダー高さ検出および障害物回避システムへの応用に牽引され、大きな市場シェアを保持しています。
レーザー変位センサーは、価格の低下と光学的汚染対策の改善により、2031年にかけて年平均成長率13.25%で成長すると予測されています。このペースはポジションセンサー市場全体の成長を上回っており、作物を分類するためにサブミリメートルの距離計測を必要とするコンベヤー型収穫機の収量モニターや果実選別システムに支えられています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


技術別:非接触プラットフォームが過酷な作業に対応
非接触アーキテクチャは2025年の収益の61.25%のシェアを確保し、ワイパーアームポテンショメーターを劣化させる泥、衝撃、振動への適合性を確認しました。Tコードインターフェースを統合したホール効果角度デバイスは、接触摩耗が故障リスクをもたらす600馬力を超えるトラクターに搭載されて出荷されています。接触式ソリューションは、穀物カートオーガーや飼料ミキサースライドにおいてコストの何分の一かで十分な精度を提供するため、ポジションセンサー市場の38.75%を依然として占めています。
非接触セグメントは、シリコンおよび光学設計を共有する自動車クロスオーバープラットフォームおよび自動光学検査ラインに支えられ、年率12.20%で拡大すると予測されています。SICKとEndress+Hauserの協力関係は産業用堅牢性をスマート作業機に移転し、対応可能な量を増加させ、非接触ソリューションのポジションセンサー市場規模を今十年末までに二桁十億米ドル規模へと押し上げています。
用途別:車両自動化が投資を牽引
農業用車両・自走式機械は2025年の需要の48.20%を占め、自動ナビゲーションと作業機制御がポジションセンサー市場シェアの主要な収益エンジンであり続けることを確認しました。位置フィードバックは、播種期間中のオーバーラップを削減し、ディーゼル消費量を最大8%削減するオートステアシステムを誘導します。
首輪型タグとゲートセンサーを使用して動物の動きと健康指標を追跡する家畜モニタリングは、依然として重要なセグメントです。屋内・垂直農場は、都市部のLED照明タワーが栄養素供給の調節とロボット収穫の促進のためにZ軸ポジショニングを必要とするため、年平均成長率12.85%でフィールドを上回るペースで成長する見込みです。AGCOによるTrimble Agの20億米ドルでの買収は、車両自動化が混合機器車両群全体の制御ループを標準化するセンサーリッチなレトロフィットキットと収束しつつあることを強調しています。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
出力インターフェース別:デジタルプロトコルがデータ駆動型農業を促進
アナログ電圧および電流ループは2025年に57.30%のシェアを保持し、レガシー油圧システムのグローバルな設置基盤を反映しています。それにもかかわらず、CAN、SENT、IO-Linkが新型播種機、スプレーヤー、ロボット接ぎ木ラインの標準となるにつれ、デジタル出力は年平均成長率12.35%で上昇しています。パケットベースの通信はエラー検出、オンボード校正テーブル、ファームウェアアップデートをサポートし、これらはすべて自律型作業機にとって不可欠です。
Balluffのアセットデータプロバイダーはエッジアルゴリズムをセンサーヘッドに搭載し、産業用イーサネット経由で転送する前に生の位置データを実用的なアラートに圧縮することで、クラウド帯域幅コストを削減しています。農業従事者が予知保全契約を採用するにつれ、このような機能を組み込んだサプライヤーがシェアを獲得し、より広いポジションセンサー市場に上昇をもたらしています。
地域分析
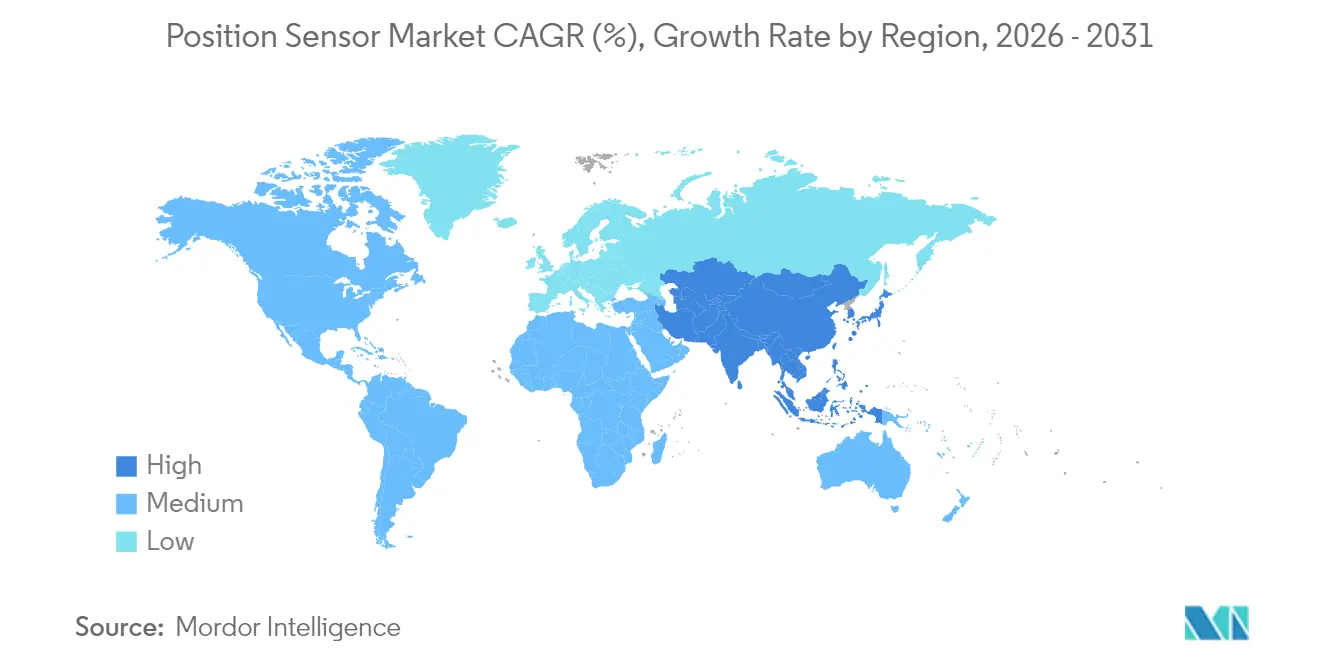
アジア太平洋は2025年の売上の45.60%を占め、中国の2025年までに農業機械化率75%を達成するという目標と、インドのデジタル農業ミッションの下でデジタルプラットフォームに割り当てられた60億米ドルによって押し上げられました。同地域の予測年平均成長率11.15%は、2031年を通じてポジションセンサー市場規模の成長エンジンとしての地位を維持するでしょう。中国への農業機械の輸入は前年比14.6%増加し、インドの予算は農場登録簿を信用・保険エンジンに結びつけるリモートセンシングインフラに60億米ドルを割り当てました。同地域の持続的な二桁成長は、基本的なGPSガイダンスから完全自律型車両群への継続的なアップグレードを示し、アジア太平洋のポジションセンサー市場の要として地位を固めています。
欧州は、グリーンディールに概説された農薬削減目標を達成するため、精密スプレーヤーと自律型除草ロボットの使用を推進しています。欧州委員会は2025年にアグロボティクスを試験導入するためにホライズン・ヨーロッパの下で1,500万ユーロ(1,650万米ドル)を割り当てました。北米市場は、完全自動化機器の規模の経済を可能にする広大な連続農地に支えられ、拡大しています。この成長は、連邦精密農業タスクフォースを発足させた2024年農業・食料・国家安全保障法によってさらに強化されています。同地域の成長は、30メートルブームスプレーヤー、自動誘導プランター、完全自律型穀物カートなどの先進技術を頻繁に活用するアーリーアダプター農場によって牽引されています。
水不足地域はこれらの進歩から大きな恩恵を受けています。例えば、フロリダ州のスマート灌漑プログラムは、土壌水分プローブとバルブポジションセンサーを統合することで2024年に1億6,400万ガロンの水を節約しました。同地域の成長はアジア太平洋と比較して安定していますが、段階的な技術アップグレード、税制優遇措置、レトロフィットキットサプライヤーの強固なエコシステムにより、ポジションセンサー市場を引き続き上昇させながらプラスを維持しています。

規制環境
自動化農業機械に使用される位置センサーは、センシングハードウェア、場合によっては組み込みソフトウェアを安全関連要素として扱う機能安全・機械安全フレームワークの対象範囲に、ますます含まれるようになっている。欧州連合では、機械に関する規則(EU)2023/1230(2026年5月時点で更新された統合テキスト)が機械の健康・安全要件を強化し、安全機能を実行するデジタルコンポーネントを安全部品の定義に明示的に含めている。これにより、安全関連の制御アーキテクチャに統合される位置センシングシステムに求められる水準が高まっている。
農業機械における電気安全要件も、特にプラットフォームがより高電圧の電気サブシステムへ移行する中で、センサーの選定と設計に影響を与えている。ISOはISO 23285:2025(2025年2月)を発行し、農業用トラクターおよびインプルメントにおいて32Vから75V DCの間で動作する電気・電子部品の安全設計要件を規定した。この規格は、電動化されたドライブトレインおよびアクチュエーターの近傍で動作するセンサーにおける絶縁、診断、堅牢なインターフェースの必要性を強化するものである。米国では、農業機械の使用・保守に関する規制動向もセンサー対応制御と交差しており、2026年2月の米国EPAガイダンスでは、大気浄化法(Clean Air Act)が農家自身による機器修理の権利を支持すると述べられている。このガイダンスは、OEMおよびサプライヤーがセンサー化されたサブシステムの保守性と診断に対するアプローチを形成する。
バリューチェーン分析
位置センサーのバリューチェーンは、材料および部品の投入(Hall/AMR/TMRおよびMEMSデバイス用の半導体、磁気センシング用の希土類磁石を含む磁性材料、光学発光素子・受光素子、耐久性のあるハウジングおよびコネクター)から始まり、これらがセンサー設計、パッケージング、モジュール組立に供される。センサーメーカーは次に、トラクター、収穫機、スプレーヤー、インプルメントを製造するOEMおよびティアサプライヤーに、単体センサーまたはスマートサブモジュールを供給し、後付けキットプロバイダーにも供給する。下流では、流通業者およびインテグレーターが精密ガイダンスと自律化のためにセンサーをGNSS/INS、ビジョン、制御用電子機器と組み合わせて統合し、一方でアフターマーケットチャネルは、稼働時間とフィールドでの保守性が重要となる油圧シリンダー、ヒッチ、ステアリングシステムにおける交換需要を支える。
農業プラットフォームが単独計測からマルチセンサー融合へ移行する中で、統合と相互運用性は今や価値獲得のポイントとなっている。パートナーシップは技術的統合をますます重視している。例えば、Topcon Agricultureと Bonsai Roboticsの2025年2月の協業は、ビジョンベースの自律化とスマートインプルメント制御の統合を目指しており、KubotaとAgtonomyの2025年6月のパートナーシップはM5Nトラクターにおける自律運転の高度化に焦点を当てており、CHC Navigationと CNH Industrialの2025年12月のパートナーシップはFP FleetPro精密農業キットを支えている。これらの協業は、センサーハードウェアとソフトウェアインターフェース・データフローを組み合わせた統合制御スタックへのバリューチェーンの転換を示しており、そこでは耐久性、キャリブレーションの安定性、CANやSENTなどのデジタルインターフェースがサプライヤー資格の認定と継続的なアフターマーケットの取り込みに影響を与える。
競合状況
ポジションセンサー市場は中程度の断片化を示しています。上位5社であるHoneywell International、TE Connectivity、SICK、TDK、Balluffは2024年の売上の約42.3%を占め、ニッチ専門企業やスタートアップにとって相当な余地が残されています。Honeywell Internationalは産業自動化の実績を活かし、1,000psiの洗浄に耐える堅牢なホール効果ソリューションを供給し、TE Connectivityはプラグアンドプレイのレトロフィットのためにセンシングとデータ経路を組み合わせた密封コネクターを強調しています。
戦略的ポジショニングは、スタンドアロンコンポーネントよりもプラットフォームエコシステムへと傾いています。SICKの2023年の収益はEndress+Hauserとの共同チャンネルカバレッジのパートナーシップとAevaのFMCWチップセットを活用した短距離距離モジュールへの4Dライダー組み込みにより、5.4%増の23億700万ユーロ(24億9,700万米ドル)に達しました。TDKは最も厳しい自動車安全レベルに認定された冗長TMRスタックを通じて拡大し、OEMにプロジェクトタイムラインを短縮する事前認定済み部品を提供しています。
合併および合弁事業は、データと統合に対するプレミアムを浮き彫りにしています。InfineonのイーサネットM&Aは、安全なネットワーキングと角度計測を融合した垂直統合スタックを強化し、AGCOのTrimble取引はクロスブランドの自律プラットフォームを育成しています。ホワイトスペースの機会は、バッテリーフリーのエネルギーハーベスティングセンサーとオンセンサーAIによる健康分析に集中しており、既存の大量契約を回避する道を破壊的参入者に提供しています。
ポジションセンサー産業リーダー
Honeywell International Inc.
TE Connectivity Ltd.
SICK AG
Infineon Technologies AG
Texas Instruments Incorporated
- *免責事項:主要選手の並び順不同


市場機会と将来展望
機会は、単一機能センサーから、過酷なフィールド環境における自律化対応アーキテクチャを簡素化する統合センシングノードおよび検証済みインターフェースへの移行に焦点を当てている。具体的な指標として、Gefranが2026年に導入した多変量センサーTWIISTがあり、これは位置に加えて速度、傾斜、振動を組み合わせている。これは配線を削減し、診断を改善し、より少ない密閉デバイスで予知保全を支援したいというOEMの需要に合致している。非接触技術が既に過半のシェア(2025年時点で61.25%)を占める中、サプライヤーはより高い機能安全内容(冗長性とオンチップ診断)、およびOEMがGNSS/INS、ビジョン、LiDARコントローラーを統合するのを支援する産業化されたセンサーフュージョン対応力によって差別化を図ることができる。
もう一つの空白領域は、依然としてアナログ出力が主流である(2025年時点で57.30%のシェア)大規模な既設ベースに、デジタルプロトコルとクローズドループのインプルメント制御をもたらすモジュラー型後付け・アフターマーケットキットである。最近のOEMおよびエコシステムの動向はこの方向性を支持しており、CHC NavigationとCNH Industrialの2025年のFP FleetProアフターマーケットキットラインに向けたパートナーシップ、および2025年の各種精密農業パートナーシップに見られるAPI駆動型統合への広範な転換が挙げられる。フィールド機械以外では、畜産および制御環境における自動化のセンサー化拡大が、フィーダー、ゲート、コンベヤー、ロボットハンドリングに組み込まれる堅牢な位置・変位センシングの需要層を広げており、これは農業用車両および自走式機械(2025年時点で48.20%のシェア)という市場の主要な収益エンジンの上に構築されている。
最近の業界動向
- 2026年7月:Infineon Technologies AGは、ams OSRAMの非光学アナログ/ミックスドシグナルセンサーポートフォリオの買収を完了した。この取引はInfineonの産業用・自動車用の位置および関連センシングにおけるセンサー幅を強化し、堅牢な用途向けの電力・接続スタックとのセンシングのより緊密な統合を支える。
- 2025年4月:InfineonはMarvellの自動車用イーサネット資産を25億米ドルで買収した。車載向け高速ネットワーキングをポートフォリオに取り込むことで、センサーからコントローラーへのデータパス、および位置センシングと並んで確定的な通信に依存する機能安全アーキテクチャが支えられる。
- 2024年12月:AevaはSICKとの協業を拡大し、工場・農業自動化向けFMCW LiDARモジュールの商用化を進め、2025年半ばに最初の出荷を予定している。この拡大された協業は、位置と距離のセンシングを組み合わせてガイダンス、障害物検知、自律運転を実現するセンサーフュージョンへの転換を強化するものである。


研究方法のフレームワークとレポートの範囲
市場定義と対象範囲
本市場は、直線または回転運動を計測し、絶対的または増分的な位置出力を提供する位置センサーを対象とする。これらは単体センサー部品またはセンサーサブモジュールとして販売され、自動車、産業機器、民生機器、医療、航空宇宙の各分野の最終システムで使用される。
対象範囲の除外事項:単純なオンオフ近接スイッチ、汎用慣性IMU、および二値検出のみに使用されるリミットセンサーは除外される。
セグメンテーション概要
- タイプ別
- リニアセンサー
- ロータリーセンサー
- 近接・変位センサー
- その他のタイプ
- 技術別
- 接触式
- 非接触式
- 出力インターフェース別
- アナログ
- デジタル
- 農業用途別
- 農業用車両・自走式機械
- 家畜のポジションおよび健康モニタリング
- 屋内・垂直農業自動化
- その他の農業用途
- 地域別
- 北米
- 米国
- カナダ
- メキシコ
- 北米その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 欧州
- ドイツ
- 英国
- フランス
- ロシア
- スペイン
- 欧州その他
- アジア太平洋
- 中国
- 日本
- インド
- オーストラリア
- アジア太平洋その他
- 中東
- サウジアラビア
- アラブ首長国連邦
- 中東その他
- アフリカ
- 南アフリカ
- ナイジェリア
- アフリカその他
- 北米
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、需要層の規模を測定し、用途別に位置センサーの採用がどれほど急速に変化しているかを検証するための公開ベースラインから開始する。中心的な参考資料として、米国商務省センサス局の製造業・貿易統計、UN Comtradeの貿易フローデータ、センサー関連規格に関するISO刊行物、さらにIEEEおよびその他の査読済み工学専門誌や特許データベースを技術動向と設計移行の追跡に使用した。
これを実用的なモデルに変換するため、企業の開示資料や決算発表資料、業界団体のウェブサイト、信頼性の高い経済紙も精査し、出荷動向、価格の方向性、地域別の設計採用のシフト先を把握した。一部の箇所では、企業財務・インテリジェンス、ニュースと財務、特許データベースに特化した有料サブスクリプションを公開情報の補完として活用し、主に相互確認に要する時間の短縮を図った。ここに挙げたデスクソースは例示であり、データ収集、検証、確認のために他にも多数の公開資料を使用した。
一次インタビューおよび調査
一次調査は、新しいプラットフォームでどの位置センサータイプが指定されているか、内容とパッケージングの変化に伴いASPがどのように変動しているか、どの最終用途が最も多くの量を牽引しているかを確認するために実施した。APAC、EMEA、アメリカ地域にわたり、部品サプライヤー、モジュールインテグレーター、オートメーションおよび機械メーカー、OEM対応のエンジニアリングおよび調達担当者など、多様な回答者と対話した。得られた回答者からの情報は、ギャップを埋め、特に直線的コンテンツと回転的コンテンツのどちらが追加されているかについて、観察された購買パターンと前提を整合させるために使用された。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| トップティア:26% | CXO:13% | APAC:42% |
| ミドルティア:56% | 機能/事業部門リーダー:42% | EMEA:35% |
| 中小規模プレイヤー:18% | マネージャー:45% | アメリカ:23% |
市場規模算定と予測
規模算定には、最終用途の生産活動および機器の製造サイクルから対応可能な需要層を再構築し、技術的に必要とされる箇所にユニット当たりの位置センサー内容を適用するトップダウン方式を用いる。初回の算定が完成した後、サンプリングされたサプライヤーの収益ロールアップ、チャネルからの単位数量に関するフィードバック、および利用頻度の高い一部の用途に対する単純なASP×数量計算など、選択的なボトムアップチェックによって総計を裏付ける。
モデルへの入力には、工場自動化・機械出力動向、車両生産・電動化ミックス、新設計における接触型対非接触型センシングの比率、直線的・回転的用途ケースにおけるシステム当たりの平均センサー数、およびセンサー部品の地域別輸出入方向が含まれる。価格設定は、より高機能なモジュールおよびデジタル出力へのミックスシフトを反映した実務的なASP推移を通じて処理され、その後プラットフォームの更新タイミングに関連したインタビューフィードバックを通じて検証される。予測に関しては、自動化資本支出サイクルおよびプラットフォーム更新タイミングに関する専門家の見解に基づき、採用速度と価格に関するシナリオ分析を実施し、最終的な時系列を確定する前の検証に用いる。
データ検証と更新サイクル
結果が単一の前提に依存しないよう、出力は複数の方法で検証される。モデル化された総計を、貿易フローの方向、開示されたセンサーおよび自動化収益の指標、最終用途の生産指標などの独立した信号と比較し、異なる入力全体で整合性が取れるまで外れ値を精査する。
最終承認の前に、モデルとレポート原稿は複数段階のアナリストレビューを経て、主要な前提が変化した場合や新しいデータポイントが予期しない差異を生じさせた場合には再接触のトリガーが発動する。レポートは毎年更新され、重要な事象が発生した場合には中間的な更新が行われる。納品の直前には最終チェックが完了し、クライアントはその時点で入手可能な最新の見解を受け取ることができる。
Mordor Intelligenceの位置センサー市場規模と他の公開推定値との比較
公開されている調査は、必ずしも同じ製品セット、価格帯、出荷タイミングを対象としているわけではないため、位置センサーの市場価値が調査によって異なるのはよくあることである。ある推定値が広範な電子機器の総計に大きく依存する一方で、別の推定値が最終用途の生産から需要を再構築し、そこにセンサー内容と価格を適用する場合にも差異が生じる。
主な差異の要因は、対象範囲の境界(例えば、単純な近接スイッチやIMUを含めるかどうか)、基準年および通貨タイミングの選択、そしてスマートモジュールがシェアを獲得する際のASP変化の扱い方である。もう一つの頻発する要因は更新頻度であり、自動車および工場自動化のサイクルは急速に変化しうるため、それが近い将来の数量および予測の出発点を変化させる。
ベンチマーク比較
| 出典 | 市場規模 | 研究方法のギャップ |
|---|---|---|
| Mordor Intelligence | USD 9.31 B (2026) | |
| 業界パブリッシャーA | USD 6.67 B (2024) | より早い基準年を使用しており、二値のみの近接スイッチおよびIMUに関する除外を明確に述べていないため、暗黙的に含まれる内容によって対応可能な需要層が圧縮または拡大される可能性がある。 |
| グローバルコンサルタンシーB | USD 8.68 B (2025) | 異なる基準年およびセグメントミックスから出発しており、価格の推移経路は高付加価値カテゴリーへのより速い移行を前提としているように見えるため、最終用途の製造率に結び付いた同様の数量チェックを伴わずに総計が押し上げられる可能性がある。 |
数値の差異は主に、何が位置センサーとして数えられるか、どの年をシリーズの基準とするか、価格とミックスがどのように将来へ推移するかに起因する。二値のみのデバイスおよび汎用モーションセンシングを除外し、最終用途の生産指標を需要の骨格として使用する場合、推定値は実際の出荷ドライバーに対してより追跡可能性の高いものとなる。これはMordor Intelligenceが採用しているモデリング上の選択である。


レポートで回答される主要な質問
農業用ポジションセンサー市場の現在の価値はいくらですか?
市場は2026年に93億1,000万米ドルであり、2031年までに147億9,000万米ドルに達すると予測されています。
どの地域が最も多くの需要をもたらしていますか?
アジア太平洋は積極的な機械化目標とデジタル農業への資金提供により、2025年の収益の45.60%でリードしています。
どのセンサータイプが最大のシェアを保持していますか?
リニアポジションセンサーは油圧深度・昇降制御に不可欠であるため、2025年の売上の40.45%を占めています。
どの技術セグメントが最も速く拡大していますか?
非接触センサーは、自律型機器がメンテナンスフリーのフィードバックを必要とするため、年平均成長率12.20%で成長すると予測されています。
サプライヤーの力はどの程度集中していますか?
上位5社が収益の42.3%強を占めており、新規参入者がまだ牽引力を得られる中程度に断片化した状況を示しています。
センサー設計に最も影響を与える規制トレンドは何ですか?
ISO 26262機能安全要件はオンチップ診断と冗長チャンネルを義務付け、設計サイクルを長期化させますが、性能基準を引き上げています。
最終更新日:



