
ポリウレタン複合材料の市場規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
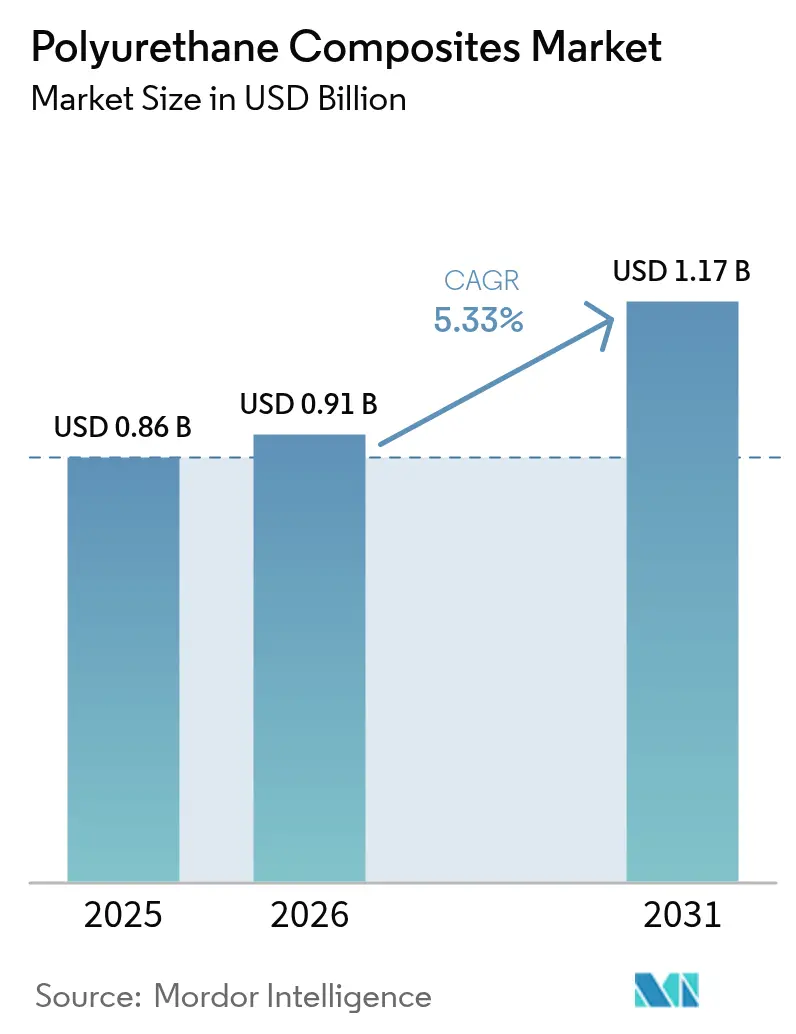
| 市場規模 (2026) | 0.91 十億米ドル |
| 市場規模 (2031) | 1.17 十億米ドル |
| Growth Rate (2026 - 2031) | 5.33 % |
| 最も急速に成長している市場 | アジア太平洋 |
| 最大市場 | アジア太平洋 |
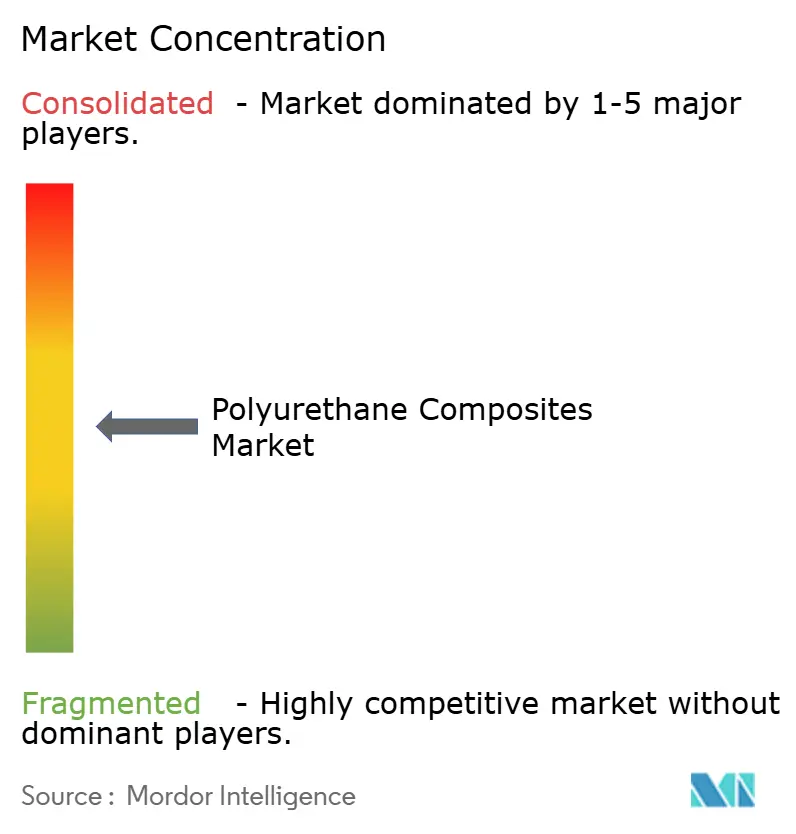
| 市場集中度 | 中 |
主要プレーヤー *免責事項:主要選手の並び順不同 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるポリウレタン複合材料市場分析
ポリウレタン複合材料の市場規模は2026年に9億1,000万米ドルと推定され、2025年の8億6,000万米ドルから成長し、2031年には11億7,000万米ドルに達する見通しで、2026年〜2031年にかけて年平均成長率5.33%で拡大します。自動車、航空宇宙、風力エネルギー、および現代の建設システムにおける軽量構造への持続的な需要が、この成長を支える主要な原動力となっています。車両排出ガス削減に向けた規制圧力と電動化目標が相まって、燃料消費を低減し電気自動車の航続距離を延ばす複合材料への金属代替を加速させています。陸上・洋上風力発電所への投資増加はブレード長の拡大を促し、プロセス速度と耐疲労性の面で優れたポリウレタンマトリックスへの需要を高めています。建設業者もまた、より厳格なエネルギー効率基準を満たすためにガラス繊維スキンとポリウレタンコアを組み合わせたプレハブ構造断熱パネルへの移行を進めています。バイオベースおよび非イソシアネート樹脂化学は、製造業者がEUの毒性規制上限やより広範なESG報告要件に対応する中で、商業的な勢いを増しています。
レポートの主要ポイント
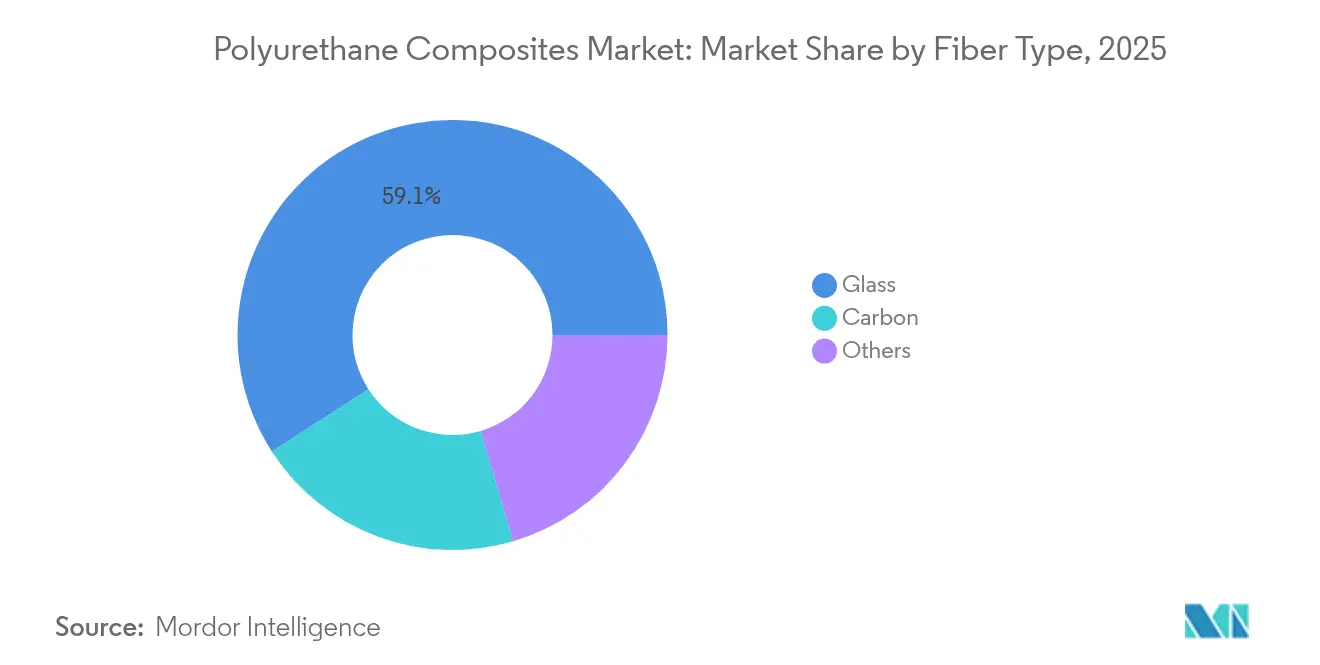
- 繊維タイプ別では、ガラス繊維が2025年に59.12%の収益シェアを維持しており、カーボン繊維は2031年にかけて年平均成長率6.21%で拡大する見込みです。
- 樹脂タイプ別では、熱硬化性ポリウレタンが2025年のポリウレタン複合材料市場シェアの60.00%をリードしており、2031年まで年平均成長率6.55%で前進しています。
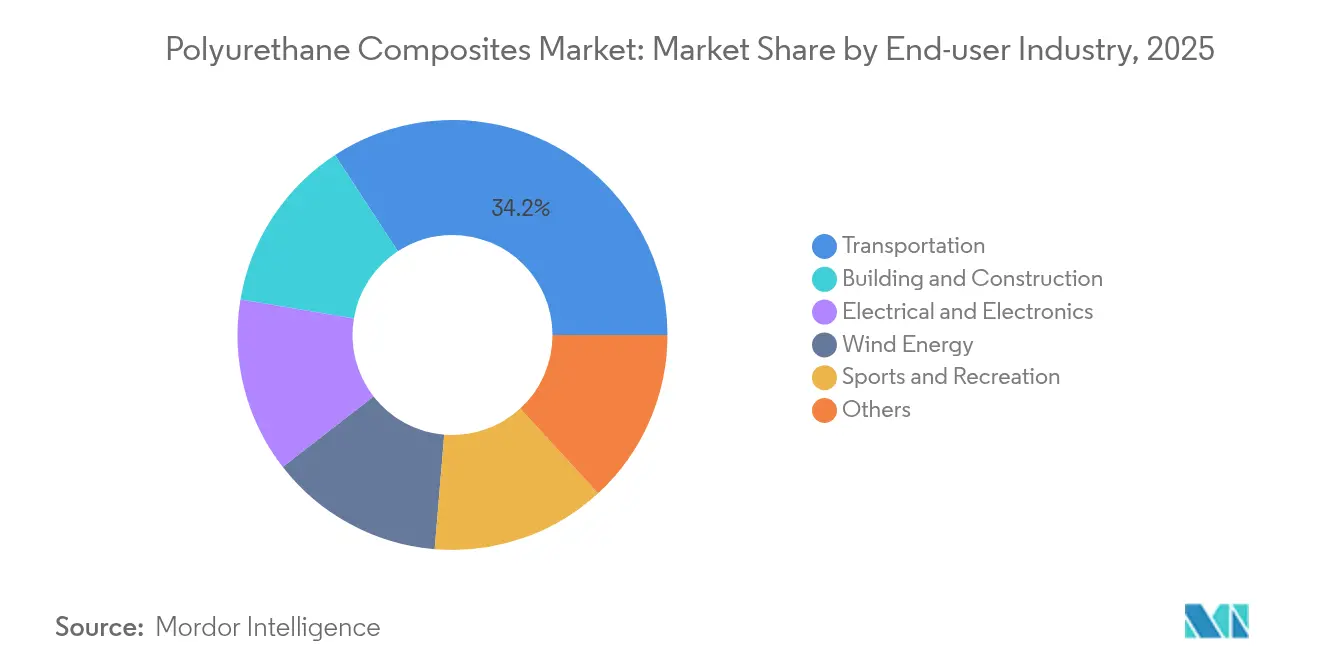
- エンドユーザー産業別では、輸送部門が2025年の需要の34.20%を占め、風力エネルギー用途は2026年〜2031年に年平均成長率7.05%を記録すると予測されています。
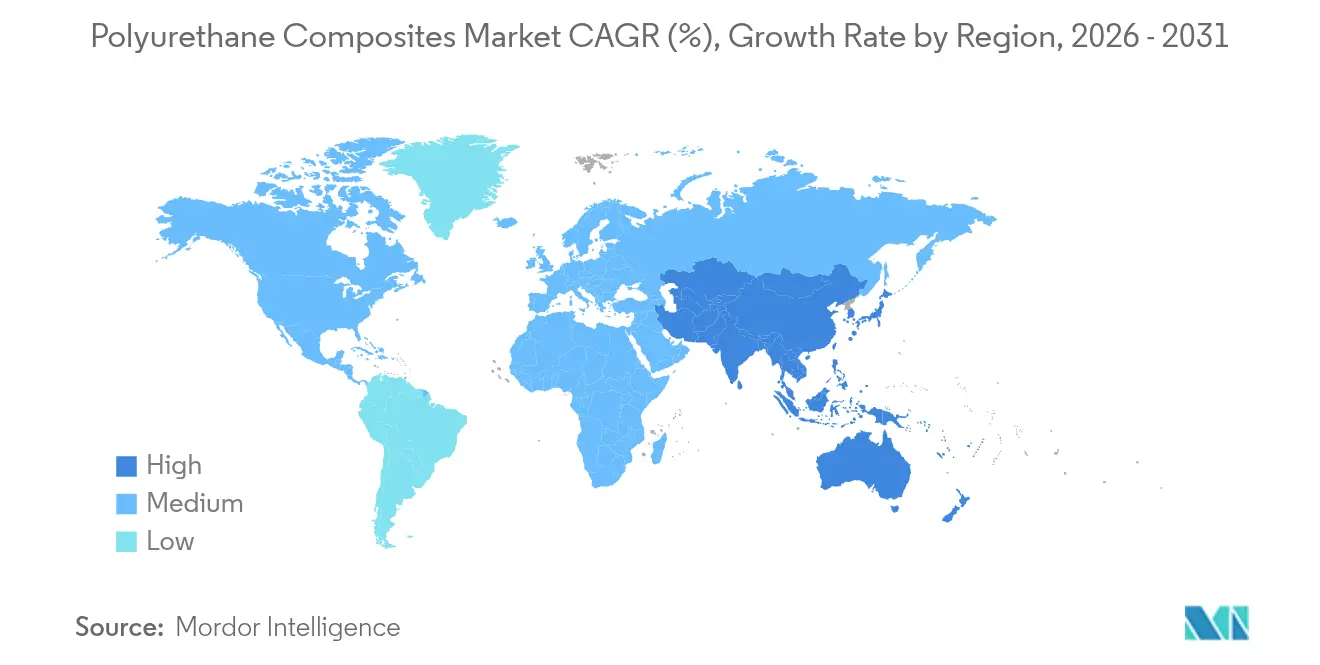
- 地域別では、アジア太平洋が2025年の世界収益の52.30%を占め、2031年にかけて年平均成長率7.25%で成長する見込みです。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGRへの影響(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 輸送における軽量化の推進 | +1.8% | 北米、EU、世界のEVハブ | 中期(2〜4年) |
| 風力タービンブレード長の急速な拡大 | +1.5% | アジア太平洋、北米およびEUへの波及 | 長期(4年以上) |
| 建設のモジュール式PU-SIPsパネルへの移行 | +1.2% | 北米、EU、新興アジア太平洋 | 中期(2〜4年) |
| ESG主導のバイオベースPU樹脂の採用 | +0.9% | 世界規模、EUの政策が主導 | 長期(4年以上) |
| 熱保護性ポリウレタンバッテリーエンクロージャー | +1.1% | アジア太平洋の製造業、世界のEV需要 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
輸送における軽量化の推進
自動車、鉄道、航空宇宙メーカーは、厳格な効率規制と航続距離への要求に対応するためにポリウレタン複合材料を統合しています。FordのBronco Raptorに搭載された複合材料製Cブレースは、騒音・振動低減と重量削減を組み合わせて乗り心地を向上させる事例を示しています。鉄道車両メーカーもまた、より厳格な車内騒音基準を満たすためにポリウレタングレージングおよび遮音部品を採用しています。電気自動車の生産増加は、バッテリーパックが大きな質量的ペナルティをもたらすため、複合材料のボディ構造がそれを相殺できることから、材料代替をさらに拡大しています。
風力タービンブレード長の急速な拡大
ブレードを長くすることでメガワット出力が上昇し、均等化エネルギーコストが低下するため、ポリウレタンとカーボン繊維で作られたより剛性が高く軽量なスパーキャップへの需要が高まっています。VestasはDowのポリウレタン・カーボンスパー技術を検証し、エポキシ硬化に典型的なプロセス遅延なしに100mを超えるブレードへの道を開きました。米国エネルギー省のBig Adaptive Rotorプログラムは、より速い硬化速度を持つポリウレタン注入ルートを有利にする物流上のボトルネックをさらに浮き彫りにしています。
建設のモジュール式PU-SIPsパネルへの移行
建設業者は、現場に設置可能なモジュールとして納入されるガラス繊維スキンのポリウレタン構造断熱パネルの採用を加速させています。Composite Panel Building Systemsは、同社のC-SIS外装材が気密性を高め、デラミネーションリスクを排除しながら連続断熱を実現すると報告しています。Preflexの研究は、軸組壁と比較して建物全体のエネルギー使用量が45%低減されることを示しています。モジュール式アプローチは現場労働を最大70%削減でき、慢性的な熟練労働者不足が続く中で重要な利点となっています。
ESG主導のバイオベースPU樹脂の採用
企業の排出目標と2023年に施行されたEUのジイソシアネート0.1%閾値が、バイオベース樹脂の開発を加速しています。BASFはISSCC PLUS認証のもと、レムフェルデ工場でバイオマスバランス型熱可塑性ポリウレタンを発売し、性能を変えることなくクレードル・トゥ・ゲートのCO2削減を顧客に可能にしています。カリフォルニア大学サンディエゴ校の研究者は、D-ガラクトースのみを原料として芳香族ジイソシアネートを合成し、機械的強度を維持しながら有毒なホスゲンへの依存を排除しました。John Deereの大豆・トウモロコシベースの配合は、ポリウレタン複合材料産業の製品ラインにおける農業由来モノマーへのシフトをさらに裏付けています。
制約の影響分析*
| 制約 | (〜)CAGRへの影響(%) | 地域的関連性 | 影響のタイムライン |
|---|---|---|---|
| 自動車生産の変動性 | -1.2% | 世界規模、従来型自動車拠点 | 短期(2年以内) |
| カーボン/PU複合材料の高い製造コスト | -0.8% | 世界規模、プレミアムセグメント | 中期(2〜4年) |
| 塩素フィードストックの規制リスク(MDI/TDI) | -0.6% | EUが先行し、世界規模で拡大 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
自動車生産の変動性
車両生産の変動が、樹脂サプライヤーおよび成形業者のサプライチェーン計画を混乱させています。Covestroの2023年売上高は自動車需要の低下による受注量の減少を受け、20%低下して144億ユーロとなりました。SGL Carbonは長期複合材料契約が後継プログラムに先立って終了したことにより、収益圧力を受けたと報告しています。電気自動車へのピボットは、レガシーの内燃機関プラットフォームと次世代EV架台が異なる材料セットを必要とするため、予測の不確実性を高めています[1]OECD、「自動車バリューチェーンの変革」、oecd.org。
カーボン/PU複合材料の高い製造コスト
エネルギー集約型のカーボン繊維とマルチマテリアルプレスラインは、設備・運営コストを高め、コスト重視のセグメントにおけるガラス繊維の大規模代替を抑制しています。オークリッジ国立研究所はナノファイバー補強により機械的強度を50%向上させましたが、複雑な加工要件が規模の経済を脅かしています。ダイレクトサンドイッチ複合材料成形はカーボンサンドイッチ構造を合理化できますが、多くのティアサプライヤーが購入できない新型プレスと自動化を必要とします。高充填コンパウンドの欠陥緩和も生産サイクルを長引かせ、スクラップ率を上昇させ、価格競争力を損なっています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
繊維タイプ別:
ガラス優位の中でのカーボンの加速ガラス繊維は2025年に成熟したサプライチェーンと自動車、建設、船舶用途にわたるコスト効率の高さを背景に、収益の59.12%を占めました。カーボン繊維は年平均成長率6.21%で成長し、航空宇宙の回復と風力ブレードの大型化が優れた比剛性・比強度への需要を高める中で、ポリウレタン複合材料市場全体を上回るペースで拡大する見込みです。カーボン繊維用途におけるポリウレタン複合材料の市場規模は、VestasがDowのスパーキャップ技術を次世代タービンに採用するにつれて大幅に拡大する見通しです。
ガラス繊維の規模的優位性は、カーボンソリューションがプレミアムセグメントに浸透する中でも、コスト重視の輸送・建築部品における地位を維持するでしょう。製造業者は非イソシアネート樹脂との接着性を高めるために表面改質ロービングを検討しており、VOC規制が強化される中でもガラス繊維の需要量を維持できる可能性があります。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能


樹脂タイプ別:
熱硬化性ポリウレタンのデュアルリーダーシップ熱硬化性配合は2025年に世界量の60.00%を占め、急速な注入反応速度と高い損傷許容性により年平均成長率6.55%を記録しています。Covestroは、風力ブレードメーカーがエポキシからポリウレタン樹脂に切り替えることで、ライン速度の向上と熱量の削減により製造総コストを10〜15%削減できると報告しています。風力エネルギー分野における熱硬化性システムのポリウレタン複合材料市場規模は、メガワットタービンが普及するにつれて2031年まで大幅に拡大する見込みです。
形状記憶ポリウレタンフォイルと自己修復化学の進歩は、熱硬化性製品の機能的多様性が高まることを示唆しています。セグメントリーダーはまた、ハロゲンなしでバッテリー安全基準を満たすために難燃剤添加剤を統合し、電気自動車エンクロージャーへの採用を促進しています。総じて、熱硬化性ポリウレタンのデュアル優位性は機械的強度の優位性を反映し、一方で新興の熱可塑性およびバイオベースの経路が循環経済へのコミットメントを支えています。
エンドユーザー産業別:
輸送のリーダーシップと風力エネルギーの加速輸送は2025年に需要の34.20%を占め、ポリウレタン複合材料市場における最大の収益源としての地位を確立しました。自動車メーカーは電動ドライブトレインの質量を相殺しフリート排出規制に準拠するため、構造補強材、アンダーボディシールド、バッテリーケースにこの材料を採用しています。船舶メーカーは浸水と疲労に強いポリウレタンサンドイッチデッキを使用しています。建築・建設セグメントはより厳格なエネルギー基準を満たす断熱パネルの恩恵を受けていますが、成長は移動関連の需要量と比較して緩やかです。
風力エネルギーは最も成長が速いエンドユーザーであり、各国が再生可能エネルギーの設備容量拡大を約束する中で2031年まで年平均成長率7.05%を記録する見込みです。タービンOEMが生産サイクルを短縮するためにスパーキャップとナセルカバーにポリウレタンシステムを採用するにつれて、風力用途のポリウレタン複合材料市場シェアは拡大しています。電気・電子メーカーは樹脂の誘電強度を活用して精密基板を封止し、スポーツ用品ブランドは衝撃減衰のためにポリウレタンコアを組み込んでいます。
注記: 全個別セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域ポリウレタン複合材料市場
アジア太平洋地域は2025年の世界収益の52.30%を占め、ポリウレタン複合材料市場を支配しており、2031年までに7.25%のCAGRで成長すると予測されています。中国とインドは自動車組立の拡大と風力発電所の建設を通じて需要量を牽引しており、東南アジアはプロピレングリコールおよび特殊アミンの生産能力を拡大し、樹脂プラントへの供給を強化しています。
北米および欧州ポリウレタン複合材料市場
北米は航空宇宙、防衛、および高付加価値自動車プログラムにより、引き続き大きな市場基盤を維持しています。クリーンエネルギープロジェクトに対する政策的インセンティブが、米国全土における風ブレードおよびバッテリー部品の製造をさらに促進しています。欧州の成長軌道は、厳格な化学規制と積極的な再生可能エネルギー目標によって形成されています。ジイソシアネートに関するREACH規制により、配合業者は低モノマーおよびバイオ由来の製造経路への移行を迫られており、循環型用途におけるポリウレタン複合材料の使用を拡大するグリーントランジションを加速させています。

規制環境
ポリウレタン複合材料に対する規制監督は、化学的安全性と上流ポリウレタン原料の貿易フローの双方をますます対象とするようになっている。欧州連合では、REACHが依然として配合選択に影響を与えており、2023年から施行されているジイソシアネートの0.1%閾値が、低モノマー取扱い、作業員研修、バイオベースおよび非イソシアネート経路への代替の取り組みを強化している。2026年、欧州委員会はREACH Caracal専門家プロセスを通じて継続的な制限リストを更新し、ポリウレタンのバリューチェーンに関連する物質についてコンプライアンス計画を継続的に必要とする状況を維持した。
米国では、EPAによるTSCAの運用が複合材料樹脂システムに使用される新規化学物質に影響を与えている。2026年4月の連邦官報での措置により、一定の新規化学物質に関する重要新規用途規則(SNUR)が確定し、指定された重要新規用途の開始前少なくとも90日前に通知が必要とされた。貿易面では、2026年の措置により、輸入されるポリウレタン前駆体および中間体への監視が強化され、中国原産の一部ポリエーテルポリオールに関するダンピング疑惑についてのEUの調査、および複数のアジア原産国からのPTMEG輸入に関する2026年5月の米国国際貿易委員会(USITC)の予備的肯定的実質的損害判定が含まれる。これらの措置は総じて調達選択肢を狭め、複数の適格な供給元確保の重要性を高めている。
バリューチェーン分析
ポリウレタン複合材料のバリューチェーンは、上流の石油化学製品およびバイオベース原料から始まり、これらが変換されて主要な原材料、主にイソシアネート(MDI/TDI)およびポリオール、さらに触媒、鎖延長剤、難燃剤、その他添加剤となる。これらの原料は熱硬化性および熱可塑性ポリウレタン樹脂システムに配合される。BASF、Covestro、Dow、Huntsmanなどの統合化学メーカーは、グローバルな生産ネットワークと技術サービスチームによってこの上流から配合段階を支えている。例えばBASFは、Geismar、Ludwigshafen、Antwerp、Shanghai、Chongqingといった拠点にわたる統合ポリウレタンバリューチェーンの展開を強調しており、これは規模、供給の安定性、一貫した仕様管理を業界が重視していることを反映している。
中流の加工業者およびコンパウンダーは、樹脂システムをガラス繊維や炭素繊維、織物、表面処理されたロービングなどの強化材と組み合わせ、半製品および完成複合部品を製造する。製造方法には、レジントランスファーモールディング(RTM)、インフュージョン、プルトルージョン、サンドイッチパネル製造が含まれる。下流の需要は、輸送、風力エネルギー、建設分野のOEMおよびティアサプライヤーから発生し、そこでは認証支援、製造しやすい設計への入力、再現可能なサイクルタイムが求められる。障壁としては、専用設備への資本集約度、樹脂および繊維原料コストの変動、反応性化学物質の取扱いに関するVOC管理や作業員安全に関するコンプライアンス要件が挙げられる。
競争環境
ポリウレタン複合材料市場は、依然として中程度に断片化されています。世界的な化学大手であるBASF、Covestro、Dow、およびHuntsmanは、MDI/TDI、ポリオール、添加剤における後方統合と、プロセッサーのサイクルタイム最適化および排出コンプライアンスを支援する地域技術センターを組み合わせています。専門コンパウンダーは、高温バッテリー保護、イソシアネートフリーシステム、スポーツ用品ラミネートなどの用途ニッチに注力しています。
ポリウレタン複合材料業界リーダー
BASF
Covestro AG
Huntsman International LLC
TORAY INDUSTRIES, INC.
Dow
- *免責事項:主要選手の並び順不同
ポリウレタン複合材料市場
- AOC Resins
- BASF
- Covestro AG
- Dow
- Evonik Industries AG
- Gurit Holding
- Henkel AG & Co. KGaA
- Hexcel Corporation
- Huntsman International LLC
- Linecross Ltd.
- LyondellBasell Industries Holdings B.V.
- Mitsui Chemicals Inc
- Owens Corning
- SABIC
- SGL Carbon
- Solvay
- Teijin Limited
- The Lubrizol Corporation
- TORAY INDUSTRIES, INC.
- Webasto Group

市場機会と将来展望
主要なホワイトスペース領域は、貿易措置や調査がポリオールおよび関連原料の調達リスクをもたらす中で、主要ポリウレタン中間体や複合材料対応システムの地域的な入手可能性の確保に集中している。2026年には、中国とインドで複数の上流・中流の生産能力に関する動きが見られ、現地調達の選択肢が広がった。Wanhua Chemicalは、Yantai Chemical Industrial Parkにおける年間26万2000トンのポリエーテルポリオール拡張計画(第1段階)についてパブリックコメント手続きを進め、Expanded Polymer Systemsはインドのポリウレタン需要を支えるために追加のプロピレンオキシド貯蔵設備を稼働させた。これらの動きは、複合材料の配合業者や加工業者がサプライチェーンを現地化し、風力・モビリティプログラムのリードタイムを短縮し、入力材料の入手安定性向上により認証プロセスを拡大する余地を生み出している。
もう一つの機会分野は、規制の厳しい、あるいはリスクの高い原料への依存を減らしつつOEMのサステナビリティ報告ニーズを支える、低排出かつ循環経済に適合した化学物質による差別化である。Covestroは、Shanghaiの統合拠点における新たな年産66万トンのMDI工場への投資プログラムを発表し、Xuchuan Technology(Kunshan)は年産7万5000トンの無溶剤ポリウレタン樹脂拡張計画について環境審査の受理を得た。両プロジェクトは、複合材料加工に適した先進ポリウレタンプラットフォームの入手可能性拡大を支えている。並行して、バイオベースポリウレタンマトリックスおよびリグニンベースの非イソシアネートポリウレタンに関する継続的な取り組みは、REACHによる代替圧力に対応する製品群のパイプラインを支え、複合材料製造工程を変えることなく原料転換を文書化できるようブランドオーナーを支援している。
Recent Industry Developments in ポリウレタン複合材料市場
- 2026年7月:Covestroは、タイのRayongおよび米国テキサス州Freeportにある、旧Vencorexのヘキサメチレンジイソシアネート(HDI)誘導体製造施設2拠点の買収を完了した。この買収は、ポリウレタン塗料および接着剤原料の地域生産カバレッジを強化し、高性能ポリウレタン系用途および下流の複合材料用途の供給継続性を支えるものである。
- 2026年5月:Kimpurは、Kobe Polyurethaneの株式80%を取得し、専門製品群をポートフォリオに追加、年間販売可能性1万トンとしている。この取引により、Kimpurのポリウレタンシステムにおける製品幅と顧客基盤が拡大し、複合材料用途と重なる配合主導型セグメントにおける競争が激化している。
- 2025年6月:Covestroは、自社のBaydurポリウレタン複合材料技術を用いたフレームを使用する太陽光発電モジュールの出荷量が3GWを超えたと発表した。この節目は、太陽光発電用途におけるポリウレタン複合材料フレームの拡大採用を示し、大量生産かつ屋外耐久性が求められる用途におけるポリウレタン複合材料のより広範な認証を後押ししている。


ポリウレタン複合材料市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査では、ポリウレタン複合材料市場は、輸送、建設、電気電子、風力エネルギー、スポーツ・レクリエーションなどの最終用途産業向けに販売される、強化複合部品や構造物の製造に使用されるポリウレタン樹脂システムを対象とする。
対象範囲外:本市場規模には、非強化ポリウレタンプラスチック、ポリウレタンフォーム、複合材料マトリックスとして使用されない塗料、接着剤、シーラント、エラストマーは含まれない。
セグメンテーション概要
- 繊維タイプ別
- ガラス
- カーボン
- その他
- 樹脂タイプ別
- 熱硬化性PU
- 熱可塑性PU
- バイオベースPU
- エンドユーザー産業別
- 輸送
- 建築・建設
- 電気・電子
- 風力エネルギー
- スポーツ・レクリエーション
- その他
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- アジア太平洋その他
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- 欧州その他
- 南米
- ブラジル
- アルゼンチン
- 南米その他
- 中東・アフリカ
- サウジアラビア
- 南アフリカ
- 中東・アフリカその他
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、基本的な需給シグナルを整理することから始まり、単一のデータ点にモデルを依存させないようにしている。当社は通常、米国国際貿易委員会の貿易統計、UN Comtrade、Eurostat、各国統計局などの公的資料を参照し、複合部品およびポリマー材料に関連するマクロな製造・貿易の状況を把握する。
また、規格や技術文献(熱硬化性・熱可塑性ポリウレタンシステムやリサイクル経路に関する学術論文など)を精査し、材料選択に影響を与えうる規制やサステナビリティに関する動向を追跡している。企業の年次報告書、投資家向け説明資料、信頼性の高い報道は、生産能力の追加、工場稼働率の変化、新規用途の受注状況を把握するために活用される。一部では、企業財務・インテリジェンスの有料サブスクリプション、特許データベース、出荷レベルの輸出入データを用いて、方向性が一致した傾向を確認している。これらの情報源は例示的なものであり網羅的ではなく、データ収集、検証、明確化のために他にも多くの公的および有料の資料が使用された。
一次インタビューおよび調査
一次調査は、デスクリサーチだけでは十分に説明できない事項、特に樹脂タイプの採用状況、部品レベルの価格動向、最終用途産業別の需要タイミングを検証するために用いられる。当社は、原材料サプライヤー、コンパウンダー、成形・加工業者、下流の購買企業などと対話し、APAC、EMEA、Americasを対象とすることで、想定が特定の地域に偏らないようにしている。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の職位 | 地域 |
|---|---|---|
| 上位企業:35% | 経営幹部(CXO):13% | APAC:44% |
| 中堅企業:51% | 機能/部門リーダー:39% | EMEA:29% |
| 小規模企業:14% | マネージャー:48% | Americas:27% |
市場規模算定と予測
市場規模は、まずトップダウン方式で再構築される。地域別に複合部品の最終用途需要プールを構築し、ポリウレタン複合材料の浸透率および典型的な樹脂シェアの前提を用いて絞り込む。総計の妥当性を保つため、サンプリングされたサプライヤーの収益構成、チャネル調査、および一部の高可視性用途に対する数量別ASPの妥当性確認を用いた選択的なボトムアップ推計で結果を裏付ける。
モデルを形成する主要な入力要素には、輸送・建設分野における複合部品生産動向、風力ブレードおよび関連部品の生産率、熱硬化性PU、熱可塑性PU、バイオベースPU間の樹脂タイプ構成、使用可能な価格帯に影響を与える繊維の選好(ガラス対炭素)が含まれる。また、車両軽量化の動向、建築製品の更新サイクル、製造出力シグナルなどの指標も考慮され、これらが合わさって年ごとの変動を説明する。
予測には、ベースケースを中心にシナリオ分析を用い、リサイクル可能な熱可塑性システムの採用速度の違い、サステナビリティ主導の材料代替、大規模な風力・モビリティプログラムのタイミングをモデルに反映できるようにしている。小規模な最終用途でボトムアップの詳細が乏しい場合は、検証済みの地域需要プールに紐づけた比率配分によりギャップを処理し、その後専門家によるフォローアップで確認する。
データ検証と更新サイクル
出力結果は、独立したシグナル間のトライアンギュレーションを通じて確認され、その後、数値を確定する前に差異が調査される。地域や最終用途の結果が想定範囲を外れる場合、例えばインタビューでのフィードバックと一致しない樹脂構成の変化がある場合は、前提を再確認し、換算係数を更新し、特定の回答者に再接触する。
複数段階の内部レビューを実施し、計算ロジック、単位の扱い、通貨換算がモデル全体で一貫していることを確認する。本レポートは毎年更新され、大規模な生産能力の変化や急激な最終市場の減速など、重要な出来事が発生した場合には中間更新が行われる。納品前には、最終的なアナリストによる確認を行い、クライアントがその時点で最も最新の見解を得られるようにしている。
Mordor Intelligenceのポリウレタン複合材料市場規模と他の公表推計との比較
ポリウレタン複合材料に関する公表数値は、対象範囲の線引きが異なり、需要の基礎となるドライバーも異なるため、必ずしも一致しない。差異は、隣接するポリウレタン製品分野を含めるかどうか、どの樹脂タイプを対象とするか、予測期間全体で価格をどのように反映させるかによって生じることが多い。
一部の外部推計は、プロセスレベルの複合材料活動とより広範なポリマー複合材料への支出を一つの値にまとめており、最終用途需要が変わらなくても総額を上振れさせる場合がある。Mordor Intelligenceの算定では、強化ポリウレタン複合材料用途のみを対象とし、数値は樹脂タイプおよび最終用途需要のシグナルに紐づけられ、地域間で通貨のタイミングを一貫させている。
ベンチマーク比較
| 出典 | 市場規模 | 調査手法上のギャップ |
|---|---|---|
| Mordor Intelligence | 0.91億米ドル(2026年) | |
| 業界データプロバイダーA | 0.83億米ドル(2024年) | 異なる基準年を使用し、プロセスカテゴリーを中心に市場を構成しており、最終用途において厳密にはポリウレタンマトリックス複合材料に該当しない一部の複合材料活動の包含状況が変わる可能性がある。 |
| グローバル調査出版社B | 0.62億米ドル(2024年) | より狭い繊維タイプの見方と、より早い年次の価格設定に重点を置いており、近年ポリウレタン複合材料の採用とASPがより速く動いている用途において価値が過小評価される可能性がある。 |
情報源間のばらつきは、主に基準年の選択、ポリウレタン複合材料と一般的な複合材料活動のどちらとしてカウントするか、そしてASPが時間の経過とともにどのように更新されるかによって説明される。需要プールを最終用途消費のシグナルに結びつけ、対象を絞ったサプライヤーおよびチャネルからの情報と照合することで、当社は再現可能かつ明確な手順で更新できる実用的な数値を導き出している。


レポートで回答される主要な質問
ポリウレタン複合材料市場の現在の価値はいくらですか?
市場は2026年に9億1,000万米ドルであり、2031年までに11億7,000万米ドルに達する見込みです。
ポリウレタン複合材料への世界需要をリードしているのはどの地域ですか?
アジア太平洋は2025年の世界収益の52.30%を占め、2031年まで年平均成長率7.25%で最も速く成長する地域と予測されています。
ポリウレタン複合材料が風力エネルギー用途で人気があるのはなぜですか?
ブレード長の急速な拡大により高い剛性と高速なプロセスが求められており、ポリウレタン樹脂システムはいずれも従来のエポキシ代替品よりもコスト効率よく提供しています。
EUにおける規制変更はポリウレタン複合材料メーカーにどのような影響を与えますか?
ジイソシアネート含有量0.1%以上に対するREACH上限は、製造業者をバイオベースまたは非イソシアネート化学へと誘導し、安全な取り扱いのための作業者教育への投資を増加させています。
ポリウレタン複合材料市場を支配している樹脂タイプはどれですか?
熱硬化性ポリウレタンは収益の60.00%を占め、自動車および風力ブレード生産における機械的強度とより速いサイクルタイムにより年平均成長率6.55%で成長しています。
最終更新日:



