
熱可塑性複合材料市場規模およびシェア
市場概要
| 調査期間 | 2021 - 2031 |
|---|---|
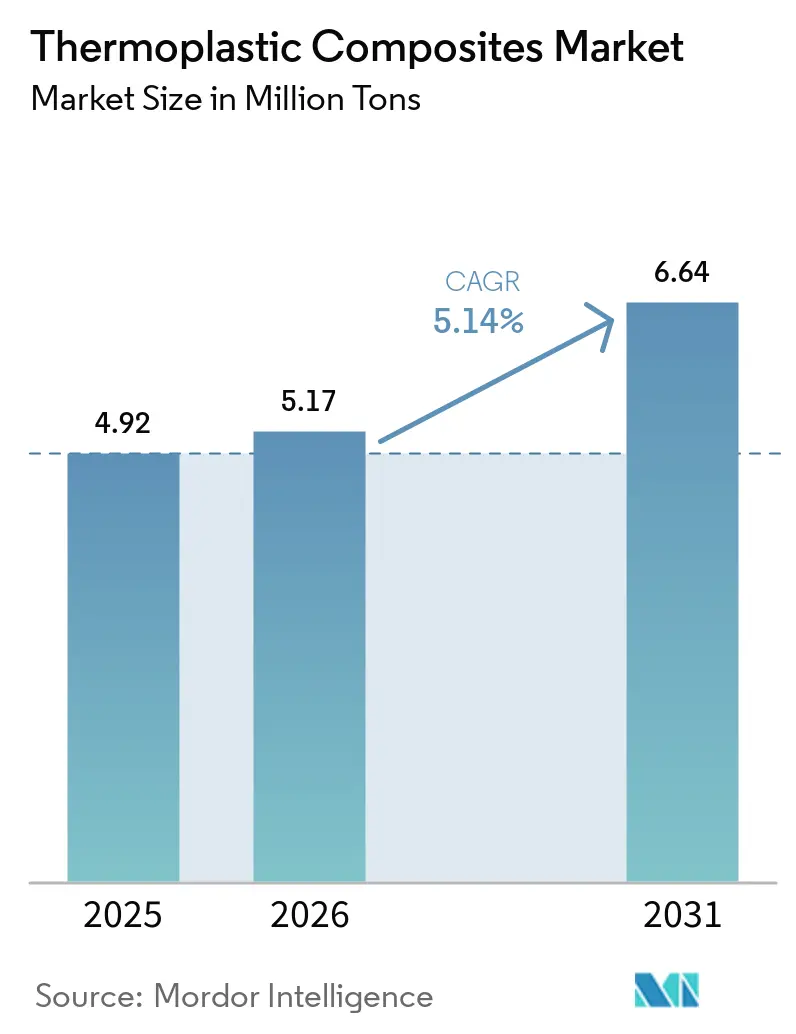
| 市場取引高 (2026) | 5.17 百万トン |
| 市場取引高 (2031) | 6.64 百万トン |
| 成長率 (2026 - 2031) | 5.14 % |
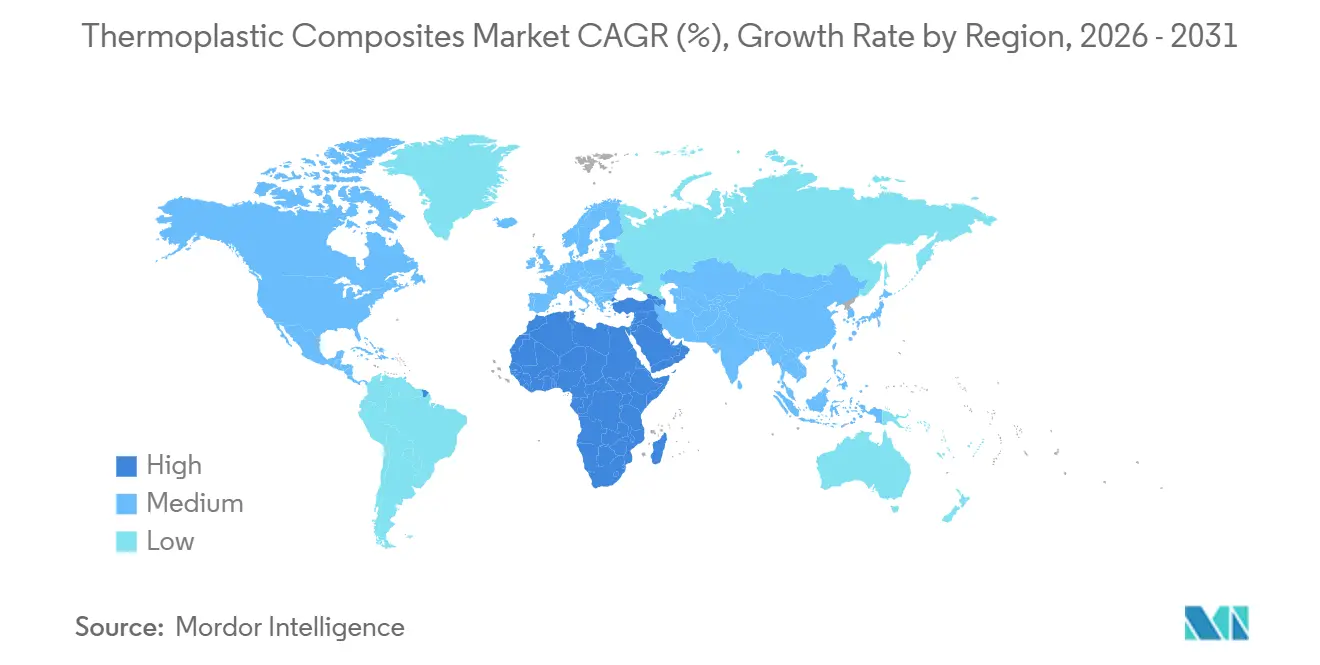
| 最も急速に成長している市場 | 中東とアフリカ |
| 最大市場 | アジア太平洋 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる熱可塑性複合材料市場分析
熱可塑性複合材料市場規模は、2025年の492万トンから2026年には517万トンに増加し、2031年までに664万トンに達する見込みで、2026年から2031年にかけてCAGR 5.14%で成長すると予測されています。この成長は、自動車の軽量化義務、航空宇宙の生産増強、そして機械的に堅牢でありながらリサイクル可能な材料をますます好むエネルギーインフラのアップグレードからの持続的な需要を反映しています。ポリアミド、ガラス繊維、短繊維製品は、既存の射出成形・圧縮成形ラインと適合するため、大量生産プログラムで引き続き主流を占めています。連続繊維フォーマットは、自動テープ積層セルがサイクルタイムを60秒以下に短縮することで、バッテリートレイなどの構造部品がプレス加工アルミニウムとコスト競争力を持つようになり、シェアを拡大しています。圧力容器メーカーも、タイプIVシリンダーが水素脆化に耐性を持ち、鋼鉄比で車両重量を40%削減できるため、熱可塑性ラッピングへの移行を進めています。
レポートの主要なポイント
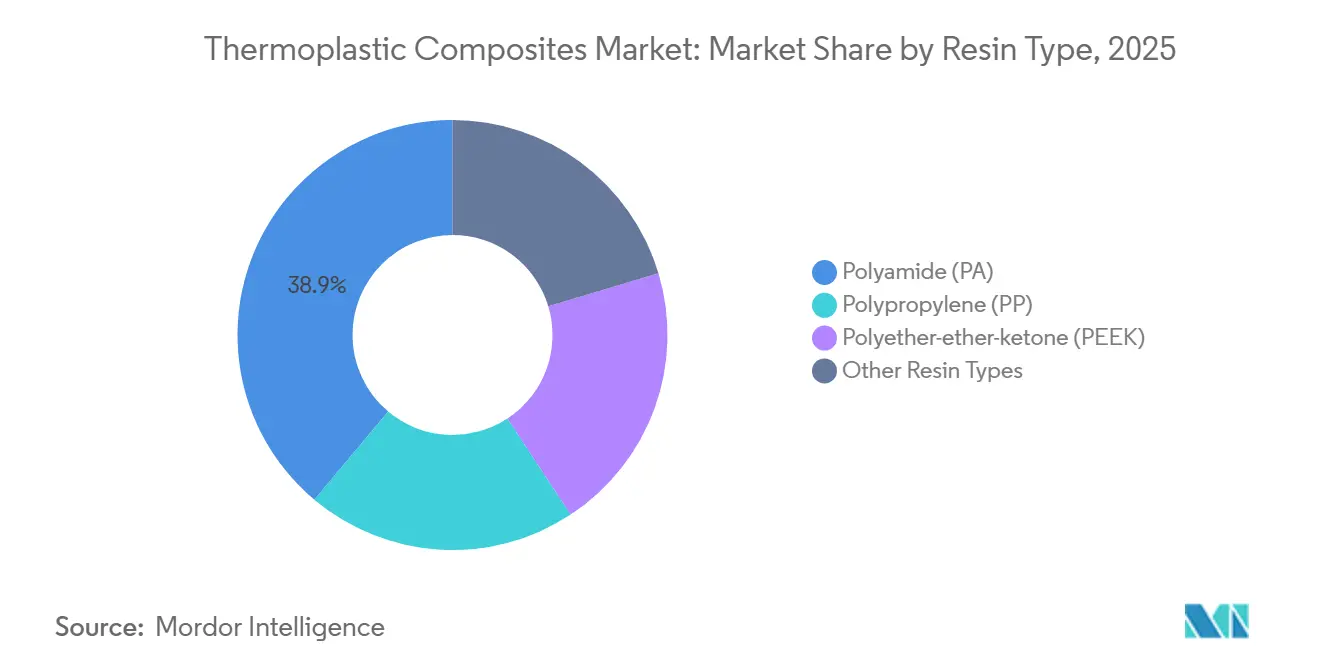
- 樹脂タイプ別では、ポリアミドが2025年の数量の38.89%を占め、ポリエーテルエーテルケトン(PEEK)が2031年にかけて最も速いCAGR 6.08%を記録しました。
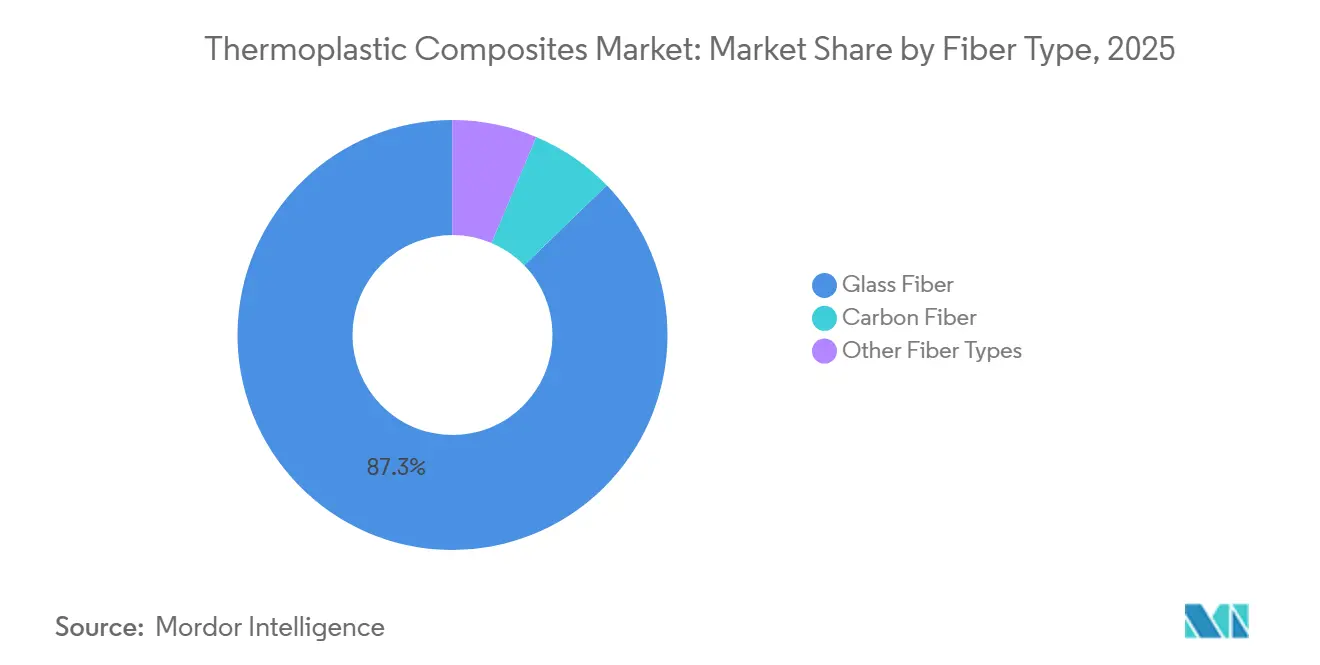
- 繊維タイプ別では、ガラスが2025年数量の87.27%を占め、炭素繊維は2031年にかけてCAGR 5.81%で成長すると予測されています。
- 製品タイプ別では、短繊維が2025年の数量の39.54%を占め、長繊維は2031年にかけてCAGR 5.36%で成長する見込みです。
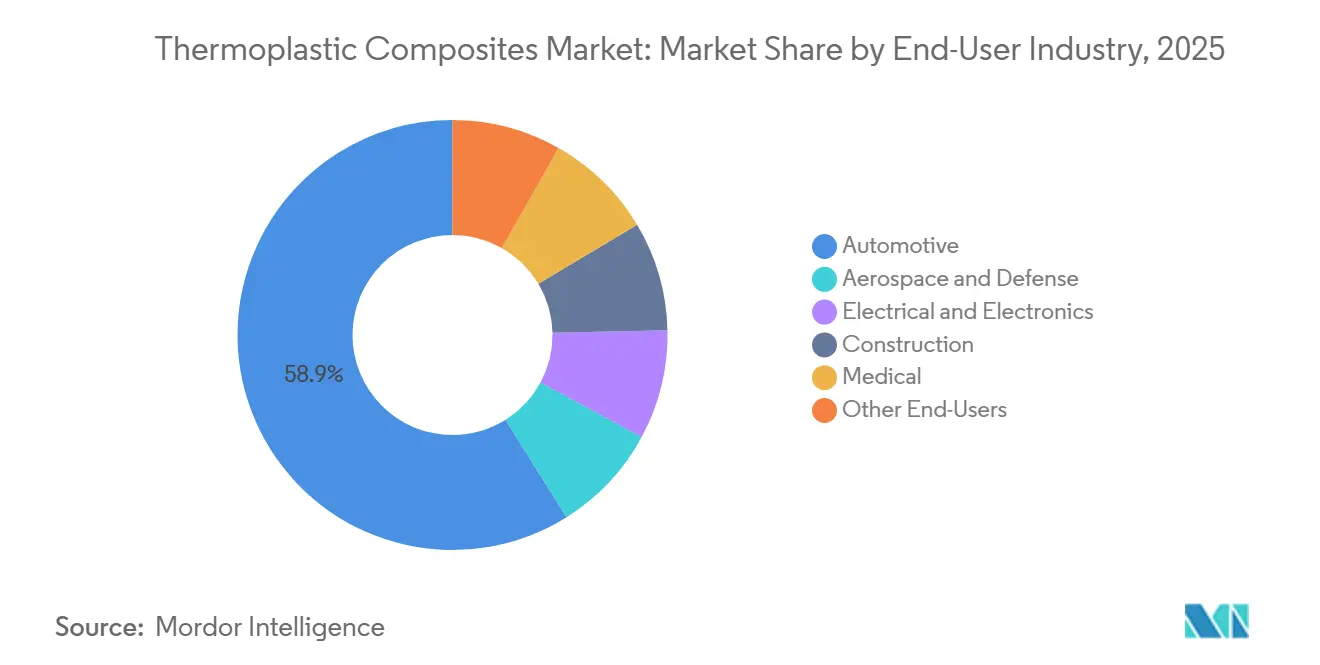
- エンドユーザー産業別では、自動車が2025年需要の58.91%を占めて主導し、航空宇宙・防衛は同期間にCAGR 6.18%で拡大すると予測されています。
- 地域別では、アジア太平洋が2025年の世界数量の48.76%を占めてトップとなり、中東・アフリカが2031年にかけて年率5.72%で最も速い成長が予測されています。
注:本レポートの市場規模および予測数値は、Mordor Intelligence 独自の推定フレームワークを使用して作成されており、2026年1月時点の最新の利用可能なデータとインサイトで更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 欧州および米国における急速な車両軽量化義務 | +1.2% | 欧州、北米 | 中期(2〜4年) |
| 電動モビリティにおけるリサイクル可能な複合材料ソリューションへのOEMの推進 | +1.0% | 世界規模、欧州・中国に集中 | 中期(2〜4年) |
| アジア太平洋のLNGおよび水素貯蔵メガプロジェクトパイプライン | +0.8% | アジア太平洋中心、中東への波及 | 長期(4年以上) |
| スマート電子機器筐体における熱可塑性オーバーモールディングの採用 | +0.6% | アジア太平洋(中国、韓国、ASEAN)、北米 | 短期(2年以下) |
| 耐損傷性・レーダー透過性構造に対する軍事需要 | +0.5% | 北米、欧州、中東 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
欧州および米国における急速な車両軽量化義務
2025年半ばに施行されたユーロ7規制と米国環境保護庁の2027〜2032年温室効果ガス基準により、自動車メーカーはフリート平均制限内に収まるために車両重量の8%〜12%を削減することが義務付けられています。熱可塑性複合材料は鋼鉄比30%〜40%の重量削減を実現しながら60秒以内でサイクルし、ライン側への統合を可能にします。BMWのiXルーフパネルは構造的実現可能性を示しながら、1台あたり15kgの軽量化を達成しています[1]。CO₂超過1グラムあたり95ユーロを超えるペナルティにより、採用は財務的に不可避となっています。
電動モビリティにおけるリサイクル可能な複合材料ソリューションへのOEMの推進
EU電池規制の再生材料含有量およびデジタルパスポートに関する閾値は、再溶融可能なマトリックスから構築されたクローズドループ筐体を促進しています。Mercedes-Benzは短繊維ポリアミド筐体を回収して再利用し、衝撃強度の低下なしに22%の再生材料含有量を達成しています。中国の解体設計に関する草案規則が移行を加速させており、米国化学評議会は2030年までに複合材料スクラップの循環率30%を目標としています[2]。
アジア太平洋のLNGおよび水素貯蔵メガプロジェクトパイプライン
日本の1,200万トン水素目標と韓国の526万トン目標が、鋼鉄比40%軽量で脆化を回避するタイプIVシリンダーへの需要を促進しています。Strohmの中国沖合プロジェクト向け10kmの複合材料パイプは、−40°Cで100バールのサービスを検証しました。NEOMおよびNEDOの採用がさらに地域規模を拡大しています。
スマート電子機器筐体における熱可塑性オーバーモールディングの採用
電子機器ブランドは剛性フレームとソフトタッチグリップを1サイクルで接合し、接着剤工程を削減しています。Appleの2024年iPhone 15 Proシャーシはチタンと短繊維ポリアミドインサートを組み合わせ、重量を200g以下に抑えています。Samsungの2025年Galaxy S25ミッドフレームはアルミニウムを使用せずにバッテリー容量を12%向上させています。工業情報化部のデータによると、熱可塑性筐体は2025年までにスマートフォン質量の18%に倍増しました。
制約の影響分析*
| 制約 | (~)% CAGRへの影響 | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 原材料および成形プロセスの高コスト | −0.9% | 世界規模 | 短期(2年以下) |
| 認知度と標準化の不足 | −0.5% | アジア太平洋、南米、中東・アフリカ | 中期(2〜4年) |
| 熱硬化性複合材料からの競争圧力 | −0.9% | 世界規模 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
原材料および成形プロセスの高コスト
ポリアミド樹脂は、カプロラクタムの供給が逼迫した2024年から2025年にかけてトン当たり2,800米ドルから3,400米ドルの間で変動し、PEEKは依然としてキログラム当たり60〜80米ドルという高値を維持しており、航空宇宙および医療用インプラント以外への普及を抑制している。炭素繊維はキログラム当たり15〜25米ドルとガラス繊維に対してプレミアム価格を維持している。自動テープ積層セルは500万米ドルを超えるため、中小企業の参入を制限しており、一方でエポキシ系および熱硬化性複合材料はキログラム当たり4〜6米ドルで価格設定されており、少量の航空宇宙向け生産においてシェアを維持している。
認知度と標準化の不足
ISO 527およびASTM D3039は熱硬化性材料向けに策定されたため、熱可塑性複合材料におけるウェルドライン強度とひずみ速度効果は文書化が不十分です。一次構造認証に関するEASAのガイダンスは2027年以前に最終化されず、航空機への採用が遅れています。新しいISO作業部会は2028年までに試験方法の調和を目指していますが、それまでの間、地域標準が認定サイクルに12〜18ヶ月を追加しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:
ポリアミドの優位性とPEEKのニッチ拡大熱可塑性複合材料市場規模において、ポリアミドは2025年の総数量の38.89%を占め、自動車のサイクルタイム目標を満たす高速射出ラインによるものです。吸湿性は剛性を15%〜20%低下させますが、衝撃靭性を向上させ、バンパービームとしての魅力を維持しています。PEEKはトン数のわずかな割合に過ぎませんが、航空機ブラケットが180°Cのサービスを必要とし、脊椎ケージが放射線透過性を要求するため、CAGR 6.08%の軌道にあります。ポリプロピレンはコストと再生材料含有量の義務が一致する非構造カバーを維持し、PPSとPEIはエンジンルーム内の難燃性ニッチを満たしています。
電動化の高まりにより耐薬品性マトリックスへの需要が続いており、バッテリートレイサプライヤーは25%のELV閾値を満たすために再生材料含有ポリアミドを試験しています。一方、米国FDAのPEEK脊椎ケージの510(k)認可は、外科医がチタンの慣れ親しみを検討する中でも病院需要を促進しています。予測期間にわたり、ポリイミドブレンドと低煙ゼロハロゲンPAEKグレードは、火災・煙・毒性試験が成熟すれば客室内装の数量を獲得できる可能性があります。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
繊維タイプ別:
ガラス繊維の経済性対炭素繊維の性能プレミアムガラス繊維は2025年数量の87.27%を供給し、キログラムあたり1.50〜2.00米ドルで72GPaの弾性率を提供し、バッテリートレイやシートバックに適しています。炭素繊維のCAGR 5.81%の見通しは、8kgを削減し重心を12mm低下させるMercedes-Benz EQSルーフボウなどのプログラムに支えられています。玄武岩繊維とアラミドは合計3%未満にとどまっており、サプライチェーンが規模を欠いているためです。
衝突基準の強化により、コストが1kg当たり12米ドル以下に低下すれば炭素繊維がBピラー補強材に徐々に拡大する見込みで、中国の新たな2万5,000トン規模の2ラインが2027年に稼働することで実現が期待されています。天然繊維ハイブリッドはEUバンのドアトリム音響において良好な試験結果を示していますが、吸湿の課題が残っています。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
製品タイプ:
構造用途における長繊維の台頭短繊維熱可塑性複合材料は2025年に39.54%のシェアを維持しており、30秒未満のサイクルタイムはインテークマニホールド向けの高キャビティ金型に適合している。一方、長繊維の5.36%のCAGRは、150〜200 MPaの引張強度を必要とするシートフレームおよびフロントエンドキャリアへの転換を反映している。連続繊維テープはすでに800 MPaを超えており、Torayの2025年供給契約のもとでA350胴体フレームへの採用が進んでいる。
ガラスマット熱可塑性材料(GMT)は、90秒サイクルで準等方性の耐衝撃性を発揮し、バッテリーパックを路面の飛散物から保護する。自動車部品の統合目標が強化されるにつれ、圧縮成形LFTおよびGMTの製品は金属プレス部品を代替し、金型セットを最大50%削減することが見込まれる。
エンドユーザー産業別:
自動車の軽量化対航空宇宙の認証モメンタム自動車は2025年のトン数の58.91%を占め、Tesla Model Yのバッテリートレイだけで18kgを削減し、組立時間を35%短縮しました。しかし、航空宇宙・防衛は、AirbusがPAEKフレームを検証し、アルミニウム比で硬化時間を40%、重量を15%削減したことで、CAGR 6.18%で最も速い成長セグメントとなっています。
電子機器サプライヤーはレーダー透過性筐体を求めており、SamsungのGalaxy Watch 6ケースはステンレス鋼比30%軽量でありながらMIL-STD-810H耐衝撃性を達成しました。海洋橋梁における複合材料鉄筋を含む建設パイロットは、陰極防食なしで50年の耐用年数を示しています。医療分野の採用は外科医の慣れ親しみに左右されますが、放射線透過性インプラントはフォローアップ画像診断の時間とコストを削減します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋地域 熱可塑性複合材料市場
アジア太平洋地域は2025年に48.76%のシェアを占め、中国の2,610万台の自動車生産量および珠江デルタ沿いのエレクトロニクスクラスターが牽引した。2030年まで延長された北京のNEV計画は、リサイクル可能な軽量部品を必要とし、短繊維および長繊維フィードストックの輸入を促進している。日本の3,000 ビリオン 円の補助金は、2030年までに1,000か所の水素ステーションを支援し、タイプIVシリンダーの需要を喚起している。韓国のマルチマテリアル製ミッドフレームの採用により、スマートフォンの組み立て工程が40%削減された。インドの生産連動型インセンティブは複合材料セルの資本コストを引き下げ、サプライチェーンの多様化に伴いベトナムおよびタイがオーバーモールディング能力を拡大している。
北米および欧州 熱可塑性複合材市場
北米および欧州は相当な消費量を占めている。米国のCAFE規制により、デトロイトは複合材料製クロージャーおよびシーティングを活用して1モデルあたり100〜150 kgの軽量化を迫られている。ボーイングの777Xフロアビームはコストおよびサイクルタイムの削減を実証しており、欧州のELV指令は2030年までに25%のリサイクルプラスチック閾値を設定している。英国の1,800 ミリオン ポンドのウィングスキンプロジェクトは、ATI施設における労働コストの50%削減を目標としている。
中東・アフリカおよび南米 熱可塑性複合材料市場
中東・アフリカ地域は2031年にかけて5.72%という最も高い成長率をリードしている。NEOMにおけるサウジアラムコの200 kmの水素パイプラインは、60%の重量削減および耐脆化性を示している。マスダールシティは50 °Cの温度変動に耐える熱可塑性複合材料製ファサードを仕様に採用している。南アフリカのナンパックのコンパウンディングラインは欧州向け輸出車両への対応を整えており、ナイジェリアは現地調達規制を満たすためのサワーガス対応複合材料パイプを評価中である。南米は遅れをとっているものの、ブラジルの農業機械はディーゼル消費量を削減する軽量ハーベスターによる恩恵を受けている。
バリューチェーン分析
バリューチェーンは上流の原料(カプロラクタムおよびその他のモノマー)、樹脂メーカー(PP、PA、PPS、PEI、PAEK/PEEK/PEKKファミリー)、繊維サプライヤー(ガラスおよびカーボン)から始まる。原材料はその後、コンパウンダーおよび半製品メーカーへと移り、短繊維・長繊維ペレット、GMTシート、連続繊維テープまたはプリプレグ(例えば、ファブリックおよびUDテープ形式で使用されるTorayのCetex熱可塑性複合材料システム)が供給される。
ミッドストリームの変換工程は、専用の成形・接合機器に依存しており、これには大型熱可塑性複合材構造物の組立を高速化する自動スタンプ成形または一体成形セル、および誘導加熱溶接ソリューションが含まれる。ダウンストリームでは、Tierサプライヤーおよび加工業者がこれらの材料を自動車用構造部品(バッテリートレイ、ビーム、キャリア)、航空宇宙用ブラケットおよびフレーム、電子機器筐体、建築製品、医療用部品へと変換する。適格認証および産業化に関する提携は、市場投入経路の形成と採用障壁の低減にますます影響を与えており、これは2025年6月のKVE Composites GroupとPinette PEIによる誘導加熱溶接を熱可塑性複合材製造セルに統合する取り組み、および2026年6月のSyensqoとBucci Compositesによる高ボリューム構造部品向けダブルダイアフラム成形(DDF)に関する協業に反映されている。流通提携もまた高機能テープ製品の市場到達範囲に影響を与えており、BUFAがCovestroのMaezio UDテープを流通する一方、制約は高性能樹脂の価格(レポートの文脈によれば2024~2025年においてPEEKが60~80米ドル/kg)、カーボンファイバーのリードタイムの変動性、および自動テープ積層・成形ラインの資本集約性に集中したままである。
競合環境
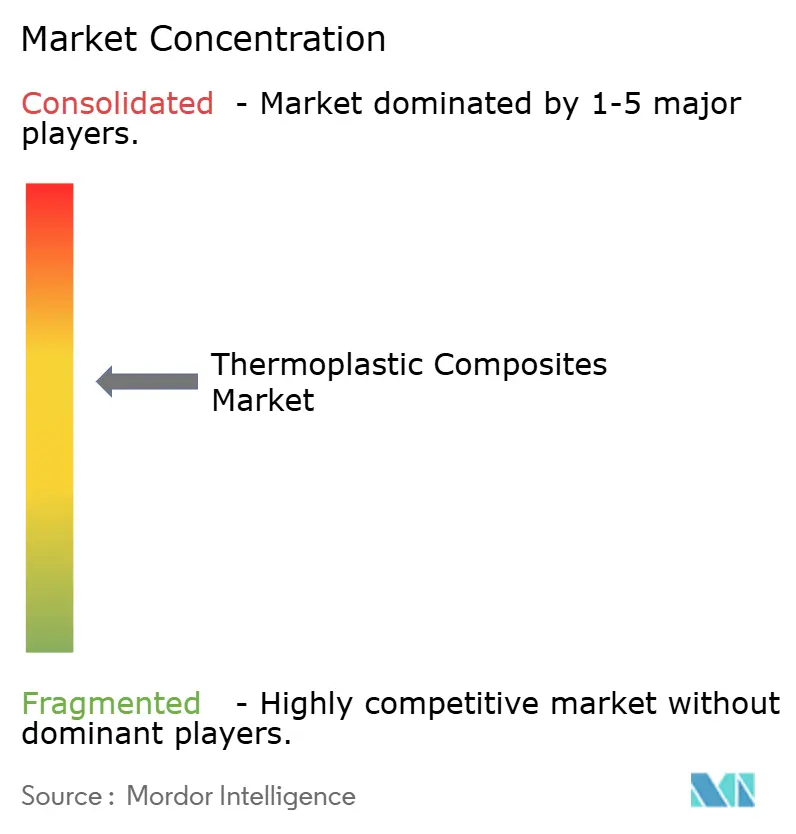
熱可塑性複合材料市場は中程度に集約されており、主要プレーヤーが相当な生産能力を保有し、革新的製品の生産を推進しています。BASFのUltramid Structureは長繊維ペレットとシミュレーションソフトウェアを組み合わせ、OEMが金属プレス加工品を統合し金型コストを25%削減できるようにしています。長期的な成功は、後方統合された樹脂供給、前方統合された自動化製造、およびクローズドループリサイクルストリームを保証するパートナーシップにかかっています。循環経済の義務が強化される中、材料革新とデジタルトレーサビリティを組み合わせたサプライヤーが不均衡なシェアを獲得するでしょう。
熱可塑性複合材料産業リーダー
-
TORAY INDUSTRIES, INC.
-
Solvay
-
Hexcel Corporation
-
SABIC
-
TEIJIN LIMITED
- 注:主要企業の掲載順は順位を示すものではありません。
熱可塑性複合材料市場 このレポートでカバーされる企業
- Arkema
- Avient Corporation
- Alsiano A/S
- BASF
- Celanese Corporation
- Daicel Corporation
- dsm-firmenich
- DuPont
- Hexcel Corporation
- LANXESS
- LyondellBasell Industries Holdings B.V.
- Mitsubishi Chemical Group Corporation
- Owens Corning
- RTP Company
- SABIC
- SGL Carbon
- Solvay
- TechnoCompound GmbH
- TEIJIN LIMITED
- TORAY INDUSTRIES, INC.
- Victrex plc
市場機会と将来展望
航空宇宙グレードの適格認証および工業規模での加工は、実験室検証から再現可能な量産へと移行できる熱可塑性複合材システムにとって、特に融着接合や溶接が多段階の締結を代替する場合において、新たな市場空白を生み出している。2026年5月に拡大されたNCAMPによるToray Cetex TC1225 LMPAEKの適格認証(TC1225/TORAYCA T700 UDテーププリプレグの追加を含む)は、標準化された材料許容値とより広範な適格形式が、航空機構造物向けのより迅速な調達および複数階層での採用をどのように支えられるかを示している。熱可塑性複合材セル向けの誘導加熱溶接ソリューションを含む機器統合の提携もまた、材料、プロセスウィンドウ、そして自動化対応の中間形態を、バッテリー筐体、航空機フレーム、高ボリューム構造用ブラケット向けの用途別キットへと組み合わせるサプライヤーにとっての道筋を示している。
循環性およびアップサイクルは、熱可塑性マトリックスが再溶融・再加工可能であることから、実行可能な短期的機会分野として浮上しており、これにより生産スクラップだけでなく使用済み部品まで含むクローズドループ・プログラムが可能となる。その実証例として、2025年6月にToray、Daher、TARMAC Aerosave(Airbusの支援を受ける)が開始した使用済み航空機リサイクルプログラムがあり、連続繊維強化熱可塑性複合材部品の回収・再利用を目的としている。Daherもまた2026年3月に、カーボンPPSペレット(年間4~8メトリックトン)を生産するアップサイクル・バリューチェーンを構築したと報告した。供給側では、発表された生産能力・拠点への投資が、特殊熱可塑性複合材およびエンジニアリング熱可塑性樹脂への商業的な道筋を追加しており、Mitsubishi Chemical Advanced Materialsは2026年7月に2,030万米ドルの投資を確保し、ペンシルベニア州リーディングの拠点を隣接施設と新規機械により拡張した。これらを総合すると、認証済み航空宇宙材料、自動車および高レート航空機生産向けの自動溶接・成形統合、そしてOEMがレポートの文脈で言及されている再生材含有率およびトレーサビリティの要件(例えばEUバッテリー規則主導のクローズドループ筐体)を満たすのに役立つ拡張可能なリサイクル・アップサイクルの流れといった機会と整合している。
最近の産業開発事情 熱可塑性複合材料市場
- 2026年7月:Mitsubishi Chemical Advanced Materialsは、ペンシルベニア州リーディングの拠点を拡張するために2,030万米ドルの投資を確保した。これには特殊エンジニアリング熱可塑性樹脂・複合材向けの隣接施設の建設および新規機械の導入が含まれる。この拡張は、複合材用途に使用される高性能熱可塑性材料の北米での供給可能性を強化し、適格認証済みプログラムのリードタイム短縮を支える。
- 2025年12月:Toray Advanced Compositesは、Toray Cetex TC1225 LMPAEKファブリックベース熱可塑性複合材料のNCAMP適格認証を完了した。同材料はセミプレグおよび大型プレコンソリデーテッド強化熱可塑性ラミネート形式で提供される。この適格認証は、材料許容値の受け入れを容易にし、熱可塑性複合材構造物向けのより標準化された調達を可能にすることで、航空宇宙サプライチェーン全体での利用可能性を向上させる。
- 2024年3月:Hexcelは、HAICoPASプロジェクトのもと、ArkemaのKepstan PEKK樹脂を用いて開発された熱可塑性複合材テープ(HexPly)を使用した航空構造デモンストレーターの実現を報告した。このデモンストレーターは、熱可塑性複合材一次構造コンセプトに関する複数パートナーによる開発経路を検証し、溶接による高レート航空宇宙組立へ向けた樹脂-テープ共同開発の役割を強化した。
熱可塑性複合材料市場 レポートの範囲と調査方法論
市場定義と対象範囲
本調査において、熱可塑性複合材料市場は、溶融加工可能な熱可塑性樹脂を使用した繊維強化材料を対象とし、工業用途向けに下流の加工業者および部品メーカーへペレット、シート、プリプレグ、または成形品として販売されるものを含む。
対象外範囲:熱硬化性マトリックス複合材料、および熱可塑性複合材料の形態として販売されない隣接材料は除外する。
セグメンテーション概要
- 樹脂タイプ別
- ポリプロピレン(PP)
- ポリアミド(PA)
- ポリエーテルエーテルケトン(PEEK)
- その他の樹脂タイプ
- 繊維タイプ別
- ガラス繊維
- 炭素繊維
- その他の繊維タイプ
- 製品タイプ別
- 短繊維熱可塑性材料(SFT)
- 長繊維熱可塑性材料(LFT)
- 連続繊維熱可塑性材料(CFT)
- ガラスマット熱可塑性材料(GMT)
- エンドユーザー産業別
- 自動車
- 航空宇宙・防衛
- 電気・電子
- 建設
- 医療
- その他のエンドユーザー
- 地域別
- アジア太平洋
- 中国
- 日本
- インド
- 韓国
- ASEAN
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東・アフリカ
- サウジアラビア
- アラブ首長国連邦
- 南アフリカ
- ナイジェリア
- その他の中東・アフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクワークは、樹脂および繊維の原材料からコンパウンダー、プリプレグメーカー、コンバーターを経て最終用途活動へと至るサプライチェーンのマッピングから始まる。基礎となる生産・貿易シグナルは、UN Comtrade、各国税関・統計局、ポリマーおよび複合材料関連の参考資料を公表している産業安全・標準化機関などの公開ソースから収集する。
前提条件を現実的に保つため、メーカーの技術データシート、公開されている投資家向け資料、および設備増強、製品ローンチ、用途シフトに関する信頼性の高いプレス報道も参照する。必要に応じて、企業財務・インテリジェンス、特許調査、および輸出入の船積みレベルのスクリーニングには有料データセットを活用し、公開データが複合材料に特化していない場合のギャップを補完する。ここに記載したデスクソースは例示であり、クロスチェックおよび確認のために他の公開資料も使用している。
一次インタビューおよびサーベイ
一次調査は、公開データで確認された内容を実際の調達・加工現場の状況と照合するために実施する。APAC、EMEA、およびアメリカ大陸にわたる材料サプライヤー、コンパウンダー、コンバーター、および下流ユーザーと幅広く対話し、価格設定、代替材料(熱可塑性対熱硬化性)、ならびに自動車・航空宇宙などの最終用途における採用状況について見解を確認した。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:32% | CXO:19% | APAC:45% |
| 中位層:48% | 部門・ユニットリーダー:26% | EMEA:34% |
| 中小プレイヤー:20% | マネージャー:55% | アメリカ大陸:21% |
市場規模算定と予測
規模算定は、ポリマーおよび複合材料に関連する生産・貿易系列をアドレス可能な需要プールに変換し、最終用途および地域別の熱可塑性複合材料浸透率でフィルタリングするトップダウン再構築手法を用いて構築する。合計値の妥当性を担保するため、サンプリングしたサプライヤーの生産量レンジ、チャネルからの数量フィードバック、主要フォーマットの典型的な1トン当たり価格帯などを用いたボトムアップ検証を選択的に実施し、結果を裏付ける。
モデルを形成する主な入力値には、航空宇宙の製造レートおよび認定プログラム、車両軽量化の強度とプラットフォームの材料シフト、該当する場合の圧力容器および配管の採用状況、主要最終用途における地域別製造生産高、ならびに短繊維・長繊維・連続繊維フォーマット間のミックスシフトが含まれる。価格設定は、樹脂指数の動向、繊維コストの方性、およびミックス効果を反映したASP推移を通じて処理され、一貫したUSD時点に正規化される。予測においては、採用率の変化と設備増強のタイムラインを柔軟に調整できるようシナリオ分析を活用し、専門家のフィードバックを用いてシナリオを加工業者が毎年現実的に転換できる水準に合わせる。
データ検証と更新サイクル
モデルのアウトプットは、貿易フロー、設備増強の発表、最終用途の生産指標などの独立したシグナルと照合し、最終承認前に差異を調査する。数値がパターンから外れて見える場合は、単位換算、地域別分割、および価格ロジックを再確認し、変化の内容を確認するためにインタビュー対象グループに再連絡することもある。
各レポートは年次で更新され、大規模な工場稼働開始、規制変更、または自動車・航空宇宙における需要ショックなど重要なイベントが発生した場合には中間更新を実施する。納品直前には、アナリストがデータセットと主要前提条件の最終確認を行い、クライアントが最新の更新済みビューを受け取れるようにする。
Mordor Intelligenceの可塑性複合材料市場規模と他の公表推計値との比較
熱可塑性複合材料の公表市場規模は、境界が必ずしも同一ではなく、また一部の調査では換算ロジックを明示せずに数量と金額を混在させているため、大きく異なる場合がある。差異はまた、価格設定に選択された年、通貨のタイミング、および採用曲線を滑らかに扱うかステップ状に扱うかによっても生じる。
ベンチマーク表は数量ベースの推計値を示しており、Mordor Intelligenceのモデルでは、完成した複合材料部品やアセンブリの価値ではなく、下流加工向けに販売された熱可塑性複合材料の形態を市場として計上している。他のソースが金額ベースの合計を使用している場合、そのギャップは多くの場合、部品加工マージンの包含有無、高価格の連続繊維フォーマットのミックス、および初期段階における航空宇宙・自動車浸透率の引き上げ速度の違いによって説明される。
ベンチマーク比較
| ソース | 市場規模 | 調査手法のギャップ |
|---|---|---|
| Mordor Intelligence | 492万トン(2025年) | |
| グローバルコンサルタンシーA | 23.58 ビリオン 米ドル(2024年) | 金額ベスの定義を使用しており、高価格の最終用途ミックスを取り込む可能性があり、材料形態の数量ではなく部品レベルの価格設定など追加的な層を捕捉している場合がある。 |
| 産業出版社B | 19.92 ビリオン 米ドル(2025年) | 想定ASPおよびミックスシフトに紐付いた金額推計を公表しており、連続繊維の採用と地域別価格正規化の処理方法が異なる場合、合計値が変動する可能性がある。 |
表を総合的に読むと、差異は主に単位とスコープの選択、ならびに価格とミックスの経時的な扱い方によって説明される。ここで採用したアプローチは明確な需要指標と再現可能なステップに基づいており、購入者がモデル全体を再構築することなく前提条件を調整しやすい。
レポートで回答される主要な質問
熱可塑性複合材料市場の2026年の規模はどのくらいですか?
熱可塑性複合材料市場は2026年に517万トンに達すると推定され、2031年にかけてCAGR 5.14%で成長すると予測されています。
現在の需要を主導している樹脂はどれですか?
ポリアミドはコスト効率の高い射出成形適合性により、2025年数量の38.89%でトップを占めています。
自動車に次いで最も速く成長しているエンドユーザーセグメントはどれですか?
航空機メーカーが連続繊維熱可塑性構造への移行を進める中、航空宇宙・防衛用途はCAGR 6.18%で成長すると予測されています。
熱可塑性複合材料が水素貯蔵に好まれる理由は何ですか?
熱可塑性ラッピングを使用したタイプIVシリンダーは鋼鉄比40%軽量で水素脆化に耐性があり、燃料電池車の航続距離と安全性を向上させます。
2031年までに最も多くの増分数量を追加する地域はどこですか?
アジア太平洋が絶対的なトン数でトップとなり、中東・アフリカは水素インフラ整備に牽引されて年率5.72%で最も高い成長率を記録します。