
パイン化学品市場の規模とシェア
市場概要
| 調査期間 | 2020 - 2031 |
|---|---|
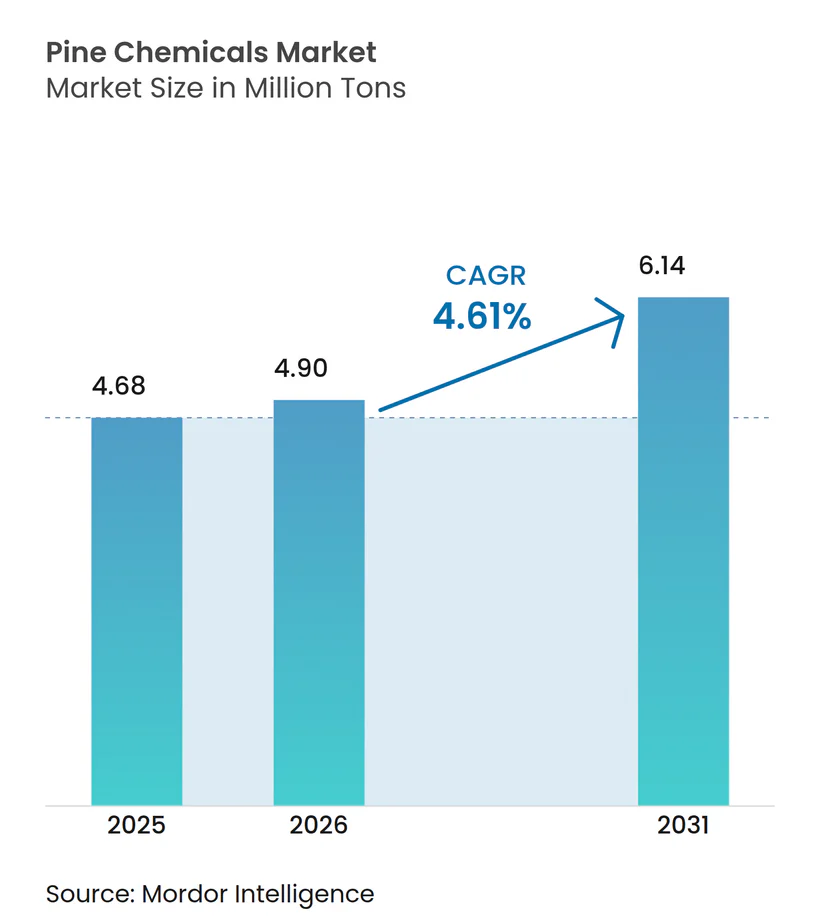
| 市場取引高 (2026) | 4.9 百万トン |
| 市場取引高 (2031) | 6.14 百万トン |
| 成長率 (2026 - 2031) | 4.61 % |
| 最も急速に成長している市場 | 北米 |
| 最大市場 | ヨーロッパ |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによるパイン化学品市場分析
パイン化学品市場規模は2026年に490万トンと推定され、2025年の468万トンから成長し、2031年には614万トンに達する見込みであり、2026年〜2031年にかけて4.61%のCAGRで成長しています。この変化は、ロジンエステルおよびトール油誘導体が炭化水素タッキファイヤーや鉱物油に取って代わり、排出量を削減しトレーサビリティを向上させている接着剤、コーティング、潤滑剤の分野で最も顕著に現れています。欧州はクラフトパルプ製造基盤が豊富な粗製トール油を産出するため現在の需要をリードしていますが、北米はサプライチェーンの地産地消化インセンティブが新たな精製能力を促進し、最も急速に拡大しています。再生可能ディーゼル精製業者との原料競争は依然として最大のリスクですが、長期的なCTO引き取り契約を確保できる垂直統合型プレーヤーの価格交渉力をも支えています。テルペン化学における革新、すなわち香料中間体向け高純度α-ピネンからEVコンポジット向けロジン系エポキシまで、高マージン特殊品のパイプラインを拡大し続け、コモディティ接着剤の循環的な変動の影響を緩和しています。
主要レポートのポイント
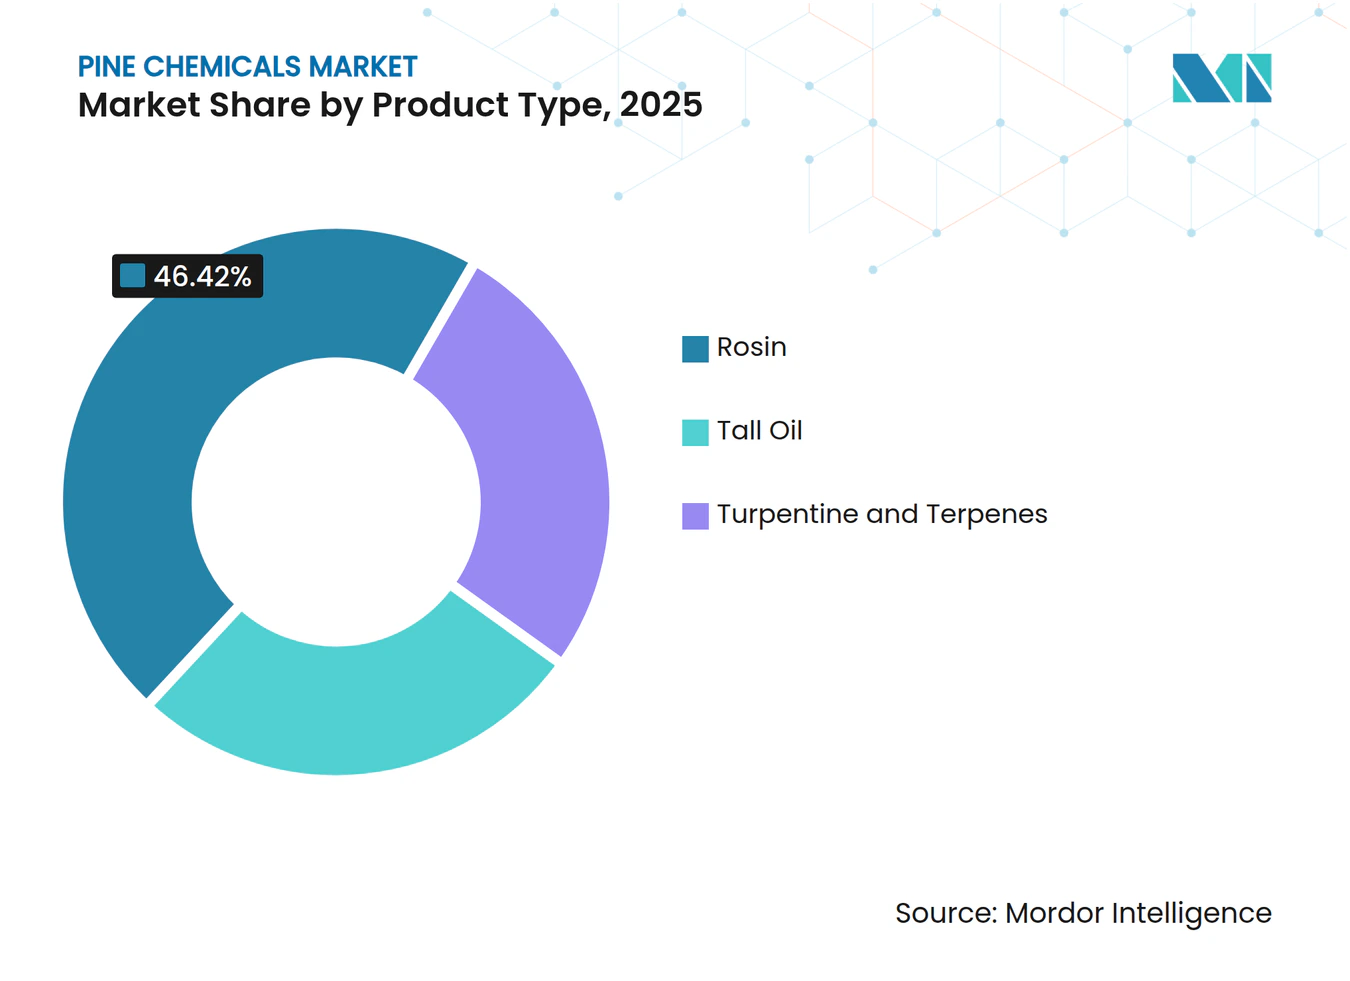
- ロジンは2025年の製品シェアの46.42%を占め、2031年にかけて4.88%のCAGRで拡大する見込みです。
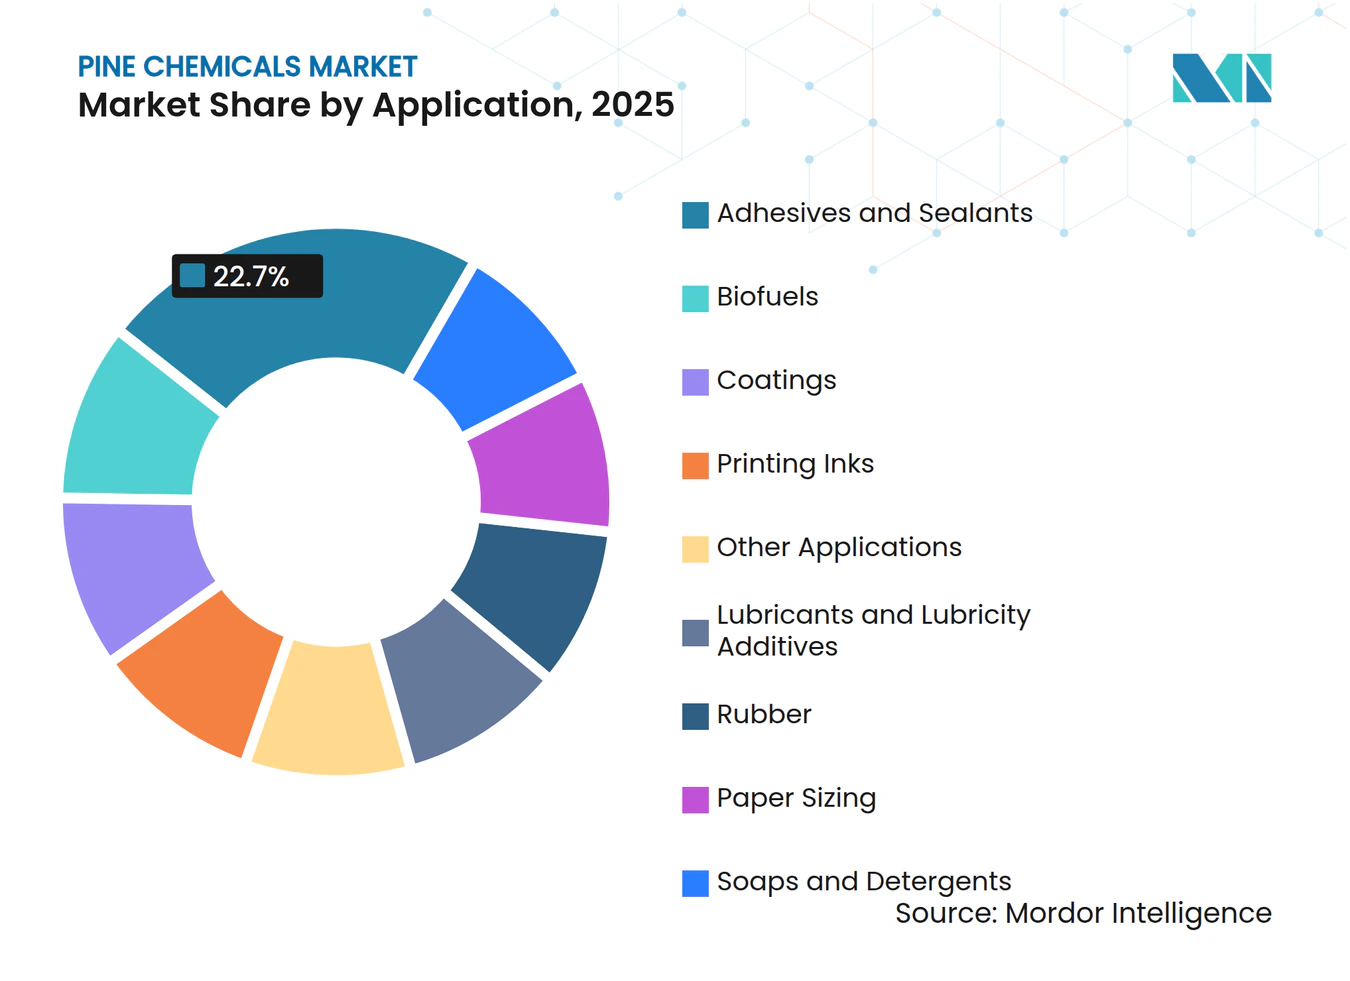
- 接着剤およびシーラントは2025年の用途シェアの22.70%を占め、2031年にかけて5.26%のCAGRで最も急成長する用途となっています。
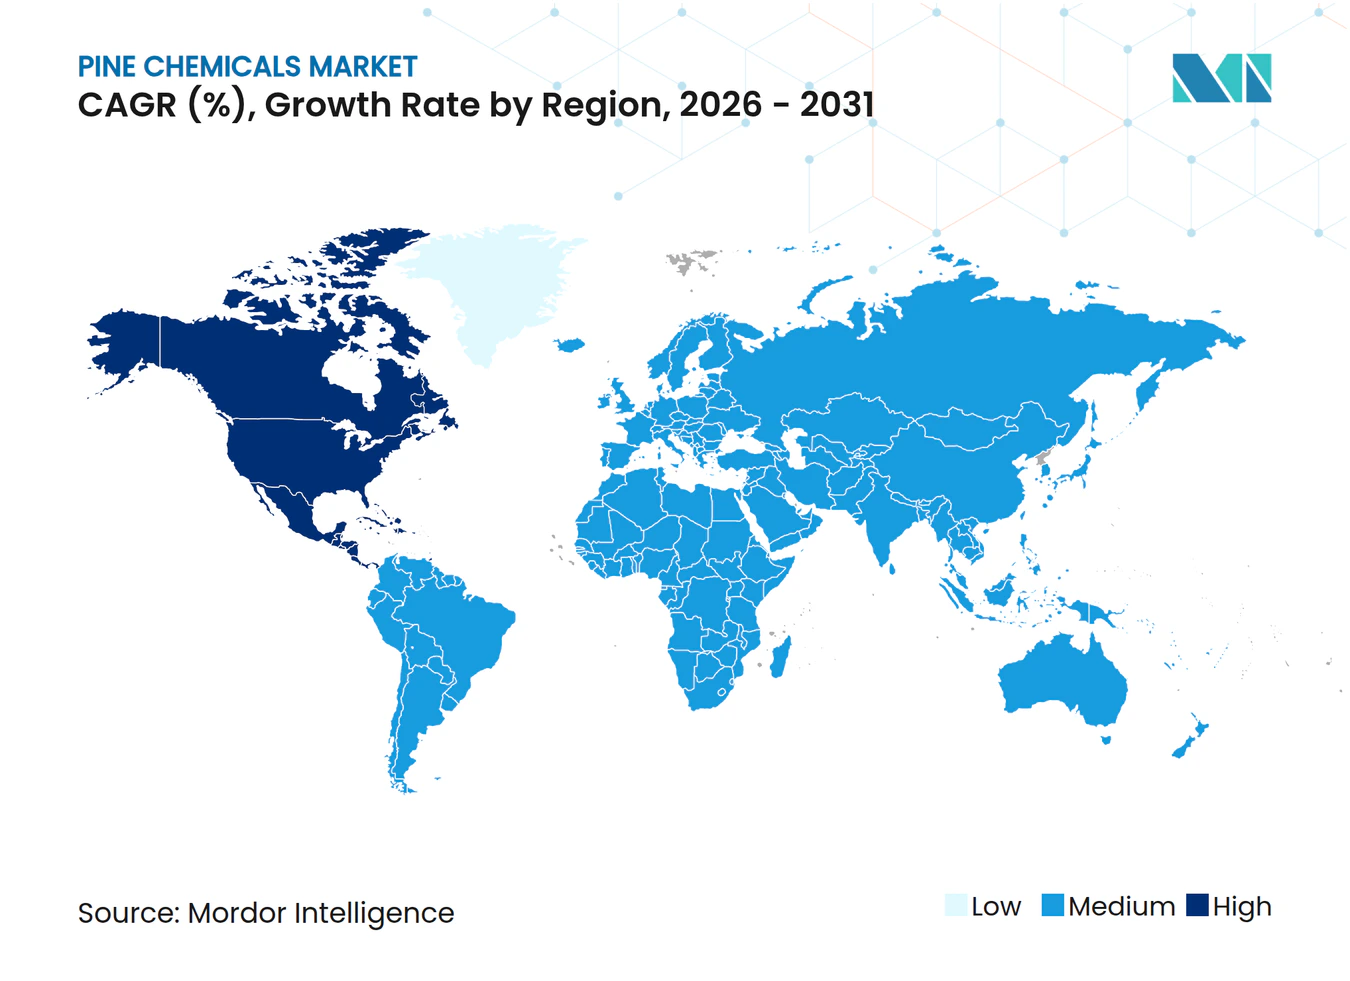
- 欧州は2025年の数量の41.92%をリードしており、北米は2026年〜2031年にかけて5.01%のCAGRで最も高い地域成長率を示しています。
注記:本レポートの市場規模および予測値は、Mordor Intelligence の独自推定フレームワークを使用して算出され、2026年時点で入手可能な最新のデータと洞察に基づいて更新されています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 鉱業のフロテーションおよび潤滑剤からの需要急増 | +0.8% | アジア太平洋、南米 | 中期(2〜4年) |
| パイン由来のフレーバーおよびフレグランスの成長 | +0.6% | 北米、欧州、新興アジア太平洋 | 長期(4年以上) |
| バイオ系接着剤タッキファイヤーを優遇するVOC規制の強化 | +1.2% | 欧州、北米、アジア太平洋への波及 | 短期(2年以内) |
| EVの軽量化におけるロジンエステルへの接着剤変換業者のシフト | +0.9% | 北米、欧州、中国 | 中期(2〜4年) |
| 米国および欧州連合におけるサプライチェーンの地産地消化インセンティブ | +0.7% | 米国、欧州連合 | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
鉱業のフロテーションおよび潤滑剤からの需要急増
パイン油は、銅、鉛、亜鉛、および硫化鉄の浮選において、気泡を安定させ精鉱回収率を向上させる部分捕収能力を有するため、依然として好まれる起泡剤です。チリ、ペルー、オーストラリア、および中国における鉱石品位の低下により、1トン当たりの薬剤消費量が増加し、パイン油の漸進的な需要が高まっています。生分解性またはバイオコンテンツの義務規定が適用される金属加工液およびグリースへのトール油脂肪酸の配合によっても、並行した成長が達成されています。ラテンアメリカおよびオーストラリアの鉱山がスコープ3の炭素目標にコミットするにつれ、ライフサイクル排出量が低いトール油系捕収剤が好まれています。この需要は接着剤セクターの循環変動に対してほぼ影響を受けず、建設需要が軟化する時期においても数量の安定性を提供します。パルプミルと薬剤フォーミュレーターの統合により、サプライチェーンが短縮され、松林から遠い地域での原料確保が実現します。
パイン由来のフレーバーおよびフレグランスの成長
ガム樹脂または木材テレビン油から蒸留されたテルペン類は、α-ピネン、β-ピネン、リモネン、およびリナロールを供給し、これらはすべてパーソナルケアおよび家庭用クリーナー向けの天然芳香分子として高く評価されています。クリーンラベル製品に対する消費者の嗜好により、フォーミュレーターは合成リモネンをトレーサブルで低汚染物質のテレビン油留分に置き換えています。松ヤニ処理ワインに関する光分解研究は、アロマの安定性を維持するための保護包装の必要性を示しており、より高純度のテルペンストリームへの需要を促進しています。北米のフレーバーハウスはISCC-PLUS認証を求めており、持続可能な森林管理実践を文書化するサプライヤーを評価しています。ASEAN諸国における可処分所得の増加により、マスマーケット化粧品における漸進的な需要が追加されています。供給は中国、インド、および東南アジアに集中していますが、トレーサビリティプレミアムが輸送コストの上昇時においても欧州および北米への輸出フローを支えています。
バイオ系接着剤タッキファイヤーを優遇するVOC規制の強化
EU REACHおよびグリーンディールは許容VOC排出量に上限を設け、変換業者がロジンエステルへの切り替えを促しており、これにより配合接着剤の排出量を削減できます。KratonのUSDA認証97%バイオベースのREvolutionグレードは、高バイオコンテンツのドロップイン製品への推進を体現しています。建築用コーティングに関する北米EPAの制限がこのシフトを強化し、一方で輸出志向のアジア変換業者は市場アクセスを維持するためにEU準拠の仕様を採用しています。石油系樹脂とは異なり、ロジンエステルは容易に生分解可能であり、ブランドオーナーの循環型経済の主張を支援しています。規制審査が3年ごとに強化されるにつれ、ロジン系システムを事前認定した変換業者はコストのかかる再配合を回避できます。この持続的な追い風により、マクロ経済サイクルが軟化する局面でもパイン化学品市場はGDPを上回るペースで成長し続けています。
EVの軽量化におけるロジンエステルへの接着剤変換業者のシフト
電気自動車OEMはリベットなしで複合材料ボディを接合するために構造用接着剤を使用し、重量を削減して航続距離を延長しています。バイオエピクロロヒドリンで合成されたロジン系エポキシ樹脂は、複合パネルの機械的ベンチマークを満たしながらほぼ100%のバイオ炭素含有量を達成します。マイケル付加反応により製造されたUV硬化性ロジン樹脂は、高い架橋密度と迅速な硬化を示し、バッテリーエンクロージャに使用される3Dプリント製ブラケットに適しています。北米および欧州のOEMはスコープ3報告を履行するためにこれらの材料を試験導入しています。EV接着剤の特殊な性質により平均以上のマージンが得られ、コモディティホットメルト価格の変動からサプライヤーを緩衝します。自動車部品の認証サイクルが3〜5年にわたるため、採用により認定ロジンエステルおよびエポキシサプライヤーへの複数年にわたる需要が固定されます。
抑制要因の影響分析*
| 抑制要因 | (〜)CAGR予測への影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 再生可能ディーゼルへのCTOの転用 | −1.3% | 欧州、米国、カナダへの波及 | 短期(2年以内) |
| ロジン需要を侵食する安価なC-5/C-9石油系樹脂 | −0.9% | 世界全体、アジア太平洋で深刻 | 中期(2〜4年) |
| ガム樹脂地帯における季節的な労働力不足 | −0.6% | 中国、インド、インドネシア、ベトナム、ブラジル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
再生可能ディーゼルへのCTOの転用
粗製トール油(CTO)はRED IIIおよび米国RFSの双方において先進的原料として認定されているため、再生可能識別番号の価格が急騰すると、精製業者はCTOを積極的に競り落とします。中国バイオディーゼルに対するEUのアンチダンピング関税は低コスト輸入を排除し、欧州におけるCTOの供給を逼迫させ、接着剤メーカーの価格を押し上げます。長期契約を持たないロジンエステルおよびTOFAメーカーは、バイオ燃料メーカーが競り勝つにつれてマージン圧縮に直面します。CTOはロジンエステルのコストの相当部分を占めるため、わずかな価格上昇でも一四半期以内に接着剤の価格に影響を与える可能性があります。一部の化学品ユーザーは合成代替品を検討していますが、性能とVOCコンプライアンスのギャップが広範な採用を妨げており、パイン化学品市場はバイオ燃料政策の変動に対して依然として脆弱です。
ロジン需要を侵食する安価なC-5/C-9石油系樹脂
原油価格が軟化するか石油化学の稼働率が上昇すると、C-5およびC-9石油系樹脂はロジンエステルよりも低価格となり、中国および東南アジアの価格に敏感なホットメルト接着剤およびインキ変換業者を引き付けます。ロジンメーカーは、食品接触包装において石油系樹脂が対抗しにくい優れた色安定性およびUV耐性を持つ水素添加グレードを積極的にアピールすることで対応します。特殊ロジンエステルは規制されたニッチ市場でシェアを拡大する一方、コモディティ数量は安価な石油系樹脂に移行しています。この価格競争は20年にわたり続いており、バルク包装用接着剤におけるパイン化学品市場シェアの上昇余地を制限し続けると見込まれます。技術的差別化とバイオコンテンツ認証が石油系樹脂の侵食に対する主要な防御手段であり続けています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
製品タイプ別:
ロジンはトール油がバイオ燃料需要に直面する中でも首位を維持ロジンは2025年の数量の46.42%を占め、接着剤およびコーティング変換業者がその低VOCプロファイルとドロップイン互換性を評価するため、パイン化学品市場におけるそのシェアは2031年にかけて4.88%拡大する見込みです。クラフトパルプ製造が十分で一貫した原料を産出するため、トール油ロジンはバルクタッキファイヤー生産を支配していますが、ガムロジンはその明るい色調と低金属含有量から食品接触および医薬品用途でプレミアム価格を獲得しています。季節的な労働力および気象変動に関連したガムロジンの供給変動は、バイオ燃料転用が迫る中でも高数量ユーザーをトール油誘導体にシフトさせています。テレビン油留分はアロマ化学品向けのα-ピネンおよびβ-ピネンを提供し、ピネン誘導体メタクリレートの革新が高Tgコーティングにおける新たな収益源を開拓しています。
トール油脂肪酸(TOFA)精製所は化学品とバイオ燃料の契約の間で転換し、蒸留トール油(DTO)およびトール油ピッチ(TOP)の利用可能性に影響を与えるアロケーション上の緊張を生み出しています。RIN価格が高い時期のCTO原料プレミアムは、TOFAの90%以上のオレイン酸含有量に依存するアルキド樹脂および潤滑剤メーカーのマージンを圧迫します。これに対応して、統合パルプ製紙グループは特殊化学品バイヤーと複数年契約を締結し、安定した引き取りを確保し、付加価値誘導体に割り当てられたパイン化学品市場規模を安定させています。持続可能な森林管理認証が地域調達と一致する場合、古い根株からの木材ロジンはニッチな魅力を持ちますが、その遅い採取サイクルがスケーラビリティを制限しています。


注記: 個別セグメントのシェアはレポート購入後にご利用いただけます
用途別:
接着剤がリードし、バイオ燃料が原料をめぐって競合接着剤およびシーラントは2025年の需要の22.70%を占め、すべての最終用途の中で最高であり、パイン化学品市場におけるリーダーシップを維持しながら2031年にかけて5.26%のCAGRで成長すると予測されています。ロジンエステルタッキファイヤーは感圧ラベルおよび衛生用使い捨て製品において最適なピールおよびシェアのバランスを提供し、水素添加グレードは電子機器包装における透明ホットメルトに使用されています。コーティングは第2位の用途として続いており、ロジン変性フェノール樹脂が海洋用および建築用フィルムにおける光沢と耐腐食性を向上させます。印刷インキは食品包装業界を支配するフレキソ印刷プロセスにおける粘度制御にロジンエステルを使用しており、移行限界が低臭気グレードへの需要を促進する分野です。
再生可能ディーゼルへのCTO転用はバイオ燃料との直接的な競合を生み出し、HVO生産向けにTOFAおよびTOPの数量をすでに吸収しています。従来の化学品ユーザーに割り当てられたパイン化学品市場シェアは、したがってバイオ燃料に対する政策主導の需要に左右されます。潤滑剤はTOFAベースのエステルの恩恵を受け、欧州および北米で厳格な排水規制の対象となる用途における金属加工液の生分解性を高めています。紙のサイジング需要はクラフトパルプ生産サイクルに密接に連動しており、安定しているものの成熟した用途を提供しています。タイヤカーカスにおいてロジン酸をタッキファイヤーとして使用するゴム配合業者は、原油価格が下落する時期には石油系樹脂代替品との競争が激化します。

注記: 個別セグメントのシェアはレポート購入後にご利用いただけます
地域分析
スカンジナビア パイン化学品市場
ヨーロッパは2025年の数量の41.92%を占め、主にスカンジナビアの針葉樹パルプ工場が牽引しており、粗トール油および粗硫酸テレビン油を供給している。RED IIIの実施により2030年までにバイオ燃料目標が3倍となり、より多くのCTOがHVOおよびSAFへ転用されることで、化学原料が制約され、ロジン価格が上昇する。2025年8月に施行された中国産バイオディーゼルに対するアンチダンピング関税がさらに圧迫を強め、欧州の工場がトール油回収を最大化するための高度な抽出装置を導入するインセンティブとなっている。VOC規制の強化およびブランドオーナーによるサステナビリティへの誓約が堅調な需要を維持しているものの、高い電力コストが北米サプライヤーと比較した競争力を低下させている。
北米 パイン化学品市場
北米は2026年から2031年にかけて地域別で最も高いCAGRである5.01%を記録すると予測されており、国内バイオベース生産を奨励し、輸入高炭素材料にペナルティを課す連邦インセンティブが牽引している。北米のパイン化学品市場は成長が見込まれており、前処理デポの稼働を待って伐採残材が新施設へ投入される可能性があるとの試算が後押ししている。業界再編を象徴する戦略的な動きとして、CTOの安定供給を確保し分留技術を強化するための大型買収が実施された。公共インフラプロジェクトに紐付くバイ・アメリカン条項を踏まえ、地域の接着剤メーカーは複数年にわたる引取契約を締結するケースが増加している。
南北アメリカ、アジア太平洋および欧州・中東・アフリカ パイン化学品市場
アジア太平洋、南米、中東、アフリカは合わせてガムロジンの大部分を供給し、包装および建設向けロジンエステル輸入の増加分を吸収している。中国はガム樹脂採取をリードしているが、季節的な労働力の制約が生産量の伸びを抑制しており、輸出業者はカラー規格を満たすためにガムロジンとトール油ロジンをブレンドするよう促されている。インドおよびインドネシアは植林地を拡大しているものの、物流上の障壁がプレミアムグレードの輸出を制限している。ブラジル南部の州はPinus elliottiiをガムロジンに利用しており、ゴムおよび洗浄剤向けに国内で使用され、余剰分はヨーロッパへ向けられている。南アフリカの小規模なトール油生産は国内接着剤市場に供給されており、北米および欧州サプライヤーの重要性を高め、湾岸諸国は純輸入国にとどまっている。パンデミックによるロックダウン期のサプライチェーン混乱により、多くアジアのコンバーターが調達先の多様化を進め、輸送時間が長いにもかかわらず北米および欧州サプライヤーの存在感が高まった。
バリューチェーン分析
パインケミカルのバリューチェーンは、林業と木材加工から始まり、2つの主要な上流経路につながる。すなわち、副産物としてクルードトール油(CTO)とクルード硫酸テルペンチン(CST)を生み出す針葉樹クラフトパルプ製造と、松林地帯(特にアジアや南米の一部)でのガム樹脂採取であり、これによりガムロジンとガムテレピン油が供給される。統合パルプ・製紙メーカー(例えばStora Enso、UPM-Kymmene、Mercer International)と専門のパインケミカルメーカー(KratonやDRTを含む)が主要な上流参加者であるのは、CTO/CSTへのアクセスと安定した回収率が、トール油およびテルペン流通量とコストの両面を大きく左右するためである。
中流工程は、分留、蒸留、精製を中心に、トール油脂肪酸(TOFA)、トール油ロジン(TOR)、ロジンエステル、精製テルペン留分(例えばアルファピネン)を生産し、これらが接着剤、コーティング、印刷インキ、ゴム、潤滑油添加剤向けの配合工程へと供給される。流通は通常、大手接着剤・樹脂配合メーカーとの直接契約を通じて、また小規模な加工業者向けには地域の化学品ディストリビューターを通じて行われ、顧客は必要に応じてチェーン・オブ・カストディ文書(FSC/PEFC)やマスバランス方式を重視する。Kratonも2026年にフロリダ州パナマシティの製造施設でISCC PLUS認証を取得することで認証面での整合性を強化し、下流のトレーサビリティおよびバイオサーキュラー主張を後押ししている。
競争環境
市場集中度
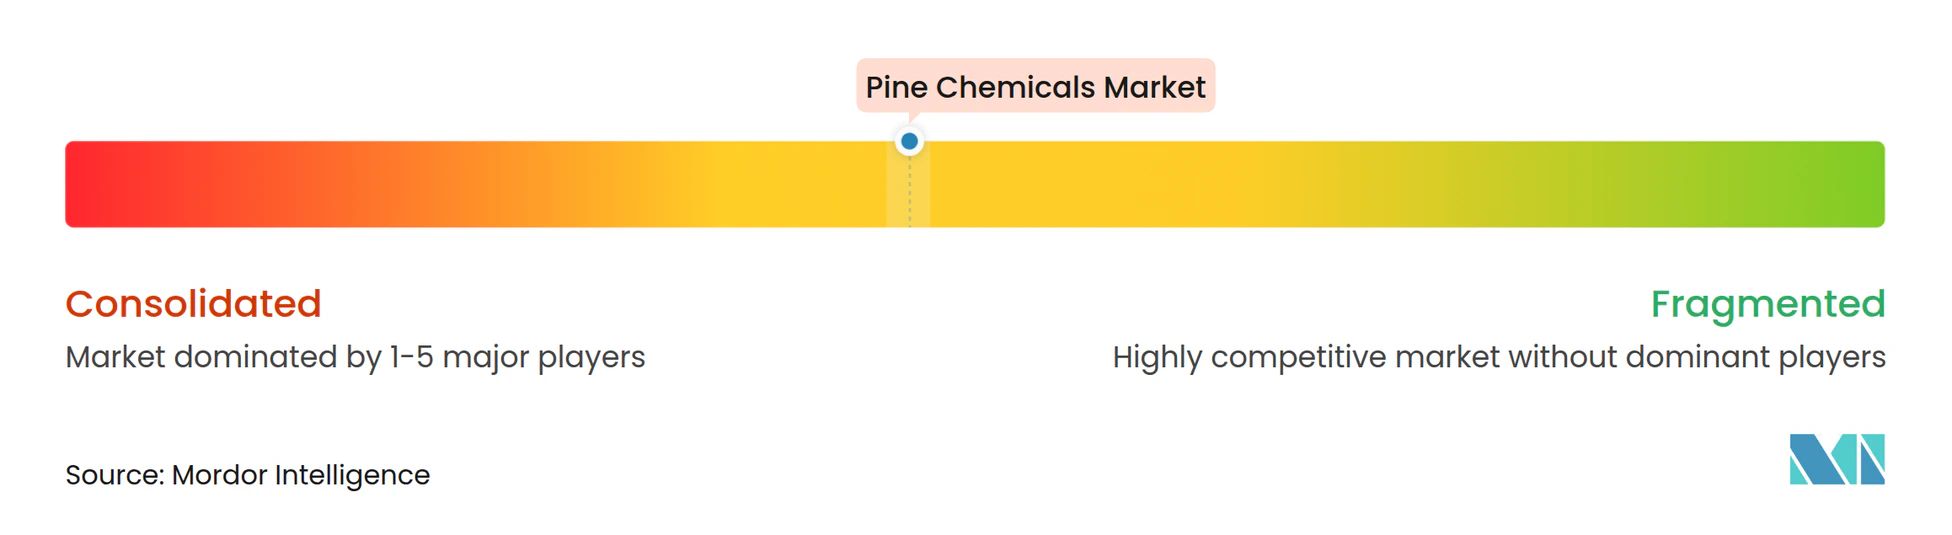
パイン化学品市場は適度に集約されています。企業は変動するCTOストリームからの純度と収率を改善するための技術に投資しています。超臨界CO₂抽出はエネルギー使用量を削減し、水素添加グレードにおける触媒寿命を短縮する硫黄痕跡を除去します。ブロックチェーンを活用したデジタルトレーサビリティシステムが保管連鎖の検証を容易にし、EUエコラベル承認にとって不可欠な要件となっています。市場リーダーは電子機器用接着剤向け水素添加ロジンエステルで差別化し、色安定性と低臭気に注力しています。テルペン蒸留業者はフレーバーおよびフレグランス仕様を満たすために高純度α-ピネン能力を拡張しており、アロマ化学品会社との合弁事業によって支援されています。バイオ燃料精製業者が競争勢力として台頭しています。RIN価値が上昇すると彼らがCTOプレミアムを喜んで支払うことが化学原料コストを増加させ、再生可能ディーゼル政策がパイン化学品マージンの重要な要因となっています。化学品メーカーはCTOの適用除外を求めてロビー活動を行うか、原料を確保するために低炭素強度スコアを売り込むことで対抗しています。信頼できるCTO調達と、コモディティタッキファイヤーから高マージン特殊品に至る多様なポートフォリオを持つ企業が最大の優位性を獲得します。
パイン化学品業界のリーダー企業
-
Kraton Corporation
-
Ingevity Corporation
-
DRT (Dérivés Résiniques et Terpéniques)
-
Harima Chemicals Group Inc.
-
Forchem Oyj
- 注:主要企業の掲載順は順位を示すものではありません。
パイン化学品市場 このレポートでカバーされる企業
- Arakawa Chemical Industries Ltd
- DRT (Dérivés Résiniques et Terpéniques)
- FINTOIL
- Florachem Corporation
- Forchem Oyj
- Foreverest Resources Ltd
- Harima Chemicals Group Inc.
- Ingevity Corporation
- Kraton Corporation
- Mercer International
- Pine Chemical Group
- Segezha Group
- SunPine AB
- Synthomer plc
- Wuzhou Sun Shine Forestry and Chemicals
- Yasuhara Chemical Co.
市場機会と将来展望
機会は、トレーサビリティの収益化、VOC規制対応、石油系樹脂に対する性能面での差別化を実現する特殊分野、特に接着剤、コーティング、香料・フレグランス向けの高純度テルペン留分に集中している。2026年には、購買側の調達行動が長期供給契約と検証済みの森林資源トレーサビリティへとシフトしており、CTO、CST、ガム樹脂調達全体にわたってチェーン・オブ・カストディ(FSC/PEFC)を文書化し、監査可能なマスバランスシステムを維持できるサプライヤーの商業的価値が高まっている。
プロセス革新と連続製造もまた、ロジン系中間体のより高収率かつ低エネルギーでのアップグレードを求める生産者にとって余地を広げている。特にCTO/CSTの副産物という性質上、供給が制約されている場合にはなおさらである。欧州では、有機化学原料全体に占めるバイオベース・再生可能原料の比率を2030年までに25%とすることを目指すRoadtoBioロードマップが、ドロップイン型バイオベース粘着付与剤や樹脂改質剤への需要を後押ししている。一方、Pine Rosinsは2026年6月、ポルトガルのシャベスにあるRN21統合プロジェクトを完了し、新たなロジン由来製品や、ロジン系ポリマー生産用の連続反応器を含む複数の産業用パイロットラインを打ち出した。同時に、業界全体でバイオマスのカスケード利用が重視される傾向(例えばLawterのサステナビリティ姿勢に反映されている)が、燃料需要とトール油流とがそれほど直接競合しない、より高付加価値の松由来化学品への投資を後押ししている。
最近の産業開発事情 パイン化学品市場
- 2026年5月:Kratonは、CTO由来製品およびテルペンチン系樹脂について、2026年半ばを発効日として最大25%の世界的な価格引き上げを発表した。この改定は、トール油およびテルペンチンのバリューチェーンにおける需給逼迫とコスト圧力の継続を示している。契約およびスポット購入者は、石油系樹脂代替品との配合経済性を再評価するよう促されている。
- 2026年1月:Ingevityは、ノースチャールストンのクルードトール油精製施設と、Industrial Specialties製品ラインの大部分をMainstream Pine Products, LLCへ売却する取引を完了した。この取引により、CTOアップグレード能力へのアクセスが変化し、資産はトール油原料市場での事業運営に注力する買収者へと再配分される。Ingevityはまた、この措置を機に他の優先プラットフォームへの注力を強化する。
- 2024年3月:Grupo Resinas Brasil(RB)は、ポルトガルのPinopineを買収することで合意し、ガムロジン誘導体メーカーの過半数株式を取得した。この取引により、RBの欧州における下流事業の存在感が強化され、ロジン系中間体を調達する主要な接着剤・コーティング顧客に近い加工能力が追加される。
パイン化学品市場 レポートの範囲と調査方法論
市場定義と対象範囲
この市場は、主に松材ストリームから製造され、工業用および消費者向け製剤の原料として使用される松由来の化学製品を対象とする。下流用途向けに販売されるトール油、ロジン、テレビン油およびテルペン製品が含まれる。
対象外範囲:パイン化学品が主要な取引化学原料ではなく、副次的な添加剤にすぎない最終製品は除外される。
セグメンテーション概要
- 製品タイプ別
- トール油
- 粗製トール油(CTO)
- トール油脂肪酸(TOFA)
- 蒸留トール油(DTO)
- トール油ピッチ(TOP)
- ロジン
- トール油ロジン(TOR)
- ガムロジン
- 木材ロジン
- テレビン油およびテルペン類
- ガム・木材テレビン油
- 粗製硫酸テレビン油
- その他のテレビン油
- トール油
- 用途別
- 接着剤およびシーラント
- コーティング
- 印刷インキ
- 潤滑剤および潤滑性添加剤
- バイオ燃料
- 紙のサイジング
- ゴム
- 石鹸および洗剤
- その他の用途
- 地域別
- アジア太平洋
- 中国
- インド
- 日本
- 韓国
- ASEAN諸国
- その他のアジア太平洋
- 北米
- 米国
- カナダ
- メキシコ
- 欧州
- ドイツ
- 英国
- フランス
- イタリア
- スペイン
- ロシア
- その他の欧州
- 南米
- ブラジル
- アルゼンチン
- その他の南米
- 中東およびアフリカ
- サウジアラビア
- 南アフリカ
- その他の中東およびアフリカ
- アジア太平洋
データソース、市場規模算定、および検証
デスクリサーチ
デスクリサーチは、パイン化学品の数量および価格に影響を与える供給、貿易、需要シグナルに関する明確な事実基盤を構築するために活用された。FAOの林業・パルプ材統計、樹脂およびテルペン関連製品コードに関するUN Comtradeの貿易フロー、EPAの公開化学品リスト、ならびに許容用途に影響を与える可能性のあるECHAの公開物質情報などの公開ソースを参照した。
前提条件を根拠あるものとするため、生産者および大口購買者の投資家向けプレゼンテーションおよびアニュアルレポート、業界団体の発表、クラフトパルプ製造・粗トール油の入手可能性・接着剤およびコーティングにおける下流需要に関する信頼性の高い報道も精査した。必要に応じて、企業財務情報およびインテリジェンスについては有料サブスクリプションを選択的に活用し、派生物活動を追跡するための特許データベース、および貿易データのギャップがじた際には輸出入の船積みレベルの確認も実施した。ここに記載されたデスクソースはあくまで例示であり、収集、クロスチェック、および明確化のために追加の公開資料も使用した。
一次インタビューおよびサーベイ
一次調査は、接着剤・シーラント、コーティング、紙のサイジング、ゴム、石鹸・洗剤などの用途にわたってパイン化学品の需要がどのように形成されるか、またクラフトパルプ製造および精製の経済性に伴い供給がどのように変化するかを検証することに重点を置いた。APAC、EMEA、およびアメリカ大陸のエンドユーザーにおける生産者、販売業者、ならびに調達・技術担当者と対話を行った。これらの議論は、転換に関する前提条件の検証、および報告された購買行動と典型的なリードタイムへのモデルの整合に役立てられた。
一次調査フィールドワーク回答者の分布
| 企業タイプ | 回答者の役職 | 地域 |
|---|---|---|
| 上位層:27% | CXO:20% | APAC:47% |
| 中位層:53% | 機能・ユニットリーダー:21% | EMEA:35% |
| 小規模プレイヤー:20% | マネージャー:59% | アメリカ大陸:18% |
市場規模算定と予測
コアモデルは、生産および貿易指標を用いてパイン化学品の現実的な需要プールを再構築し、そのプールを製品アウトプットおよび主要な用途牽引力に配分するトップダウン方式を採用している。クラフトパルプ生産量のトレンドを粗トール油生成の代理指標として、報告された粗トール油の入手可能性および燃料への転用、接着剤・コーティングにおけるロジンエステルおよびテルペン誘導体の需要、ならびに供給が輸入によって補完されている地域を示す地域別貿易収支などのシグナルを活用した。
合計値を算出した後、製品ファミリー別のサンプル数量および価格レンジを用いた選択的なボトムアップ検証を実施し、典型的な契約タイミングおよびスポット感応度に関するチャネルチェックも行ったことで、最初のパスが過大に見えた箇所については合計値を調整できた。予測は、専門家が一貫して言及した少数のドライバー、すなわちパルプ・紙の稼働率、粗トール油に対するバイオ燃料政策の圧力、建設・包装関連の接着剤需要、および炭化水素系原料からの代替トレンド紐付けたシナリオ分析を用いて構築された。直接データが入手できなかった小規模国については、下流産業の規模および輸入依存度に基づくプロキシルールを適用し、最終確定前にインタビューのフィードバックを踏まえて再度アウトプットを精査した。
データ検証と更新サイクル
検証は、最終的な見解が独立した市場シグナルと整合性を保つよう、繰り返しのクロスチェックを通じて実施される。合計値を生産・貿易パターンと照合し、産業別の暗示的な使用量をサニティチェックし、供給動向に裏付けられない地域需要の急激な増加や価格主導のスパイクなどの外れ値を調査する。
承認前に、モデルは複数のアナリストによるパスを経てレビューされ、差異が想定範囲を超えた場合には前提条件が再確認される。主要なパルプミルの操業停止、新たな精製能力の追加、または使用状況を変化させる規制変更など、重大な事象が発生した場合、チームは関連する回答者に再連絡し、主要なインプットを更新する。レポートは年次で更新され、クライアントが最新の更新済み数値を受け取れるよ、最終的な納品前レビューが完了される。
Mordor Intelligenceのパイン化学品市場推計と他の公表推計との比較
パイン化学品の公表市場規模がしばしば一致しないのは、製品リスト、測定単位、および時間軸が出版社によって異なる形で扱われているためである。金額ベースの推計を公表する出版社もあれば、トン数を重視する出版社もあり、それによって見出し数値が表すものが変わってくる。
主なギャップは通常、トール油、ロジン、テレビン油およびテルペンが主要なパイン化学品ストリームとして計上されているか、あるいは隣接する特殊誘導体やより広範なバイオベース化学品が含まれているかという点から生じる。また、契約期間とスポット期間にわたる価格の平均化方法、通貨タイミングの設定方法、および粗トール油の入手可能性に起因する供給側の制約が明示的にモデル化されているか否かによっても差異が生じる。
ベンチマーク比較
| 出典 | 市場規模 | 調査方法論のギャップ |
|---|---|---|
| Mordor Intelligence | 490万トン(2026年) | |
| グローバルコンサルタンシーA | 5.82 ビリオン 米ドル(2023年) | 松由来化学品に対して金額ベースの定義を使用し、より広範な価格主導型の構築を含んでおり、誘導体バスケットと平均販売価格が地域をまたいでブレンドされる場合に合計値が膨らむ可能性がある。 |
| インダストリーパブリッシャーB | 6.36 ビリオン 米ドル(2025年) | 異なる基準年を使用して収益を報告しており、スコープの説明は、フィードストック連動のアウトプット制限によって制約されない可能性のある特殊品および用途主導の配分のより広範な包含を示唆している。 |
この表は、数量主導と収益主導の報告の間に明確な乖離があることを示している。Mordor Intelligenceのモデルでは、パイン化学品の合計は、下流の特殊誘導体まで計上範囲を拡大するのではなく、トール油、ロジン、テレビン油およびテルペンのアウトプット数量として表現されている。一貫した製品境界と、パルプ連動の供給および用途需要シグナルに紐付けたチェックポイントにより、条件が変化した際にユーザーが再現・ストレステストを行いやすい見解が得られる。
レポートで回答される主要な質問
2026年のパイン化学品市場の規模は?
パイン化学品市場の規模は2026年までに490万トンに達する見込みです。
2031年までの期待成長率は?
市場は4.61%のCAGRを記録し、2031年までに614万トンに達すると予測されています。
最大のシェアを持つ製品カテゴリーは?
ロジンが2025年の数量の46.42%でトップを占め、引き続きシェアを拡大しています。
北米が最も急速に成長する地域である理由は?
連邦の地産地消化インセンティブおよび再生可能ディーゼル義務付けが需要を促進し、2026年〜2031年にかけて5.01%のCAGRをもたらしています。
最も高い成長を示す最終用途は?
接着剤およびシーラントは、包装、建設、およびEV組立における低VOCのバイオベース需要を背景に、5.26%のCAGRで拡大しています。